Từ "hoàn tiền cao nhất" đến chi phí thực: PayGlass giúp lựa chọn thẻ tiền điện tử trở nên minh bạch hơn
 Quan điểm cốt lõi

 Khi trên thị trường có 100 thẻ hoặc thậm chí nhiều hơn, người dùng làm thế nào để với chi phí quyết định và rào cản thấp nhất, nhanh chóng tìm thấy thẻ mà mình muốn?
- tác giả: Payglass *
Theo báo cáo của CoinDesk vào tháng 8 năm nay, quy mô thanh toán hàng tháng của thẻ tiền điện tử đã vượt qua 1 tỷ USD, tăng hơn ba lần so với năm trước. Tuy nhiên, vào tháng 10 năm 2023, con số này chưa đến 1 triệu USD.
Hiện nay, lĩnh vực thẻ tiền điện tử đã trở thành một trong những lĩnh vực tăng trưởng nhanh nhất trong thị trường tiền điện tử. Do đó, việc phát hành thẻ tiền điện tử đã trở thành một cuộc đua, với nhiều loại ví, sàn giao dịch và thậm chí các dự án blockchain công khai tham gia.
Vào tháng 6 năm nay, ví ổn định tiền tự quản MiniPay đã công bố hợp tác với Visa để ra mắt MiniPay Card, được hỗ trợ công nghệ bởi Gnosis Pay, Monavate là đơn vị phát hành có sự quản lý, người dùng ở châu Âu, châu Phi, châu Mỹ Latinh và Đông Nam Á có thể trực tiếp chi tiêu bằng stablecoin trong ví của họ; vào tháng 7, BingX đã công bố ra mắt thẻ ghi nợ BingX Visa; vào tháng 9, Telegram Wallet đã đổi tên thành Walt và công bố kế hoạch ra mắt thẻ tiền điện tử; vào tháng 10, Gate đã công bố hợp tác với Visa để phát hành thẻ tiền điện tử tại hơn 40 thị trường.
Cập nhật của Visa vào tháng 3 năm nay cho thấy, chỉ riêng các dự án thẻ stablecoin hoạt động trên mạng của họ đã vượt quá 130 dự án, bao phủ hơn 50 quốc gia, và dự kiến con số này sẽ gấp đôi vào năm 2026.
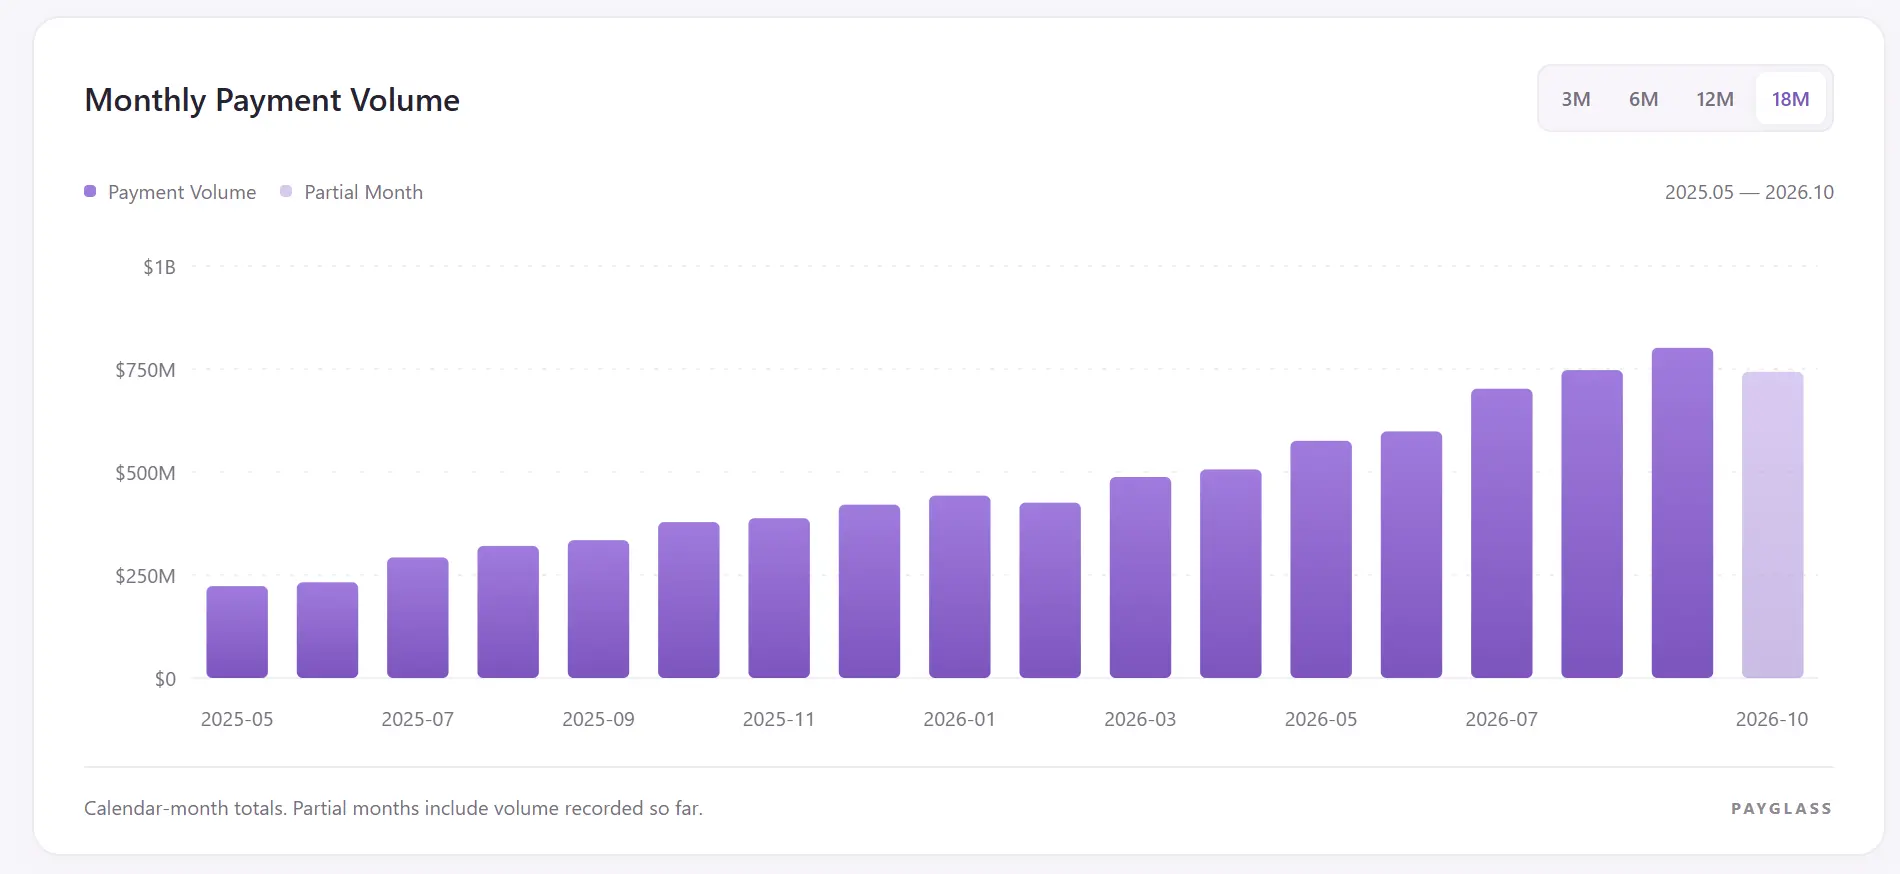
Tốc độ bùng nổ cung cấp sản phẩm thẻ tiền điện tử vượt xa tốc độ nhận thức của người dùng về chúng.
Một, dữ liệu phí hoa mắt
Cấu trúc phí của thẻ tiền điện tử phức tạp hơn nhiều so với thẻ tín dụng, vì nó có ba lớp: một lớp tổ chức thẻ, một lớp phát hành thẻ, và một lớp blockchain. Người dùng ít nhất phải xem bốn con số ------ phí đăng ký, phí giao dịch ngoại hối (FX), tỷ lệ hoàn tiền, và còn có phí hàng năm, tỷ lệ nạp tiền, tỷ lệ hoàn tiền, v.v.
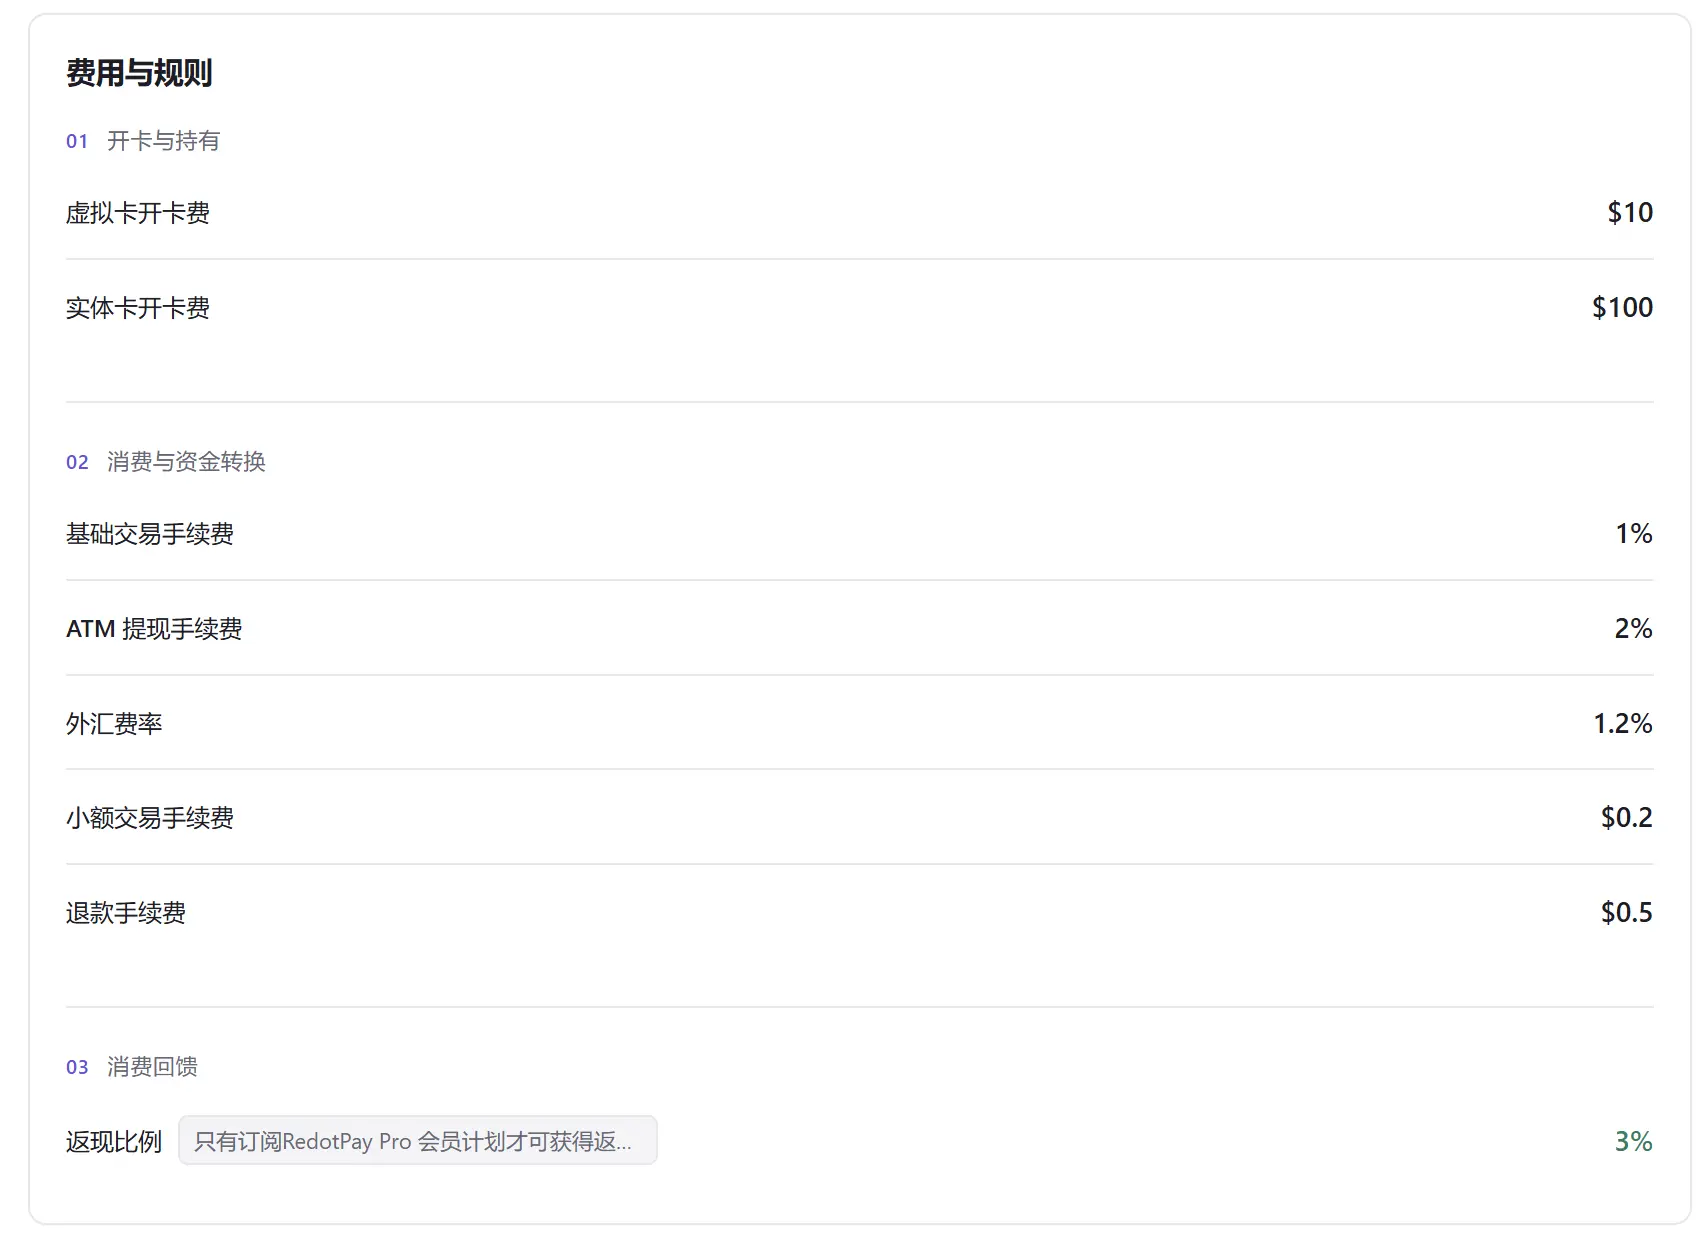
Mỗi mục nhìn riêng không phức tạp. Phí đăng ký từ 0 đến 100 USD: thẻ ảo RedotPay 10 USD, thẻ vật lý 100 USD, hai thẻ của cùng một công ty chênh lệch 10 lần; Tria 25 USD, Solayer Pay 20 USD, Bitwala 1.1 USD, còn có hàng chục thẻ miễn phí. Phí giao dịch ngoại hối từ 0 đến 1.75%, Solayer Pay cao nhất, Moto, imToken Card, KAST là 0. Còn một số phí được liệt kê riêng ở góc: phí giao dịch nhỏ của RedotPay 0.2 USD, phí hoàn tiền 0.5 USD, rút tiền ATM 2%; imToken Card mỗi lần nạp tiền tài sản tiền điện tử sẽ bị trừ 1% ------ trước khi bạn quẹt thẻ, tiền đã giảm đi một lần.
Trong bối cảnh chi tiêu trung bình 86 USD, những khoản phí lẻ này không hề lẻ: một hóa đơn 86 USD, phí giao dịch ngoại hối 1% là 0.86 USD, trong khi phí giao dịch nhỏ 0.2 USD tương đương với việc thêm một lớp phí.
Hoàn tiền là mục dễ gây nhầm lẫn nhất. RedotPay ghi là 3%, nhưng chú thích lại viết "chỉ thành viên Pro mới được hưởng, giới hạn hàng tháng 18 USD" ------ tính theo 3%, sau khi chi tiêu vượt 600 USD mỗi tháng, phần hoàn tiền này sẽ dừng lại. Tỷ lệ 1.5% của Tria chỉ áp dụng cho 1000 USD đầu tiên mỗi tháng, sau đó giảm xuống 0.5%. Gate Card, COCA đều ghi "tối đa 8%", thẻ OKX ghi giá từ 2% đến 10%, thực tế đều là trò chơi ngưỡng theo cấp VIP.
Một thẻ có phí giao dịch ngoại hối 0 có thể thu 1% khi nạp tiền, một thẻ ghi "tối đa 8% hoàn tiền" có thể chỉ có người tiêu dùng chi tiêu trên 10,000 USD mỗi tháng mới có thể chạm tới 8%.
Phí hàng năm thì là một cực đoan khác. Moto là thẻ có phí hàng năm cao nhất trong danh sách của Payglass: 2500 USD mỗi năm, hoặc 250 USD mỗi tháng. Nhưng nó đã giảm tất cả các phí giao dịch cơ bản, phí giao dịch ngoại hối, và tỷ lệ chuyển đổi tiền điện tử và tiền pháp định xuống 0, chủ thẻ có thể sử dụng phòng chờ sân bay không giới hạn. Tính theo phí hàng năm 2500 USD, hoàn tiền cơ bản 5%, bạn cần chi tiêu 50,000 USD mỗi năm ------ trung bình mỗi tháng 4167 USD ------ mới đủ để bù đắp phí hàng năm. Đây là một thẻ được thiết kế cho một nhóm người cụ thể, chứ không phải là sản phẩm để so sánh với thẻ miễn phí hàng năm.
Ngoài ra, KYC cũng là một rào cản khác trong việc đăng ký sản phẩm thẻ, khu vực sử dụng của các thẻ tiền điện tử khác nhau không giống nhau, một số sản phẩm chỉ giới hạn ở Mỹ, một số sản phẩm chủ yếu có sẵn ở khu vực châu Á, người dùng chỉ phát hiện ra mình không phù hợp với chính sách KYC của thẻ khi đăng ký.
Hai, PayGlass: mở ra từng lớp dữ liệu của thẻ
Đối mặt với một bảng dữ liệu phân mảnh như vậy, PayGlass muốn làm điều rất đơn giản: đưa tất cả dữ liệu quan trọng của thẻ tiền điện tử vào cùng một bảng, sử dụng cùng một tiêu chuẩn để trình bày.
Trên PayGlass, một thẻ không còn là một đoạn văn bản tiếp thị, mà là một nhóm các trường có thể đối chiếu từng mục. Hiện tại, nó đã ghi nhận hơn 35 dự án thẻ tiền điện tử và thiết lập bốn dòng dữ liệu chính cho mỗi thẻ.
Dòng đầu tiên là phí và quy tắc. Từ phí đăng ký, phí hàng tháng, phí hàng năm, phí giao dịch cơ bản, phí giao dịch ngoại hối, đến phí nạp tiền tài sản tiền điện tử, phí hoàn tiền, phí rút tiền ATM, phí giao dịch nhỏ, cho đến tỷ lệ hoàn tiền và tất cả các điều kiện kèm theo ------ tất cả các con số bị giấu trong góc của trang web chính thức đều được đưa vào cùng một cột. Chú thích của RedotPay "chỉ thành viên Pro mới được hưởng, giới hạn hàng tháng 18 USD" sẽ đứng cạnh con số 3% trên Payglass, không bị bỏ qua; phí nạp tiền 1% của imToken Card cũng sẽ không bị mất đi chỉ vì "không phải phí quẹt thẻ".
Dòng thứ hai là thông số kỹ thuật của thẻ. Loại thẻ (ghi nợ hay tín dụng), chế độ quản lý (tự quản hay bên thứ ba), tổ chức thẻ, các loại tiền tệ hỗ trợ, các quốc gia và khu vực hỗ trợ, có hỗ trợ Apple Pay và Google Pay hay không, có phát hành thẻ vật lý hay không. Những trường này quyết định "thẻ này có thể sử dụng được không", ví dụ Moto là thẻ tín dụng Solana không quản lý, trong khi imToken Card là thẻ ghi nợ đa tiền tệ do Fiat24 cung cấp, có IBAN Thụy Sĩ ------ hai loại này gần như không có sự chồng chéo về đối tượng sử dụng.
Dòng thứ ba là dữ liệu giao dịch. Payglass theo dõi dòng giao dịch trên chuỗi của các dự án thẻ, tỷ lệ tăng trưởng 30 ngày và đường xu hướng, cho phép người dùng thấy hai điều cùng lúc: thẻ này hiện đang thu được bao nhiêu, và nó đang được nhiều người sử dụng hơn hay bị bỏ rơi. Tính đến ngày 24 tháng 10 năm 2026, tổng dòng giao dịch của các thẻ có dữ liệu giao dịch 30 ngày đầy đủ là 825 triệu USD, ba công ty hàng đầu RedotPay, ether.fi, KAST chiếm tổng cộng 80.4%.
Dòng thứ tư là dự án và đánh giá. Thành viên nhóm, tổ chức đầu tư, tin tức gần đây và đánh giá của người dùng, những thông tin này chủ yếu phản ánh sức mạnh tổng hợp và bối cảnh của dự án đứng sau thẻ, có ý nghĩa quan trọng trong việc đánh giá triển vọng phát triển và khả năng bảo lãnh của dự án.
Bốn, cơ sở hạ tầng thông tin của thẻ tiền điện tử
Nhưng mục tiêu của Payglass không chỉ là làm một bảng so sánh.
Trong một thị trường mà số lượng sản phẩm vẫn đang tăng gấp đôi, và các tiêu chuẩn phí mỗi nhà phát hành tự nói một kiểu, điều mà họ thực sự muốn làm là xây dựng một lớp thông tin cho ngành này.
Đầu tiên, thiết lập một bộ tiêu chuẩn so sánh được công nhận. Ngày nay, mỗi nhà phát hành đều nói về hệ thống phí của mình trên trang web chính thức, sử dụng những từ khác nhau để mô tả cùng một điều, đặt mục bất lợi nhất ở nơi ít nổi bật nhất. Payglass hy vọng trở thành nơi thống nhất các tiêu chuẩn của các nhà phát hành ------ giống như DeFiLlama đối với DeFi, CoinMarketCap đối với sàn giao dịch. Một dấu hiệu của một thị trường trưởng thành không phải là số lượng sản phẩm tăng lên, mà là sản phẩm trở nên có thể so sánh được.
Thứ hai, làm cho thị trường thẻ tiền điện tử trở nên có thể xác minh. Phí là do nhà phát hành tự nói, dòng giao dịch là từ chuỗi, hai điều này đặt cạnh nhau mới có ý nghĩa. Payglass đặt dòng giao dịch thực tế trên chuỗi và phí do dự án tự mô tả cạnh nhau, cho phép người dùng lần đầu tiên có thể kiểm tra lời nói tiếp thị bằng dữ liệu hành vi ------ một thẻ ghi 4% hoàn tiền, nếu dòng giao dịch 30 ngày chỉ có vài triệu USD, thì phần hoàn tiền đó giống như ngân sách trợ cấp, chứ không phải là một mô hình kinh doanh ổn định.
Thứ ba, giảm chi phí lựa chọn. Khi số lượng sản phẩm thẻ tiếp tục tăng, chi phí thời gian của người dùng khi so sánh từng trang web sẽ tăng theo cấp số nhân, và khả năng cuối cùng từ bỏ việc so sánh, chỉ đơn giản làm một thẻ cũng sẽ tăng lên. Bộ lọc mà Payglass cung cấp (quốc gia và khu vực, loại tiền tệ, có phát hành thẻ vật lý hay không), sắp xếp (theo phí đăng ký, phí giao dịch ngoại hối, hoàn tiền, đánh giá) và danh sách theo dõi tùy chọn, về bản chất là giảm chi phí thông tin cho việc này ------ cho phép một người dùng hoàn thành quyết định mà trước đây cần phải truy cập hàng chục trang web trong vài phút.
Thứ tư, đưa cạnh tranh trở lại với chính sản phẩm. Khi tất cả phí, lợi ích, dòng giao dịch và bối cảnh dự án đều được trình bày trên cùng một bảng, điều mà nhà phát hành có thể cạnh tranh chỉ còn lại là sức mạnh sản phẩm thực sự: phí có thực sự thấp hơn không, hoàn tiền có thực sự nhận được không, dịch vụ có thực sự ổn định không. Một thị trường minh bạch, cuối cùng sẽ có lợi cho những sản phẩm làm tốt, chứ không phải những sản phẩm nói hay.
Tầm nhìn của Payglass là để mỗi người nắm giữ stablecoin có thể tìm thấy thẻ phù hợp nhất với mình với chi phí thông tin thấp nhất; cũng để ngành thẻ tiền điện tử này, từ "ai có con số hoàn tiền lớn hơn", quay trở lại "ai có sản phẩm thực sự tốt hơn".
Kết luận
Từ chưa đến 1 triệu USD vào tháng 10 năm 2023, đến nay mỗi tháng 1 tỷ USD, thẻ tiền điện tử đã mất chưa đến ba năm. Nó đã chứng minh rằng mình có thể đưa stablecoin đến bất kỳ điểm chấp nhận Visa nào trên toàn cầu.
Điều tiếp theo cần chứng minh là một điều khác: khi trên thị trường có 100 thẻ hoặc thậm chí nhiều hơn, người dùng sẽ nhanh chóng tìm thấy thẻ mà mình muốn với chi phí và ngưỡng quyết định thấp nhất như thế nào?
Sự trưởng thành của một ngành không chỉ là số lượng sản phẩm tăng lên, mà còn bao gồm thông tin của nó trở nên có thể tra cứu, có thể so sánh, có thể xác minh. Cách chi tiêu của thẻ tiền điện tử đã đủ trưởng thành, giờ đây thiếu một bộ công cụ để mọi người hiểu chúng.
 Cảnh báo rủi ro Cảnh báo rủi ro