Ngàn tỷ đồng mua bán đôi bên, báo cáo tài chính của các ông lớn vượt kỳ vọng cũng giảm mạnh: Phố Wall bắt đầu "chỉ trích" rồi sao?
Một, chỉ số ổn định, nhưng cổ phiếu AI bắt đầu tính toán lại
Ngày 2 tháng 11, thị trường chứng khoán Mỹ thể hiện sự phân hóa rõ rệt: chỉ số giảm không quá mạnh, nhưng việc bán tháo trong chuỗi ngành AI lại khá mạnh mẽ. Chỉ số Dow Jones tăng 0.41%, đạt 51983 điểm, chỉ số S&P 500 giảm 0.51%, chỉ số Nasdaq giảm 1.07%, chỉ số bán dẫn Philadelphia giảm 3.3% (trích dẫn từ báo cáo đóng cửa). Marvell giảm 12.72%, AMD giảm 7.52%, Intel giảm 8.8%, Micron giảm 5.78% (dữ liệu thị trường, đóng cửa ngày 2 tháng 11).
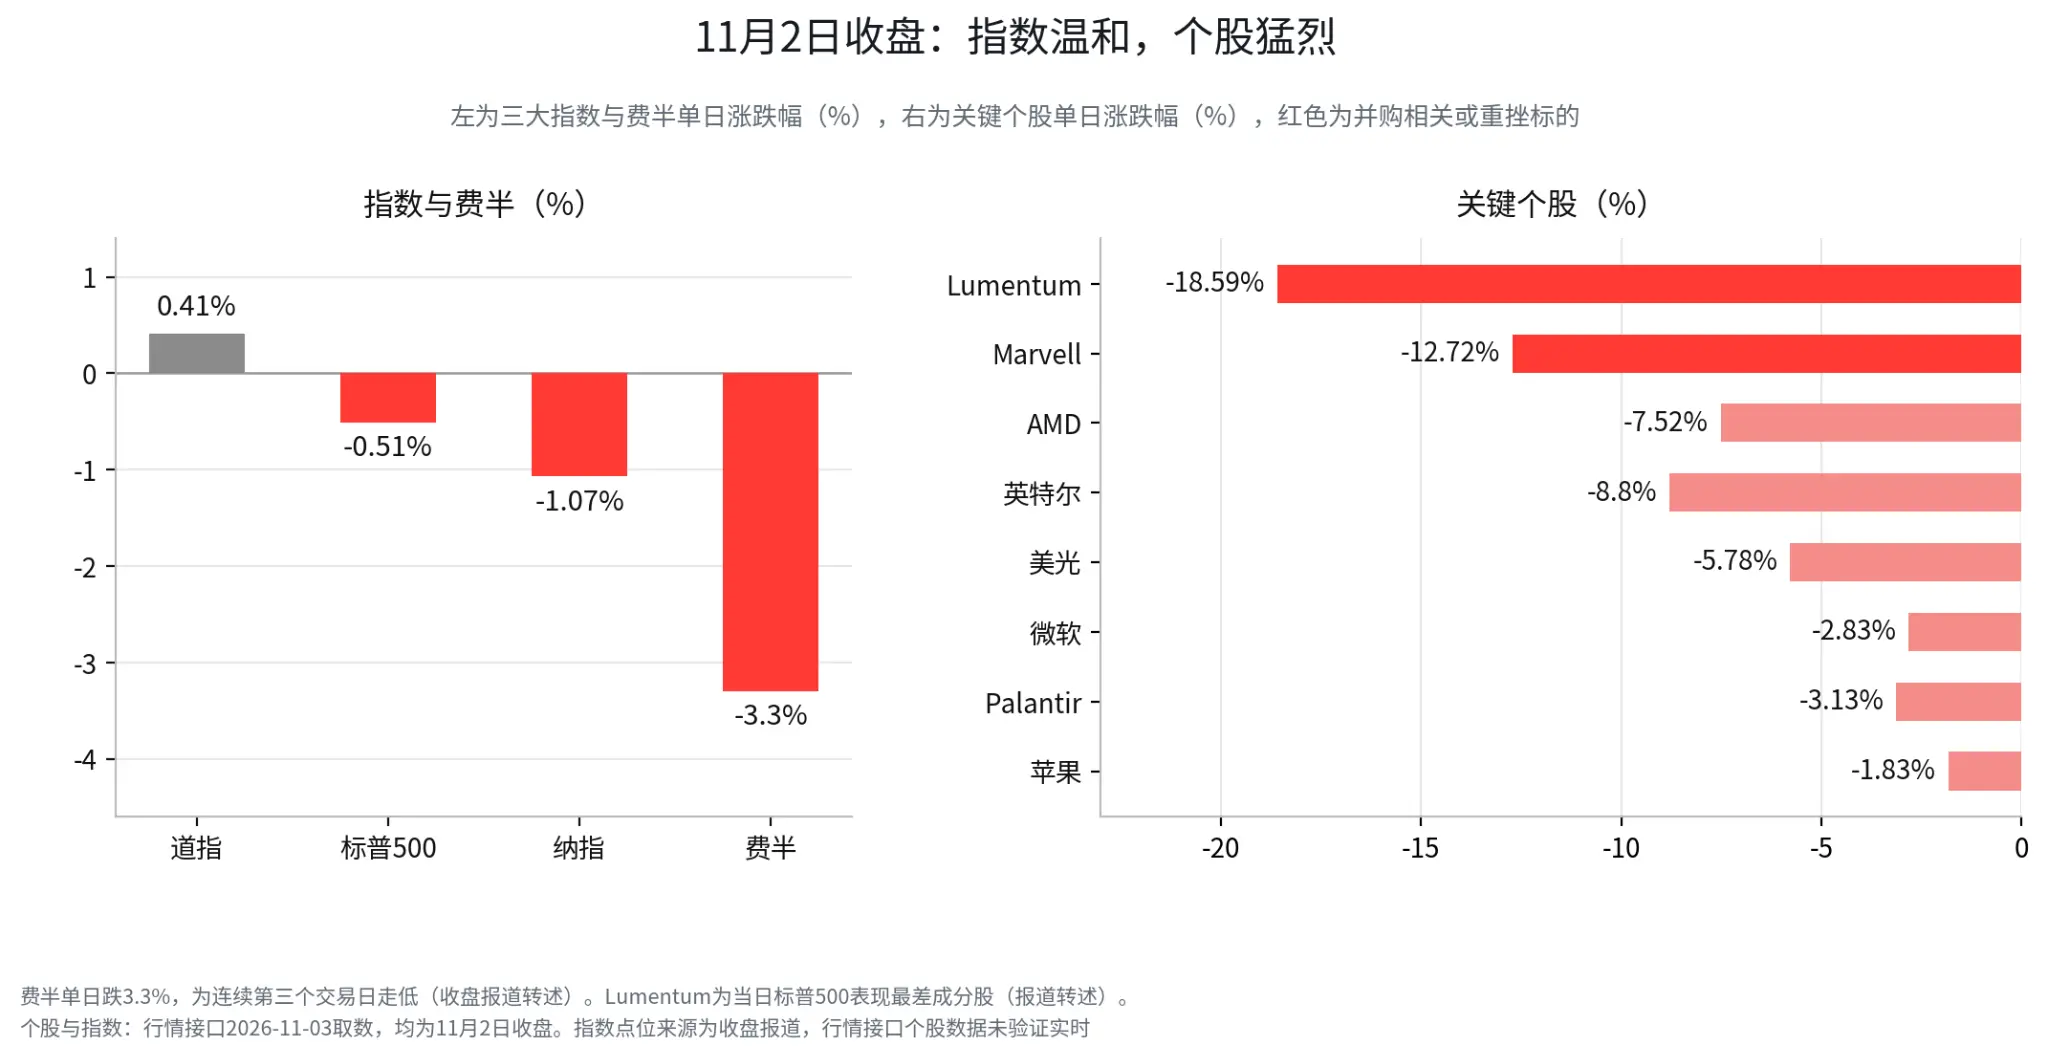
Điều này không có nghĩa là thị trường đột nhiên không tin vào nhu cầu AI. Chi tiêu vốn quý gần đây của Microsoft đạt 45.2 tỷ USD, mặc dù thấp hơn kỳ vọng của thị trường là 51.7 tỷ USD, nhưng vẫn tăng khoảng 30% so với cùng kỳ năm ngoái, giá cổ phiếu Microsoft vẫn giảm 2.83% trong ngày hôm đó (trích dẫn từ báo cáo). Sau nhiều vòng chi tiêu vốn lớn, nhà đầu tư đặt câu hỏi cụ thể hơn: Đầu tư sẽ tăng thêm bao lâu, đơn hàng có thể duy trì không, doanh thu mới có thể bù đắp cho khấu hao, năng lượng, thiết bị và chi phí nghiên cứu phát triển không.
Việc Marvell mua lại Lumentum đã đưa cuộc thảo luận này ra ánh sáng. Đây không chỉ là một giao dịch lớn mà còn là một bài kiểm tra tập trung để thị trường đánh giá lại lợi tức đầu tư vào cơ sở hạ tầng AI.
Hai, 115 tỷ USD mua lại kết nối, thị trường trước tiên hỏi ai sẽ chịu chi phí
Theo thông báo từ hai bên, Marvell đã mua lại Lumentum bằng cách trao đổi cổ phiếu, mỗi cổ phiếu Lumentum đổi lấy 4.5 cổ phiếu Marvell, cao hơn khoảng 23.9% so với giá đóng cửa trước khi có tin đồn giao dịch vào ngày 28 tháng 10, giá trị doanh nghiệp tiềm ẩn của giao dịch khoảng 115 tỷ USD. Sau khi giao dịch hoàn tất, cổ đông hiện tại của Marvell dự kiến sẽ nắm giữ khoảng 67% cổ phần của công ty sau sáp nhập, trong khi cổ đông Lumentum nắm giữ khoảng 33%. Giao dịch vẫn cần sự chấp thuận của cổ đông và cơ quan quản lý, dự kiến sẽ hoàn tất vào nửa đầu năm 2028 (trích dẫn từ thông báo công ty và báo cáo).
Từ góc độ logic ngành, giao dịch này không khó hiểu. Marvell cung cấp chip điện tốc độ cao, bao gồm DSP và PHY, trong khi Lumentum sở hữu các mảng laser và cảm biến quang điện. Việc sáp nhập hai công ty có nghĩa là chuỗi ngành từ xử lý tín hiệu điện đến truyền tín hiệu quang sẽ được tích hợp hơn nữa. Quy mô thị trường tiềm năng sau sáp nhập mà Marvell công bố khoảng 550 tỷ USD (trích dẫn từ báo cáo), ban lãnh đạo Lumentum trước đó cho biết, một số năng lực sản xuất đã được đặt hàng đến đầu năm 2029, khách hàng bắt đầu khóa các đơn hàng dài hạn hơn (trích dẫn từ báo cáo).
Tuy nhiên, việc logic ngành có hợp lý hay không và giá giao dịch có hợp lý hay không là hai vấn đề khác nhau. Marvell chọn thanh toán toàn bộ bằng cổ phiếu của mình, mức giá cổ phiếu mà cổ đông Lumentum nhận được cuối cùng phụ thuộc vào việc giá cổ phiếu Marvell có thể duy trì hay không, trong khi cổ đông hiện tại của Marvell cần phải chịu rủi ro về việc pha loãng cổ phần, thực hiện sáp nhập và hợp tác không đạt kỳ vọng. Giao dịch dự kiến sẽ hoàn tất vào nửa đầu năm 2028, có nghĩa là nhà đầu tư cần phải trả tiền cho kết quả kinh doanh hơn hai năm sau.
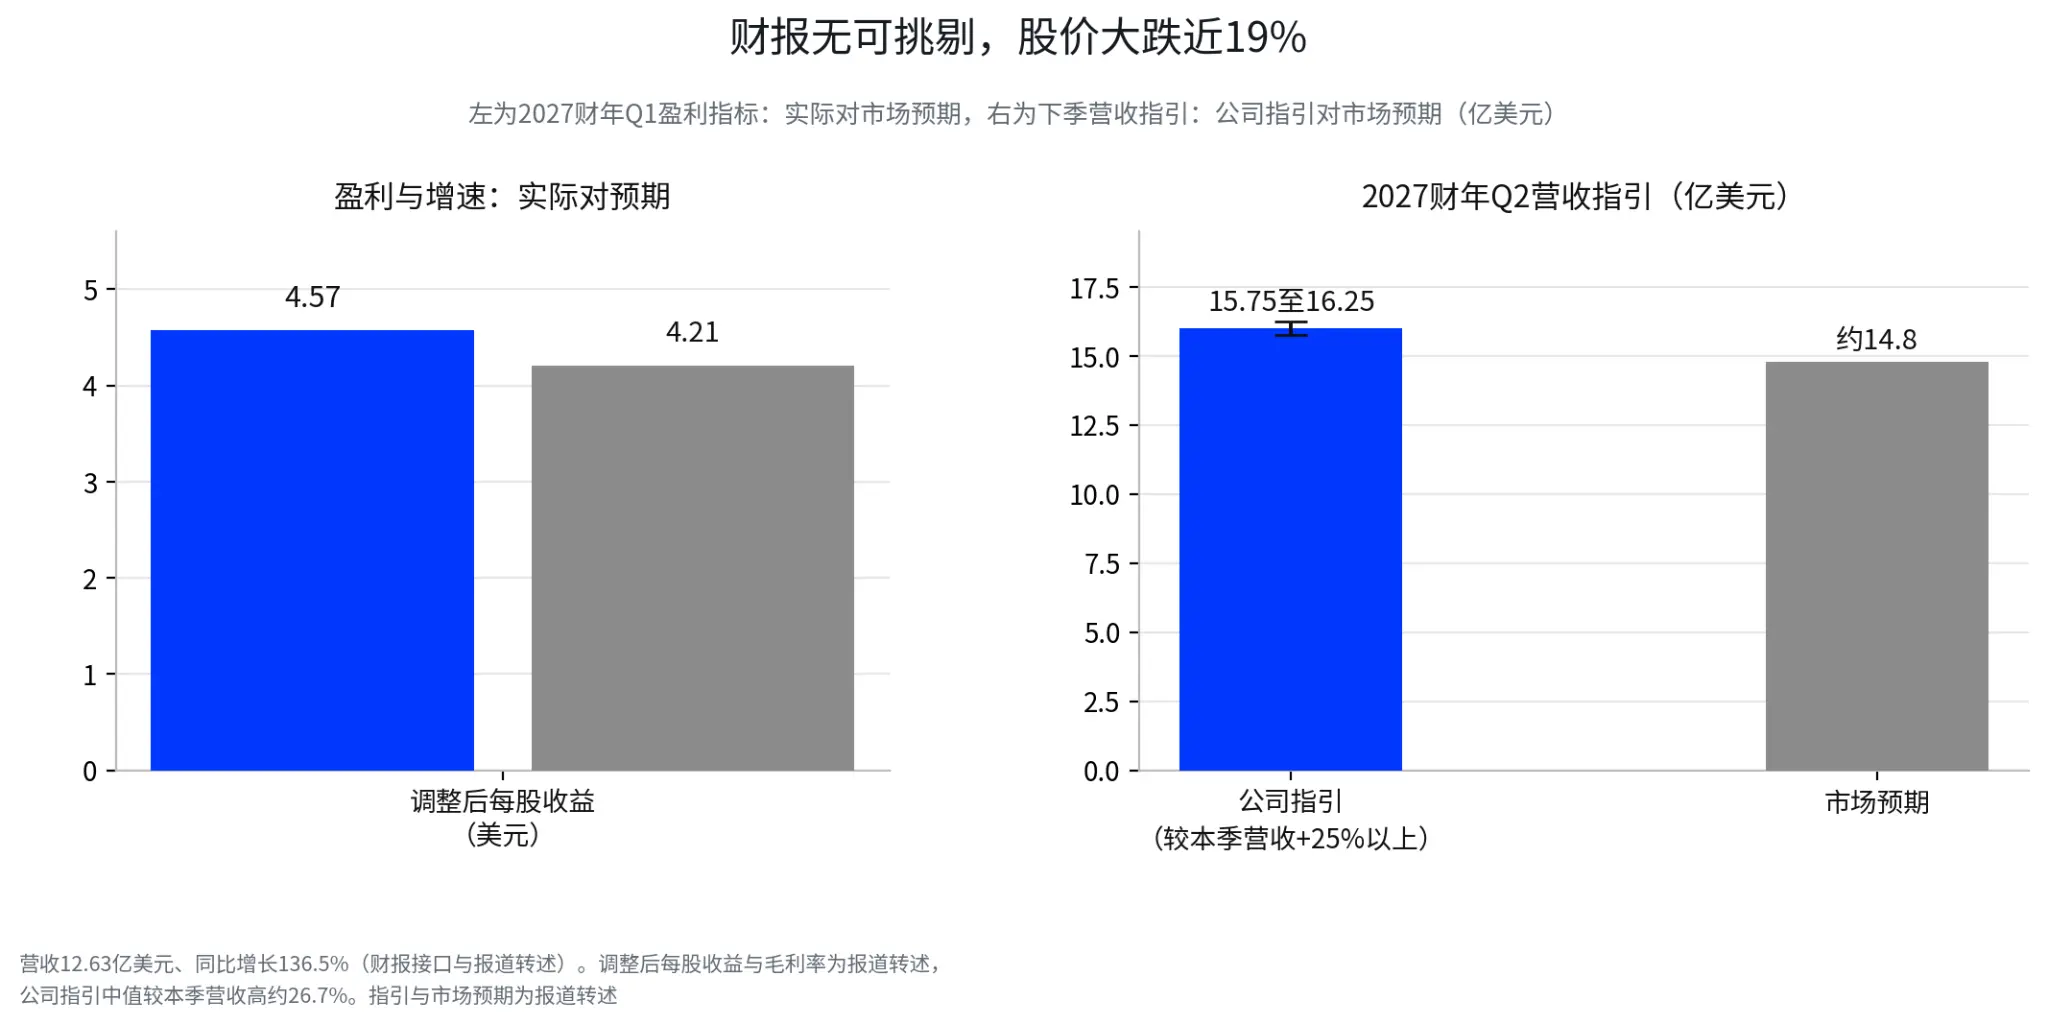
Điều quan trọng hơn là, báo cáo tài chính mà Lumentum công bố không tệ. Doanh thu quý đầu tiên của năm tài chính 2027 đạt 1.263 tỷ USD, tăng 136.5% so với cùng kỳ năm trước (tính toán doanh thu từ báo cáo tài chính, tốc độ tăng trưởng được trích dẫn từ báo cáo), lợi nhuận trên mỗi cổ phiếu điều chỉnh đạt 4.57 USD, cao hơn kỳ vọng của thị trường là 4.21 USD, tỷ lệ lợi nhuận gộp điều chỉnh đạt 53.2%, cao hơn mức kỳ vọng 51.3%. Công ty đưa ra hướng dẫn doanh thu cho quý tiếp theo là từ 1.575 tỷ đến 1.625 tỷ USD, cũng cao hơn kỳ vọng của thị trường, và công bố các đơn hàng mới cho dự án NPO/CPO cùng với cam kết mua sắm vượt quá 5 tỷ USD (trích dẫn từ báo cáo).
Một công ty có doanh thu tăng trưởng nhanh, lợi nhuận và hướng dẫn đều tốt hơn kỳ vọng, lại giảm 18.59% vào ngày công bố giao dịch. Sự bán tháo của thị trường không tập trung vào hiệu suất kinh doanh hiện tại của Lumentum, mà quan tâm đến việc sau khi giao dịch hoàn tất, cổ đông cuối cùng sẽ nhận được giá trị gì và rủi ro trong tương lai sẽ như thế nào.
Sự biến động giá cổ phiếu của Marvell phản ánh trực tiếp sự định giá lại này. Từ mức giá đóng cửa 251.65 USD vào ngày 28 tháng 10, đến mức giá đóng cửa 171.41 USD vào ngày 2 tháng 11, trong ba ngày giao dịch, giá cổ phiếu đã giảm khoảng 31.9% (tính toán từ dữ liệu thị trường). Do giao dịch sử dụng tỷ lệ hoán đổi cố định, việc giá cổ phiếu Marvell giảm đã đồng thời làm giảm giá trị cổ phiếu mà cổ đông Lumentum có thể nhận được, mức giá hứa hẹn ban đầu nhanh chóng bị thu hẹp. Giao dịch vẫn chưa hoàn tất, nhưng thị trường đã điều chỉnh giá của nó trước.
Nỗi lo ngại của thị trường tập trung vào ba điểm: sự pha loãng do thanh toán bằng cổ phiếu, thời gian dài đến năm 2028 mới hoàn tất, và liệu hiệu ứng hợp tác có thực sự được thực hiện hay không. Mục tiêu tiết kiệm chi phí hàng năm mà hai bên đưa ra vượt quá 1 tỷ USD, nếu hai công ty có sự chồng chéo hoạt động hạn chế, không gian tiết kiệm chi phí có thể không lớn như quy mô giao dịch nhìn có vẻ (trích dẫn từ báo cáo). Sự phê duyệt của cơ quan quản lý cũng là một biến số, Lumentum hiện vẫn cung cấp hàng cho đối thủ của Marvell, giao dịch bao gồm phí chấm dứt lên tới 5.8 tỷ USD (trích dẫn từ báo cáo), phí chấm dứt cao cho thấy cả hai bên đều hiểu có bao nhiêu sự không chắc chắn trong khoảng thời gian phê duyệt và tích hợp trong hai năm tới.
Điều đáng chú ý nhất về giao dịch này là thị trường sẵn sàng trả bao nhiêu chi phí cho sự tăng trưởng trong tương lai. Nhu cầu về cơ sở hạ tầng AI có thể tiếp tục tăng trưởng, nhưng nếu doanh nghiệp cần phải đạt được sự tăng trưởng thông qua việc thanh toán bằng cổ phiếu lớn, tích hợp lâu dài và định giá cao, cổ đông sẽ yêu cầu bồi thường lợi tức cao hơn.
Ba, Apple và Palantir: Kết quả tốt, tại sao không đổi lấy giá cổ phiếu tốt?
Giao dịch mua lại phơi bày chi phí phân bổ vốn, trong khi báo cáo tài chính của Apple và Palantir thể hiện cùng một sự thay đổi từ bảng lợi nhuận và định giá: thị trường không còn chỉ nhìn vào con số tăng trưởng mà công ty đưa ra, mà còn xem xét chi phí đã bỏ ra để đạt được sự tăng trưởng đó, và liệu kết quả thực tế có vượt quá kỳ vọng đã được giá cổ phiếu phản ánh hay không.
Doanh thu quý 4 của Apple đạt 114.48 tỷ USD, tăng 12% so với cùng kỳ năm trước, cao hơn kỳ vọng của thị trường khoảng 113.4 tỷ USD, lợi nhuận trên mỗi cổ phiếu đạt 2.10 USD, vượt kỳ vọng 1.99 USD (tính toán doanh thu và lợi nhuận trên mỗi cổ phiếu từ báo cáo tài chính, kỳ vọng được trích dẫn từ báo cáo). Doanh thu từ iPhone đạt 57.58 tỷ USD, tăng 17%, doanh thu từ dịch vụ đạt 31.57 tỷ USD, lập kỷ lục mới (trích dẫn từ báo cáo). Chỉ nhìn vào doanh thu và lợi nhuận, đây là một báo cáo tài chính khá mạnh mẽ.
Nhưng giá cổ phiếu không phản ánh phần thưởng tương ứng. Apple giảm 1.83% vào ngày 2 tháng 11, giá trị thị trường giảm xuống khoảng 4.94 nghìn tỷ USD, sau đó trong phiên giao dịch sau giờ đã giảm hơn 3% (tính toán từ dữ liệu thị trường và báo cáo). Điểm chú ý của thị trường tập trung vào tỷ lệ lợi nhuận gộp và hướng dẫn chi phí: tỷ lệ lợi nhuận gộp tổng thể của quý 4 giảm từ 50.1% của quý trước xuống 47.9% (tính toán từ báo cáo tài chính), công ty dự kiến tỷ lệ lợi nhuận gộp trong mùa lễ sẽ giảm thêm xuống 45% đến 46% (trích dẫn từ báo cáo). Đồng thời, chi phí hoạt động trong mùa lễ dự kiến sẽ đạt từ 20.4 tỷ đến 20.8 tỷ USD, tăng 11% đến 13%, chủ yếu do chi phí nghiên cứu phát triển liên quan đến AI tăng (trích dẫn từ báo cáo).
Điều này có nghĩa là, doanh thu của Apple vẫn tăng trưởng mạnh, nhưng biên lợi nhuận đang bị áp lực từ chi phí. Hướng dẫn doanh thu trong mùa lễ tăng trưởng từ 7% đến 10%, chi phí hoạt động dự kiến tăng 11% đến 13%, nếu doanh thu không thể tăng tốc trở lại, chi phí và chi phí lưu trữ có thể tiếp tục gây áp lực lên biên lợi nhuận. Apple không cần phải đầu tư một số vốn lớn như các ông lớn điện toán đám mây để xây dựng trung tâm dữ liệu, nhưng chi phí đầu tư vào AI vẫn sẽ phản ánh trong bảng lợi nhuận của nó thông qua chi phí nghiên cứu phát triển, chi phí chip lưu trữ và sự thay đổi trong cấu trúc sản phẩm.
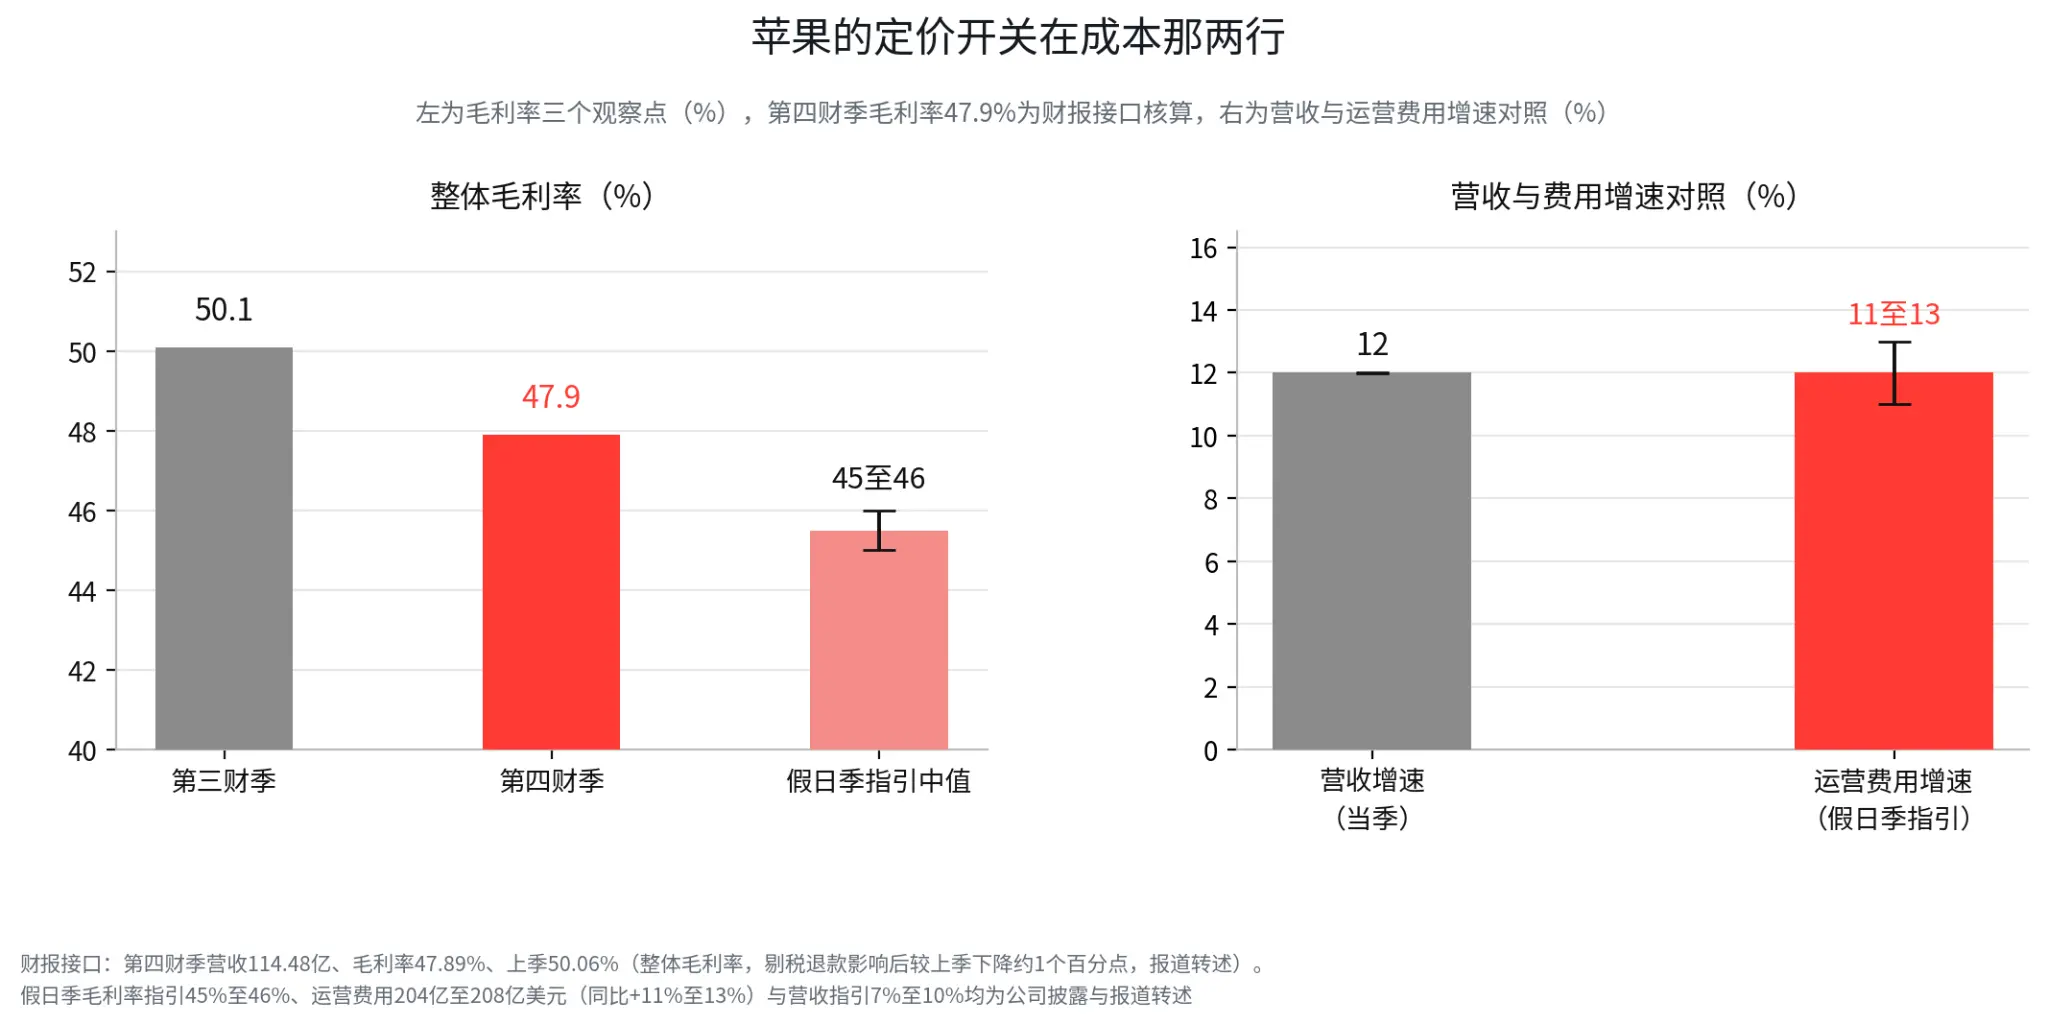
Điểm quan sát tiếp theo của Apple, ngoài doanh số iPhone, còn nằm ở việc liệu tỷ lệ lợi nhuận gộp có thể ổn định, chi phí lưu trữ có tiếp tục tăng hay không, và liệu đầu tư vào AI có thể mang lại đủ doanh thu từ sản phẩm và dịch vụ hay không. Đối với nhà đầu tư, doanh thu vượt kỳ vọng chỉ là ngưỡng đầu tiên, việc giữ vững tỷ lệ lợi nhuận mới quyết định chất lượng của sự tăng trưởng này.
Palantir đối mặt với một áp lực khác: chi phí không đột ngột xấu đi, áp lực đến từ việc thị trường đã tính toán kỳ vọng tăng trưởng rất cao vào giá cổ phiếu.
Doanh thu quý 3 của công ty đạt 2.313 tỷ USD, tăng khoảng 96% so với cùng kỳ năm trước (tính toán doanh thu từ báo cáo tài chính và so sánh năm trước), doanh thu thương mại tại Mỹ đạt 984 triệu USD, tăng 148%, lợi nhuận trên mỗi cổ phiếu điều chỉnh đạt 0.44 USD, cao hơn kỳ vọng của thị trường là 0.41 USD, công ty cũng đã nâng hướng dẫn doanh thu cả năm lên 8.530 tỷ đến 8.534 tỷ USD (trích dẫn từ báo cáo). Chỉ nhìn vào báo cáo tài chính, những con số này đủ để chứng minh rằng hoạt động kinh doanh vẫn đang trong giai đoạn tăng trưởng nhanh.
Nhưng giá cổ phiếu Palantir đã tăng nhẹ sau giờ giao dịch rồi lại giảm, trong phiên giao dịch đã giảm 3.13% (tính toán từ dữ liệu thị trường và dữ liệu sau giờ giao dịch). Định giá của cổ phiếu tăng trưởng cao không chỉ phụ thuộc vào tốc độ tăng trưởng nhanh như thế nào, mà còn phụ thuộc vào việc tăng trưởng có thể duy trì vượt qua ngưỡng mà thị trường đã đặt ra hay không. Khi nhà đầu tư đã trả một mức định giá cao cho sự tăng trưởng nhanh trong vài năm tới, việc đạt được kỳ vọng trong một quý hoặc chỉ vượt nhẹ kỳ vọng thường chỉ có nghĩa là những kỳ vọng lạc quan trước đó đã được xác nhận, chứ không phải là có không gian tăng trưởng mới.
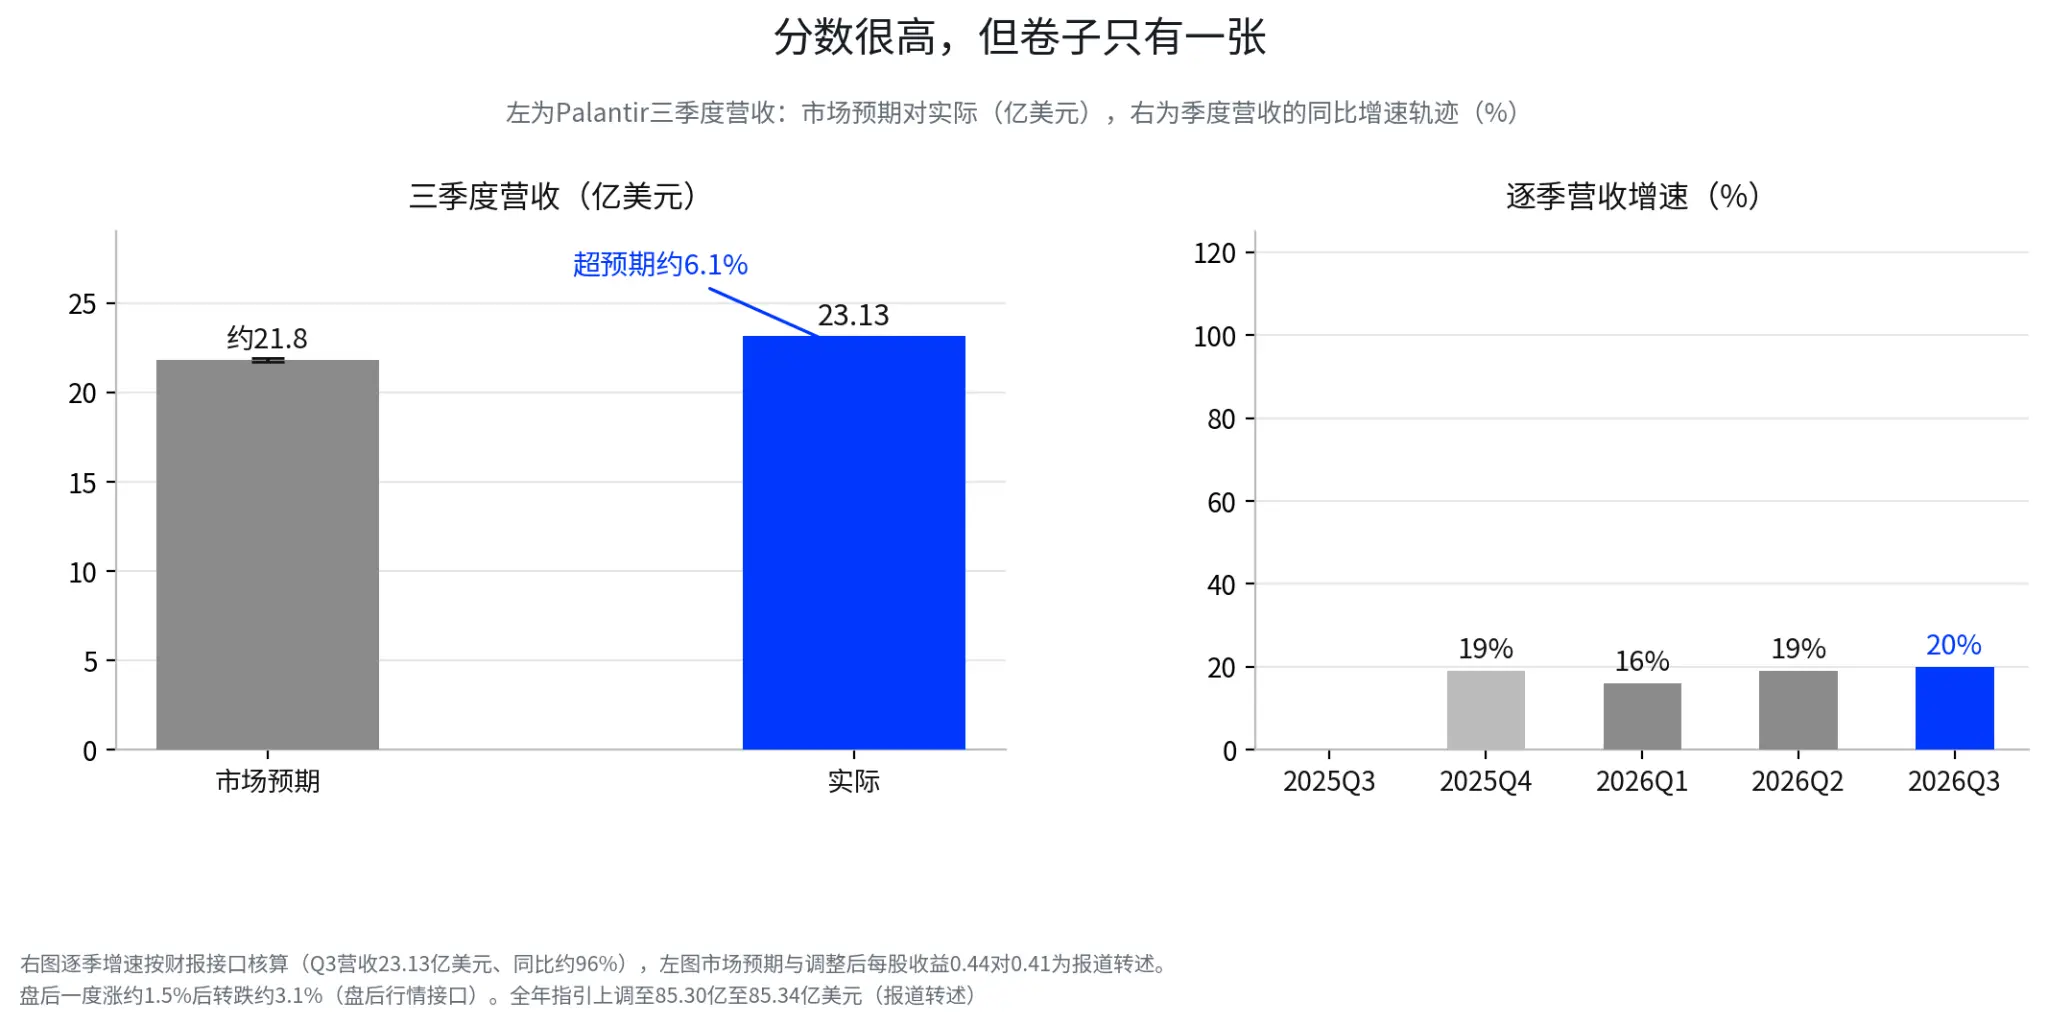
Điều Palantir cần chứng minh tiếp theo là liệu sự tăng trưởng nhanh trong kinh doanh thương mại tại Mỹ có thể duy trì hay không, và liệu kinh doanh thương mại quốc tế có thể theo kịp. Sự gia tăng chi phí từ tuyển dụng, phát triển sản phẩm và mở rộng thị trường cũng cần được theo dõi (trích dẫn từ báo cáo). Đối với những công ty có định giá cao như vậy, nhà đầu tư cần xem xét tốc độ tăng trưởng, tỷ lệ lợi nhuận và định giá cùng nhau, tốc độ tăng trưởng doanh thu so với cùng kỳ chỉ là một phần trong đó.
Điểm chung giữa Apple và Palantir là: báo cáo tài chính không có điểm yếu rõ ràng, nhưng thị trường đã tiêu hóa trước một phần lớn tin tốt. Công ty phải cung cấp bằng chứng tăng trưởng mới để thúc đẩy giá cổ phiếu tiếp tục tăng lên.
Bốn, AMD tiếp quản: Bài kiểm tra từ nhu cầu chip chuyển sang đường cong giao hàng
Sau giờ giao dịch ngày 3 tháng 11, AMD sẽ công bố báo cáo tài chính quý 3. Thị trường dự kiến doanh thu khoảng 13 tỷ đến 13.1 tỷ USD, tăng khoảng 41.5% so với cùng kỳ năm trước, lợi nhuận trên mỗi cổ phiếu khoảng 1.95 USD, tăng khoảng 62.5% (trích dẫn từ báo cáo). Trong bối cảnh thị trường hiện tại, chỉ đơn thuần vượt qua những con số này có thể chưa đủ, nhà đầu tư thực sự muốn xác nhận là nhịp độ giao hàng của chip MI450 và tủ Helios, cũng như triển vọng kinh doanh trung tâm dữ liệu của công ty vào năm 2027.
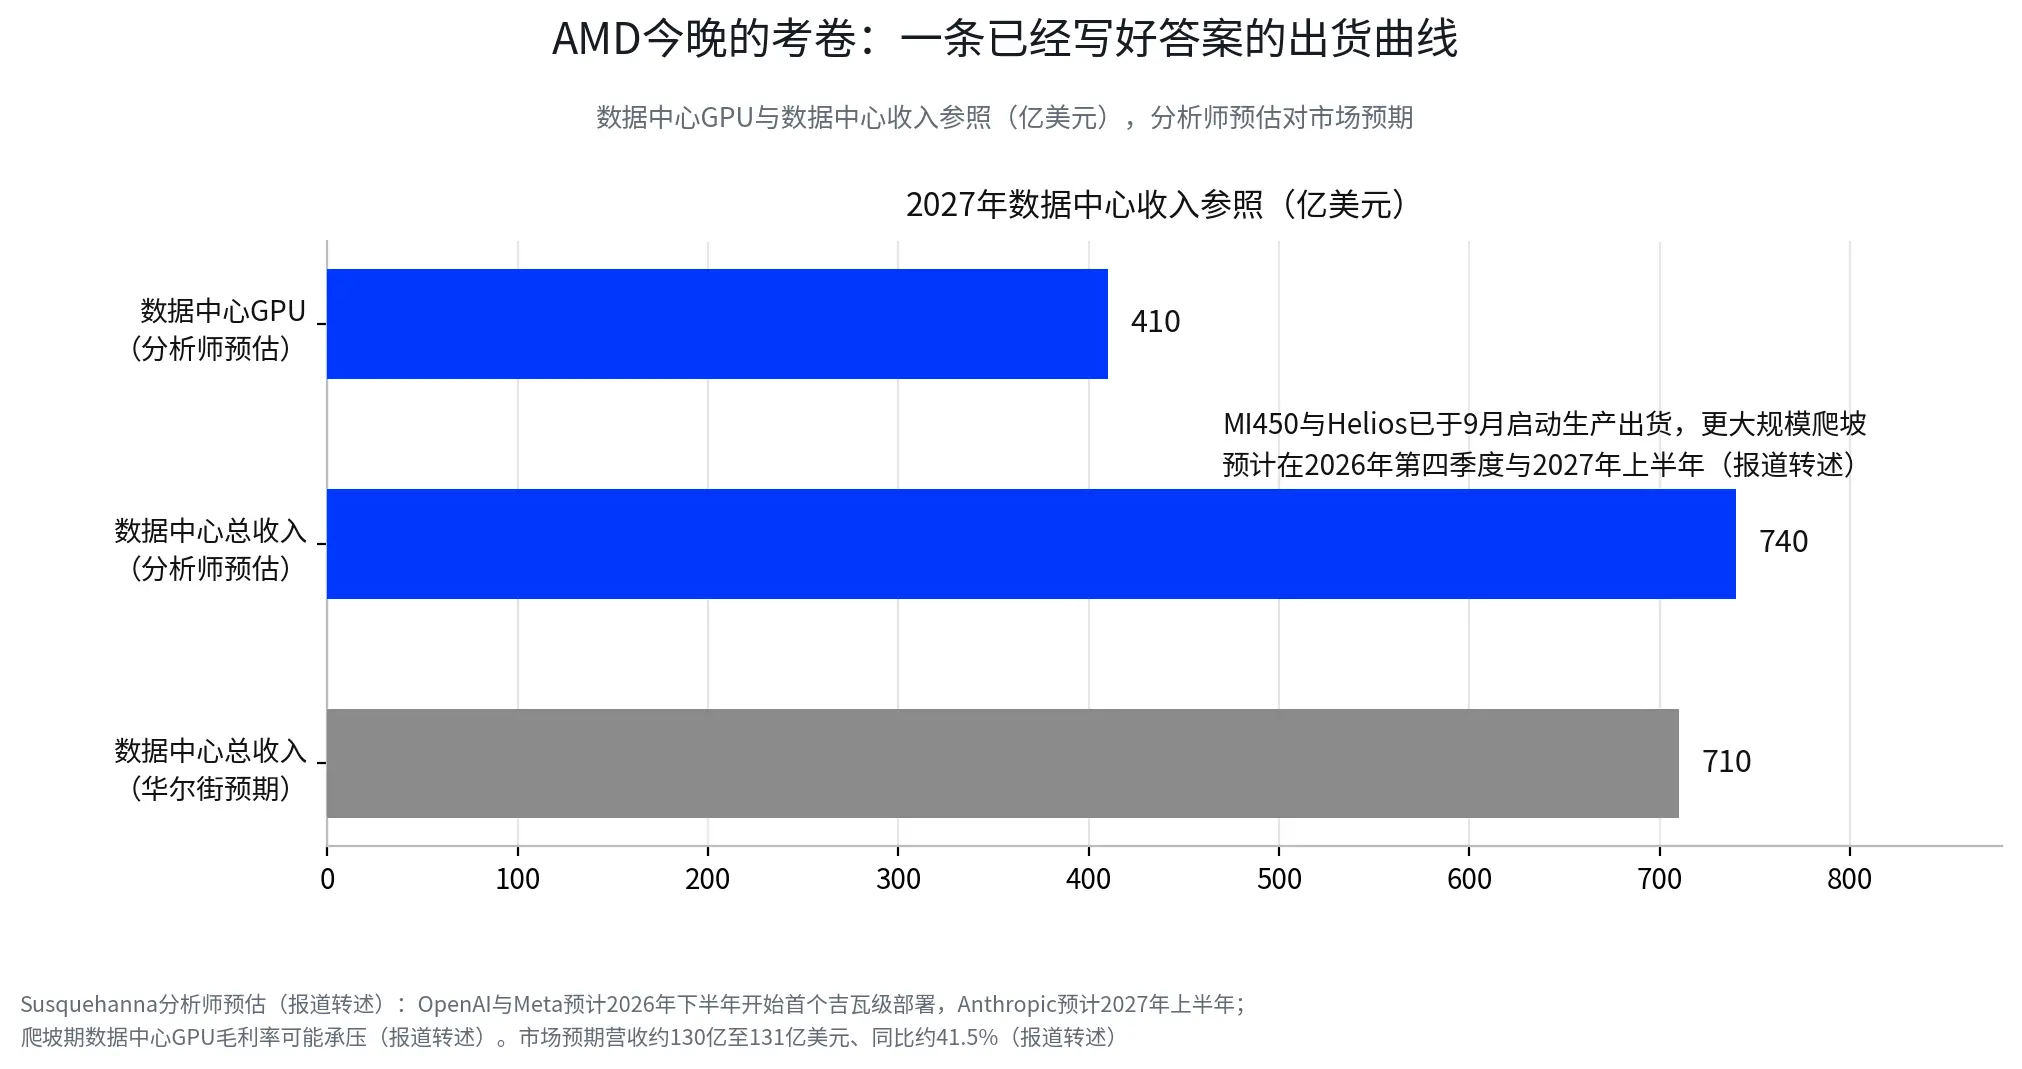
Dự báo của các nhà phân tích Susquehanna cung cấp một con đường tham khảo đáng theo dõi: MI450 và Helios đã bắt đầu sản xuất và giao hàng từ tháng 9, quy mô lớn hơn dự kiến sẽ xảy ra vào quý 4 năm 2026 và nửa đầu năm 2027, OpenAI và Meta dự kiến sẽ bắt đầu triển khai cấp độ gigawatt đầu tiên vào nửa cuối năm 2026, Anthropic dự kiến sẽ theo sau vào nửa đầu năm 2027. Nhà phân tích này dự đoán doanh thu GPU trung tâm dữ liệu của AMD vào năm 2027 có thể đạt khoảng 41 tỷ USD, tổng doanh thu trung tâm dữ liệu khoảng 74 tỷ USD, cao hơn kỳ vọng khoảng 71 tỷ USD của Phố Wall (trích dẫn từ báo cáo).
Tuy nhiên, đây vẫn là dự đoán của các nhà phân tích, không phải là doanh thu từ đơn hàng đã được thực hiện. Sự tăng trưởng trong việc xuất xưởng GPU không nhất thiết mang lại sự cải thiện đồng bộ về tỷ suất lợi nhuận, quá trình phát triển sản phẩm, giao hàng hệ thống, triển khai khách hàng và chi phí chuỗi cung ứng đều có thể ảnh hưởng đến hiệu suất lợi nhuận cuối cùng, các nhà phân tích cũng lưu ý rằng tỷ suất lợi nhuận của mảng GPU có thể bị áp lực trong thời gian mở rộng nhanh chóng (báo cáo trích dẫn).
AMD đã giảm 7,52% trong phiên giao dịch trước đó, lĩnh vực tính toán đã trải qua sự điều chỉnh liên tục (giao diện thị trường). Nếu báo cáo tài chính có thể xác nhận nhịp độ xuất xưởng của MI450 và Helios, và đưa ra triển vọng trung tâm dữ liệu năm 2027 với đủ sự tự tin, thị trường có thể đánh giá lại không gian tăng trưởng của AMD như là nguồn cung cấp thứ hai cho sức mạnh AI. Ngược lại, nếu thời gian xuất xưởng bị trì hoãn hoặc hướng dẫn tỷ suất lợi nhuận thấp hơn mong đợi, thị trường có thể tiếp tục điều chỉnh định giá cho doanh thu và lợi nhuận trong tương lai.
Đối với AMD, điểm quan sát quan trọng nhất tối nay là tiến độ giao hàng có thể xác minh, triển khai khách hàng và lộ trình tỷ suất lợi nhuận, phát biểu của ban quản lý về không gian thị trường AI lại là thông tin thứ yếu.
V. Thị trường chứng khoán Mỹ tiếp theo nên chú ý điều gì: từ việc theo đuổi khái niệm AI chuyển sang xác minh đơn hàng và dòng tiền
Đợt thị trường này không có nghĩa là chu kỳ đầu tư cơ sở hạ tầng AI đã kết thúc, mà nó thay đổi yêu cầu của thị trường đối với các khía cạnh khác nhau, sự phân hóa bắt đầu từ đây. Nhu cầu vẫn mạnh mẽ, nhưng các công ty cần đầu tư vốn lớn, và các công ty đã có thể chuyển đổi đơn hàng thành doanh thu và dòng tiền tự do, có thể nhận được sự định giá khác nhau.
Trong hướng cơ sở hạ tầng AI, ngoài GPU và chip, điện, làm mát và thiết bị hỗ trợ trung tâm dữ liệu cũng đáng được theo dõi liên tục. Giao dịch giữa Marvell và Lumentum cho thấy kết nối quang vẫn là một khía cạnh quan trọng của ngành, nhưng không công ty nào trong lĩnh vực truyền thông quang lại đáng để theo đuổi quá cao. Các nhà đầu tư cần phân biệt giữa đơn hàng thực tế, khóa công suất và cam kết mua hàng dài hạn, quan sát xem đơn hàng có thể chuyển đổi thành doanh thu hay không, và việc mở rộng sản xuất có mang lại chi phí vốn mới và áp lực tỷ suất lợi nhuận hay không.
Có thể chú ý đến các nhà cung cấp cơ sở hạ tầng điện và trung tâm dữ liệu như Vertiv và Eaton. Doanh thu quý gần nhất của Vertiv tăng 61% so với cùng kỳ năm trước (tính toán báo cáo tài chính khoảng 61,2%), đơn hàng hữu cơ tăng 100%, dòng tiền tự do điều chỉnh đạt 652 triệu USD, công ty cũng đã nâng cao hướng dẫn hiệu suất cả năm (đơn hàng và dòng tiền được báo cáo trích dẫn). Doanh thu quý hai của Eaton tăng 21% so với cùng kỳ năm trước (tính toán báo cáo tài chính khoảng 21,4%), đơn hàng cuộn của mảng điện tại Mỹ tăng 41%, đơn hàng tồn đọng của mảng điện tăng 43% (báo cáo trích dẫn). Những chỉ số này có giá trị tham khảo hơn so với khái niệm AI đơn thuần, chúng cho thấy nhu cầu xây dựng trung tâm dữ liệu đang chuyển đổi thành đơn hàng thiết bị và doanh thu doanh nghiệp.
Nhưng sự tăng trưởng đơn hàng và không gian giá cổ phiếu vẫn là hai vấn đề khác nhau. Tiếp theo cần xem tốc độ chuyển đổi đơn hàng, chu kỳ giao hàng của đơn hàng tồn đọng, tỷ suất lợi nhuận và định giá có phản ánh trước về sự tăng trưởng trong tương lai hay không. Phản ứng giá cổ phiếu sau báo cáo tài chính cũng có thể đã tính toán trước sự tăng trưởng đơn hàng.
Đối với Apple, điểm quan sát nên tập trung vào tỷ suất lợi nhuận, chi phí lưu trữ và sự tăng trưởng của mảng dịch vụ. Đối với Palantir, cần xem liệu doanh thu từ kinh doanh tại Mỹ có duy trì được tốc độ tăng trưởng cao hay không, và liệu mảng kinh doanh quốc tế có cải thiện hay không. Cả hai công ty đều đã chứng minh được sự tăng trưởng trong kinh doanh, thị trường đã nâng cao yêu cầu của chúng lên việc liên tục tạo ra những kỳ vọng mới.
Đối với AMD, điều đáng theo dõi nhất là tiến độ sản xuất hàng loạt, xuất xưởng và triển khai khách hàng của MI450 và Helios, cũng như liệu sự tăng trưởng doanh thu từ trung tâm dữ liệu có thể chuyển đổi thành tỷ suất lợi nhuận và dòng tiền ổn định hay không. Đối với Marvell và Lumentum, cần tách biệt nhu cầu ngành và rủi ro mua lại: nhu cầu kết nối quang có thể tiếp tục tăng trưởng, nhưng thời gian hoàn thành giao dịch, tỷ lệ hoán đổi cổ phiếu, phê duyệt quy định và sự hợp tác thực hiện là những biến số độc lập với nhau.
Nếu muốn giảm thiểu sự tiếp xúc của danh mục đầu tư với một báo cáo tài chính hoặc sự kiện mua lại đơn lẻ, chỉ số rộng có thể được sử dụng làm vị thế cơ bản, tiền mặt hoặc tài sản trái phiếu chính phủ ngắn hạn có thể để lại không gian cho sự biến động trong tuần sự kiện. Khi chọn cổ phiếu, thay vì theo đuổi câu chuyện AI hot tiếp theo, tốt hơn là tìm kiếm các công ty có đơn hàng rõ ràng, tỷ suất lợi nhuận ổn định và dòng tiền tự do có thể theo kịp.
Ranh giới thực sự của đợt thị trường AI này nằm ở việc các nhà đầu tư sẵn sàng trả giá cao đến mức nào cho sự tăng trưởng dài hạn. Khi mức phí mua lại có thể giảm trong vài ngày, báo cáo tài chính vượt kỳ vọng toàn diện cũng có thể dẫn đến việc giá cổ phiếu giảm, thị trường đã nhắc nhở các nhà đầu tư: sự tăng trưởng vẫn quan trọng, nhưng chi phí tăng trưởng, thời gian thực hiện và lợi tức tiền mặt đang trở thành những biến số định giá quan trọng hơn.
Tuyên bố miễn trừ trách nhiệm
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết này chỉ dành cho thông tin chung và bình luận thị trường, dựa trên tài liệu công khai tính đến thời điểm được đề cập trong bài viết, dữ liệu thị trường liên quan, kỳ vọng và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết này không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, đề nghị, mời chào hoặc khuyến nghị đối với bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất trong quá khứ và xu hướng thị trường trước đây không đại diện hoặc đảm bảo kết quả trong tương lai. Các nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết. Dịch vụ giao dịch cổ phiếu Hong Kong của BIT không cung cấp cho cư dân Hong Kong hoặc người dùng tại các khu vực pháp lý bị hạn chế khác.
 Cảnh báo rủi ro Cảnh báo rủi ro