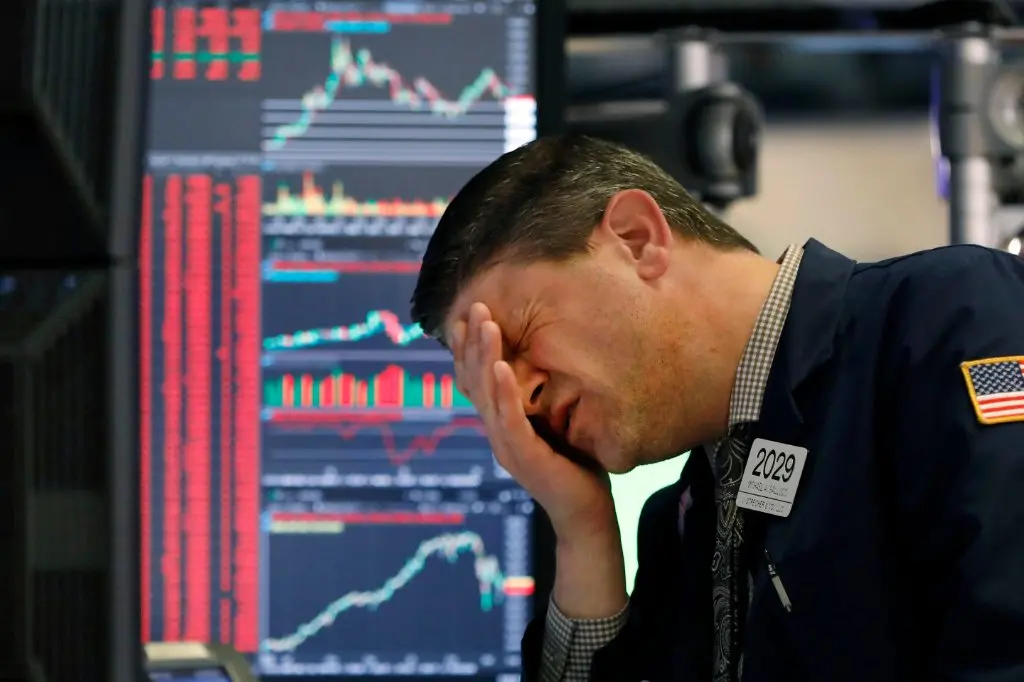
Thị trường chứng khoán Mỹ công nghệ đang trải qua "cuộc tháo chạy lớn"! "Việc bán tháo dẫn đến nhiều đợt bán tháo hơn", không có dấu hiệu nào cho thấy có người mua vào
 Quan điểm cốt lõi

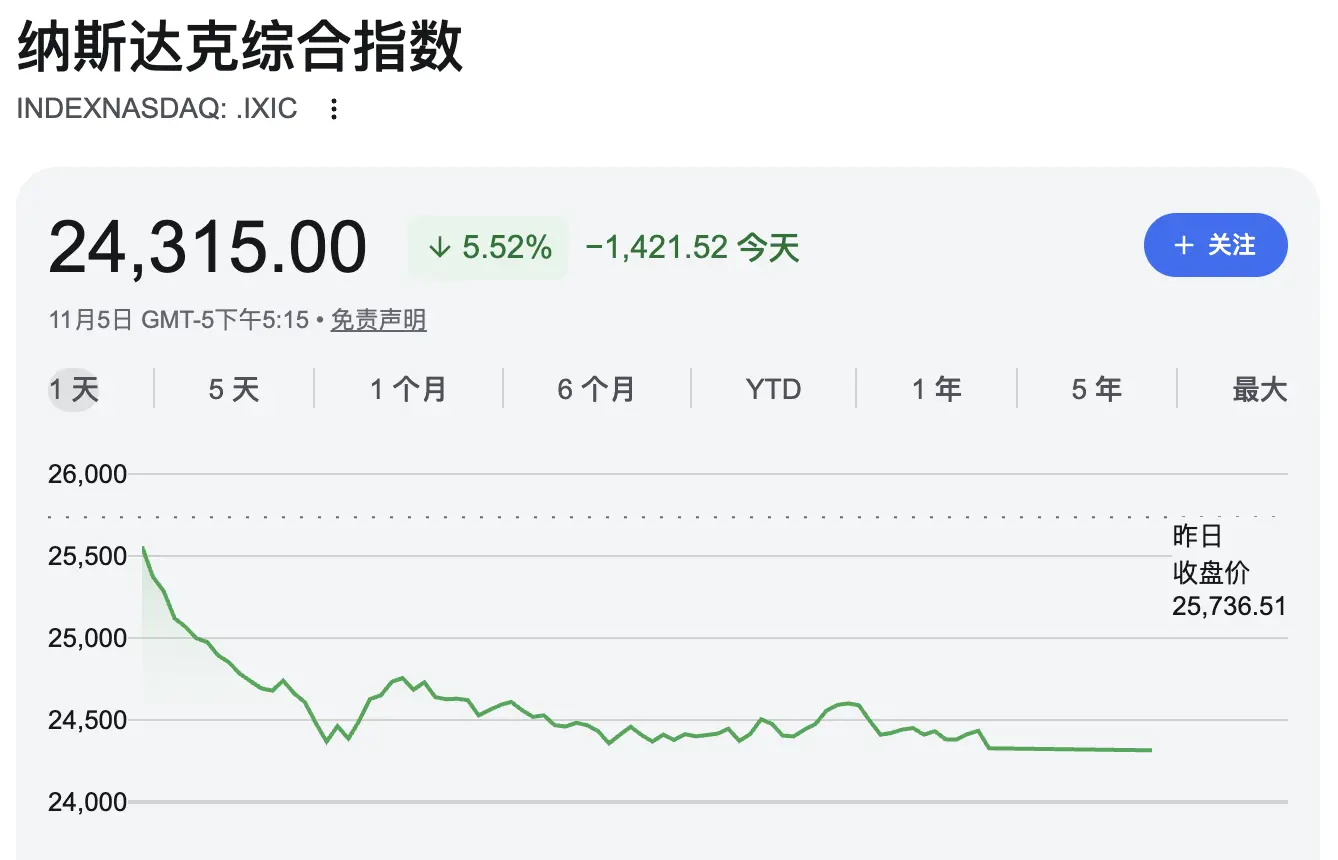
 Chỉ số Nasdaq giảm hơn 5% trong một ngày, Goldman Sachs Technology bị ảnh hưởng nặng nề với chỉ số giảm 10%, các nhà đầu tư bán khống thắng lớn, trong khi các nhà đầu tư mua phải đóng vị thế. Phân tích chỉ ra rằng đây là một trong những hình thái cấu trúc nguy hiểm nhất trên thị trường, việc các nhà đầu tư mua bị buộc phải đóng vị thế tạo ra áp lực bán dây chuyền, đẩy mức giảm vượt xa mức có thể giải thích bởi các yếu tố cơ bản, trong khi việc thu hồi ký quỹ cũng sẽ gây ra bán tháo trên nhiều tài sản. Bộ phận giao dịch phản ánh rằng gần như không có dấu hiệu nào cho thấy có người mua vào, các nhà phân tích chỉ ra rằng tình trạng này có thể kéo dài đến giữa tháng 11.
Thị trường chứng khoán Mỹ đã trải qua một đợt bán tháo mạnh mẽ vào thứ Năm, nhưng tín hiệu từ các tài sản khác cho thấy cội nguồn của cơn bão này nằm ở cấu trúc vị thế, chứ không phải sự sụp đổ của các yếu tố cơ bản vĩ mô.
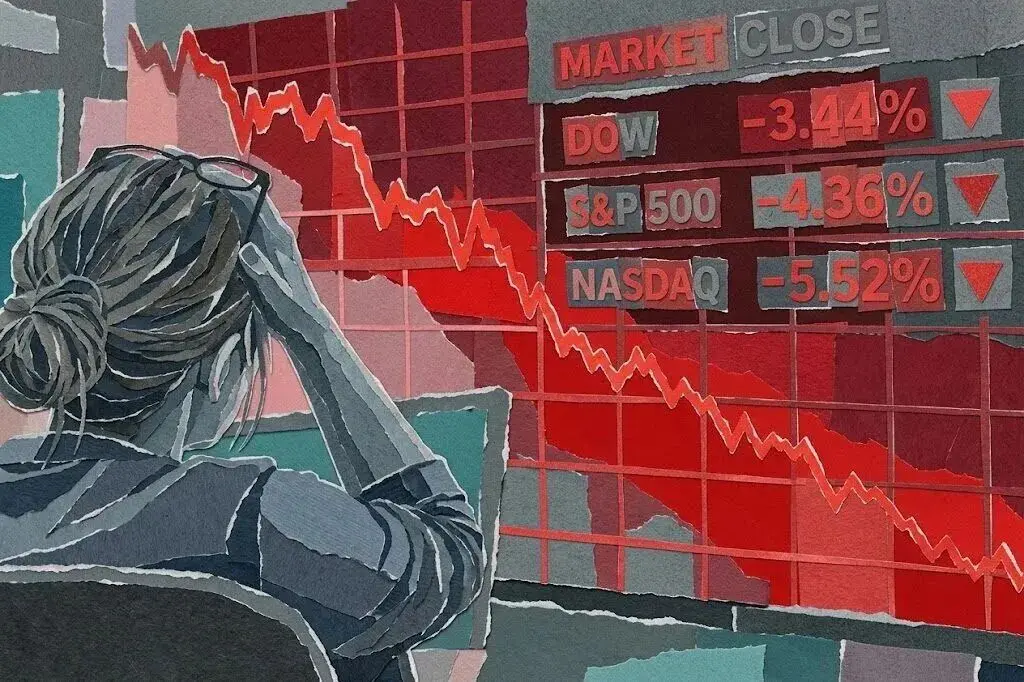
Chỉ số Nasdaq giảm hơn 5%, chỉ số S&P 500 giảm hơn 4%, chỉ số Dow Jones giảm hơn 5%, tất cả các cổ phiếu trong chỉ số S&P 500 đều giảm, với ngành công nghệ dẫn đầu về mức giảm. Nguyên nhân dẫn đến đợt bán tháo này là do lo ngại về việc kiểm soát AI nghiêm ngặt hơn sau khi Đảng Dân chủ giành quyền kiểm soát trong cuộc bầu cử giữa kỳ của Quốc hội Mỹ.
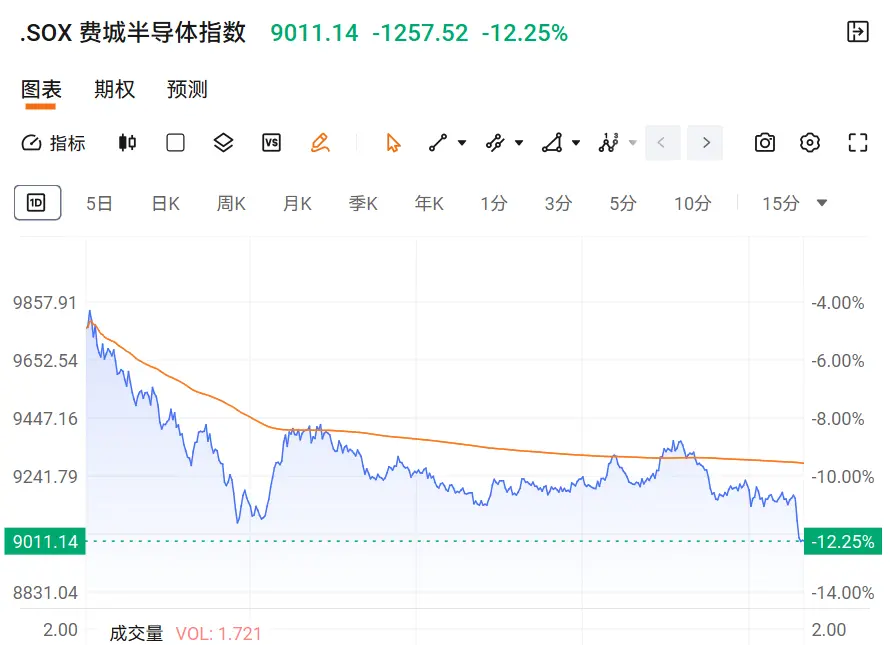
Tín hiệu nguy hiểm nhất trong đợt giảm này đến từ chính cấu trúc thị trường. Chỉ số công nghệ thông tin của Goldman Sachs đã giảm khoảng 10% trong một ngày, ghi nhận mức giảm lớn nhất kể từ tháng 1 năm 2025, và chạm mức thấp nhất kể từ tháng 3.
Diễn biến này cho thấy, các bên bán khống đang thực hiện chốt lời, trong khi các bên mua trước đây đã tham gia vào cuộc đấu tranh với bên bán khống đang buộc phải cắt lỗ. Các nhà phân tích của Bloomberg cảnh báo rằng "việc các bên mua chốt lời và chuyển sang bên bán khống đông đúc" là một trong những hình thái cấu trúc nguy hiểm nhất trên thị trường.
Cấu trúc vị thế chi phối, không phải sự sụp đổ của các yếu tố cơ bản
Logic cốt lõi của đợt bán tháo cổ phiếu công nghệ lần này nằm ở sự tan rã của cấu trúc vị thế, chứ không phải sự suy giảm thực chất của lợi nhuận doanh nghiệp hay nền kinh tế vĩ mô.
Theo phân tích của Bloomberg, khi những cổ phiếu giảm mạnh nhất lại chính là những cổ phiếu bị bán khống nhiều nhất, tín hiệu được phát ra là: bên bán khống đã đánh giá đúng, trong khi các bên mua trước đó đang tập thể đầu hàng. Áp lực bán do việc chốt lời của bên mua thường đẩy mức giảm vượt xa những gì có thể giải thích bằng các yếu tố cơ bản.
Chính vì vậy, cổ phiếu bán dẫn hôm nay được xem như cổ phiếu phần mềm - đây không phải là một đánh giá dựa trên các yếu tố cơ bản, mà là một sự thanh lý vị thế.
Việc bán tháo cơ học do tái cân bằng chỉ số càng làm gia tăng quá trình định giá lại các yếu tố cơ bản đã diễn ra, đặc biệt là đối với toàn bộ mô hình kinh doanh điện toán đám mây mới (neocloud).
Ngoài ra, trong môi trường thị trường như vậy, hiệu ứng gọi ký quỹ (margin call) không thể bị xem nhẹ - bên mua buộc phải bán ra những vị thế có tính thanh khoản cao nhất, và những vị thế này thường tập trung vào các tên tuổi công nghệ có vốn hóa lớn, từ đó gây ra vòng lặp phản hồi tiêu cực "bán tháo dẫn đến nhiều bán tháo hơn".
Định giá vẫn cao, cổ phiếu công nghệ không có tín hiệu mua vào
Một số người trong thị trường đã cảnh báo rõ ràng rằng đợt giảm này không tạo ra cơ hội mua vào ở mức thấp.
Giám đốc đầu tư của The Bahnsen Group, David Bahnsen, trong báo cáo đã chỉ ra rằng động lực cơ bản của đợt bán tháo này nằm ở sự chênh lệch nghiêm trọng giữa định giá của ngành công nghệ và thực tế, và ngay cả khi trải qua sự sụt giảm mạnh vào thứ Năm, định giá cổ phiếu công nghệ vẫn còn cao.
Ông cũng nhấn mạnh rằng vấn đề cấu trúc của chỉ số S&P 500 quá tập trung vào các cổ phiếu liên quan đến công nghệ là nguyên nhân sâu xa của sự yếu kém trên thị trường lần này.
David Bahnsen khuyên các nhà đầu tư nên chuyển sự chú ý sang các lĩnh vực phòng thủ của thị trường, bao gồm hàng tiêu dùng thiết yếu và các công ty năng lượng - những lĩnh vực này có dòng tiền ổn định và lịch sử chia cổ tức liên tục, mang lại khả năng chống rủi ro mạnh mẽ hơn trong môi trường hiện tại.
Cần thời gian để tái thiết lập vị thế, chưa có dòng mua vào
Mặc dù sự biến động mạnh mẽ của các rổ bán khống đôi khi có thể được coi là tín hiệu cho thấy thị trường đã chạm đáy, nhưng việc tái thiết lập vị thế thường cần vài ngày để xác nhận, không nên vội vàng đánh giá rằng đã đến điểm chuyển mình.
Hiện tại, thông tin phản ánh từ các vị thế của nhà giao dịch không lạc quan - mặc dù giá tài sản đã điều chỉnh rõ rệt, nhưng gần như không có dấu hiệu của dòng mua vào. Điều này hoàn toàn phù hợp với nhận định của các nhà phân tích tuần trước rằng "mô hình bảo toàn vốn đã được khởi động hoàn toàn", và việc điều chỉnh vị thế vào cuối năm dưới mô hình này có thể kéo dài đến giữa tháng 11.
Từ góc độ tín hiệu rộng hơn, việc bán ra liên tục của chiến lược CTA, tổn thất biên của cổ phiếu phòng thủ, cũng như cấu trúc giao dịch "giảm giá với khối lượng lớn, phục hồi với khối lượng nhỏ", đều xác nhận rằng đây là một đợt điều chỉnh do vị thế chi phối, chứ không phải là sự sụp đổ hệ thống do suy thoái kinh tế.
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 2 năm đã giảm hơn 10 điểm cơ bản trong ngày, tâm lý tránh rủi ro trên thị trường rõ rệt, nhưng đặc điểm của xu hướng tổng thể cho thấy, sự kết thúc của đợt biến động này sẽ được đánh dấu bằng "sự thanh lý hoàn tất của bên mua yếu".
Cảnh báo rủi ro và điều khoản miễn trừ trách nhiệm
Thị trường có rủi ro, đầu tư cần thận trọng. Bài viết này không cấu thành lời khuyên đầu tư cá nhân, cũng như không xem xét đến các mục tiêu đầu tư, tình hình tài chính hoặc nhu cầu đặc thù của từng người dùng. Người dùng nên xem xét xem bất kỳ ý kiến, quan điểm hoặc kết luận nào trong bài viết này có phù hợp với tình trạng cụ thể của họ hay không. Đầu tư dựa trên đó, trách nhiệm thuộc về người đầu tư.
 Cảnh báo rủi ro Cảnh báo rủi ro