Cục Dự trữ Liên bang tăng lãi suất, tại sao SGOV không giảm nhiều? Logic lợi suất của ETF trái phiếu chính phủ Mỹ ngắn hạn
I. Mua SGOV, BIL và SHV, thực chất mua cái gì?
SGOV, BIL và SHV đều là ETF đầu tư chủ yếu vào trái phiếu chính phủ Hoa Kỳ, nhưng thời gian nắm giữ không giống nhau. SGOV chủ yếu nắm giữ trái phiếu chính phủ có thời gian còn lại từ 0 đến 3 tháng, BIL chủ yếu nắm giữ trái phiếu kho bạc từ 1 đến 3 tháng, còn SHV bao phủ trái phiếu chính phủ ngắn hạn từ 0 đến 1 năm. Điểm chung của cả ba là thời gian đáo hạn ngắn, sự thay đổi lãi suất thường ít ảnh hưởng đến giá trị ròng so với ETF trái phiếu chính phủ dài hạn, sự khác biệt chính nằm ở thời gian nắm giữ, thời gian đáo hạn của danh mục và phí quản lý.
|---------|-------------|--------|--------------| | ETF | Thời gian nắm giữ chính | Phí | Định vị chính | | SGOV | Trái phiếu chính phủ 0--3 tháng | Khoảng 0.09% | Quản lý tiền mặt siêu ngắn hạn | | BIL | Trái phiếu kho bạc 1--3 tháng | Khoảng 0.14% | Sản phẩm ngắn hạn tương tự SGOV | | SHV | Trái phiếu chính phủ 0--1 năm | Khoảng 0.15% | Sản phẩm trái phiếu ngắn hạn với thời gian dài hơn một chút |
Để hiểu loại sản phẩm này, trước tiên cần hiểu cách trái phiếu kho bạc tạo ra lợi nhuận. Khác với trái phiếu chính phủ có lãi suất cố định, trái phiếu kho bạc thường không trả lãi suất định kỳ mà phát hành với giá thấp hơn mệnh giá, đến hạn sẽ thanh toán theo mệnh giá, chênh lệch giữa giá mua và số tiền thanh toán khi đáo hạn chính là thu nhập lãi suất mà nhà đầu tư nhận được. Ví dụ, nếu nhà đầu tư mua một trái phiếu kho bạc 3 tháng với giá 99.5 USD có mệnh giá 100 USD, sau 3 tháng sẽ nhận lại 100 USD, trong thời gian đó chênh lệch 0.5 USD chính là lợi nhuận của khoản đầu tư này, quy đổi ra tỷ lệ lợi suất hàng năm khoảng 2% (không tính đến chi phí giao dịch và các yếu tố khác).
Sau khi quỹ mua một rổ trái phiếu kho bạc, trong thời gian nắm giữ sẽ dần dần nhận được lợi nhuận tương ứng từ các trái phiếu này. Giá trái phiếu sẽ dần dần tiến gần đến mệnh giá khi ngày đáo hạn đến gần, lợi nhuận liên quan cũng sẽ phản ánh trong tài sản của quỹ, sau đó sẽ được phân phối cho các nhà đầu tư thông qua cơ chế phân phối của quỹ. Do đó, mục tiêu khi nắm giữ SGOV là thông qua quỹ nắm giữ một rổ trái phiếu kho bạc ngắn hạn và nhận được thu nhập lãi suất mà chúng tạo ra trong thời gian nắm giữ, việc chờ đợi giá của một trái phiếu nào đó tăng lên rõ rệt không phải là nguồn lợi nhuận của loại sản phẩm này.
SGOV và BIL tập trung vào trái phiếu kho bạc ngắn hạn, sau khi trái phiếu đáo hạn, quỹ có thể nhanh chóng thu hồi vốn và tái đầu tư vào trái phiếu mới. SHV có thời gian bao phủ dài hơn một chút, do đó thường nhạy cảm hơn với sự thay đổi lãi suất. Cần phân biệt hai khái niệm ở đây. Thời gian nắm giữ được ghi trên sản phẩm không đại diện cho thời gian còn lại thực tế của từng trái phiếu trong danh mục, cũng không bằng thời gian hiệu quả của quỹ. Để đo lường mức độ nhạy cảm của quỹ với sự thay đổi lãi suất, vẫn cần dựa vào các chỉ số như thời gian hiệu quả.
Lấy SGOV làm ví dụ, tính đến ngày 30 tháng 10, tổng tài sản của nó khoảng 116.8 tỷ USD, là một trong những ETF trái phiếu chính phủ siêu ngắn lớn nhất, và phân phối lợi nhuận hàng tháng. Khi nhà đầu tư mua nó, tương đương với việc thông qua ETF nắm giữ một rổ trái phiếu chính phủ ngắn hạn của Hoa Kỳ, nhận được thu nhập lãi suất từ các trái phiếu này. Đối với nguồn vốn USD tạm thời không sử dụng, SGOV cung cấp một cách tham gia vào lợi nhuận của thị trường trái phiếu ngắn hạn, việc theo đuổi sự tăng giá của trái phiếu không phải là mục tiêu đầu tư chính của nó.
So với các công cụ tiền mặt USD phổ biến khác, đặc điểm của SGOV cũng khá rõ ràng. Mua trực tiếp trái phiếu kho bạc, có thể nắm giữ một trái phiếu cho đến khi đáo hạn, biết trước số tiền thanh toán khi đáo hạn, nhưng cần thực hiện giao dịch qua đấu giá hoặc thị trường thứ cấp, và tự sắp xếp tái đầu tư cho số tiền đáo hạn. Lãi suất gửi ngân hàng do ngân hàng báo giá, gửi tiết kiệm thường khóa lãi suất trong khoảng thời gian đã thỏa thuận, nhưng tính linh hoạt của vốn tương đối thấp. Tài sản cơ bản và cơ chế lợi nhuận của quỹ tiền tệ có thể tương tự như quỹ trái phiếu ngắn hạn, nhưng danh mục cụ thể, quy tắc mua bán và rủi ro không hoàn toàn giống nhau. SGOV thì giao dịch qua ETF trên sàn chứng khoán, nhà đầu tư có thể mua bán theo phần, không cần quản lý từng trái phiếu kho bạc về thời gian đáo hạn và thay đổi danh mục, cái giá phải trả là giá trị ròng của quỹ vẫn sẽ dao động theo sự thay đổi của thị trường, lợi nhuận cũng không được đảm bảo cố định. Việc chọn loại ETF này về bản chất là sử dụng lợi nhuận biến động theo thị trường để đổi lấy sự tiện lợi trong giao dịch và quản lý danh mục.
II. Tại sao khi Cục Dự trữ Liên bang tăng lãi suất, giá trị ròng của SGOV lại không giảm nhiều?
Giá trị ròng của SGOV tương đối ổn định, chủ yếu là do thời gian nắm giữ rất ngắn. Thời gian nắm giữ càng ngắn, khi lãi suất thị trường tăng lên, giá trái phiếu hiện có thường chịu tác động nhỏ hơn. Giá trái phiếu và lãi suất thị trường thường có mối quan hệ nghịch đảo, nhưng giá giảm bao nhiêu không chỉ phụ thuộc vào mức tăng lãi suất mà còn phụ thuộc vào thời gian nắm giữ của trái phiếu. Dòng tiền của trái phiếu dài hạn thường phân bổ trong thời gian dài hơn, nhạy cảm hơn với sự thay đổi lãi suất. Trái phiếu kho bạc ngắn hạn sẽ đáo hạn nhanh chóng, giá của chúng phản ứng với sự thay đổi lãi suất thì nhỏ hơn nhiều.
Lấy ETF trái phiếu chính phủ dài hạn TLT làm ví dụ, thời gian hiệu quả của nó khoảng 16 đến 17 năm. Theo phân tích của Yahoo Finance vào tháng 9 năm 2026, trong các điều kiện khác không thay đổi, nếu lợi suất trái phiếu dài hạn tăng 1 điểm phần trăm, giá TLT có thể giảm khoảng 16%. Ngược lại, thời gian hiệu quả của SGOV khoảng 0.09 năm. Giả sử lãi suất thị trường tăng 1 điểm phần trăm, theo ước tính thời gian, tác động đến giá của SGOV chỉ khoảng 0.09%. Đây chỉ là ước tính gần đúng để đo lường mức độ nhạy cảm với lãi suất, không đại diện cho giá trị ròng thực tế của quỹ nhất định sẽ thay đổi theo mức độ này.
Tác động của thời gian nắm giữ có thể hiểu từ dòng tiền của trái phiếu. Vốn gốc của trái phiếu dài hạn thường phải chờ đến hàng chục năm sau mới được hoàn trả, nhà đầu tư còn phải chờ đợi thu nhập lãi suất trong thời gian đó. Khi lãi suất thị trường tăng lên, các dòng tiền tương lai này cần được tính toán lại giá trị hiện tại theo tỷ lệ chiết khấu cao hơn, các dòng tiền càng xa hiện tại, tác động chiết khấu thường càng lớn, do đó giá trái phiếu dài hạn sẽ giảm rõ rệt. Trái phiếu kho bạc mà SGOV nắm giữ sẽ lần lượt đáo hạn trong vài tháng, quỹ có thể nhanh chóng thu hồi vốn gốc, sau đó mua trái phiếu mới theo lãi suất thị trường tại thời điểm đó. Mặc dù danh mục hiện có vẫn sẽ chịu ảnh hưởng của sự thay đổi lãi suất, nhưng phạm vi ảnh hưởng hạn chế, và quỹ có thể nhanh chóng cập nhật danh mục. Ngược lại, trái phiếu dài hạn mà ETF nắm giữ có thời gian dài hơn, trái phiếu có lợi suất thấp hiện có không thể nhanh chóng đáo hạn để thay thế, thị trường chỉ có thể điều chỉnh lợi suất của chúng thông qua việc giảm giá.
Hiệu suất thị trường năm 2022 có thể minh họa rõ hơn sự khác biệt giữa hai loại. Năm đó, Cục Dự trữ Liên bang đã nhanh chóng nâng lãi suất chính sách từ gần 0 lên trên 4%, tổng lợi nhuận của ETF trái phiếu dài hạn TLT trong cả năm là -31.41%. Tổng lợi nhuận trong cả năm của SGOV, BIL và SHV lần lượt là 1.58%, 1.38% và 0.94%, đều là giá trị dương.
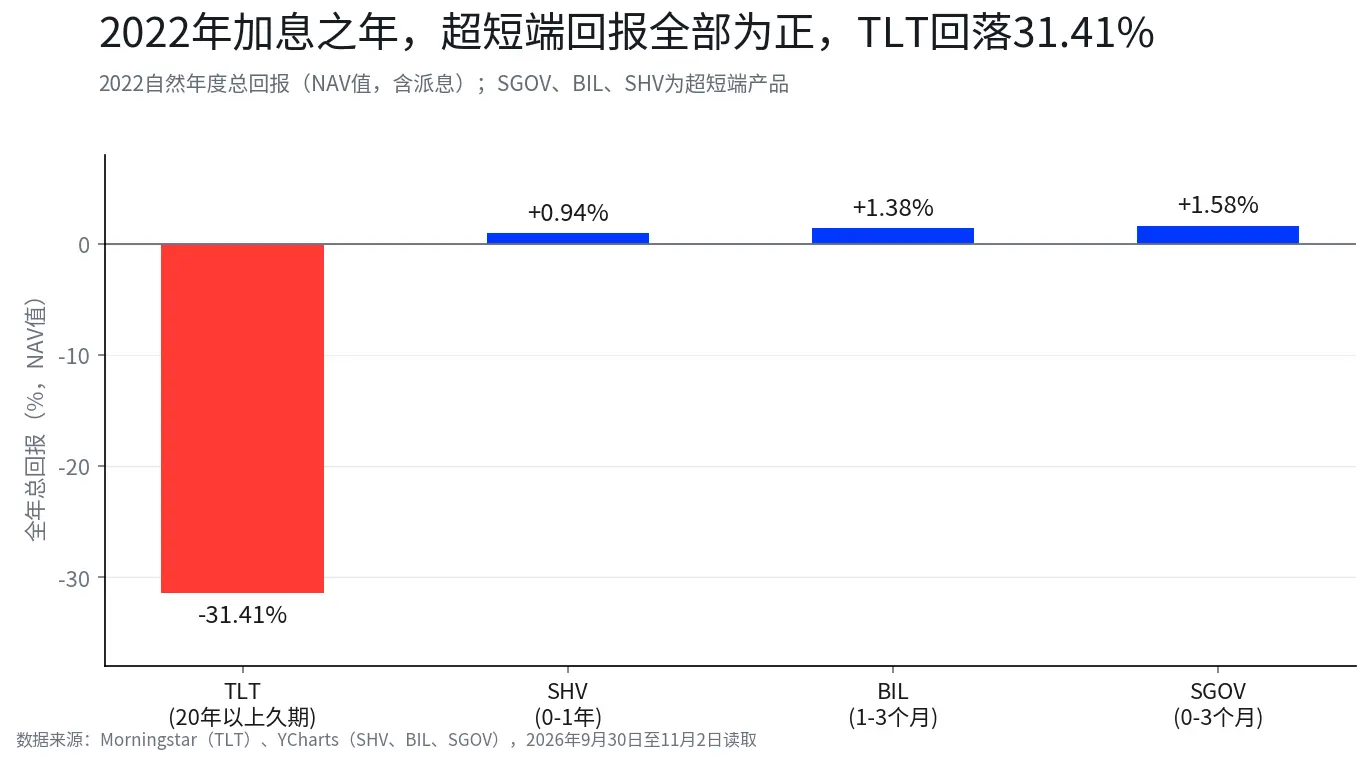
Dữ liệu là tổng lợi nhuận trong năm 2022 (giá trị NAV, bao gồm cổ tức). SGOV, BIL, SHV là sản phẩm trái phiếu ngắn hạn, TLT là ETF trái phiếu chính phủ dài hạn với thời gian trên 20 năm.
Tuy nhiên, thời gian nắm giữ ngắn không có nghĩa là giá trị ròng hoàn toàn không có biến động. SHV đã ghi nhận tổng lợi nhuận -0.10% vào năm 2021, điều này cho thấy trong những năm lãi suất gần 0 và lợi suất có sự thay đổi, ETF trái phiếu ngắn hạn cũng có thể xuất hiện lợi nhuận gần bằng 0 hoặc thậm chí âm nhẹ. Biến động giá trị ròng phụ thuộc vào tốc độ và mức độ thay đổi của lợi suất, nhưng do thời gian nắm giữ rất ngắn, tác động đến giá thường tương đối hạn chế. Với thời gian hiệu quả khoảng 0.09 năm của SGOV, trong các điều kiện khác không thay đổi, tác động đến giá tương ứng với việc lợi suất tăng 1 điểm phần trăm khoảng 0.09%. Đây chính là sự khác biệt chính giữa ETF trái phiếu ngắn hạn và ETF trái phiếu dài hạn. Giá rủi ro của loại trước thường nhỏ hơn, nhưng không có nghĩa là không có rủi ro giá.
Dữ liệu năm 2022 cũng không thể suy ra rằng ETF trái phiếu ngắn hạn có thể đạt được lợi nhuận dương trong bất kỳ môi trường tăng lãi suất nào. Nó cho thấy rằng thời gian nắm giữ ngắn rõ ràng giảm thiểu tổn thất giá do lãi suất tăng. Trong năm đó, lợi suất trái phiếu ngắn hạn đã dần dần tăng lên khi Cục Dự trữ Liên bang tiếp tục tăng lãi suất, quỹ có thể đầu tư số tiền đáo hạn vào trái phiếu mới có lợi suất cao hơn, thu nhập lãi suất tăng thêm giúp bù đắp cho biến động giá hạn chế. Sau đó, SGOV có tổng lợi nhuận hàng năm lần lượt khoảng 5.12% và 5.27% trong năm 2023 và 2024,Giải thích thêm rằng lợi nhuận của loại sản phẩm này chủ yếu đến từ lãi suất tích lũy liên tục.,Đóng góp cho sự tăng giá trị ròng tương đối hạn chế。
III. Lợi nhuận của SGOV đến từ đâu? Câu trả lời là tái đầu tư sau khi đáo hạn
Lợi nhuận của SGOV chủ yếu đến từ lãi suất phát sinh từ trái phiếu kho bạc cơ sở, cũng như lợi nhuận thu được từ việc quỹ tái đầu tư vốn gốc sau khi đáo hạn vào trái phiếu mới. Do thời gian nắm giữ trái phiếu rất ngắn, quỹ sẽ liên tục thu hồi vốn gốc khi đáo hạn, sau đó mua trái phiếu chính phủ ngắn hạn mới theo lãi suất thị trường tại thời điểm đó. Bộ Tài chính Hoa Kỳ sẽ định kỳ tổ chức đấu giá trái phiếu kho bạc có thời gian từ vài tuần đến nửa năm, quỹ có thể tham gia đấu giá thị trường sơ cấp, cũng có thể mua trên thị trường thứ cấp theo giá và lợi suất thị trường tại thời điểm đó. Lợi suất trái phiếu ngắn hạn được xác định bởi cung cầu vốn trên thị trường và kỳ vọng lãi suất, việc Cục Dự trữ Liên bang điều chỉnh lãi suất chính sách sẽ ảnh hưởng đến thị trường ngắn hạn, nhưng lợi suất thị trường không nhất thiết phải chờ đến khi Cục Dự trữ Liên bang hành động chính thức mới thay đổi.
Giả sử lợi suất trái phiếu ngắn hạn từ 3% tăng lên 4%, khi các trái phiếu hiện có lần lượt đáo hạn, quỹ sẽ có cơ hội đầu tư vốn thu hồi vào trái phiếu mới có lợi suất cao hơn, mức lợi nhuận tổng thể của danh mục cũng sẽ dần dần tiến gần đến lãi suất thị trường mới. Quá trình này sẽ không hoàn thành trong một ngày, mà sẽ diễn ra dần dần khi các trái phiếu trong danh mục đáo hạn và quỹ liên tục mua trái phiếu mới. SGOV chủ yếu nắm giữ trái phiếu kho bạc có thời gian từ 0 đến 3 tháng, do đó tốc độ cập nhật danh mục khá nhanh, sự thay đổi lãi suất thị trường thường có thể phản ánh vào lợi nhuận của danh mục trong khoảng thời gian tương đối ngắn.
Có thể hiểu quá trình này bằng một ví dụ đơn giản. Giả sử lợi suất của danh mục hiện tại của quỹ là 3%, sau khi lãi suất thị trường tăng lên, lợi suất của trái phiếu kho bạc mới mua đạt 4%. Khi các trái phiếu hiện có lần lượt đáo hạn, quỹ sẽ đầu tư vốn vào trái phiếu mới, lợi suất của danh mục sẽ dần dần tiến gần từ 3% đến 4%. Tốc độ tăng cụ thể phụ thuộc vào phân bố thời gian đáo hạn của trái phiếu hiện có, tỷ lệ thay đổi thực tế và sự thay đổi của lợi suất thị trường, không phải mỗi khi hoàn thành một tỷ lệ cố định của việc thay đổi danh mục, lợi suất của danh mục sẽ nhất định tăng theo tỷ lệ tương ứng.
Điều này khác với cơ chế lợi nhuận của trái phiếu có lãi suất cố định dài hạn. Khi mua trái phiếu dài hạn, lãi suất cơ bản đã được xác định, ngay cả khi lãi suất thị trường sau đó tăng lên, trái phiếu hiện có cũng không tự động nhận được lãi suất cao hơn. Nếu nhà đầu tư muốn chuyển sang trái phiếu mới có lợi suất cao hơn, họ cần bán trái phiếu hiện có, nhưng khi lãi suất thị trường tăng lên, giá của trái phiếu cũ thường đã giảm. Thời gian nắm giữ của SGOV ngắn, vòng quay vốn nhanh, có thể điều chỉnh lợi suất danh mục thông qua việc liên tục mua trái phiếu mới, do đó dễ dàng theo dõi sự thay đổi của lãi suất thị trường ngắn hạn.
Nhìn tổng thể lợi nhuận của SGOV trong vài năm qua, có thể thấy ảnh hưởng của các môi trường lãi suất khác nhau đến mức lợi nhuận. Năm 2022, trong giai đoạn đầu của việc tăng lãi suất, lợi suất trái phiếu ngắn hạn đã dần dần tăng lên, tổng lợi nhuận của SGOV trong cả năm là 1.58%. Trong năm 2023 đến 2024, lãi suất chính sách ở mức cao, lợi suất trái phiếu ngắn hạn duy trì ở mức cao, tổng lợi nhuận hàng năm của SGOV lần lượt khoảng 5.12% và 5.27%. Sau khi tăng lãi suất trở lại vào tháng 9 năm 2026, lãi suất ngắn hạn lại tăng cao, lợi nhuận của SGOV trong năm là 3.04% (tính đến ngày 29 tháng 10). Những dữ liệu này phản ánh rằng mức lợi nhuận của SGOV có liên quan chặt chẽ đến lãi suất thị trường trái phiếu ngắn hạn. Trong giai đoạn đầu tăng lãi suất, lợi suất cần thời gian để dần dần truyền tải đến danh mục nắm giữ của quỹ. Khi lãi suất duy trì ở mức cao, quỹ có thể liên tục nhận được thu nhập lãi suất cao. Khi lãi suất thị trường thay đổi lần nữa, lợi nhuận của quỹ cũng sẽ được điều chỉnh theo sự cập nhật của danh mục. 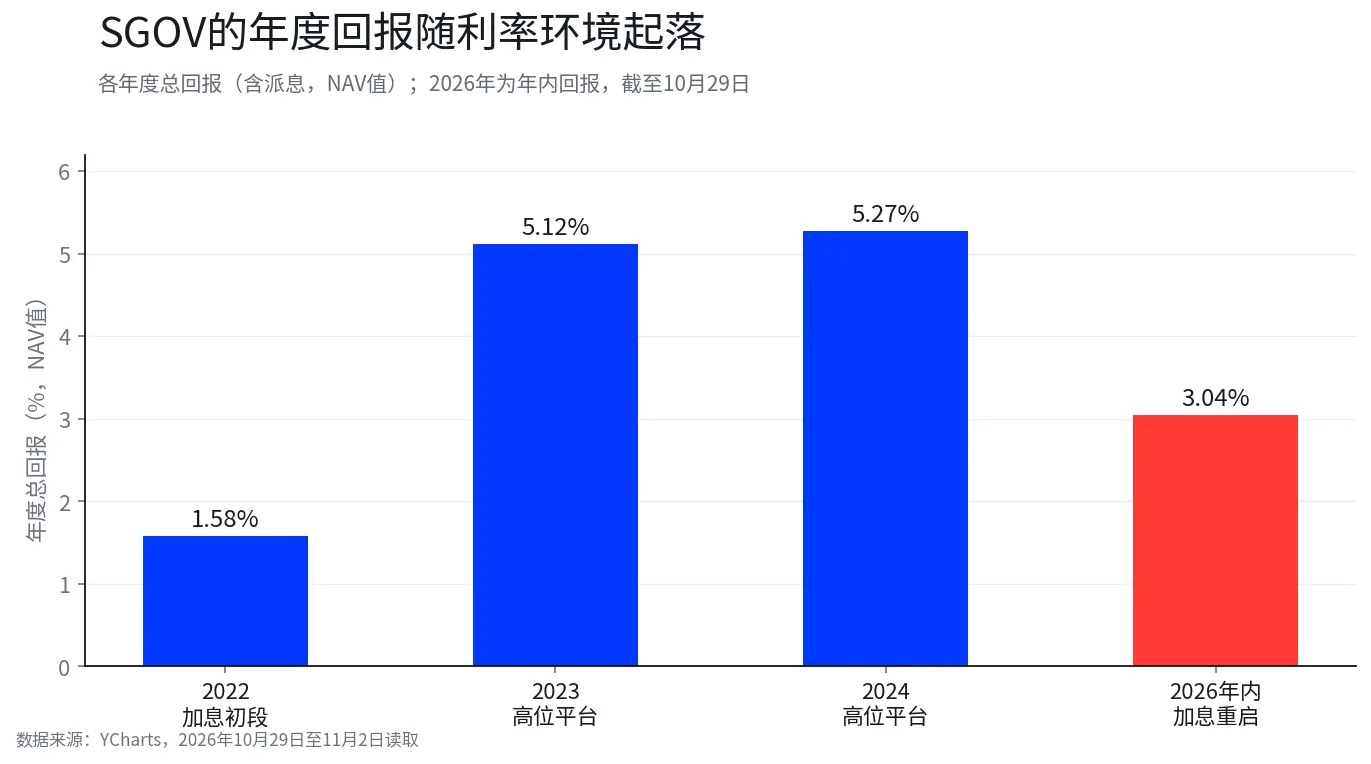
Dữ liệu là tổng lợi nhuận hàng năm của SGOV (bao gồm cổ tức, giá trị NAV), năm 2026 là lợi nhuận trong năm, tính đến ngày 29 tháng 10. Năm 2022 là năm tăng lãi suất, năm 2023 đến 2024 lãi suất chính sách ở mức cao, tháng 9 năm 2026 tăng lãi suất trở lại.
Tuy nhiên, việc chi trả cổ tức của SGOV sẽ không ngay lập tức và tỷ lệ tương ứng tăng lên với mỗi lần tăng lãi suất của Cục Dự trữ Liên bang Mỹ. Lợi suất trái phiếu ngắn hạn cũng sẽ bị ảnh hưởng bởi cung cầu thị trường, kỳ vọng lãi suất trong tương lai và tình hình tài chính, thị trường đôi khi sẽ điều chỉnh lợi suất trái phiếu ngắn hạn trước khi Cục Dự trữ Liên bang chính thức tăng lãi suất. Tốc độ cập nhật danh mục đầu tư của quỹ và chi phí quản lý cũng sẽ ảnh hưởng đến lợi nhuận cuối cùng. Do đó, để đánh giá mức lợi nhuận hiện tại và tương lai của SGOV, không chỉ cần xem Cục Dự trữ Liên bang có tăng lãi suất hay không, mà còn phải quan sát lợi suất thị trường trái phiếu ngắn hạn cũng như việc chi trả cổ tức thực tế của quỹ trong tương lai.
Tính đến ngày 29 tháng 10 năm 2026, lợi suất SEC 30 ngày của SGOV là 3.79%, tỷ lệ chi trả cổ tức lăn 12 tháng gần nhất là 3.64%, chênh lệch giữa hai chỉ số này khoảng 0.15 điểm phần trăm. Cách tính của hai chỉ số này khác nhau, không thể trực tiếp so sánh như cùng một lợi suất. Lợi suất SEC 30 ngày được tính toán dựa trên thu nhập từ danh mục đầu tư gần đây và được annual hóa, chủ yếu phản ánh mức lợi nhuận gần đây của quỹ. Tỷ lệ chi trả cổ tức lăn 12 tháng gần nhất được tính toán dựa trên thu nhập thực tế đã phân phối trong năm qua, bao gồm cả việc chi trả trong các môi trường lãi suất khác nhau trước đó. Do trong năm qua có thể bao gồm các phân phối trong thời kỳ lãi suất thấp, nếu lãi suất ngắn hạn hiện tại duy trì ở mức cao, với việc các tháng trước có chi trả thấp dần dần rút khỏi khoảng thống kê lăn, tỷ lệ chi trả cổ tức lăn 12 tháng có cơ hội gần gũi hơn với mức lợi nhuận gần đây. Nhưng điều này không có nghĩa là hai chỉ số cuối cùng sẽ bằng nhau, vì cách tính và phạm vi thống kê của chúng không giống nhau.
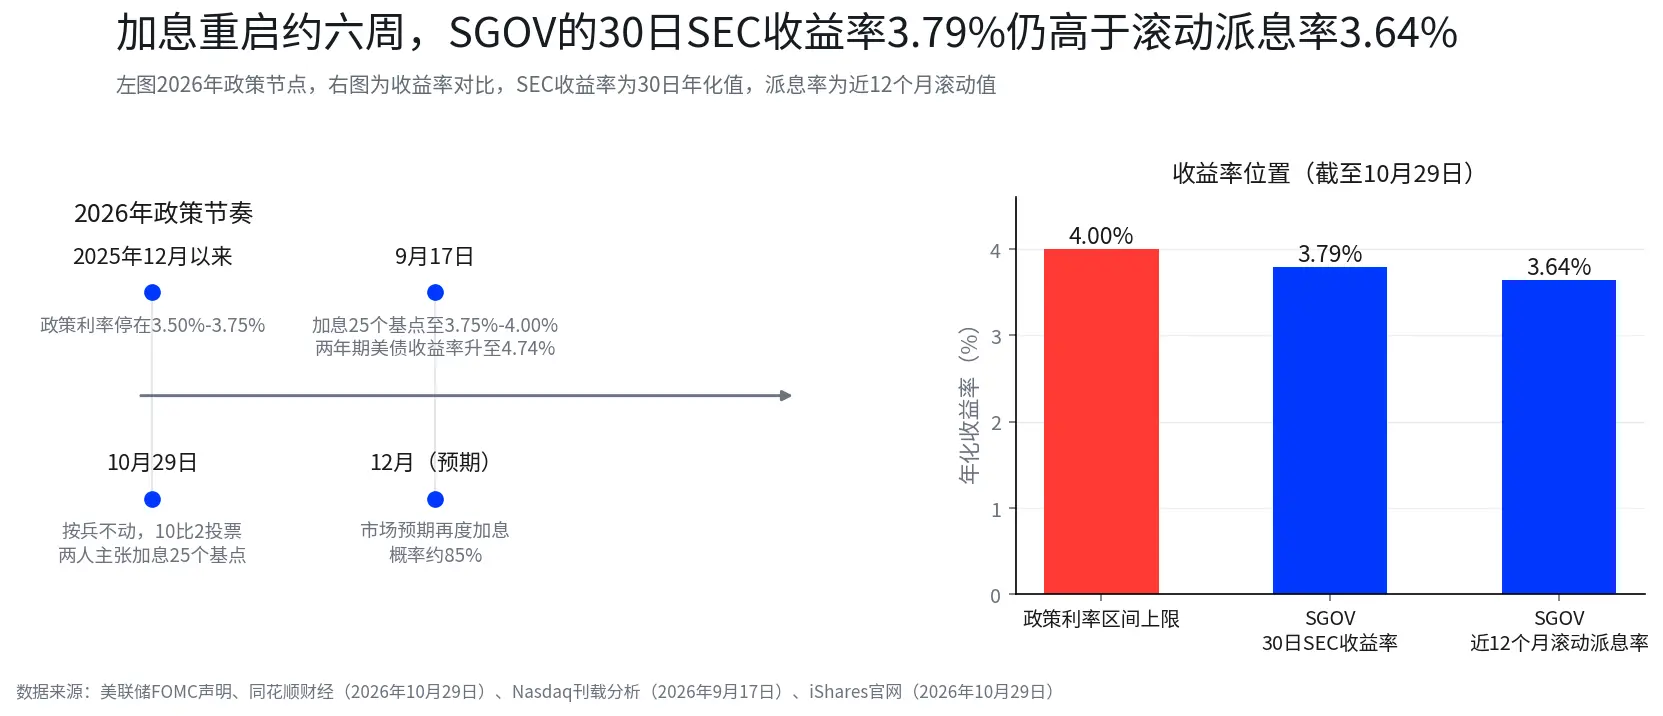
Hình bên trái là các điểm thay đổi lãi suất chính sách năm 2026. Hình bên phải là dữ liệu lợi suất SGOV, tính đến ngày 29 tháng 10 năm 2026. Lợi suất SEC 30 ngày là chỉ số annual hóa, tỷ lệ chi trả cổ tức lăn 12 tháng được tính toán theo phân phối trong 12 tháng qua, hai tiêu chuẩn tính toán khác nhau, không thể trực tiếp xem như cùng một lợi suất.
Đối với nhà đầu tư, điều đáng theo dõi nhất là liệu lợi suất trái phiếu ngắn hạn có thay đổi hay không, và liệu sự thay đổi này có dần dần phản ánh vào các khoản chi trả cổ tức hàng tháng của SGOV hay không. Sự thay đổi giá trị ròng vào ngày Cục Dự trữ Liên bang công bố tăng lãi suất không thể trực tiếp cho thấy quỹ sẽ thu được bao nhiêu lợi nhuận trong tương lai. Lợi suất thị trường ngắn hạn và chi trả thực tế mới là những chỉ số có giá trị tham khảo hơn.
IV. Giá trị ròng giảm sau khi chi trả cổ tức có phải là thua lỗ không?
Không phải. Việc điều chỉnh giá trị ròng sau khi chi trả cổ tức là sự thay đổi bình thường do quỹ phân phối lợi nhuận tích lũy cho các nhà đầu tư. Trong chu kỳ chi trả cổ tức, lợi nhuận phát sinh từ trái phiếu cơ sở dần được tính vào tài sản của quỹ. Đến ngày phân phối, quỹ sẽ phát hành phần lợi nhuận tích lũy dưới dạng tiền mặt cho các nhà đầu tư, giá trị ròng của quỹ cũng sẽ được điều chỉnh tương ứng. Tiền mặt mà nhà đầu tư nhận được tương ứng với phần giá trị ròng đã giảm, vì vậy nếu chỉ nhìn vào đường cong giá, rất dễ nhầm lẫn việc điều chỉnh bình thường này với thua lỗ đầu tư.
Lấy mức lợi suất annual hóa 3.79% làm ví dụ, chia đơn giản cho 12, lợi nhuận hàng tháng tương ứng khoảng 0.32%. Điều này có nghĩa là, nếu nắm giữ 10,000 USD SGOV, theo mức lợi suất này, lợi nhuận trước thuế hàng tháng tương ứng khoảng 31.6 USD. Sau khi chi trả cổ tức, giá trị ròng của quỹ sẽ được điều chỉnh tương ứng, giá trị tài sản quỹ mà nhà đầu tư nắm giữ sẽ giảm đi bao nhiêu, tài khoản sẽ nhận được phân phối tiền mặt tương ứng. Cần lưu ý rằng, đây chỉ là để giúp hiểu rõ quy mô lợi nhuận, số tiền chi trả thực tế được quỹ xác định dựa trên lợi nhuận từ danh mục đầu tư hiện tại và kế hoạch phân phối, không đảm bảo mỗi tháng đều giống nhau.
Khi đánh giá SGOV, BIL và SHV, nên xem tổng lợi nhuận bao gồm cả chi trả cổ tức, việc chỉ so sánh giá mua và giá trị ròng hiện tại dễ dẫn đến hiểu lầm. Tổng lợi nhuận bao gồm sự thay đổi giá trị ròng và chi trả cổ tức, nếu chọn tái đầu tư chi trả cổ tức, cũng cần đưa lợi nhuận phát sinh từ tái đầu tư vào tính toán. Đối với các sản phẩm phân phối lợi nhuận hàng tháng, nhà đầu tư có thể tự quyết định có tiếp tục mua thêm hay không sau khi nhận được chi trả cổ tức. Nếu chọn tái đầu tư, lợi nhuận sau này cũng sẽ bị ảnh hưởng bởi lãi suất thị trường và giá mua tại thời điểm tái đầu tư. Đường biểu đồ giá trị ròng xuất hiện sự thay đổi hình răng cưa theo chu kỳ không có nghĩa là quỹ đã xảy ra thua lỗ thực tế mỗi tháng.
Thuế cũng là yếu tố cần xem xét trước khi nắm giữ. Đối với cư dân thuế Mỹ, việc phân phối của ETF trái phiếu ngắn hạn thường cần phải khai báo theo quy định thuế tương ứng, phân loại thuế cụ thể và cách xử lý thuế tiểu bang và địa phương phụ thuộc vào cấu trúc phân phối hàng năm của quỹ và vị trí của nhà đầu tư. Cư dân không phải thuế Mỹ cần phải xem xét tình trạng thuế của mình và các quy định áp dụng. Do đó, tỷ lệ lợi suất hiển thị trên trang sản phẩm là chỉ số trước thuế, lợi nhuận thực tế có thể khác nhau tùy thuộc vào tình trạng thuế của nhà đầu tư.
V. Hiện tại có nên chú ý đến SGOV không? Tập trung vào mục đích sử dụng vốn và lãi suất ngắn hạn
SGOV phù hợp để tạm thời giữ đô la, kiếm lãi suất trái phiếu ngắn hạn, không phù hợp để khóa lãi suất hoặc đánh cược vào chênh lệch giá trái phiếu do giảm lãi suất.
Trước tiên, hãy làm rõ hai điều: tiền sẽ sử dụng khi nào, và lợi suất hiện tại là bao nhiêu. Tính đến ngày 29 tháng 10 năm 2026, lợi suất SEC 30 ngày của SGOV là 3.79%, tỷ lệ chi trả cổ tức lăn 12 tháng là 3.64%. 3.79% có thể được sử dụng để quan sát mức lợi suất gần đây, nhưng không phải là lợi nhuận cố định được khóa lại sau khi mua. Theo cách tính annual hóa này, 10,000 USD một năm trước thuế khoảng 379 USD, thực tế sẽ thay đổi theo lãi suất ngắn hạn, lợi nhuận từ danh mục đầu tư và chi phí. Nếu lãi suất ngắn hạn duy trì ở mức hiện tại, chi trả cổ tức trong tương lai có thể giữ ở mức tương tự; nếu lãi suất tiếp tục tăng, lợi suất có thể dần dần tăng lên sau khi trái phiếu cũ đáo hạn và được thay thế bằng trái phiếu mới; nếu Cục Dự trữ Liên bang chuyển sang giảm lãi suất, lợi suất trái phiếu mới sẽ giảm, chi trả hàng tháng cũng có thể dần dần giảm.
So với các công cụ tiền mặt đô la phổ biến, vị trí của SGOV là khác biệt. Tiền gửi ngân hàng có thể khóa lãi suất trong thời gian đã thỏa thuận, nhưng việc rút tiền trước có thể bị hạn chế, lãi suất do ngân hàng báo giá, không nhất thiết phải theo kịp thị trường ngắn hạn kịp thời. Quỹ tiền tệ có thể bao gồm trái phiếu ngắn hạn, thỏa thuận mua lại, v.v., cơ chế lợi nhuận tương tự như ETF trái phiếu ngắn hạn, nhưng cấu trúc tài sản, cách thức phát hành và rút tiền cũng như rủi ro cần xem xét theo từng sản phẩm cụ thể. Nắm giữ trái phiếu kho bạc trực tiếp, khi mua có thể xác định rõ số tiền thanh toán khi đáo hạn, nắm giữ đến đáo hạn có thể nhận được lợi nhuận tương ứng, nhưng cần tự tham gia đấu giá hoặc giao dịch trên thị trường thứ cấp, và sắp xếp tái đầu tư khi đáo hạn. SGOV giao cho quản lý quỹ việc nắm giữ và thay đổi một rổ trái phiếu ngắn hạn, nhà đầu tư có thể giao dịch trên sàn chứng khoán theo thời gian thực, không cần quản lý từng trái phiếu đến hạn; cái giá phải trả là giá trị ròng dao động theo thị trường, chi trả cũng không cố định. Nó cung cấp lợi suất trái phiếu ngắn hạn và sự tiện lợi trong giao dịch, không phải là một khoản tiền gửi có thời hạn và lãi suất cố định.
Vì vậy, từ đặc điểm sản phẩm, SGOV có sự biến động giá trị ròng nhỏ, lợi suất dao động theo lãi suất ngắn hạn, có thể giao dịch trên sàn chứng khoán, thường được sử dụng cho quản lý tiền mặt đô la. Nếu vốn có thể được sử dụng trong vài tháng tới, hoặc muốn giữ tính linh hoạt cao, sản phẩm này có thể là một trong những lựa chọn cho quản lý tiền mặt. Nhưng nếu vốn có thể được giữ lâu dài, muốn khóa lợi suất cao hiện tại và thu được lợi nhuận vốn từ việc tăng giá trái phiếu khi giảm lãi suất trong tương lai, cần xem xét các công cụ trái phiếu có kỳ hạn dài hơn. Thời gian nắm giữ của SGOV rất ngắn, sau khi giảm lãi suất, vốn gốc sẽ nhanh chóng được đầu tư vào trái phiếu mới có lợi suất thấp hơn, chi trả cũng sẽ giảm theo; kỳ hạn ngắn cũng rất khó để có được sự tăng giá rõ rệt như trái phiếu dài hạn trong chu kỳ giảm lãi suất.
Ba chỉ số ảnh hưởng đến lợi suất của các sản phẩm này. Lợi suất SEC 30 ngày, xem liệu lợi nhuận từ danh mục đầu tư gần đây có bắt đầu giảm hay không; số tiền chi trả thực tế hàng tháng, xem sự thay đổi lợi nhuận có đã truyền dẫn đến phân phối tiền mặt hay không; lợi suất trái phiếu kho bạc Mỹ từ 1 đến 3 tháng, xem hướng lãi suất thị trường ngắn hạn. Nếu lợi suất ngắn hạn tiếp tục giảm, lợi suất SEC và chi trả hàng tháng cũng sẽ giảm theo, cần phải so sánh lại lợi suất sau thuế của SGOV với các công cụ quản lý tiền mặt khác, chỉ nhìn vào tỷ lệ lợi suất trên trang sản phẩm là không đủ.
Khi nào cần đánh giá lại? Nếu lợi suất thị trường ngắn hạn tiếp tục giảm và đã phản ánh vào lợi suất SEC và chi trả hàng tháng, điều này cho thấy thu nhập tiền mặt trong tương lai có thể giảm; mục đích sử dụng vốn đã thay đổi, chẳng hạn như ban đầu chỉ là tạm thời giữ, sau đó quyết định đầu tư lâu dài, cần phải xem xét lại kỳ hạn và cấu trúc lợi nhuận; nếu lợi suất sau thuế của SGOV so với tiền gửi ngân hàng, quỹ tiền tệ hoặc các công cụ tiền mặt khác rõ ràng không có lợi thế, cũng đáng để so sánh lại. Kiểm tra định kỳ những chỉ số này sẽ hữu ích hơn là đoán xem Cục Dự trữ Liên bang sẽ quyết định như thế nào trong mỗi cuộc họp.
Rủi ro cũng cần được làm rõ: lạm phát liên tục cao hơn lợi suất sản phẩm, lợi nhuận thực tế sau khi trừ lạm phát có thể là âm; trong một số thời điểm thị trường thanh khoản căng thẳng, giá giao dịch ETF có thể tạm thời thấp hơn giá trị ròng, lúc này việc bán ra có thể phát sinh chi phí bổ sung; SGOV không phải là tiền gửi ngân hàng, không đảm bảo vốn gốc hoặc lợi suất cố định. Rủi ro lãi suất của nó thường thấp hơn ETF trái phiếu dài hạn, nhưng vẫn có rủi ro về giá thị trường, lãi suất, thanh khoản và thuế.
Tổng thể, giá trị của SGOV là giúp đồng đô la tạm thời nhàn rỗi có được thu nhập gắn liền với lãi suất thị trường trái phiếu ngắn hạn, không phải là kiếm chênh lệch giá trái phiếu trong một đợt giảm lãi suất. Trong giai đoạn tăng lãi suất, nó dần dần nâng cao lợi suất thông qua tái đầu tư khi đáo hạn; trong giai đoạn giảm lãi suất, lợi suất trái phiếu mới sẽ giảm, chi trả cũng sẽ điều chỉnh. Trước khi mua, hãy làm rõ mục đích sử dụng vốn, trong thời gian nắm giữ, kết hợp lợi suất ngắn hạn, lợi suất SEC và chi trả thực tế để đánh giá xem có nên tiếp tục nắm giữ hay không. Điều thực sự đáng để bỏ công sức không phải là đoán đúng cuộc họp tiếp theo của Cục Dự trữ Liên bang, mà là đánh giá xem lợi suất hiện tại có còn đáng để nắm giữ hay không.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết chỉ nhằm mục đích cung cấp thông tin chung và bình luận thị trường, dựa trên tài liệu công khai tính đến thời điểm được đề cập trong bài viết, dữ liệu thị trường liên quan, kỳ vọng và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết này không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, lời mời, mời gọi hoặc khuyến nghị đối với bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất trong quá khứ và xu hướng thị trường trước đó không đại diện hoặc đảm bảo kết quả trong tương lai. Nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết.
 Cảnh báo rủi ro Cảnh báo rủi ro