BIT CCO Cynthia Wu phân tích những điểm đau trong ngành tài sản số: Mua được chỉ là khởi đầu, có thể giữ gìn tốt mới là sức cạnh tranh
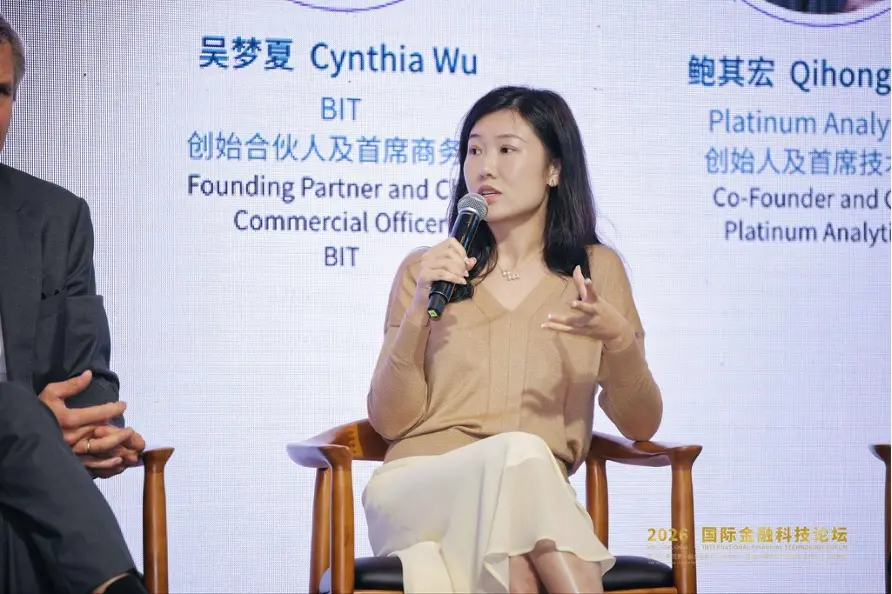
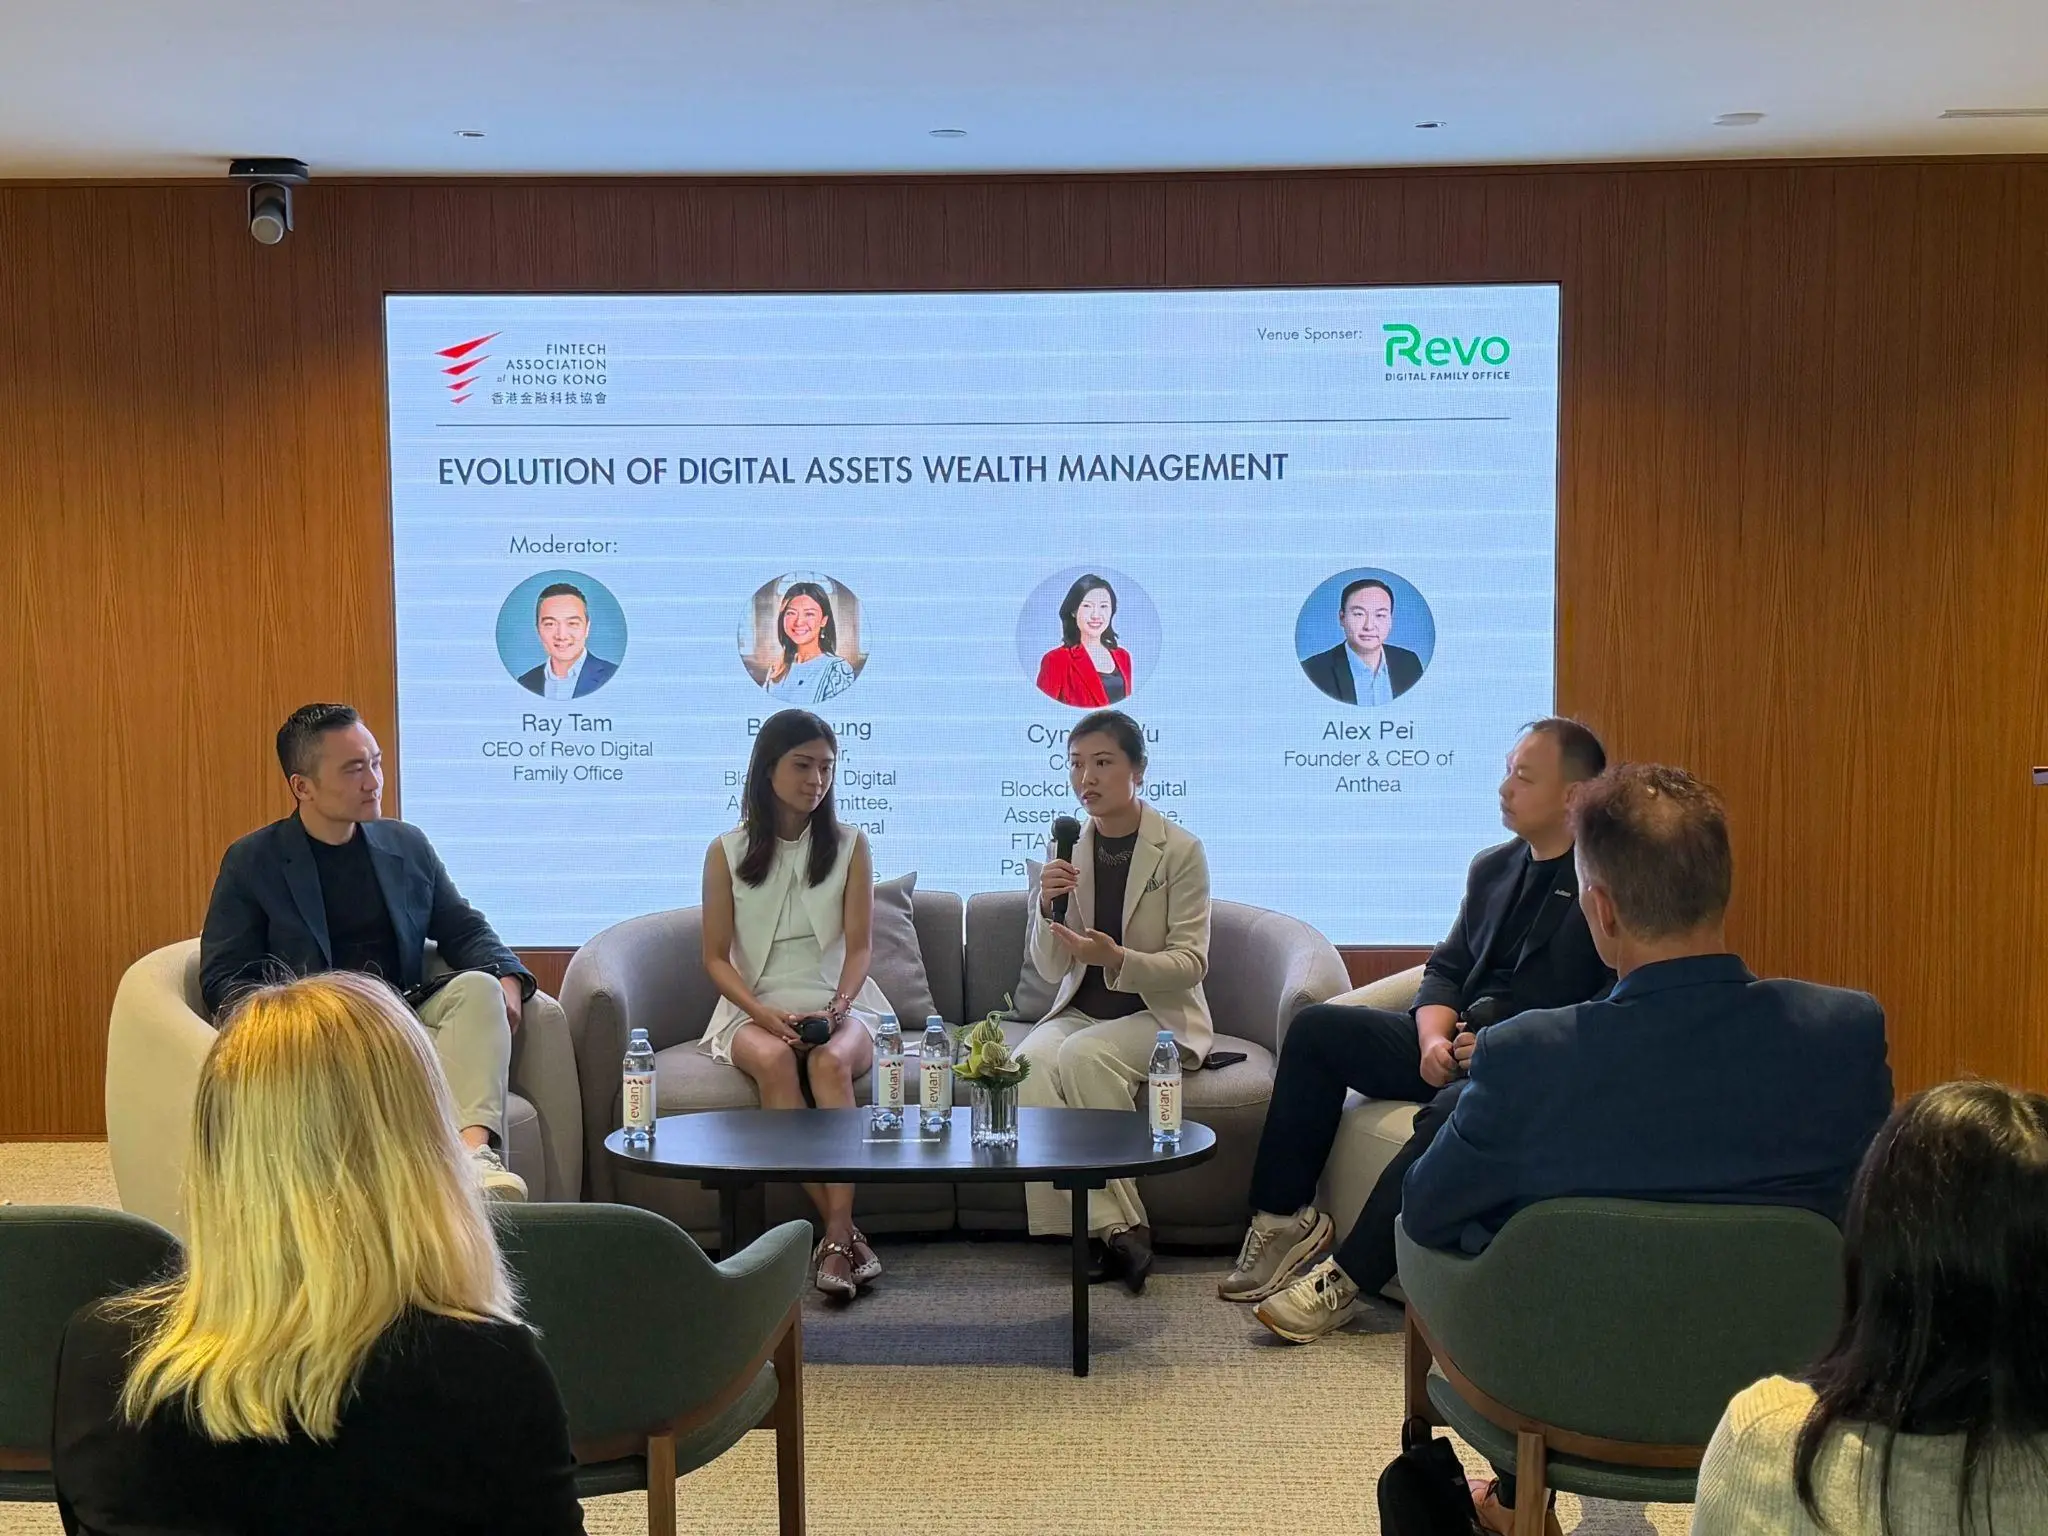
Ngày 3 tháng 11 năm 2026, Hiệp hội Công nghệ Tài chính Hồng Kông (FTAHK) đã tổ chức một sự kiện bàn tròn với chủ đề "Sự tiến hóa của Quản lý Tài sản Tài chính Kỹ thuật số" tại Raffles Family Office ở trung tâm Hồng Kông. Cynthia Wu, đồng sáng lập và Giám đốc Kinh doanh (CCO) của BIT, đồng Chủ tịch Ủy ban Blockchain và Tài sản Kỹ thuật số của FTAHK, đã được mời tham dự và trao đổi cùng Belle Leung, người đứng đầu khu vực Châu Á Thái Bình Dương của Xapo Bank, và Alex Pei, người sáng lập và Giám đốc điều hành của Anthea.
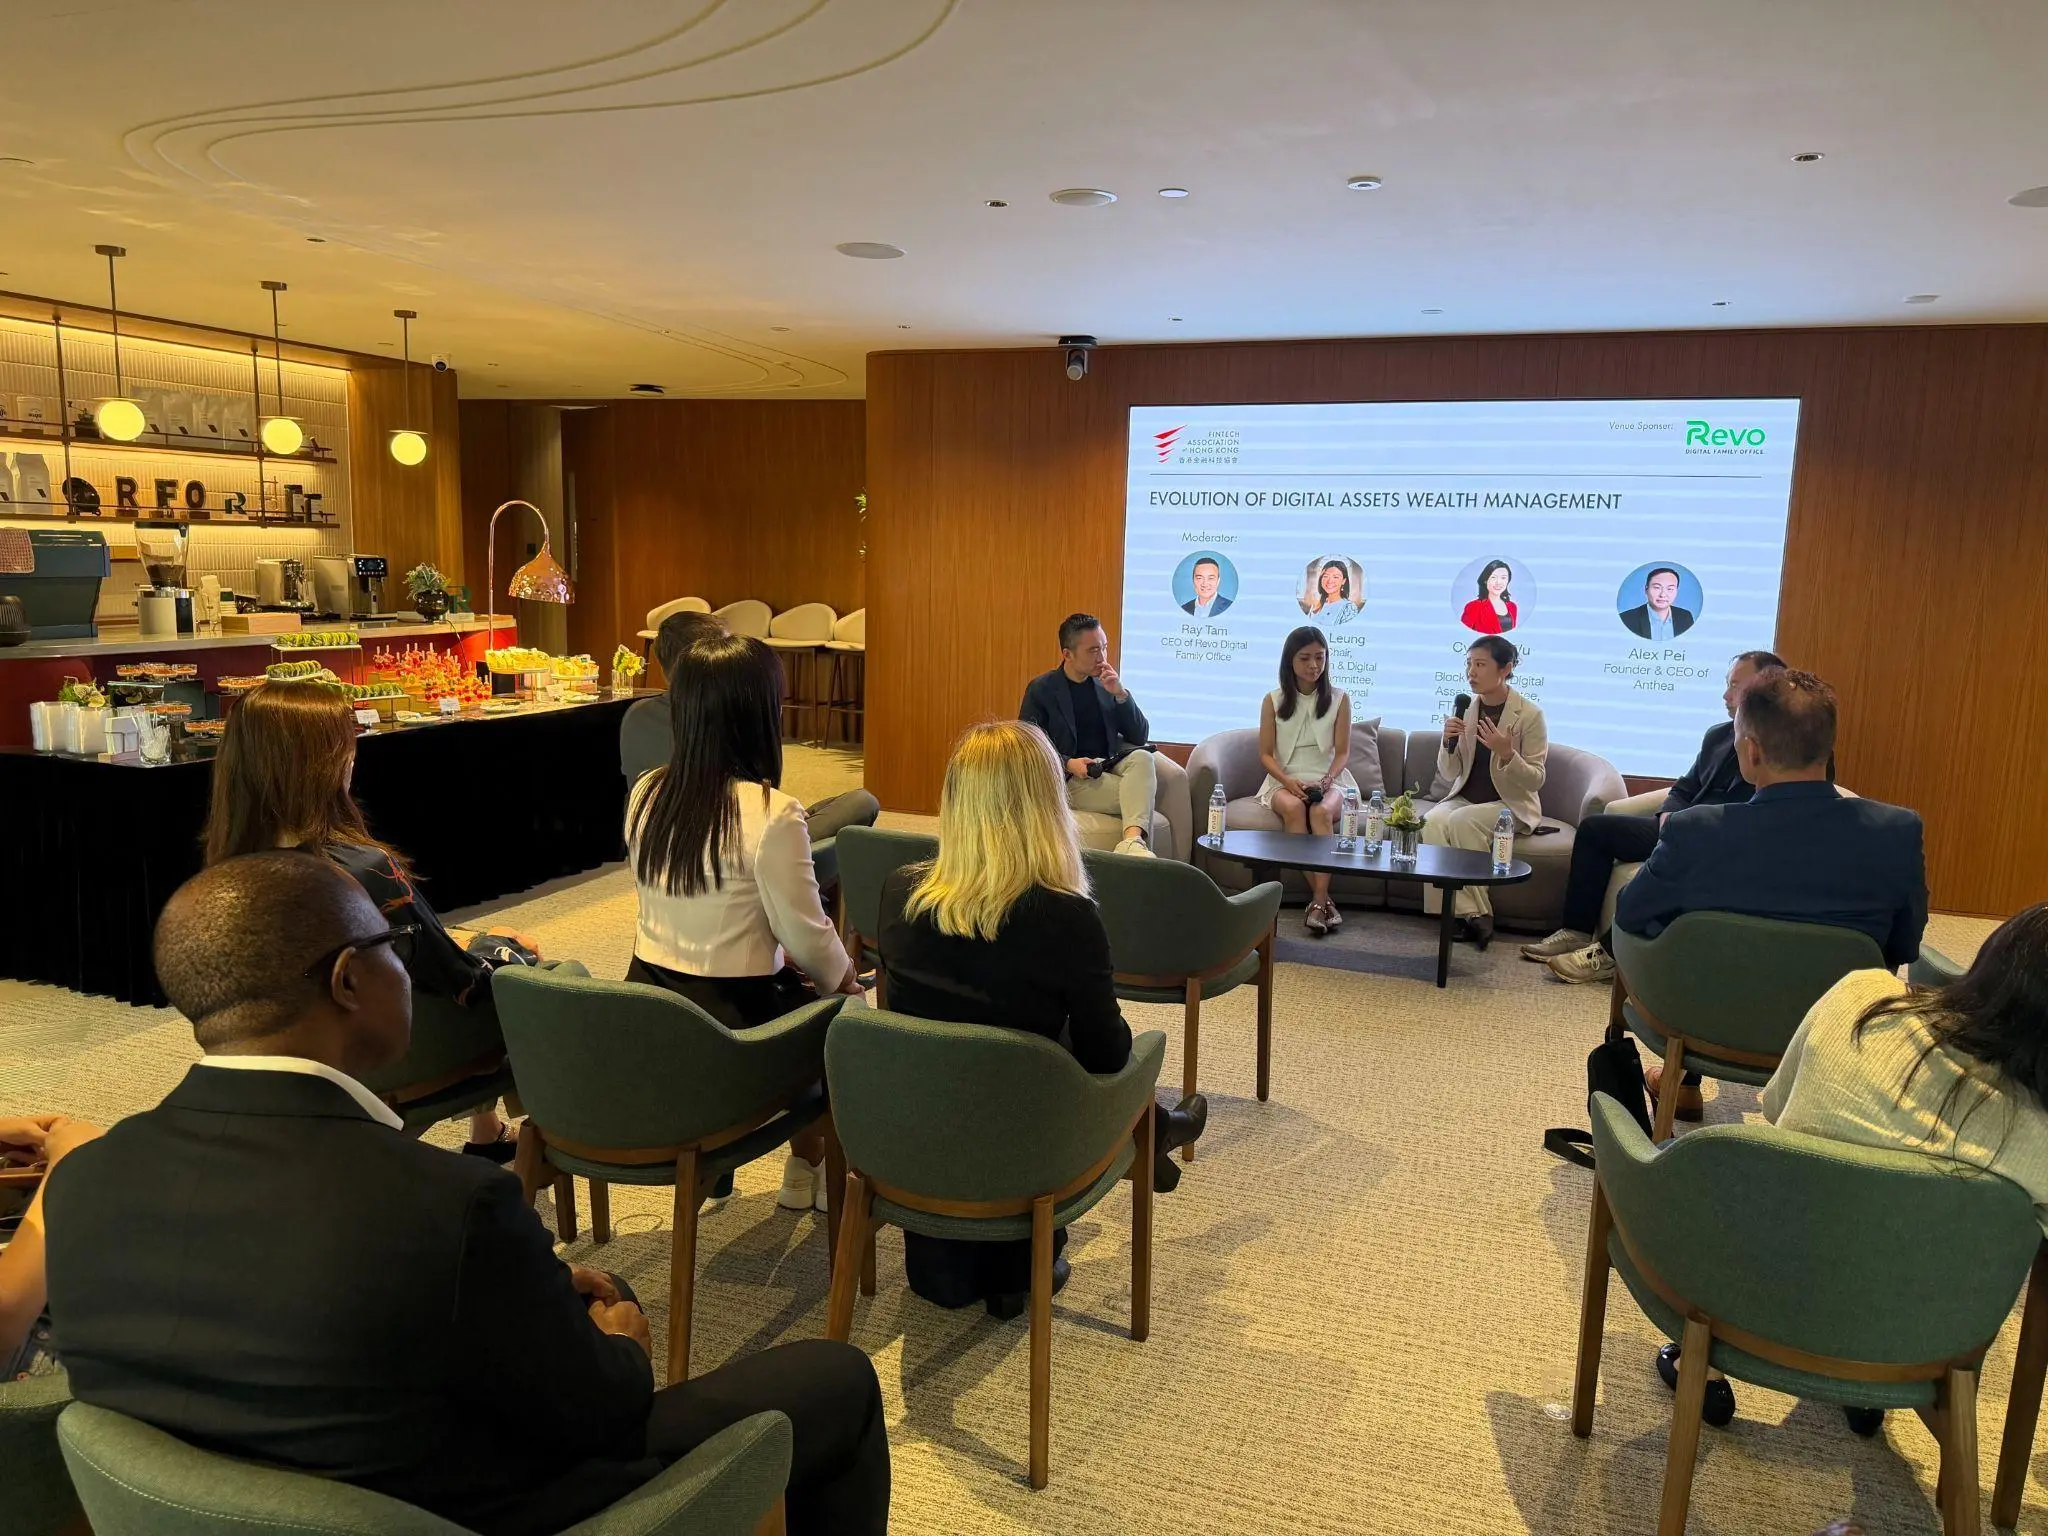
Buổi bàn tròn đã thảo luận về những nhu cầu đang thay đổi của khách hàng tài sản cá nhân, đi sâu vào việc khám phá cách mà lưu ký tài sản kỹ thuật số, bảo hiểm, sản phẩm thu nhập, sản phẩm cấu trúc và tiến triển quy định cùng nhau định hình tương lai của quản lý tài sản kỹ thuật số. Sau khi trải qua một chu kỳ thị trường đầy đủ, sự quan tâm của các khách hàng gia đình đối với tài sản kỹ thuật số đã chuyển từ giá cả sang an toàn vận hành; thu nhập và cấu trúc bản thân không phải là vấn đề, mà điều quan trọng là rủi ro có được định giá rõ ràng và được cách ly hiệu quả hay không.
I. Nhu cầu của khách hàng gia đình: từ "Có thể mua được" đến "Có thể giữ an toàn"
Khi nói về sự thay đổi trong nhu cầu của khách hàng tài sản cá nhân, Cynthia đã hồi tưởng lại tình hình ngành cách đây ba năm: lúc đó thị trường vừa trải qua sự sụp đổ của FTX, niềm tin giảm xuống mức thấp nhất, hầu hết các gia đình không hỏi "Nên mua gì", mà là "Tiền của tôi có an toàn không?"; và đối với những nhà đầu tư muốn phân bổ tài sản kỹ thuật số, thị trường vẫn chưa có công cụ đầu tư được quản lý, quỹ ETF Bitcoin giao ngay ở Mỹ vẫn phải chờ vài tháng nữa mới có cơ hội được phê duyệt.
Cô chỉ ra rằng, ngày nay các nhà đầu tư đã trưởng thành hơn, câu hỏi cũng cụ thể và chuyên nghiệp hơn: Tài sản thực sự được lưu giữ ở đâu, có được cách ly không, tổ chức nào đang giám sát, có thể xuất hiện cùng báo cáo với các tài sản khác trong danh mục đầu tư không. Khách hàng cũng ngày càng có xu hướng chọn hình thức công cụ đầu tư mà họ quen thuộc, đây cũng là một trong những lý do mà BIT gần đây đã ra mắt quỹ ETF Bitcoin giao ngay (BBIT) tại Thụy Sĩ, một số gia đình muốn nắm giữ Bitcoin theo cách mà kiểm toán viên, người ủy thác và ủy ban đầu tư đều quen thuộc.
"Có chắc chắn sẽ gặp phải những vấn đề mới trong ngành, nhưng mối lo ngại quan trọng nhất vẫn không thay đổi: Gia đình vẫn hỏi 'Tiền của tôi có an toàn không?', chỉ là hỏi một cách chính xác hơn." Cynthia cho biết, mối quan tâm của khách hàng đã chuyển từ giá cả sang khía cạnh vận hành: Ký ức về năm 2022 vẫn còn đó, rủi ro đối tác vẫn là mối quan tâm hàng đầu; di sản tài sản là một vấn đề khác - "Nếu tôi gặp sự cố, những tài sản này sẽ được xử lý như thế nào?" Nhu cầu đã chuyển từ "Có thể mua được" sang "Có thể giữ an toàn".
II. Phân biệt thu nhập: Vấn đề không nằm ở thu nhập mà ở thu nhập không rõ nguồn gốc
Đối với hiện tượng "thu nhập" trở thành từ ngữ tiêu cực trong mắt nhiều gia đình sau khi các tổ chức cho vay trong chu kỳ trước liên tiếp gặp sự cố, Cynthia cho rằng: "Thu nhập bản thân không bao giờ là vấn đề, mà thu nhập không rõ nguồn gốc mới là vấn đề."
Cô giải thích, thu nhập thực sự về bản chất là việc định giá thời gian và rủi ro: Nhà đầu tư đầu tư tài sản trong một khoảng thời gian nhất định, hoặc chịu một rủi ro rõ ràng và do đó nhận được bồi thường. Do đó, rủi ro không phải là thứ cần phải loại bỏ, mà là một phần cấu thành của thu nhập, điều quan trọng là rủi ro có được cách ly, được định lượng hay không, nhà đầu tư có rõ ràng về rủi ro mà họ đang chịu đựng, rủi ro có giới hạn hay không, và có được cách ly với các hoạt động khác của tổ chức hay không.
Cô đã trích dẫn câu nói nổi tiếng của Buffett "Rủi ro đến từ việc bạn không biết mình đang làm gì" để chỉ ra rằng, vấn đề trong chu kỳ trước nằm ở đây: Vấn đề không nằm ở thu nhập, mà là rủi ro không được định giá hợp lý và không được kiểm soát hiệu quả. Đối với điều này, cô khuyên các gia đình nên đặt cùng một câu hỏi cho bất kỳ tổ chức nào, "cũng rất hoan nghênh mọi người đến hỏi chúng tôi trước": "Rủi ro tương ứng với phần thưởng mà tôi nhận được là gì? Ranh giới của rủi ro này ở đâu?"
III. Sản phẩm cấu trúc: Cấu trúc có thể phân bổ lại rủi ro, nhưng không thể loại bỏ tất cả rủi ro
Đối mặt với các sản phẩm ngày càng cấu trúc như quỹ token hóa, RWA, chứng chỉ bảo toàn vốn, Cynthia cho rằng, để đánh giá xem chúng có làm cho tài sản kỹ thuật số an toàn hơn hay không, trước tiên cần làm rõ ý nghĩa của "an toàn".
Cô chỉ ra rằng, bất kỳ cấu trúc nào cũng không thể giải quyết vấn đề của tài sản bản thân: Dù là rủi ro từ lỗ hổng phần mềm, thất bại trong quản trị hay tấn công mạng, hay rủi ro thị trường như biến động giá, cạn kiệt thanh khoản, nhảy giá qua đêm, đều không thể bị loại bỏ thông qua cấu trúc sản phẩm. Các sản phẩm token hóa hoạt động trên hợp đồng thông minh, ngược lại có thể gia tăng rủi ro mã ngoài tài sản bản thân.
Cấu trúc có thể thay đổi là ai sẽ chịu rủi ro. Cô đã lấy ví dụ về sàn giao dịch SIX của Thụy Sĩ: Ngay sau cuộc khủng hoảng Lehman vào năm 2009, SIX đã cho phép phát hành các sản phẩm cấu trúc dưới hình thức bảo đảm thế chấp, nhà phát hành sẽ thế chấp tài sản cho sàn giao dịch và định giá lại mỗi ngày giao dịch, nếu nhà phát hành vỡ nợ, sàn giao dịch sẽ xử lý tài sản thế chấp để thanh toán cho nhà đầu tư, do đó rủi ro không thể thanh toán của nhà phát hành đã giảm đáng kể. Nhưng nhiều lúc, rủi ro chỉ đơn giản là đã chuyển giao: Chứng chỉ bảo toàn vốn không có thế chấp mặc dù giảm thiểu rủi ro giảm giá, nhưng sự bảo vệ chỉ đến từ cam kết của nhà phát hành, nhà đầu tư thực tế đã tăng thêm rủi ro tín dụng của nhà phát hành; trong khi đó, các quỹ ETF Bitcoin đã niêm yết tại Mỹ cho thấy, dù là mua bảo vệ hay thu được thu nhập bổ sung, cái giá phải trả là từ bỏ một phần không gian tăng giá.
"Cảnh báo lớn nhất là một sản phẩm hứa hẹn có thể bảo vệ bạn khỏi bất kỳ rủi ro nào mà cấu trúc không thể loại bỏ. Nếu mạng lưới gặp sự cố, hoặc thị trường giảm 30% qua đêm, bất kỳ cấu trúc sản phẩm nào cũng không thể thay đổi điều đó. Chỉ khi thị trường vẫn hoạt động, sự bảo vệ mới thực sự phát huy tác dụng."
IV. Trách nhiệm của AI Agent: Có thể ủy thác giao dịch, nhưng không thể ủy thác trách nhiệm
Về vấn đề một phần tài sản gia đình trong tương lai sẽ được quản lý bởi AI và ai sẽ chịu trách nhiệm khi có giao dịch sai, Cynthia cho biết, vấn đề này nghe có vẻ tiên tiến, nhưng nguyên tắc đứng sau đã có từ lâu: quyền và trách nhiệm tương xứng.
Cô cho rằng, trách nhiệm không thể được mô hình gánh vác. Ngày nay, các mô hình chỉ là phần mềm, không có bảng cân đối kế toán, không có giấy phép, cũng không gánh vác nghĩa vụ chú ý. "Liệu AGI đã đến chưa vẫn còn gây tranh cãi, tôi cá nhân giữ thái độ thận trọng. Nhưng dù sao đi nữa, các luật lệ, quy định và cơ sở hạ tầng xã hội hiện tại không coi AI như một thực thể độc lập như cá nhân hoặc công ty." Do đó, trách nhiệm nên thuộc về bên triển khai đại lý và xác định quyền hạn của nó: Nếu đại lý do nền tảng cung cấp, nền tảng không chỉ phải thực hiện giới hạn mà còn phải đảm bảo đại lý và quyền hạn của nó thực sự phù hợp với gia đình đó; nếu do gia đình tự đưa vào, nhiều trách nhiệm sẽ quay trở lại với gia đình, nền tảng chịu trách nhiệm thực hiện giới hạn và giữ lại hồ sơ kiểm toán đầy đủ.
Cô cũng chỉ ra rằng, thực sự khó khăn nằm ở việc quy trách nhiệm. Dù đại lý có thông minh đến đâu cũng không thể không bao giờ mắc sai lầm, quyết định tốt cũng không nhất thiết mang lại kết quả tốt. "Chúng tôi sẽ không sa thải một quản lý tài sản chỉ vì một khoản lỗ trong một quý, mà sẽ đánh giá lâu dài quá trình ra quyết định của họ, cũng nên áp dụng tiêu chuẩn tương tự cho đại lý AI. Sự thông minh làm tăng cơ hội, nhưng ranh giới quyết định chi phí của một sai lầm. Bạn có thể ủy thác giao dịch, nhưng không thể ủy thác trách nhiệm."
V. Ba năm tới: Quỹ đại lý AI đầu tiên được quản lý có khả năng xuất hiện
Khi được hỏi về sự phát triển quan trọng nhất trong quản lý tài sản kỹ thuật số trong ba năm tới, Cynthia đã đưa ra một phán đoán cụ thể: "Tôi nghĩ rằng, trong ba năm tới, chúng ta sẽ thấy quỹ tài sản kỹ thuật số đầu tiên được quản lý, do AI Agent quản lý, hoàn toàn hoạt động trên blockchain, và phần thưởng của các đại lý này cũng sẽ được thanh toán bằng Bitcoin."
Về BIT
BIT (trước đây là Matrixport) được thành lập vào năm 2019, là một tập đoàn dịch vụ tài chính tài sản kỹ thuật số hàng đầu toàn cầu. Tập đoàn có trụ sở tại Singapore, có văn phòng tại bảy quốc gia và khu vực trên toàn cầu, kết nối tài chính truyền thống với thị trường tài sản kỹ thuật số thông qua hệ thống quản trị vững chắc, khả năng công nghệ và hoạt động tuân thủ.
BIT cung cấp dịch vụ tài sản kỹ thuật số toàn diện cho các tổ chức và nhà đầu tư chuyên nghiệp trên toàn cầu, bao gồm giao dịch, lưu ký, quản lý tài sản, dịch vụ thanh khoản và tài trợ, đồng thời hỗ trợ việc đưa và ứng dụng tài sản thế giới thực (RWA) lên chuỗi. Các thực thể thuộc tập đoàn có giấy phép tương ứng tại Singapore, Hồng Kông, Thụy Sĩ, Vương quốc Anh, Mỹ và Bhutan, bao gồm giấy phép tổ chức thanh toán lớn tại Singapore (MPI) và giấy phép quản lý tài sản tập hợp do FINMA Thụy Sĩ cấp.
Hiện tại, tập đoàn quản lý quy mô tài sản vượt quá 6 tỷ USD, khối lượng giao dịch hàng tháng vượt quá 7 tỷ USD, tổng số lãi suất đã trả cho khách hàng vượt quá 2 tỷ USD, định giá vượt quá 1 tỷ USD, đã được chọn vào danh sách "2024 Hurun Global Unicorn List" và "2025 Singapore Fintech Unicorn List".
Tuyên bố miễn trừ trách nhiệm
Nội dung này chỉ mang tính tham khảo, không cấu thành lời khuyên đầu tư, đề nghị đầu tư hoặc lời mời mua bất kỳ sản phẩm tài chính nào, không cấu thành việc công khai phát hành hoặc giới thiệu các sản phẩm được đề cập trong bất kỳ khu vực pháp lý nào. Thông tin trong bài viết này không nên được coi là khuyến nghị cho bất kỳ chiến lược hoặc sản phẩm đầu tư cụ thể nào. Giá tài sản kỹ thuật số biến động mạnh, đầu tư có rủi ro, hiệu suất trong quá khứ không đại diện cho lợi nhuận trong tương lai.
 Cảnh báo rủi ro Cảnh báo rủi ro