RWA 背景下的 Hood Chain 思考
 核心觀點

 下一輪新資產是什麼,又將在哪裡交易?本期分享從 RWA 的分發需求出發,討論 Hood Chain 的增長邏輯,再回到 Robinhood 的流量、ARPU 與資產收入。
分享嘉賓:HB,爭鳴學堂
CHAPTER 01 為什麼研究 RWA
- 兩個問題: 下一輪爆發的新資產是什麼?新資產在哪交易?過去兩三個月 Robinhood chain 異軍突起,帶起了一波 meme 熱潮。
- 引用小應上一輪寫的一句話:meme 本身是它所在鏈的一場行銷活動,主角是背後的鏈。 落到投資上,就是看 meme 背後的 chain。
- 一級市場在 consolidate,一二級的界限在消失。 錢和項目都往頭部集中,動輒 20 億、30 億美元的輪次;最近研究的一隻基金把 40% 的錢壓在一個項目上。Robinhood Ventures 已到第二期,把二三十個一級項目做成了一個 index。
- RWA 是金融系統底層的範式轉移,可能是三四十年來金融業最重大的變化,但會比 AI 慢得多。AI是生產力工具,先滲透 C 端再到 B 端;RWA 是對金融系統的改造------比特幣 2008 年誕生至今快20 年,把資產從鏈下整體搬上鏈可能要 50 年。
- 本質是讓金融信息像消息一樣點對點自由流動。比如以後學堂年會給最佳學員發股票,可以像發QQ 消息一樣直接轉。
CHAPTER 02 RWA 是什麼、解決什麼
2.1 定義:和 Q 幣是同一個邏輯
- Q 幣:1 美元給騰訊,1:1 mint 出 Q 幣。穩定幣:1 美元給 Circle / Tether,mint 出 USDC /USDT。股票代幣化也一樣:把蘋果股票交給發行方(如 Ondo,代幣形如 AAPLon)或Robinhood,1:1 mint 出代幣。
- 持有人拿到的不是資產本身,而是發行方的承諾( Q幣不是 own 在你手裡,本質上是騰訊給你的承諾)。
2.2 三個作用
分發(核心痛點): 拉美、非洲拿不到美元,USDT 可以把美元發到他們手上。股票同理:中國大陸和亞非拉的用戶買不到美股,可以通過鏈上買。這是美元資產向全世界的分銷渠道。終局是直接在鏈上發股票、直接交易,繞開納斯達克,把一級和二級的界限全部打掉。
7×24 小時交易: 美國鏈下的金融基礎設施也在升級,這點正在被鏈下解決。
一個大賬本、可編程組合: 比如抵押智譜借 Apple。現在中美隔著監管和法域做不到,鏈上可以。
2.3 股票 RWA 的問題:兩套清結算並行
- 今天的金融系統裡,一筆股票交易分四步:收單(如 IBKR)→ 執行 → 清算 → 結算,鏈上也是這四步。Native token(BTC、ETH、UNI 等)從收單、撮合到清結算都在鏈上閉環完成。
- 股票代幣在鏈上清結算完,鏈下還要再做一次交割,因為法律權利、分紅都在鏈下。兩套系統並行,效率由最低的一環決定,所以 RWA 沒有解決效率問題。
- 穩定幣為什麼最成功:不是因為最標準化,而是因為美元不需要鏈下再結算,所有清結算都能在鏈上閉環完成。
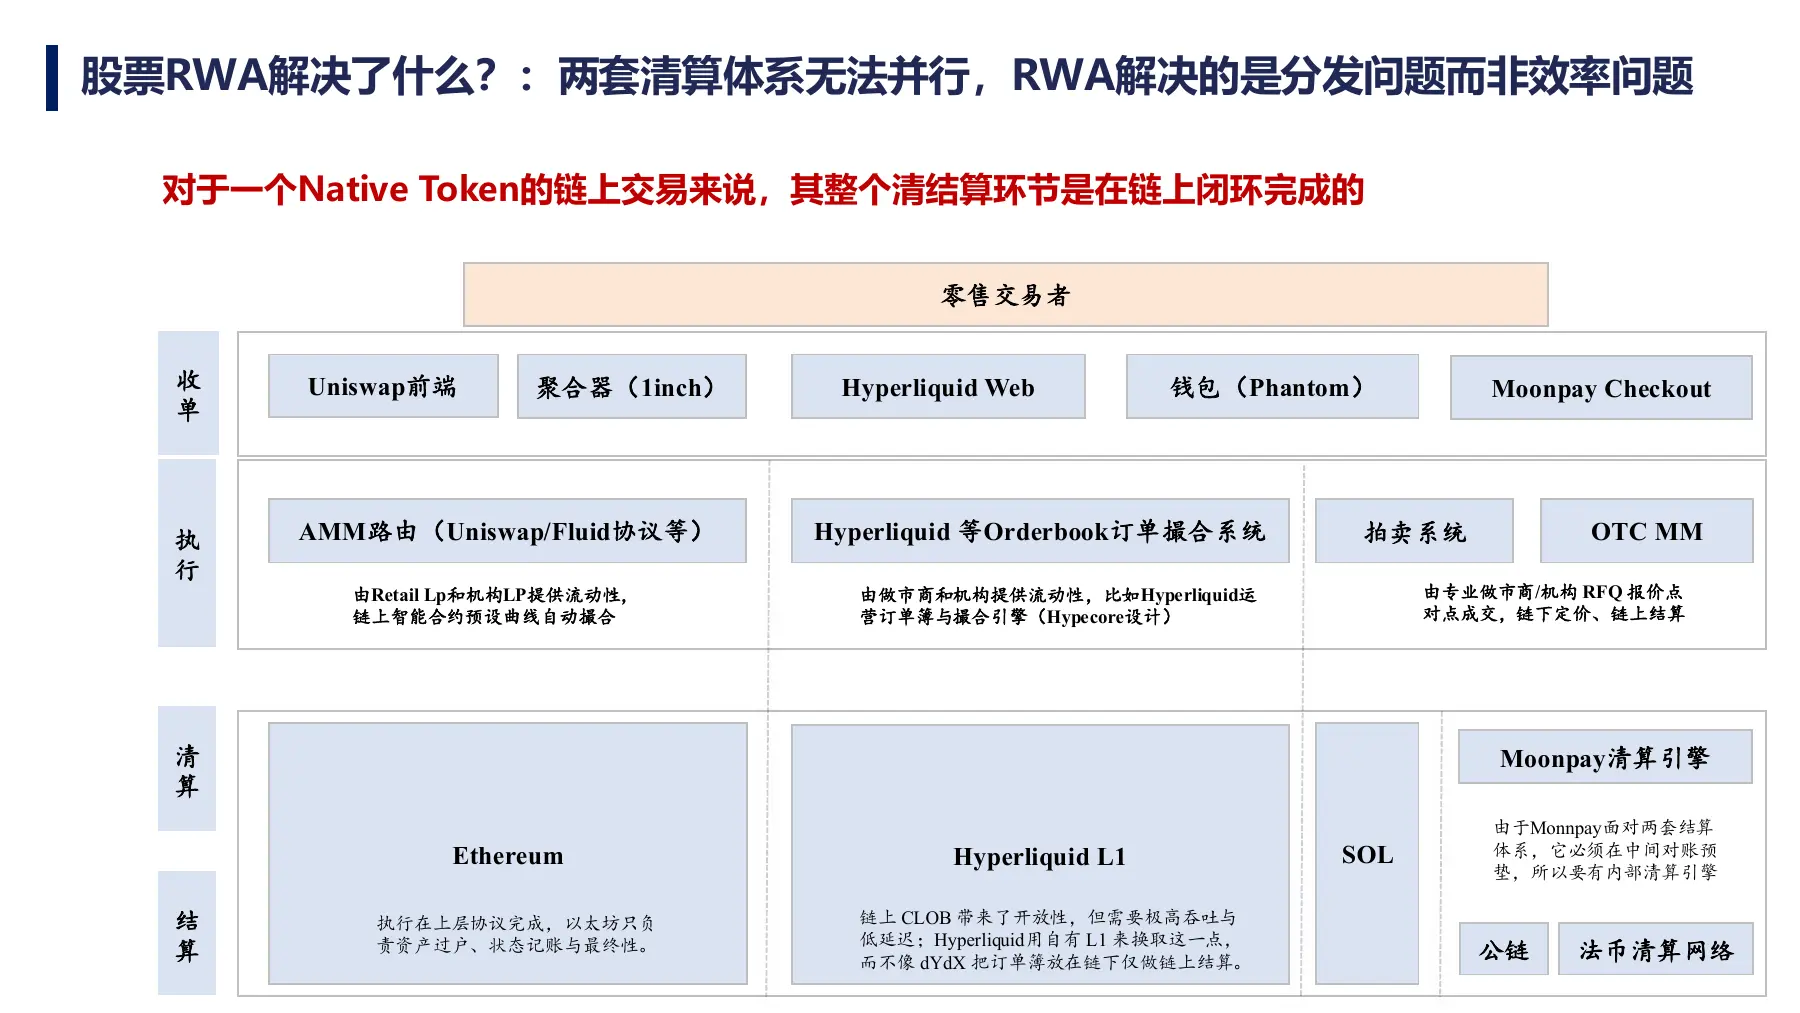 Native Token 的鏈上交易與清結算 · 原課件第 3 頁 · 點擊放大
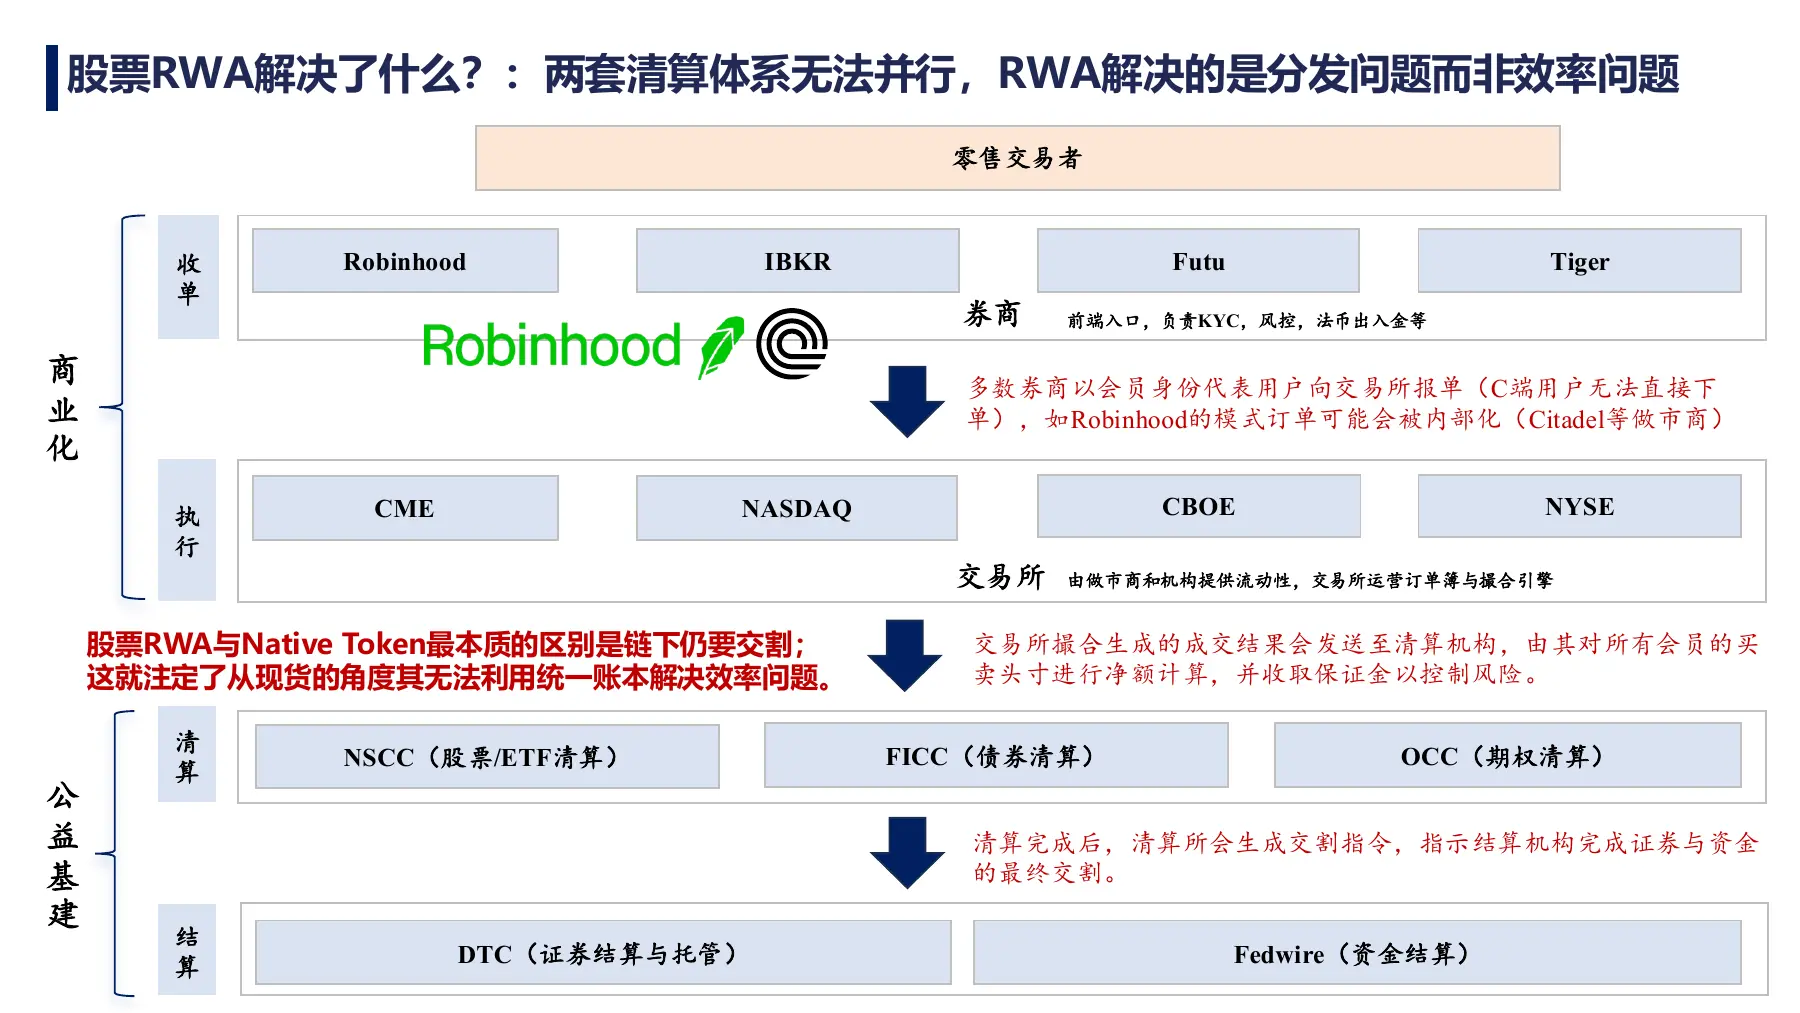 股票交易的鏈下交割與雙重賬本 · 原課件第 4 頁 · 點擊放大
2.4 演進:1.0 / 2.0 / 3.0
| 階段 | 材料中的時間 | 形態與代表 | 分享中的判斷 | |---------|-----------------|---------------------------------------------------------------|----------------------------------------| | RWA 1.0 | 2023 年起 | BlackRock、WisdomTree、UBS、Hashnote 等資管方,通過離岸 SPV 將國債、ETF 發到鏈上。 | 服務供給方而非需求方,缺少用戶思維。 | | RWA 2.0 | 2026 年初,3 月左右起量 | Hyperliquid 上的納斯達克 100、英偉達、商品期貨等永續合約;Binance、Bitget、OKX 跟進。 | 上一輪 FTX 等做過美股合約,但充提现磨損抑制需求;這一輪的需求被證明了。 | | RWA 3.0 | 分享當時 | Binance 在鏈下 App 接入券商,直接出售股票現貨,不再做代幣映射。 | 鏈上操作反而可能成為阻力;加密不是優勢,離岸才是優勢。 |
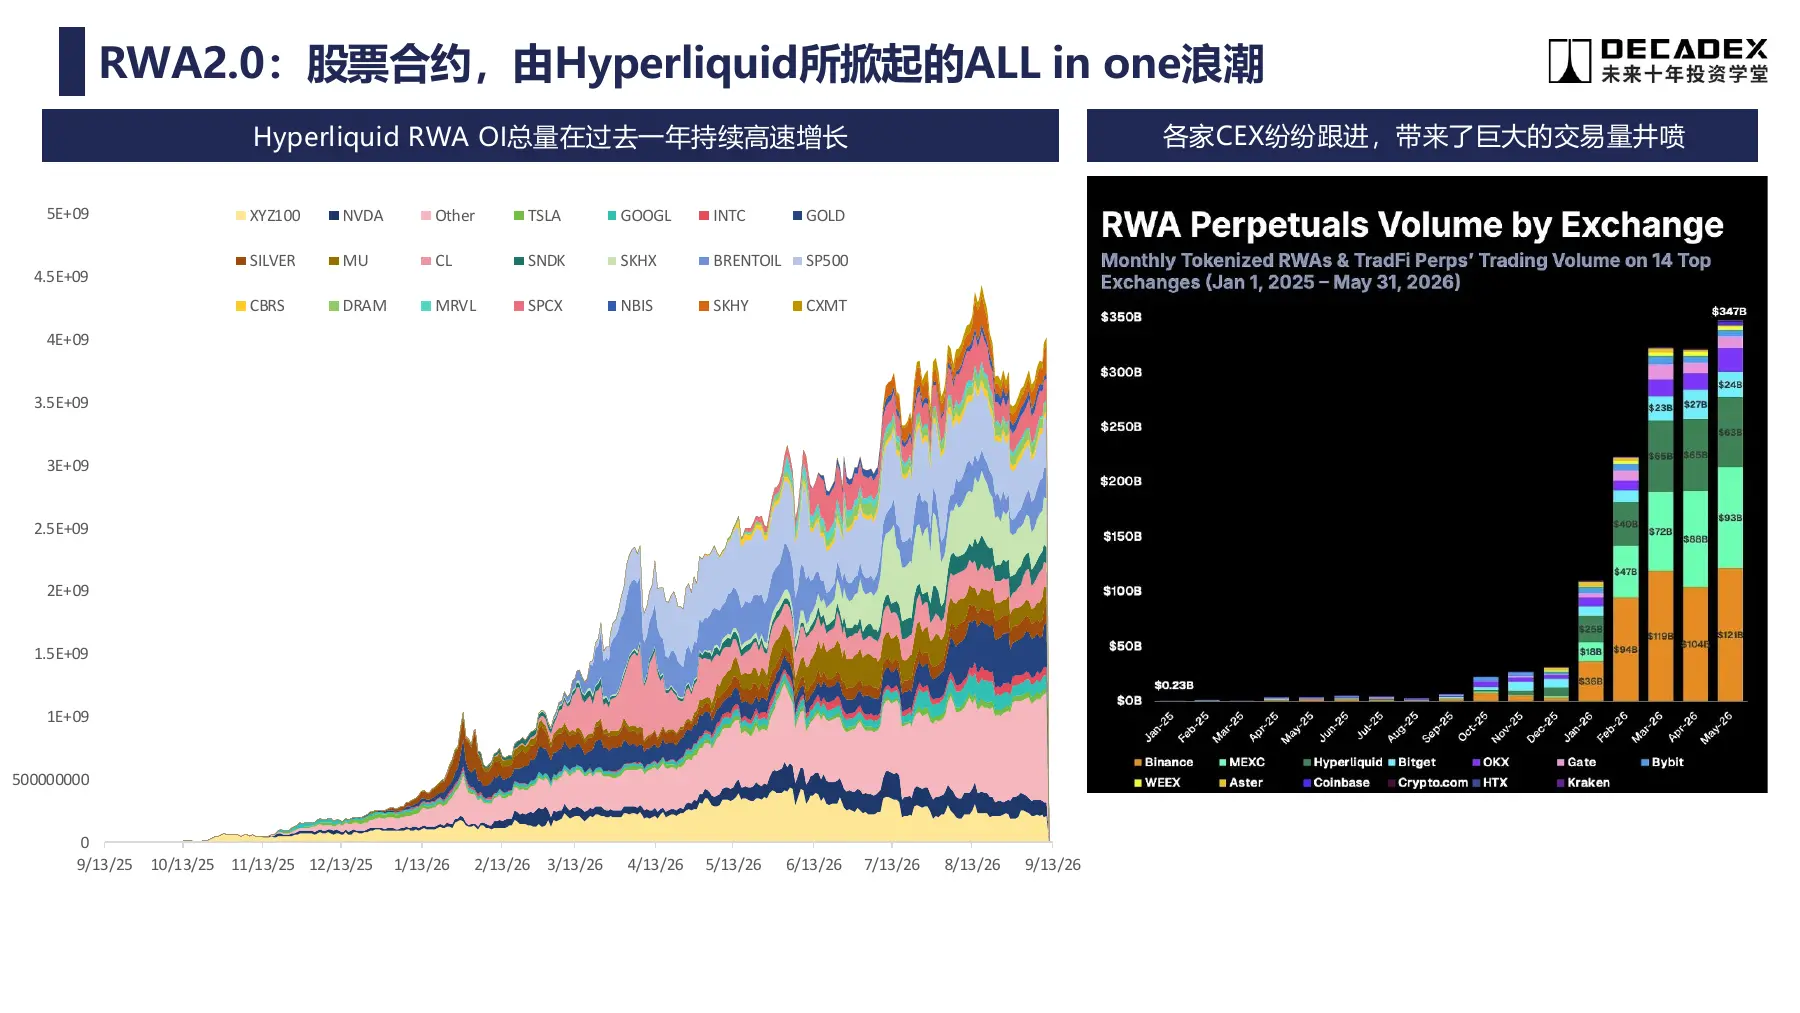 股票永續合約:課件中的 RWA 2.0 觀察 · 原課件第 7 頁 · 點擊放大
2.5 天時:場內有錢,缺資產
- Crypto native 盤子在衰落:CryptoVC 歷史募資額、Coinbase 上幣頻率、市值前十以外的山寨幣總市值(近兩天有一波暴漲,圖需要更新)都在下降。中文 Crypto 推特上都在吐槽沒人接盤山寨幣。
- 穩定幣總市值從熊市開始(2025 年 10 月)一直是一條平線:錢還在場內,但沒有可投資產。交易所推 RWA 也帶有焦慮------交易所賺的是手續費,不是資產升值,所以什麼資產都可以推。
- BTC 和 QQQ 在 2021--2025 年高度相關(BTC 約等於加槓桿的 QQQ),今年 6--7 月出現背離(QQQ 狂漲、BTC 狂跌),同一時期 RWA 井噴。
- 兩個開放問題:① RWA 推出吸走了 native 的資金,還是 native 衰落加速了 RWA?② 長期對Crypto native 意味著什麼?本輪 native 的總盤子會不會不斷萎縮,甚至高不過上一輪?
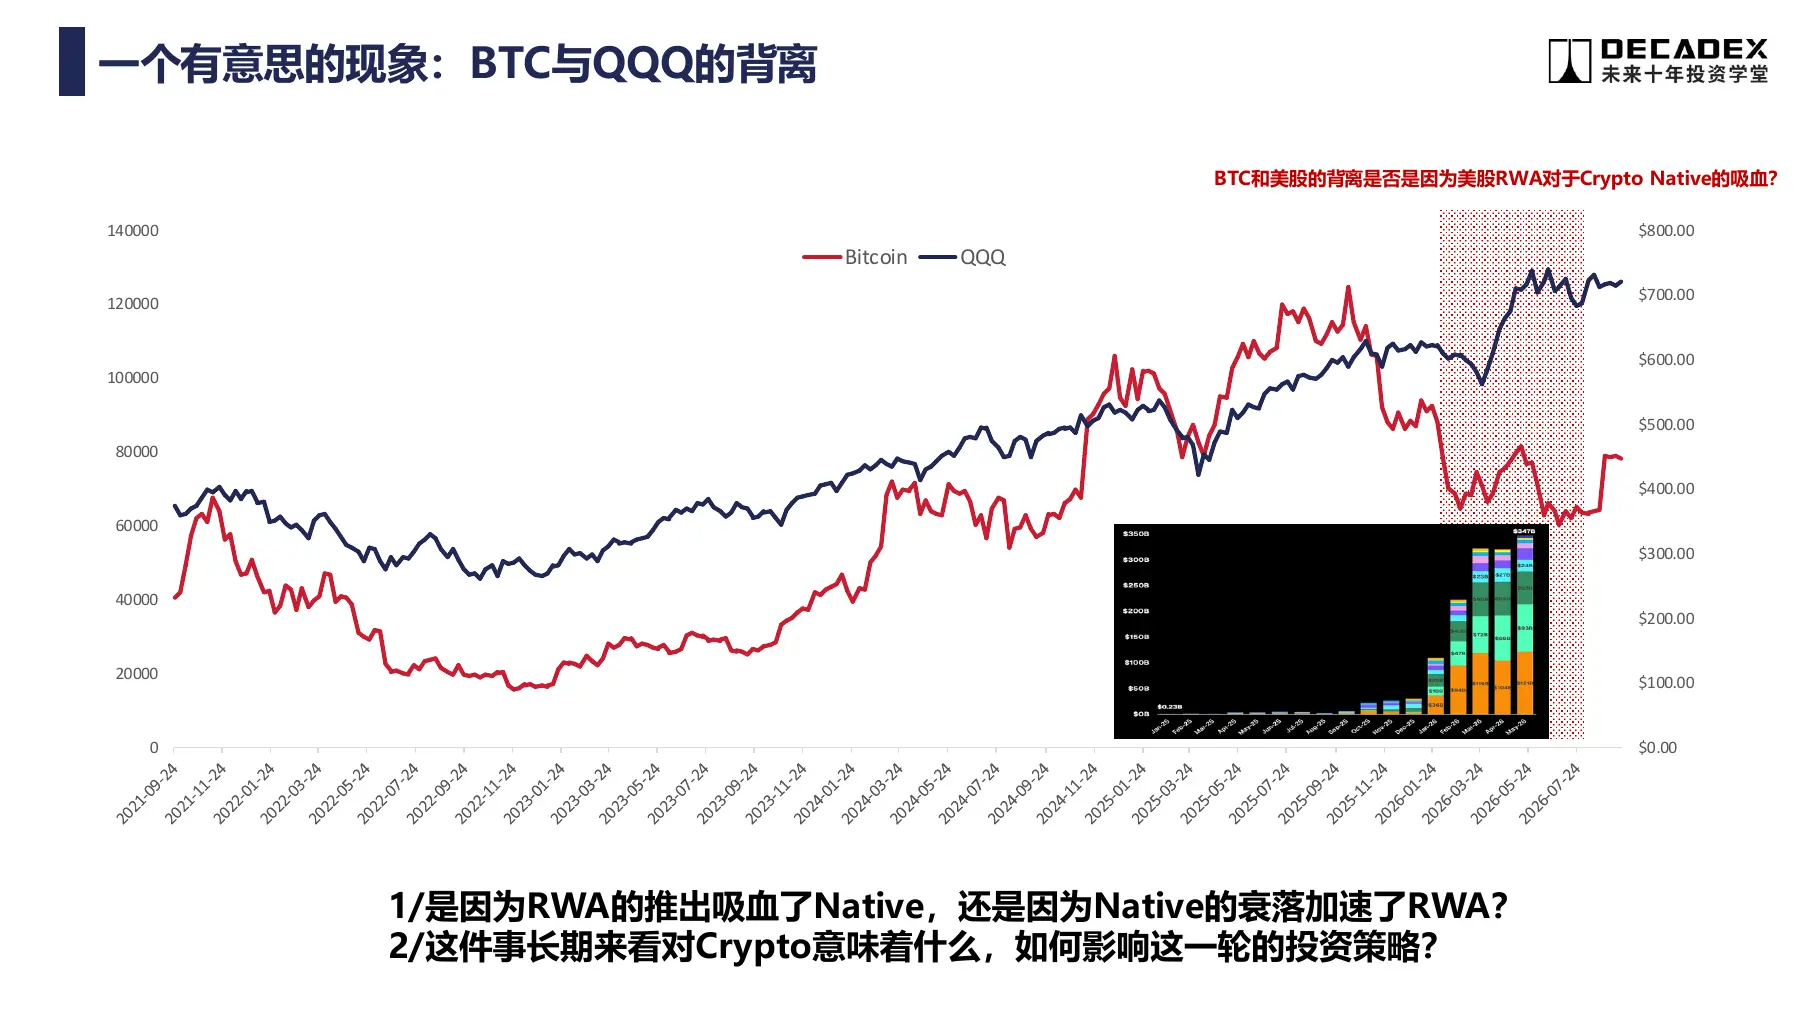 BTC 與 QQQ 的背離:分享中的開放問題 · 原課件第 9 頁 · 點擊放大
CHAPTER 03 現場討論
3.1 背離的原因、native 盤子會不會萎縮
- Kacey: 背離從去年 10 月 1 日之後就開始了,主因是宏觀高息(約 3.5% 的利率環境)下錢就這麼多,只能在美股和 BTC 之間輪動。她不看好 CEX 上的股票現貨,但合約是 Crypto 相對傳統金融的巨大優勢:機構都用 1 倍合約當現貨買,Jane Street 在幣安做的基差交易量可能比傳統市場還大。SEC 已允許 500 萬美元以下的融資直接用鏈上股票發行,新股會逐步直接在鏈上發。山寨幣和新資產還會有,A 股、港股也都是造盤子。
- Tron: 核心還是分發,只要是優質資產,用戶馬上就會用。幣圈資產正在股票化:Hyperliquid 之後越來越多項目用營收回購銷毀,相當於在鏈上 IPO,這類資產才會變成藍籌。交易所 listing 基本不再上 VC 幣,本質是缺資產。
- TW: 論優質資產,肯定是股票大於幣。CEX 原來兼有資產發行和交易兩個功能,新資產品類變少以後,發行功能會大幅減弱。
- YJ: 不同意背離與 RWA 有關。鏈上 RWA perp 的量不足以影響 BTC;背離主要是 AI 和半導體股票,加上即將上市的 OpenAI、Anthropic、SpaceX 的虹吸效應。
3.2 費用與稅
- Binance 股票現貨手續費約萬五到千一,1 萬 U 大約七八美元,約為 IB 的 2--3 倍。IB 最便宜、流動性最好,也不用擔心監管,前提是開得了戶。
- TW:非 KYC 的場景滿足的是非合規地區的需求,其中之一是避稅。美國資本利得稅很重,所以美國人不賣股票(舉例 Kevin 舍不得賣手裡的股票)。
- YJ: 在交易所交易美股賺了錢不報稅一定違法。IRS 四五年前就明確規定鏈上交易(NFT、token)都要報稅,只是目前量小,IRS 還沒有意願和資源去查。BN 不對美國居民開放;Hyperliquid 如果進入美國,100% 會對接稅務部門。美國短期加長期的資本利得稅可以到 50% 以上;歐洲約 15%--20%,新加坡、香港很低。所以避稅只是早期、小規模階段的監管套利,不會是核心剛需。
3.3 合約、pre-IPO 與新資產
- 本來就能買股票的人,為什麼要買 RWA?歸納為兩點:① 新玩法(比如 100 倍槓桿);② 買不到的資產(比如未上市的 DeepSeek)。
- 合約不需要發行方或股東同意,也不需要 1:1 映射,直接開一個 ticker 就能交易,所以快。Kimi等 pre-IPO 合約已經上線;本質上和 pre-market 一樣,是在賭大小,是打引號的新資產。在鏈下賣不出去的,在鏈上也賣不出去。
- 關於脫鉤和違約風險:鏈上價格由池子的流動性決定,不是由真實股票市場決定,靠申購通道是否通暢來吸引套利者拉回價格。USDT、USDC 都脫鉤過,核心是擔心底層儲備,所以要相信項目方不作惡。只要真的買了底層就基本沒問題;週末鏈上和傳統市場的價差是做市商的套利空間。
3.4 結算速度:從帳本理解區塊鏈
- 鏈上是交易即結算、真正交割;股票轉給你,帳戶上顯示了,也要 T+1 之後才真正屬於你。
- 同一個帳本內是秒到(支付寶內部轉帳、幣安 UID 互轉);跨系統才需要協調(比如支付寶轉微信)。理解區塊鏈的第一性原理就是帳本,傳統世界裡每家一個孤立帳本,區塊鏈是鏈上一個帳本。
3.5 Vision:RWA 的本質是資本效率
- 不必太糾結現在合不合規,核心是能帶來什麼收益和玩法,可以做敢為天下先的角色。
- 案例:一家做衍生品的機構,把原來針對 BTC、ETH 的期權 Delta 策略搬到 Hyperliquid 上,專門針對即將 IPO 的股票(如長鑫存儲),封裝成折價買入的產品對外銷售。這是鏈下中心化交易所做不到的。
- 在他看來,RWA 上鏈的本質是資本效率(可編程、金融樂高),不是分發,因為分發可以被替代:Kraken 已集成 Hyperliquid HIP-3,Hyperliquid 即將上線安卓 App,Robinhood Wallet 已可直接在鏈上買股票。中長期不用擔心入口問題。
CHAPTER 04 Robinhood chain
4.1 定位:流量思維 vs ARPU 思維
- 幣圈 native 交易所(Binance、Hyperliquid、OKX、Bybit)做 RWA 解決的是 ARPU 問題:用戶不想買幣了,換個資產繼續收手續費。
- Robinhood 做 chain 解決的是全球化 / 流量問題:中國、歐洲都沒做起來,用 chain 就不用逐個地區拿牌照、推監管。
- 外部性投資思路: Robinhood 投入資源發補貼,受益最大的不是 Robinhood 本身,而是盤子小的 Uniswap、Fluid、Pulse、Lighter(Lighter 和 Uniswap 近期都漲了約 5 倍)。類比大廠投CAPEX:大廠自己漲 20 個點,算力鏈漲 10--20 倍。
- 玩法:以股幣配對為主(用股票買 meme,基於 AMM),加上各類 launchpad,搶走了 SOL 上meme 的一部分份額,掀起了一波 meme season。
- Vlad 的決心大,想把 chain 做成財報上能講的業務,而不是邊緣的創新業務,Robinhood 的季度發布會也會持續講鏈上衍生品。
- 鏈上快照:Robinhood 的交易活躍度已介於 Base 和 Solana 之間。預期本輪活躍度可以進第一梯隊、比肩 SOL,TVL 可以對標 Base。
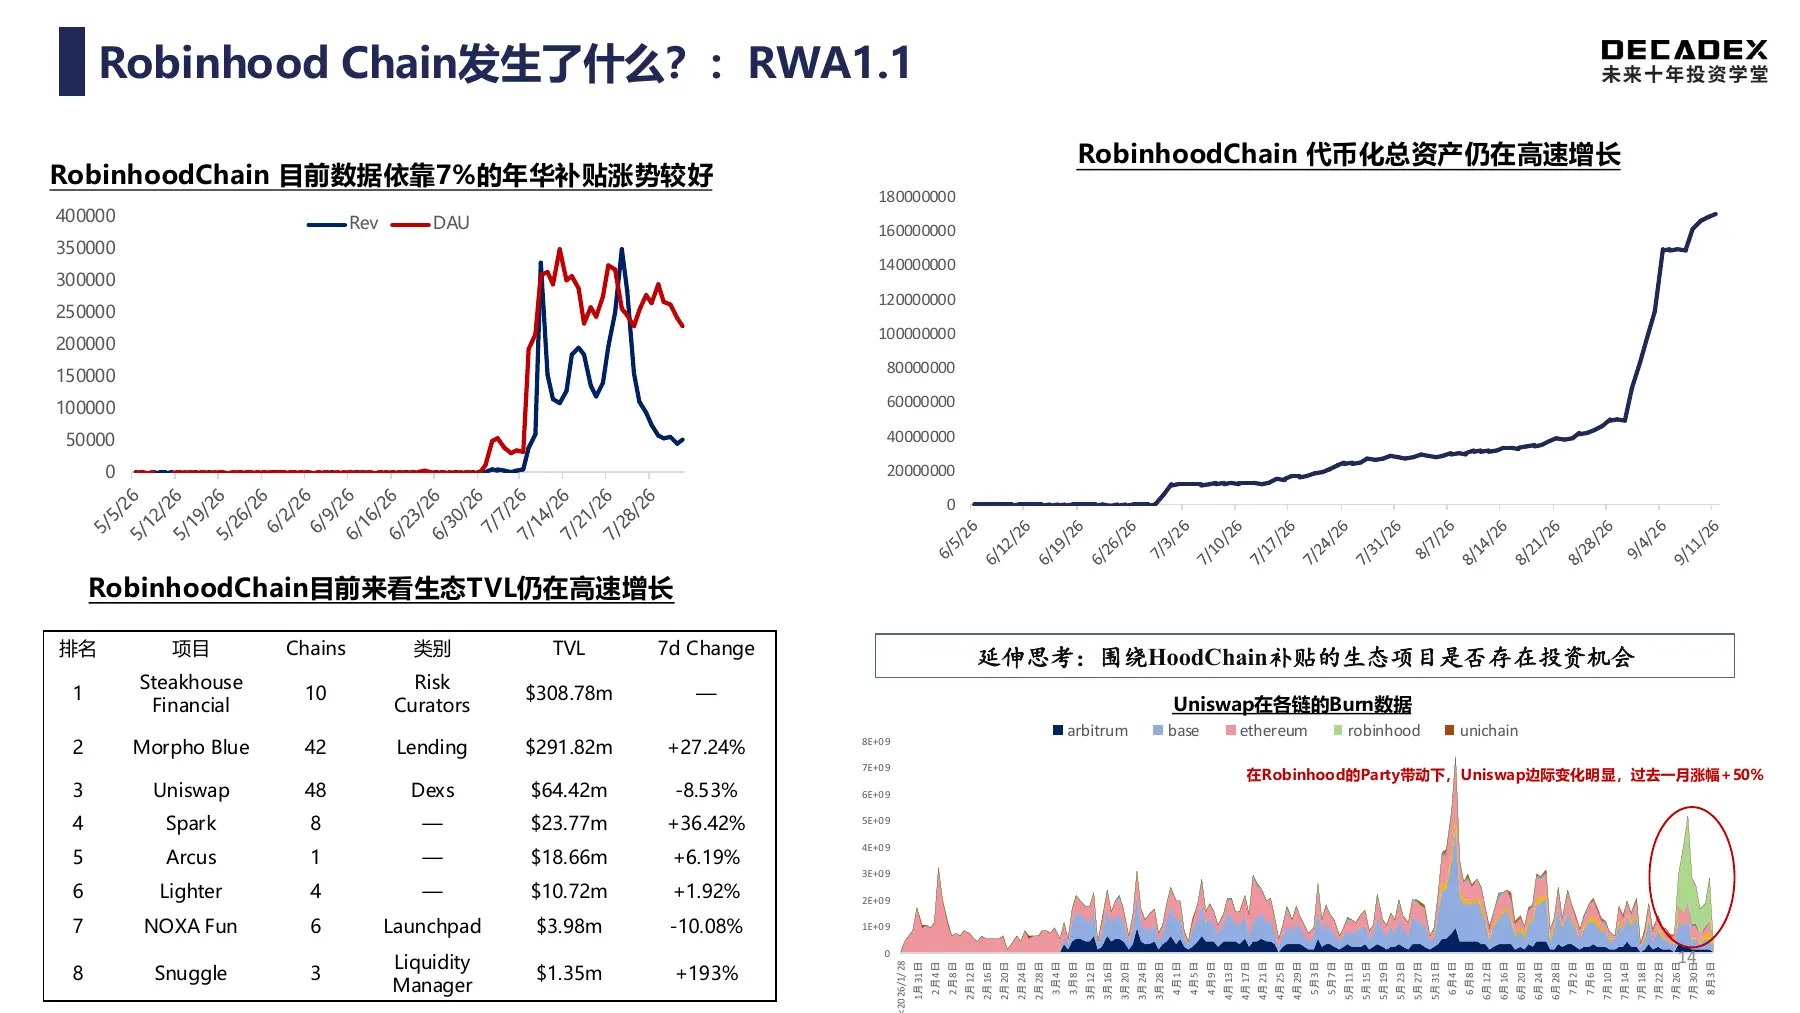 Robinhood Chain 的產品與資產 · 原課件第 14 頁 · 點擊放大
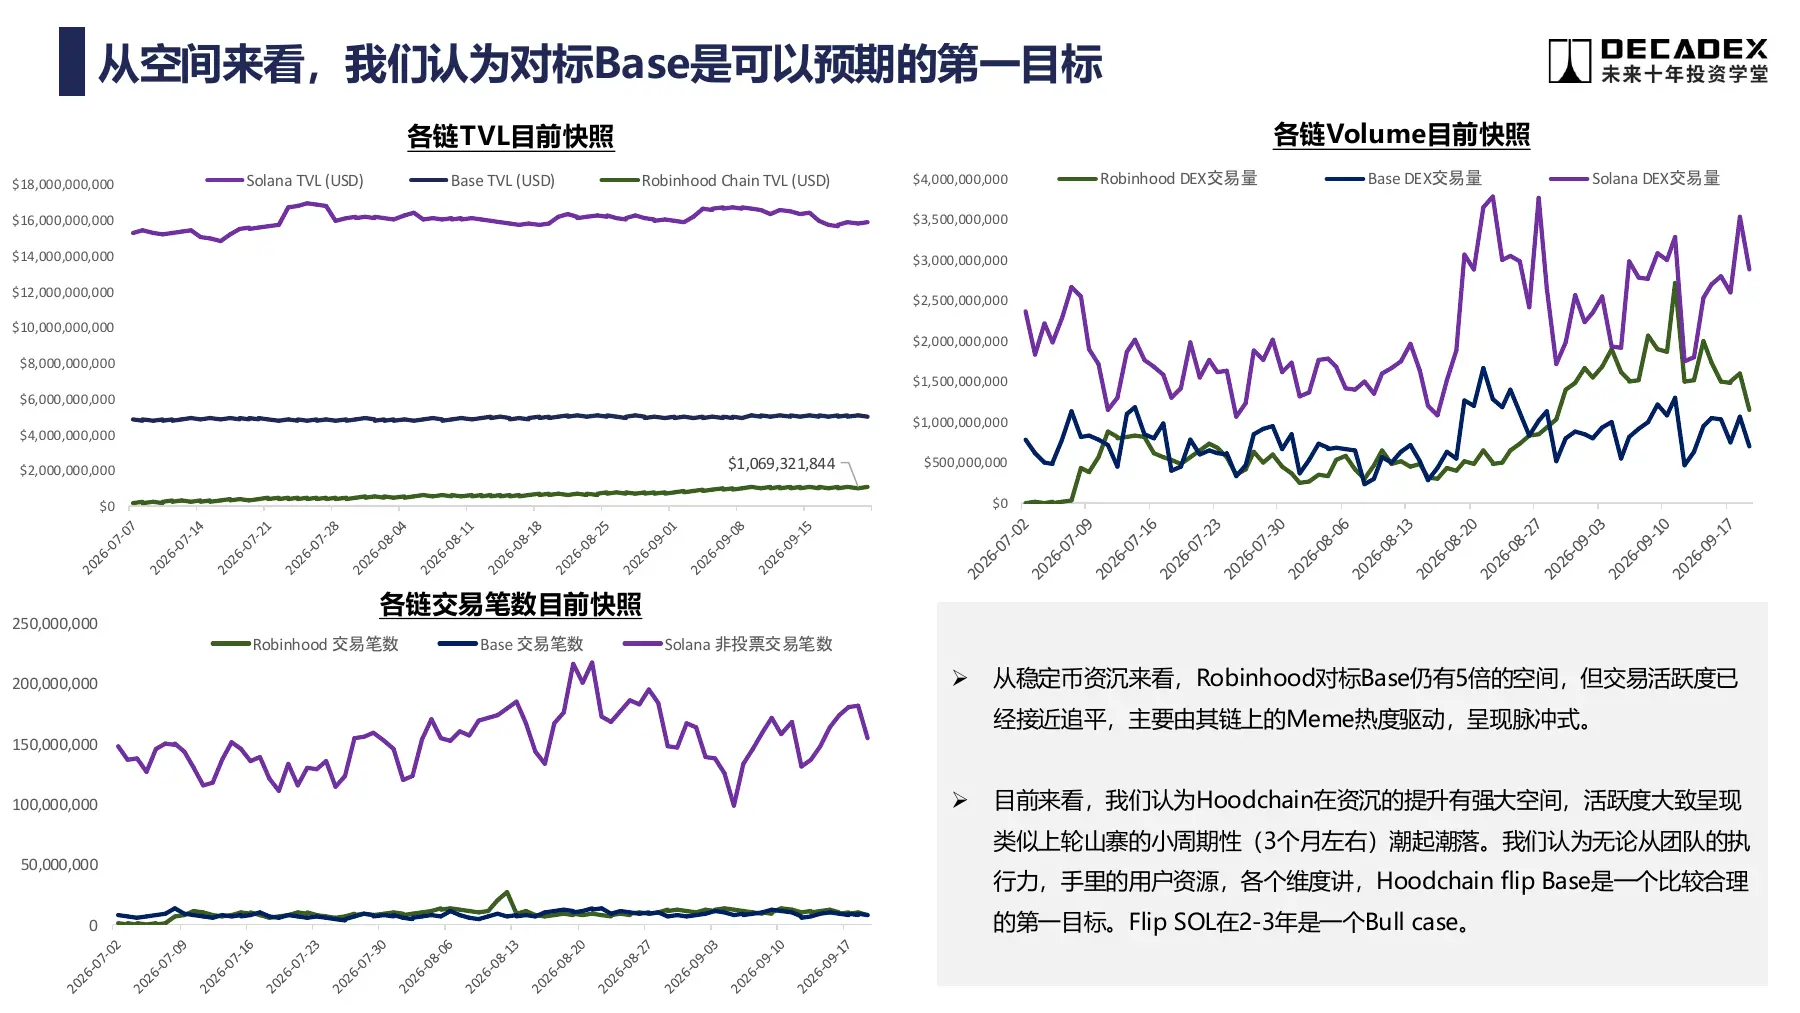 TVL、交易量與交易筆數的對比 · 原課件第 17 頁 · 點擊放大
4.2 有什麼牌、缺什麼牌
| 有的牌 | 缺的牌與約束 | |--------------------|-----------------------------------------------------------------------------------------------| | 決心、強產品力與執行力 | 缺少原生生態的核心應用。Solana 有 Jupiter、Pump.fun、Raydium;Hood Chain 上的主要應用是 Uniswap、Morpho 等 EVM 系 DeFi。 | | 背後的金主:Robinhood 本身 | 作為上市公司受 SEC 監管,借鏈上美股擴張可能面臨合規爭議。 | | 美國 C 端用戶心智 | 材料同時提到 AMM 豁免及公司的政治公關能力,認為需要動態觀察。 |
結論:meme 只是手段,RWA 才是目的。 Robinhood chain flip Base 是 base case,甚至是 bear case。
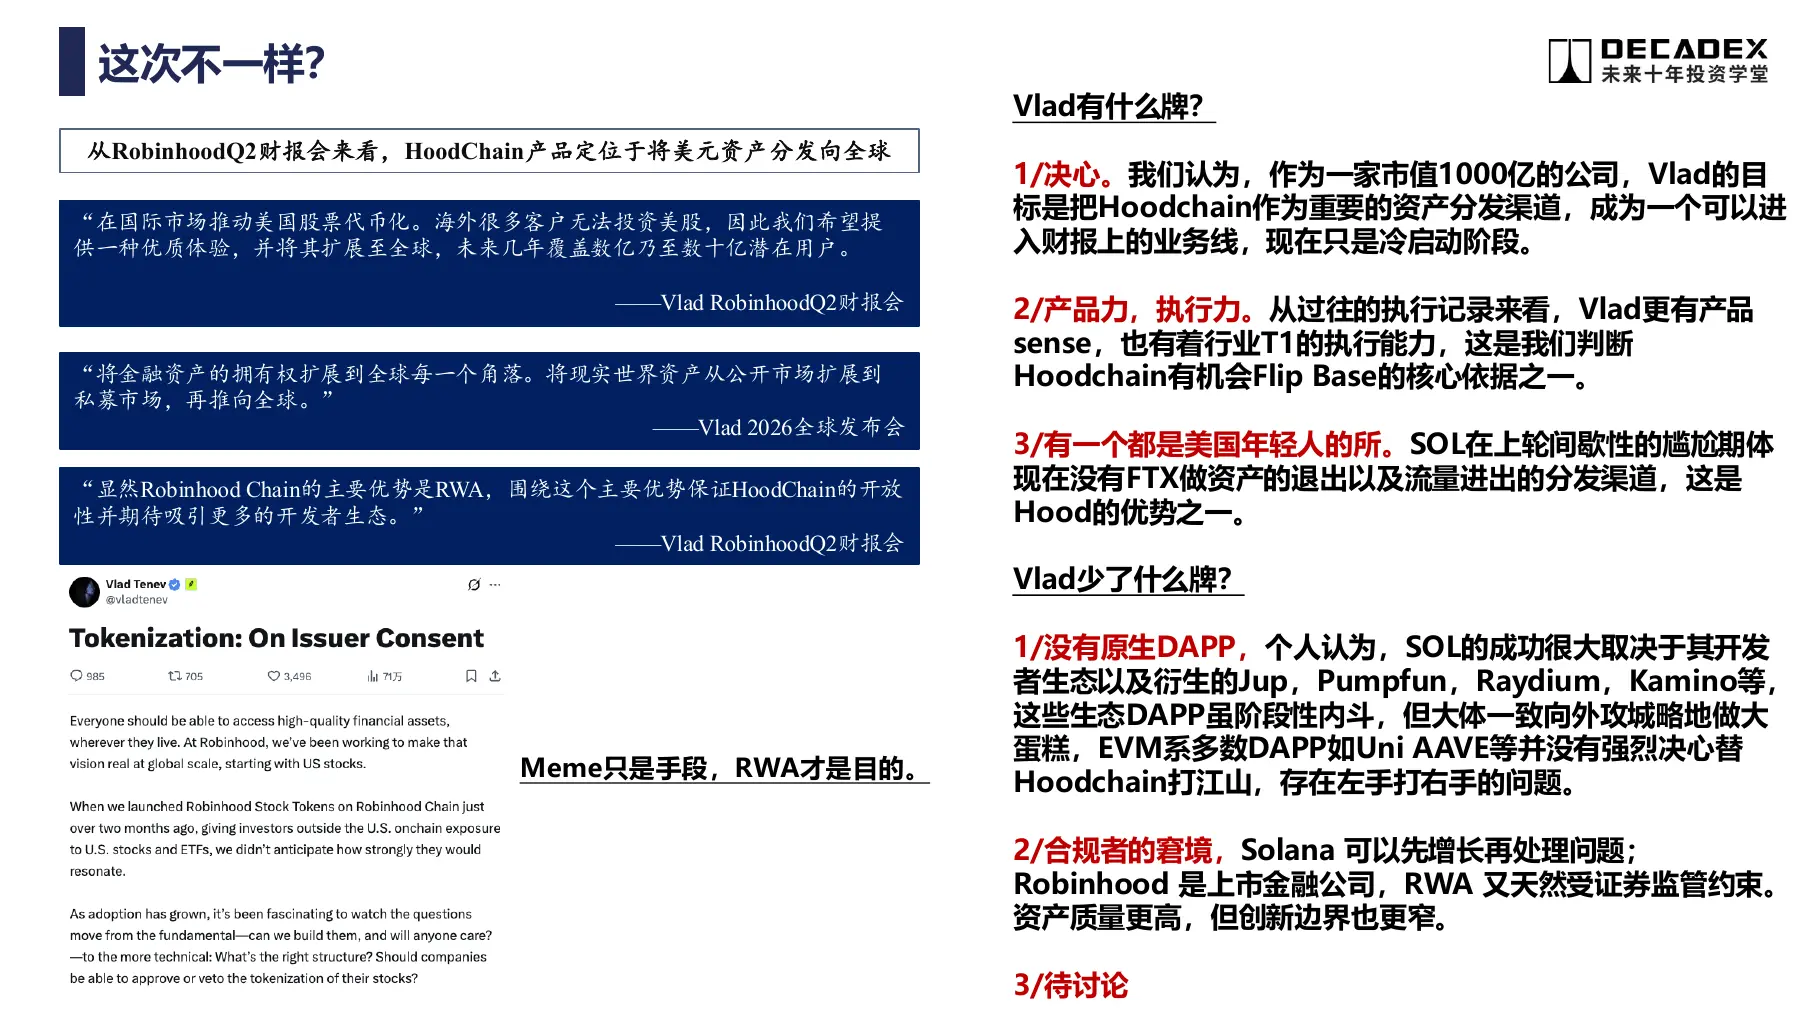 Robinhood 的優勢與約束 · 原課件第 19 頁 · 點擊放大
4.3 對 Robinhood chain 的討論
YJ
- 鏈上美股分兩層:① 清結算上鏈必然會發生。Vlad 一直在推 T+2 → T+1 → T+0,Robinhood、Coinbase、納斯達克、DTCC 在自上而下推動,但規模不確定,本質是交易撮合更快的 SaaS。②入口上鏈,也就是分發,這一層不一定要在鏈上。
- Robinhood 做 chain 的三個原因:T+0;把美股分發到全世界(曾和百度合作進中國,也試過新加坡、英國,都卡在監管);Vlad 的 democratize finance for all,讓散戶也能交易被 VC、PE 垄斷的 pre-IPO 資產。
- 北極星指標是 TVL(對應鏈下的 AUM,是財報核心項),其次是交易量和 MAU。他預計 TVL 追平Base 需要 2--3 年,與這個周期同步。
- 這輪 meme 很難到上一輪的高度:Trump 發幣已經設了上限;供給端工業化,加上 AI 讓發幣極快;需求端信仰下降,形成惡性循環。但仍會有 5 億到 10 億美元量級的 meme。Vlad 只是借Solana 上的車頭冷啟動,不會把鏈做成 meme 鏈。
- 下一步是對接監管,把更多美股帶上鏈,目標是非美用戶。美國用戶約 2300 萬,增長已經停滯,能用的都用了。Crypto 占 Robinhood 收入約 20%--25%。
- 員工視角:chain 不是公司最優先的方向,公司在多條業務賽馬(信用卡、Trump account、養老金賬戶、此前的預測市場),哪條跑得好就加人。Vlad 對外明確把 chain 列為 priority,只是員工不怎麼看好。
- 國際化一直沒成的原因:2021 年進英國快成功時,因當地不允許 PFOF 模式在最後幾天被砍;GME 事件後精力轉向基礎設施;2024--25 年重啟,Crypto 產品已推到歐洲。矛盾在於:美國用戶不需要 chain,需要 chain 的歐洲等地 Robinhood 品牌又弱。這個問題解決了,chain 才能帶來可觀營收。
WY
- 機構看的是營收和利潤率。股票現貨費率很難看,傳統券商也是靠 0DTE 期權拉利潤率,只靠發行和交易很難養團隊。
- RWA meme 不一定是最佳答案,但它是一次破圈想像:在正股基礎上把波動率拉起來,費率和交易頻率就一起上去了。這波之後不少傳統券商老闆來找他。
- 散戶在鏈上的需求:pre-IPO(長鑫、SpaceX 上市前)、高槓桿(10 倍海力士、5 倍 QQQ)。富途的預測市場量爆發很快,尤其是 15 分鐘合約。
- 如果他是 Robinhood,北極星是利潤率;預測市場的優先級高於 chain,因為世界杯這類爆點推起來很快,鏈上很難造出同等量級的爆點。
- meme 的上限就是背後金主的上限(參考 Telegram 相關項目約 20 億),最終要折算成行銷預算和收入。靠拉波動率提升利潤率這條邏輯的天花板很高,但正確答案還沒跑出來。
Tron
- Robinhood 鏈外部性強,但從鏈上地址看,大部分用戶是從別的鏈遷過去的,新用戶不多。
- BSC 上的股票購買量主要來自 Alpha 積分刷量和套利,meme 帶動的股票購買很少,真要買股票的人去開美股帳戶就能解決。
- 股票 meme campaign 的真正好處是加速生態整合:launchpad、App Store、lending 等合作一下子全打通了。
- Robinhood 的優勢是美股小盤股可以直接上鏈;但以太坊的 DeFi 協議和流動性很難撼動,目前對 BSC 不構成大威脅。鏈的意義在於 permissionless。
CHAPTER 05 Robinhood 公司與估值
5.1 券商框架
- 券商 = 流量 × 轉化率:流量看 DAU / 入金帳戶,轉化率看 ARPU。公司在哪部分用力,就說明它的目標是什麼:發信用卡是提 ARPU,做 chain 是抓流量。
- 消費領域裡團隊比較有把握的,除了食品飲料就是券商。團隊的研究路徑是:山寨幣 → 鏈 → 幣鏈所 → 金融。幾年後可能不再有區塊鏈這個說法,只叫 Fintech。
- 新券商賽道七個字:流動性、流量、合規。研究富途、Robinhood 都從這七個字入手。
5.2 從嘉信思考 Robinhood
- MAU 一直沒超過 2021 年,美國年輕人這批用戶已經吃滿。
- 收入拆成兩塊:交易收入周期性明顯,2021 年靠 Crypto 和期權爆衝,2022--23 年回落 60%--70%;2025 年 12 月起 Crypto 業務萎縮,主要靠預測市場撐住。資產收入(淨利息、資管)有複利屬性,底層邏輯是美元超發、資產持續增值。
- 嘉信在 1993--2000 年交易收入占比約 70%--80%,Robinhood 現在約 60%。長期看交易收入一定有頂,長期最大的 beta 是資產。嘉信抓住的是嬰兒潮一代和互聯網流量,Robinhood 抓住的是千禧一代和移動互聯網。
- 流量先行,流動性收口。從資產收入看 Robinhood 是成長股,從交易收入看是周期股。
- 嘉信真正相對標普跑出超額收益的階段,是 1994--2000 年用戶和交易收入高速增長期,之後資產收入提升了,卻沒有再跑出超額。
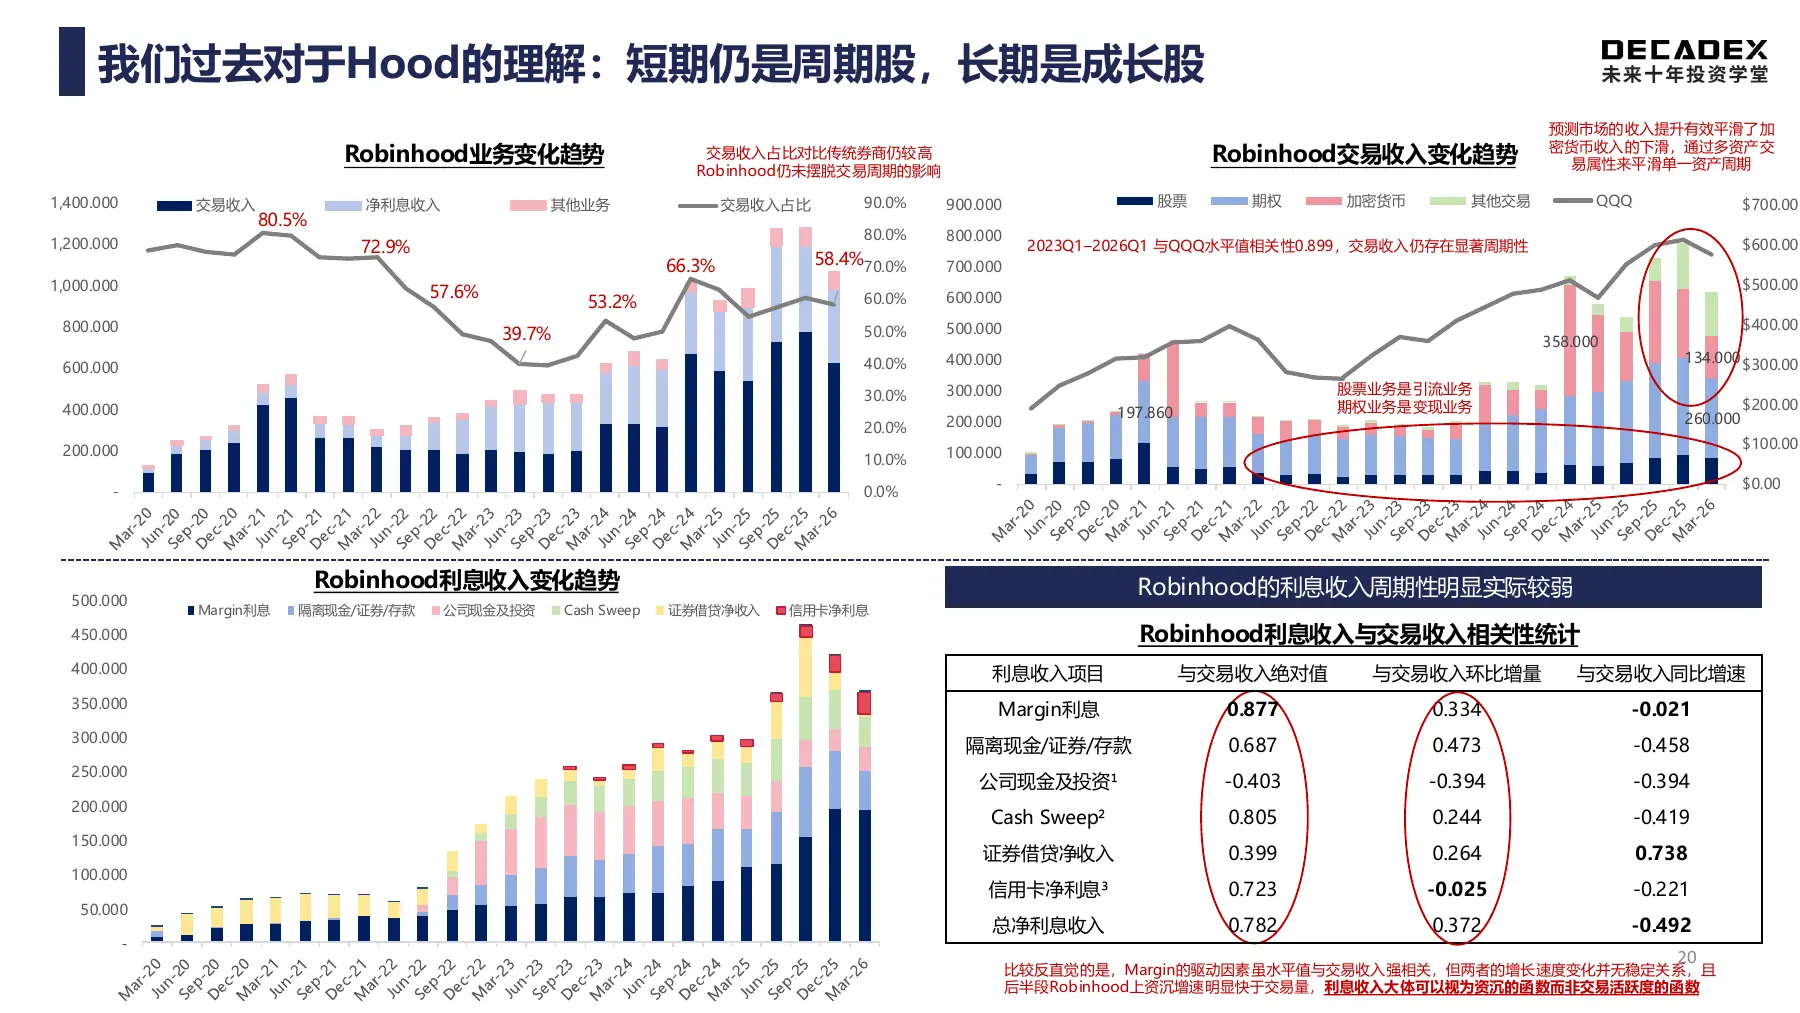 交易收入與資產收入 · 原課件第 20 頁 · 點擊放大
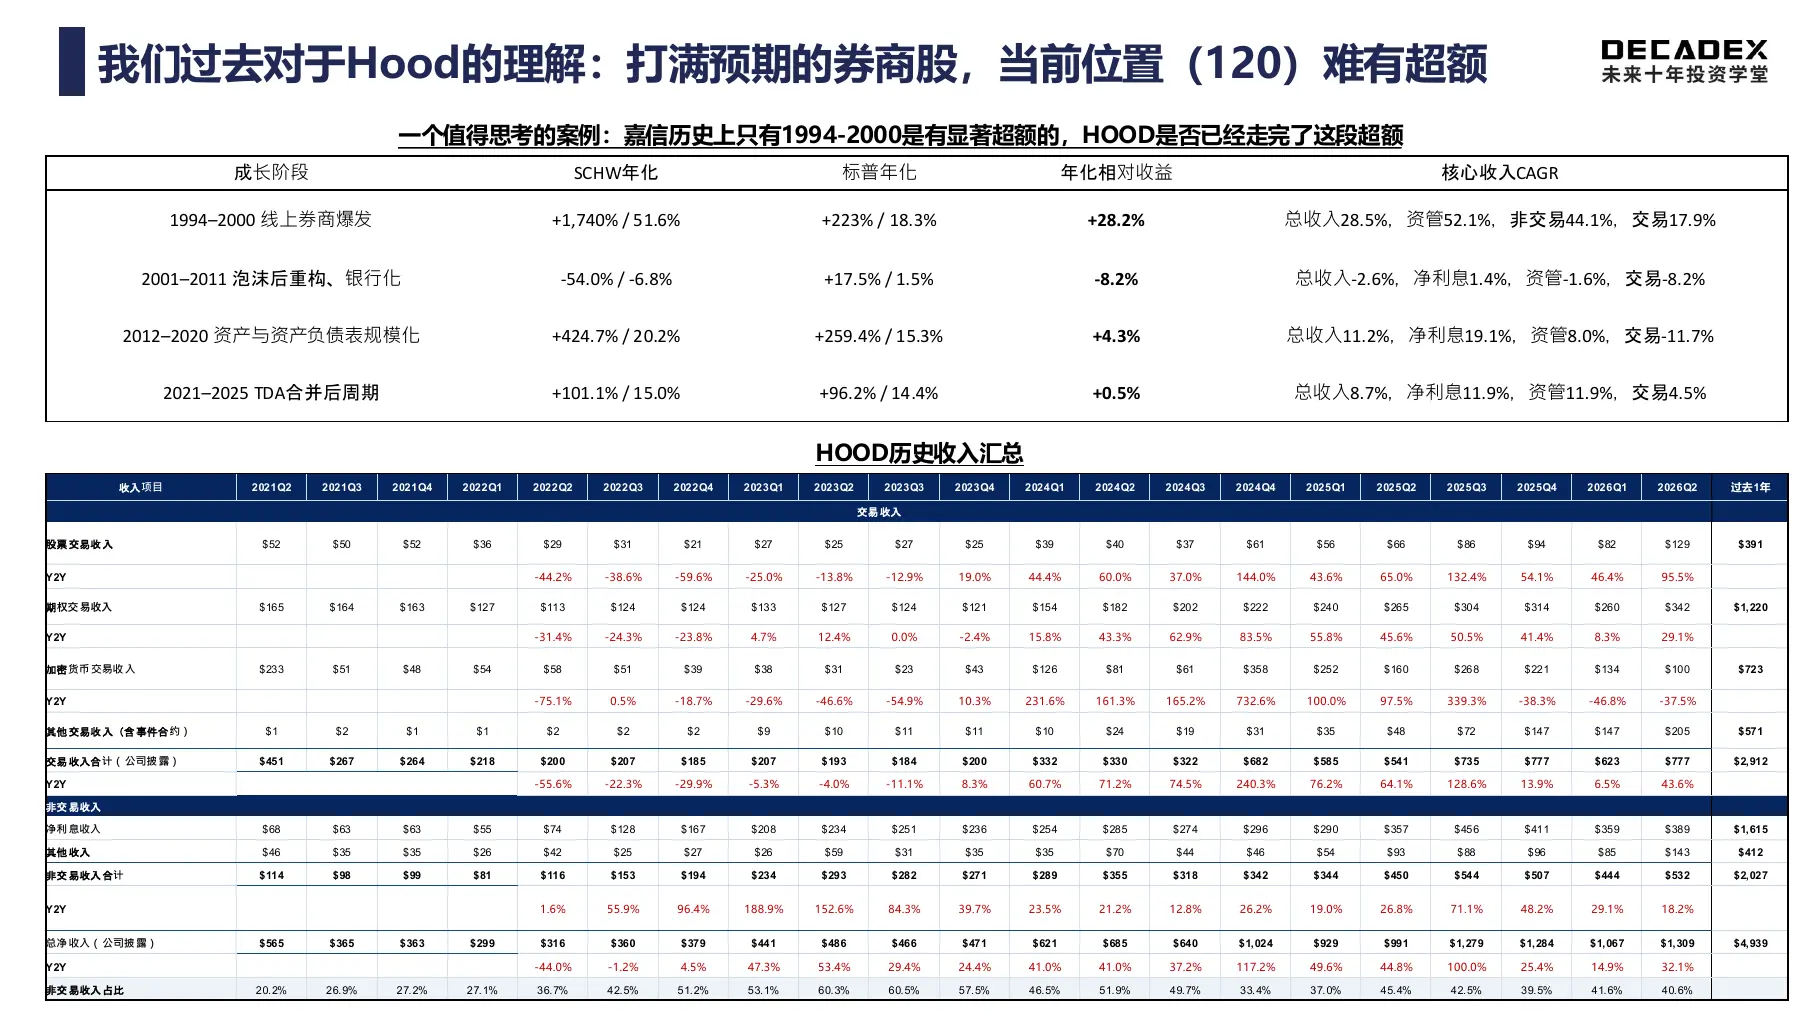 嘉信的歷史與 Robinhood 的參照 · 原課件第 22 頁 · 點擊放大
5.3 投資思路
- YJ:Robinhood 會成為美國未來 10--20 年唯一的 super finance app for all,但它跟著美股大盤走,現在不是好點位,要等美股大跌、交易量萎縮時再買。
5.4 估值頁
| 关键数 | 分享中的当前口径 | 预测 / 参照 | |-------|----------------|-------------------------------| | 入金账户数 | 1350 萬 | 未来两年约 3200--3300 萬(按账户算,不按用户) | | ARPU | 约 187 美元 | 约 300 美元;嘉信的天花板约 1000 美元 | | 收入 | 2025 年近 50 億美元 | 2 年、最多不超过 3 年到约 100 億美元 | | 市值天花板 | 目前 1072 億美元 | 券商最瘋狂時約 3000 億美元(考慮通脹) |
- 如果國際化受阻,主要驅動就是 ARPU 提升(發銀行卡本質上是在洗存量用戶)。
- 以後每出一份財報,就看四個數:用戶數、ARPU、收入、對應市值。
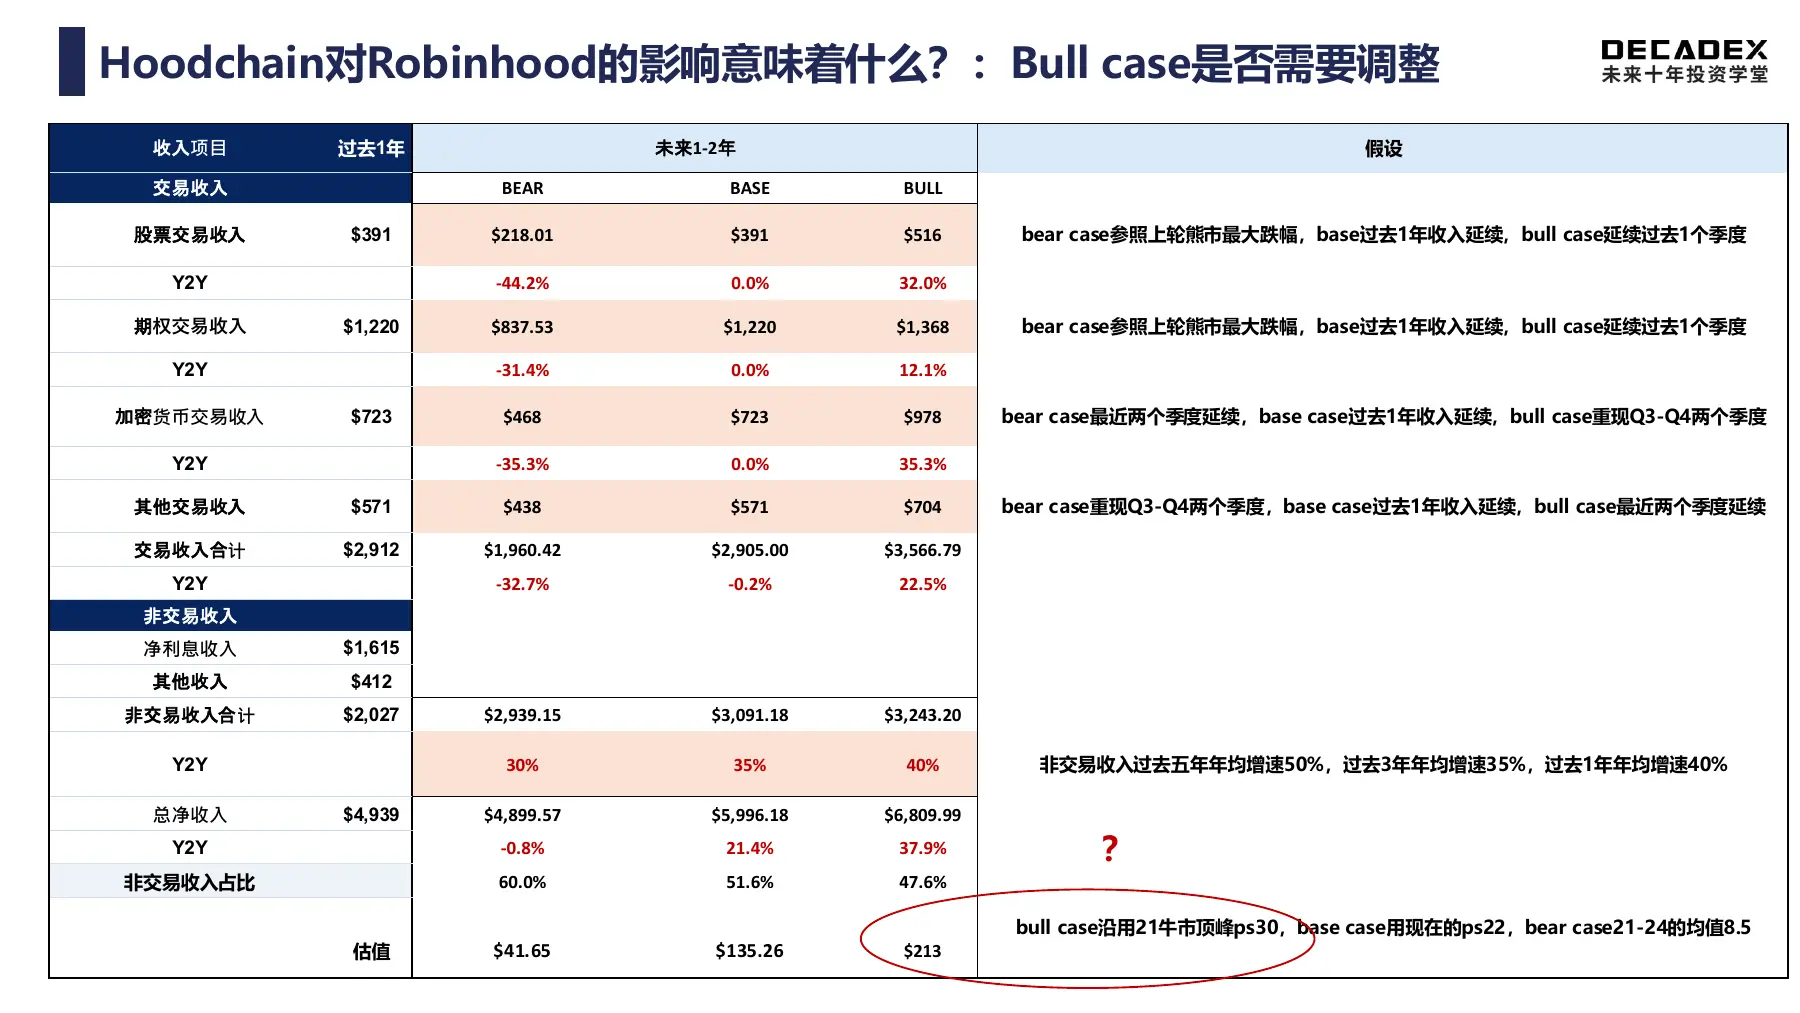 Robinhood 收入與估值情景:課件中的假設 · 原課件第 23 頁 · 點擊放大
CHAPTER 06 現場觀點與組合
6.1 以合規為分界線
- 從流量、流動性、團隊執行三個維度看這幾家平台。以合規為主:中期選舉如果民主黨上台,可能打擊非合規交易所,存在黑天鵝風險。非合規用來增加銳度(Hyperliquid、Binance),起量快、效率高,短期有 alpha。
- 選這四家平台的原因:RWA 本質是老資產、同質化,資產沒有差異,平台的合規性、品牌和流動性就會向頭部集中。
6.2 組合
| 嘉賓 | 現場表達的組合 | 邏輯 | |--------|---------------------|-----------------------------------------------------------------------------------------------------------------------| | HB | BTC + Circle | 抽到最底層,區塊鏈只有 BTC 和穩定幣兩個業務;Crypto 择時大於選股,一輪周期做幾次買賣。 | | YJ | BTC + Circle + HOOD | HOOD 是原始股,稅太高不賣;新倉要等美股大跌;鏈上標的 ETH、UNI、Lighter、Pulse 都可買一些,alpha 差別不大。 | | Kacey | 以太坊 + Circle | Robinhood 的增量在國際化和鏈上,新流動性從以太坊和 USDC 進入;Hood Chain 使用 Arbitrum 架構、沒有原生 token,可能帶來增量。 | | Vision | "梭哈以太坊" | 2022--24 年的排序器、OP Stack、Arbitrum Orbit 等基建在 RWA 上兌現;技術進步但估值未漲,關注 Glamsterdam 升級。材料還提到 Robinhood 向 Arbitrum 交約 10% 費用。 |
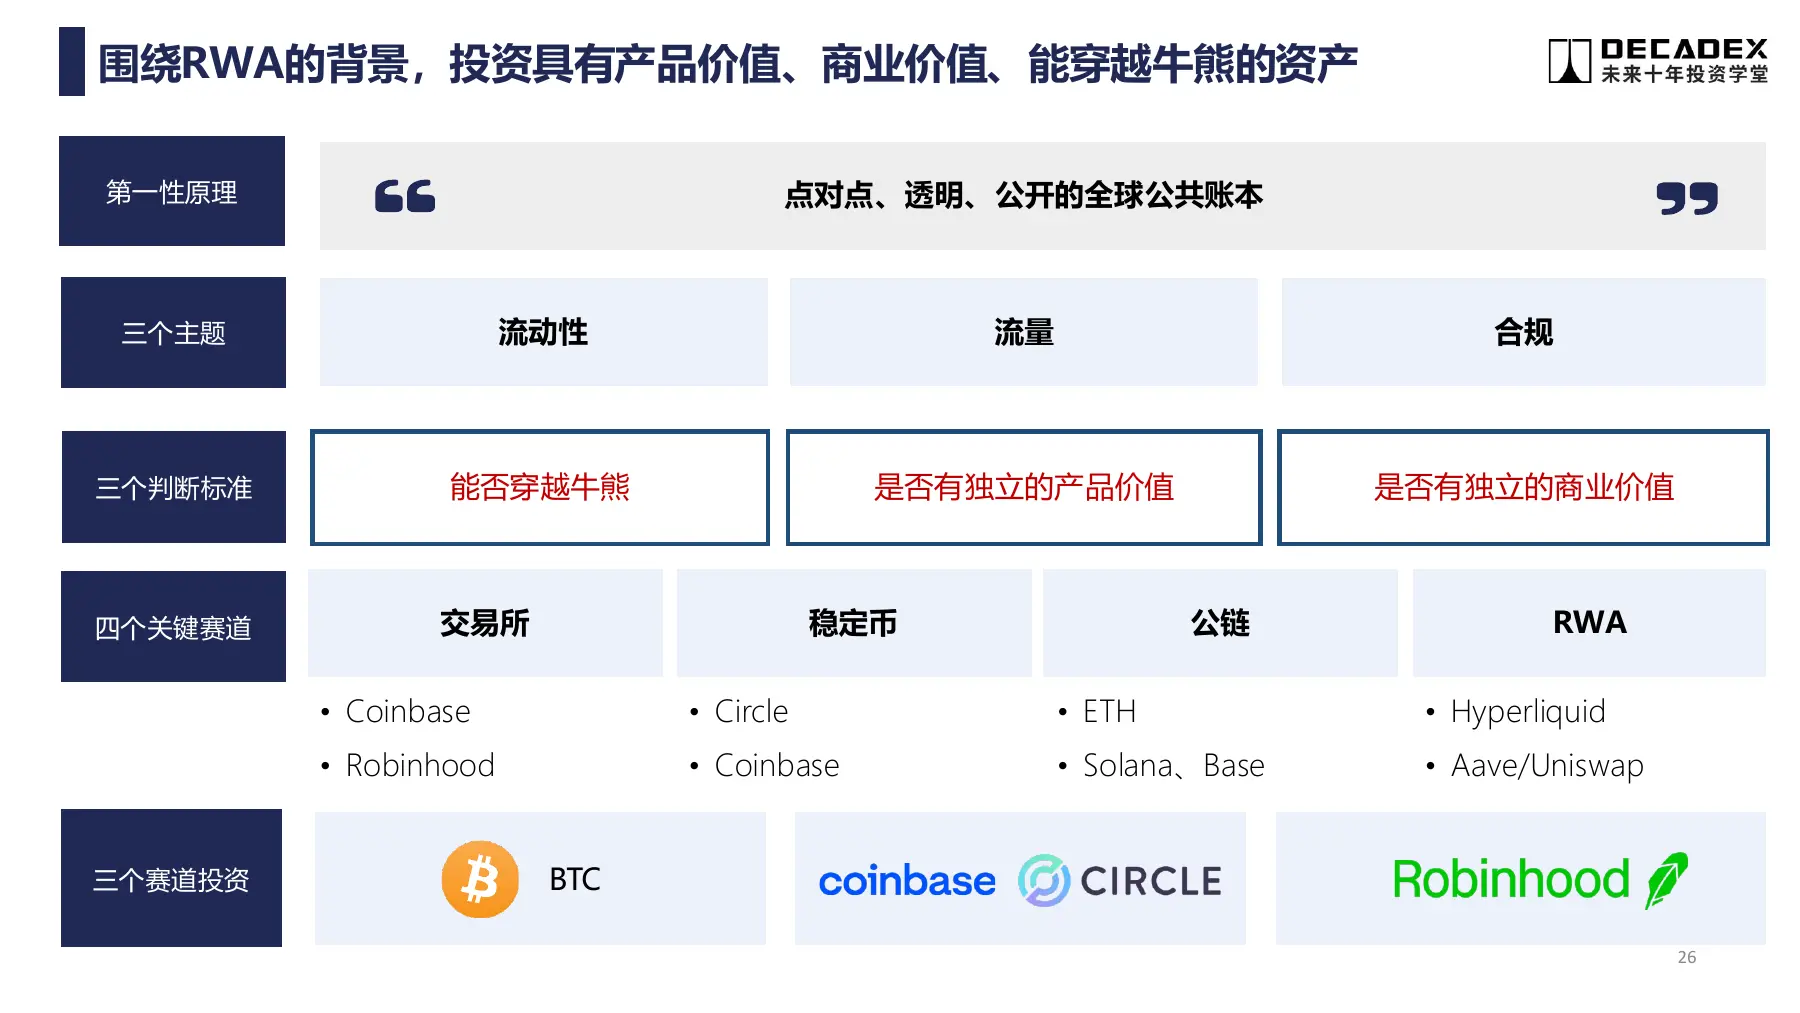 RWA 背景下的資產與平台研究框架 · 原課件第 26 頁 · 點擊放大
 風險提示