三星史上最賺錢的一個季度,股價卻比6月高點低了30%

導語: 一家公司交出了本國企業歷史上最賺錢的單季業績,股價當天下跌、較半年前的高點回撤了約三成。把這兩個事實放在一起,問題就從業績好不好,變成了市場在給什麼定價。本文先核對業績本身,再看利潤的來源與去向,然後解釋股價的讀法,最後把三星的帳本放回整條AI硬體產業鏈裡看。
一、這份業績本身:單季利潤約等於2025年全年的2.5倍
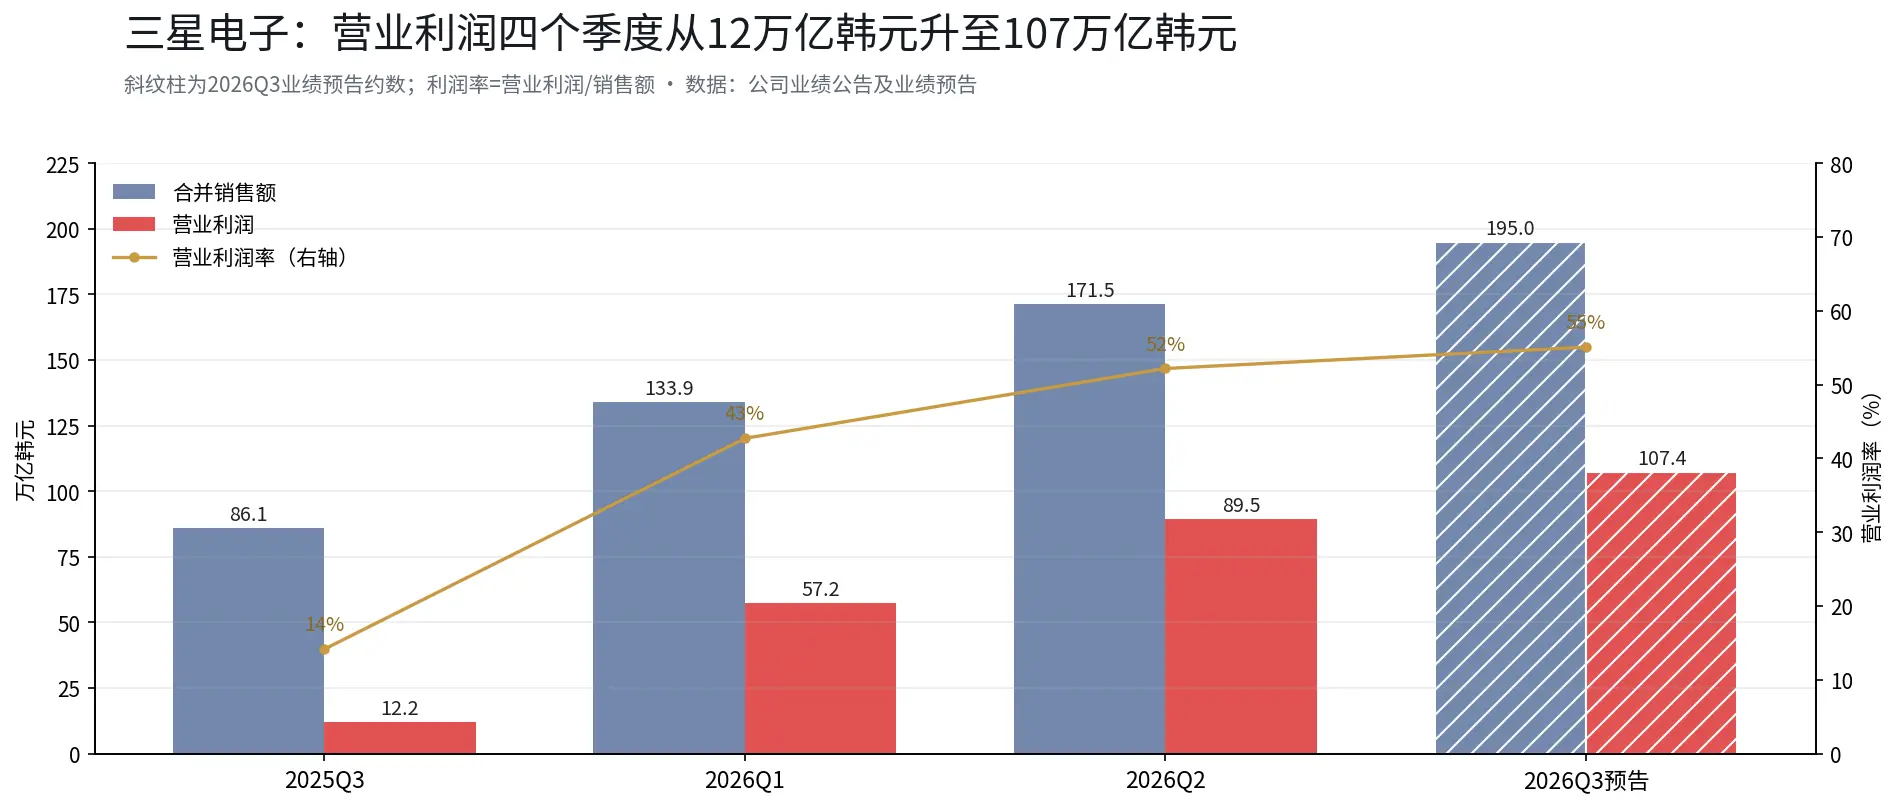
先核對數字。2026年三季度業績預告:合併銷售額約195萬億韓元,同比增長126.6%;合併營業利潤約107.4萬億韓元,同比增長782.5%。這是韓國企業歷史上首次單季營業利潤突破100萬億韓元;作為對照,三星2025年全年的營業利潤是43.6萬億韓元,一個季度約做了過去一年半的利潤。
把最近四個季度排開,斜率本身就構成一個敘事:2025年三季度營業利潤12.17萬億韓元,2026年一季度57.2萬億,二季度89.5萬億,三季度預告107.4萬億。營業利潤率從14%一路抬到約55%。
但同一個數字有兩個讀法。第一個讀法是水平:107.4萬億韓元創了歷史。第二個讀法是斜率:二季度的同比增速是1813.8%,三季度降到782.5%。兩個讀法都是真的,股價選擇了第二個。這裡需要留意一個技術性事實:這麼大的同比增速,很大程度上來自2025年同期的低基數,兩年疊加看,存儲行業正處在歷史級的上行周期中段,歷史表現不代表未來結果。
二、錢從哪來,虧到哪去
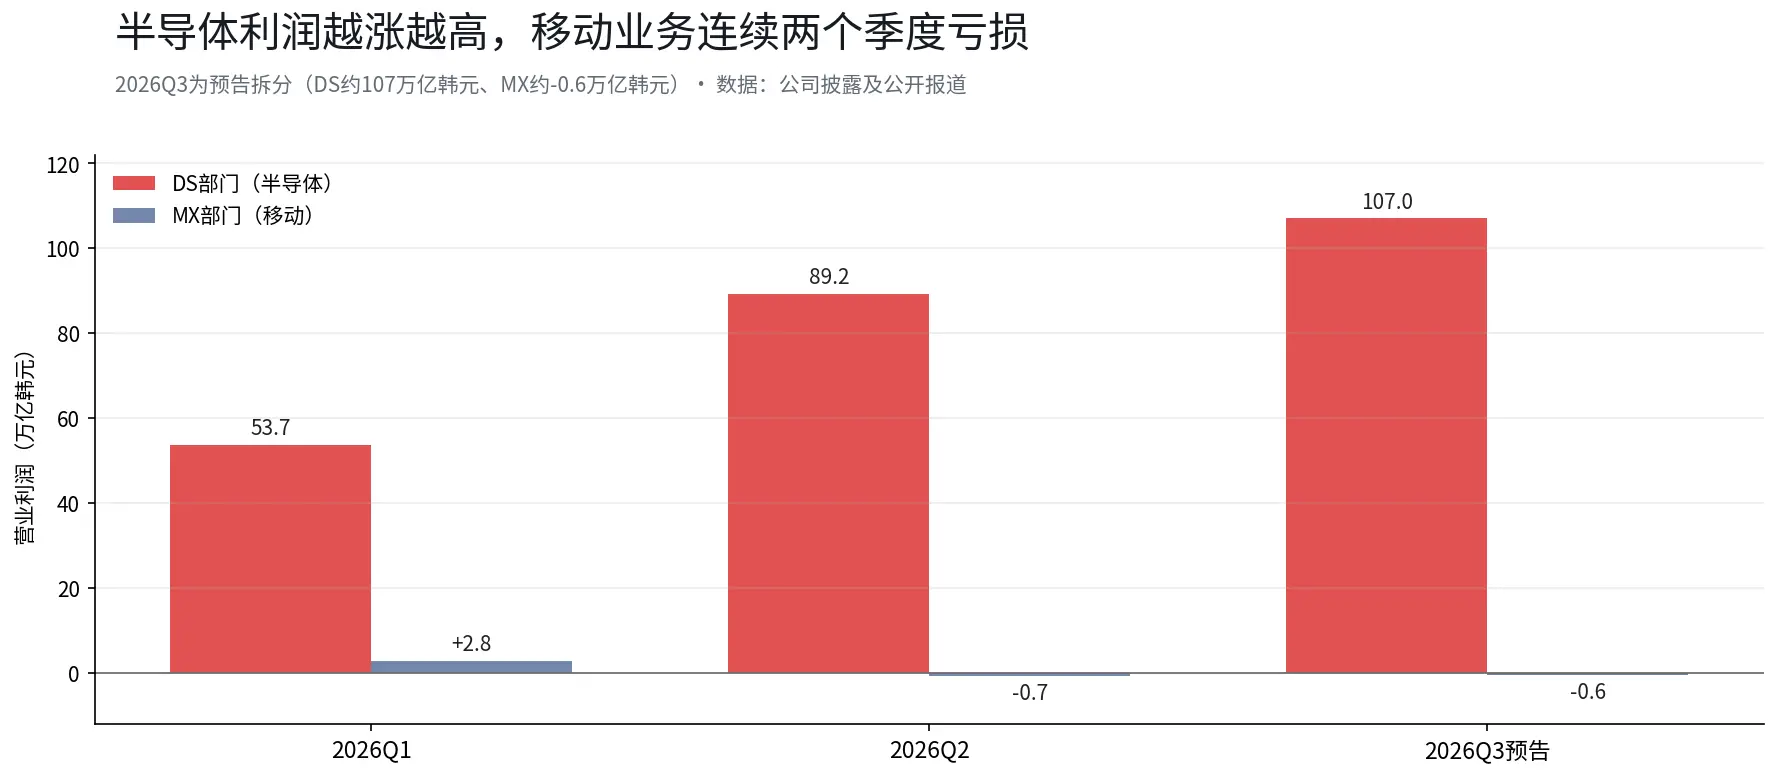
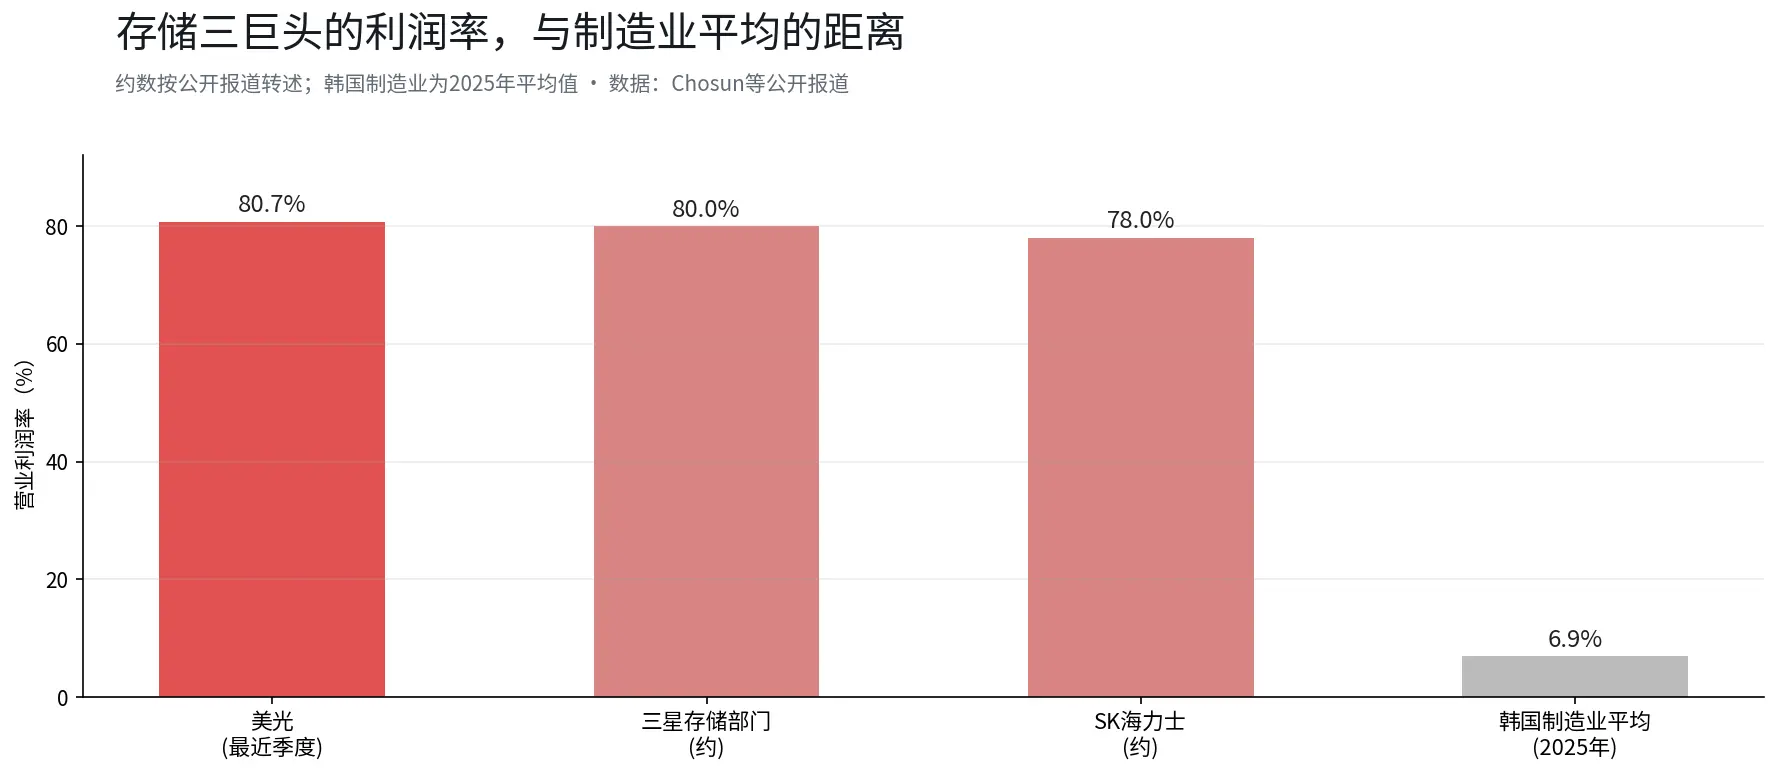
據花旗拆分,三星半導體部門三季度營業利潤約107萬億韓元,較二季度的89.2萬億進一步上升。存儲三巨頭的盈利水平正在改寫製造業的常識:據Chosun等公開報導,美光最近一個季度營業利潤率80.7%,三星存儲部門約80%,SK海力士約78%。作為參照,韓國製造業2025年平均營業利潤率只有6.9%。
同一張損益表的另一頭,錢在流向反方向。移動業務及消費電子部門三季度預虧約0.6萬億韓元,是連續第二個季度虧損;智能手機出貨量環比下滑9%至5800萬部。更直接的動作在供給端:據韓國媒體報導,三星移動體驗事業部已通知供應商,計劃四季度將智能手機產量削減20%至30%。公司同時上調了Galaxy S26系列售價,據報導S26起售價上調800元至7799元,S26+與S26 Ultra各上調1000元。
這兩個部門是同一家公司的兩本帳,而且互為因果。存儲芯片漲價,半導體部門的利潤率被推到80%上下;同樣的漲價,是手機部門成本失控的直接原因。摩根士丹利預計三星移動部門2026至2028年累計運營虧損可能達到160億美元(據其7月21日發布的行業報告轉述)。半導體賺的錢,有一部分正在被自家的整機業務虧掉。
三、股價為什麼不買帳
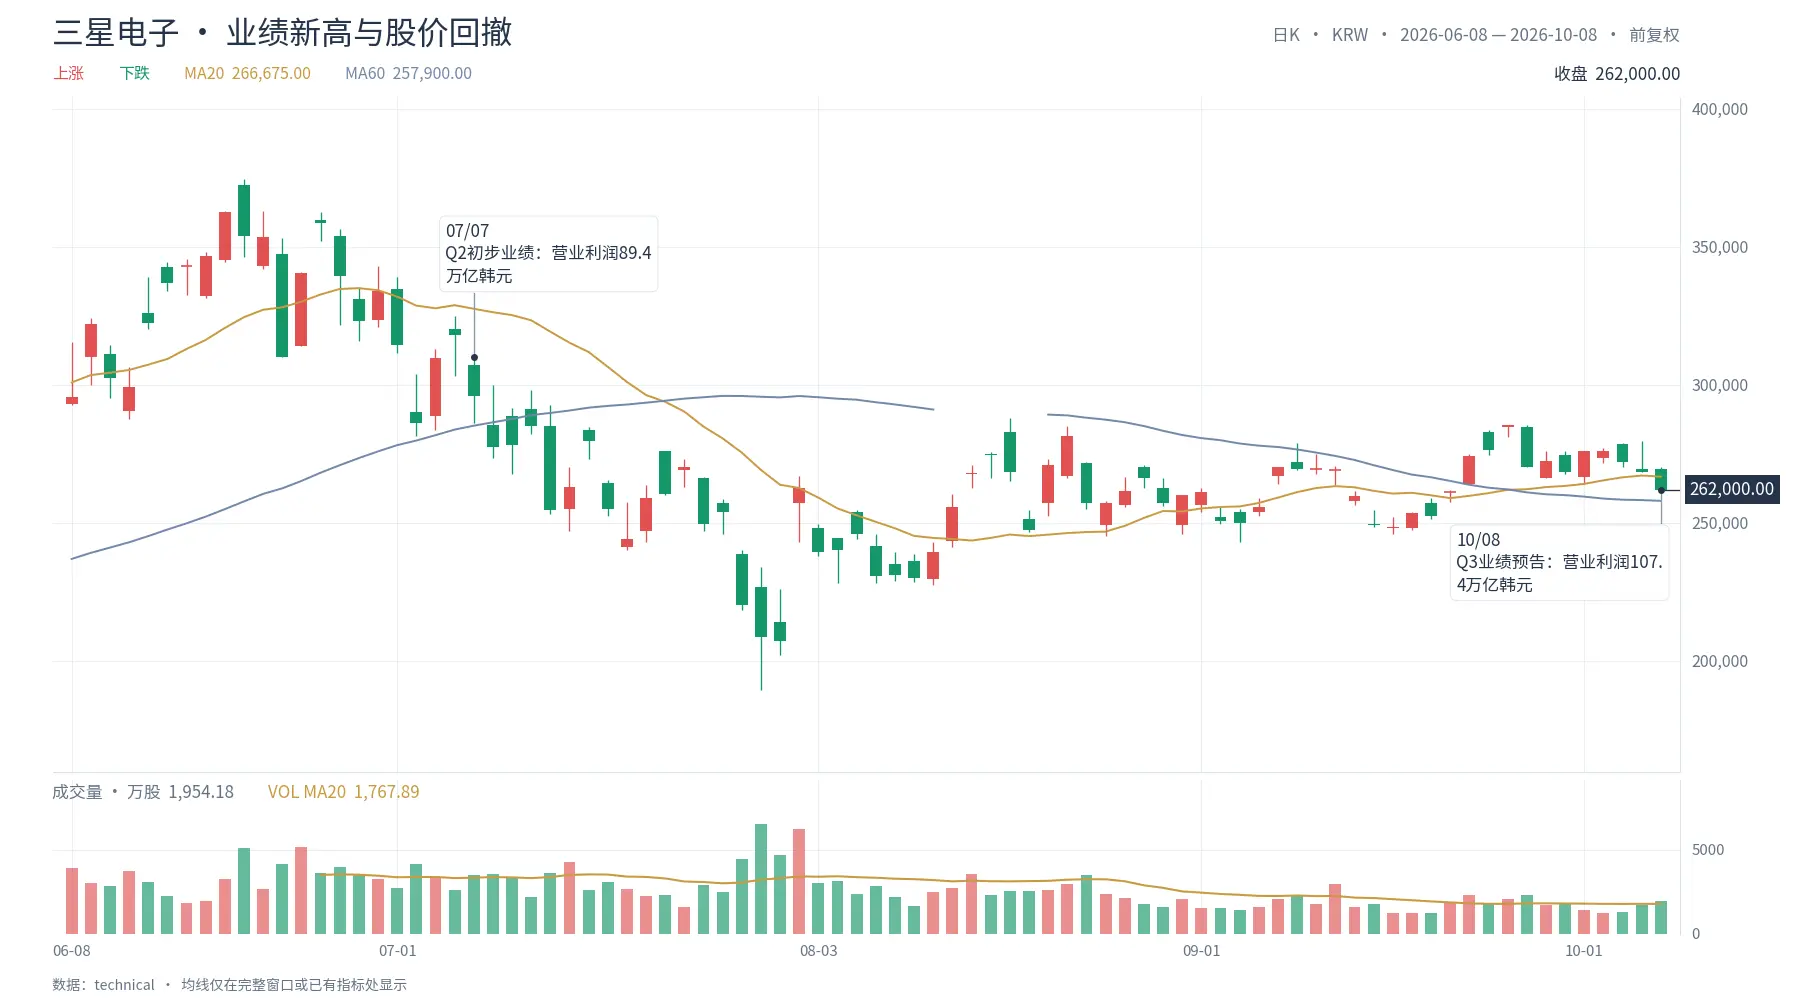
10月8日收盤,三星電子報26.2萬韓元,單日跌2.42%;10月以來三個交易日累計下跌5.07%;較6月18日盤中高點37.45萬韓元,回撤約30%。業績預告發布當天股價即下跌,說明市場對這份創紀錄業績的定價發生在預告之前,披露本身沒有提供新的上行動能。
三個問題被放在了同一張桌上。 第一是落差:三季度營收195萬億韓元,低於券商預估的約201.9萬億;營業利潤107.4萬億,低於預估的約108.67萬億。落差幅度只有1%上下,平時不足以撼動股價,但在預期高度一致的時點上,小幅低於預估的信號作用會被放大。第二是斜率:同比增速從二季度的1813.8%降到782.5%,環比看,營業利潤的增幅也從二季度的56%放緩。第三是庫存與上調動能:據摩根士丹利7月報告,市場對存儲製造商的盈利上調動能正在減弱,淨盈利上調比例已從92%的峰值回落至77%,DRAM合約價格的同比增速已從周期高位回落,二季度DRAM與NAND庫存均有所回升。
資本開支是另一層壓力,藏在利潤表的下游。二季度三星資本開支16.8萬億韓元,其中半導體部門15.4萬億;為了填補產能缺口,公司過去一年已啟動、並計劃在未來兩年持續投入數十萬億韓元擴建存儲晶圓廠。若下半年為趕制HBM4繼續加大建廠與折舊投入,這筆費用可能在接下來一兩季度的報表中顯現。市場擔心的是:這筆開支會不會在某個季度吃掉大部分增量利潤。
四、花旗的邏輯,與一個更根本的疑問
據公開報導,花旗維持三星買入評級,12個月目標價43萬韓元,較10月7日收盤價26.85萬韓元隱含約60%的空間;該觀點僅代表相關機構的判斷。花旗的核心依據在HBM4的定價彈性:據報導其測算HBM4 12hi的每GB均價可能從2026年約2美元升至2027年的4至5美元區間,HBM4 8hi在此基礎上有20%至30%的溢價。三星管理層在二季度說明會上也曾表示,預計HBM4銷售額三季度增長逾三倍、下半年占HBM總收入60%以上(據財報電話會議轉述)。
多頭的邏輯是價格彈性,反方的問題是需求的承受力。據摩根士丹利測算,2027年全球雲服務商資本支出可能達到1.2萬億美元,其中超過一半流向存儲;同時谷歌、亞馬遜、微軟、Meta四家2026年資本支出與EBITDA之比已超過70%,2027年部分公司資本支出可能超過EBITDA。存儲的定價權在供給端,供給端的利潤最終來自需求端的開支。買家的開支一旦逼近甚至超過其盈利能力,漲價曲線能延伸多遠,就要看一份三星自己無法左右的資產負債表。
五、三星的帳本,也是整條AI硬體鏈的帳本
三星這份財報裡有兩個方向相反的事實。一個是AI數據中心對HBM和DRAM的需求仍在爆發,存儲供需緊張可能延續,行業利潤率處在歷史高位;另一個是同一家公司的消費電子業務在減產、提價、虧損,存儲漲價正在擠壓終端的利潤空間。這兩個事實不是並列的巧合,後者部分由前者引起:算力越貴,終端越難做。類似的壓力正在整條AI硬體產業鏈上傳遞,只是不同環節的承受方式不同。
我們認為,三星股價的讀法,本質上是市場在為增速而不是利潤水平定價:水平已經兌現,斜率才是估值的一部分。 這個讀法有一個前提和一個反例。前提是雲廠商的開支斜率維持住,若2027年資本開支指引出現系統性下修,存儲的量價都會承壓;反例是,若10月29日業績說明會上長期供應協議與2027年供需展望給出更緊的指引,斜率的擔憂可能階段性緩解。利潤是不是這輪周期的最高點,事前無法證實,能核對的只有10月29日的三份答案:2027年供需、長協進展、資本開支與股東回報的細節。這個季度的利潤在多大程度上已經計入價格,仍有待觀察。
數據說明
三星業績及部門拆分:公司公告(2026/10/8、7/30、5/6)。
2025 Q3對比及全年營業利潤:公司披露、韓聯社(2026/4/7、7/7)。
三星股價與回撤:公開行情,截至2026/10/8收盤;6/18高點為盤中價。
花旗觀點:花旗研報,媒體轉述。
摩根士丹利觀點:大摩2026/7/21行業報告,媒體轉述。
手機減產、出貨、S26定價:韓媒、集邦諮詢。
存儲三巨頭利潤率:Chosun等公開報導。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。
 風險提示