OpenAI 年化營收比此前報導少約 200 億美元,英偉達一天跌掉約 1700 億美元

導語: 10月8日的美股表面上是一天的指數分化,道指漲0.10%、標普500跌0.47%、納指跌1.25%,實際上同一天發生了三場定價:AI產業鏈內部,市場在給每個環節的真實價值重新標價;能源板塊,地緣政治給出溢價;債券市場,長期限買家回來了。三場放在一起看,比單看任何一個指數都有信息。
一、先看盤面:分化不在指數,在板塊之間
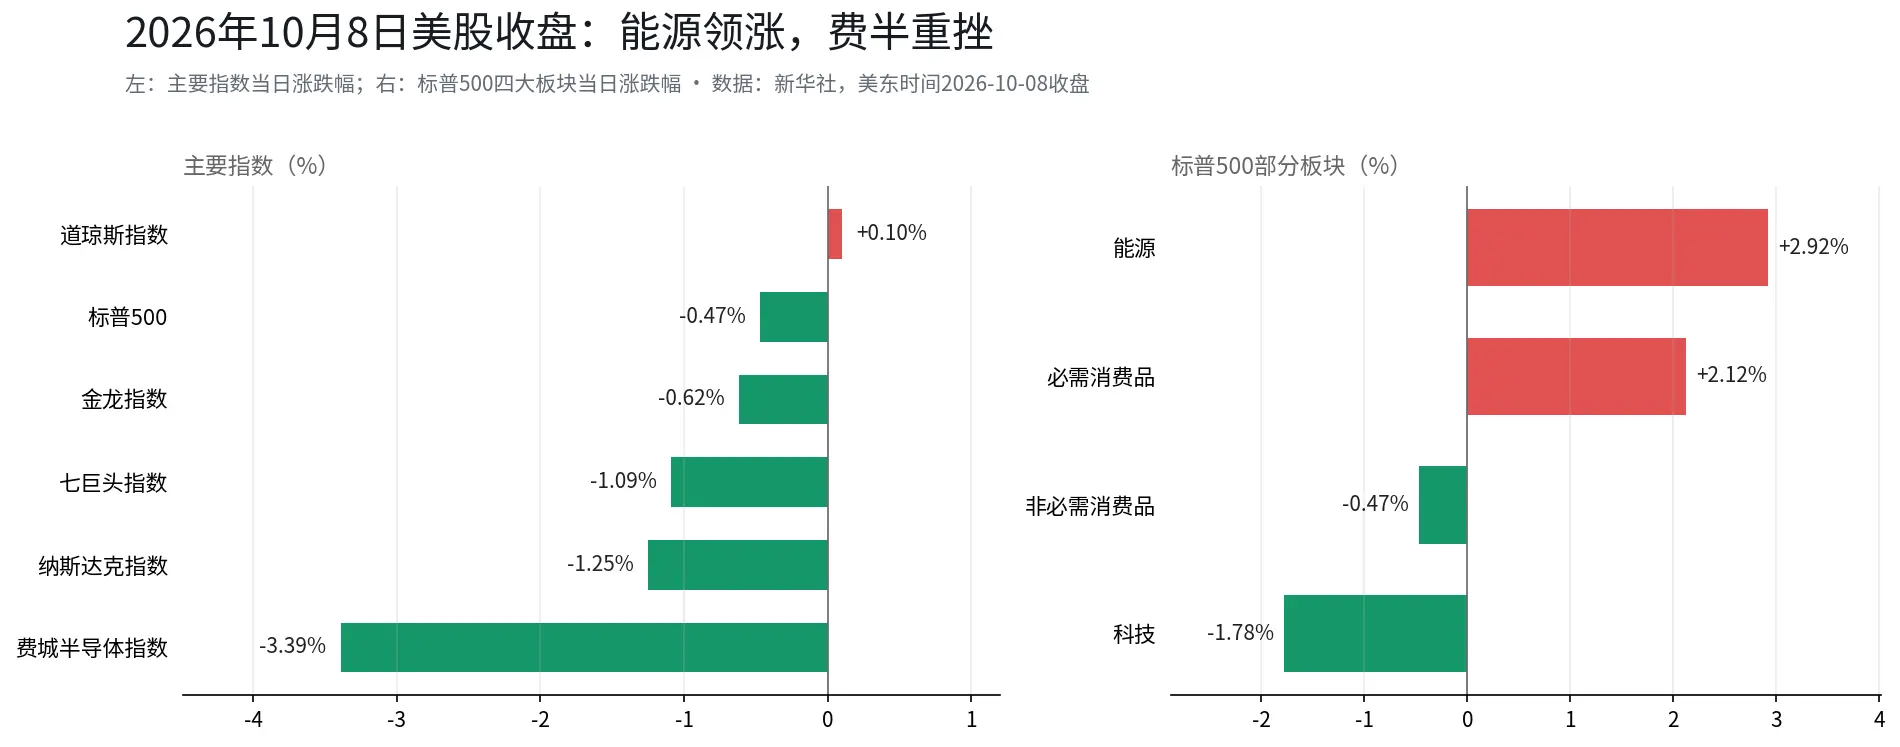 標普500十一大板塊六漲五跌。能源漲2.92%領漲,必需消費品漲2.12%;科技跌1.78%領跌,非必需消費品跌0.47%。道瓊斯指數漲51.77點至51231.64點,納斯達克指數跌345.35點至27193.34點,美國科技七巨頭指數跌1.09%。
指數層面只跌了不到1.3%,板塊層面的差距接近5個百分點。這種結構在告訴我們,當天被拋售的對象很集中:市場沒有全面撤離風險資產,它在AI與能源之間做了一次明顯的再平衡。蘋果逆勢上漲1.11%,是七巨頭中唯一收紅的權重股;亞馬遜跌2.25%,微軟跌1.35%。
二、500億對700億:市場在收回一個未經公司確認的數字
據《金融時報》報導,OpenAI近期向投資者披露,截至9月底年化營收接近500億美元,低於該報及其他媒體上月底報導的約700億美元。這200億美元的距離是怎麼來的:投資者為了和Anthropic的數字直接比較,把OpenAI的營收按Anthropic的方式調整,其中Anthropic會把經由AWS、谷歌雲等雲合作夥伴產生的銷售計入營收;調整後得出8月年化營收約400億美元,再結合公司披露的營收增長超過70%,推算出700億美元。OpenAI自己文件裡寫的,是接近500億。
嚴格說,這次不是OpenAI下調了業績,是市場此前引用了一個包含推算成分的數字。但市場對這件事的反應方式,說明問題已經超出了統計層面。路透社在報導中用了"低於此前釋放的信號"的說法,多家媒體當天把英偉達、甲骨文、AMD的跌幅與這份披露並列。
這個數字為什麼重要,要看它在整條推理鏈上的位置。 过去兩年AI資本開支的推理起點是大模型公司營收高增長,由此推出算力需求持續爆發、晶片訂單飽滿、資本開支繼續擴張。第一個環節的數字從700億變成500億,後面每個環節的需求測算都要重算一遍。一個可以對照的量級:OpenAI接近500億美元的年化營收,比英偉達2027財年二季度單季數據中心收入(890億美元,公司財報)還低。市場此前給整條鏈條的定價,隱含的假設是收入端會很快追上開支端;收入端的讀數下修之後,這個假設兌現的時間點在往後移。
米勒-塔巴克資產管理公司的首席市場策略師把市場的共同疑問說了出來:在借貸成本明顯升高的情況下,如此大規模的人工智能支出能夠持續多久。
三、拋壓沿著產業鏈傳導:先外圍,後核心
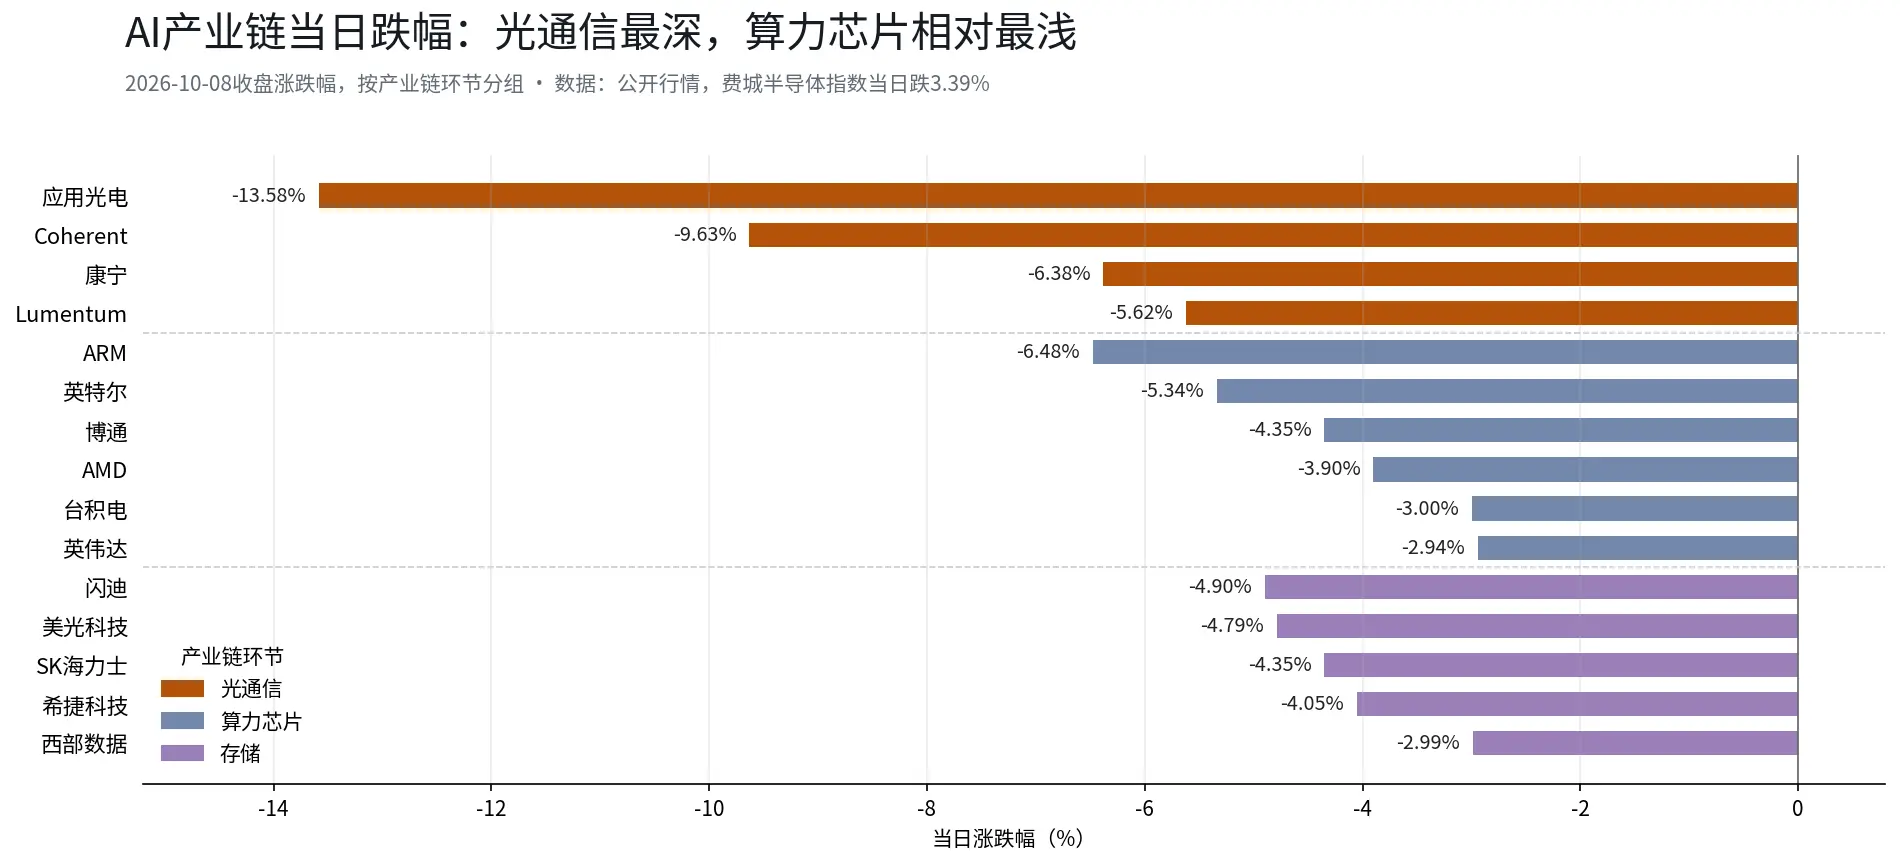
OpenAI營收披露引發的擔憂,最直接的落點在半導體。費城半導體指數由30家在美國上市的晶片龍頭構成,英偉達、AMD、台積電(ADR)、英特爾、博通都在其中,散戶平時不看這個指數,但它常被當作全球晶片景氣度的風向標。當天該指數跌3.39%至12623.72點,30隻成分股僅1隻上漲。ARM跌6.48%,英特爾跌5.34%,博通跌4.35%,AMD跌3.90%,美光跌4.79%,台積電跌3.00%,英偉達跌2.94%。指數權重最大的英偉達反而是大晶片股裡跌得最少的,即便如此,其市值一天仍縮水約1700億美元(按收盤市值5.58萬億美元、跌幅2.94%計算)。
產業鏈內部的次序,還需要單獨看。光通信的跌幅明顯大於算力晶片:應用光電跌13.58%,Coherent跌9.63%,康寧跌6.38%,Lumentum跌5.62%。存儲環節居中:閃迪跌4.90%,SK海力士跌4.35%,希捷跌4.05%,西部數據跌2.99%。
離收入兌現最遠的環節先跌,這個次序本身就是定價信息。 光模組和光器件的收入高度依賴雲廠商和數據中心的建設節奏,屬於資本開支的衍生需求;算力晶片手握訂單和漲價權,收入的可見度更高。市場在拋售時先賣可見度低的環節,最後才動核心持倉,這與恐慌性清倉的形態不同,更接近按各環節能否被財報驗證逐個排查。
四、能源與油價:地緣溢價沒有完全回吐
能源是當天唯一的避風港。標普500能源板塊漲2.92%領漲全場,油價盤中一度漲超5%:紐約11月交貨的輕質原油期貨最高升至每桶92.84美元,漲5.17%;布倫特最高升至每桶105.48美元,漲5.27%。收盤時WTI報91.49美元/桶,漲3.64%;布倫特報104.28美元/桶,漲4.07%。
地緣風險的推手是多條線索同時推進的。英國海上貿易行動辦公室通報,一艘油輪在卡塔爾附近海域被多枚發射物擊中,有人員傷亡;克普勒數據顯示,6日僅有7艘油輪通過霍爾木茲海峽,不足過去7日平均的一半,為7月23日以來最低;9月28日至10月4日,共有10艘油輪在霍爾木茲海峽遇襲。
政治信號同樣在變化。特朗普表示正在與伊朗進行"富有成效的會談",並表示絕不會在11月3日美國國會中期選舉前攻擊伊朗;伊朗外長阿拉格齊確認談判進程仍在繼續,各方正通過調解人交換信息,伊朗正在審查美方關於七日內重開霍爾木茲海峽的提議,將在幾天內回覆。
油價從漲超5%收窄到漲約4%,漲幅收窄但沒有回吐,這個細節比漲幅本身有內容。 市場對談判進展給出了部分定價,同時保留了相當的地緣溢價:中期選舉前不發動攻擊與長期停火之間,還有很長的距離。換句話說,能源當天的強勢有基本面的供給收縮支撐,也有事件驅動的溢價成分;一旦談判出現實質進展,這部分溢價的回吐同樣會很快。把能源當成AI的替代敘事之前,這兩面都要算進去。
五、美債拍賣與沃勒講話:兩個容易被讀錯的信號
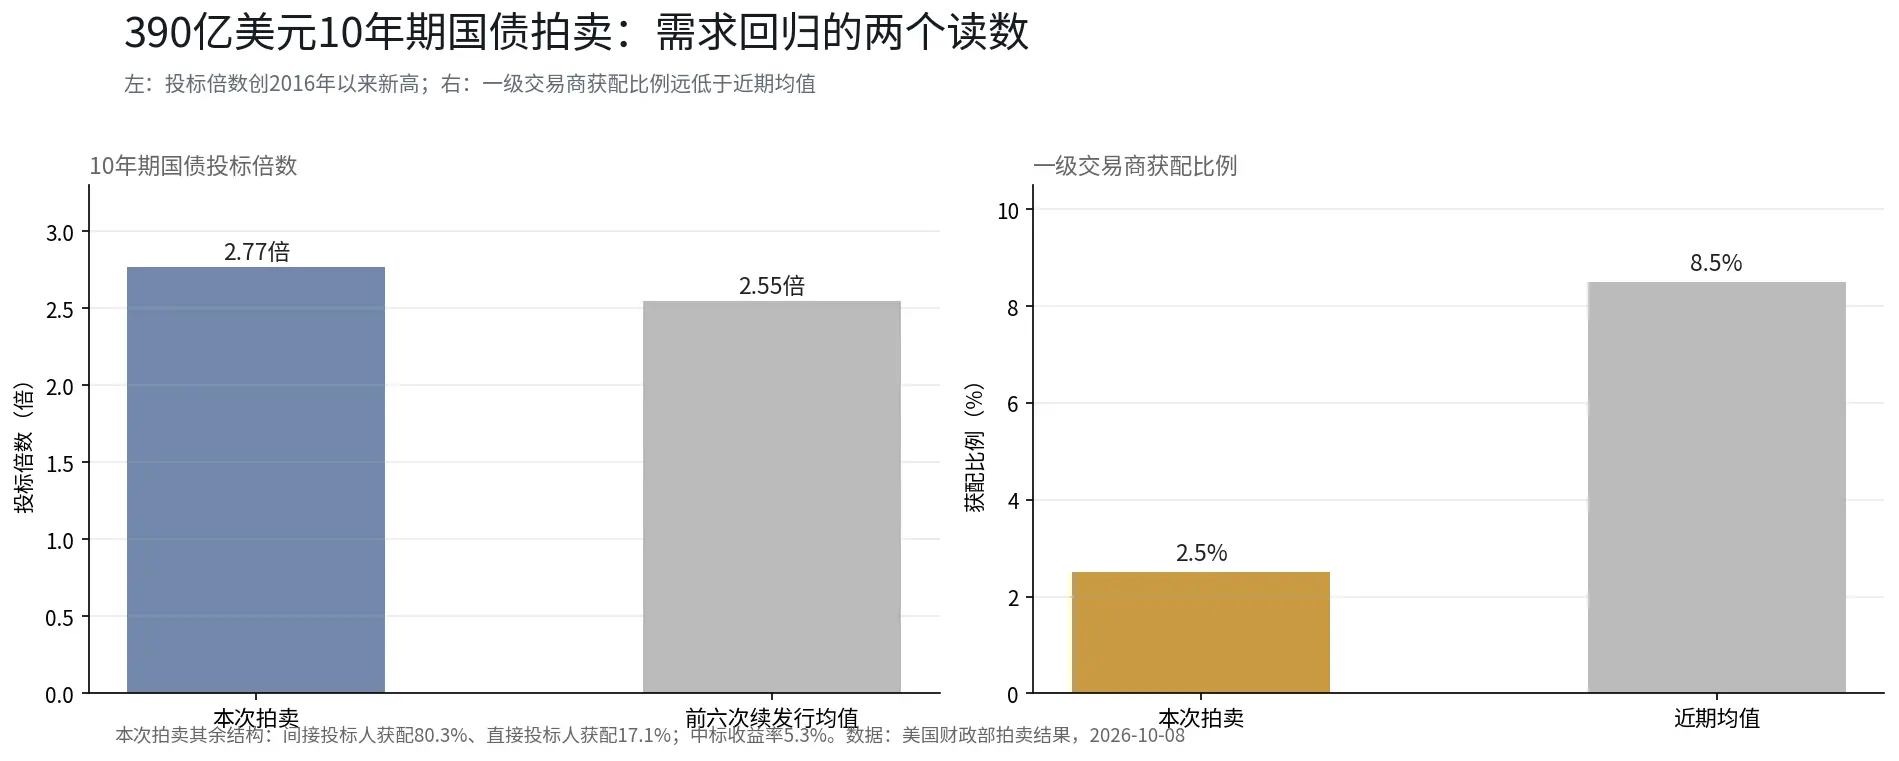
美國財政部當天發行390億美元10年期國債,中標收益率5.3%,投標倍數2.77倍,創2016年以來新高,明顯高於過去六次續發行2.55倍的平均水平。一级交易商獲配比例只有2.5%,遠低於近期約8.5%的平均值;間接投標人獲配80.3%,直接投標人獲配17.1%。
一级交易商獲配2.5%是這份結果裡最值得單獨看一眼的數字。 一级交易商是法定做市義務下的承接方,只有當其他買家不足時才被迫接盤。2.5%意味著拍賣幾乎完全被最終投資者消化,三井住友銀行利率策略團隊的說法是,財力雄厚的大型投資者開始覺得當前收益率有吸引力,收益率在5%左右時一些大型投資者正在回補空頭、慢慢重新入場(轉述自其公開評論,該觀點僅代表相關機構的判斷)。法國外貿銀行美國利率策略主管的態度更謹慎:現在就宣布勝利為時過早,但至少這是一個開始。
拍賣結果公布後,10年期美債收益率從盤中高點5.36%回落至5.28%附近,30年期從5.73%回落至5.66%。週四還有220億美元30年期國債招標,據市場預期發行收益率可能創2000年以來最高。這一次10年期的需求讀數是真實的,但它能不能延續,要用30年期那場拍賣來驗證。 單次拍賣改變不了供給壓力,它改變的是市場對長期限仍有真實買家的信心。
美聯儲理事沃勒當天在伊斯坦布爾經濟論壇表示,如果經濟數據符合預期,美聯儲可能仍需進一步加息,但加息時點有靈活性,無需在連續政策會議上採取行動。他對通脹來源的表述,信息量在整段講話裡最大:美國經濟走強、能源價格衝擊尚未消退、人工智能基礎設施建設帶動關鍵商品和服務需求增長,提高利率的必要性已經愈發明顯。把能源衝擊和AI投資並列列為通脹的上行風險,與前一日美聯儲紀要中"AI可能導致中期總需求超過供應"的表述放在一起,美聯儲關注的通脹因素清單正在變長。利率互換市場的價格顯示,美聯儲本月加息的可能性約四分之一,年內再加息一次已被計入。
就業數據給這套框架提供了支撐:上週初請失業金人數環比減少2000人至19.7萬人,為7月以來最低,連續四週低於20萬;四週移動均值降至19.8萬人,為2022年10月初以來最低。
六、中概股:AI應用端先被賣出
中概股多數下跌,納斯達克中國金龍指數跌0.62%,萬得中概科技龍頭指數跌1.11%。文遠知行跌超9%,金山雲跌超5%,小馬智行跌超5%,萬國數據跌超3%。
自動駕駛板塊領跌與AI板塊的承壓是同一條邏輯的延伸:市場開始核對AI的營收兌現能力,商業化路徑離收入最遠的應用端首先被重新定價。文遠知行和小馬智行的跌幅,與光通信板塊的重挫處在同一次排查的不同位置上。
寫在最後
OpenAI的年化營收是500億還是700億,數字本身的差距約占後者三成;真正起變化的是市場的核對方式。此前支撐行情的是一串彼此引用的推算數字,當天市場開始要求每個環節給出可核對的披露。費半30隻成分股僅1隻上漲、光通信先於算力晶片下跌,都是這次排查留下的痕跡。我們認為,AI的定價可能正在從敘事驅動轉向驗證驅動,這個切換未必一次完成,但方向上的證據在累積;能源與美債當天的表現提示,資金的再平衡有去處,也有代價。至於這次切換已經在多大程度上被市場反映,仍有待觀察。
數據說明
指數、板塊、個股、中概股:公開行情,2026/10/8美股收盤;指數與板塊另據新華社,部分個股經行情接口核驗。
OpenAI年化營收:FT 2026/10/8,路透、TechCrunch跟進;英偉達數據中心收入來自公司財報。
美債拍賣:美國財政部,2026/10/8;策略師觀點據財聯社(三井住友、法国外贸银行)。
沃勒講話:伊斯坦布爾經濟論壇;利率互換概率為當日市場數據。
原油與中東:新華財經及公開行情,2026/10/8。
初請失業金:美國勞工部,2026/10/8公布。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。
 風險提示