中金:“棉花糖”時代的美國AI
 核心觀點

 中金認為,美國AI產業正處於“金融棉花糖”時代,資本開支快速增長,企業融資逐漸從經營現金流轉向外部債務融資,私募信貸和資產證券化也成為重要資金來源。與科網泡沫和房地產金融化時期相比,當前AI金融化尚處於早期階段,但油價高企、加息風險及融資條件收緊,仍可能加劇短期流動性波動。
本文來源:中金;作者:張文朗、黃亞東、周彭
最近兩個月來,美國股市波動較大,也波及其他地區。美國股市波動既有其貨幣政策變化的影響,也有市場對AI板塊資本開支持續性的擔憂,而前者又加劇了後者。簡而言之,今年美國AI領域的幾家大公司資本開支快速上升,明年雖然增速可能比今年慢,但仍然較快。但另一方面,AI企業的收入卻面臨較大不確定性,經營現金流已經與資本開支相若,一些公司開始通過發債支持資本開支。而美國國債收益率上升更加劇了市場的疑慮:在收入面臨不確定性的情況下,資本開支如何維持,這是市場普遍關心的話題。
圖表1:美國AI企業資本開支與經營現金流相若
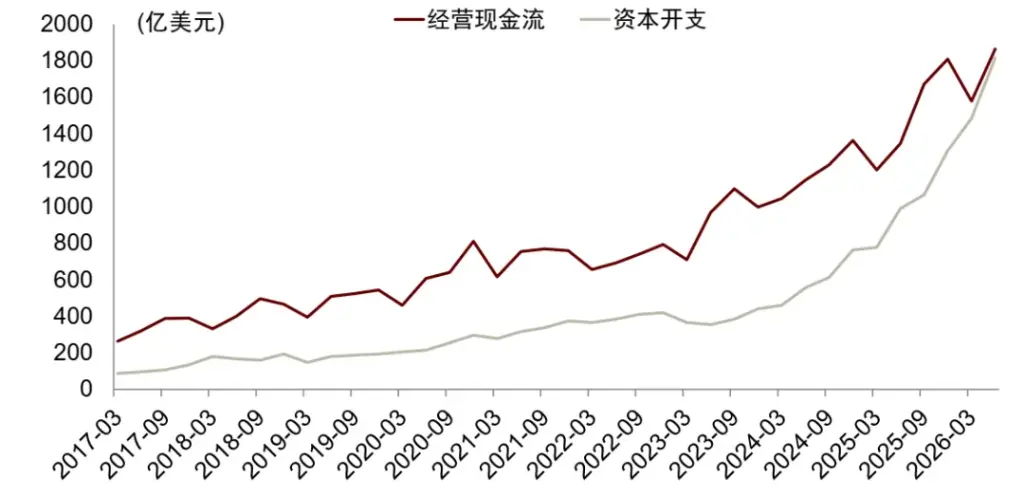
註:圖中數據為微軟、亞馬遜、谷歌、Meta、甲骨文之和
資料來源:Epoch AI,Bloomberg,iFinD,中金公司研究部
AI是個新興產業,其技術突破時點以及商業收入增速天然難以預測。我們將不聚焦收入,而選擇從資金配置的視角出發,探討美國AI資本開支的潛在資金來源。實際上,投資是收入的來源,如果資本開支難以保障,那收入增長也就缺乏支持。換言之,資本開支與收入並非互相割裂的兩個變量。因此,討論資本開支的融資狀況也有助於我們判斷收入的前景。
我們首先從AI產業的屬性出發,分析該產業在吸引資金方面的優勢。第二部分我們分析自1990年代以來美國社會資金供應的變化。具體而言,我們剖析美國的"金融化"如何重塑其流動性。"金融化"並無統一定義,其體現也比較複雜,但我們認為至少有兩點對分析AI融資有意義。從宏觀視角來看,金融化意味著廣義流動性與GDP之比上升,通俗地說,就是社會上的"錢"逐步增多。從微觀來說,金融化意味著新的金融產品數量與種類增加。金融產品(比如衍生品)使得資金"活"起來,也提升資產的流動性。當然,宏觀層面與微觀層面並非割裂,金融產品數量增加本身也可能導致宏觀層面的流動性增加。
劍橋大學國王學院院長、Financial Times資深記者Gillian Tett 在《歡迎來到金融棉花糖時代》裡面通俗地闡述了美國金融化現象,並回顧了金融"棉花糖"這個詞的來源。因此,我們不妨借用金融"棉花糖"這個形象的說法來近似代指美國金融化。[1]
雖然美國在2008年次貸危機之後加強了金融監管,尤其是對銀行的監管,但總體而言,其金融化現象並未明顯逆轉。在此基礎上,我們回顧了1990年以來美國兩次泡沫破裂前的金融化:1990年代的科網金融化與次貸危機之前的房地產金融化。我們然後分析當前美國AI產業的金融化所處的階段,最後也分析當前美國AI板塊可能面臨的流動性風險。
AI:既有科技屬性,也有"類地產"屬性
我們認為,AI既有科技屬性,也有"類地產"屬性(固定資產占比較高),意味著既可以通過股權融資,也可以通過債權融資(抵押貸款)。
AI的科技屬性無需贅述,其技術進步和生產效率提升似乎較科網企業更快。其中一個體現是,AI對勞動力的依賴較科網企業低,甚至可以替代勞動力。從中觀數據來看,自2022年ChatGPT發布以來,美國通信和計算機行業的非農就業小幅縮減了6%。與此不同,從1995年8月美國網景公司上市(美國科網泡沫元年)到2000年3月美國科網泡沫破裂之間,其通信和計算機行業的非農就業則上升了60%多。
圖表2:科網革命時期與AI年代美國通信、計算機行業就業走勢分化
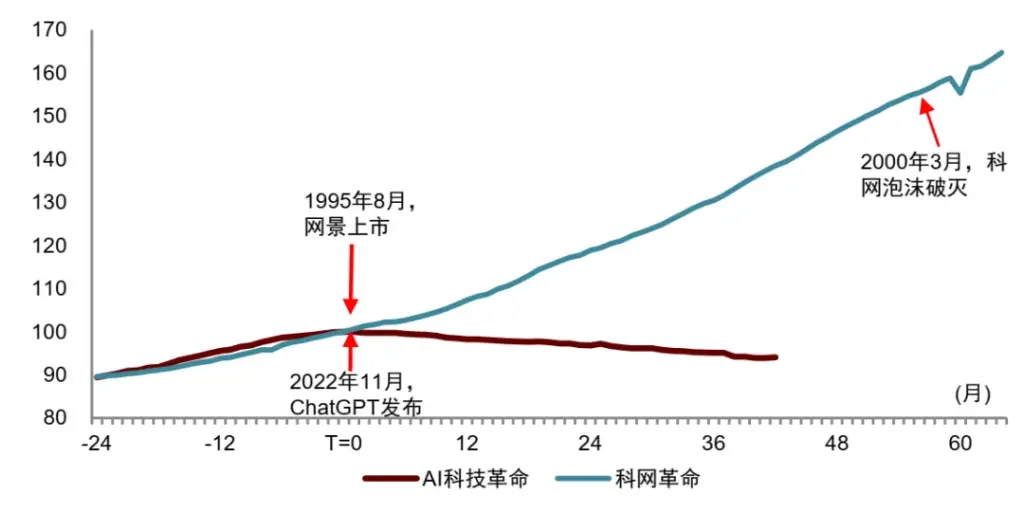
註:AI科技革命以ChatGPT發布(2022年11月)為T=0,科網革命以網景上市(1995年8月)為T=0。非農就業包括通信、數據處理、計算機系統設計行業,數據經過標準化處理
資料來源:iFinD,中金公司研究部
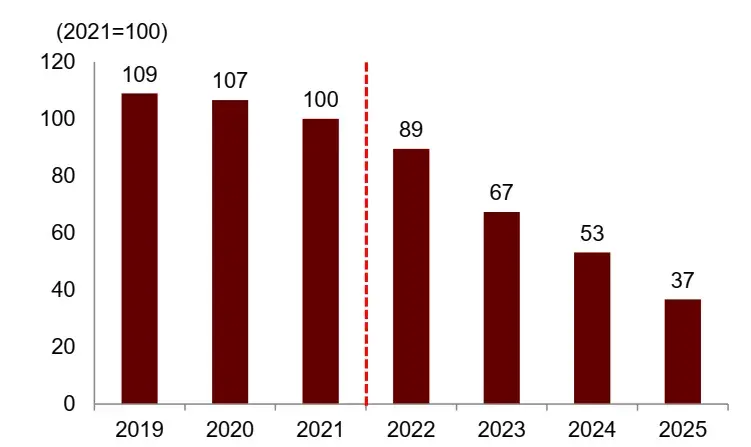
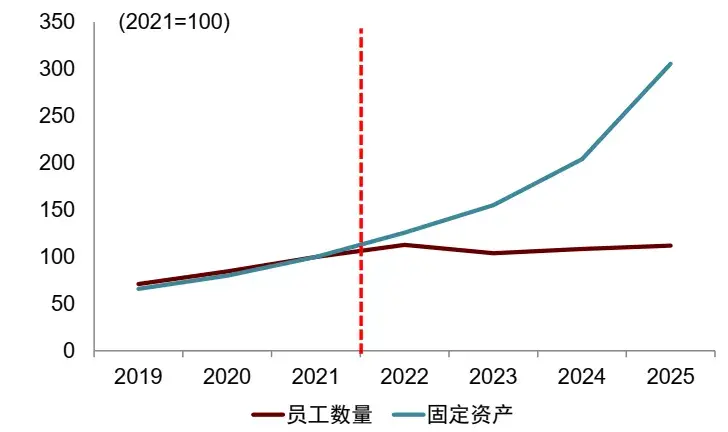
從微觀數據來看,如果將2021年谷歌、微軟、Meta三家公司勞動密度(員工人數與固定資產之比)指數平均設為100,2019年該指數為109,2025年下降到了37。具體而言,其固定資產指數從2021年的100升到了2025年的306,而其員工人數指數則只升到了112。
圖表3:三家美國大科技公司的勞動密度
註:圖中大科技公司包括谷歌、微軟、Meta。勞動密度使用員工數量/固定資產衡量
資料來源:iFinD,中金公司研究部
圖表4:三家美國大科技公司固定資產增長快於員工數量
註:圖中大科技公司包括谷歌、微軟、Meta
資料來源:iFinD,中金公司研究部
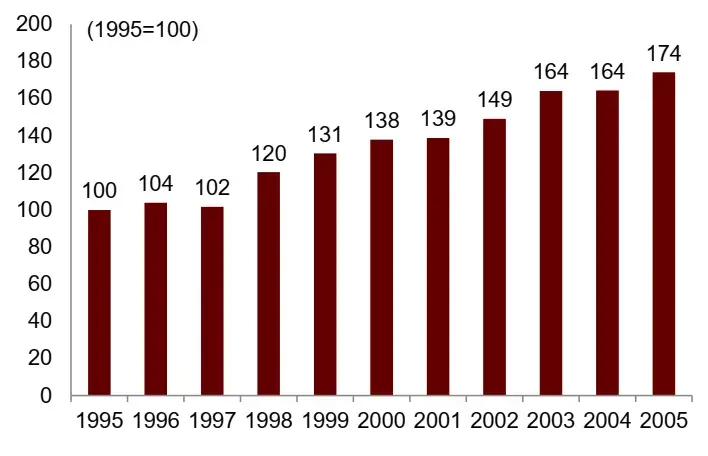
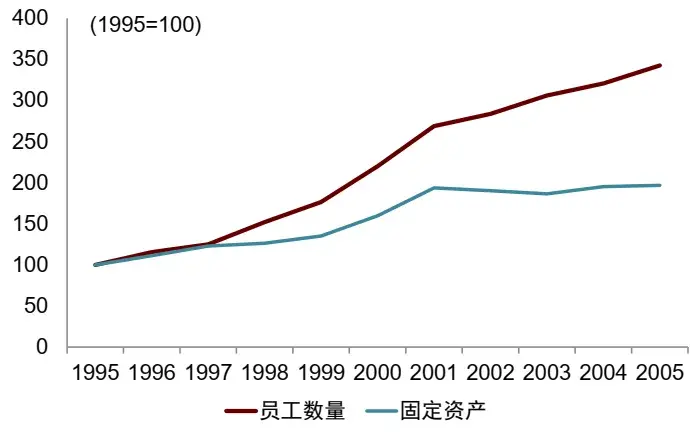
科網革命時期,以微軟為例,其固定資產投資和員工數量同時增加,而且員工數量增加更快,帶動勞動密度上升。即使是2000年科網泡沫破滅後,企業勞動密度仍在上升。如果將1995年微軟的勞動密度指數設為100,該指數2000年為138,2005年進一步上升到了174。具體而言,其員工人數指數從1995年的100升到了2000年的220和2005年的343。同期,其固定資產指數僅從100升到了197。
圖表5:微軟的勞動密度走勢(1995-2005)
註:勞動密度使用員工數量/固定資產衡量
資料來源:iFinD,中金公司研究部
圖表6:微軟員工數量和固定資產走勢
資料來源:iFinD,中金公司研究部
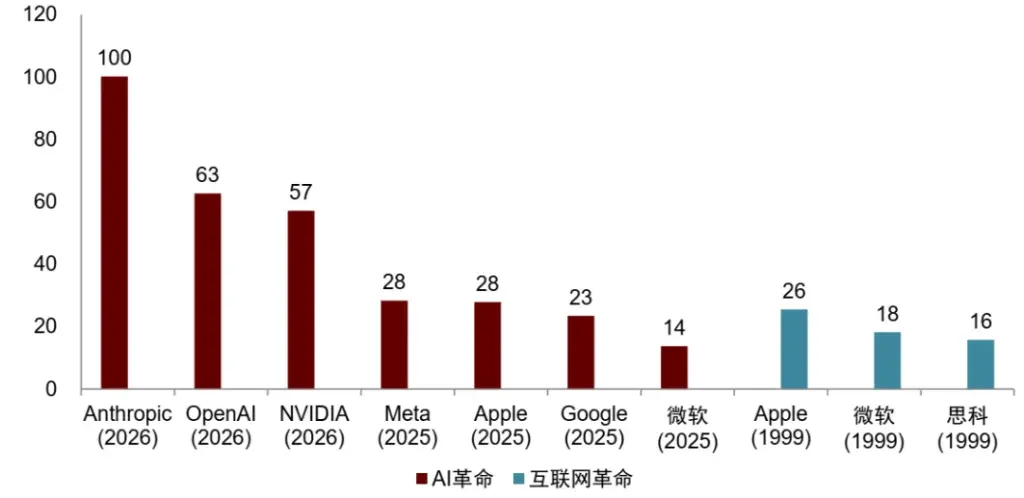
從經過通脹調整的人均創收來看,目前AI公司是傳統互聯網公司的2倍以上,反映AI公司的效率更高。比如,2026年Anthropic的人均創收與美國人均GDP之比大約為100倍,OpenAI和英偉達可能分別為63和57倍。2025年Meta、Apple、Google 和微軟該比例分別為28、28、23和14倍。1999年,Apple、微軟和思科該比例分別為26、18和16倍。
圖表7:科技公司人均創收/美國人均GDP比值
資料來源:iFinD,Epoch AI,中金公司研究部
之所以說美國AI企業也有"類地產"屬性,是指其固定資產占比較高。比如,目前微軟、Alphabet、亞馬遜、Meta和甲骨文五家雲廠商的固定資產與其總資產的平均比重超過了40%,而沃爾瑪、埃克森美孚、寶潔和卡特彼勒四家傳統企業現在的固定資產占比平均為37%。微軟、思科、亞馬遜、WorldCom和Lucent科網革命時期企業(以下簡稱科網企業)2000年的固定資產占比則平均為15%。固定資產中,微軟、Meta土地房屋占46%,亞馬遜、甲骨文的土地房屋分別占37%和40%,谷歌的土地房屋占比最低(11%)。這幾家企業的軟硬件和設備資產占固定資產的比重分別為47%、38%、49%、41%和56%。
圖表8:當前AI企業固定資產占比較高
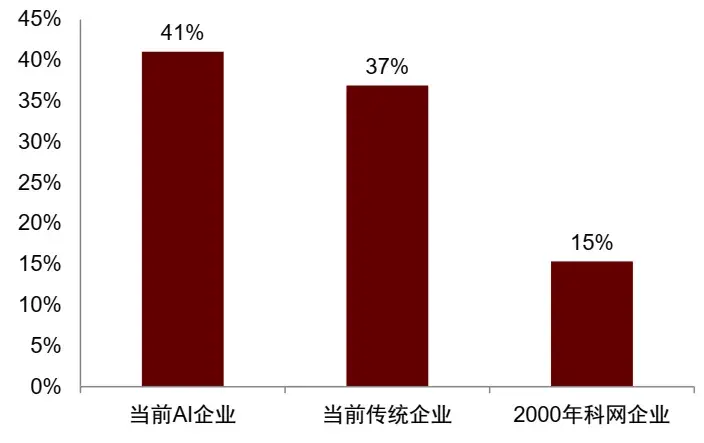
註:各組為樣本公司先分別計算比率後簡單平均。AI企業包括微軟、Alphabet、亞馬遜、Meta、甲骨文;傳統企業包括沃爾瑪、埃克森美孚、寶潔、卡特彼勒;科網企業包括微軟、思科、亞馬遜、WorldCom、Lucent。 AI企業使用最新可得2026Q2季報或者年報,傳統企業使用最新年報;科網企業使用FY2000年報
資料來源:iFinD,Wind,Bloomberg,中金公司研究部
圖表9:五家美國AI公司固定資產分解
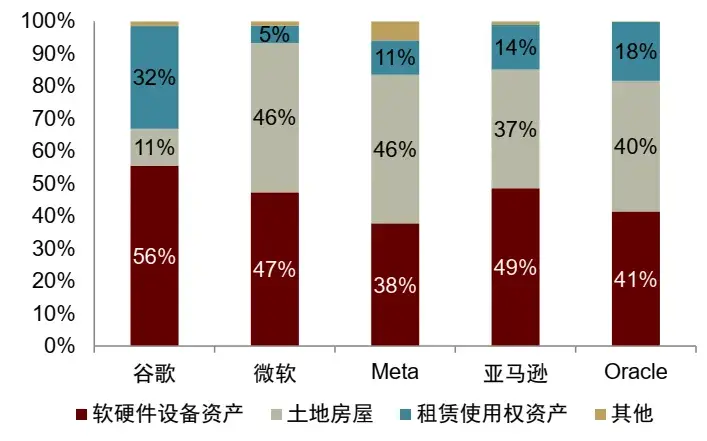
註:使用最新可得2026Q2季報或者年報
資料來源:iFinD,Wind,Bloomberg,中金公司研究部
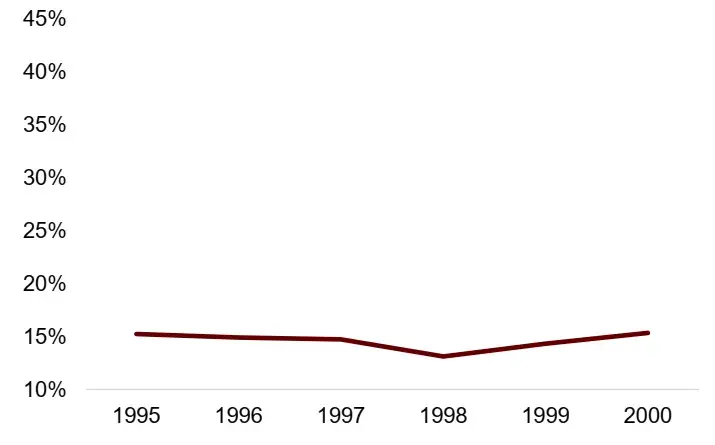
動態來看,這幾家公司固定資產占總資產的比重總體從2020年的22%上升到2025年的41%,而那五家科網企業的固定資產占總資產的比重從1995年到2000年一直基本上維持在15%左右。
圖表10:AI企業固定資產占比上升
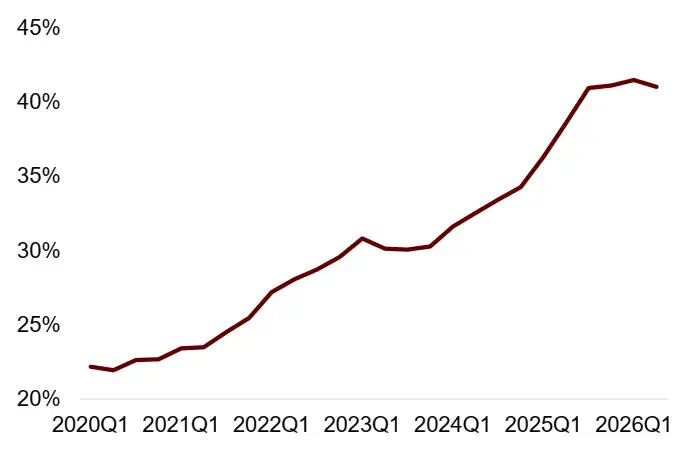 注:各組為樣本公司先分別計算比率後簡單平均。AI企業包括微軟、Alphabet、亞馬遜、Meta、甲骨文
資料來源:iFinD,Wind,Bloomberg,中金公司研究部
圖表11:科網企業固定資產占比基本不變
注:各組為樣本公司先分別計算比率後簡單平均。科網企業包括微軟、思科、亞馬遜、WorldCom、Lucent
資料來源:iFinD,Wind,Bloomberg,中金公司研究部
金融化提升流動性
金融化並沒有統一定義。我們不妨引用Epstein(2005)的定義:金融目的、金融市場、金融主體以及金融機構,在國內與國際經濟運行當中發揮愈發重要的作用[2]。這個定義隱含的意思是金融在資源配置中的作用上升。
不同學派認為金融化的驅動因素不一樣[3]。新馬克思主義認為,70年代後資本主義實體投資回報率下滑,過剩資本湧入金融投機是資本主義金融化的主因。後凱恩斯主義認為,企業治理轉向股東價值優先,導致企業縮減實體投資、加大股票回購與金融資產配置,結果是金融投資擠出實體資本積累。而新古典主義則認為金融自由化、資產證券化提升資產流動性,優化資源配置,是經濟發展的進步。儘管不同理論學派對金融化的發展理解不同,羅煜(2017)認為,布雷頓森林體系瓦解、全球進入純信用貨幣制度,無疑為金融化創造了條件。具體而言,他認為支付媒介方面,實物現金占比大幅減少,交易變為帳戶數字劃轉,交易成本下降,交易規模增加。價值儲藏方面,各類金融資產起到了"準貨幣"的價值儲藏功能,廣義貨幣邊界更加廣闊。[4]
金融化的主要體現有以下幾個方面[5]:(1)廣義流動性更加充裕。比如廣義流動性與GDP之比提升,金融部門的利潤占比上升,金融部門規模增長相對更快。(2)低流動資產變成高流動資產。各類新型金融工具層出不窮,證券化將非流動資產轉化為流動資產,金融交易規模大幅增長。(3)資本利潤的獲取愈發依靠金融渠道,而非實體貿易與商品生產。例如,企業利潤更加依賴投資收益。(4)資本市場型金融體系話語權持續擴張。例如,股市/GDP、債務/GDP比值不斷上漲,銀行信貸/GDP比值下降。(5)企業治理中更加重視股東價值。例如,美股市場上回購增加。
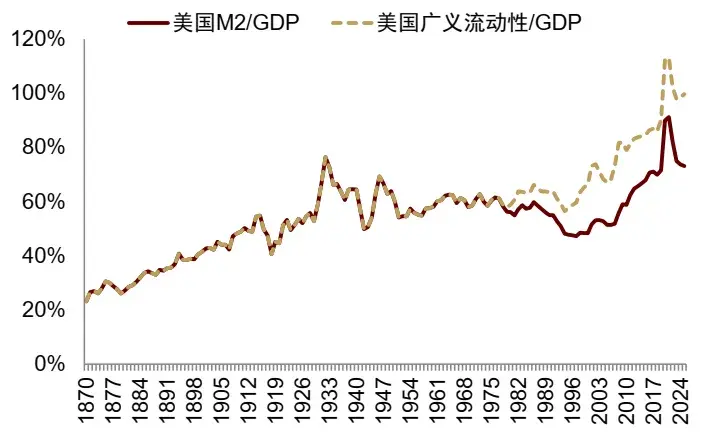
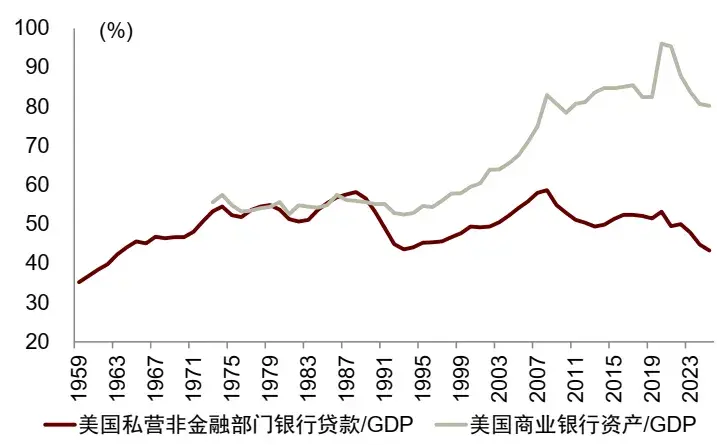
從宏觀方面來看,1990年代中期後,美國廣義流動性與GDP之比趨勢上升,較M2與GDP之比大約高20個百分點。金融危機後,美國加強了金融監管,美國銀行部門的貸款業務相對放緩,但美國銀行資產/GDP之比未見收縮,銀行部門非貸款業務繼續擴張。
圖表12:美國廣義流動性與GDP之比上升
注:廣義流動性使用M2+貨幣市場基金
資料來源:iFinD,Jordà-Schularick-Taylor Macrohistory Database,中金公司研究部
圖表13:美國銀行資產與GDP之比未見收縮
資料來源:iFinD,中金公司研究部
從微觀方面來看,新的金融產品不斷出現。1985‑2014年,美國非金融企業證券發行數據表明,金融產品種類不斷擴張。1985年市場可用金融產品約150種,2014年增長至751種,新增600餘種。非金融企業通過新金融產品的融資占比上升,2010-2014年期間占比超過了50%。
圖表14:美國非金融企業融資方式
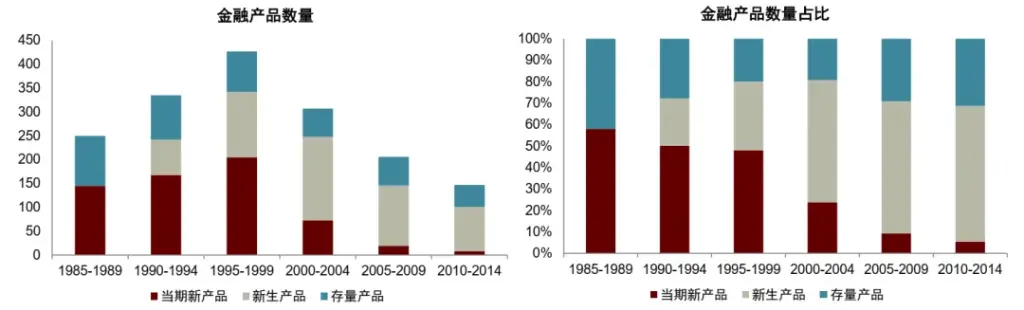
注:左圖展示了1985-1989年至2010-2014年各時期不同金融產品的總數量。柱狀圖將金融產品分為三類:(1)存量產品(Old):1985年以前推出的產品;(2)當期新產品(New-Entrants):在當期新推出的產品;(3)新生產品(New-Young):1985年以後推出、但首次發行發生在此前時期的產品。右圖展示了1985-1989年至2010-2014年各時期融資總額的變化。柱狀圖進一步將融資規模分解為存量產品、當期新產品和新生產品的發行融資額
資料來源:Ana Babus, Matias Marzani, and Sara Moreira, "The Rise of Specialized Financial Products," NBER Working Paper 34594 (2025),中金公司研究部
另外一些指標也有參考意義。比如,美國共同基金、期貨及期權合約數量不斷上漲。2025年活躍期貨及期權合約大幅上漲,主要是由於事件合約(event contracts)的增長,如Kalshi、ForecastEx等事件預測平台的合約數量顯著提升。事件合約是以特定事件是否發生或其結果為標的衍生合約,常見於預測市場(prediction markets),可涉及經濟指標、金融市場、天氣、政治等事件。2024年美國大選之後,預測市場獲得了巨大的流量,帶動了事件合約的增長。
美國科網與地產金融化的經驗
美國在自1980年代以來有兩次加速金融化的經驗,一個是1990年代的科網金融化,另一個是2000年後的地產金融化。1990年代科網金融化表現為美國VC大幅增長和股權融資熱,增加了資金使用方式,使得資金能夠流動起來。這個階段金融化的一個重要驅動因素是對養老金投資約束放鬆,促進VC發展,IPO提供退出渠道,釋放VC資金,吸引更多資金進入。而2000年代美國地產金融化,既創造新流動性,也增加流動性使用方式,其主要體現是通過證券化,使得房地產貸款機構釋放資本金,突破資產負債表約束,形成更多的貸款,創造了新的流動性。而證券化進一步讓更多金融機構參與到地產金融化,資金使用方式增多。
美國企業的股權融資方式包括私人股權融資和公開股權融資。在初創期主要是通過私人股權融資,在成長期之後,通過公開股權融資方式。1979年後,美國放鬆對養老金的投資限制,促進了VC的大幅增長。VC把"沒有抵押品的互聯網創業公司"變成比較容易融資的企業,IPO提供退出渠道,將股權佔用的資金釋放出來,再形成新的投資。IPO退出也幫助VC吸引更多資金。
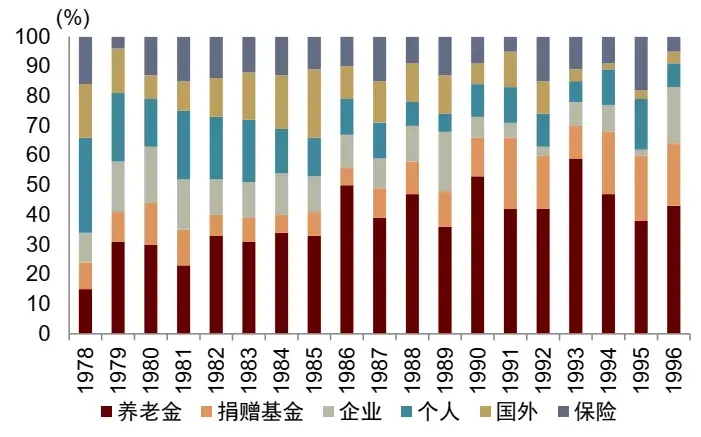
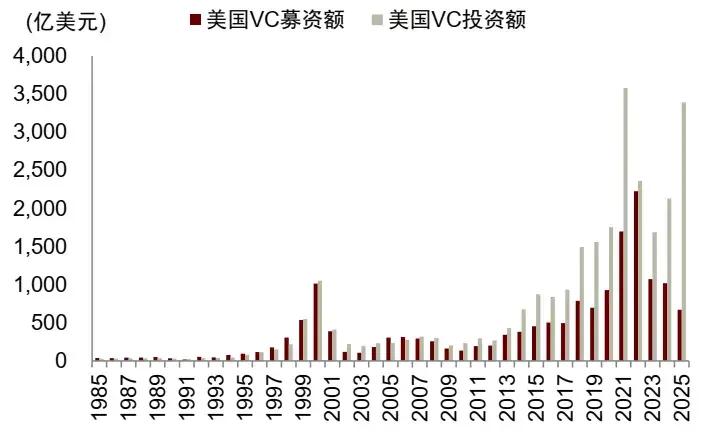
具體而言,1979年之前,《雇員退休收入保障法》(Employee Retirement Income Security Act of 1974)的"審慎人規則(Prudent‑Man Rule)"限制美國養老金參與初創企業投資。1979年美國勞工部對"審慎人規則"做出澄清,養老金做投資判斷要看整個組合的風險分散效果,不再要求每個項目都必須風險低。改革後養老金可以增加配置風險投資,機構LP大規模入場,深刻改變美國VC行業資金來源結構,美國VC新增規模和投資額呈現大幅增長。從美國VC資金來源看,在1978年只有約15%來自養老金,而到了1990年,約有53%來自養老金。美國VC的募資額和投資額也是在1990年代開始出現快速增長。
圖表15:美國VC資金來源
資料來源:Gompers \& Lerner. 1998. What Drives Venture Capital Fundraising?,Nicole R. Onorato. 1997. Trends in Venture Capital Funding in the 1990s,中金公司研究部
圖表16:美國VC募資額和投資額
資料來源:National Venture Capital Report 2013\&2023\&2025,中金公司研究部
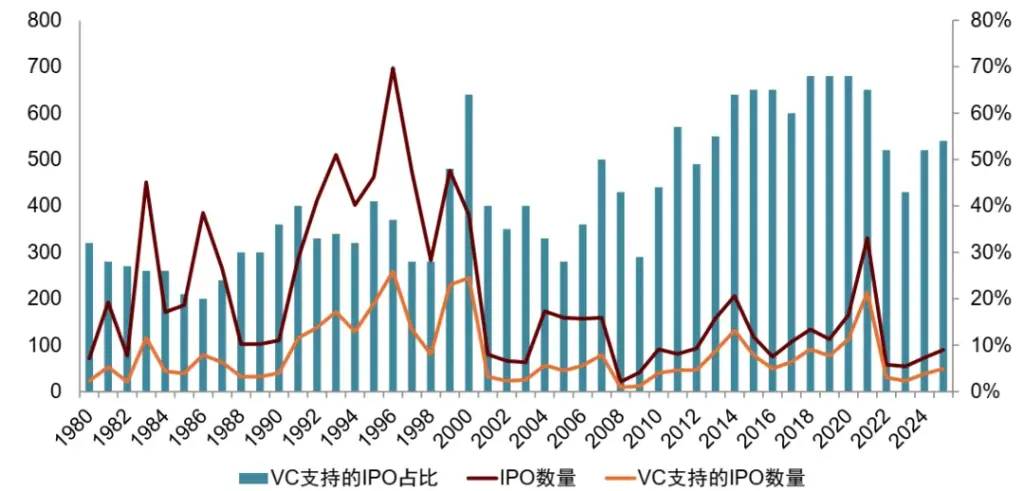
資金流向VC之後,VC為缺乏實物抵押品的互聯網初創企業,開闢了股權融資渠道。互聯網創業公司通常資產輕、無形資產多、現金流為負、沒有穩定利潤、缺乏銀行抵押品,難以通過傳統渠道融資,只能通過股權融資。1990年代,美國IPO數量增加,VC支持的IPO比例上升,股權融資大幅增加。
圖表17:1990s後,美國VC支持的IPO上升
 資料來源:Jay R. Ritter IPO Data,中金公司研究部
為了實現更好的退出,1990年代末期,美國IPO大幅折價發行,特別是科技股,以吸引更多投資者參與。新成立、歷史業績少的VC,有很強動機推動被投企業 IPO,接受較高IPO折價,利用IPO首日暴漲製造成功退出案例,向LP展示業績,方便募集下一期VC基金。1990年代後期IPO退出回報非常可觀,進一步刺激LP向 VC大規模出資。而隨著IPO發行量的增加,上市企業的平均質量下降。VC支持的上市科技企業平均年齡從9年(1991年)下降到4年(1999年)。
2000年後美國地產金融化既通過衍生品盤活了存量資產,也帶動廣義貨幣的擴張,與債權融資緊密相關。各類金融機構通過資產證券化,將房地產資產轉化成可交易、可抵押、可加槓桿的金融資產,從而把房地產市場和資本市場、銀行體系及影子銀行體系連接起來。住房按揭MBS證券化的首要作用是盤活存量信貸資產,讓原有貨幣更加活躍,提高貨幣流通速度;同時銀行回籠資金後可以持續向家庭發放新增貸款,通過商業銀行信貸派生機制,帶來廣義貨幣擴張。
盤活存量資產的方式包括信用增強、再次證券化、給抵押貸款加"保險"等,使得原本難以"流動"的資產變成"可流動"的資產。信用增強(Credit enhancement)大約有三個方式:(1)信用分層(Tranching),將抵押貸款轉換成了不同風險等級的證券,滿足不同的投資者的需求;(2)超額抵押(Over‑collateralization):資產池的規模大於對外發行全部證券的本金總和,多出的那一部分資產就是超額抵押,用來吸納虧損;(3)超額利差(Excess spread):抵押貸款利率高於MBS的利率,保證利差為正。
CDO(Collateralized Debt Obligation)將以次級貸款為底層資產的MBS再次進行證券化、分層,轉換成不同等級的證券。此外,CDS(Credit Default Swap)給抵押貸款加上一層"保險",進一步提升其流動性。
數據顯示,1980年代以後,美國貸款/GDP比例大幅上升,其中居民地產貸款上升最多。1995年,居民抵押貸款與GDP之比不足50%,而2007年該比例超過80%。從2001年到2006年,美國抵押貸款證券化比例大幅上升,特別是Alt-A和Sub-prime這些質量較差的抵押貸款證券化比例上升較快。例如,Alt-A級抵押貸款的證券化比例從19%(2001年)上升到了91%(2006年),Sub-prime級抵押貸款的證券化比例從46%(2001年)上升到了75%(2006年)。
美國抵押貸款持有人從銀行轉向非銀。早期美國住宅證券化主要由Fannie Mae、Freddie Mac、Ginnie Mae等政府支持機構參與,後期越來越多的非政府支持機構開始參與抵押貸款證券化(包括投資銀行)。通過證券化方式,政府支持機構(如房地美、房利美)、ABS發行人持有占比2006年超過60%。
美國AI 金融化尚處於早期階段
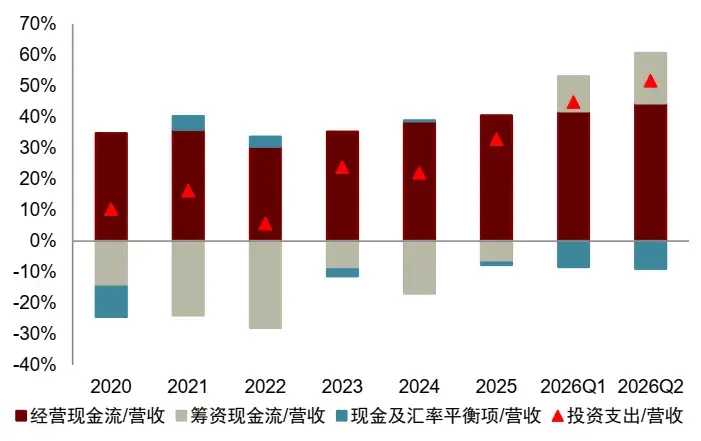
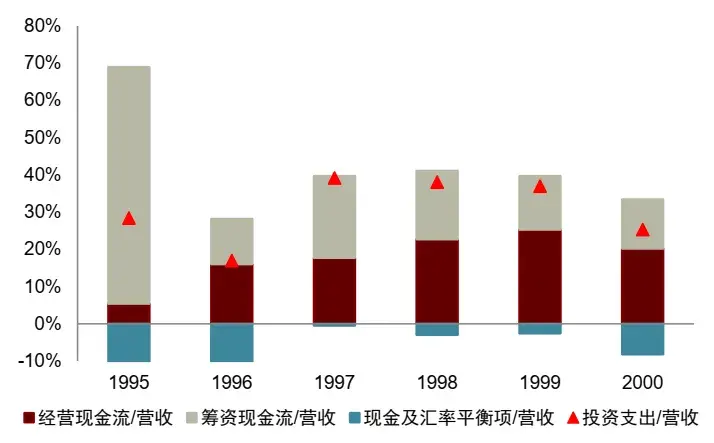
美國主要AI企業籌資現金流剛由負轉正,開始轉向外部融資。美國代表性AI企業投資支出/營收比值由2020年的約10.3%升至2025年的約32.8%,2026Q2進一步升至約51.7%,已超過科網革命時期高位。投資支出的來源上,AI企業經營現金流/營收比值維持在40%以上,籌資現金流/營收比值由2025年約-7%轉為2026Q2約16.2%。
圖表18:AI企業投資支出來源
注:各組為樣本公司先分別計算現金流/營收比率後簡單平均。AI企業包括微軟、Alphabet、亞馬遜、Meta、甲骨文。AI企業2020-2025為年報,2026Q1和2026Q2採用截至相應季度的過去四季度合計口徑,以減弱季節性影響
資料來源:Wind,Bloomberg,中金公司研究部
圖表19:科網企業投資支出來源
注:各組為樣本公司先分別計算現金流/營收比率後簡單平均。科網企業包括微軟、思科、亞馬遜、WorldCom、Lucent
資料來源:Wind,Bloomberg,中金公司研究部
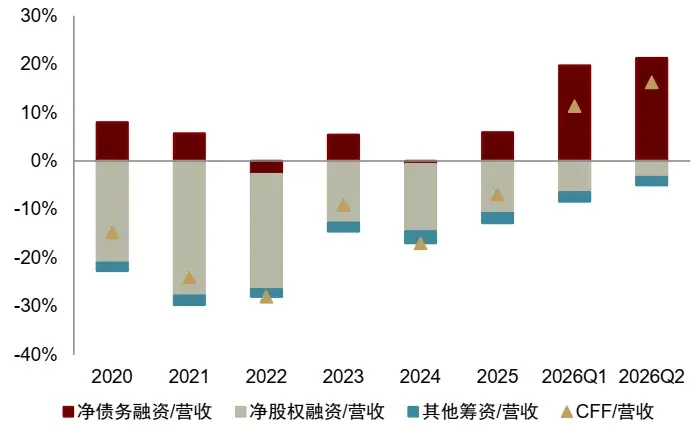
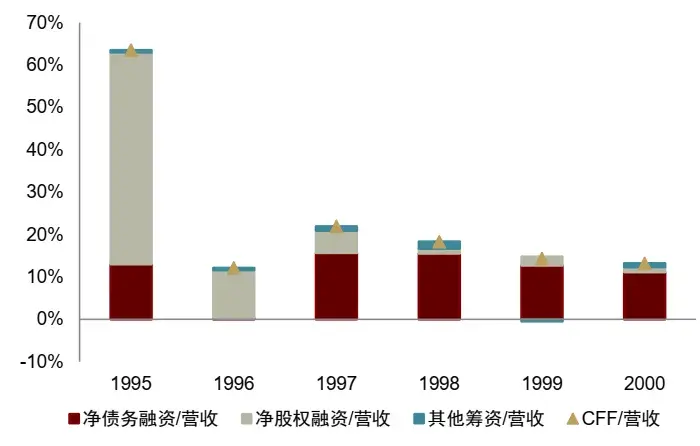
目前AI企業外部籌資增量主要是債務融資,股權融資尚未大規模開始。2026Q2,AI企業籌資現金流淨額/營收比值升至16.2%,高於2000年的科網企業(13.2%)。其中,淨債務融資/營收比值為21.2%,淨股權融資/營收比值收窄至-3.3%,而彼時科網企業債務和股權融資均為淨流入。相比起來,本輪AI融資擴張目前更集中於債務端,股權融資還體現為淨回購。如果未來債權融資成本上升,AI企業可能轉向股權融資。
圖表20:AI企業籌資現金流來源
注:各組為樣本公司先分別計算現金流/營收比率後簡單平均。淨債務融資=債務增加/發行-債務減少/償還;淨股權融資=股本增加/發行-股本減少/回購-已付股息;其他籌資=CFF-淨債務融資-淨股權融資。AI企業包括微軟、Alphabet、亞馬遜、Meta、甲骨文。AI企業2020-2025為年報,2026Q1和2026Q2採用截至相應季度的過去四季度合計口徑,以減弱季節性影響
資料來源:Wind,Bloomberg,中金公司研究部
圖表21:科網企業籌資現金流來源
注:各組為樣本公司先分別計算現金流/營收比率後簡單平均。淨債務融資=債務增加/發行-債務減少/償還;淨股權融資=股本增加/發行-股本減少/回購-已付股息;其他籌資=CFF-淨債務融資-淨股權融資。科網企業包括微軟、思科、亞馬遜、WorldCom、Lucent。科網企業淨股權融資/營收1995年均值顯著偏高主要受亞馬遜當年營收基數較小影響
資料來源:Wind,Bloomberg,中金公司研究部
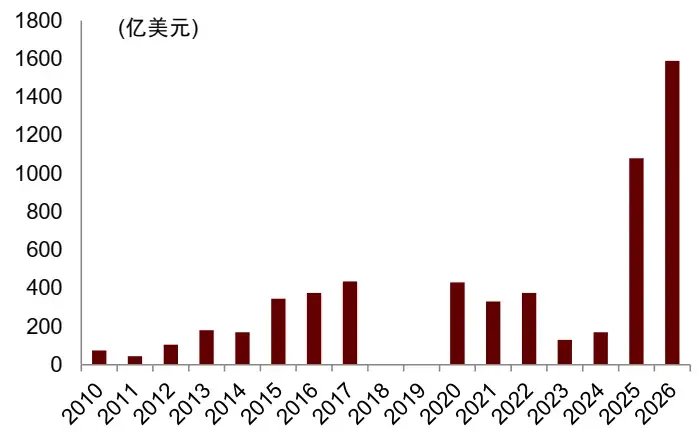
根據Dealoggic的數據,截至2026年6月,AI企業(Alphabet、Amazon、Meta、Microsoft和 Oracle),在全球範圍內發行了1590億美元債券,而2025年全年為1080億美元,2024年全年僅為170億美元。這五家AI企業的總負債從25Q4開始大幅增加,26Q2一個季度增加了2115億美元。邊際上來看,26Q2的短期債務增長更多,長期債務增長放緩,企業的償債壓力有所增加。
圖表22:美國AI企業債發行量大幅增長
注:企業債發行數據包括谷歌、亞馬遜、Meta、微軟、甲骨文。企業債發行2026年數據截至2026年6月5號
資料來源:WSJ,Dealoggic,iFinD,Bloomberg,中金公司研究部
圖表23:美國AI企業債務組成
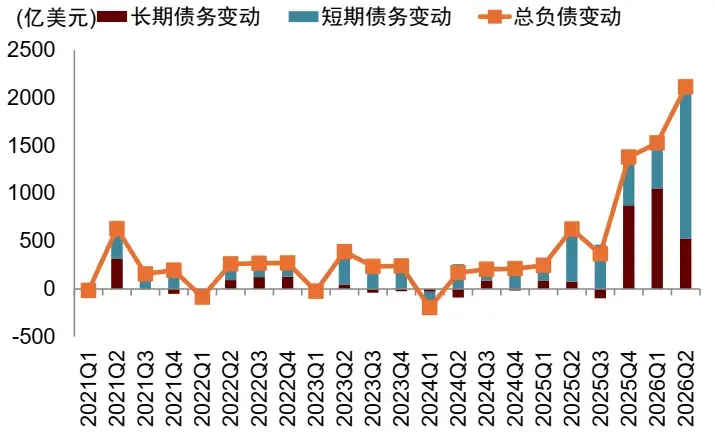
注:AI企業使用谷歌、亞馬遜、Meta、微軟、甲骨文
資料來源:iFinD,中金公司研究部
私募信貸已成為美國AI企業表外融資體系重要的資金來源。私募信貸正逐步替代傳統銀行貸款支持長周期AI基建投資。由於AI項目投資規模巨大且回收周期長,傳統銀行體系風險偏好有限,Apollo、Ares、Blackstone、Blue Owl等大型私募信貸機構遂成為關鍵資金提供者。據BIS估算,私募信貸向AI相關公司的貸款已增長至超過2000億美元,占私募信貸總量近8%。涉及AI貸款的私募基金目前已有20%左右。私募信貸資金主要通過數據中心SPV、CoreWeave等算力運營商及GPU融資平台流入,以與M7長期合同產生的穩定現金流作為償債支持,促使資金來源從銀行體系向非銀金融體系轉移,實際上起到了類似銀行的作用。
圖表24:私募信貸對美國AI企業的直接貸款快速增長
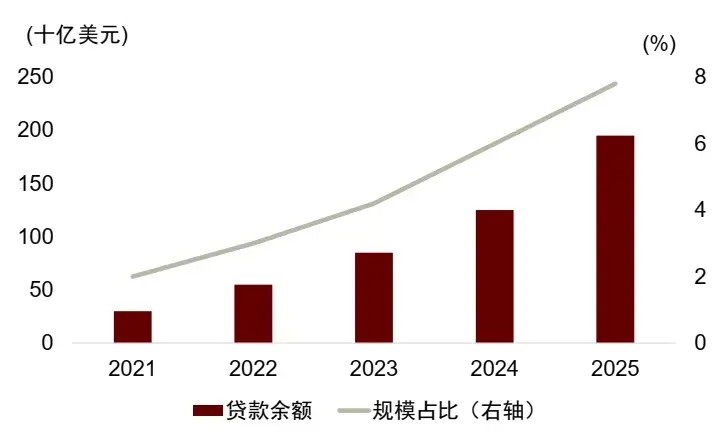
資料來源:Aldasoro, Iñaki, Sebastian Doerr, and Daniel Rees. Financing the AI boom: from cash flows to debt. No. 120. Bank for International Settlements, 2026.,中金公司研究部
圖表25:涉及AI貸款的私募信貸比例上升
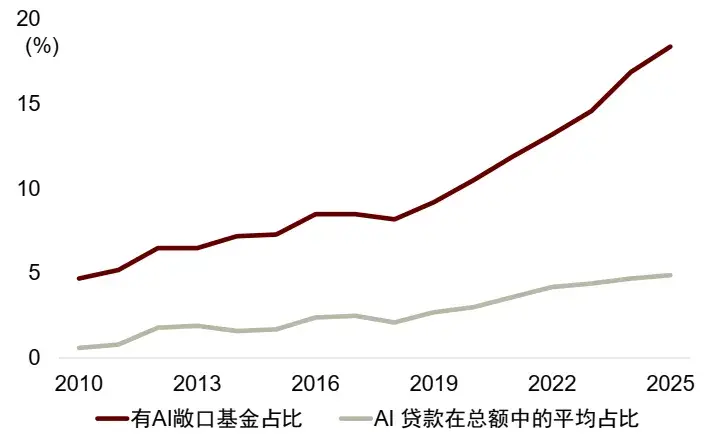 資料來源:Aldasoro, Iñaki, Sebastian Doerr, 和 Daniel Rees。為AI熱潮融資:從現金流到債務。第120號。國際結算銀行,2026年。中金公司研究部
目前,AI企業債務壓力不大,債務融資仍有空間。美國五大雲計算廠商經營現金流充足,整體償債能力穩健。現金流利息保障倍數均高於1,最低的甲骨文約為7倍,其次亞馬遜約為48倍,最高的谷歌約為82倍。還本付息率均低於1,甲骨文約為48%,亞馬遜約為12%,最低的谷歌僅約為6%。
圖表26:美國五大雲廠商還本付息率(債務本息現值/經營現金流)
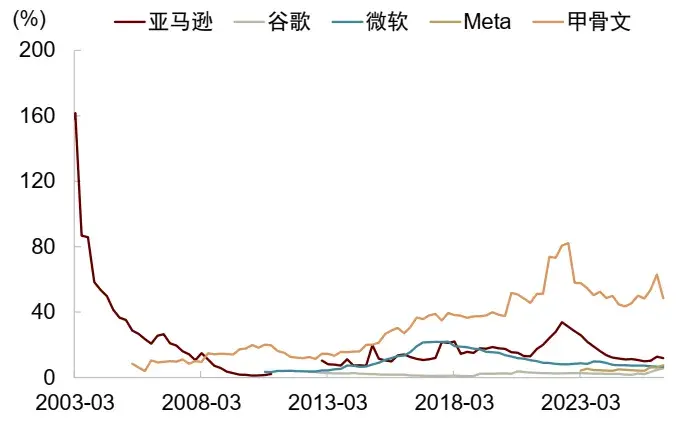 註:按照BIS還本付息率公式計算
資料來源:Bloomberg,中金公司研究部
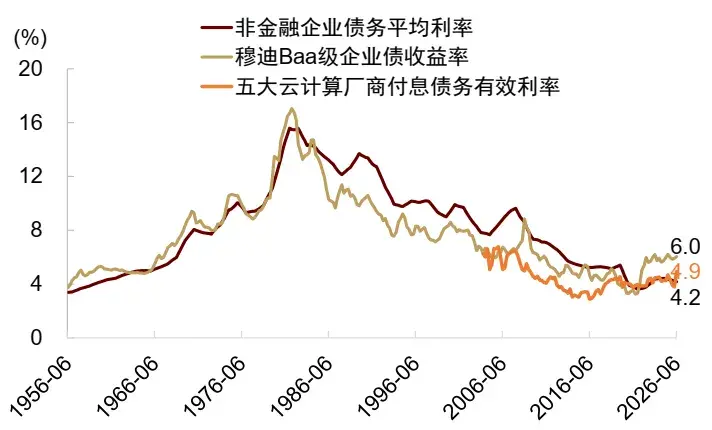
美國五大雲計算廠商有效利率目前還不高,淨現金儲備情況分化。2026Q2,五大雲廠商有效利率為4.9%,低於Baa級企業債收益率。五大雲廠商融資成本還不高,一定程度上源於前期低利率環境"鎖定"利率、以及非美貨幣發債。淨現金儲備情況中,谷歌、微軟、Meta相對較好,亞馬遜、甲骨文淨現金為負,說明對外部融資的依賴程度更高。
圖表27:美國五大雲廠商有效利率還不高
 註:債務有效利率=近12個月利息支出/總債務
資料來源:Bloomberg,中金公司研究部
資產證券化或成為美國AI公司融資的下一步。隨著長期租賃和容量採購合同不斷累積,數據中心與算力資產的穩定現金流開始具備證券化條件。2024年初,CyrusOne發行了11.75億美元的數據中心資產支持證券(ABS)[6];2025年3月,Sabey發行3.25億美元ABS,抵押品是在美國的7個數據中心[7];2025年5月,Stack發行3.45億美元ABS,抵押品是11個美國數據中心的房地產、租賃和相關權益[8];2025年9月,QTS發行6億美元ABS,抵押品是Phoenix的數據中心[9];2026年初,Compass Datacenters發行了8.3億美元的數據中心ABS,底層資產即為向雲廠商租賃算力的長期合約[10]。AI數據中心貸款正被打包成ABS,向養老金、保險資金等機構投資者分銷,類似於房地產證券化過程。
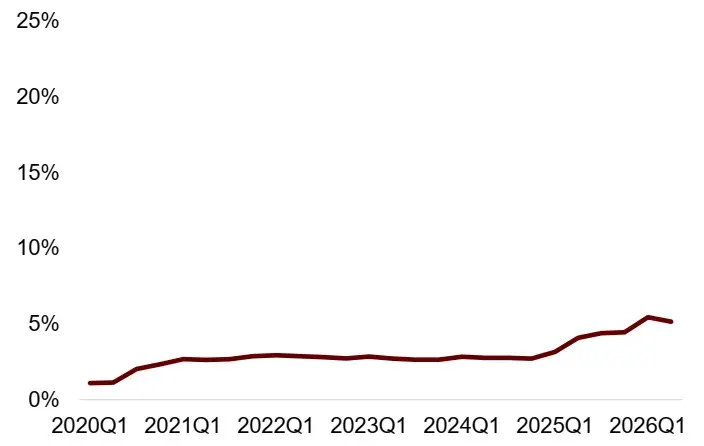
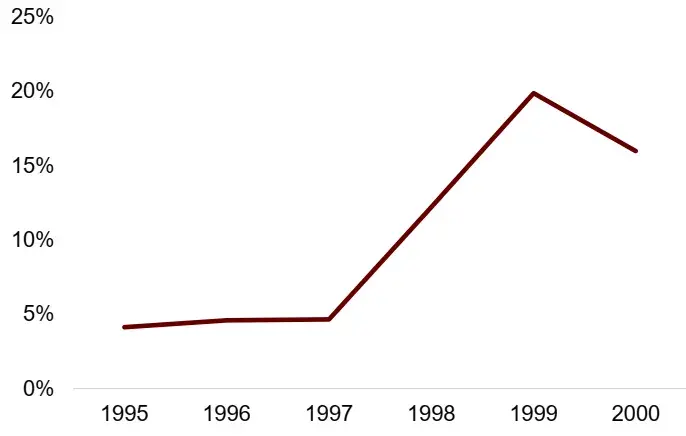
美國AI企業長期股權投資近期開始抬升,但整體占比不高。AI企業的對外長期股權投資自2025年以來抬升,到2026Q2在總資產中的占比約為5%。相比於科網企業,AI企業長期股權投資占比不高,顯示AI企業的股權金融還處於早期。而且,通過將部分重資產項目以股權投資方式,剝離出超大規模雲廠商的資產負債表,也是風險隔離的一種方式。
圖表28:美國AI企業長期股權資產占比
 註:各組為樣本公司先分別計算比率後簡單平均。AI企業包括微軟、Alphabet、亞馬遜、Meta、甲骨文
資料來源:Wind,Bloomberg,中金公司研究部
圖表29:美國科網企業長期股權資產占比
 註:各組為樣本公司先分別計算比率後簡單平均。科網企業包括微軟、思科、亞馬遜、WorldCom、Lucent
資料來源:Wind,Bloomberg,中金公司研究部
短期風險
前面的分析意味著,在美國金融化的大背景下,加上AI公司既有比科網公司更強的科技屬性,又有"類地產"屬性,AI公司既可以通過股權融資,也可以通過債權融資。而與歷史上的科網革命和房地產相比,美國AI公司當前金融化尚處於早期階段,其資金來源無需過度擔憂。但這不是說,我們就可以忽視短期的流動性波動風險,尤其是油價居高不下、美國加息路徑不清晰的情況下。
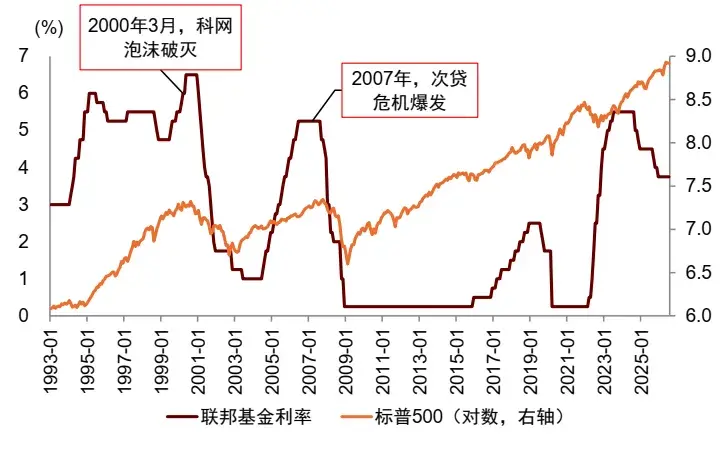
回顧歷史,當年美國科網泡沫與地產泡沫破滅前同時出現三個現象:(1)高槓桿。科網革命時期,美國大量Dotcom公司上市,Shiller PE ratio從17倍(1990年)上漲到44倍(2000年)。次貸危機前,美國家庭部門宏觀槓桿率從70%(2000年)上升到98%(2007年);(2)基本面走弱。2000年左右,美國互聯網用戶滲透率出現拐點,而2006年開始,美國房貸違約率開始上升;(3)融資條件系統性收緊。美聯儲從1998年開始加息,聯邦基金利率從4.75%(1998年)上升至6.5%(2000年)。次貸危機前,聯邦基金利率從1.0%(2003年)上升到5.23%(2006年)。
當前,對於AI公司來說,這三個現象特徵都還不顯著。目前美國企業部門槓桿率相對還較低,股市估值也不算非常高;美國經濟基本還比較強勁,名義增長在5%左右,以Mag 7為代表的大科技公司營收、利潤增速還較高;融資條件暫時還未見明顯持續的收緊。
但是,短期風險仍需要關注,可能對AI企業融資產生擾動。目前美國融資需求旺盛,而隨著通脹上升,資金面邊際緊張。近期,實際融資壓力(實際利率TIPs)走高,市場對AI產業鏈高槓桿的持續性產生顧慮。
2026年9月,英格蘭央行金融政策委員會指出AI債務上升,以及其不夠透明,對風險評估帶來困難,而隨著金融條件收緊,信貸市場(包括私募信貸)相對比較脆弱[11]。2026年5月,美聯儲在《金融穩定報告》中指出,AI以及私募信貸是近期需要關注的風險[12]。美聯儲認為隨著資本支出越來越多地依賴債務融資,增加了系統的槓桿效應;私人信貸面臨著越來越大的壓力,包括投資者的贖回、情緒惡化,以及人工智能帶來的信貸質量影響。2026年9月,標普將Oracle的評級下調至BBB-,僅高於垃圾級[13]。自美聯儲在2026年9月加息後,到9月底,Coreweave一些高的收益債的收益率上漲了超過0.5個百分點[14]。2026年7月,Meta新發120億美元債券,為數據中心進行融資,債券收益率為7.5%,融資成本要比2025年10月發行270億美元債券時高出0.4個百分點[15]。
圖表30:泡沫破滅一般出現在融資條件系統性收緊之後
 資料來源:iFinD,中金公司研究部
具體來看,短期需關注兩類風險。一是融資條件收緊,削弱私人投資動能。若美聯儲加息,或銀行收緊貸款標準,企業融資成本和資金獲取難度可能上升,進而拖累私人投資擴張。二是短期融資壓力加劇,放大流動性風險。回購與資產支持商業票據市場利差仍高於常態,提示部分市場主體的短期融資壓力尚未消退。若此時貨幣政策進一步收緊,可能增加債務續借難度,並放大短期資金市場的波動。
 風險提示