淨利預增65%、資本開支看至850億美元——台積電財報會議的三道必答題

 財報前一週,費城半導體指數剛經歷四連跌,博通CEO又把「資本是最大制約」的警告擺在台面上,這份答卷的讀法因此比往年多了一層。本文把法說會需要回答的問題拆成三個。
導語: 本週四,全球AI晶片代工的主要供給方將交出第三季答卷。台積電的資本開支直接影響阿斯麥、應用材料等設備商的訂單預期,CoWoS先進封裝的擴產節奏關係到英偉達等客戶AI晶片的交付能力。對整條AI基建鏈而言,這份財報與電話會是一個集中的進度核對。行情層面,台積電美股週三收於445.12美元、市值約2.3萬億美元(行情介面),約為三星電子市值的兩倍(按當日收盤與匯率折算)。台股週二收跌1.97%至2490元新台幣。財報前一週,費城半導體指數剛經歷四連跌,博通CEO又把"資本是最大制約"的警告擺在台面上,這份答卷的讀法因此比往年多了一層。本文把法說會需要回答的問題拆成三個。
一、市場預測盈利"六連冠"
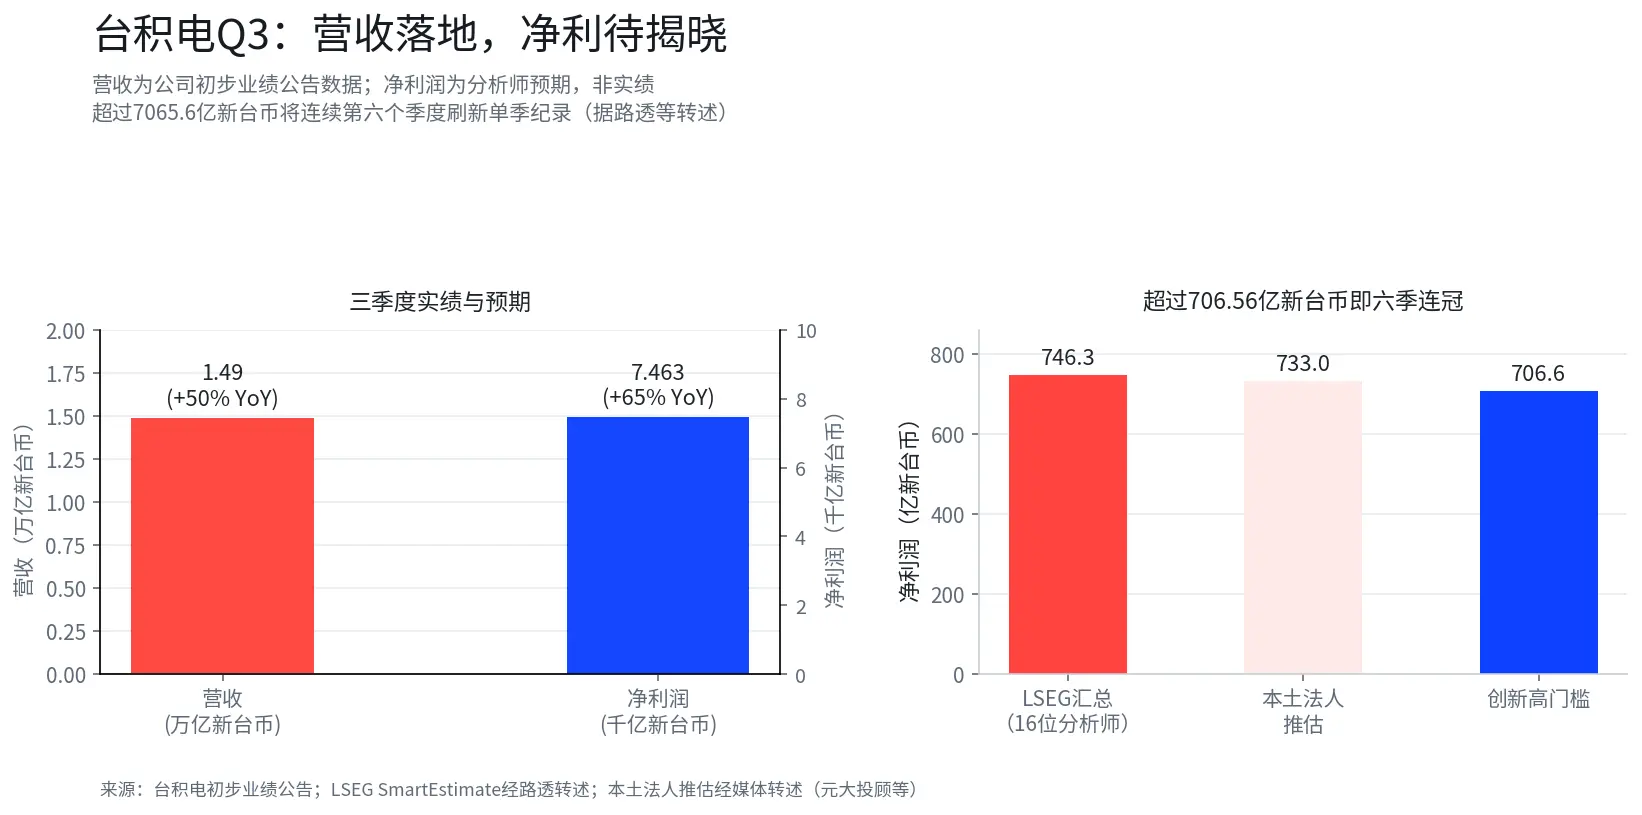
營收已經先行落地。公司上週公布的初步數據顯示,三季度營收1.49萬億新台幣,同比增長約50%,超出公司此前給出的指引區間,9月單月營收接近8月創下的歷史紀錄。Zero One創始人費爾南多的算術很直接,公司此前預計2026年美元營收增長"略高於40%",若維持這個表述,四季度增速將只有三季度指引水平的三分之一,低於業務實際運行水平,進一步上調指引的可能性確實存在(金十數據、智通財經轉述)。
利潤端的預期更為整齊。LSEG SmartEstimate匯總16位分析師的預測,三季度淨利潤預計同比增長約65%至7463億新台幣。若超過7065.6億新台幣,將再次刷新單季紀錄並實現連續11個季度利潤增長(據路透等轉述)。本土法人的推估略低於這個數:有報告預估三季度毛利率67.1%、營業利益率58.1%、稅後純益約7330億新台幣、每股盈餘約28.27元。元大投顧把三季度EPS上修至29.03元,並預計四季度營收季增10%至15%、EPS上看33.37元,2026年、2027年EPS分別上看111.72元與157.29元(媒體轉述)。摩根士丹利詹家鴻的方向一致,受3納米需求強勁帶動,全年營收增速指引或從"略高於40%"上調至40%中低區間。財報前夕,美銀上調了台積電目標價,理由是2納米產能爬坡推高銷售預期與利潤率(富途轉述,該觀點僅代表相關機構的判斷)。
二、資本開支,本季真正的分岔
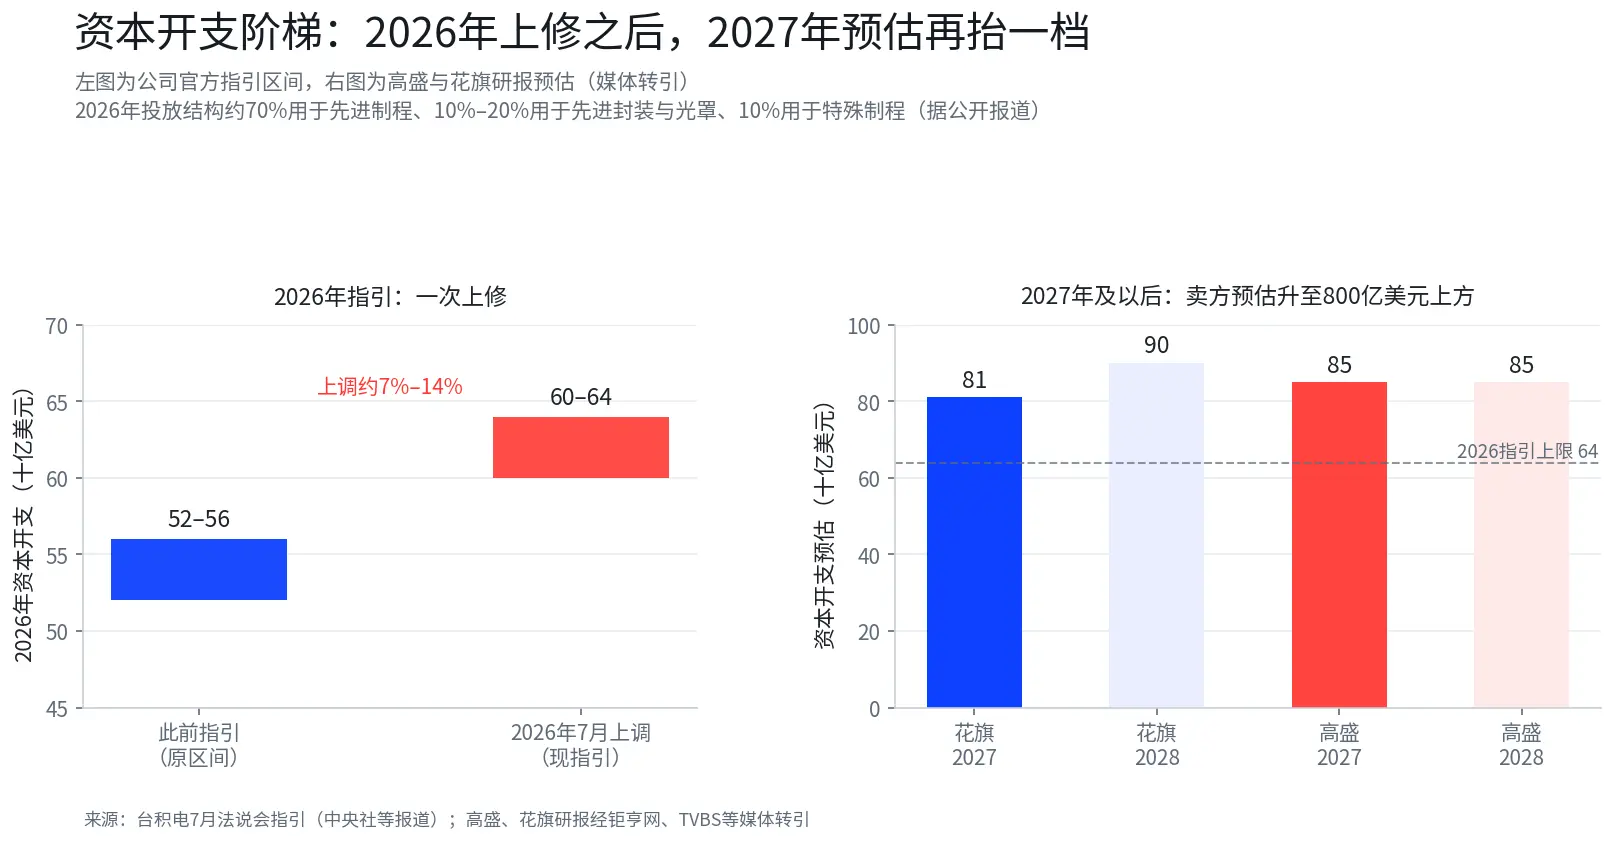
營收和每股盈餘落在指引範圍內只是"合規",這份財報真正的分岔在資本開支。台積電7月已把2026年資本開支從520億至560億美元上調至600億至640億美元,調幅約7%至14%,主要用於先進製程與先進封裝產能。Seeking Alpha的一份梳理顯示,二季度單季資本開支約155.9億美元,與全年按640億美元上限執行的年化水平基本一致,投放結構約70%用於先進製程、10%至20%用於先進封裝測試與光罩、10%用於特殊製程。2027年的預估已經在抬升,高盛把2027年與2028年的資本開支預估上調至850億美元,花旗預估2027年約810億美元、2028年約900億美元(研報轉引)。
資本開支指引為何重要。設備商的訂單預期從代工廠的投資計劃裡來,CoWoS等先進封裝的擴產節奏決定AI晶片的交付上限。市場上週剛聽到另一個方向的聲音,博通CEO陳福陽稱資本是AI擴張的最大制約。台積電若維持或上調開支計劃,說明供給端投資仍在加速。若措辭轉謹慎,融資條件對開支節奏的影響就會進入設備商與AI晶片的定價。財報前也有不同聲音,Seeking Alpha的一篇分析把台積電評級下調至持有,理由是資本開支加速下自由現金流承壓,其測算前三個季度自由現金流合計約378億美元,若全年按640億美元執行,後兩個季度還需支出約289億美元(該觀點僅代表文章作者的判斷)。
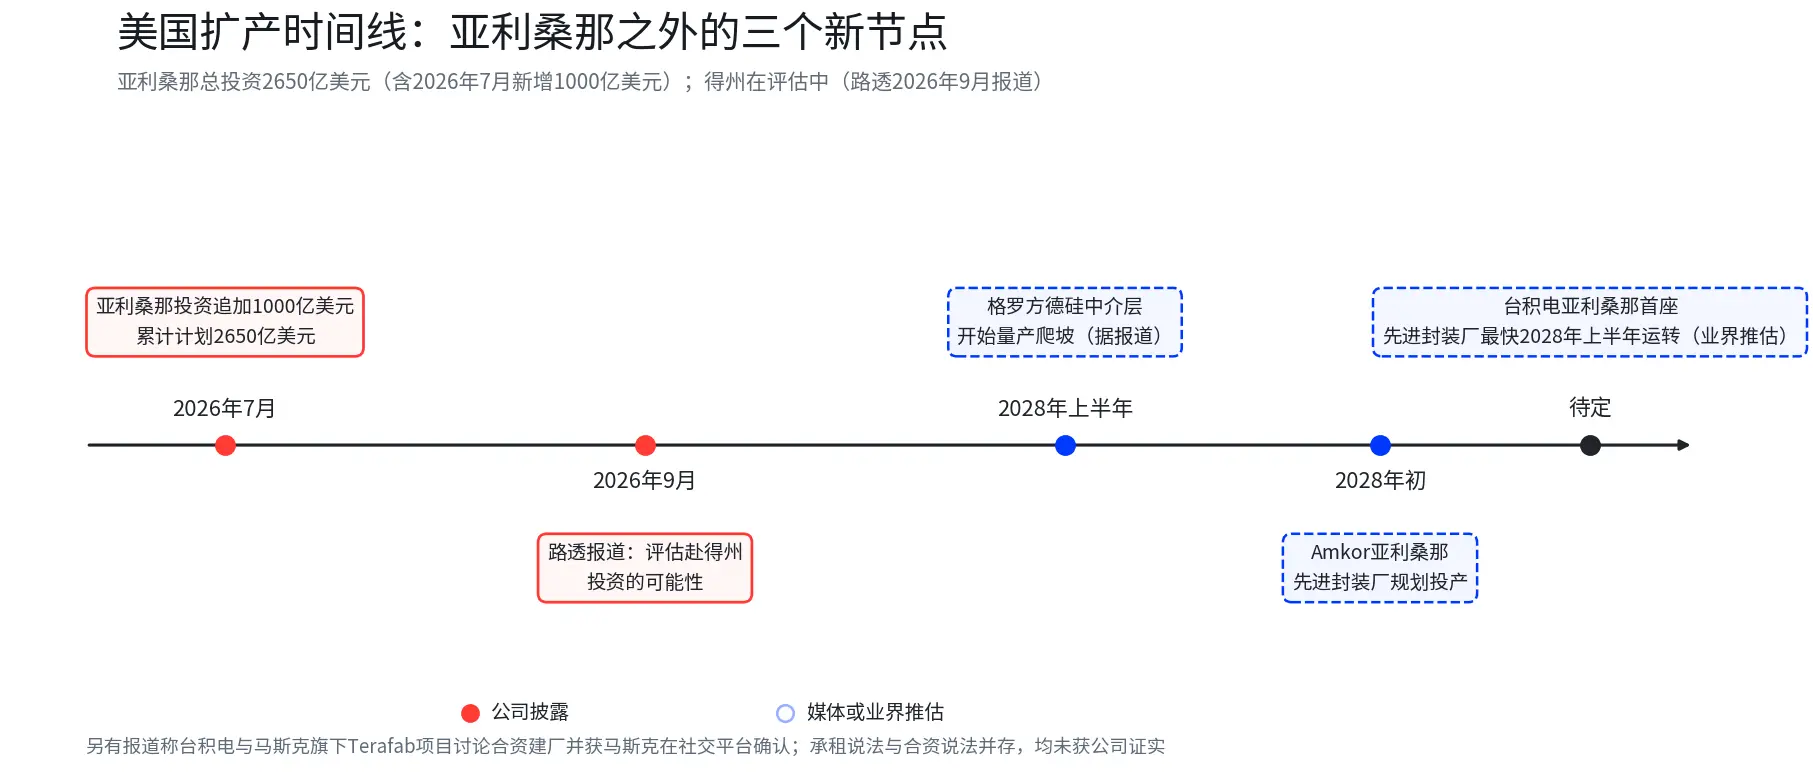
市場尤其關注CoWoS產能的擴張進度。隨著AI加速器對運算效能與內存帶寬需求的提高,先進封裝仍是供應端的緊張環節。據公開報導,台積電正透過合作夥伴格羅方德擴大美國矽中介層供應能力,格羅方德預計2028年上半年開始量產爬坡。Amkor位於亞利桑那州的先進封裝廠規劃2028年初投產。業界推估台積電亞利桑那州第一座先進封裝廠最快可能於2028年上半年開始運轉。
三、亞利桑那之後,德州是不是下一站
擴產佈局是法說會的另一個焦點。台積電已計劃在亞利桑那州投入2650億美元建設晶片工廠,其中包括7月新增公布的1000億美元。據路透9月報導,公司正在評估赴德州投資的可能性。馬斯克上週表示,其旗下企業將建設並運營名為Terafab的AI晶片園區,台積電可能承租部分設施。另有報導稱兩家公司就合資建廠進行過討論並獲馬斯克在社交平台確認(Culpium獨家報導及後續媒體轉引),參與方式以公司披露為準。
兩種機構判斷可以並排看。摩根士丹利認為,未來五年台積電客戶需求預計持續增長,亞利桑那廠區空間有限,佈局德州新產線存在較高必要性。晨星高級股票分析師Phelix Lee則認為,台積電在亞利桑那部分規劃的晶圓廠尚未動工,進軍德州的緊迫性不高,德州擁有成熟的半導體產業聚落與人才儲備,更適合作為2030至2040年代的遠期擴產規劃。該觀點僅代表相關機構的判斷。
四、法說會需要盯住的三個變數
第一,資本開支是否進一步上調。 公司7月給出的600億至640億美元區間是否按上限執行、2027年是否給出新的投資框架,直接決定設備商與材料供應商的訂單可見度。
第二,CoWoS產能擴張的具體時間表。 AI晶片的交付瓶頸在先進封裝,CoWoS的擴產速度關係到英偉達等客戶的出貨節奏,也決定先進封裝環節收入的增長斜率。
第三,全年度營收增速指引與2027年表述。 摩根士丹利預計指引將上調至40%中低區間,若管理層給出更積極的展望,AI基建鏈條的盈利預期會得到一次集中確認。若表述偏保守,市場需要重新核對四季度增速與2027年資本開支的匹配度。
綜合盤面與公開信息,市場關注盈利紀錄兌現、資本開支表述偏積極,真正的懸念在2027年框架是否提前給出。若資本開支指引落在區間下沿、CoWoS表述轉弱,"AI基建投資仍在加速"的讀法需要修正。
數據說明
營收與淨利:台積電三季度初步業績公告,2026/10上旬發布。LSEG SmartEstimate(16位分析師)經路透等轉述。
資本開支:公司7月法說會指引(600億至640億美元,中央社等報導)。高盛、花旗預估為研報轉引。
法人預估:元大投顧等本土機構報告經媒體轉述,2026/10/11-13。
美國擴產:亞利桑那2650億美元為公司披露。德州為路透9月報導。Terafab為馬斯克表態及Culpium獨家報導轉引。
行情:台積電美股與三星電子市值為行情介面數據,2026/10/13收盤,匯率折算見正文。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。BIT 的港股交易服務不向香港居民或其他受限司法管轄區的用戶提供。
 風險提示