CoreWeave暴跌15%:債券早一個月打過招呼,後續如何發展?

 信用市場的價格變化通常走在股票前面,看懂了債券的時間線,就多了一個判斷這類股票走向的先行讀數。
導語: 先回答讀者最可能問的問題:CoreWeave債券這件事是剛發生的嗎?答案是否定的------債券市場的警報拉了超過一個月,股價昨天才開始大跌。這個時間差恰恰是本篇的重點:信用市場的價格變化通常走在股票前面,看懂了債券的時間線,就多了一個判斷這類股票走向的先行讀數。
一、時間線:從4月的順利發債,到10月的困境價
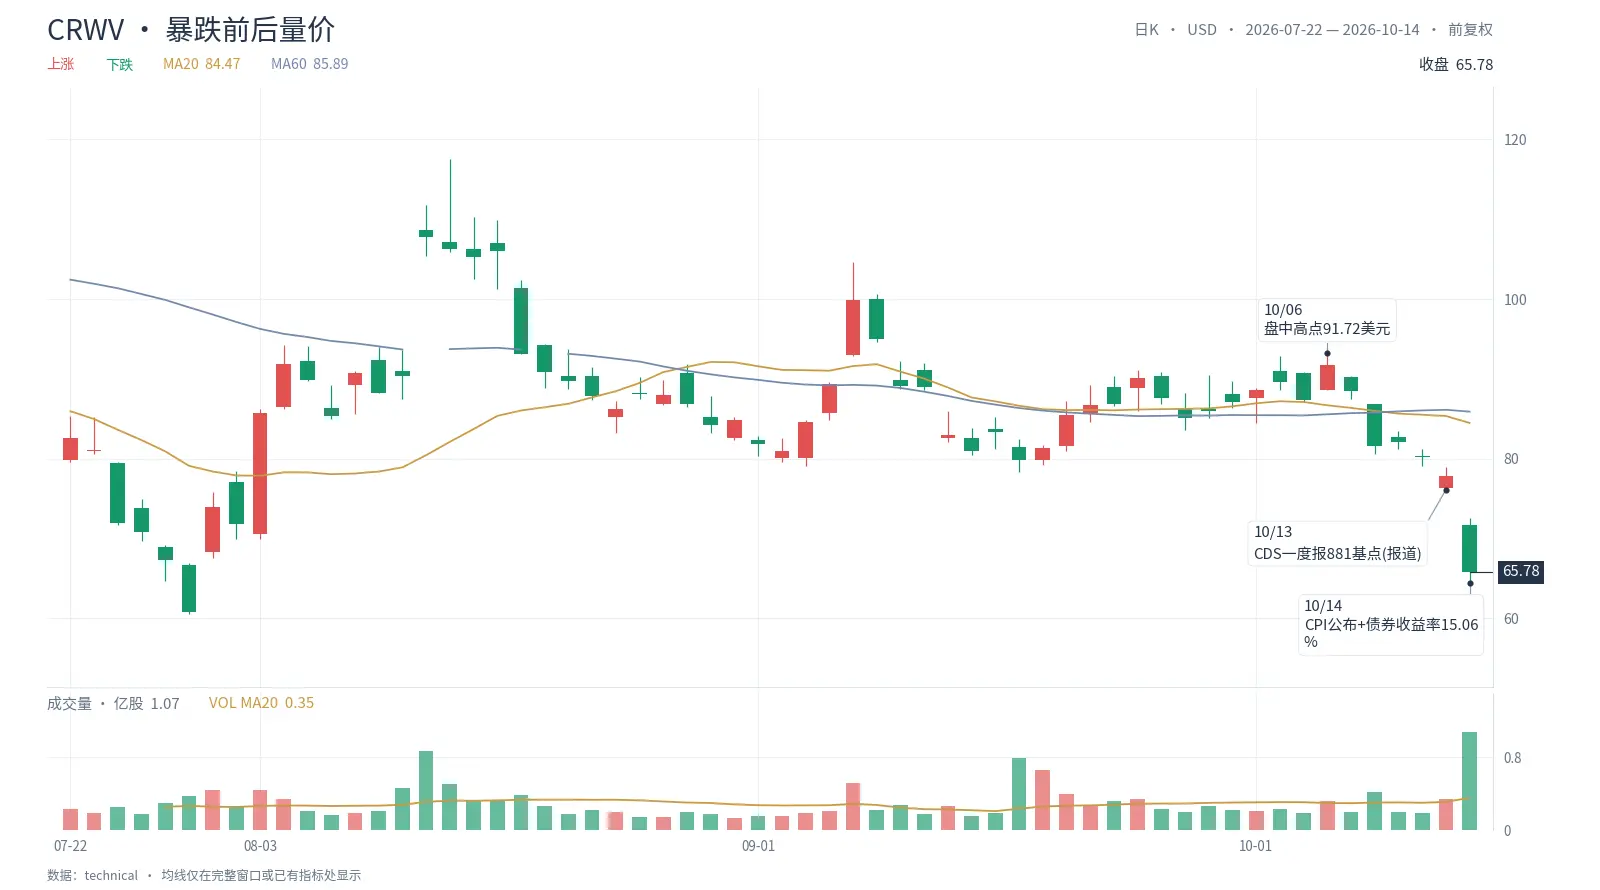
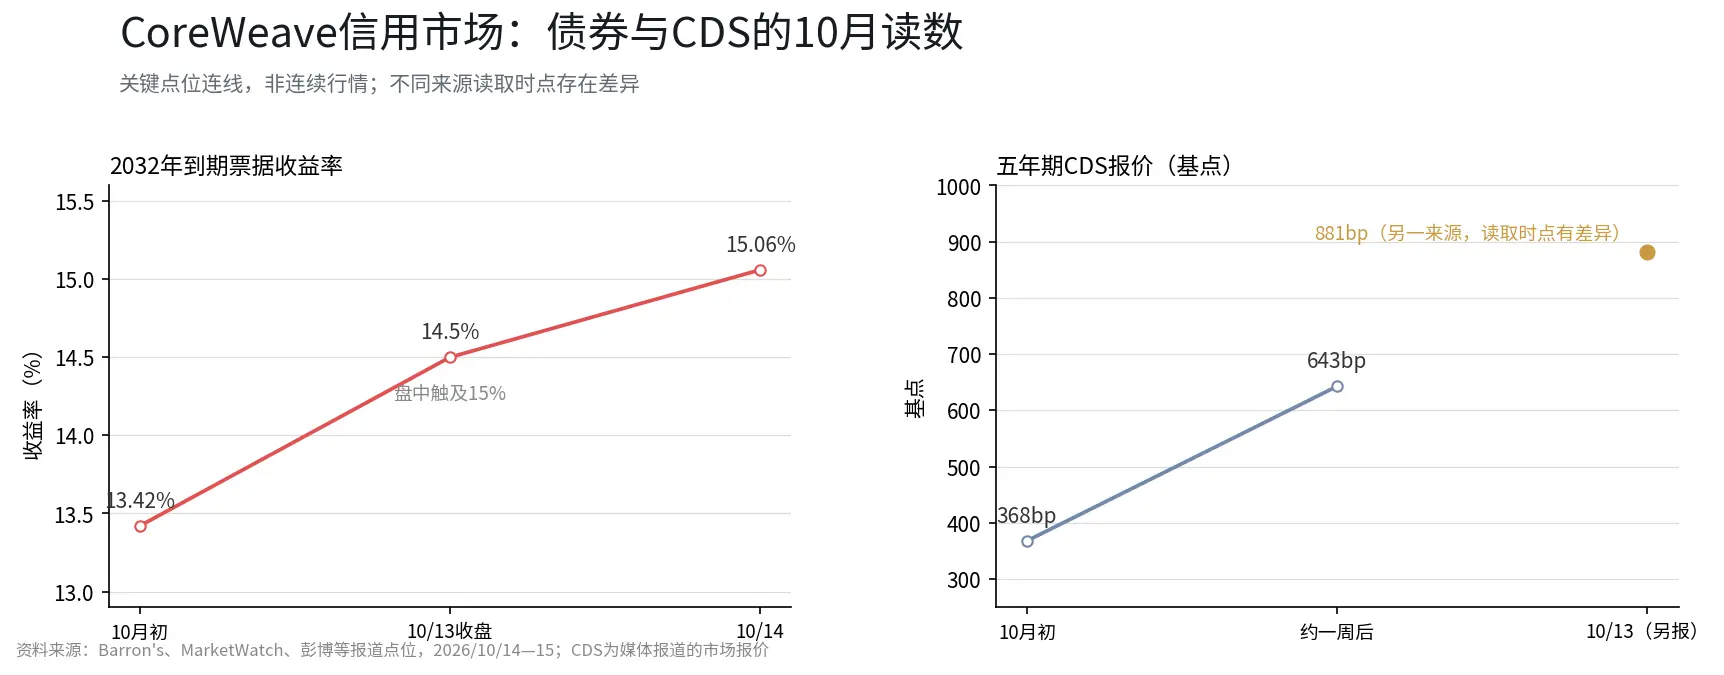
把幾個月的事件排成一條線。今年4月,CoreWeave發行27.5億美元、票息9.75%、2031年到期的債券,並且擴大了發行規模------當時投資者仍願意借錢給它。隨後(據彭博,約四個月前)又以面值發行12.5億美元、票息9.625%、2032年到期的票據。進入10月,情況變了:2032年票據收益率從月初的13.42%一路走高;10月13日(週二)盤中觸及15%、收於14.5%的歷史新高,有知名投資人在社交媒體上曬出收益率走势图,隨後被科技行業人士轉發並評論"嚇人";10月14日(週三),CPI數據公布、科技股大跌的同一天,債券價格跌至78---81美分,2032年票據收益率升至15.06%,股價單日下跌15.29%、收於65.78美元。
信用違約掉期(CDS)的變化同樣急促:據市場統計,五年期CDS報價在10月內從約368個基點升至約643個基點(一周之內近翻倍),另有報導稱週一(10月13日)一度報約881個基點------不同來源的讀取時點存在差異,但方向一致:市場對CoreWeave違約風險要價的速度在加快。公司方面的回應有兩條:管理層對員工發內部信強調在手訂單充裕,對外則稱市場反應"不理性"、業務模式穩健(據路透等報導)。
二、債券比股價早說了什麼
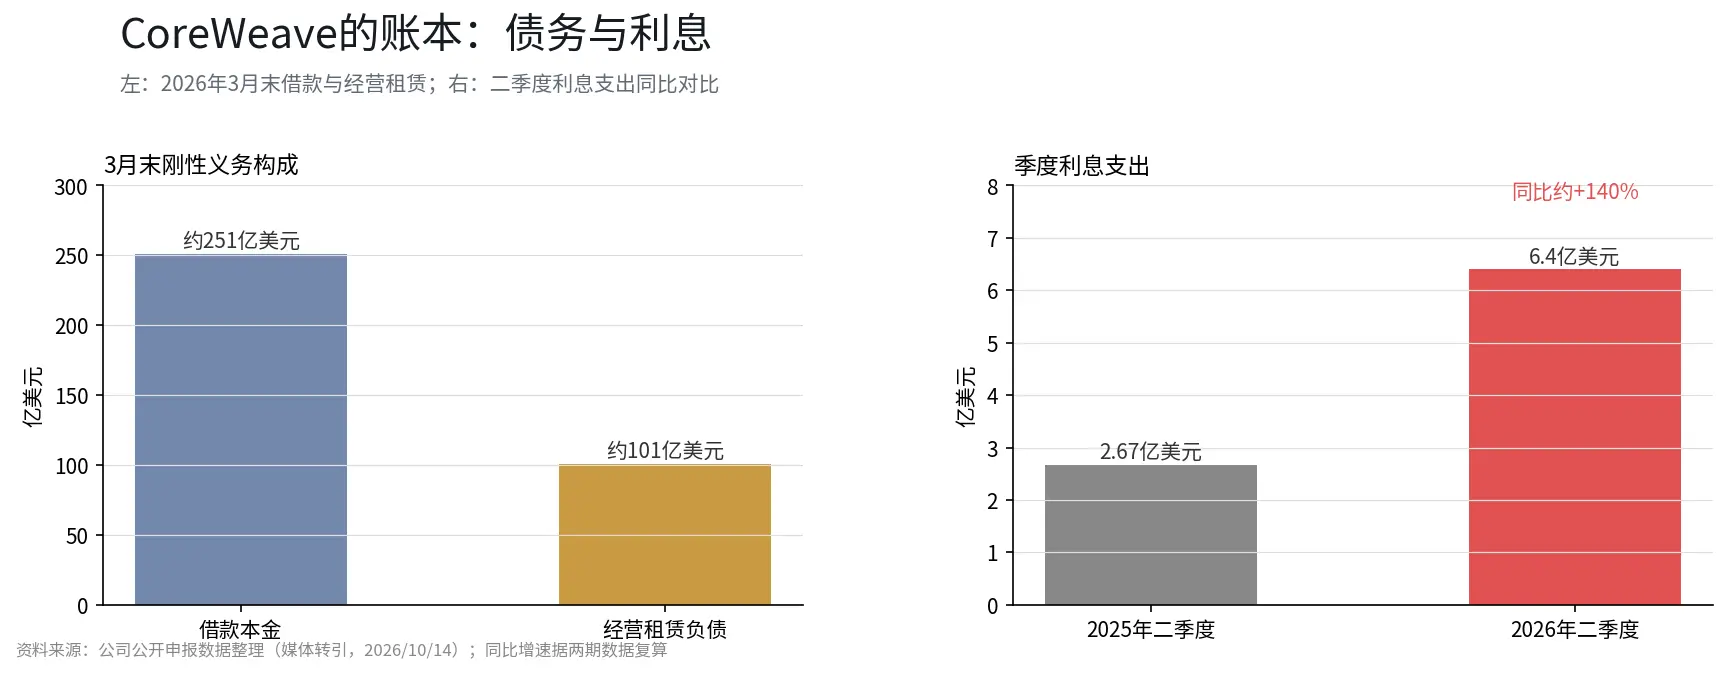
為什麼債券先跌、股票後跌?因為兩者定價的對象不一樣。 股票定價的是收入增長的預期,債券定價的是"現金流能否覆蓋利息"這個更近期的問題。把CoreWeave的帳本擺出來:據公開申報數據整理,截至3月末借款本金約251億美元、經營租賃負債約101億美元,合計約407億美元的剛性義務;二季度利息支出6.4億美元,是去年同期的2.4倍;據Barron's,其2026年自由現金流預計為約-270億美元,缺口靠繼續發債填補。這套"借錢買芯片、租芯片收現金"的模式,在利率上行時每一個環節都變貴------新債利率越高,缺口越大,這正是不動收入、先動利息的邏輯。
債券收益率升到15%意味著什麼?直觀地說,市場現在要求年化15%的回報才願意繼續借錢給CoreWeave,而四個月前它還能以約9.6%的票息按面值借到錢。融資成本的抬升會直接壓縮公司未來所有資本開支的可行性空間------這就是債券市場在股價之前給出的警告。
三、這類股票怎麼讀:一個傳導順序,一份觀察清單
昨天全球AI相關資產的跌幅,大體遵循了一條傳導順序:債券價格最先(CoreWeave票據78美分);高槓桿算力商的股票隨後(CoreWeave跌15%);重資本供應鏈跟著承壓(GE Vernova跌8%、Vertiv跌6.8%、卡特彼勒跌3.5%、戴爾跌11%,另有機構同日下調伺服器三巨頭評級,據媒體報導);巨頭債券殿後(甲骨文2033年到期債券創新低、Meta長債較發行價回落約20%)。值得注意的是,截至發稿沒有出現實際砍單或項目終止的公開證據------目前波及的主要是預期和融資條件,不是訂單。
對關注這類資產的讀者,比"該不該慌"更有用的是五個具體觀察點:
第一,盯債券而不是盯股價。 CoreWeave2031/2032年票據收益率能否從15%回落至13%下方、CDS能否收窄回400個基點下方、債券價格能否收復80美分------這三個讀數若改善,說明市場重新願意借錢,情緒解釋佔上風;若繼續走寬,融資約束的解釋佔上風。
第二,盯再融資日曆。 未來數周CoreWeave及同類主體是否有新發行落地、定價幾何。發行成功且成本可控,等於市場親自投票否決"危機"敘事;發行推遲或失敗,則是融資約束敘事的直接證據。
第三,盯三季報的兩個數字對照。 收入與在手訂單的兌現情況,對照利息支出的同比增速------二季度利息支出已同比增長約140%。收入跑贏利息,模式成立;利息跑贏收入,壓力升級。
第四,技術位只作狀態描述。 股價65.78美元已跌破20日均線(84.47美元)與60日均線(85.89美元),14日RSI讀數約22、處於歷史統計意義上的深度超賣區域;52周最低60.55美元與週三盤中低點64.41美元是最近的兩個參照位。另據行情接口匯總,分析師12個月目標價均值約141美元,與市價之間的距離本身就是分歧的度量(據報導,該觀點僅代表相關機構的判斷)。這些是觀察坐標,不構成對後續走勢的預測。
第五,自查持倉的相關性。 這輪被波及的主體有一個共同標籤:為AI基建大量借債、自由現金流為負。反過來,訂閱收入為正、現金流健康的應用層與模型層公司(如昨日披露數據的Anthropic,詳見同日另一篇)暫時沒有捲入同一個問題。判斷自己受不受影響,先看持倉裡的公司靠借錢擴張還是靠現金擴張。
四、後續發展:兩條路徑,幾處確認點
把接下來的可能性擺成兩種情形,判斷材料都來自公開讀數(以下為情景梳理,不構成對走勢的預測):
一種情形是情緒踩踏主導、利差自行修復。 若2032年票據收益率從15%一線回落、五年期CDS收窄回500個基點下方、債券價格收復80美分,且未來數周有新債成功發行、定價可接受,那麼這輪暴跌更接近持倉踩踏與情緒共振------訂單沒變、利息沒變,變的是價格。管理層"在手訂單充裕"的表態,與部分機構在暴跌中增持(據媒體報導),都屬於這一情形的早期信號。
另一種情形是融資約束主導、成本壓力進入現金流。 若利差繼續走寬、再融資推遲或流標、三季報中利息增速繼續大幅跑贏收入,那麼問題就從"價格"進入"模式":借錢買芯片的算術在利率上行期難以為繼,重資本基建層可能整體面臨更嚴格的融資條件。媒體報導的"五年違約概率63%"對應這一情形下的極端定價------該數字來自模型測算,對回收率與現金流路徑的假設高度敏感,參考即可,不宜當作事實。
判斷走到哪種情形,盯的仍是第三節的清單:債券與CDS讀數、再融資日曆、財報裡收入與利息的賽跑。板塊層面還有一個旁證值得跟蹤:昨日戴爾跌超11%、部分投行同日下調伺服器廠商評級,若AI硬體鏈的調整停留在估值層面,通常幾個交易日內就能看到分化修復;若蔓延到訂單與指引,即將到來的財報季會給出答案。
寫在最後
債券市場先動、股票市場後動,CoreWeave只是把這條老規律重新演示了一遍。訂單沒有消失、利息在變貴,兩者的賽跑決定AI基建股票的下一段走勢。對多數讀者而言,把債券收益率當作這類股票的先行讀數,比追逐每日股價波動更有用。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。BIT 的港股交易服務不向香港居民或其他受限司法管轄區的用戶提供。
 風險提示