亞洲「黑色星期四」:同一個AI,四種定價,市場殺瘋了

 當利率預期轉向、外圍科技股估值承壓時,這些板塊的融資盤與量化資金集中撤離。白酒與券商逆勢上漲,說明資金並非全面撤離,而是在做結構性防禦切換。
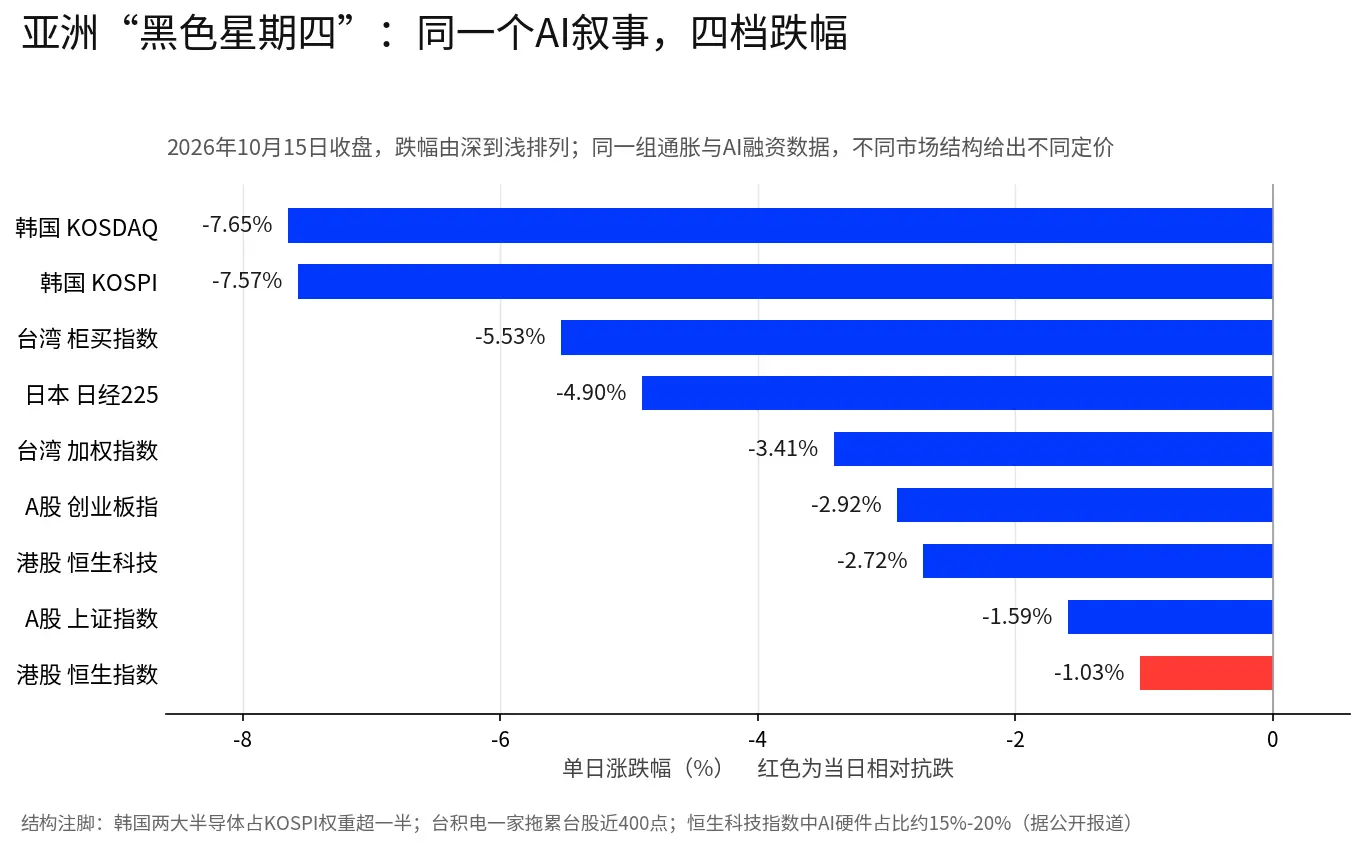
導語: 10月15日,亞洲市場出現罕見的同步深跌,但跌幅差了七倍。如果只是"亞洲市場一起跌",跌幅應該接近;四檔跌幅背後,是同一個AI敘事在四種市場結構裡被各自重新定價。本文按韓國、日本、台灣、港股、A股五個市場拆開,看每個市場的AI資產長什麼樣,衝擊就從哪裡進來。
韓國:震中,買盤的消失比盈利的變化更值得注意
KOSPI與KOSDAQ盤中先後觸發一級熔斷,交易暫停20分鐘。這是韓國股市年內第10次熔斷,也是7月29日之後兩大股指再度同日熔斷。SK海力士收跌11.06%,三星電子收跌9.48%;自10月6日以來KOSPI連續第7個交易日下跌,累計跌幅約21%。
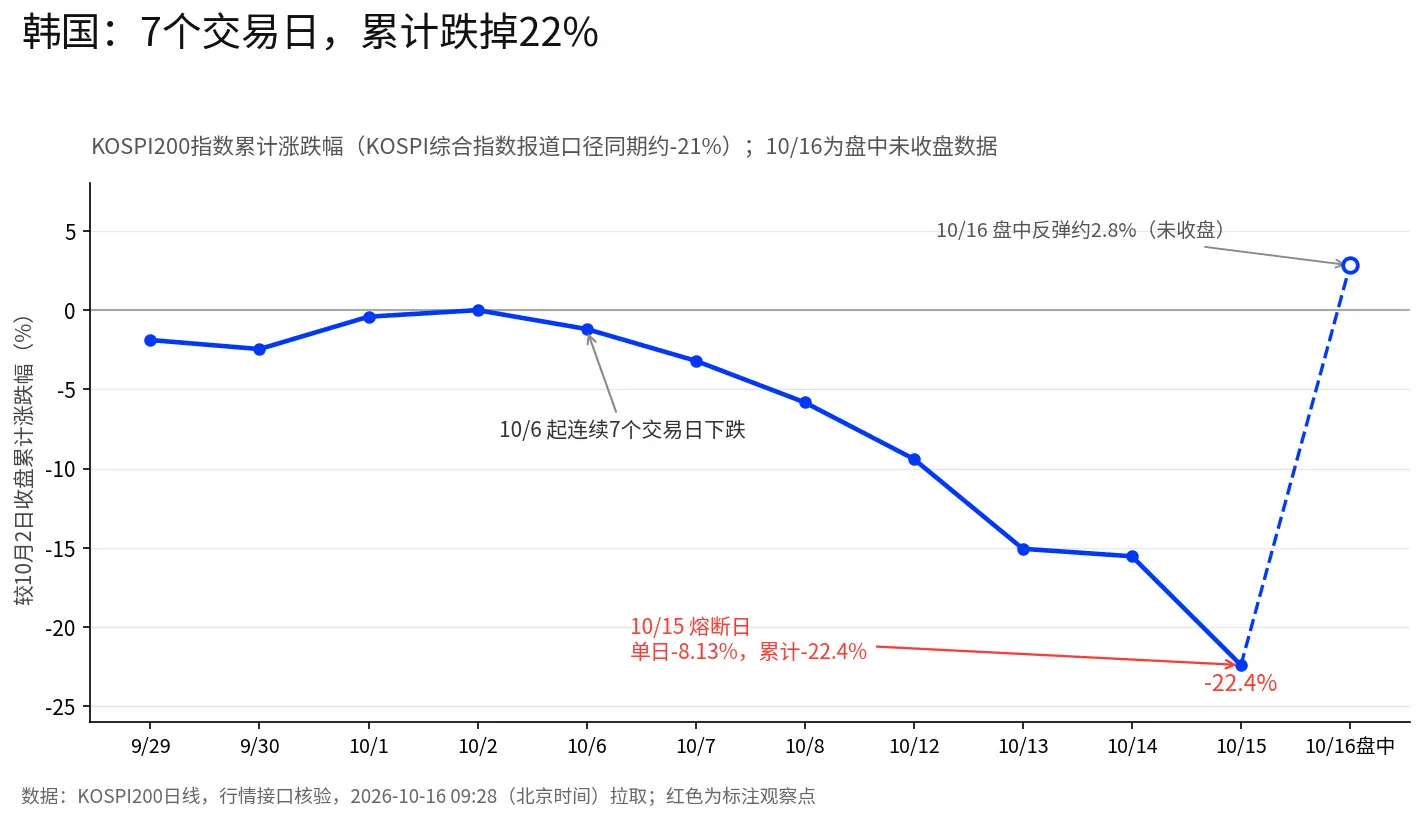
KOSPI200數據比報導更細:以10月2日收盤為基準,10月15日收盤累計回落22.4%,其中10月13日單日跌6.25%、10月15日單日跌8.13%(KOSPI綜合指數當日為-7.57%)。據報導,兩大股指在盤中快速下跌後先後觸發一級熔斷、交易暫停20分鐘。熔斷機制能提供的是冷靜期,改變不了籌碼結構------外資要賣的、回購已收官的,暫停結束後拋壓仍在原地。值得注意的是,截至北京時間10月16日上午9時28分,KOSPI200盤中反彈約2.8%(未收盤數據):超跌反彈可能出現,但買盤真空的問題最終要靠新資金回答。
最值得深究的矛盾在於盈利仍在創紀錄。三星電子初步業績顯示三季度營業利潤預計107.4萬億韓元、為上年同期的近九倍(據報導),但股價自業績預告發布以來累計回落近兩成。據KB證券研究人員的判斷(據報導),市場對AI投資可持續性的疑慮,正在推動投資者按周期股的邏輯為半導體定價。這不是"盈利不及預期"的故事,而是"市場是否願意為周期高點盈利支付成長股溢價"的故事。
籌碼結構的變化可能比盈利更關鍵。據報導,外資年內已從韓國股市撤出超過1300億美元,規模居亞洲主要市場之首;10月15日單日淨賣出約2.9萬億韓元(KOSPI,加上KOSDAQ的報導合計約3.6萬億韓元),連續第八個交易日淨賣出。更重要的變量是回購:三星電子與SK海力士合計約55萬億韓元(約410億美元)的回購計劃接近收官,摩根大通估計上月韓國股市約230億美元買盤中大部分來自兩家公司回購(據報導)。這一重要買盤來源消退後,市場承接拋售的力量明顯變薄。
韓國金融服務委員會會後表示將密切關注市場、必要時迅速實施應急計劃;與會官員與專家認為,多重因素疊加下,跌幅與資金流出速度或已出現一定程度的過度反應。
日本:導火索與資產負債表
日經225收跌4.90%報64425.95點,跌點3318.34點為歷史第三大。據報導,當天的觸發點是美國雲計算企業CoreWeave債券價格大幅走低------AI相關股票此前持續上漲,市場對產業投資規模、融資成本與資產負債狀況的擔憂本就在累積,相關債券的波動放大了避險情緒。
拋售集中在半導體鏈。據報導,半導體自動測試設備龍頭愛德萬測試跌超14%,東京電子盤中最大跌幅接近8%,軟銀集團跌9.33%。日本市場的特殊性在於軟銀是亞洲最大的AI投資方之一,上月底為支持AI投資計劃支付了創紀錄的融資收益率。當AI融資成本上升時,軟銀的資產負債表壓力會較快反映在股價上;而半導體設備商集中在日經權重中,估值對利率與AI資本開支的敏感度也更高。
把三件事連成一條鏈會更清楚:CoreWeave債券走弱是美國AI基建的融資端,軟銀為AI投資支付創紀錄收益率是投資端,設備商與半導體權重股被集中拋售是生產端------同一條融資鏈條的三個環節,在同一天被市場分別定價。這條鏈是否繼續收緊,比單看任何一個市場的跌幅,都更能說明AI行情下一階段的約束在哪裡。
台灣:一家公司拖累近400點,中小型股跌得更深
台灣加權指數收跌1655.96點報46969.87點,創歷史第六大收盤跌點;櫃買指數(中小型股為主)跌5.53%,上市櫃合計下跌家數達1898家(據報導)。
台積電ADR前夜收跌3.4%,當日台北開盤下跌70元、收報2440元、跌2.01%,單一家公司拖累大盤近396點(據報導)。據台媒報導,聯發科跌6.93%,台達電跌8.68%,日月光投控跌停。當地投顧分析人士的解讀指向籌碼結構:通脹高於預期、美聯儲再加息概率上升、AI業者依賴舉債支應建設支出,疊加融資餘額居高,高位獲利了結與融資清洗賣壓同步釋放(據報導,該觀點僅代表相關人士的判斷)。
港股:跌幅最小的市場,南向資金在做結構調倉
恆生指數收跌1.03%報24062.72點,是亞洲主要市場中跌幅最小的。結構性原因在於:恆生科技指數中AI硬體占比僅約15%至20%,本質上是互聯網平台主導的指數;當AI硬體估值被重估時,結構性分散提供了緩衝。
南向資金的行為值得細讀。10月15日南向資金全天淨賣出50.80億港元,為近兩周單日新高(據報導)。流向上有明顯結構:淨買入騰訊8.52億港元、中國海洋石油3.31億港元;淨賣出長飛光纖光纜9.31億港元、華虹宏力8.00億港元、中芯國際(連續第13日減持)。南向資金更像是在港股內部從AI硬體製造端切向平台與防禦資產,與外資整體撤離韓國半導體是兩種不同性質的動作。
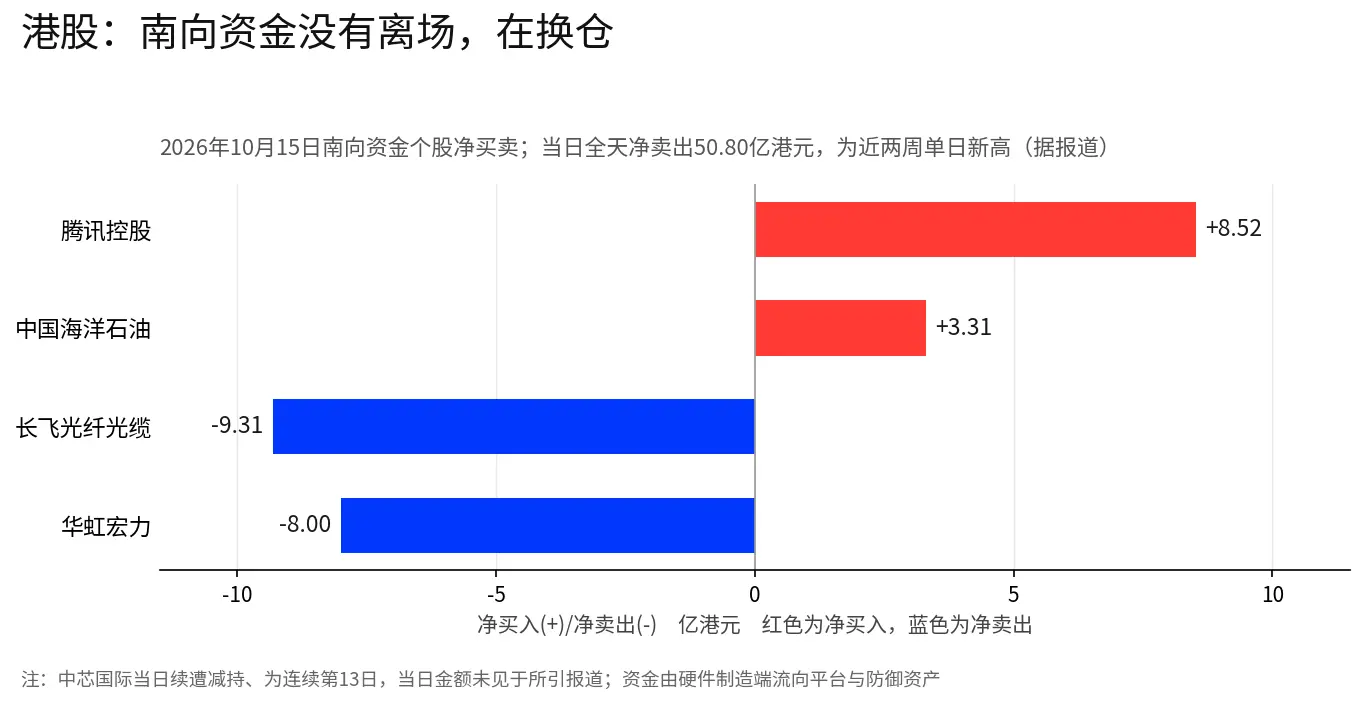
若這一調倉延續,港股硬體環節壓力仍在、平台相對韌性或更強;這是觀察角度,不構成定價結論。
A股:情緒、技術面與外圍衝擊的疊加
上證指數收跌1.59%報3707.48點、險守3700點,創業板指跌2.92%;全市場5108隻個股下跌,總市值單日蒸發約2.25萬億元(據報導)。內地受訪基金經理認為,調整是內外因素共振:隔夜納指跌1.88%、費城半導體指數跌4.3%,AI硬體估值消化壓力向國內傳導,同時增量資金不足仍是核心矛盾(據報導,該觀點僅代表相關機構);投顧策略人士的表述是,市場並非無抵抗式下跌,而是情緒、技術面與外圍衝擊疊加後的集中釋放,外圍因素是重要觸發點(據報導)。
A股的特殊性在於光模組與PCB是過去兩年較擁擠的交易方向。當利率預期轉向、外圍科技股估值承壓時,這些板塊的融資盤與量化資金集中撤離。白酒與券商逆勢上漲,說明資金並非全面撤離,而是在做結構性防禦切換。
同一個AI,四種定價方式
把五個市場放在一起,差異的根源在於AI資產在各市場結構中的形態不同:
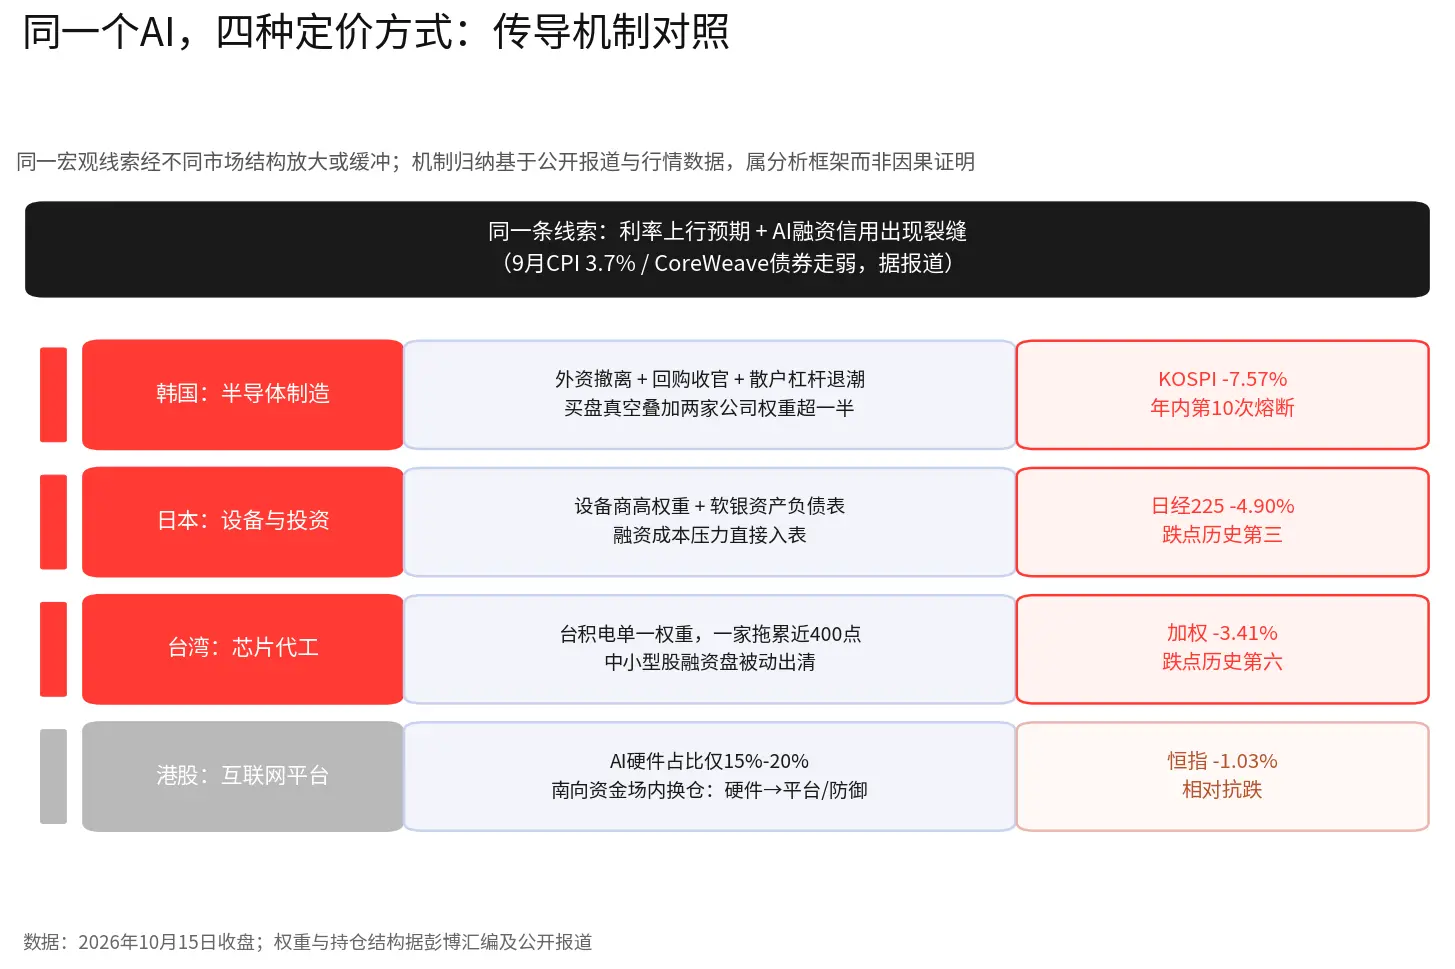
韓國的AI是半導體製造:兩家公司占KOSPI權重超過一半(彭博匯編),外資持有比例高、回購是重要買盤。外資撤離與回購收官同時發生時,集中度放大了跌幅。
日本的AI是半導體設備與投資:設備商是核心權重,軟銀是最大的AI投資方。融資成本上升時,資產負債表壓力直接傳導。
台灣的AI是晶片代工:台積電一家貢獻近400點跌點,指數幾乎無法對沖單一權重;中小型股融資盤進一步放大波動。
港股的AI是互聯網平台:硬體占比低,南向資金在內部完成"硬體換平台"的結構對沖。
A股的AI偏製造與算力鏈:擁擠度高的光模組、PCB承壓更深,防禦板塊逆勢,市場在內部做切換。
同一個AI敘事,在四個市場裡對應的資產結構完全不同。當"AI融資約束"這一宏觀變量衝擊所有市場時,每個市場承受衝擊的方式,取決於它的AI資產長什麼樣。歷史對比僅作參照,歷史表現不代表未來結果。
為什麼緩衝方式不同:三類買盤的性質
四個市場的差異,除了AI資產的形態,還來自買盤的資金性質。
外資是趨勢資金。 對利率與信用事件最敏感,方向一旦形成,賣出是連續且同向的------單日淨賣出約2.9萬億韓元、連續八日,就是這種性質。
回購是有限期的機械買盤。 在公告期內不看估值持續買入,55萬億韓元的體量足以在慢跌中托底;但公告期結束即消失,不提供任何延續性。這是韓股本輪最容易被低估的變化。
南向資金是配置型資金。 當天淨賣出50.80億港元,但賣的是硬體、買的是平台與防禦資產,錢沒有離場,只是在市場內部換倉位。
A股的融資盤是槓桿資金。 平時放大漲幅,下跌時被動平倉,把擁擠交易變成集中釋放;白酒與券商逆勢,說明場內資金在切換而非全面撤退。
同樣面對"AI融資約束"這條線索:韓國遇到的是三類買盤同時退潮,衝擊被高集中度放大;港股遇到的是配置型資金的場內騰挪,衝擊被結構分散吸收。跌幅差七倍,一半可以由資產結構解釋,另一半要看買盤的性質。這一框架屬於歸納而非因果證明,能否成立,可用下面的觀察點逐項驗證。
接下來的市場關注點
第一,外資對韓股的拋售是否在監管表態後放緩,以及是否有平穩措施的具體安排;10月16日早盤KOSPI200約2.8%的盤中反彈(截至北京時間上午9時28分)能否延續,是承接資金性質的第一個觀察窗口。 第二,CoreWeave債券價格與信用利差。它是這輪亞洲AI硬體拋售的重要觸發點之一;若債券繼續走弱,AI企業融資成本的壓力會繼續向亞洲硬體股傳導。 第三,南向資金"硬體換平台"的調倉是否延續,可作為港股結構性分化的觀察指標之一。 第四,A股科技板塊融資餘額的出清進度,以及白酒、券商逆勢表現的持續性。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。BIT 的港股交易服務不向香港居民或其他受限司法管轄區的用戶提供。
 風險提示