“新美聯儲通訊社”:美聯儲高層爆發路線之爭,沃什的“沉默策略”能走多遠?
 核心觀點


 “新美聯儲通訊社”Nick Timiraos撰文指出,美聯儲主席沃什推行"少說話"溝通新策略,卻遭多數同僚抵制。兩次會議間隔期內,16位官員共發表59場公開表態,各自釋放分散信號,致使市場對10月加息的預期概率從70%驟降至15%。反對者認為,對框架守口如瓶只會製造猜測與噪音。
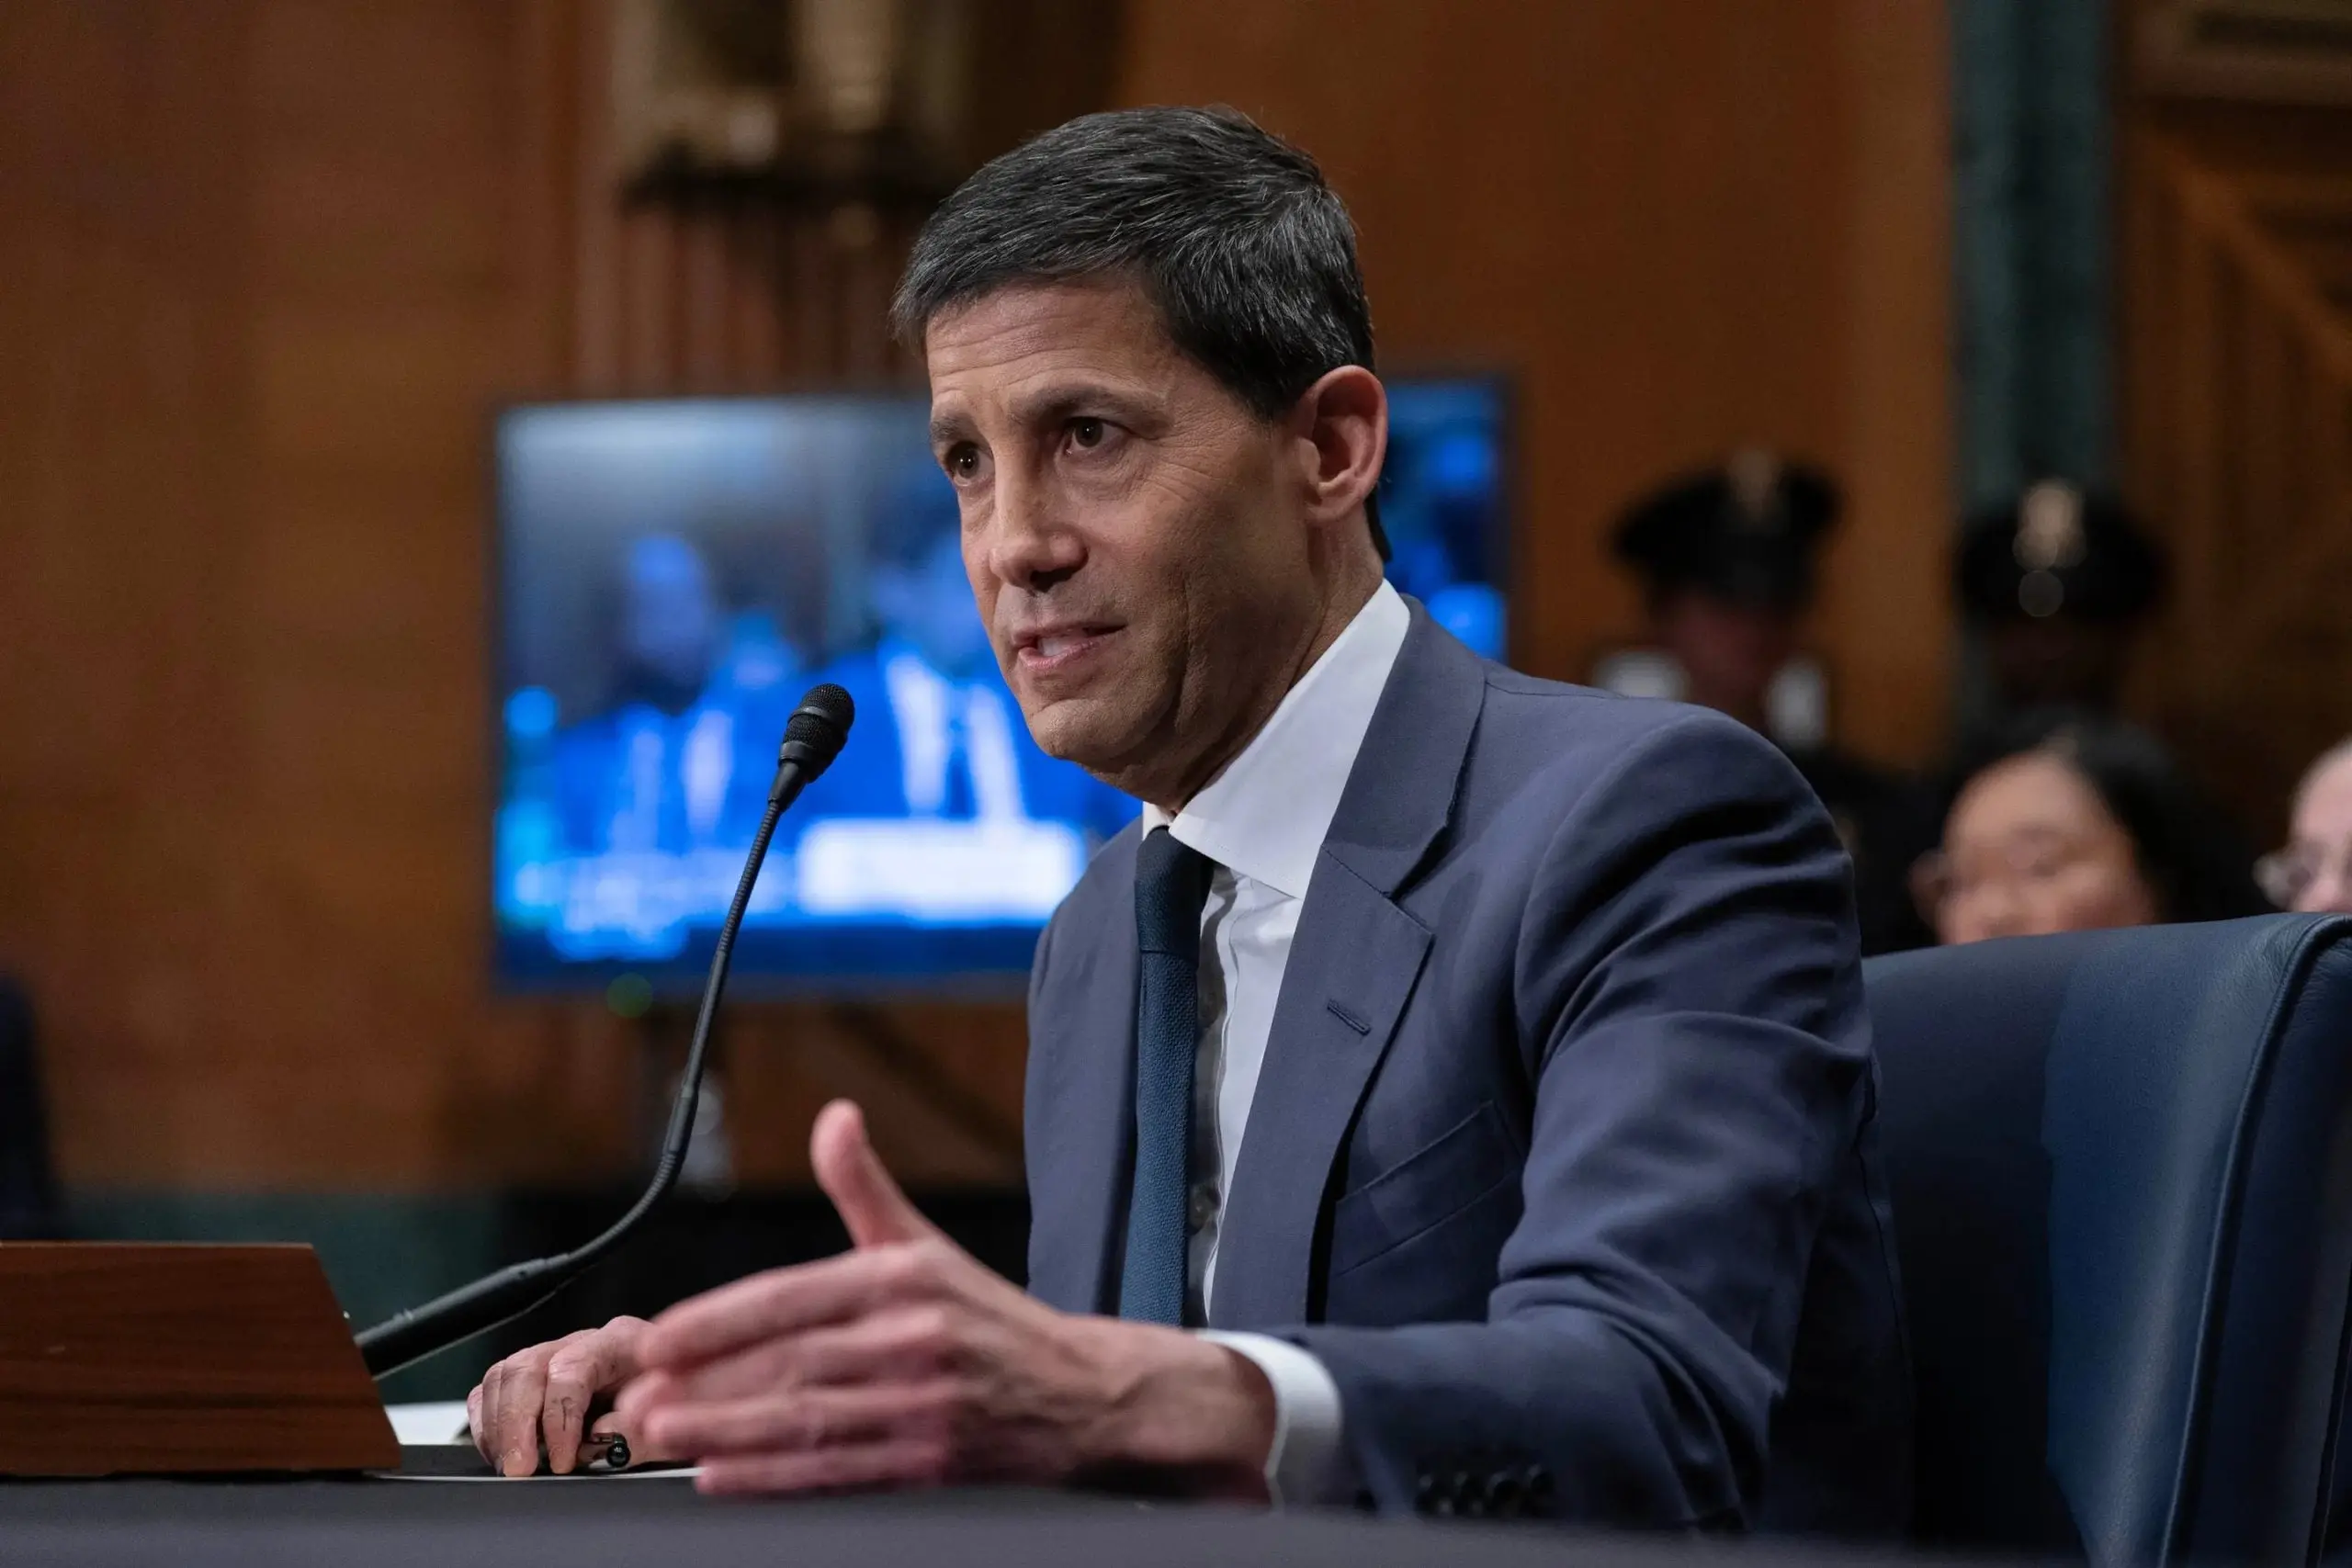
美聯儲內部就溝通策略產生分歧,沃什"少說話"路線遭同僚"抵制"。
10月27日,"新美聯儲通訊社"Nick Timiraos撰文指出,美聯儲主席沃什力推"沉默即美德"的新溝通風格,卻未能說服多數同僚跟進,導致委員會對外傳遞出嘈雜而分散的信號,令市場在短短一個月內對10月加息的預期概率從70%驟降至15%。
文章統計,在上次政策會議結束至本週會議靜默期開始之間,16位任期滿一年的美聯儲官員合計發表了不少於59場演講、採訪及公開表態,與一年前同期的約54場大體相當。
這一數字表明,儘管沃什今年5月就任主席後刻意壓縮自身發言,其他官員卻紛紛填補空缺,各自闡發觀點。
上述分歧產生的直接後果已在市場上清晰呈現。美聯儲上月加息後,市場從沃什的新聞發布會言辭中推斷連續加息的可能性較高;其後兩位副主席相繼表態,暗示並不急於立即行動,10月加息概率隨即大幅回落。
全國互助保險公司首席經濟學家Kathy Bostjancic表示:
如果沃什不開口,其他人就會填補這個空白。
溝通路線之爭:是否告知市場"反應函數"
這場爭論的實質,並非是否恢復承諾式前瞻指引------幾乎沒有官員希望重回2021年前那種做法,彼時過於明確的利率承諾被認為拖延了美聯儲對通脹的應對。
文章指出核心分歧在於:官員是否仍應向公眾解釋,自己將如何響應經濟變化?
沃什的立場鮮明。他認為,持續敘述政策展望會將官員鎖定在自身預測之中,同時模糊市場能夠向美聯儲反映的信號。他本月在曼谷表示:
我不打算現在就說我在今年剩餘會議上可能會做什麼,這是美聯儲的新篇章,我們不再做這種事了。
支持這一立場的里士滿聯儲主席Tom Barkin也對記者表示,自己"非常樂見這似乎正在成為機構慣例"。Barkin一貫談論經濟形勢,但幾乎從不就具體會議表態。
反對聲音:不解釋框架只會"製造噪音"
然而,多位官員公開為更充分的溝通辯護。
克利夫蘭聯儲主席Beth Hammack本月發表演講指出,如果家庭或企業"在對政策走向存在錯誤判斷的情況下進行借貸,代價可能十分高昂"。
她在接受採訪時強調,闡明自身思維框架並不等同於做出承諾:
他們聽到的不是承諾,因為我沒有給出承諾,我是在解釋一個框架。
聖路易斯聯儲主席Alberto Musalem在倫敦的講話中直接駁斥"少說話可以讓市場專注於數據"的邏輯,稱一家對自身框架守口如瓶的央行"並不能讓市場聚焦於數據,猜測只會製造噪音"。
他補充道:
擺在央行面前的選擇不是在嘈雜的過度承諾與沉默寡言之間二選一,而是在讓公眾自行猜測與主動告知之間做出抉擇。
Hammack與Musalem均於2024年出任現職,兩人均來自金融業背景,今年以來也始終是主張進一步加息的代表性聲音。
"實驗"遭遇現實檢驗,前官員提出警示
這場溝通實驗在上月加息後迅速遭遇壓力測試。
Nick Timiraos指出,市場從沃什的表態及經濟數據中推斷10月連續加息概率較高,其後副主席們相繼發聲糾偏,暗示並不急於再次行動,市場預期隨即逆轉。
美聯儲理事Christopher Waller將這一插曲形容為大幅壓縮前瞻指引的局限性,稱此舉無異於"倒洗澡水時把孩子也一起倒掉",並直言:
我想不出有什麼比那一周發生的事情更像前瞻指引了。
前美聯儲副主席Donald Kohn表示,在向市場發出如此大的信號之前,他過去會先把講話內容分享給時任主席格林斯潘或伯南克,徵詢意見。
他表示,兩人從未表示過異議。Kohn說:
當前事態表明,至少部分委員會成員對如此匱乏的前瞻指引感到不安,因為市場正在走到委員會希望引導的方向之前。
委員會缺乏共識,亂象或將延續
令這一狀況更為複雜的是,當前官員們不僅對經濟形勢判斷存在分歧,也對政策路徑未能形成統一敘事。
文章指出,部分官員認為貨幣政策明顯偏鬆;另一些人則將此輪加息更多視為對多年高通脹固化價格預期這一風險的保險性應對。
瑞銀首席美國經濟學家Jonathan Pingle表示,在正常情況下,主席的表態可以為其他官員提供可以援引的共同語言,由主席代表委員會發言"能夠帶來某種連貫性,而我認為這正是目前所欠缺的"。
前美聯儲經濟學家Claudia Sahm將目前局面概括為"所有可能結果中最壞的一種"。她說:
沒有人能強迫他為委員會發言,而坦率地說,他也無法強迫其他委員會成員閉嘴。
目前,一支由外部專家組成的工作組正在就美聯儲溝通方式起草建議,預計年底前提交。沃什表示,任何調整均須經由全體委員會決定。
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用戶特殊的投資目標、財務狀況或需要。用戶應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。
 風險提示 風險提示