美銀:DRAM 依然堅挺,NAND 已悄然走弱,存儲正在分化
 核心觀點

 美銀認為,DRAM 的漲價邏輯尚未被打破,而 NAND 現貨端已明顯鬆動,將成為本輪儲存上行週期中第一個需要重新定價的品種。兩者的估值差與業績彈性,將取決於 2027 年第一季度合約價談判能否如期落地。
作者:許超,華爾街見聞
存儲晶片的行情正從"齊漲"轉向"分化"。美銀認為,DRAM的漲價邏輯尚未被打破,而NAND現貨端已明顯鬆動,將成為本輪存儲上行周期中第一個需要重新定價的品種。
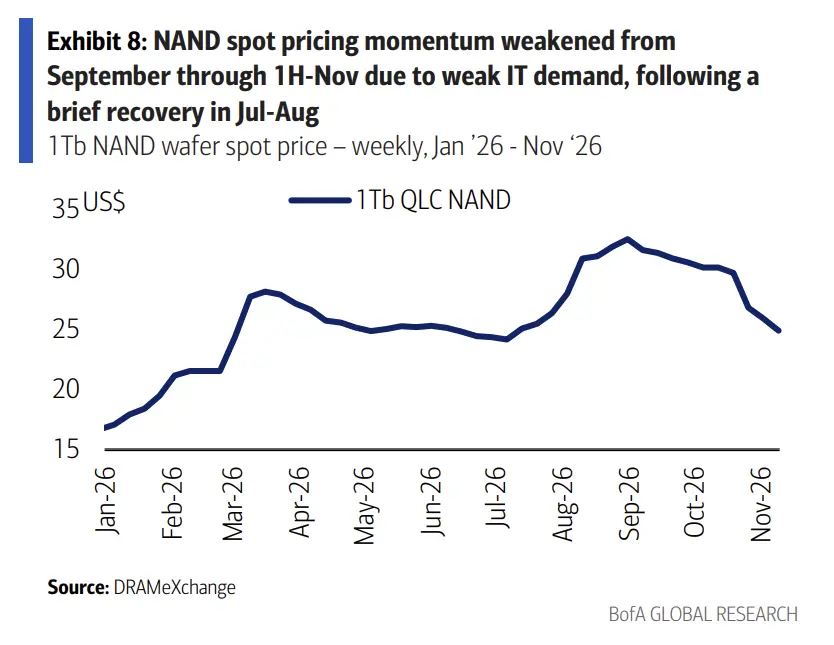
美銀11月13日報告顯示,NAND現貨跌幅顯著,512Gb晶圓跌逾10%,1Tb跌近中位數,而16Gb DDR5現貨持平。自10月中下旬以來,NAND現貨累計回調約20%。
基於此,美銀維持對2027年第一季度NAND平均售價的謹慎假設:IT用NAND價格環比下降5%至10%,企業級應用基本持平或小幅上行,整體低位數下滑。這一判斷與市場仍預期NAND售價上漲10%以上的看法形成明顯分歧。與此同時,美銀仍假設DRAM漲價延續至2026年第四季度(環比增8%)和2027年第一季度(增5%)。
美銀稱,本週與投資者交流後,存儲股情緒較上週有所改善,DRAM權重較高的公司被認為下行空間有限。多數DRAM標的當前對應2026至2027年盈利僅3至5倍市盈率,明顯低於AI半導體同行。
NAND 現貨走弱的三重信號
美銀將NAND的擔憂歸結為三點:現貨價格自10月中下旬以來回調20%左右;PC與智能手機OEM乃至中國超大規模雲廠商的訂單走弱;以及2027年第一季度合約價談判可能被推遲,市場沒有出現搶單。
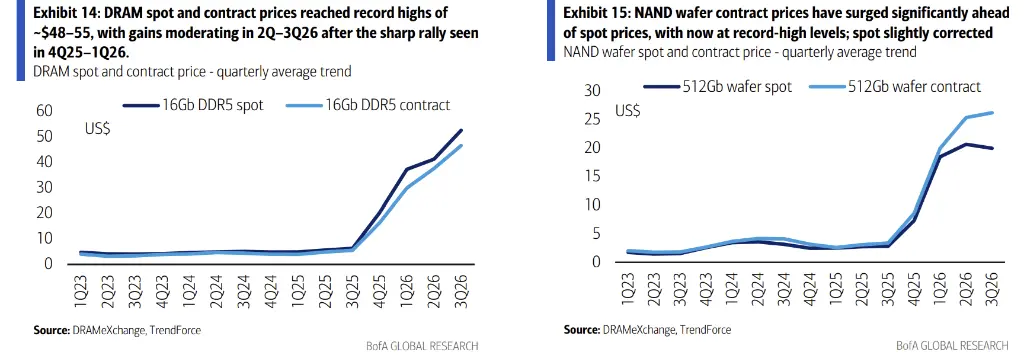
現貨數據的分化相當直觀。據DRAMeXchange,512Gb晶圓現貨報14.3美元,周環比跌12%,季度環比跌32%,但同比仍漲121%;1Tb報24.9美元,周環比跌4%,季度環比跌19%,同比漲194%。相比之下,16Gb DDR5報60.2美元,周環比持平,同比漲150%。
原廠口徑依舊強調企業級SSD需求強勁,可在一定程度上對沖IT NAND的疲軟。但美銀提醒,老舊產線佔全球晶圓總產能的20%至30%,並不適合生產高端NAND與eSSD,仍需持續用於IT NAND,這構成價格的結構性壓力。大容量NAND(2Tb以上)與eSSD(30TB以上)的每比特價格出現小幅下調,但美銀認為這更像是廠商為推廣新一代QLC而做的主動促銷------多數eSSD的NAND價格仍呈小幅上行趨勢。
分歧點:合約價還在高位,但談判可能推遲
NAND合約價與現貨價目前走勢背離。
據TrendForce,1Tb TLC晶圓10月合約價環比基本持平,延續第二至第三季度的橫盤格局;512Gb合約價約27美元,接近歷史高位,約為2025年2月低點2.5美元的十倍。
美銀的擔憂在於時點:若下游遲遲不下急單,2027年第一季度的合約價談判可能後移,廠商在新一輪談價中的議價能力將被削弱。這一判斷直接對應其與市場的預期差------賣方普遍假設NAND售價仍將上漲10%左右,美銀則給出低位數下滑。

DRAM一側則是另一幅圖景。據TrendForce,16Gb DDR5合約價10月環比再漲5%,同比漲幅超過500%;伺服器端DDR5與DDR4的64GB模組10月合約價環比漲約15%,模組價格已突破1000美元,分別達到1600美元和1500美元。美銀據此維持DRAM在2026年第四季度環比漲8%、2027年第一季度漲5%的假設。
三星:HBM 樂觀,但不激進
美銀於11月12日舉辦了與三星電子的投資者交流會,得到的三個要點是:美國AI數據中心晶片需求強勁,儘管存在擔憂但未見訂單削減;HBM市場地位較一年前的弱勢明顯改善;DRAM業務的長協價(LTA)強勁上行,高售價與高毛利在長周期內可持續。
但管理層的表態並不激進,這也是投資者關注的焦點之一。三星給出的HBM份額目標為30%至40%左右,而非50%以上;即便到2027年末,LPDDR5的盈利能力仍優於HBM,因此HBM產能擴張不太可能過於激進,以避免侵蝕傳統DRAM的市場份額。技術路線上,HBM4e將與HBM4共用同一1c節點和4nm邏輯晶片。美銀還提到,2027年合約漲價幅度不太可能達到TrendForce預期的水平,因為價格在2026年已經先行上漲。
值得注意的是,三星對IT用NAND的指引並不如eSSD樂觀,這與美銀的價格判斷一致。
情緒回暖,估值仍是主要支撐
存儲股本週反彈,全年度累計漲幅普遍在100%以上,SanDisk與Kioxia年初至今回報超過250%。美銀稱,本週交流的投資者普遍提到下行空間有限,理由是美國中期選舉後AIDC晶片訂單保持韌性、DRAM售價仍在上漲(與NAND形成對比),以及估值倍數偏低。
估值表顯示,SK Hynix對應2026年市盈率3.6倍,Samsung為4.7倍,Micron為10.7倍,Nanya為5.1倍;NAND陣營中,Sandisk對應2027年市盈率4.3倍,Western Digital為13.2倍,SIMO為16.4倍,Phison為7.7倍。美銀認為,相較於AI半導體同行,存儲板塊的定價仍顯溫和。
美銀總結認為,DRAM的供需與價格趨勢仍由AI數據中心與HBM擠佔產能所支撐,而NAND的定價權正在向買方傾斜。兩者的估值差與業績彈性,將取決於2027年第一季度合約價談判能否如期落地。
 風險提示
 風險提示