灰度:重新審視比特幣與加密資產的組合價值
 核心觀點


 Grayscale 指出,比特幣 已實現波動率已降至約 40% 中段,落入部分美股大盤股區間。收益呈肥尾與動量特徵,少數交易日主導長期回報;經波動率調整後,回撤並不比股債更極端。傳統因子對其解釋力較低,小比例配置歷史上提升了組合效率。板塊相關性下降、領漲輪動,加密已不再是單一比特幣 beta。
作者:Zach Pandl, Charlie Perkins,Zach Pandl 為 Grayscale 研究主管,Charlie Perkins 為 Grayscale 研究助理(CFA)
編譯:谷昱,ChainCatcher
比特幣已不再是 15 年前甚至 10 年前的那個資產。對於比特幣以及更廣泛的加密資產類別的投資風險,理應以全新的視角來看待。
過去十年間,比特幣的實際波動率已大幅下降,如今已處於美國大盤股的波動範圍之內。
比特幣的回報容易在雙向出現極端波動,而強勁的動量導致收益呈現聚集性,反轉也往往極為迅猛。極少數的交易日對比特幣的複合收益率起到了決定性的主導作用。
從百分比來看,比特幣的回撤依然嚴重,但在根據其較高的底層波動率進行調整後,其回撤相對於股票和債券而言顯得並不那麼極端。
傳統市場因素對比特幣回報的解釋力度遠低於對股票、債券或私募資產的解釋力度,這支撐了其作為投資組合分散工具的潛在角色。
歷史回測表明,適度配置比特幣可以提高投資組合的效率,而不會成比例地增加波動率或最大回撤。
投資機會不僅限於比特幣:比特幣僅能解釋加密行業回報差異的大約一半,相關性已從早期的高點回落,且各資產之間的領先表現呈現輪動狀態。
加密資產往往被置於過時的風險視角下進行評估。許多資產配置者仍將比特幣視為具有獨特極端波動性的資產,認為它的表現就像高槓桿風險資產交易,並將更廣泛的加密領域視為單一無差異的風險敞口。每一個預設都值得重新審視。隨著時間的推移,比特幣的市場結構、投資者群體以及在更廣泛資產類別中的角色都發生了實質性變化。
對於配置者而言,核心區別在於單一波動率與投資組合風險之間的不同。波動率衡量的是資產自身的波動幅度;而投資組合風險則取決於它為何波動、何時波動,以及這些波動是否與現有敞口重疊。從投資組合的視角來看,比特幣的波動率不僅是一種需要被最小化的風險,它還可能代表著一種差異化的收益來源。
本報告從四個維度審視加密資產風險:
比特幣歷經 18 年逐步走向成熟:比特幣的波動率是如何演變的
超越表面波動率:動量和尾部行為揭示了其回報分佈的哪些特徵
比特幣用於投資組合多元化:比特幣如何與多元化投資組合相互作用
超越比特幣的多元化配置:更廣泛的加密領域已變得多麼具有差異化
各項證據表明,這一資產類別的成熟速度已經超越了許多用於評估它的分析框架。我們認為,它值得擁有一個根據當今資產類別現狀、而非十年前狀況量身定制的風險框架。
比特幣歷經 18 年逐步走向成熟
比特幣很早就因其波動性而聞名。在其早期發展階段,面對僅為個位數(十億級美元)的市場規模,其波動率經常超過 100%,有時甚至接近 200%。[1] 隨著其 18 年發展歷程中市值和流動性的不斷增長,機構參與度的提高、比特幣交易所交易產品(ETP)等更安全投資工具的面世,以及監管清晰度的提升,共同造就了更為成熟的交易環境(圖表 1)。目前,其實際波動率處於 40% 中段,遠低於早期周期中三位數的高點。如今投資者可獲得的比特幣,其風險特徵已完全不同於十年前。
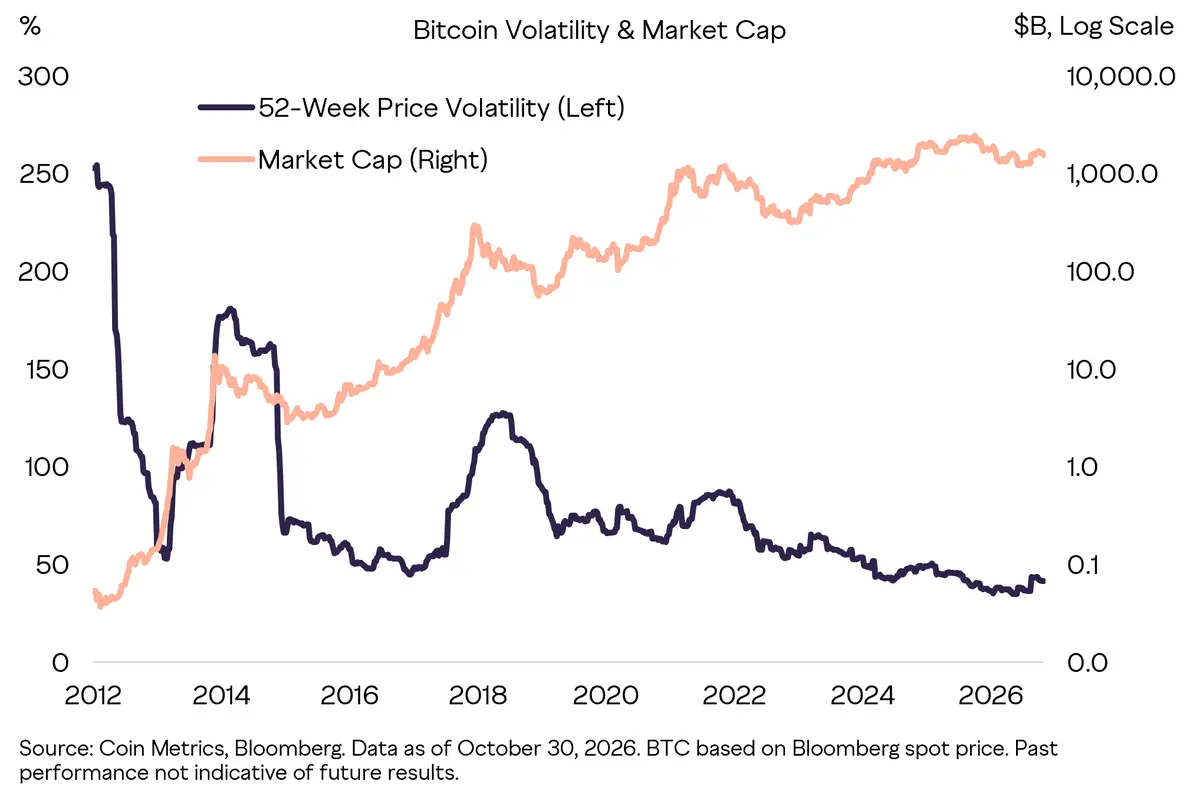
圖表 1:隨著市值的增長,比特幣的波動率持續下降
人們常將比特幣的波動率與標普 500 指數進行比較,但該指數內的個股提供了更具可比性的參考坐標。指數是一個投資組合,其波動率反映了數百個部分相互抵消的頭寸所帶來的多元化效應。而其中的個股情況則大不相同。比特幣的波動率約為 43%,雖仍高於大部分標普 500 成分股,但其波動率低於該指數中大約 19% 的股票------包括投資者已經持有的一些大盤股(圖表 2)。[2] 比特幣依然是一種高波動性資產,但其波動率並未脫離公開市場股票的觀察區間。
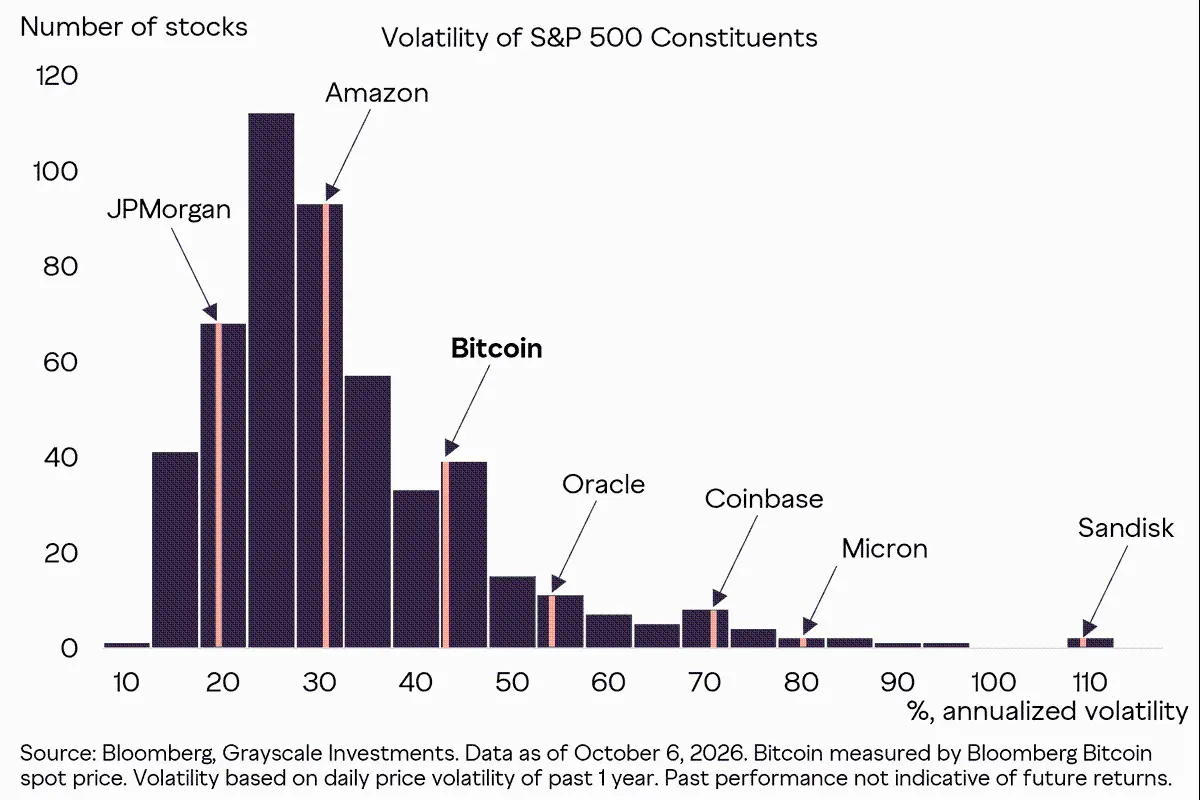
圖表 2:比特幣波動率落在大盤股的波動區間內
將比特幣與個別大盤股進行比較,並不能得出它是一種低風險資產的結論;這只是將它的波動幅度置於更熟悉的背景中來考量。更重要的問題在於,這層表面波動率之下隱藏著什麼。僅憑標準差無法反映波動率是來自於上漲還是下跌,極端收益發生的頻率如何,以及這些收益是獨立發生還是扎堆出現。因此,理解比特幣的風險需要深入研究其回報的形式和時序結構。
超越表面波動率
與標普 500 指數相比,比特幣的日回報分佈顯著更寬且呈現更厚重的肥尾特徵(圖表 3)。它的一個標準差區間大約是前者的三倍,同時兩端尾部包含的極端值比傳統分佈形態要多得多。這造成了更為嚴峻的下行事件環境,但同時也帶來了更大的正向回報以及在統計期內更高的平均日收益。換句話說,從歷史上看,比特幣的波動率反映了雙向維度的顯著離散度。
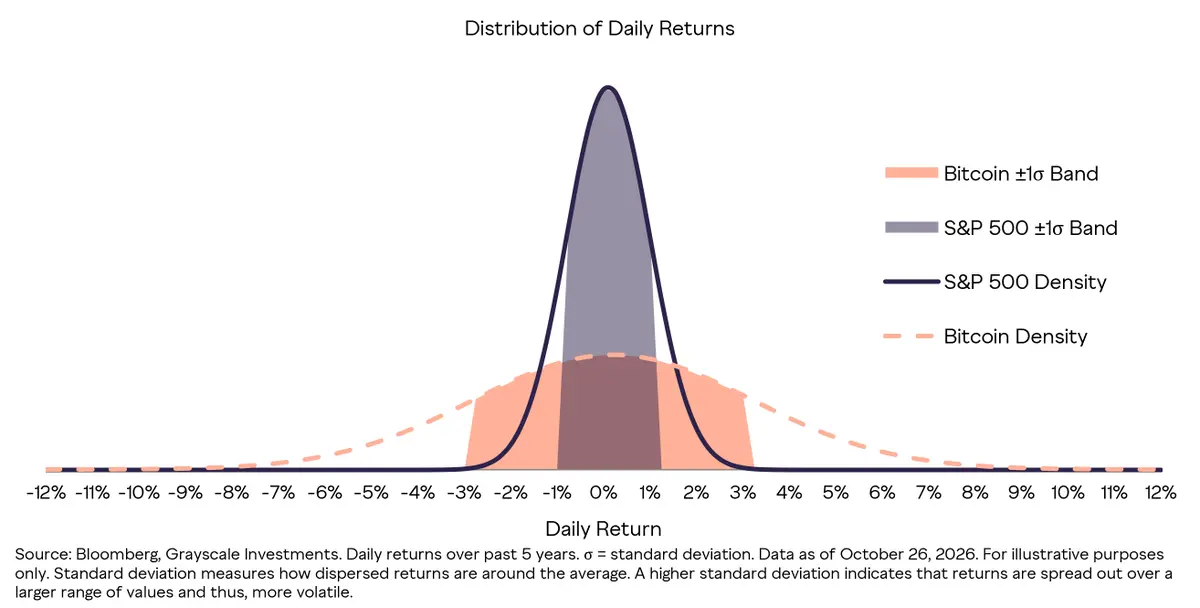
圖表 3:比特幣回報比股票回報分佈更廣且肥尾特徵更顯著
肥尾特徵之所以重要,是因為極少量的交易日就可能決定長期的投資成果。在過去的三年裡,比特幣實現了 60% 的年化回報;如果剔除其表現最好的 10 天,該數值將驟降至 7%;而如果剔除其表現最差的 10 天,該數值則飆升至 197%(圖表 4)。這並不是說人們可以提前預測這些日子,而是表明錯過比特幣最大幅下跌後往往隨之而來的迅猛反彈,可能會付出多麼高昂的代價。
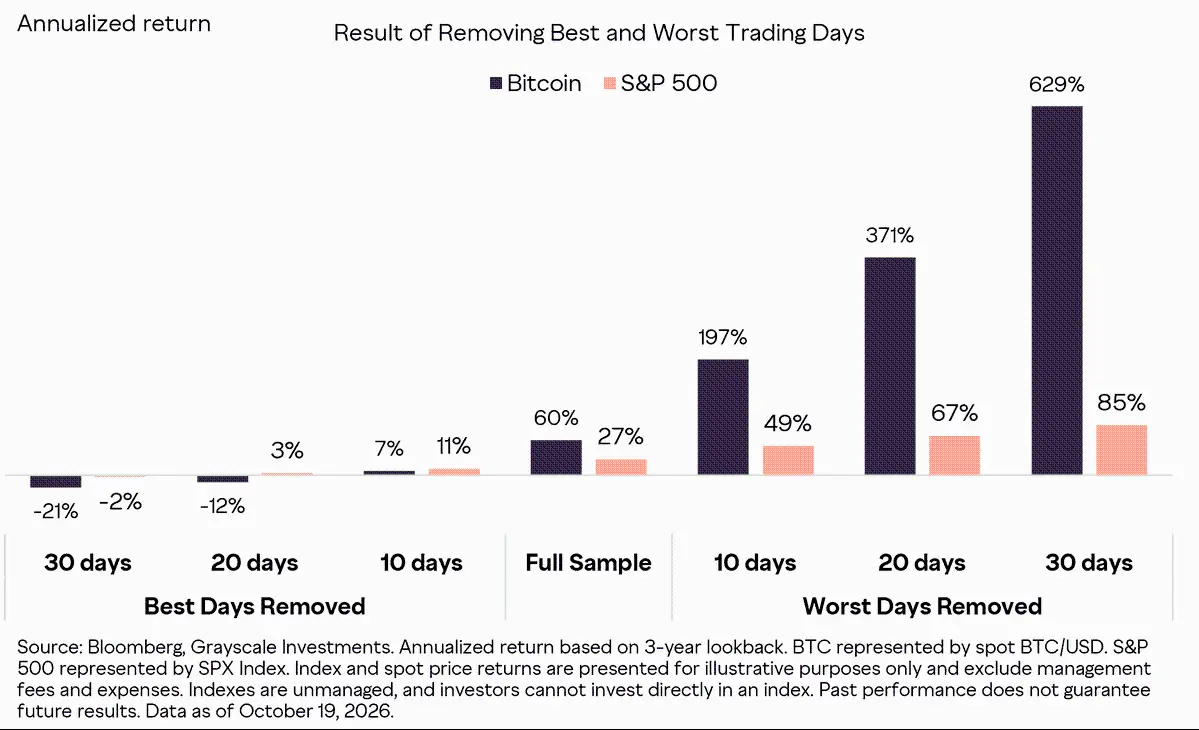
圖表 4:少數關鍵交易日驅動了比特幣的複合回報
這種動量同樣影響著比特幣風險調整後收益的衡量方式。標準差以及基於此的夏普比率[3]對大幅上漲和大幅下跌一視同仁。而索提諾比率(Sortino ratio)[4]則僅衡量相對於下行偏差的回報。在強勁的正向動量時期,比特幣的回報加速步伐可能快於其下行偏差的增長速度,導致索提諾比率飆升並遠超夏普比率(圖表 5)。這並不能減輕劇烈反轉的風險,但它揭示了為什麼對於具有顯著上行離散度的資產而言,總體波動率只能提供不完整的衡量視角。
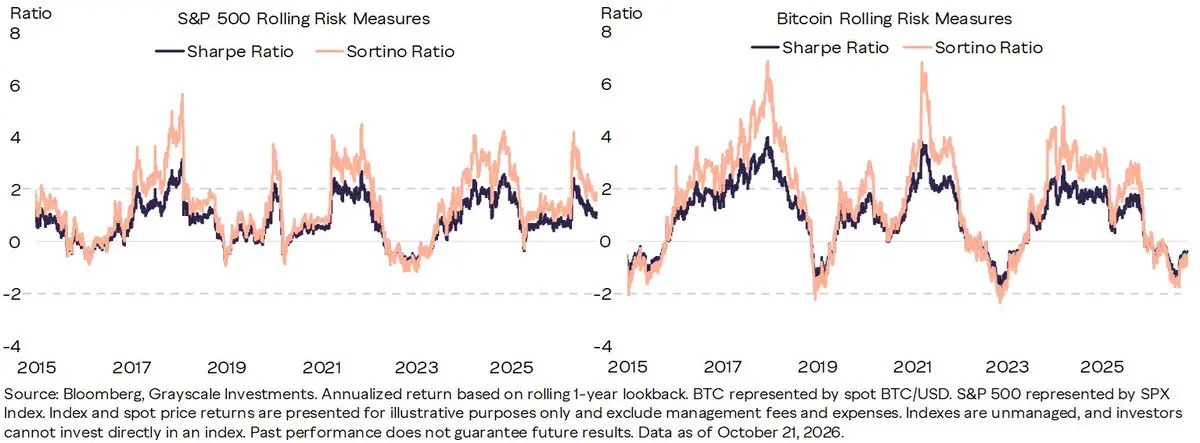
圖表 5:比特幣的索提諾比率凸顯了其以上行驅動為主的波動性
在收益的時序分佈中,同樣可以觀察到比特幣的動量效應。從歷史數據來看,在經歷上漲月份之後,按波動率調整後的回報率通常要比下跌月份之後的表現顯著更強,這一規律在比特幣身上的體現遠比傳統資產更為突出。換而言之,比特幣的漲幅往往具有自我強化的傾向。儘管這種形態不能被視作獨立的交易信號,但它有助於解釋為何正向周期能夠產生持續的上行推進,以及為何當上行勢頭加速而下行偏差並未同等增加時,索提諾比率會出現大幅攀升。
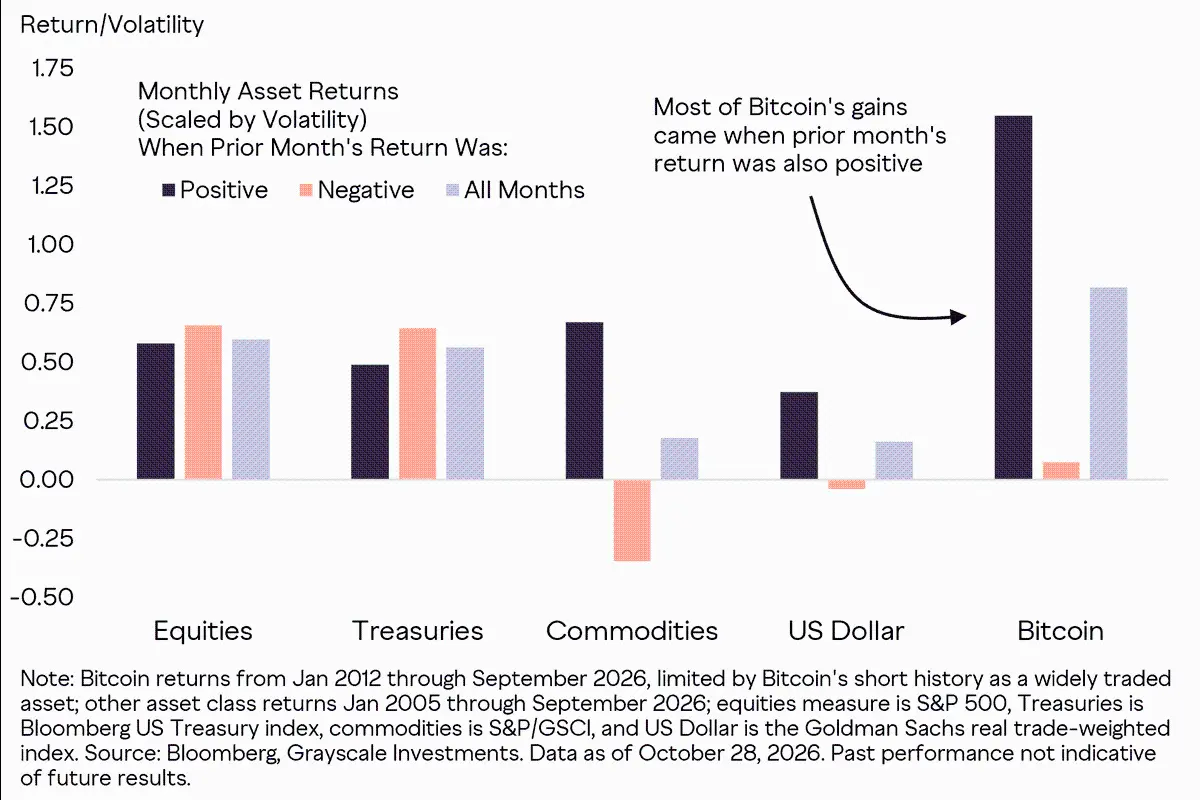
圖表 6:比特幣的歷史漲幅往往建立在正向動量之上
即便如此,比特幣強勁的動量也可能引發慘烈的反轉。持續的上漲行情可能會迅速瓦解,導致百分比層面的極端回撤。比特幣的大幅回撤人盡皆知:自 2011 年以來,該資產經歷過七次 50% 或更高幅度的回撤。[5]
然而,若資產之間的波動率水平天差地別,單純對比絕對回撤幅度往往缺乏可比性。如果根據每次下跌開始時的市場波動率進行標準化調整,比特幣的回撤就會顯得不那麼突兀,反而與股票和債券的回撤幅度更具可比性------真正令人側目的,反而是"低風險"債券近年來所遭遇的漫長而劇烈的回撤。
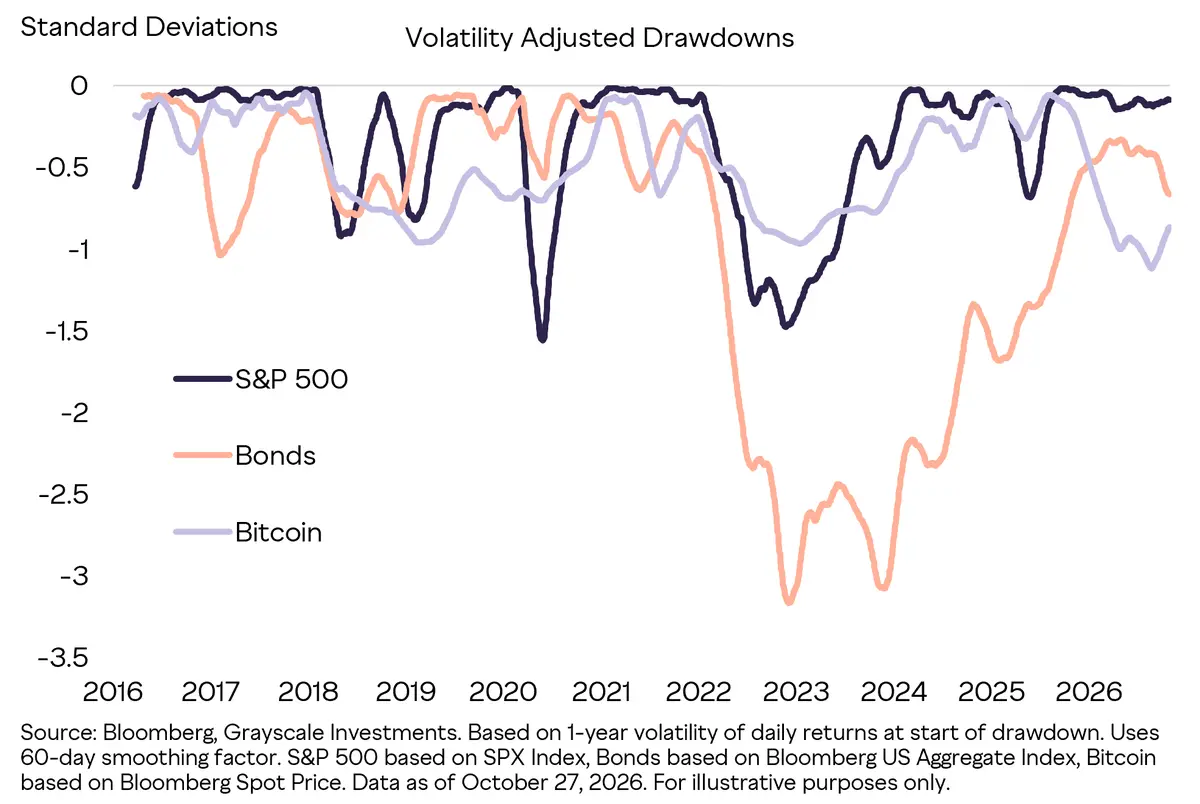
圖表 7:經波動率調整後,比特幣的回撤顯得不那麼極端
綜合來看,這些結果勾勒出了一種資產輪廓:其回報分布更寬、更為集中,且比單一波動率估算所揭示的更具動量驅動特性。核心啟示並不是說比特幣的下行風險可以被忽視,而是說明其回撤與歷史上推動其大部分表現的上行離散度是密不可分的。對於投資組合經理而言,將所有波動率都視為同等不利因素,可能會遮蔽比特幣收益畫像中的重要特徵。接下來的問題是,這種獨特的回報形態究竟會加劇投資者現有的風險,還是能引入一種差異化的收益來源。
比特幣用於投資組合多元化
探討該問題的切入點在於:比特幣的回報表現與投資者在其他領域已承擔的風險因子究竟有多大程度的重疊。為了檢驗這種重疊程度,我們將比特幣、股票、債券以及私募市場的回報,與一組通用的宏觀及市場變量進行了回歸分析(圖表 8)。這些因子對傳統資產回報的變動解釋了相當大的比例,但在比特幣身上的解釋比例卻明顯要低得多。較低的解釋比例雖然不能百分之百保證分散化效果,但它表明比特幣在歷史上並沒有表現為對傳統市場敞口的簡單重新包裝。
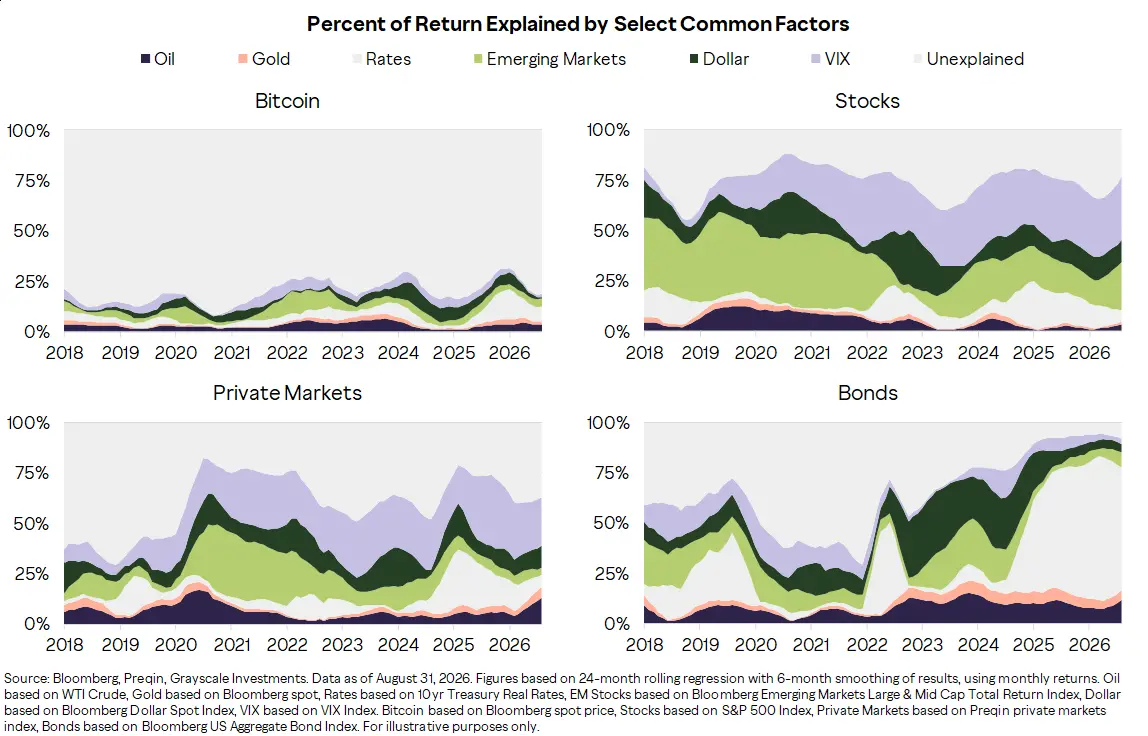
圖表 8:傳統市場因子對比特幣回報的解釋力度較低
當直接將比特幣與構成大多數機構投資組合的公開市場及私募資產進行對比時,這種獨特性同樣展現無遺。從歷史上看,比特幣及更廣泛的加密市場與主要私募市場基準之間的相關性,低於這些傳統基準彼此之間的相關性。相關性並非一成不變,在市場承壓時期可能會上升,但長期格局表明,相比單純增加股票、信貸或流動性不足的風險敞口,加密資產引入了一種差異化的收益來源。
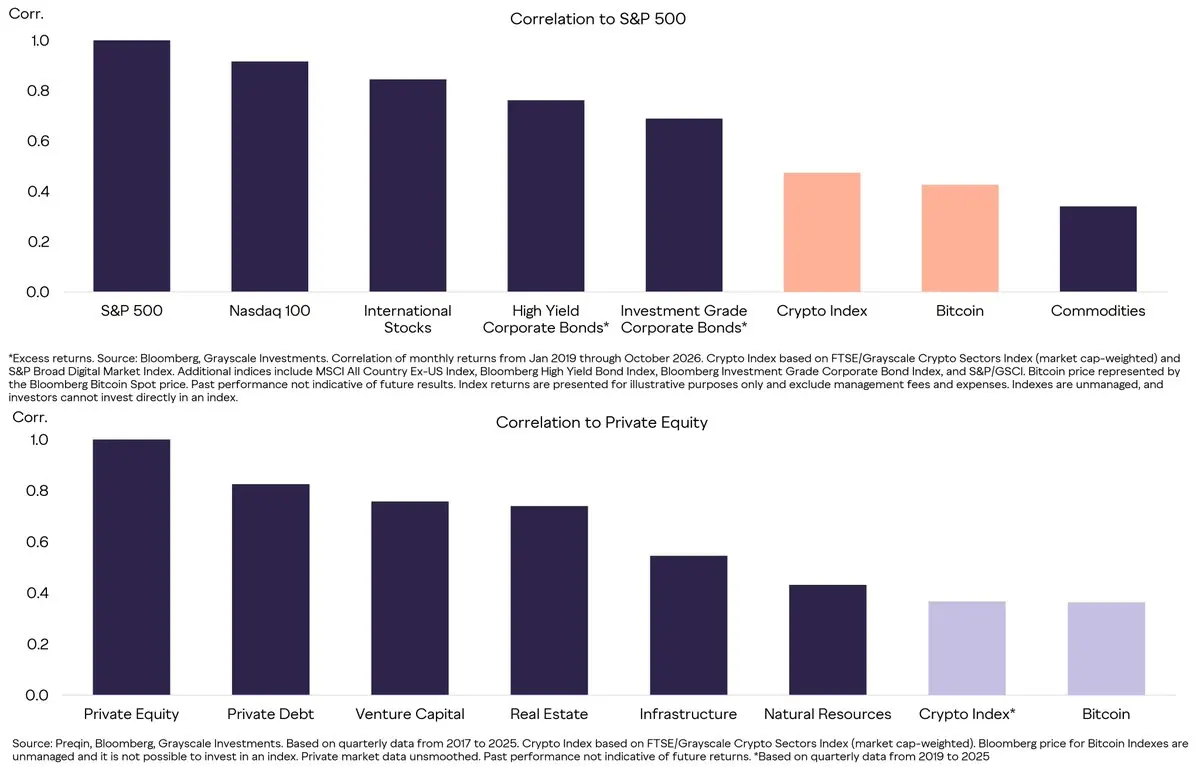
圖表 9:加密資產與傳統資產的相關性低於傳統資產彼此之間的相關性
當然,統計學上的差異化只有在能夠改善投資組合表現時才具有實質意義。比特幣與傳統資產較低的重疊度創造了分散投資的潛力,但倉位規模決定了這種好處是否能夠壓過其自身較高的獨立波動率。因此,我們結合前瞻性資本市場假設和歷史回報來評估比特幣對投資組合的影響,以此檢驗適度配置是否能改善投資組合預期的風險收益權衡,而非僅僅增添了另一重風險源。
比特幣被納入摩根資產管理(J.P. Morgan Asset Management)的《2027 年長期資本市場假設》,標誌著其作為機構級資產演進過程中的又一重要里程碑。這家管理著 5 萬億美元資產的投資巨頭如今將比特幣與成熟資產類別並列審視,預測未來十年其基準年複合回報率為 10%,年化波動率為 55%。這些估算將比特幣的潛在回報------以及更高的風險------納入了一個熟悉的投資組合構建框架之中。其 10% 的預計年複合回報率超越了所有其他資產類別的預期收益,同時它與美國大盤股的預期相關性僅為 33%------低於國際股票、公司債券及對沖基金。兼具高絕對回報且與核心股票低相關性的資產十分罕見,這些特質使比特幣成為一個極具吸引力的潛在投資組合分散工具(圖表 10)。
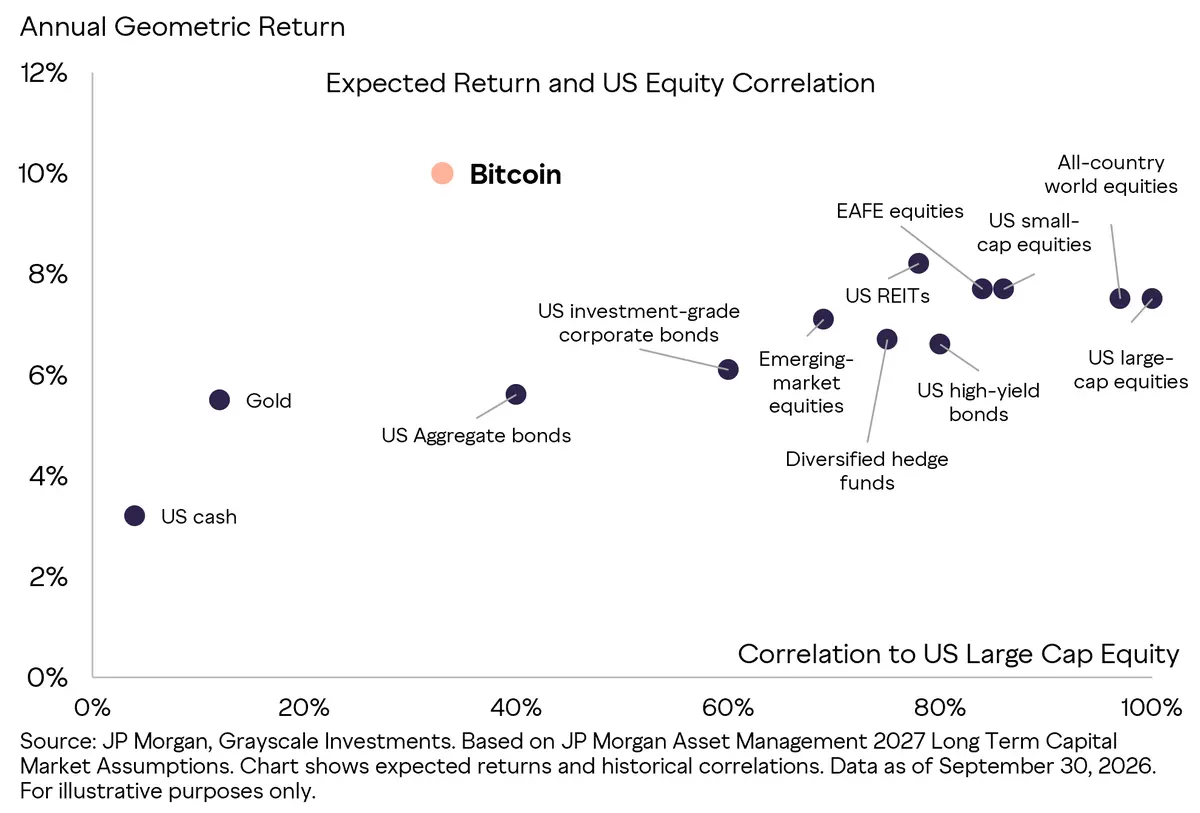
圖表 10:資本市場假設顯示比特幣在回報和相關性方面獨樹一幟
前瞻性推演依賴於模型預設,而歷史分析則審視投資者的實際經歷。在所展示的樣本中,在代表性的機構投資組合中適度配置比特幣,不僅提高了年化收益率和夏普比率,而且對波動率和最大回撤的影響十分有限。這些結果與因子及相關性分析一致,但也反映了比特幣在回測期內強勁的實際表現,不應將其單純視作投資組合構建的絕對預測指標。
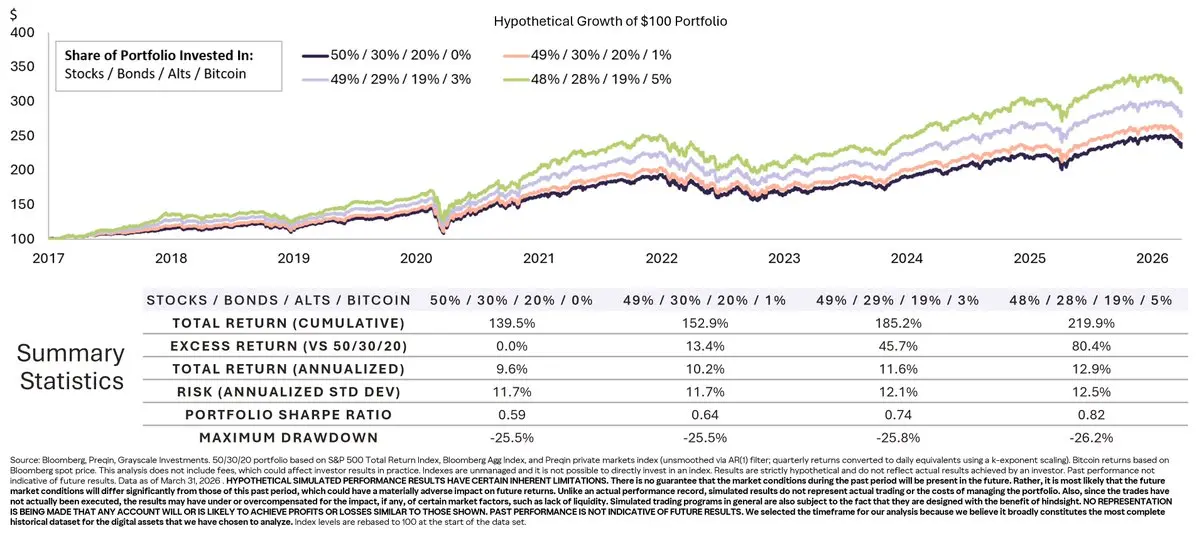
圖表 11:適度配置比特幣在歷史上改善了投資組合表現
這些結果強化了一個重要區別:比特幣的單一獨立波動率並不會成比例地轉化為投資組合風險。其差異化的回報驅動因素使得適度配置能夠在改善歷史投資組合效率的同時,對整體波動率和回撤產生有限影響。對於配置者而言,更有價值的問題不是比特幣單看是否具有高波動性,而是這種波動性將如何影響更廣泛的投資組合。另一個重要事實是:比特幣只是日益多元化的加密投資機會圖譜中的一部分。
超越比特幣的多元化配置
比特幣佔據了加密貨幣總市值的絕大部分,並且在許多機構投資組合中,它代表了全部的加密配置額度。然而,這一資產類別的發展已遠遠超出了單一數字商品的範疇(圖表 12)。當前可供投資的領域已經擴展至智能合約平台、去中心化金融(DeFi)、消費者應用、人工智慧等多個細分賽道,每個賽道都擁有截然不同的經濟模型、用戶群體和需求來源。擺在資產配置者面前的核心問題在於,這些基本面上的差異是否能轉化為與比特幣足夠分化的收益形態,從而證明在持有比特幣之外,同時配置其他數字資產是具有合理性的。
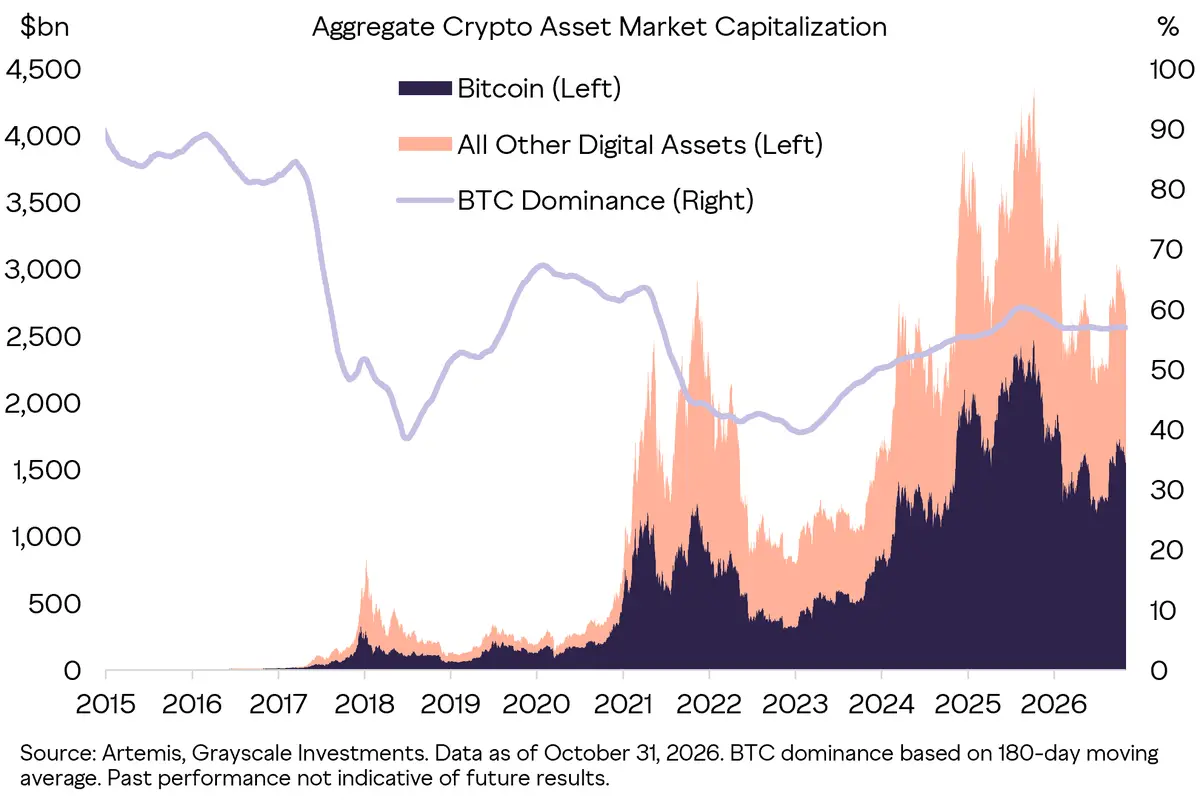
圖表 12:比特幣在市值上佔據主導,但並未囊括全部加密投資機會
市場份額所揭示的只是整體領域的規模大小,並不能反映各個組成部分的具體動態。更為有效的檢驗方式是觀察細分板塊的回報究竟有多大程度可以歸因於比特幣。倘若比特幣幾乎能夠解釋所有的收益變化,那麼在加密資產內部進行多元化配置的論點就站不住腳;反之,若有相當一部分回報仍屬於板塊內部所特有,則意味著投資機會遠比單純的"比特幣 Beta"要豐富得多。過去三年的數據顯示,在下文列出的 富時 Grayscale 加密行業指數中,比特幣僅能解釋各板塊回報差異的大約一半,這意味著相當一部分收益歸功於特定板塊及具體資產的內生驅動因素。
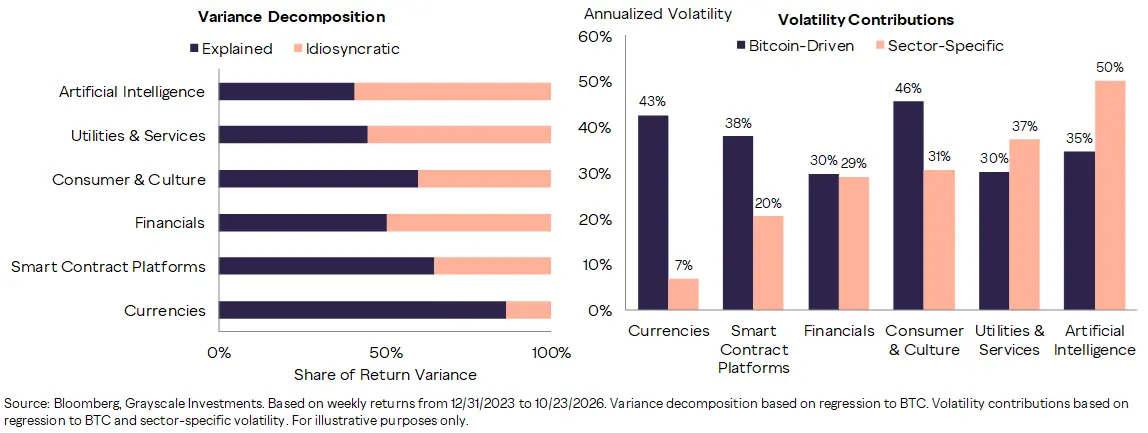
圖表 13:比特幣僅能解釋加密行業板塊約一半的回報差異
比特幣的解釋力僅僅是多元化配置問題的一環。配置者還必須考量加密各板塊之間是如何相互作用的。隨著整個資產類別中湧現出全新的應用場景、商業模式以及需求動力,板塊之間的兩兩相關性已從先前的峰值回落(圖表 14)。這種相關性的下滑表明,加密市場的成熟正在催生越來越具有差異化的風險敞口,而非僅僅是同一套"比特幣 Beta"交易策略的換殼與重演。
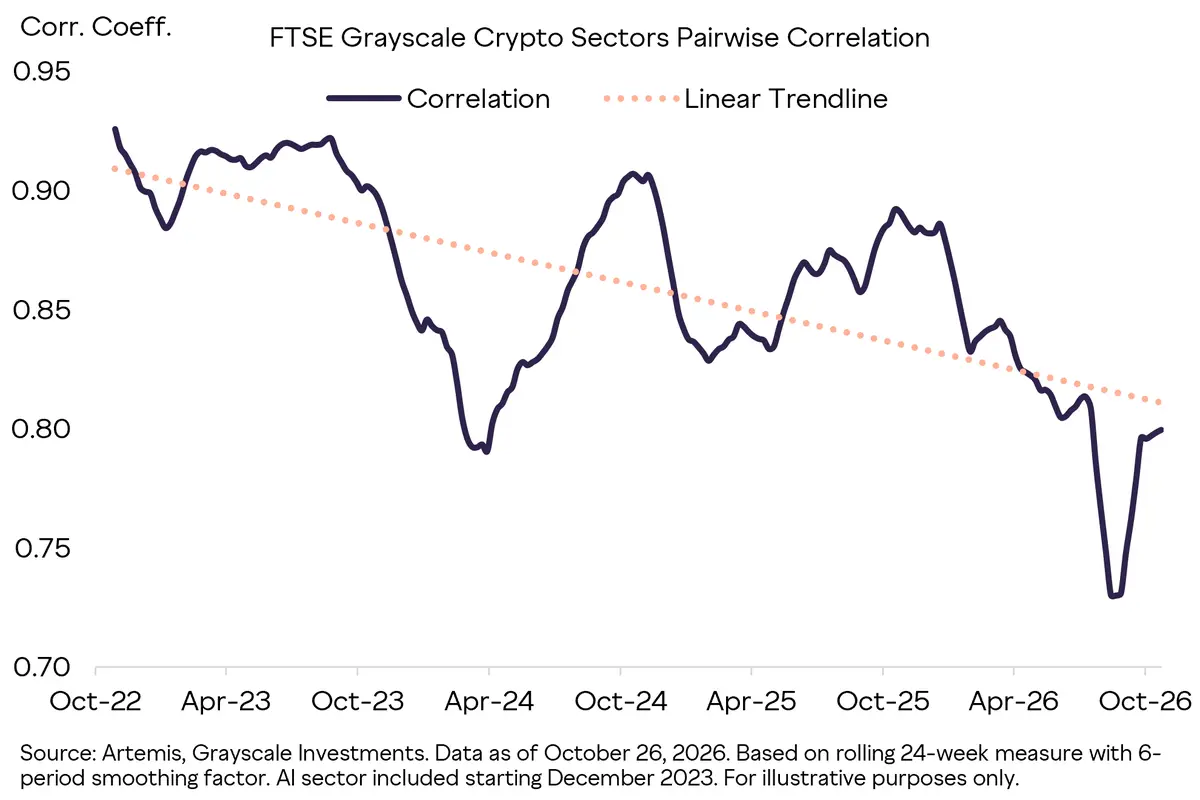
圖表 14:加密行業各板塊之間的相關性隨時間推移逐步下降
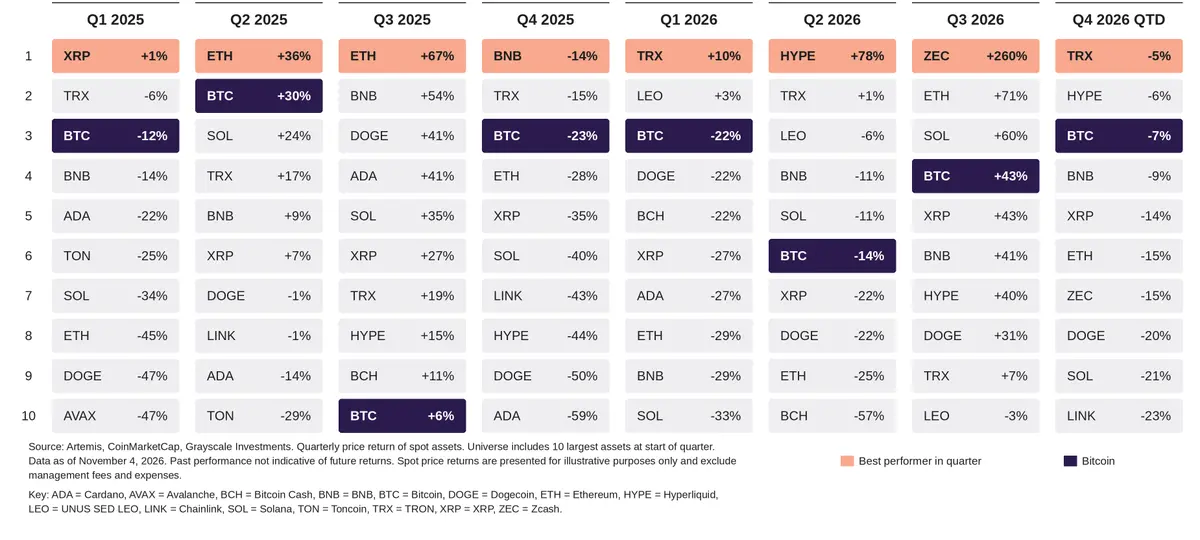
這種分化在季度表現中同樣可見。加密資產的領先地位在各季度之間急劇輪換,Bitcoin 並不總是表現最強的資產。所示各時期均由不同資產領先,而 Bitcoin 的排名大多位於中部至下部區間。這種離散度表明,加密市場並不只是單一的 Bitcoin beta 交易。在 10 個最大的非穩定幣加密資產中,過去兩年有 6 種不同資產曾領先季度表現;Bitcoin 在任何一個季度都未領先(圖表 15)。[6] 對於能夠識別具備差異化基本面的高質量項目的投資者而言,在 Bitcoin 之外進行分散配置,可能創造在不同市場週期中捕捉資產特定 alpha 的機會。
圖表 15:加密資產的表現領先地位持續輪換
這些結果表明,更廣泛的加密市場正日益表現為一組不同的風險敞口,而非單一交易。Bitcoin 可能仍是許多配置的基礎,但板塊相關性下降以及領先地位輪換表明,加密資產內部的分散化可以提供額外的投資組合機會來源。對投資組合經理而言,構建加密資產配置因此可能不僅涉及決定持有多少 Bitcoin,還涉及哪些其他回報來源值得與之並列。
加密風險的更新框架
加密風險框架應當反映該資產類別的演變。Bitcoin 的已實現波動率已大幅下降,目前處於美國大型股個股的區間之內。其強勁的動量也使回報序列尤為重要,持續上漲與急劇反轉所形成的回報體驗,無法僅由標題波動率捕捉。其回報仍與許多傳統市場敞口存在差異,使適度配置有助於在本文所示分析中改善投資組合效率。在 Bitcoin 之外,板塊相關性下降以及領先地位輪換表明,加密資產正在發展為一組更廣泛的、彼此不同的投資敞口。
這些都不意味著加密資產是低風險的。這意味著風險應當從多個維度評估:資產波動幅度有多大、這些回報如何分布與排序、它們如何與投資組合其餘部分相互作用,以及資產類別內部的敞口如何不同。
圖表 16:加密風險的投資組合框架
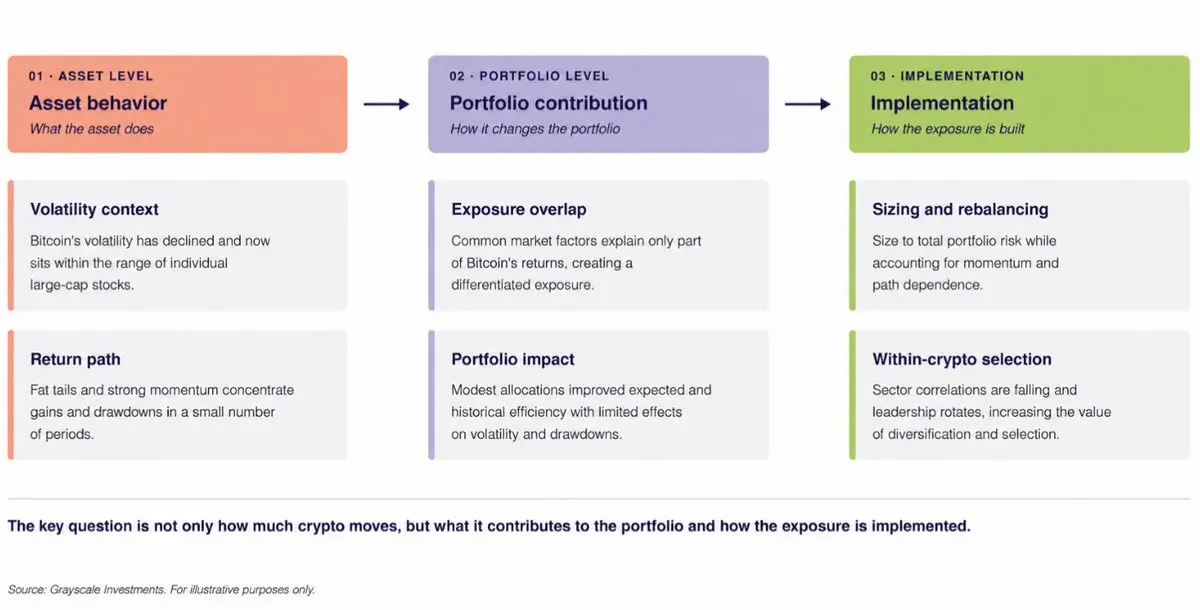
對投資組合經理而言,實際含義並非忽視波動率,而是將其置於恰當的背景中。僅關注加密資產波動幅度的框架,可能會錯過這些波動來自何處,以及它們為更廣泛投資組合貢獻了什麼。更有用的問題是:加密資產增加了哪些風險,它可能分散哪些既有風險,以及資產類別內部正在出現哪些差異化的回報來源。
[1] Coin Metrics。基於 15 年回看期和 52 週滾動波動率。數據截至 2026 年 10 月 31 日。[2] Bloomberg。數據截至 2026 年 10 月 6 日。[3] 夏普比率 =(投資組合回報 -- 無風險利率)/ 總標準差。夏普比率衡量一項投資相對於其波動率、超出無風險利率的回報,比率越高通常表明風險調整後表現越好。[4] 索提諾比率 =(投資組合回報 -- 無風險利率)/ 下行偏差。索提諾比率衡量一項投資相對於其下行風險的回報,關注負回報而非整體波動率。[5] Coin Metrics。數據截至 2026 年 11 月 3 日。[6] Artemis、CoinMarketCap。不包括穩定幣。數據截至 2026 年 11 月 4 日。
 風險提示 風險提示