70億ドルでAIモデルの中継所を買収、Stripeはこの計算をどうする?
 核心的な視点

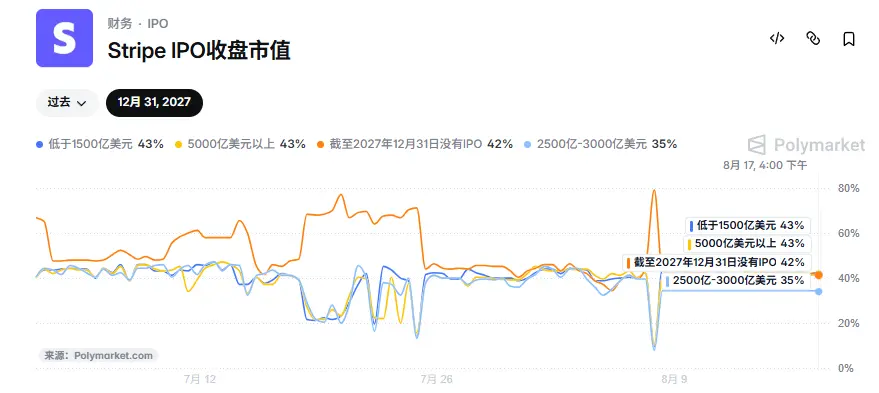
 Polymarketでの賭けによると、Stripeの将来のIPO評価額が5000億ドルを超える確率は43%に達しています。
著者:Zhou,ChainCatcher
ブルームバーグの8月16日の報道によると、関係者は決済大手のStripeがAIモデル集約プラットフォームOpenRouterを70億ドル以上で買収することを決定したと述べており、最終価格は変動する可能性がある。発表時点で、双方は公式声明を出していない。
特筆すべきは、OpenRouterの創業者アレックス・アタラが初期に自社プラットフォームをAI分野のStripeと称していたことであり、今やこの言葉が別の形で実現した。
もし取引が最終的に成立すれば、これはStripeにとって近年のAIインフラ分野での最大の動きとなる。
OpenRouterの売却の噂は1ヶ月以上前から広がっている。7月には『ウォール・ストリート・ジャーナル』がStripeがOpenRouterとの買収交渉を行っていると報じ、その時の市場での評価額は約100億ドルに達していた。
今年5月、OpenRouterは1.13億ドルのBラウンド資金調達を完了し、投資後の評価額は約13億ドルだった。3ヶ月も経たないうちに、Stripeが提示した価格は70億ドルを超え、前回の評価額の5倍以上に相当する。
2017年、創業者アタラはデビン・フィンザーと共にNFT取引プラットフォームOpenSeaを共同設立し、CTOを務めた。2022年7月、彼は市場がピークに達する前にOpenSeaを離れ、1年も経たないうちにOpenRouterを設立し、再びAIインフラの波に乗った。
OpenRouterの位置付けは、開発者とさまざまな大規模モデルをつなぐ中間層である。開発者は統一されたインターフェースに接続するだけで、400以上のモデルを呼び出すことができ、プラットフォームは性能、価格、可用性に基づいて自動的にルーティングを行い、障害切り替え、使用量の統計、請求決済を担当する。
その収益モデルは、モデル呼び出しごとに約5%から5.5%のプラットフォームサービス料を徴収し、モデル供給者の推論コストを顧客に透過的に伝えるものである。現在、OpenRouterは約800万人のグローバルユーザーを持つと自称している。
Stripeが求めるのはモデル選択から計量、請求までのクローズドループ
評価額の上昇を脇に置いて、StripeはなぜOpenRouterを買収したいのか?それは、Stripeが過去1年間にAIに関して行ってきた連続的な動きから見ることができる。
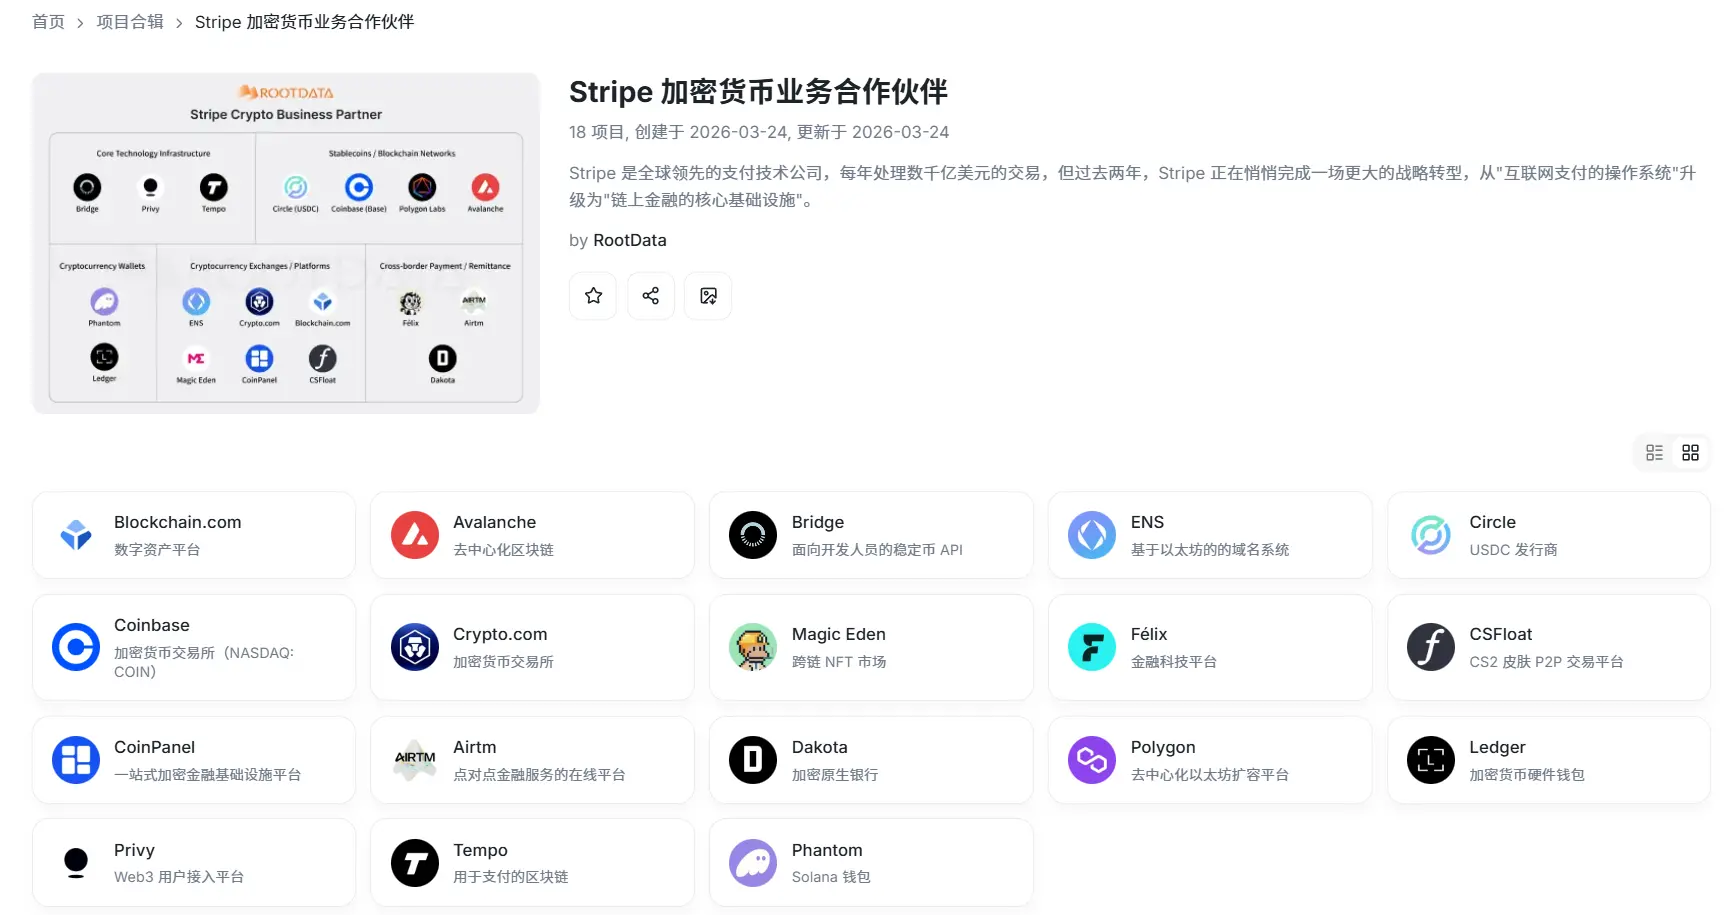
画像出典:RootData
2025年12月、Stripeは約10億ドルで使用量に基づく請求プラットフォームMetronomeを買収した。MetronomeはAI企業がトークン使用量に基づいて顧客に請求するのを助けており、OpenAIやAnthropicがその顧客である。
2026年4月、Stripeは自社の会議でAI製品向けのストリーミング決済を発表し、トークン消費に基づく決済をサポートした。
現在、OpenRouterを加えることで、Stripeの意図は明確になった。
Metronomeは計量と請求の方法を解決し、ストリーミング決済は量に基づく決済を解決し、OpenRouterは最前線の部分、つまり正確なモデルを補完する。これら三者をつなげることで、モデル選択、呼び出し、計量、請求から収入までの完全なチェーンが形成される。
さらに、暗号関連の動きも加わり、Stripe傘下のステーブルコインインフラ企業Bridgeは、今年7月初めにルクセンブルク金融監督機関CSSFからMiCA CASP認可とEMI電子通貨機関ライセンスを取得した。
8月初め、Bridgeは正式にESMAのMiCA登録リストに入り、42番目の認可を受けたEMTステーブルコイン発行者となった。
このライセンスを持つことで、EU企業は27の加盟国で実名IBANに結びついたユーロステーブルコインを発行し、国境を越えた支払いを行うことができる。
AIと暗号の二つのラインを一緒に見ると、ステーブルコインの支払いでもAI推論の消費でも、基盤には信頼できる計量と決済の層が必要である。Stripeはこの二つの急成長するトラックで同じポジションを占め、プログラム可能な経済のレジスタとなっている。
評価、競争優位性と中立性
今年7月時点で、OpenRouterの年収は約1.4億ドルに達し、粗利率はソフトウェア会社の水準に近く、70億ドルの評価に対する売上高倍率は約50倍である。この数字は明らかに当期の利益を買っているわけではなく、成長率とポジショニングを反映している。
OpenRouterの収入は半年で数倍に増加し、その成長は主にソフトウェアにインテリジェント機能を追加している開発者から来ている。エージェントは異なるタスクを実行する際にモデル、ツール、データソースを頻繁に切り替える必要があり、これがまさにOpenRouterが得意とするシーンである。モデル供給が豊富であればあるほど、これらのモデルを比較し調整するプラットフォームはより価値がある。
OpenRouterの他に、Stripeはプライベートエクイティ会社AdventとPayPalの買収交渉を行っているとも報じられており、取引評価額は約530億ドルに達する可能性がある。また、Polymarketでは、Stripeの将来のIPO評価額が5000億ドルを突破する確率が一時43%前後と報じられた。集中的な買収の背後には、上場に向けてチップを積み上げている企業がある。
しかし、この手数料ビジネスの天井も明らかである。モデルの能力が徐々に標準化されるにつれて、プラットフォームはオープンソースモデルの価格低下、クラウドベンダーのエコシステムの束縛、モデル供給者による直接的な価格圧力などの要因に圧迫され、利益空間は持続的に圧力を受ける可能性がある。
現在の市場がOpenRouterに対して高評価を与えているのは、主にその想像力の空間に対する価格設定であり、現段階の収益能力ではない。真の疑問は、OpenRouterの競争優位性がどれほど深いかということである。
「白髪の株神」Serenityは、OpenRouterのオーケストレーション能力は実際には複製しやすく、置き換えやすく、競争優位性は浅いと考えており、現在の価値は主にユーザーベース、有価なデータセット、成長の勢いから来ていると述べている。
Serenityは、Stripeが将来的にロビー活動を通じて、最前線のモデルのAPIアクセスが銀行口座開設に類似した厳格な身元確認に組み込まれるように促進し、他のプレイヤーが推論リクエストをルーティングするためにライセンスを取得することを要求する可能性があると述べており、その理由はAIの安全性、例えば大規模モデルが危険なコンテンツを生成するのを防ぐために包装されるだろうと述べている。
もしこの想定が実現すれば、OpenRouterの真の障壁は技術ではなく、コンプライアンスとライセンスとなる。
しかし、これによりOpenRouterの中立性が試されることになる。OpenRouterの存在意義は、開発者に対して中立でロックインされないモデルアクセスを提供することであり、誰が安いか、誰がオンラインであれば、そのルーティングを行うことである。しかし、もしStripeの商業的動機を持つ企業に統合されれば、この中立性は維持できるのだろうか?
 リスク警告