巨大なプラットフォームとマイクロソフト企業の二極化が進み、中型の単一ソリューションが最も危険である。
 核心的な視点

 537のアメリカのユニコーンは、2021-22年の古い評価を背負っており、「AIネイティブ」は付加価値からリスクポイントに変わりつつある。投資家たちは問い始めた:あなたのAIラベルを外した後、何が残るのか?
原文著者:Venture Curator
原文翻訳:深潮 TechFlow
深潮導読:537社のアメリカのユニコーンは2021年のバブル期の古い評価を背負っており、「AIネイティブ」というラベルは加点要素から暴露されるリスクポイントに変わりつつあります。資金調達中またはオプションを保有している業界関係者にとって、この記事はどの評価が本物で、どれが誰も突っ込まない紙上の数字なのかを明確にする手助けとなります。
537社のアメリカのユニコーンは2021-22年のバブル期の評価を背負っている。それは本当に現実なのか?
創業者や初期の従業員は、通常、前回の評価をスコアボードとして扱うよう教育されています。それは株式構造表の数字であり、プレスリリースの数字でもあり、全員が自分の株式価値を推定するために使う数字です。
しかし、PitchBookの2026年第3四半期の量的展望レポートの新しいデータによれば、アメリカのほとんどのユニコーンにとって、この数字は市場によって実際に検証されていないことが数年続いています。
PitchBookは、すべてのアクティブなアメリカのユニコーンを調査し、最近の価格設定資金調達の年によって分類しました。
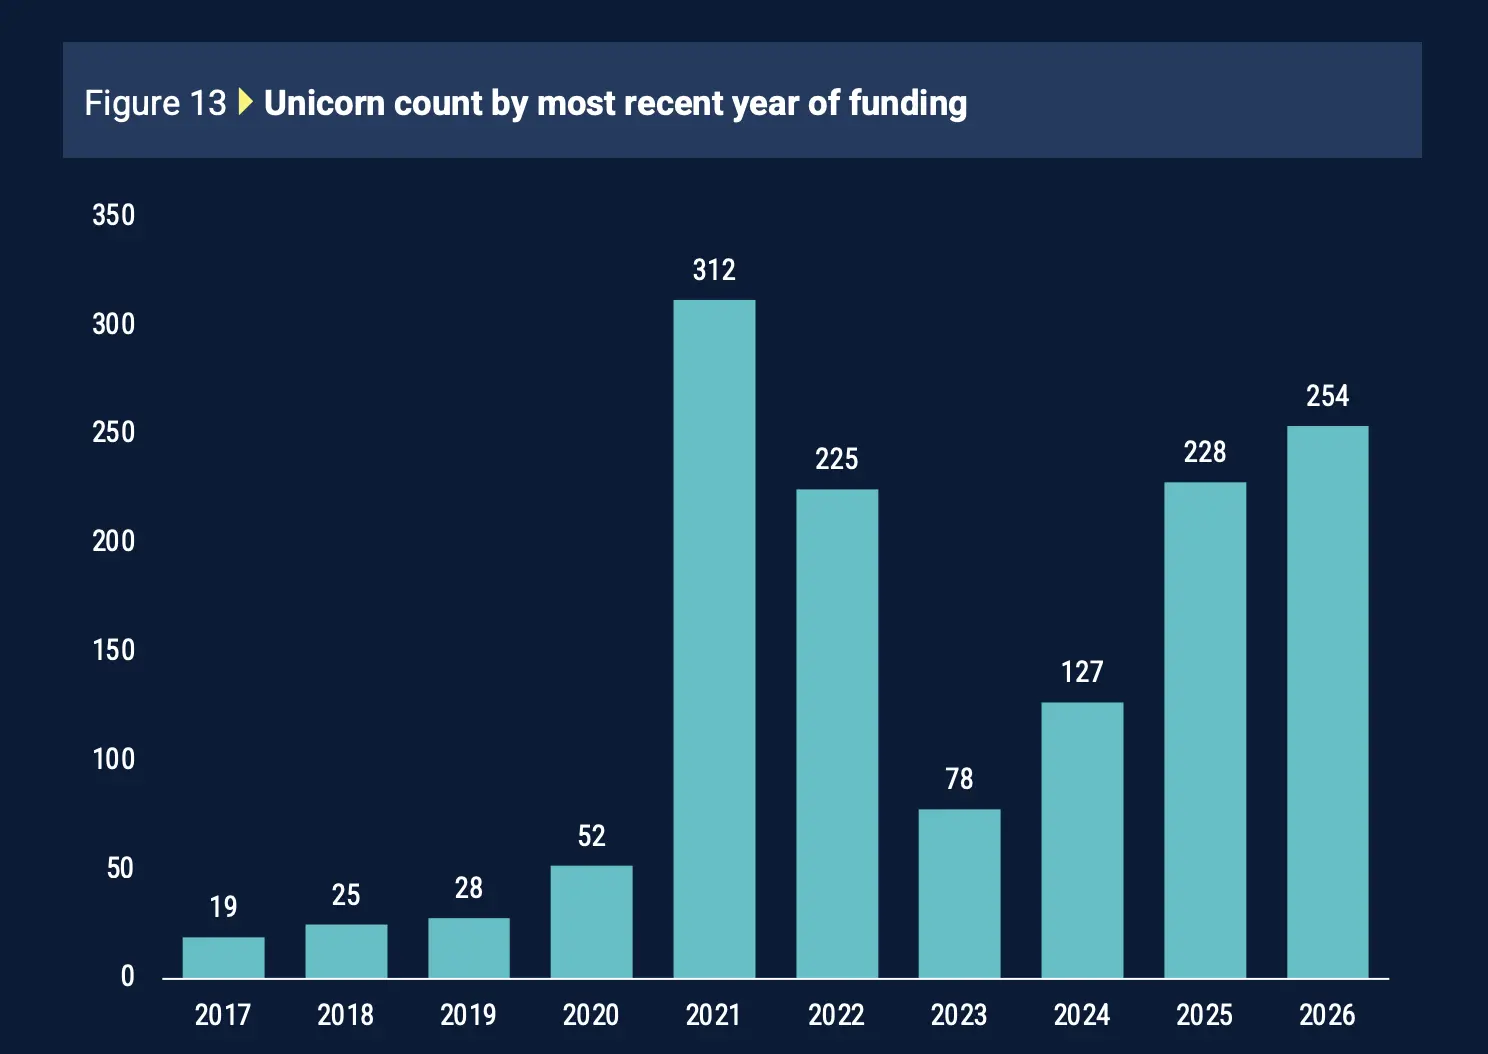
964社のアクティブなアメリカのユニコーンの中で、312社は最近の資金調達が2021年で、225社は2022年です。これは537社(全体のユニコーン群の約56%)が、ベンチャーキャピタル史上最も高価な資金調達時期に設定された評価を背負っていることを意味します。
現金はもはやその数字に合わせて戻ってこないでしょう。ベンチャーキャピタルファンドの配分額は資産純値の7.9%に過ぎず、長期平均の14.5%のほぼ半分です。PitchBookは、ファンドのリターンが2020年から2022年の虚高評価によって直接的に影響を受けていると指摘しています。
これらの企業が実際に価格をテストしようとすると、しばしば耐えられません。公開市場の投資家はプライベート市場の価格に対して支払うことを拒否します。Chimeの上場時の評価は、そのプライベートのピークから大幅に減少しており、セカンダリーマーケットの買い手は、前回の資金調達から数年が経過した企業に対して、最近資金調達を完了した企業よりもはるかに大きなディスカウントを提示しています。
その背後には、もう一つのトレンドが隠れています。多くのこのような企業は、やり続けられないから停滞しているのではなく、資金調達や上場を選ばないことを選択しています。なぜなら、どんな新しい価格設定イベントも、彼らにより低い数字に直面させる可能性があるからです。プライベートを維持し、沈黙を保つことで、2021年の評価を紙の上に留めておくことができます。これが、なぜ市場に記録的な紙上価値と記録的な閉じ込められた価値が同時に存在するのかの理由です。
したがって、ユニコーンブームは本物なのか、それとも誰も検証していない数字に過ぎないのか?
多くの企業にとって、両方の主張が成り立つ可能性があります。いくつかの企業は確かに2021年の評価を達成しており、今日では簡単に維持できます。しかし、市場はどの企業がこのカテゴリに属するかを確認する方法がありません。なぜなら、それらはその時以来、実際の価格で資金調達や販売を行っていないからです。4年前の評価は嘘ではなく、ただ未検証なだけです。
これが、創業者と従業員が注意すべき部分です。
もしあなたの会社の最後の資金調達が2021年または2022年であれば、株式構造表の評価はあなたが過去に持っていた最も楽観的な数字であり、必ずしも今日の実際の価値と等しいわけではありません。これは、次のラウンドの交渉方法、行使を考える方法、チームに彼らのオプションが何を意味するのかを説明する方法に影響します。投資家にとっても同様です:ファンドがこれらの企業に対して強力な未実現利益を示している場合、それは帳簿上の数字を報告しているだけであり、実際の現金ではありません。
本当のリスクは、評価が見た目よりも低い可能性があることではなく、資金調達、採用、または行使の決定を行う際に、2021年に設定された数字を市場が今日でも支払う意志がある価格として扱うことです。
スタートアップを「AIネイティブ」と呼ぶことが、逆にあなたの評価を傷つける可能性がある?
自らをAI企業と称することで評価プレミアムを得ることは依然として可能です。しかし、投資家はますます第二の質問を投げかけています:この会社のどの部分が本当にAIによって防御的であるのか?
この分析に含まれるデータは、市場が同じ「AIネイティブ」ラベルを持つ企業を全く異なるバスケットに分類し始めていることを示しています。
AIプレミアムは依然として存在します:Cartaの2026年上半期のデータによれば、AIスタートアップはシードラウンドで調達した資金は非AI企業とほぼ同じですが、評価は約50%高いです。
しかし、すべてのAI企業が同じプレミアムを得ているわけではありません:分析によれば、商品化されたAIシェル企業は3倍から8倍の収益に設定され、粘着性のある独自データを持つ垂直AI製品は10倍から20倍、実際に知的財産と独自データを持つ企業は25倍から40倍です。
企業が成熟するにつれて、審査は厳しくなります:シードラウンドでは、知的財産を保護することができない企業は、より防御的な同類企業に対して20%から30%のディスカウントを受けます。Aラウンドに進むと、この差は30%から40%に拡大します。
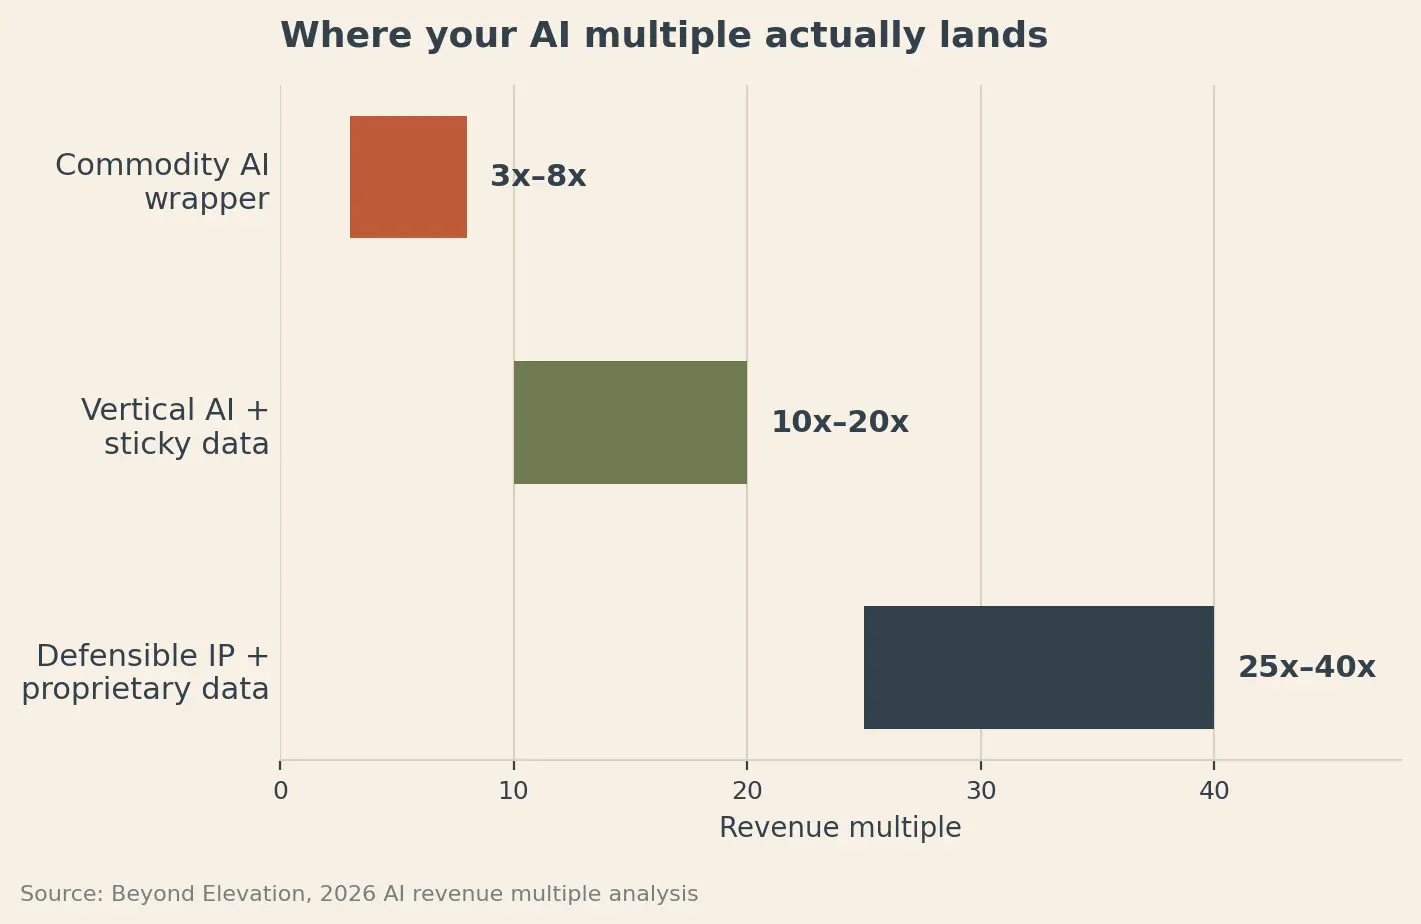
これは、単に製品にAIを追加することがますます意味を持たなくなっている理由を説明しています。
投資家はますます、AIラベルを取り除いた後に何が残るのかを知りたがっています。
別のスタートアップが同じ基盤モデルAPIを呼び出すことで製品を作り出すことができるのか?新しい顧客は製品を改善するための独自データを生成しているのか?ソフトウェアは作業フローに十分に深く組み込まれており、それを置き換えることは苦痛を伴うのか?推論量が10倍になった後、単位経済モデルはまだ成り立つのか?
これらの質問は、創業者が次の資金調達前に検討すべき4つの方向性を指し示しています:技術の差別化、独自データ、作業フローのロックイン、そしてスケールにおける単位経済モデル。
技術の差別化の実際のテストは驚くほどシンプルです:基盤モデルを変更することです。主要なモデル供給者を同等の別のモデルに変更した場合、製品はほとんど変わらず、投資家は技術的な競争優位性がどこにあるのかを見抜けないかもしれません。
独自データについては、単にユーザー数が多いだけでは不十分です。より強い信号は、使用量の増加がデータを生成し、製品が時間とともに測定可能に改善されるかどうか、例えば精度、解決時間、またはマッチングの質が向上するかどうかです。
作業フローの深さは別の手がかりです。製品をより深く統合した顧客の保持と拡張が常に優れている場合、創業者は切り替えコストの実際の証拠を持つことができ、単に製品の粘着性が強いと口で言うだけではなくなります。
そして経済モデルがあります。AI製品は現在の使用量で良好な利益率を持っていますが、推論量が10倍に拡大した場合、全く異なる結果になる可能性があります。投資家の前にこれらの計算を明確にすることで、ビジネスがスケールアップした後に本当に強くなるかどうかを明らかにすることができます。
これにより、「AIネイティブ」プレミアムの進化が非常に興味深くなります。
18ヶ月前、AIに関連するだけで資金調達のストーリーを実質的に強化することができました。ますます多くのスタートアップが同じ言葉を使うようになるにつれて、投資家は表層の下を見ていく理由が増えています。
AIラベルはあなたを対話に引き入れることができます。ますます価値がある部分は、あなたが構築したものが成長とともになぜ再現が難しくなるのかを証明することです。
ソフトウェアのバランス化:AIがソフトウェア市場の中間層を殺す。
AIはソフトウェアの構築を大幅に安く、迅速にしています。これはスタートアップにとって良いニュースのように聞こえますが、数十年にわたってソフトウェア企業を保護してきたいくつかの競争優位性を弱める可能性もあります。
ConvictionのMike Vernalは興味深い比較をしました:ソフトウェアは、インターネットが新聞業界を変えた後に形成された同じ「バランス」構造に向かっているかもしれません。
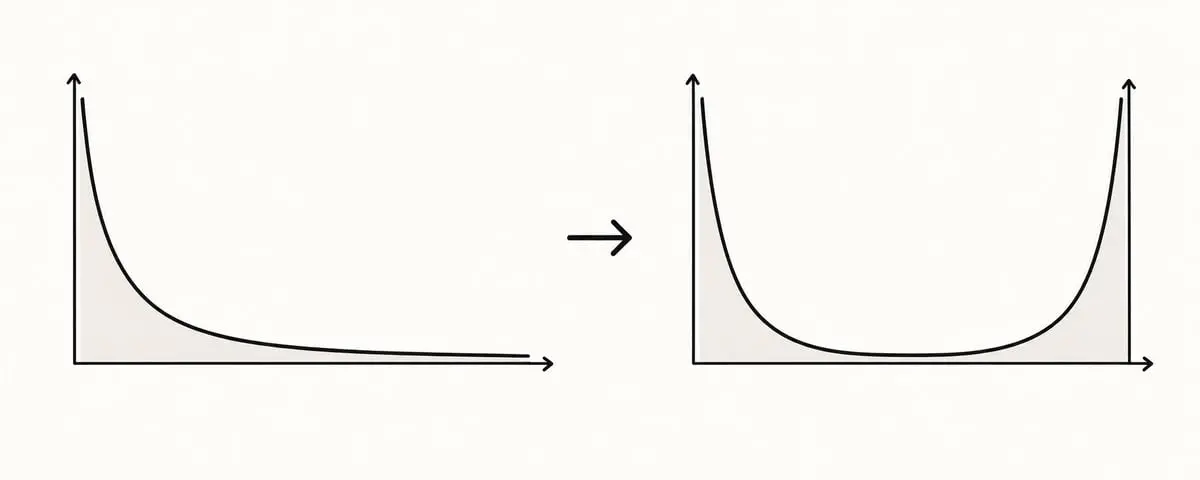
インターネット以前、地域新聞は高価な発行コストから利益を得ていました。一旦発行がほぼ無料になると、中間層の大部分は消えました。少数のグローバルな出版物は大きくなり、同時に数千の独立した通信社やニッチな出版物が現れました。
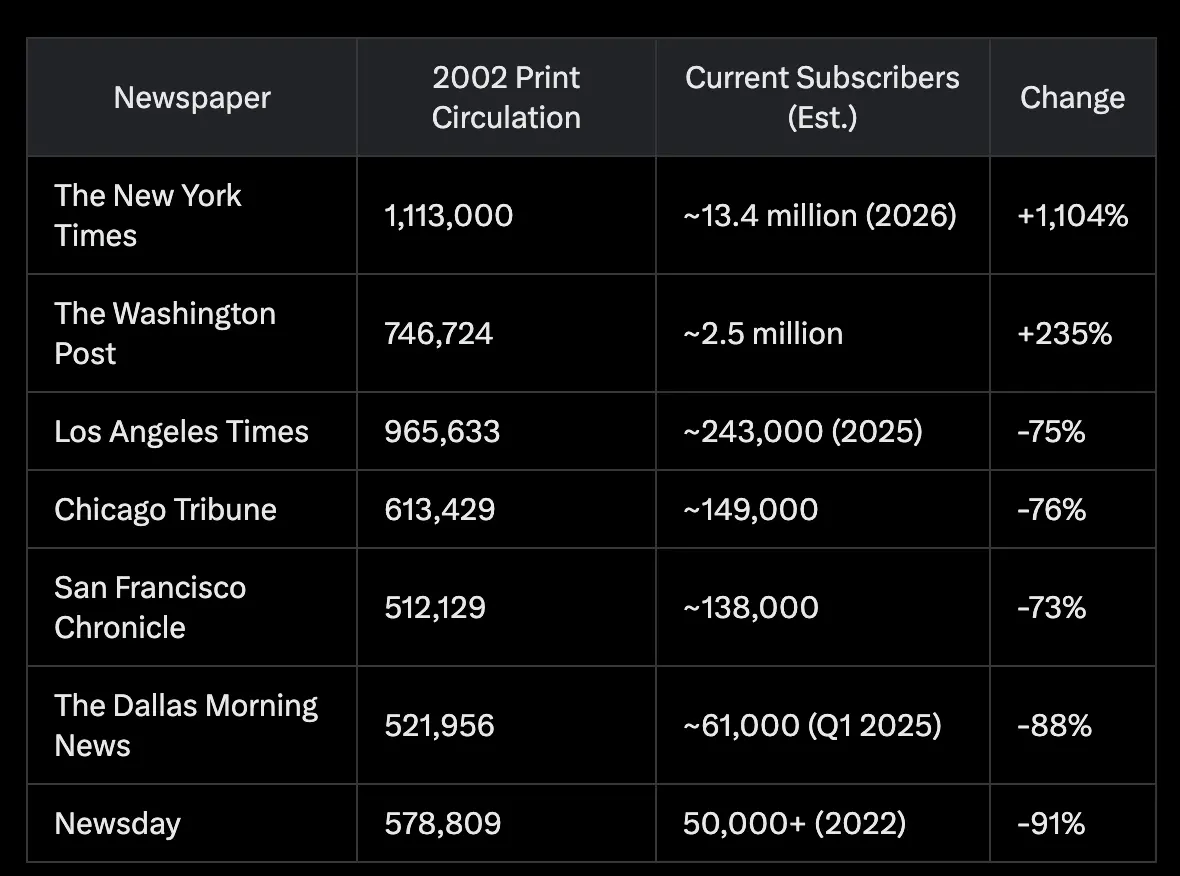
Vernalは、AIがソフトウェア分野に類似の構造を創出する可能性があると考えています。
従来のソフトウェアの競争優位性は通常、次の3つから来ています:
製品を構築するのが高価であること
システムを切り替えるのが苦痛であること
統合が強力なエコシステムを生み出すこと。
AIはこれらの3点を弱めています。競合他社は機能をより迅速に複製でき、移行はより自動化され、AIは統合を大幅に容易にします。
考えられる結果は、両端が非常に強い市場です:
巨大なプラットフォーム:少数の企業が販売、マーケティング、財務、人事、法務、または医療などの全体の調達カテゴリを所有する可能性があります。彼らは狭いツールを売るのではなく、顧客がほぼすべてのことに使用するシステムになるまで継続的に拡張します。
ミニソフトウェア企業:反対側では、AIプログラミングツールが数百万人に自分自身、彼らの会社、または小さな顧客グループのために高度に特化したソフトウェアを構築させる可能性があります。その中のいくつかは、利益を上げるニッチビジネスに成長するかもしれません。
不快な中間層:中型の単一解決策は最大の圧力に直面する可能性があります。大規模なプラットフォームが彼らの機能を継続的に追加でき、小さなチームが狭い製品を安価に再構築できるなら、独立したツールとしての防御はより困難になります。
アマゾンの類比は、新しい競争優位性がどのようなものになるかを説明しています。アマゾンは、比較的複製が容易なことから始まりました:オンラインで本を販売することです。その防御性は、物流、インフラ、技術、発行に対する数十年の継続的な再投資から来ています。
AIはソフトウェア企業を同様の戦略に向かわせる可能性があります:より迅速に構築し、継続的に拡張し、再投資し、全体の製品をますます再現が難しくします。
ベンチャーキャピタルに支援されたソフトウェアスタートアップにとって、これは興味深い戦略的問題を生み出します:もしソフトウェアの構築がほぼ無料であれば、あなたの競争優位性は良い製品であるのか、それともあなたがそれを中心に構築できるすべてのものであるのか?
あなたのシードラウンドの評価は実際にどのように決まるのか?(ほぼあなたの会社とは無関係です)。
創業者はしばしば、評価が主にトラクション、マーケットサイズ、または彼らのプレゼンテーションの良さに関係していると仮定します。
しかし、ほとんどの創業者がほとんど見えないもう一つの制約があります:対面に座っているVCファンドの経済モデルです。
2800万ドルのシードファンドにプレゼンテーションをしていると想像してください。通常、約60万ドルの小切手を切り、約6%から8%の株式を求めます。
7%の株式の場合、60万ドルの投資は約860万ドルの投資後評価を意味します。6%の場合は、1000万ドルです。したがって、あなたが1800万ドルの評価で資金調達を行った場合、そのファンドは投資ポートフォリオモデルでこの投資を行うことができないかもしれません。
これがシンプルなチェーンを形成します:
ファンドの規模 → 小切手のサイズ → 目標持株 → 実行可能な評価の上限
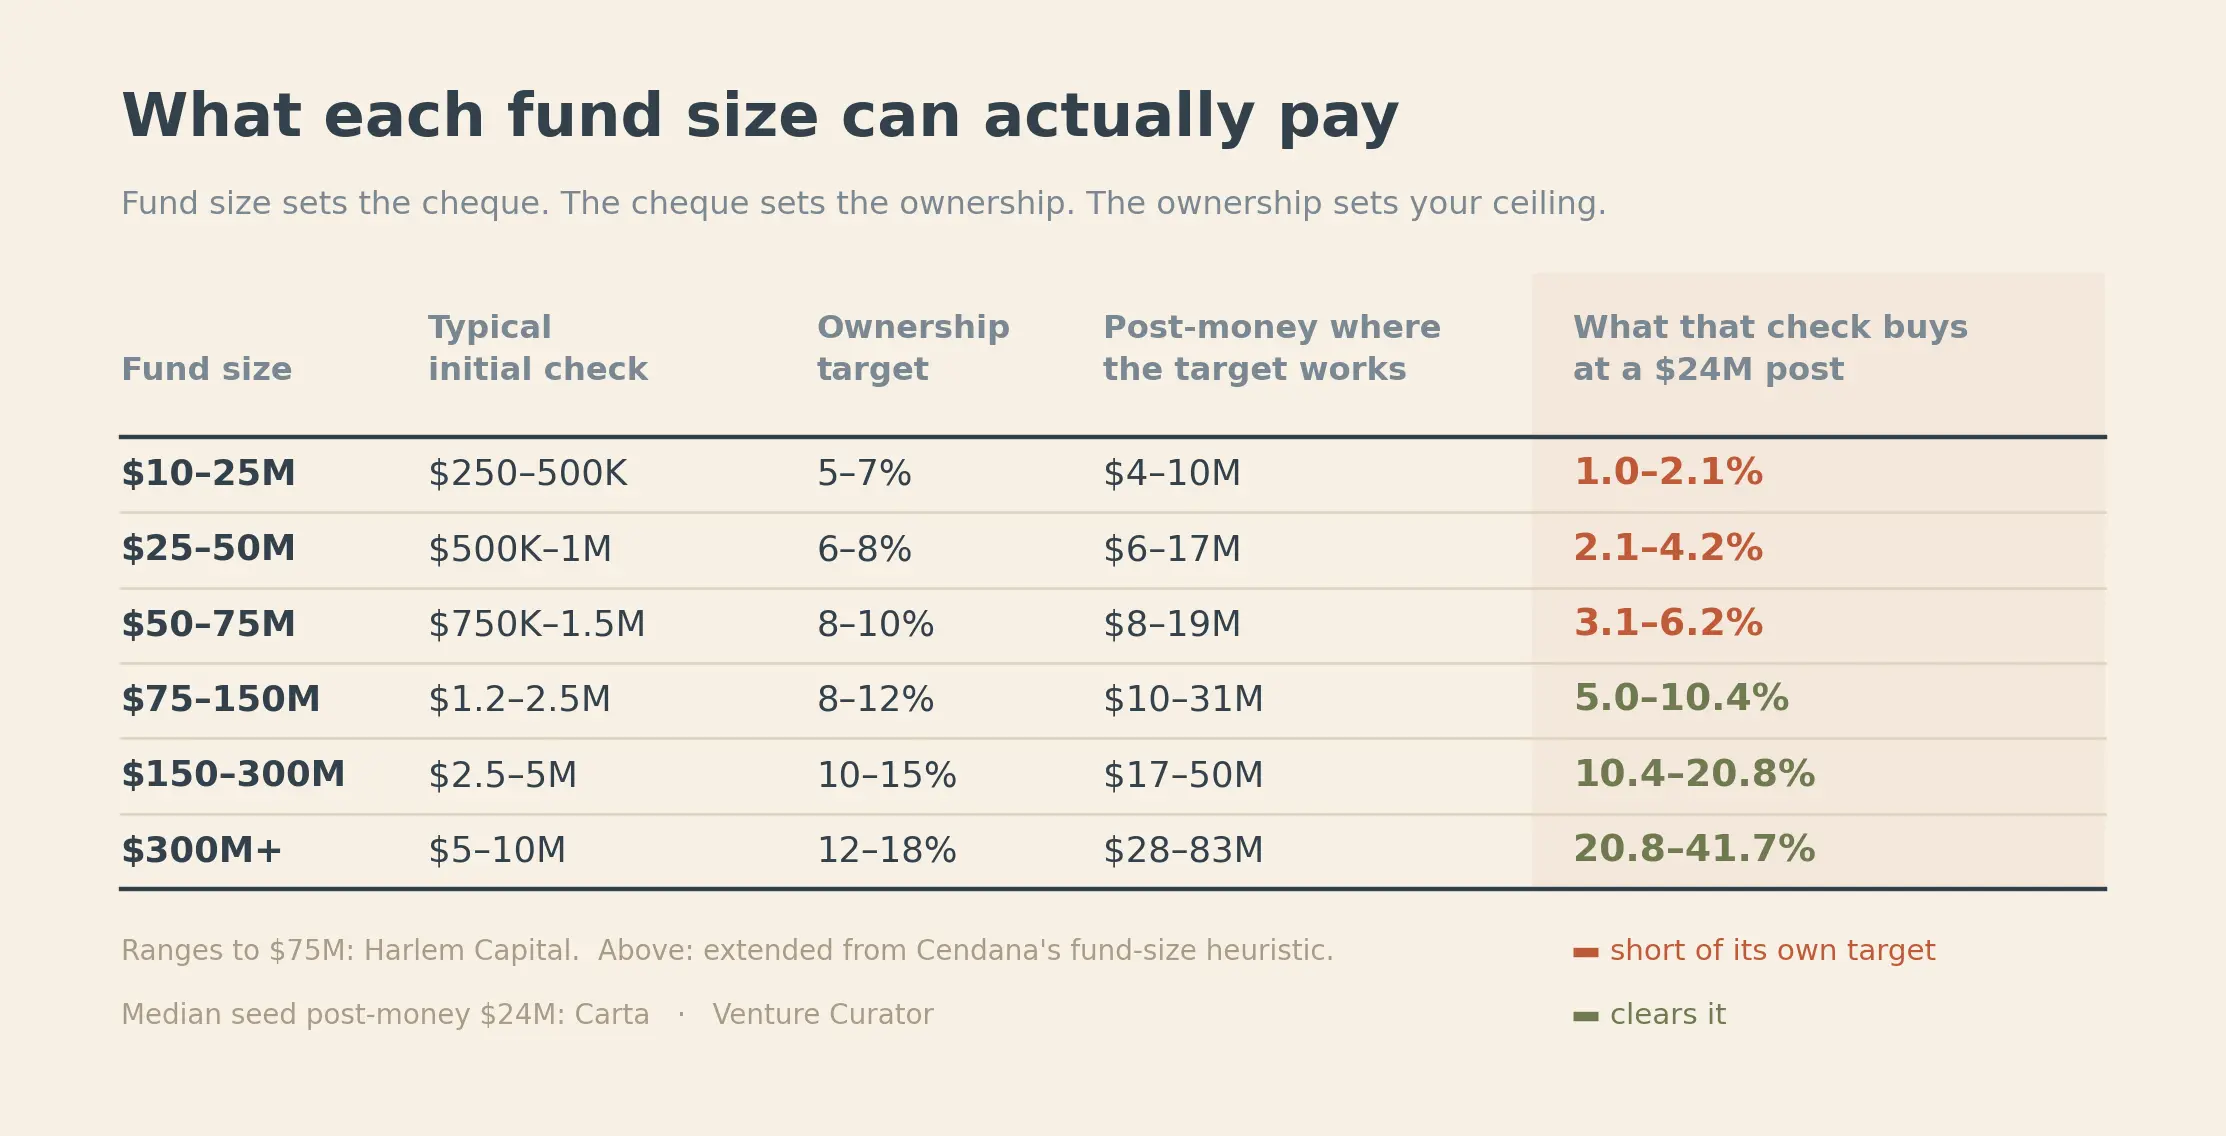
これは今日より重要です。なぜなら、シードラウンドの評価が上昇しているからです。分析で引用されたCartaのシードラウンド投資後評価の中央値は2400万ドルです。5000万ドルのファンドがこの評価で150万ドルを投資すると、6.2%の株式しか取得できず、目標を下回る可能性があります。
これも創業者がラウンドの規模を考える方法を変えます。
もしあなたがファンドに300万ドルの資金調達を希望しており、リード投資家が15%を求めている場合、実際には誰も明確に評価について議論する前に、2000万ドルのポストマネー評価を暗黙的に示しています。
より有用な順序は次のとおりです:
次のマイルストーンに到達するために、18ヶ月から24ヶ月のランウェイで必要な資金を計算します。
バッファを加えます。
それがあなたのラウンドの規模です。
それをあなたが受け入れられる希薄化比率で割ります。
そして、その評価をサポートできるチェックサイズと持株モデルを持つファンドを探します。
もう一つの創業者がしばしば見落とす数字があります:オプションプール。リード投資家は、投資前に10%から15%のオプションプールを設定することを要求するかもしれません。これは、投資が実行される前に既存の株主を希薄化させます。分析によれば、実際の採用計画に基づいてオプションプールを交渉することは、時には創業者の持株に対する影響が、ヘッドライン評価で100万ドルや200万ドルを争うよりも大きいことがあります。
間違ったファンドに数週間を無駄にしない最も簡単な方法は、最初の電話でこの質問をすることです:
「このファンドの典型的な初回のチェックサイズはいくらで、通常どれくらいの株式を取得したいですか?」
この2つの数字は、このファンドの経済モデルがあなたの資金調達ラウンドをサポートするかどうかを迅速に推定するのに役立ちます。
したがって、すべての評価における抵抗をあなたのスタートアップへの否定と考えないでください。時にはあなたの会社に問題はありません。ただあなたの資金調達ラウンドがファンドの数学的論理に合っていないだけです。
もしChatGPTがあなたのアプリが行うことを無料でできるなら、他の人はなぜお金を払うのか?
これは消費者向けアプリの創業者が直面している最大の問題の一つになっています。
ユーザーがChatGPT、Claude、またはGeminiを開くと、数秒でほぼ同じ結果を得られる場合、なぜ彼らは独立したアプリに毎月10ドルまたは20ドルを支払うのでしょうか?
RevenueCatのDaphne Tidemanは、答えは単に「もっとAIを追加する」ことではないと考えています。AI駆動のアプリはすでに良好に収益化されており、各有料ユーザーがもたらす収益は非AIアプリよりも41%高く、試用からの転換率は52%です。しかし、彼らの12ヶ月の保持率は21.1%に過ぎず、非AIアプリは30.7%です。
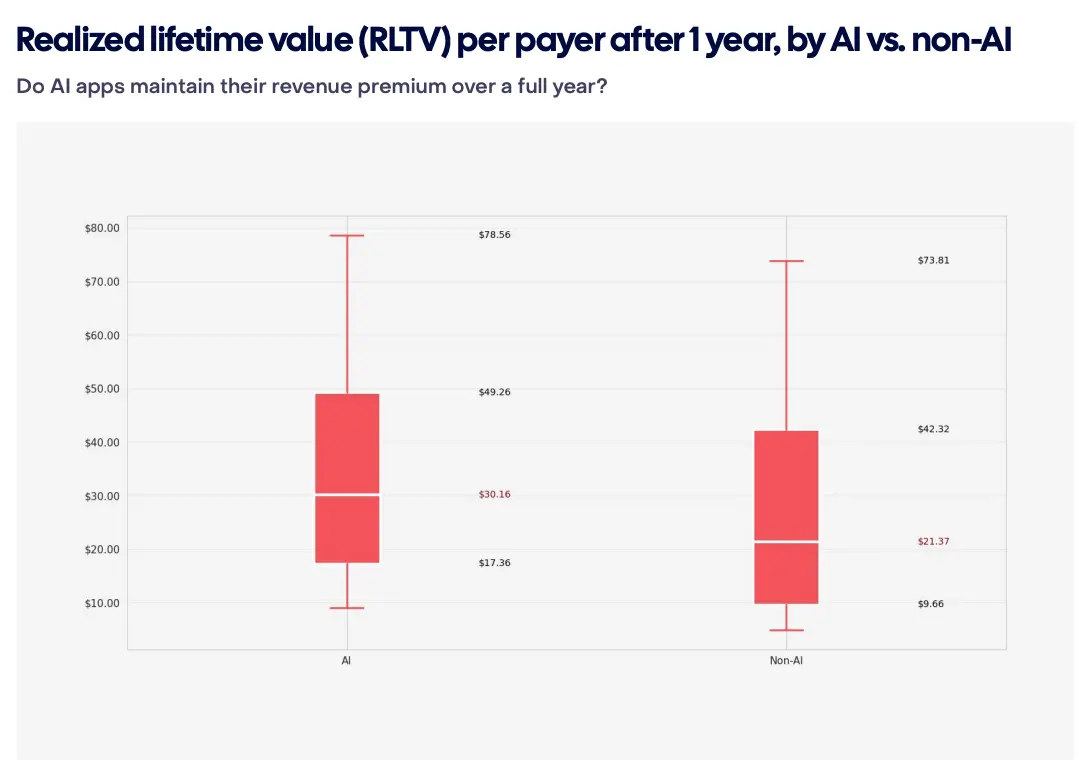
言い換えれば:AIは人々を引き込むことができます。しかし、彼らが残る理由を提供できるとは限りません。
CheggとDuolingoの比較を見てみましょう。
違いは、答え以外に何があるかです。
RevenueCatは、アプリが空白のLLMチャットではコピーしにくい6つのものを構築できると提案しています:
構造:答えを完全なワークフローまたは体験に変える。
記憶:時間の経過とともにユーザーを理解し、アプリがより有用になる。
習慣:連続的なチェックイン、リマインダー、監視、ゲーミフィケーションを使ってユーザーを引き戻す。
精度:専門的なデータや専門知識を掌握し、より良い結果を生み出す。
接続:コミュニティ、アイデンティティ、個性、または感情的な結びつきを構築する。
実体とデジタルの統合:ソフトウェアをセンサー、デバイス、または現実世界のデータと結びつける。
Duolingoは、そのいくつかを組み合わせた良い例です。ChatGPTは言語を教えることができますが、Duolingoは何年もかけて連続的なチェックイン、リーダーボード、進捗システム、リマインダー、ゲーミフィケーションを構築しました。報告によれば、Duolingoはリーダーボードを導入した後、学習時間が17%増加し、高い参加度の学習者の数が3倍に増加しました。
創業者ができるもう一つの簡単なテストは、空白の対話ボックステストです。
ChatGPTや他のLLMを開き、あなたのアプリで解決するユーザーを正確に説明し、その回答をあなたの製品が提供するものと比較します。もしあなたの製品の大部分の価値が一度のプロンプトと一度の回答で再現できるなら、あなたには差別化の問題があります。もしあなたのアプリが構造、蓄積データ、習慣、精度、接続、または現実世界のコンポーネントを追加しているなら、それがあなたの競争優位性かもしれません。
したがって、AI自体は競争優位性ではないかもしれません。創業者にとってより重要な問題は、あなたの製品がユーザーに何を提供しているのか、空白の対話ボックスでは提供できないものは何かということです。RevenueCatの見解は、勝者は製品の基盤でAIを使用し、それを取り巻く体験で競争することになるということです。
 リスク警告