Circle なぜ自分でブロックチェーンを作るのか?Arc メインネットローンチ前の完全な分析
 市場はそれに対する判断が常に二極化している:一方では伝統的な資本がブロックチェーンに参入する分水嶺と見なされ、もう一方ではその非中央集権から逸脱し、伝統的な金融の私的なアライアンスチェーンに堕ちたと非難されている。
著者:SoSoValue Research
Circleが自社開発したLayer 1ネットワークArcは、2026年9月16日に公開メインネットを開放する予定です。2025年8月にプロジェクトが立ち上がり、2025年10月28日に公開テストネットが開始され、2026年5月には30億ドルの評価額で2.22億ドルの機関向けプレセールが完了しました。市場の判断は常に二極化しています。一方では、伝統的な資本がブロックチェーンに入る分水嶺と見なされ、もう一方では、去中心化から逸脱し、伝統金融の私的なアライアンスチェーンに堕ちたと批判されています。
両方の主張には根拠があります。公式の宣伝文句は一旦脇に置き、以下の4つの観点から分析します:Circleがなぜ自らチェーンを構築するのか、そのコンセンサスメカニズム、このチェーンが他のチェーンと何が異なるのか、一般ユーザーはどのように参加できるのか。
一、Circleが自らパブリックチェーンを構築する理由
USDCは長期にわたり、Ethereum、Solanaおよび主要なL2上で発行されています。これらのネットワークの利用者であって運営者ではないCircleは、3つの構造的制約に直面しています。
二通貨による財務摩擦。 企業が国際決済や大口送金を行う際、手数料の支払いのためにETHやSOLを追加で購入し、保有する必要があります。これにより、企業の帳簿上に追加のエクスポージャーが生じ、追加の為替と追加の税務事項が発生します。
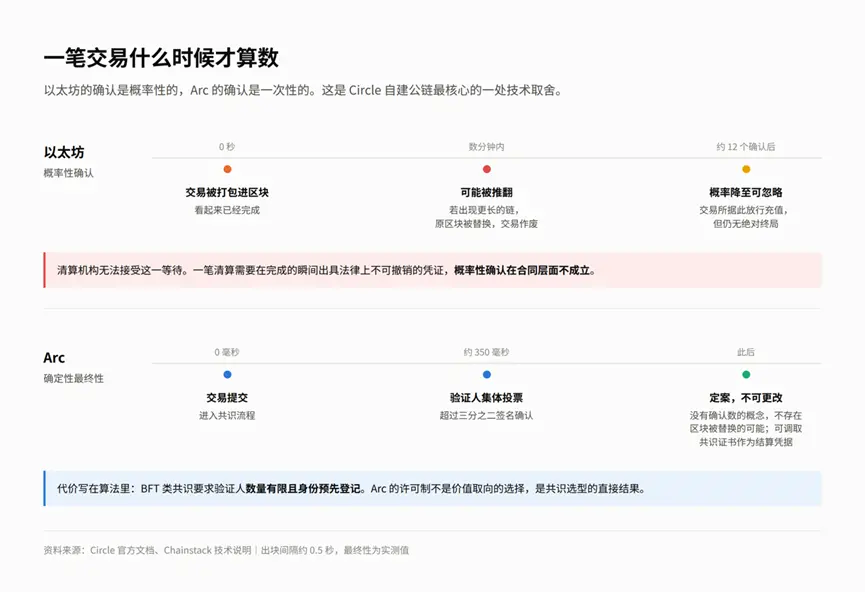
取引確認が覆される可能性。 Ethereumのようなネットワークでは、取引がブロックにパッケージ化されることは最終確認を意味しません。もしネットワークに別のより長いチェーンが現れた場合、元のブロックは置き換えられ、その中の取引は無効になります。この現象はブロック再編成と呼ばれ、その発生確率は後続のブロックが蓄積されるにつれて急速に減少します。取引所が入金に対していくつかの確認を待つよう要求するのは、その確率が無視できるレベルにまで低下するのを待っているからです。
暗号ユーザーはこの待機プロセスに慣れていますが、清算機関は受け入れられません。清算業務は、取引が完了した瞬間に法的に撤回不可能な証明書を発行することを要求します。確率的な確認は契約の観点から成立しません。
プロトコルの制御権の欠如。 基盤となるパブリックチェーンのハードフォーク、MEVの混雑、ガス価格の変動、及びオーダーラーの故障は、すべてCircleのリスク管理の範囲を超えています。
Arcの位置付けは、DeFiの流動性を争う汎用パブリックチェーンではなく、ステーブルコイン、現実世界の資産(RWA)のトークン化、及び外国為替決済のための決済ネットワークです。
二、規制フレームワーク:一つは発効済み、一つは投票待ち
Arcの構造選択は、商業的動機に加え、規制の制約からも来ています。この層を明確にすることで、どの設計がCircleの好みから来ているのか、どの設計が法的義務から来ているのかを区別できます。
発効済みのGENIUS法案
2025年7月18日、GENIUS法案が発効し、アメリカの決済型ステーブルコインの連邦規制フレームワークとなりました。
この法律は発行者に対して4つの核心的義務を設定しています:準備金は高流動性の質の高い資産で構成され、月次で準備金報告を開示し、第三者機関による四半期監査を受けること;未償負債の規模が100億ドルを超える発行者は連邦の許可を取得し、「認可された決済ステーブルコイン発行者」(PPSI)となること;PPSIは「銀行保密法」の下で金融機関として分類され、反マネーロンダリング及び顧客身元確認が義務付けられること;発行者は保有者に利息や収益を支払ってはならず、これは決済型ステーブルコインと銀行預金の法的な境界を示します。
アメリカ連邦預金保険公社(FDIC)は、ステーブルコインを支える準備資産は連邦預金保険の対象外であることを明確にしています。
上記の条項に照らして、Arcのいくつかの設計には直接の出所を見つけることができます。プロトコル層に内蔵されたブラックリストメカニズムは、発行者が「銀行保密法」の下での義務に対応しています;USDCがネイティブガスとしてチェーン上に利息資産を設けていないのは、収益禁止の結果です;EIP-7708によって強制生成された監査トレースは、月次開示及び四半期監査の証拠要求に役立ちます。
言い換えれば、Arcの中央集権化の程度には法律によって設定された下限があります。PPSIとして、Circleが検閲に耐えるネットワークを構築する意図があっても、それを実現することはできません。
投票待ちのCLARITY法案
上院は9月15日にCLARITY法案の手続き的投票を行う予定であり、Arcのメインネットは翌日に立ち上がります。この2つの時点は近接していますが、依存関係はありません。投票結果はArcの立ち上げ計画に影響を与えません。この法案のArcへの影響は中期に集中しています。
その一、管轄権の分配。 法案はデジタル商品現物市場を商品先物取引委員会(CFTC)に帰属させ、証券部分は証券取引委員会(SEC)に留まります。商品として認定された16種類のトークンは明確にCFTCの監視下に置かれ、合計で約78%の暗号資産の総時価総額を占めています。
その二、トークン化証券の法的基盤。 Arcの物語の中で最も重要な項目は、DTCCが2027年下半期にDTCの保管資産をチェーン上に移行し、ステーブルコインと原子的に決済を行う計画です。この計画に欠けているのは技術的条件ではなく、市場構造立法が提供する法的確実性です。法案が通過しなければ、この基盤は欠落し、上述の統合の実現難易度は著しく上昇します。
その三、ARCトークン自身の定義。 法案はトークンが証券認定から外れるための道筋を設定しています:四段階の「成熟チェーンテスト」があり、20%の保有量の硬性上限が付随します。
ここで自己検証が必要な推論があります:ARCの初期配分の中でCircleは25%を保持しており、その上限を超えています。エコシステム部分は60%を占め、その実際の制御権の帰属は公開されていません。もしTGEの日程が未定であれば、これは関連しており、その推論は反証されることになります------Circleがこの25%を最終的にどのように処理するかを観察すれば良いのです。なお、ホワイトペーパーはARCの証券属性についての位置付けを示していません。
法案にはArcに間接的に関連する2つの条項もあります。ステーブルコインの収益条項は銀行預金利息性の収益を禁止しますが、取引、支払い、マーケットメイキング、流動性提供、ガバナンス、検証及びステーキングに関連する報酬は許可されます。78の銀行業団体の連名意見は、この境界が技術的に回避しやすいと考えています;第604条は非托管ソフトウェア開発者に対して通貨移転業者登録及び「銀行保密法」義務の免除を与え、執行機関は反対意見を持ち、この措置がコンプライアンスから免れる道を開くと考えています。
投票の見通しは楽観的ではありません。手続き的投票は法案が討論プロセスに入るかどうかを決定するものであり、最終的な通過を意味するものではありません。共和党は上院で53議席を占めており、その中でRand PaulとJosh Hawleyは明確に反対しています。Thom Tillisは倫理条項の強化を支持条件としています;民主党側では、委員会段階で賛成票を投じたのは2人だけで、他の7人は声明を発表し、草案が倫理条項、消費者保護及び違法金融の3つの側面で不足していると述べています。Polymarketでのこの法案の通過オッズは、2月の82%から8月末の16%に減少しています。
もし投票が失敗すれば、その結果は現状維持ではなく、規制が各機関に分かれて規則を立てる道に戻ることになります------SECの「Project Crypto」、CFTC、通貨監理署(OCC)及び財務省がそれぞれ独自に行動し、包括的立法は2029年まで延期される可能性があります。
三、コンセンサスメカニズム:取引が確認されると変更されない
ArcのコンセンサスエンジンはMalachiteで、Informal Systemsから来ています------Tendermintの形式的検証を行うチームで、2025年にCircleに統合されました。実行層はRethを使用し、Solidityツールチェーンと完全に互換性があります。ブロック生成間隔は約0.5秒で、メインネットのチェーンIDは5042です。
このメカニズムが提供するのは決定的な最終性です:取引が提出された後、検証者が集団で投票し、三分の二以上の署名が確認されると確定し、その後は変更できません。実測で約350ミリ秒かかります。ここには確認数の概念は存在せず、ブロックが置き換えられる可能性もありません。前述の再編成リスクはメカニズムのレベルで排除されています。
代償はアルゴリズム自体に書かれています。BFT型コンセンサスは検証者の投票によって合意を形成し、参加者の数が限られ、身分が事前に登録されていることを要求します。Arcの許可制は価値の選択ではなく、コンセンサスの選択の直接的な結果です。この点は検証者構造を議論する際にも戻ってきます。
四、汎用パブリックチェーンとの主な違い
コンプライアンス要件を満たすために、Arcは基盤に以下の変更を加えました。
|-----------------------|------------------------------------------------------|--------------------------------------------------------------------------------------| | 変更項目 | メカニズム | 実際の影響 | | USDC をネイティブガスとして使用 | USDCが直接チェーン上の燃料として機能し、価格設定に使用され、目標料金は1セント、1秒。 | ステーブルコインを保有していてもガス代トークンが不足しているために送金できない状況は解消される;同時に、このネットワークの燃料はCircleの負債を意味する。 | | 二重インターフェース精度の差異 | USDCはネイティブ資産として18桁の小数を持ち、外部に公開されるERC-20インターフェースは6桁で、両者は同じ残高を操作する。 | 公式文書で指摘された主要な統合障害の原因。同じ残高が異なるインターフェースで呼び出されると10¹²倍の差が生じ、整合性の誤りが資金の誤算を引き起こす。 | | 公共取引待機区の閉鎖 | 取引がブロックに入る前の公共待機区(mempool)は外部に開放されず、pending取引フィルタリングインターフェースは-32001を返す。 | 他のネットワークではこの待機区が公開されており、ボットがこれを利用して先に取引を成立させたり、他の取引を挟んでアービトラージを行ったりする。Arcがこの層を閉じたことで、先行取引やサンドイッチ取引は成立しなくなる;代償として、通常のアービトラージボットとチェーン上の監視ツールは同時にデータソースを失う。 | | コンプライアンスの遮断がプロトコル層に沈下 | ブラックリストメカニズムがコンセンサス実行層に配置される。 | 制裁対象のアドレスからの取引は、底層で直接失敗してロールバックされ、残高が十分かどうかには関係ない。USDCの凍結権限はスマートコントラクトからネットワーク自体に移行される。 | | 送金強制ログ生成 | EIP-7708:すべてのネイティブUSDCの移動はシステムアドレスによって自動的に標準Transferイベントをトリガーする。 | プロトコル層で完全な監査トレースを強制的に保持し、照合コストはゼロに近づく;プライバシーデザインはこのデフォルトパスを回避する必要がある。 | | 内蔵外貨決済 | チェーン上に機関の価格照会システムと外貨の同期決済(PvP)が備わっている。 | 為替に関わる2つの支払いは同じ契約内で同時に完了し、どちらか一方が支払われてもう一方が支払われないという状況は発生しない。このモジュールは伝統的な外貨清算のCLSシステムを指向している。 | | 取引の取り消し可能性 | 不変の台帳の上に逆向きの支払い層を重ね、双方の同意により逆取引を生成する。 | 銀行の受託責任と誤記訂正のニーズに合致する;クレジットカードの拒否とは異なり、取り消しには双方の同意が必要である。検閲耐性の属性はここで譲歩される。 |
さらに2つの詳細を統合前に確認する必要がある。
1つ目は照会コスト。通常のノードは最近の完全な状態のみを保持し、より古いデータはすべての履歴を保存しているアーカイブノードから取得する必要があり、コストが高くなる。Arcはこの境界線をチェーンヘッドから127ブロック遅れた位置、約1分に設定している;イーサリアムは約25分である。つまり、1時間前の取引記録は、Arcでは有料で取得する必要のある履歴データとなる。ウォレット、マーケットサイト、データサービスなどのアプリケーションの運用コストは、これによりイーサリアムよりも明らかに高くなる。
2つ目はコンセンサス証明書。ArcはarcgetCertificateインターフェースを提供し、特定の取引がどの検証者によって署名確認されたかの証拠を取得できる;arcgetVersionはノードのバージョンを照会するために使用される。前者は機関にとって、アーカイブ可能な決済完了証明書であり、第一節で述べた「法的に取り消し不可能な証明書」が技術的に落ち着く地点である。
プライバシーに関して、Arcはオプションの機密送金を提供し、金額は隠されるがアドレスは依然として可視であり、TEEに依存して実現される------チップ内部の外部から読み取れない隔離領域。このプライバシー層の安全性はハードウェアメーカーに基づいており、暗号学的仮定には基づいていない。量子耐性の道筋は4段階で進行し、創世段階では量子耐性署名ウォレットをサポートし、ユーザーは直接作成でき、事後の移行は不要である。
クロスチェーンに関しては、ネイティブにCCTPとGatewayが統合されている。CCTPの方法は、元のチェーンで対応するUSDCを破棄し、同時にArcで同量の新しいUSDCを鋳造することであり、その過程で第三者のブリッジコントラクトが資金を保管することはなく、クロスチェーンブリッジが攻撃されるリスクもない。ユーザーが得るのはCircleが発行したUSDCそのものであり、クロスチェーンブリッジが発行したトークン証明ではない。Gatewayはユーザーが複数のチェーン上の残高を同じアドレスに集約する。これらの利点は発行者のアイデンティティに由来し、技術には依存しない。
五、検証者構造
Arcの検証者集合は現在完全に閉じている。Circleが公表した創設検証者は11社で、Circle自身を加えて合計12ノード:
- 金融インフラと取引所: DTCC(米国預託信託および清算会社)、ICE(ニューヨーク証券取引所の親会社)
- 決済清算ネットワーク: Visa、Mastercard、MoneyGram、Global Payments
- 資産管理と多国籍銀行: BlackRock、Standard Chartered、SBIグループ、住友商事
- 暗号と総合機関: Galaxy、Circle
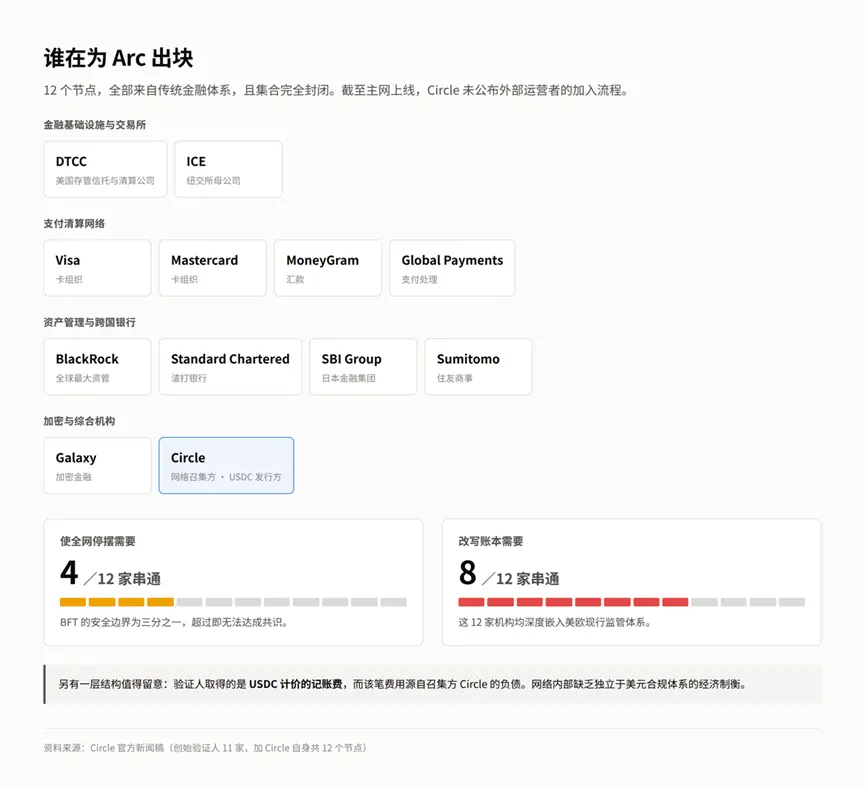
BFTの安全境界は三分の一:12ノードのうち、4社が共謀すれば全ネットワークが停止し、8社が共謀すれば台帳を書き換えることができる。上記の12機関はすべて米欧の現行規制体系に深く組み込まれている。メインネットの立ち上げ時点で、Circleは外部オペレーターが検証者集合に参加するプロセスを公表していない。
もう一つ注目すべき構造がある:検証者はUSDCで評価された記帳手数料を取得し、その手数料は召集者Circleの負債から来ている。ネットワーク内部にはドルのコンプライアンス体系から独立した経済的なバランスが欠けている。
Adam Cochranの批判は同じ点を指摘している:"これはL1ではなく、L1と呼ぶのは侮辱である。これは私有の、事前承認された検証者の連合チェーンである。"その論証の道筋は:USDCをガスとして使用することで、検証者が独立を保つ経済的インセンティブが消失し、中央集権化が必然となる。
弁護側の反論は、ArcはそもそもDeFiのために構築されたものではなく、機関は予測可能なコストとスムーズな接続のために中央集権の代償を負うことを望んでいるというものである。
双方の争点は定義である。より実質的な問題は信頼モデルが正確に開示されているかどうかである:"ブロックチェーン技術によって実現された機関清算ネットワーク"として理解すれば、Arcの設計は自己一致している;パブリックチェーンの基準で検閲耐性を測れば、不合格である。
六、ARCトークンの現状
ARCと9月16日のメインネットの立ち上げは2つの独立した事項であり、現在は発行されておらず、TGEも開始されていない。
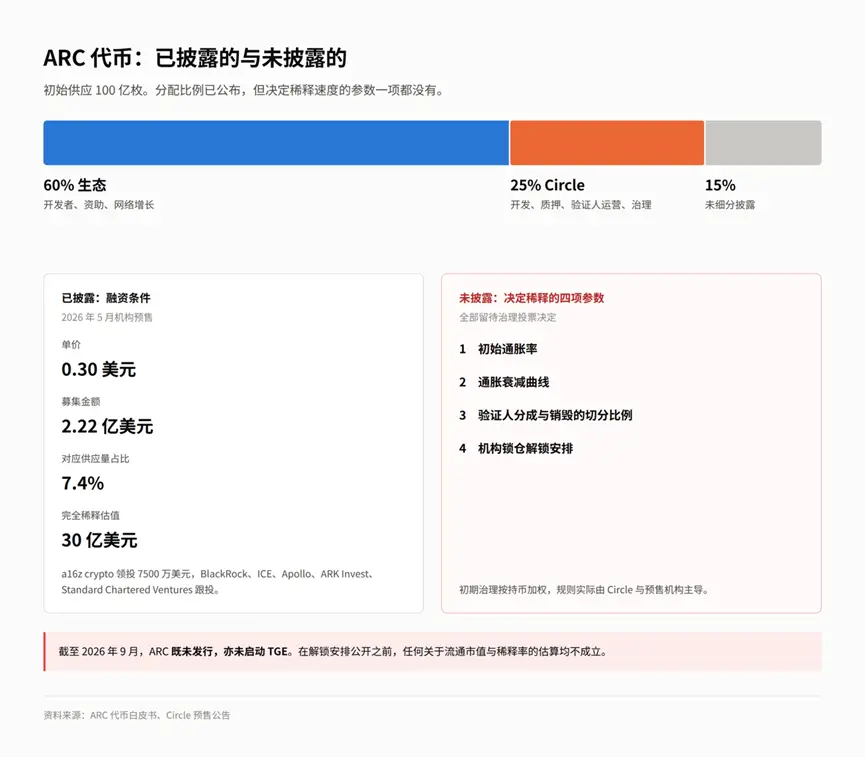
開示されたパラメータ。 初期供給は100億枚で、そのうちエコシステム配分が60%、Circleが25%を保持し、未細分開示部分は約15%である。
資金調達状況。 2026年5月に2.22億ドルのプレセールを完了し、単価は0.30ドル、供給量の7.4%と30億ドルの完全希薄化評価に相当する。a16z cryptoが7500万ドルをリードインベストメントし、BlackRock、ICE、Apollo、ARK Invest、Standard Chartered Venturesがフォローインベストメントを行った。
トークン機能。 ネットワークはPoAからPoSに移行する(前者は指定された機関が交代でブロックを生成し、後者はステーキングされたトークンのノードがブロックを生成する);ガバナンス経済パラメータ;安定コインの手数料を決済時にARCに変換し、検証者とステーキング者に配分する。ユーザー側の費用の安定性とトークン側の価値捕捉は2層に分かれている。
未開示のパラメータ。 初期インフレ率、インフレ減衰曲線、検証者の分配と焼却の切り分け比率、機関のロックアップ解除の手配。これらのパラメータはすべてガバナンス投票で決定される予定であり、初期のガバナンスは保有トークンに基づいて加重され、ルールは実際にはCircleとプレセール機関が主導する。
解除の手配が公開される前に、流通時価総額や希薄率に関する推定は成立しない。
七、一般ユーザーの参加境界
現在の段階(テストネット)
実行可能な操作。 テスト用のUSDCとEURCを受け取り、UniswapやCurveで基本的なインタラクションを完了し、Remixを通じて契約をデプロイするか、Arc HouseのArchitectsポイントシステムに参加する------5つの段階の閾値はそれぞれ500、3,500、15,000、40,000、90,000ポイントで、対応する権利にはバッジ、イベントの優先登録、Circleチームとの四半期報告、周辺商品が含まれ、最高段階には旅行補助が含まれる。
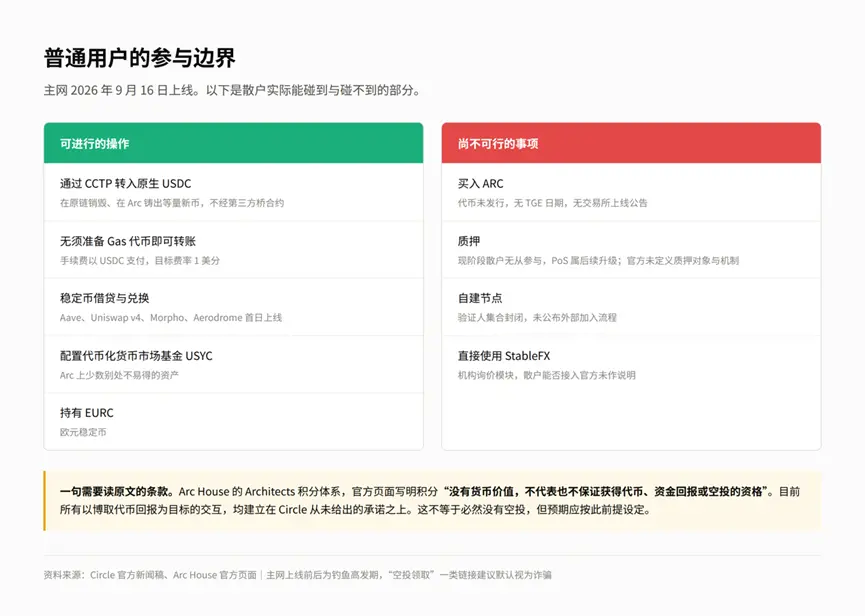
原文を読む必要がある条項。 公式ページにはArchitectポイントは「通貨価値を持たず、トークン、資金のリターン、またはエアドロップの資格を得ることを示さず、保証しない」と明記されている。現在、トークンリターンを目指すすべてのインタラクションは、Circleが決して提供しなかった約束に基づいている。これは必ずしもエアドロップがないことを意味するわけではないが、期待は前提に基づいて設定されるべきである。
メインネットのローンチ後
実行可能な操作。 CCTPを通じてネイティブUSDCに転送;追加のガス代トークンを準備することなく送金を完了;Aave、Uniswap v4、Morpho、Aerodromeでのステーブルコインの貸出と交換;トークン化されたマネーマーケットファンドUSYCの設定;EURCを保有。
まだ実行できない事項。 ARCの購入(未発行);ステーキング(現段階では個人投資家は参加できず、PoSは後続のアップグレード;二次情報ではメインネット初日にステーキングが可能とされていますが、公式はステーキング対象とメカニズムを定義していません);自分でノードを構築。StableFXは機関向けの見積もりモジュールであり、個人投資家が直接接続できるかどうかは公式に説明されていません。
八、Robinhoodのミームブームは再現可能か
Arcのローンチ前、Robinhoodではミームブームが発生し、ユーザーはArcのローンチに注目し、Robinhoodのミームブームを再現できるかどうかに関心を持ちました。
Robinhood Chainの設計目標と実際の方向性
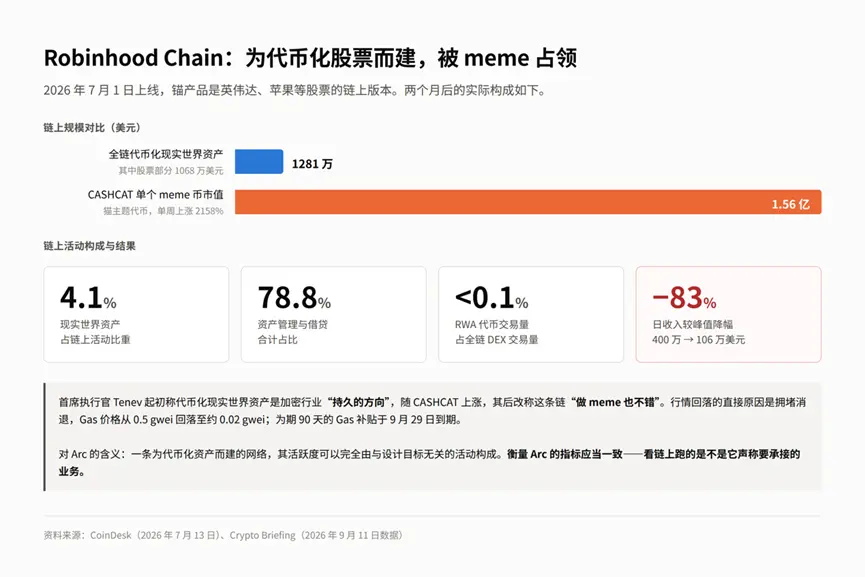
Robinhood Chainは2026年7月1日にローンチされ、規制された場所として位置付けられ、トークン化された現実世界の資産がDeFiに接続されることを目的としています。アンカー商品はStock Tokens------NVIDIA、Appleなどの株式のチェーン上バージョンです。この設計は当時、伝統的な証券会社がチェーンに進出するパラダイムとして広く見なされていました。
実際の方向性は設計目標から逸脱しました。ローンチ後、チェーン上の活動を主導したのはミーム:猫をテーマにしたトークンCASHCATは1週間で2158%上昇し、市場価値は1.56億ドルに達しましたが、その時点で全チェーンのトークン化された現実世界の資産の総規模は1281万ドルであり、その中で株式部分は1068万ドルでした。割合で計算すると、現実世界の資産はチェーン上の活動の4.1%を占め、資産管理と貸出は合計78.8%でした。CEOのTenevは当初、トークン化された現実世界の資産は暗号業界の「持続的な方向性」であると述べましたが、CASHCATの上昇に伴い、その後「このチェーンはミームをやるのも悪くない」と述べました。
2ヶ月以内に、このネットワークのDEX取引量は346億ドルを超え、ステーブルコインの供給は10億ドルを突破しました。同時期に現実世界の資産トークンの実際の取引量は3000万ドル未満であり、全チェーンのDEX取引量の0.1%にも満たない状況でした。
現在の結果
市場はすでに反落しています。日収はピークの400万ドルから9月11日の106万ドルに減少し、ピークから83%減少、週次で76%減少しました。直接の原因はミームの混雑が解消され、ガス価格が0.5 gweiから約0.02 gweiに戻ったためであり、以前は収入を押し上げていた手数料のプレミアムが消失しました。90日間のガス補助金は9月29日に期限切れとなり、その時点でユーザーは市場の料金を支払う必要があります。親会社のRobinhood Marketsは第2四半期の暗号取引収入が前年同期比で38%減の1億ドルとなりました。
さらに、このモデルの構造的な問題を明らかにする2つの事例があります。9月4日、このネットワークのブロック生成が少なくとも14分間中断され、その理由は公表されていません。同時期に、AMCエンターテインメントのCEOであるAdam Aronは、このチェーン上にAMC株トークンが存在することに公然と反対し、米国証券法に基づいて登録されていないとし、取引の停止を要求し、訴訟を脅迫しましたが、Robinhoodの法務責任者Dan Gallagherはこの要求を拒否しました。以前、OpenAIもRobinhoodとの協力関係を否定しました。
問題はStock Tokensの法的構造にあります:これはRobinhood Assets Limitedによって発行された債務証券であり、価格エクスポージャーを提供しますが、保有者に対して基礎となる会社の所有権や請求権を付与しないため、基礎となる会社の同意なしに発行することができます。この設計は急速な拡張を支援しましたが、トークン化された企業との間に持続的な摩擦をもたらしました。
対照的に、Arcは同じ事柄に対して反対のアプローチを取っています:価格マッピング証明書を自ら発行するのではなく、DTCCが2027年下半期にDTCの保管資産をチェーンに移行するのを待っています。この道ははるかに遅いですが、AMCのような問題にぶつかることはありません。
ミームブームの四つの支援条件
発射プラットフォームPonsは9月3日の24時間手数料が約595万ドルで、世界のプロトコルの中で4位にランクインし、Pumpの464万ドルやRobinhood Chainの同時期の400万ドルを上回りました。9月2日にはPonsを通じて約2.5万のトークンが発行され、取引量は5.44億ドルに達しました;7月以来、約64.6万のトークンが発行され、16.7万以上のクリエイターアドレスからのものでした。PONSトークンは1週間で300%上昇し、その動力はプロトコルの買い戻しと焼却から来ており、約29%の元の供給が消失しました。このネットワークは7月のローンチ以来、約2000万ドルの手数料を累積しており、そのうち約1800万ドルが残っています。Robinhoodは各取引に対して数ベーシスポイントを手数料として徴収し、Arbitrumと分配しています。CEOのTenevは、開発者が「私たちが考えていなかった方法」でこのネットワークを使用していると述べました。
分析すると、この一連の市場を支える条件は四つあります。
その一、ネットワーク運営者が直接利益を得る。 Robinhoodはミーム取引から収入を得ており、その立場は黙認です。
その二、既存の小売入口が存在する。 Robinhoodのアプリとユーザーベース自体が流入チャネルです。
その三、投機可能なチェーン上の資産が存在する。 PONSの買い戻し焼却メカニズムは手数料をトークン価格に転換します。
その四、自我強化の循環。 チェーン上の活発さが手数料を生み出し、手数料がトークンの買い戻しに使われて価格を押し上げ、価格上昇が新しい参加者を引き寄せます。
これら四つの条件がArcでの対応状況
四つとも成立していません。
第一項は逆の方向。 ArcのバリデーターにはVisa、Mastercard、BlackRock、DTCCが含まれ、Circle自体はニューヨーク証券取引所に上場している企業です。2027年にDTCの保管資産の決済を引き受ける予定のネットワークがミーム投資の場が現れた場合、それは収入ではなく世論リスクを構成し、Circleはプロトコル層のブラックリストを握っています。問題は技術的に実現できるかどうかではなく、運営者がそれを望むかどうかです------この違いはArcでは他のネットワークよりも重要です。
第二項は存在しない。 Arcの流通チャネルはカード組織と資産管理機関であり、投機者ではありません。MetaMaskとBinance Walletのサポートは接続ポイントであり、流入チャネルを構成しません。
第三項は欠如している。 ARCはまだ発行されておらず、手数料はUSDCで計算されており、買い戻し、焼却、または投機のためのチェーン上のネイティブトークンは存在せず、価格上昇による富の効果を生む段階が全体的に欠けています。
第四項が依存するインフラは削除されています。 Arcは公共取引の待機エリアを閉鎖し、新しいトークンの上場瞬間に先に買い入れたり、自分の買い注文と他の買い注文をパッケージ化して順序を付けることはプロトコル層では実現できませんでした。一方、pump.funやPonsのような発射プラットフォームの利益のかなりの部分はここから来ています。この層が欠けた後、発射プラットフォームの経済モデルは書き直す必要があります。
一方で、空間は完全には閉じていません。ArcはEVMに互換性があり、誰でもERC-20を展開し、取引プールを構築できます;Uniswap v4とAerodromeは初日にローンチされ、後者のインセンティブメカニズムはもともとロングテール資産を対象としています;USDCはガスコストが低く予測可能であり、高頻度の投機に対してむしろ友好的です;「BlackRockのチェーン上の最初のミーム」といった物語自体には伝播力があります。
すでにプロジェクトがこのために配置されています。ARCLaunchはメインネットの前後にローンチ予定で、トークンの作成、取引、クロスチェーン、Uniswapの発射、クリエイターの分配と推薦プログラムを提供すると宣言しています。このプロジェクトはCircleとは無関係で、その宣伝は有料プレスリリース配信チャネルを通じて行われ、原文はスポンサーコンテンツとして表示されています。この信号自体は記録に値します。
もう一つ誤解されやすい点があります:TGE前のエアドロップ期待自体が一連のインタラクションをもたらし、データの形態は市場に近いですが、駆動メカニズムは全く異なります。
結論として、市場は形成されにくく、形成されても持続するのは難しいでしょう。もし本当に現れるなら、その構造はRobinhood Chainよりも脆弱です------ネイティブトークンの買い戻しの支えが欠け、運営者の利益の結びつきがなく、流動性は完全に外部からのUSDCに依存し、撤退速度はさらに速くなるでしょう。Robinhood Chainは四つの条件が整った状態で、9月初旬の高点から反落した後、チェーン上の日収は2週間で83%減少しました。
さらに重要なのは、Robinhood Chainが残したもう一つの教訓です:トークン化された資産のために構築されたネットワークは、その活発さが設計目標とは無関係な活動によって完全に構成される可能性があり、かつこの部分の活発さは補助金の減少と投機の冷却後に迅速に消退します。Arcがこのプロセスを再現するとは限りませんが、それを評価する指標は一貫しているべきです------チェーン上で動いているのが、彼らが引き受けると主張しているビジネスであるかどうかを見ます。
九、今後の観察ポイント
9月16日の開示内容。 TGEのロードマップ、バリデーターの入場基準、初期経済パラメータの3項目がまだ未定の状態であれば、このネットワークの経済モデルは可視化可能な期間内ではオープンなものとなります。9月15日のCLARITY法案の手続き的な投票結果は先に公開され、規制の物語と製品の物語は分けて評価する必要があります。
資金の流れと統合の準備状況。 公告の中の「計画接続」と「実際の展開」を区別する必要があります。BlackRockの規模約287億ドルのBUIDLファンドは、expectedと表現されており、完了したわけではありません。テストネットの取引量の報告基準は異なり、2026年2月には1.66億件、別の報告では累計671.5億件とされており、その中でエアドロップ農民の割合は判断できません。
2027年下半期のDTCC統合。 この計画はDTCの保管資産をArc上でトークン化し、ステーブルコインと原子的に決済を行うことを目指しています。もし予定通り実現すれば、これは伝統的な証券決済システムが初めてパブリックチェーンに接続されることになります;それ以前は、単なる意向に過ぎませんでした。
同類ネットワークの競争状況。 ArcはStripe、Paradigmが支援するTempoと機関清算を争い、TetherのStableとPlasmaは小売とオフショア決済を主攻としています。四つのネットワークの分流結果は、1年以内に明らかになるでしょう。
十、結論
契約レイヤーのブラックリスト、撤回可能なメカニズム、12の規制されたバリデーターによって構成される境界の内側で、Arc上の資産は法的および技術的性質において、暗号形態の銀行預金証書により近く、検閲に耐える自己保管資産ではありません。違いは、この証書には預金保険がなく、FDICはステーブルコインの準備金が保護の範囲外であることを明確にしています。この点は、どんなパフォーマンスパラメータよりも資金投入の規模を決定すべきです。
Arcは暗号ネイティブのイデオロギーに迎合するつもりはなく、その顧客はウォール街と多国籍決済チャネルです。目標が低摩擦のドルの国際流通、企業の送金とRWAの収益であれば、それは良好な決済製品です。目標がまだ不確定な発行収益を得ることであれば、時間コストは確定しており、収益の確率は不明です。
Arcの成功を測る尺度は、伝統的金融の清算業務を引き受けることができるかどうかであり、小口投資家のブロックチェーン上の活発さではありません。答えは9月16日にはなく、2027年のDTCC統合が実現できるかどうか、そしてそれ以前に、このネットワーク上で実際の清算が行われているのか、それとも量を増やすための操作なのかにあります。
 リスク警告