非農前夜にウォラーが発言を転換し、テスラ、SpaceX、オラクルなどのテクノロジー成長株が大幅に上昇した。来週のCPIが重要な変数となる。

 来週のCPI発表を見据えると、エネルギー価格が8月のCPIに対してもたらす限界的な押し上げリスクは実際にはまだ解消されておらず、ホルムズ海峡の状況が再び変動し、航行に影響を及ぼす場合、輸入型インフレ圧力がさらに顕在化する可能性があります。
昨晩の米国株市場は「狂歓」となり、前日の「小非農」データが市場に良好な信号をもたらした後、米連邦準備制度理事会のウォラー氏の昨晩の発言が再びハト派の信号を伝え、利上げの発動条件が緩やかになった。三大指数は揃って上昇し、金、銀、ビットコインなどのリスク回避資産と代替資産が同時に上昇し、テクノロジー成長株の上昇幅が特に目立ったが、AIハードウェア産業チェーンは明らかに市場全体に対して劣後した。表面的には、これは全資産の共振による普遍的な上昇相場のように見えるが、ドライバーの論理を分解すると、本質的には米連邦準備制度の官僚の発言がハト派に転じ、米国債の利回りの低下がもたらした評価のマクロ感情の修復であり、基本的な面や産業のトレンドに実質的な改善が見られたわけではない。FOMC会議が近づく中、貿易データと地政学的状況はインフレ圧力が実際には消えていないことを示しており、来週発表される8月のCPIデータは、この修復が持続可能かどうかを検証する重要な変数となるだろう。
一、盤面復盤:普遍的な上昇の表象下の構造的分化
9月3日現在の米国株市場の終値は、ダウ平均が約580ポイント上昇し、約1.08%の上昇で53,656ポイント、ナスダック総合指数が約1.2%上昇し、26,572ポイント付近、S&P 500指数が約1.04%上昇し、7,743ポイント、ナスダック100指数も1%以上の上昇を記録した。個別株のレベルでは明らかな構造的分化が見られた。第一に、伝統的なテクノロジー大手および関連成長銘柄が先導し、テスラ、SpaceX関連株は約6%上昇、オラクル、デル・テクノロジーズ、Metaは4%以上の上昇、マイクロソフトは3%以上の上昇を記録した。第二に、AIハードウェア産業チェーンは集団的に弱含み、フィラデルフィア半導体指数は平凡なパフォーマンスを示し、ブロードコムは6%の大幅下落、メモリ、光通信セクターも市場全体に対して劣後した。第三に、ソフトウェアセクターでは分化が見られ、Snowflakeは予想を上回る業績(経営陣は成長をAI製品の浸透率の向上に起因するとしている)により20%以上の大幅上昇を記録し、基本面に基づく上昇の数少ない代表となった。
資産の連動性に関しては、金、銀は約3%上昇し、ビットコインは8万ドルの関門を突破、10年物米国債の利回りは約5ベーシスポイント低下し4.75%付近、ドル指数は弱含み。リスク選好の改善はアジア太平洋市場の先行指標にも伝わり、香港株先物の夜間取引は約1%上昇し、FTSE中国A50先物指数は約0.3%の上昇を記録した。
二、ウォラーの表明を理解する:利上げの緩和だがインフレ懸念は解消されず
今回の相場の直接的な引き金は、米連邦準備制度理事会のウォラー氏の昨晩の最新の公開表明である。彼は、発表されるインフレデータに予想外の結果が出ない限り、金利を維持することを支持する傾向があると述べた。この表明はすぐに金利先物の価格に反映され、シカゴ・マーカンタイル取引所のCMEのFedWatchツールでは、ウォラーの発言後、トレーダーは米連邦準備制度が今後数週間内に利上げする確率を、前日の63.2%から50.4%に大幅に引き下げ、12ポイント以上の減少を記録した。
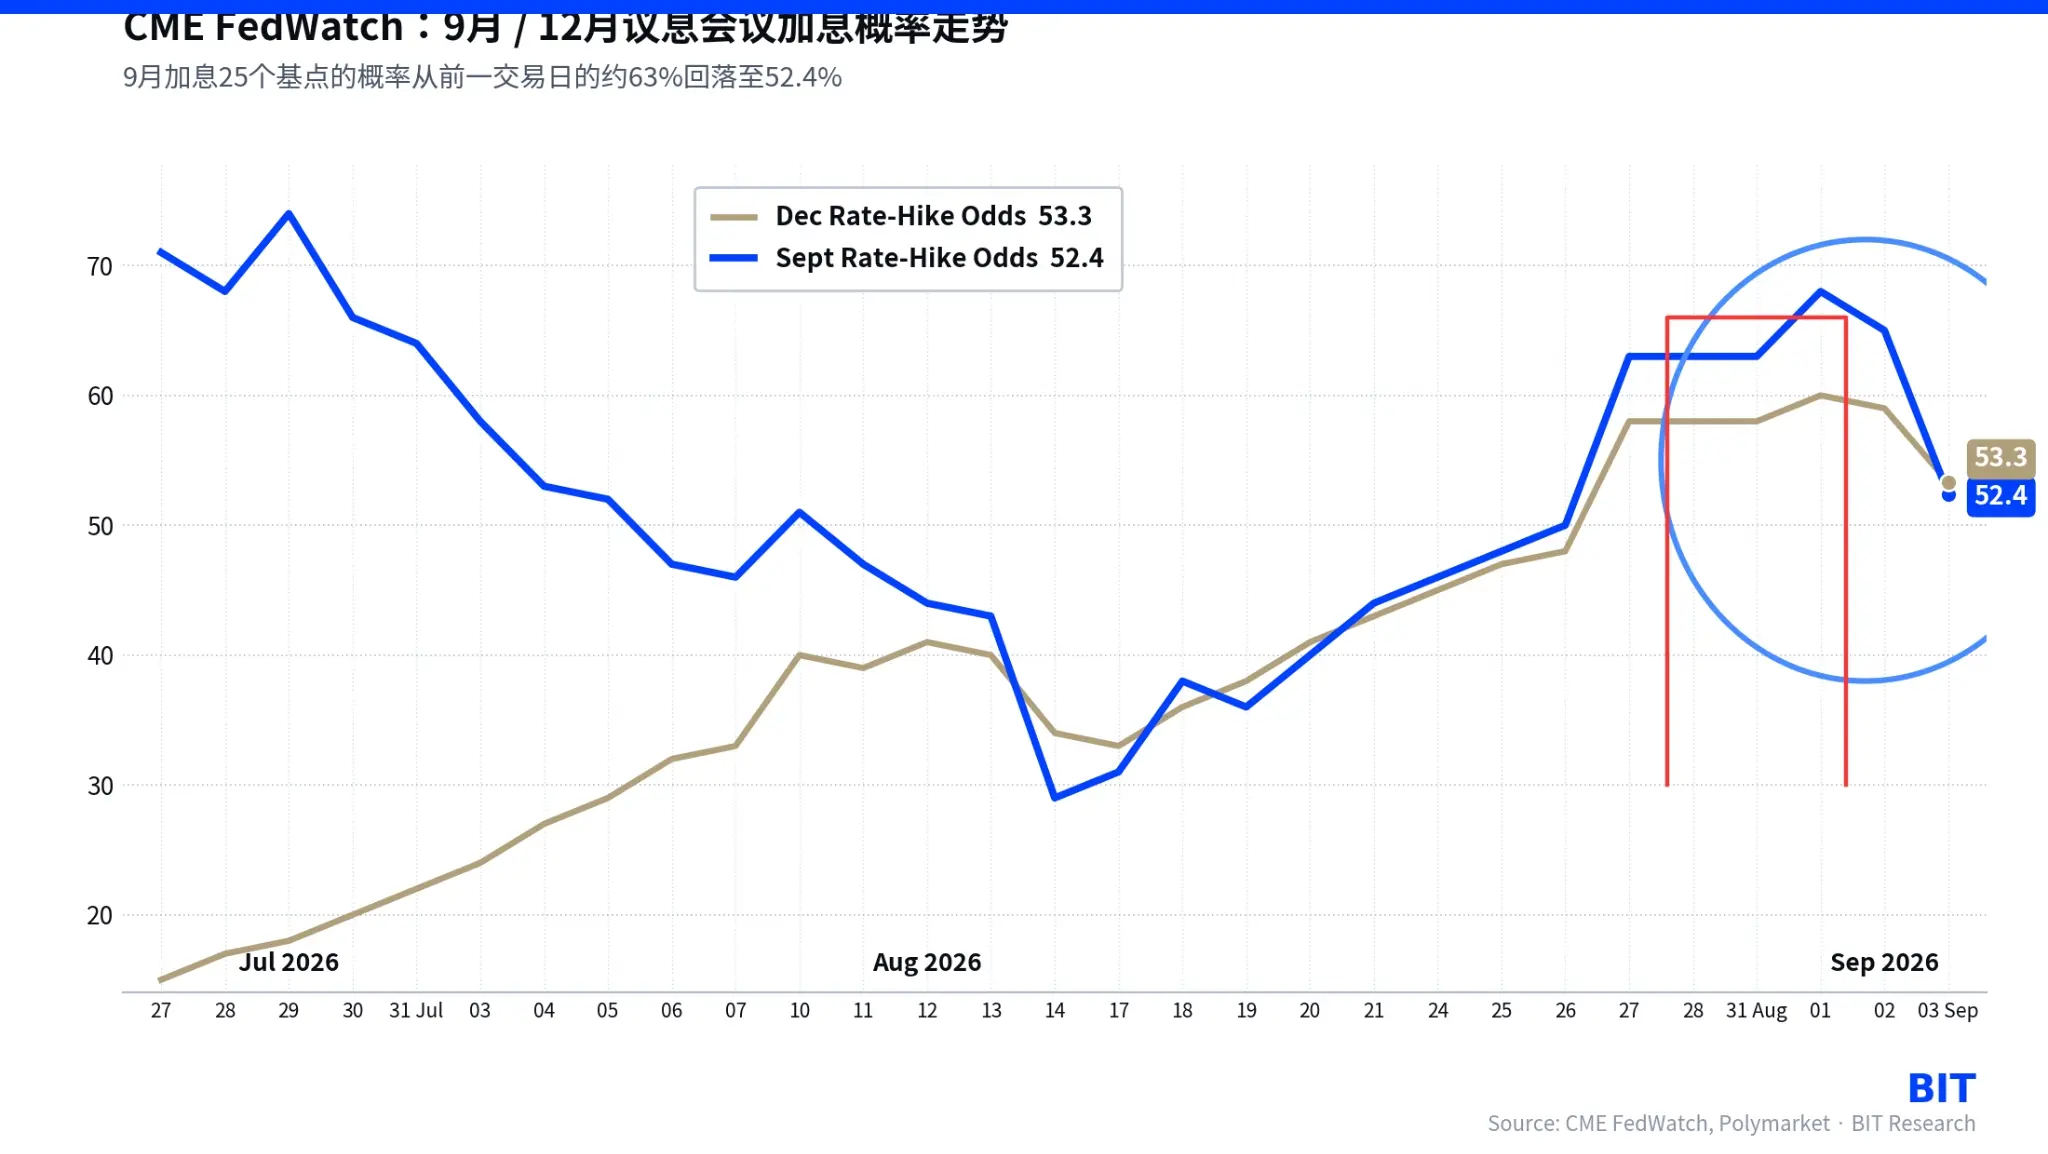
指摘すべきは、これは無条件のハト派信号ではなく、「利上げの緩和、懸念は解消されず」という中間的な状態に近いということである。以前の期間、9月の利上げに対する市場の懸念は高まっており、その核心的な論理はインフレの減少ペースが中断される可能性があるというものであった。8月のCPIの数値にわずかな反発の兆しが見られれば、たとえ大幅に予想を上回らなくても、政策のバランスが再び引き締めに傾くのに十分である。ウォラーの表明は、実際にはこの懸念に基づくわずかな緩和であり、彼は次の利率決定を来週発表される8月のCPIデータに関連付け、最近のインフレ改善の兆しや、発表予定の雇用データに対しても慎重な楽観を示した。言い換えれば、米連邦準備制度の現在の政策反応関数は変わっておらず、インフレの優先順位は依然として高いが、短期的には「データの予想外」に対する許容度がわずかに上昇した。これは、今回の感情修復が持続するかどうかが、来週のデータがこの楽観を検証できるかどうかに大きく依存していることを意味しており、インフレという核心的な変数自体は実際には解決されていない。
三、構造的分化の本質:評価がマクロ感情の反応修復を行い、産業論理ではない
資産価格の観点から見ると、昨晩上昇したテスラ、SpaceX関連、オラクル、デル、Meta、マイクロソフトなどの銘柄は、一般的に長期的で高評価の成長株の特性を持ち、その価格設定は米国債の利回りに対して価値株や周期株よりも敏感である。ウォラーの表明が利回りの低下を引き起こした後、これらの資産の割引率の仮定が改善され、評価が直接的に支えられた。これは本質的には流動性と利率の期待によって駆動される評価の修復であり、産業の基本面に実質的な変化があったわけではない。
これに対照的に、AIハードウェア産業チェーンの価格設定論理は、資本支出のペースや産業競争の構図により多く依存しており、短期的な金利の変動との関連性は比較的弱い。ブロードコムは6%の大幅下落を記録し、346.49ドルに達した。会社の第3四半期の収益は296億ドル(前年同期比86%増)で、AI収益は167億ドル(前年同期比221%増)で、総収益の56%を占めている。業績自体は非常に良好だが、第4四半期の348億ドルの収益ガイダンスは市場予想の350.5億ドルをわずかに下回り、市場はカスタマイズされたAIチップASIC分野における英偉達(NVIDIA)への代替の可能性と進捗を再評価し、流動性環境の改善がこのような具体的なネガティブ情報を相殺することは難しい。市場は「収入増加が利益増加に繋がらない」という基本面に対する疑念を反映している。
Snowflakeの逆行大幅上昇は、有意義な対照サンプルを提供している。同じマクロ環境の下で、その上昇幅は主に業績自体がAI製品の収益化能力を証明することから来ており、典型的な「基本面駆動」の上昇に該当する。これは、現在の市場がAI関連産業の論理が業績の実現段階に入っていることを示しており、物語が主で金利に敏感な段階は過ぎたことを示している。実際のデータで語る必要がある。
四、インフレ圧力は依然として存在:貿易データと地政学的な原油価格の二重信号
ウォラーの表明は一時的に市場の利上げ不安を和らげたが、基本面を少し引いて見ると、インフレを支える懸念や市場の外的要因である戦争の脅威は解消されていない。
貿易データの観点から見ると、米国の7月の輸出入データは8月のCPIの動向を判断するための重要な参考となる。当月の商品貿易赤字はさらに拡大し、核心的な推進力は国内の輸入需要から来ている。資本財の輸入は高い成長率を維持しており、企業の資本支出意欲が高金利によって明らかに抑制されていないことを反映している。住民の輸入需要も明らかな弱さは見られず、内需の弾力性は市場の以前の予想よりも全体的に強い。これに対して、輸出は相対的に疲弱なパフォーマンスを示し、輸入商品の価格の下落ペースは以前よりも緩やかになっている。総合的に見ると、現在の米国経済は「内需が支えられ、外需が弱い」という構図を呈しており、衰退的な冷却には至っておらず、8月のCPIにはわずかな反発リスクが存在する現実的な基盤を構成している。
もう一つの手がかりは、原油価格の地政学的な伝導チェーンである。以前に仲介された米イランの段階的停戦は8月中旬に破綻し、今週は不穏な状況が続いている。米イランはホルムズ海峡での軍事対立を再びエスカレートさせている。8月31日、米国はイランに対して新たな攻撃を行い、油価格は一日で上昇した。9月1日から2日にかけて、米国は攻撃範囲をさらに拡大し、イラン国内の約100の軍事目標を破壊し、初めて「油タンカーと油タンカーの交換」という対等な反撃方法を用いて、イラン政府の油タンカー2隻を攻撃した。イランはヨルダン近くの米軍基地に約25発の弾道ミサイルと数十機の無人機を発射したが、大部分は迎撃されるか命中しなかった。この影響で、ブレント原油は一時97ドル/バレル近くまで上昇し、WTIは90ドル/バレル以上で推移しているが、市場は米国の軍事行動の意図を「抑制的」と解釈し、OPEC+の9月の増産計画が実施されることが重なり、上昇傾向はさらに拡大しなかった。油価格は全体的に高位での整理となり、トレンドの後退ではない。
来週のCPI発表を展望すると、エネルギー価格が8月のCPIに対してわずかな引き上げリスクをもたらすことは実際には解消されておらず、ホルムズ海峡の状況が再び変化し、航行通行に影響を与える場合、輸入型インフレ圧力がさらに顕在化する可能性がある。
昨晩、金などのリスク回避資産が原油が高位に維持されている中で同時に上昇できたのは、本質的にはウォラーの表明がもたらした流動性期待の改善によるものであり、短期的にはエネルギーコストの上昇という潜在的なネガティブ要因を上回った。しかし、この「金利に優しいエネルギーリスクのヘッジ」という組み合わせは安定しておらず、来週のCPIがエネルギー項目が全体のインフレに実質的な引き上げをもたらすことを確認すれば、市場は以前のウォラーのハト派信号に対する楽観的な価格設定に修正圧力がかかることになる。言い換えれば、マクロ感情の緩和は現実だが、インフレというより深い問題は、現在も未解決のままである。
五、来週のCPIを展望する:三つのシナリオと資産価格のパス
来週発表される8月のCPIデータは、米連邦準備制度FOMCの9月の政策決定会議前に最も重要な注目点となる。以前に発表された7月のデータを振り返ると、CPIは前年同月比3.4%、コアCPIは前年同月比2.5%で、以前よりもわずかに緩和されているが、2%の政策目標には依然として明らかな差があり、インフレの基盤は安定していない。内需の弾力性や地政学的な原油価格リスクなどの要因を考慮すると、来週のCPI発表後、市場は大体以下の三つのパスを辿るだろう。
CPIが予想を上回る:インフレの減少ペースが実質的に中断され、市場は9月およびその後の利上げ確率を上方修正し、今回の期待修復による上昇幅には大きな回撤リスクが存在し、長期的な成長株、貴金属、暗号資産など金利に敏感な資産が最初に圧力を受ける。
CPIが基本的に予想通り:米連邦準備制度は「現状維持」の政策パスを継続する可能性が高いが、官僚の表明は依然として慎重なトーンを維持すると予想され、11月の政策決定会議は市場にとって引き続き潜在的な政策観察のウィンドウと見なされ、リスク資産は大体震蕩のパターンを維持する可能性が高い。
CPIが明らかに予想を下回る:インフレの減少トレンドが再確認され、利上げの発動条件が緩和されるという一致した予想がさらに強化され、場合によっては市場が年内の政策パスがより緩和されるという議論の余地を開く可能性があり、現在の修復相場は基本面のさらなる支援を受けることが期待され、持続の時間と空間は現在の予想を超える可能性がある。
強調すべきは、今回の反発の性質は期待の段階的な修復に近く、米連邦準備制度は利下げサイクルの開始に関するいかなる信号も発信していないということである。全体的な金融政策の立場は依然として引き締め気味である。8月のCPIデータが発表される前に、海外市場の方向性には依然として大きな不確実性が存在し、暗黙のボラティリティは相対的に高い水準にあり、短期的な反復と回撤リスクは過小評価すべきではない。
免責事項:この記事は参考のためのものであり、いかなる投資アドバイスや製品のオファーを構成するものではありません。データは2026年9月3日の米国株市場の終値(米東部時間)を基にしており、公開情報に由来します。当社はその正確性や完全性を保証しません。文中には先見的な判断が含まれており、実際の結果は大きく異なる可能性があります。投資にはリスクが伴い、価格は上昇することもあれば下落することもあり、過去のパフォーマンスは未来のパフォーマンスを示すものではなく、投資家は元本を全て失う可能性があります。製品の入手可能性は現地の法律および規制に制約されます。自己評価し、独立した専門家の意見を求めてください。
 リスク警告