マイクロンの決算予測:2026会計年度第4四半期が近づいており、HBM、SCA、及び自社株買い計画はマイクロンが「去周期化」の新時代を開くことを促進できるのか?
美東時間9月30日(今週水曜日)取引終了後、マイクロンテクノロジーは2026会計年度第4四半期(2026年6月~8月)の決算を発表する予定です。売り手の期待が上方修正されていることから、今四半期は再び記録的な業績を達成する可能性が高いです。しかし、1兆ドルの時価総額と高値での利益確定の前では、当期の財務データ自体の限界的な意味は相対的に限定的です。市場がより注目しているのは、マイクロンが果たして「強いサイクル株」の位置付けから脱却し、より弾力的で予測可能な成長型企業に転換できるかどうかです。
ゴールドマン・サックスやUBSなどのトップ投資銀行は、経営陣が発表する予定の3つの重要なシグナルに注目しています------SCA戦略契約が契約内の収益成長の天井を引き裂き続けることができるか?HBMの高額プレミアムが2027年を超えても堅持されるか?そして12月9日にCHIPS法案の制限が解除された後、株式買戻し計画が実際の現金を引き出すことができるか?第4四半期の決算発表を前に、これら3つの重要な変数をどのように評価すべきでしょうか?
一、振り返り:前四半期の決算が株価を1日で約16%上昇させた理由は?
6月24日にマイクロンがFY26Q3(2026年3月~5月)の決算を発表した際、株価は取引終了後に一時約16%上昇し、翌日には15.7%の上昇で取引を終えました。その根本的な要因は、業績が予想を大きく上回ったことにあります:
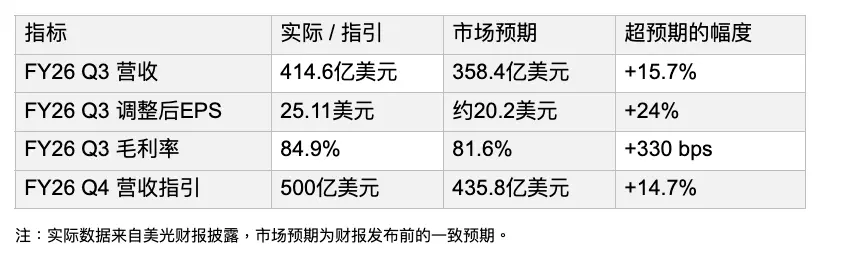
大幅に予想を上回る財務パフォーマンスは、株価上昇の重要な要因の一つです:マイクロンの第3四半期の四半期収益と次四半期のガイダンスは市場予想を約15%上回りました;さらに重要なのは、第3四半期の新たな収益に対する限界的な粗利率が98%に達したことで、これは増加した収益の大部分が利益に転換されることを意味し、マイクロンが業界の景気上昇期において強い価格設定権とコスト転嫁能力を持っていることを反映しています。
SCA長期契約の商業的実現は、市場の会社のビジネスモデルに対する認識を変えました:16件の戦略顧客契約SCAの署名は、14件の契約に基づく約1,000億ドルの最低契約収入を確保するだけでなく、220億ドルの前払い金と保証金をもたらしました。そのうち現金は180億ドルに達します。これは、マイクロンの「サイクルからの脱却」の試みがもはや概念的なものではなく、バランスシート上で履行可能で高い確実性を持つ現金資産に転換されたことを示しています。
経営陣の中期的な供給と需要の見通しに対する楽観的な展望は、市場のこの景気サイクルに対する期待を延長しました:マイクロンはサーバー出荷量の増加予想を約10%から20%近くに大幅に引き上げ、供給と需要の緊張状態が2027年以降も続くことを明確に示しました。業績が予想を上回り、長期契約が実現し、サイクルが延長されるという三重の重なりが、第3四半期の決算発表後の1日での16%の上昇を支えました。
二、マイクロンの第4四半期業績予想はすでにコンセンサス:市場は事前に価格設定を行い、完璧な予想は上方修正できるか?
売り手機関によるマイクロンFY26 Q4の予測は、一般的に会社のガイダンスの中央値を上回っており、決算前にも上方修正が続いています。「業績がガイダンスを上回る」こと自体が、もはや顕著な株価の触媒とはなりにくいです。
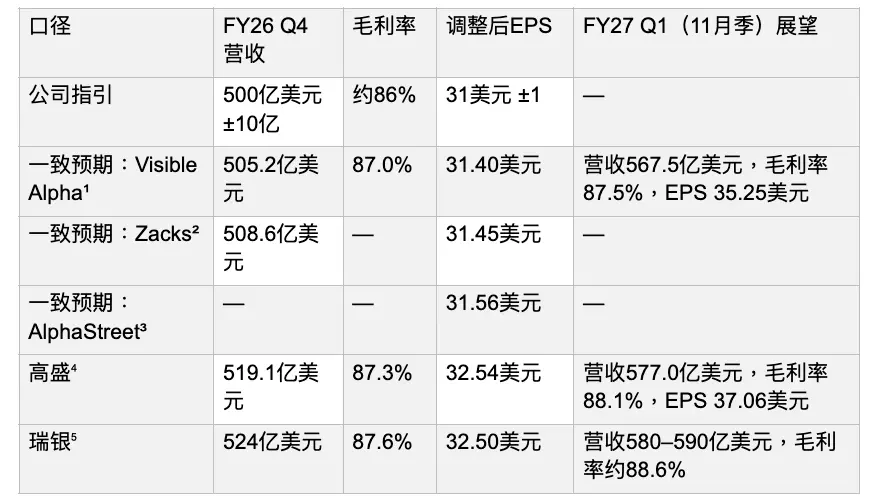
注:¹ Visible AlphaはS&Pグローバル傘下の金融データプラットフォームで、データは2026年9月11日まで。² Zacksの一致予想は2026年9月25日まで。³ AlphaStreetの決算前瞻は2026年9月下旬に発表され、EPS予想のみを公開。⁴ ゴールドマンの2026年9月11日の決算前瞻レポート。⁵ UBSの2026年9月下旬の研究報告で、智通財経2026年9月26日の引用;UBSはその予測が一致予想をそれぞれ3.9%(収益)および4.3%(EPS)上回っていると述べており、これに基づいて逆算すると、一致予想は約収益504億ドル、EPS 31.16ドルで、Visible Alphaのデータとほぼ一致しています。"---"はその情報源が公開されていないことを示します。各機関の一致予想はデータ供給者、カバレッジ証券会社および統計時点の違いにより異なる場合があります。
複数の指標が示すように、市場は今四半期の超予想に対して高いコンセンサスを形成しています。市場の一致予想は、会社のガイダンスの中央値を上回るだけでなく、決算前に継続的に上方修正されています:Visible Alphaの収益予想は505.2億ドル(9月11日現在)で、9月25日にはZacksの予想が508.6億ドルに上昇し、EPS予想はその週に0.06ドル上方修正されました。さらに、主流の証券会社の予測は一般的に一致予想を2%~4%上回っており、シティも公にマイクロンがガイダンスを上回ると予測しています。その理由は、四半期内にDRAMとNANDの価格が大幅に上昇するためです。マイクロンをカバーするアナリストの大多数は強気の評価を示しています。
超予想の余地が明らかに狭まっていることは、今四半期に前四半期の大幅な上昇を再現する可能性が低下していることを意味します。前四半期の決算発表時、マイクロンの収益は市場予想を約16%上回っていました;しかし今四半期の主流機関による収益の超予想幅は2%~4%に狭まっており、収益は510億ドルから525億ドルの範囲に収束しており、完全に市場予想の範囲内です。さらに警戒すべきは前四半期のその後の動きです:大幅上昇の後、1週間で株価は約20%を吐き出し、30日以内に最も深い下落は約32%に達しました。たとえ業績が大幅に超予想であっても、好材料の実現後の利益確定が短期的な動向に影響を与える可能性があります。
高値での価格設定の下では、株価はあらゆる限界的な減速信号に対してより敏感です。マイクロンの株価は年内に約277%上昇し、9月24日には1,080ドル付近で取引を終え、時価総額は1兆ドルを突破しました;ゴールドマンの1,100ドルの目標価格は現価格とほぼ差がありません。これは、今回の決算の最大の潜在的リスクは業績が予想を下回ることではなく、超予想がすでに十分に価格設定されており、好材料の実現後にさらなる上方修正の余地がないことを意味します。
三、評価の違い:ゴールドマン1100ドル対UBS1625ドル、分岐点はどこに?
ゴールドマンとUBSのマイクロン目標価格には48%の違いがあります:両機関ともマイクロンの今四半期の業績が市場予想を上回ると予測しており、今回のサイクルの利益ピークを直接評価に使用していないにもかかわらず、ゴールドマンは「中立」の評価と1,100ドルの目標価格を付け、UBSは「買い」の評価を維持し1,625ドルの目標価格を設定しています。
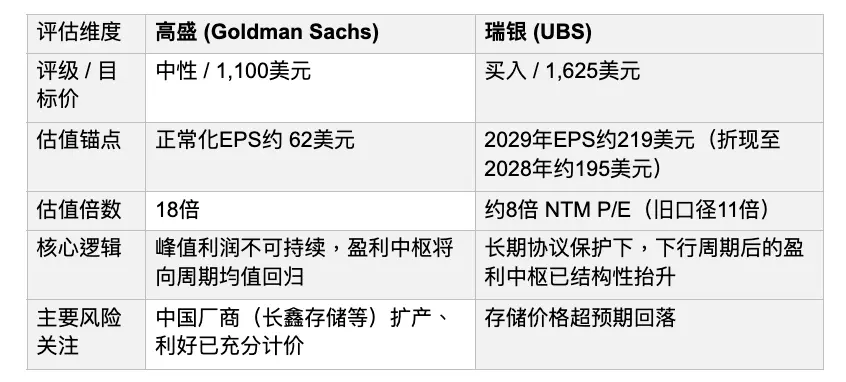
ゴールドマンの評価フレームワークは「正常化利益」の合理的な倍数に基づいており、本質的にはマイクロンをサイクル株と見なしています:ゴールドマンは約62ドルの正常化EPSに18倍のPERを掛け算して1,100ドルの目標価格を導き出しています。このEPS基準は、2027年のEPS予測値(170.70ドル)の30%強に相当し、暗黙の判断は現在の利益がサイクルの高位にあり、長期的に持続可能な水準とは見なされないということです。したがって、マイクロンのピーク利益に基づく低PERは過小評価のシグナルではなく、サイクル株が景気の頂点にある典型的な特徴です。このフレームワークの下で、ゴールドマンは好材料がすでに十分に価格設定されていると考えています:投資家のポジションは「楽観的」に偏っており、決算前の市場予想は「依然として高位」にあります。さらに、ゴールドマンは長鑫メモリがDRAMのシェアを継続的に奪い、価格を押し下げることを主要な下方リスクとして挙げ、中国のメーカーの長期的な増産が業界の評価を抑制する重要な変数であると考えています。この不確実性が解消されない限り、市場はマイクロンのピーク利益に対してより高い評価を与えることは難しいでしょう。
UBSの評価ロジックは、サイクルの高点を越え、下方サイクルの終了後の利益の底を直接アンカーとしています:UBSの評価モデルに基づく公開市場の情報によれば、UBSはマイクロンの2029年の非GAAP EPSを約219ドルと予測し、12.2%の資本コストで2028年に約195ドルに割引し、約8倍の先行PER(NTM P/E)を付与して1,625ドルの目標価格を導き出しています。UBSが2029年を評価基準として選んだ理由は、その時点で業界が穏やかな下方サイクルを完全に経験したと予測され、その年の利益水準がSCAの長期契約によって支えられたマイクロンのサイクルを超えた利益能力をより客観的に反映できるからです。これは「ストレージ価格は2028年下半期に下落し始める」という業界の判断とも呼応しています。
マイクロンの最近の株価反発は、資金の感情や触媒の期待などの要因によって促進されている可能性があります:前四半期の決算発表後、マイクロンの株価は52週の高値1,254.81ドルから継続的に調整され、9月初めには900ドル付近まで下落しました;しかし、ここ2週間で再び1,080ドル付近に回復し、その間に決算発表前の資金の配置に対する関心が高まりました。一方で、UBSなどの売り手機関は強気の立場を高らかに再確認しています;他方で、SKハイニックスとサムスンが相次いで大規模な株主還元計画を発表し、市場はマイクロンが制限解除後に買戻しを行うと予想しています。
四、ストレージ市場の分化:DRAMの緩やかな上昇とHBMのプレミアム、利益の弾力性はどこから来るのか?
DRAMとHBMの位置付けは、現在のストレージ業界の供給と需要の分化およびマイクロンの収益構造を理解するための基礎です。DRAMはダイナミックランダムアクセスメモリで、計算プロセス中のデータの一時保存を担当し、サーバー、スマートフォン、パソコンなどの端末に広く使用されています。HBMは高帯域幅メモリで、本質的には同様にDRAMアーキテクチャに基づいていますが、TSV(シリコン貫通孔)技術を使用して多層DRAMチップを垂直に積み重ね、GPUと密接に同じ基板にパッケージ化されており、データスループット能力は従来のメモリを大きく上回り、AIアクセラレーターにとって不可欠なコアコンポーネントです。収益構造から見ると、DRAMはマイクロンの最も主要な収入源です:ゴールドマンの予測によれば、マイクロンの2026会計年度第4四半期の約75%の収益はDRAM(HBMを含む)から得られ、残りの約25%はNANDフラッシュから得られます。
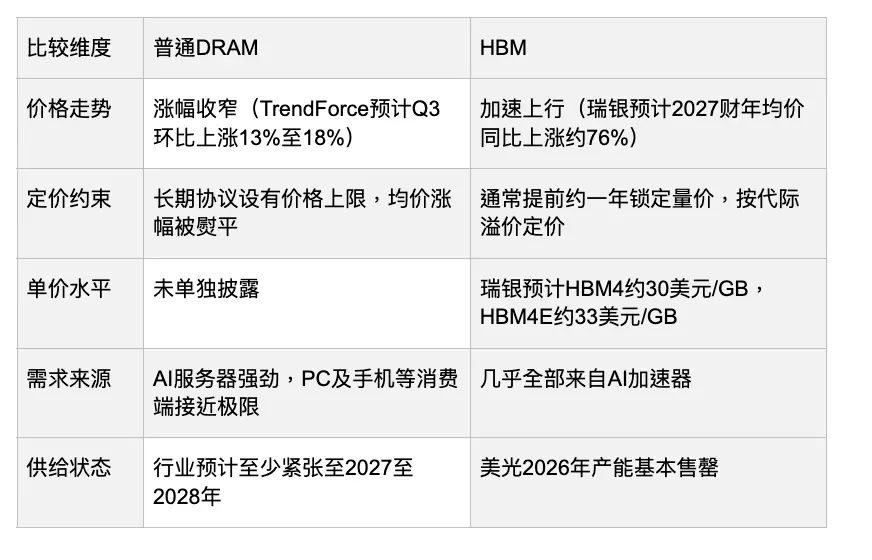
今回のストレージサイクルの核心的な特徴は、価格構造の高度な分化であり、HBMのプレミアムが従来のDRAMの普遍的な上昇を置き換え、最も主要な利益の弾力性の源となっています。従来のDRAMとNANDの価格は長期契約の上限および消費者需要の低迷に制約されており、以前の爆発的な上昇から緩やかな上昇に移行しています;HBMは非常に高い技術的障壁と高度に集中した生産能力の構造を持ち、プレミアムが持続的に拡大しています。この分化は、マイクロンの今回のサイクルにおける利益の推進力が、一般的なDRAMの業界的な普遍的な上昇から、HBMによる高い限界的プレミアムへと移行していることを意味します。
定量的な比較はHBMの価格設定能力をさらに際立たせ、その利益の弾力性は主に価格から来ており、出荷量からではありません。2026年第3四半期に入ると、TrendForceは標準DRAM契約価格の前四半期比上昇幅が13%~18%に縮小すると予測しています。それに対して、UBSはマイクロンの2027会計年度の混合HBMの平均価格が前年同期比で約76%上昇すると予測しており、そのうちHBM4は約30ドル/GB、HBM4Eは約33ドル/GBで、価格設定能力は一般的なストレージ製品を大きく上回っています。マイクロンは現在、世界のHBM市場の約20%のシェアを占めており、HBM4の累積収益は10億ドルを突破しています;しかし、生産能力がほぼ売り切れている状況では、そのビット出荷量は実際の生産能力の上限に制約され、大幅に増加することは難しいです。市場はNVIDIAが次世代GPUの単カードHBM構成を引き下げることに懸念を抱いていますが、現在のボトルネックは供給側にあり、需要側ではないため、単カードの搭載量が減少することで限られたHBM供給がより多くのGPU出荷にマッチし、全体の納品圧力を緩和することができます。したがって、出荷量の増加が制約される中で、約76%の平均価格上昇幅とそれに対応する高い限界的粗利率は、マイクロンの将来の収益と利益の重要な成長の弾力性の源となる可能性があります。
供給側では、HBMがウェハー生産能力を圧迫することが、一般的なDRAM価格が「緩やかに上昇し続ける」重要なメカニズムとなっており、中国のメーカーの生産拡大のペースが最大の不確実性です。同等のビットのHBMを生産するために必要なウェハー生産能力は、一般的なDRAMの約3〜4倍です。SKハイニックス、サムスン、マイクロンの3大メーカーは、新たなウェハーをHBMに優先的に配分しており、そのため一般的なDRAMの有効供給が著しく圧縮されています。TrendForceは、HBMが2025年には世界のDRAMウェハー投入の18%を占め、2027年末には30%に達すると予測していますが、そのビット出力の占有率は8%から13%にしか増加しないため、供給能力の消費とビット出力の間の巨大な乖離が明らかです。新しいウェハー工場の建設は通常、着工から量産までに2年以上を要するため、この圧迫効果は長期間にわたって一般的なDRAMの供給と需要の関係を引き締めたまま維持されるでしょう。マイクロンの経営陣は、供給と需要の緊張が2027年の自然年以降も続くと判断しており、UBSも業界のDRAMが2028年第2四半期前まで供給不足の状態を維持すると考えています。意見の相違は長鑫メモリ(CXMT)に集中しています:ゴールドマン・サックスはそのシェア拡大を主な下方リスクとして挙げ、UBSはその生産拡大が先進的な設備の取得とプロセスの歩留まりに制約されていると考え、市場はその価格への影響を過度に懸念しています。
需要側の構造的な不均衡が悪化しています:AI関連の需要がHBMとサーバーメモリに集中し、消費者向け電子機器は価格の耐えられる限界に近づいています。TrendForceの試算によれば、2026年にはAIアプリケーションが世界の約20%のDRAMウェハー生産能力を消費する一方で、世界のDRAM生産能力の年成長率は約10%〜15%にとどまるため、AI需要の拡大速度は供給を明らかに上回っています。AIトレーニングと推論サーバーはメモリ容量と帯域幅に対して非常に高い要求を持ち、推論需要の急増は高容量の企業向けSSDの出荷を引き上げました;クラウドサービスプロバイダーは生産能力を確保するために、長期契約を次々と締結しています。それに対して、PCやスマートフォンなどの消費者向け端末は、記録的な契約価格の前で耐えられる上限に近づいており、需要の弱まりの兆候がますます明らかになっています。供給と需要のバランスから見ると、短期的に緩和の可能性は限られています:新たな生産能力の大半はHBMに優先的に投資され、一般的なDRAMの生産拡大のペースは相対的に抑制されています。注目すべきは、TrendForceが2026年初頭にHBMの単片ウェハー収入がDDR5 64GBサーバーメモリモジュールを一時的に下回ったことを指摘しており、これはHBMの相対的な収益性が一時的に一般的なDRAMを下回ったことを意味します。これもまた、なぜメーカーが2027年にHBMの価格を大幅に引き上げたのかを説明しています:十分に高いプレミアムを維持することで、メーカーはHBMに生産能力を傾斜させ続ける動機を持つのです。
2つの製品の核心的な違いは以下の通りです:
五、マイクロンのSCA長期契約がロックするものは?マイクロンは「周期的」なラベルから脱却できるのか?
メモリーチップは典型的な強い周期産業であり、この周期性がマイクロンの長期的な評価が低い根源です:メモリーチップは高度に同質化された標準商品であり、価格はほぼ完全に供給と需要によって決まります:供給不足の際には価格が大幅に上昇し、メーカーは生産を拡大します;1〜2年後に新たな生産能力が集中して放出され、市場は過剰に転じ、価格が大幅に下落し、メーカーは損失を被り、生産を減少させざるを得ません。この「繁栄---拡張---過剰---清算」のサイクルは、鉄鋼、海運、液晶パネルなどの周期産業と同様です。その代償は利益の大きな変動と経営の予測不可能性であり、マイクロンは2023会計年度に大幅な損失を被ったことがあります。このため、資本市場は周期株に対して「利益が高いほど、PERが低い」という逆直感的な価格設定を示しています:マイクロンの2027年の予測PERは約6倍、SKハイニックスは約4倍であり、比較可能な半導体企業の加重平均は約16倍です。
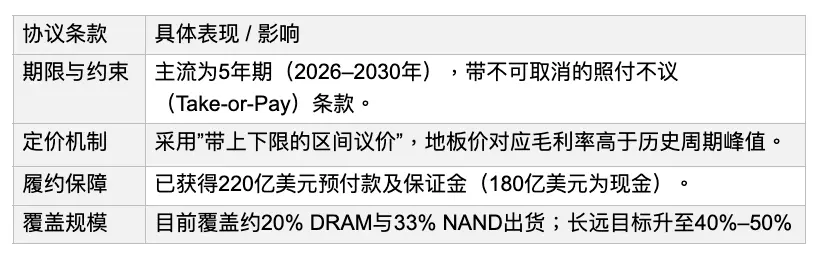
SCA戦略顧客契約の本質は、価格上昇の弾力性の一部を譲渡することで、長期的な量と価格の確実性を得ることです:この契約は主に大規模なクラウドサービスプロバイダーを対象としています。マイクロンが前四半期に開示したデータによれば、同社は16件のSCAを締結しており、そのうち14件は最低契約収入が約1,000億ドルに達し、約220億ドルの前払い金と履行保証金を受け取っています。そのうち現金は約180億ドルです。
最初のSCAは2026年に正式に実行段階に入りましたが、現段階では契約が実際の出荷量に対してカバーする割合は相対的に限られています:市場の公開情報によれば、現在締結されている契約はマイクロンのDRAM出荷量の約20%とNAND出荷量の3分の1をカバーしています。経営陣は、計画された契約がすべて締結されると、固定価格または価格上限のある収入が総収益の約40%を占め、最終的にはその割合が半分以上に達する可能性があると予測しています。これは、現在の段階でマイクロンの約80%のDRAM出荷が依然として市場価格で販売されており、業界の景気上昇による価格上昇の利益を十分に享受できることを意味します。
マイクロンは具体的な契約価格帯を公開していませんが、そのフロア価格メカニズムは強い抗周期的な下落能力を示しています:マイクロンは、契約のフロア価格に対応する粗利率が「過去のどの周期の四半期ピーク粗利率よりもはるかに高い」と述べています;参考として、マイクロンの前回の周期のピーク粗利率は約62%でした。天井価格については、業界の公開情報を基に推算すると、最初の契約の価格上限は2026年第2四半期の市場価格を大体参照しています。その後、市場価格は持続的に上昇し、SCA顧客は実際に一定の割引を受けています。
長期契約の相次ぐ発効は、マイクロンの混合平均販売価格(ASP)の上昇幅を平準化しており、これはその収益の四半期ごとの増加率が鈍化する構造的な理由です:マイクロンの前四半期(FY26 Q3)の収益は前四半期比で74%大幅増加しました;ゴールドマン・サックスの予測によれば、FY26 Q4の前四半期比増加率は約25%に低下し、11月の季節にはさらに約11%に落ち込むとされています。この増加率の鈍化は、基本的な面が弱まっているわけでも、業界の景気が後退しているわけでもなく、価格上昇期にSCA収入の占有率が上昇する自然な結果です。逆に、業界が下行周期に入ると、契約のフロア価格と「照付不議」(take-or-pay)による最低購入量が底支えの役割を果たし、これが市場がマイクロンの「去周期化」論理に対して評価のプレミアムを支払う核心的な根拠となります。
SCAの核心条項設計フレームワーク
六、資本の買戻し:CHIPS法案の制限が12月9日に解除されるが、SKハイニックスの経験は?
CHIPS法案の買戻し制限は2026年12月9日に解除され、この財務報告は制限解除前の最後の正式な電話会議となり、資本還元の表明の重要性は当季の業績に劣らないものです。アメリカの「チップと科学法案」は国内のウェハー工場の建設に補助金を提供し、その条件の一つは補助金を受ける企業が一定期間内に大規模な買戻しや配当を行わないことです。マイクロンは2024年12月にアメリカ商務省と約61億ドルの補助金契約を締結し、その後2年間は従業員の株式報酬による株式希薄化を相殺するために小規模な買戻ししか行えません。契約が満了するのは2026年12月9日です。ゴールドマン・サックスも財務報告の予測で買戻し計画を電話会議で最も注目される議題の一つとして挙げています。
株式の買戻しは、1株当たりの利益を増加させる、潜在的な買い支え、経営陣のシグナルなどの要因を通じて株主価値に一定の支えを形成する可能性があります。第一に、利益が変わらない場合、流通株が減少することで1株当たりの利益が直接引き上げられます;マイクロンの現在の約11億株の株式を基に推算すると、四半期ごとに200億ドルの買戻しで約1.6%の流通株を回収できます。第二に、通常の買戻しは株価が調整される際に追加の市場需要を提供し、ある程度売却圧力を緩和する可能性があります。第三に、買戻しは経営陣がキャッシュフローの持続性を公に保証することを意味します:メモリーメーカーが景気の高点で大規模に生産を拡大することは、周期のピークを示す信号です;キャッシュを優先的に株主に還元することは、SCAの長期契約とともに、マイクロンの「去周期化」ストーリーの第二の柱を構成します。
現在公開されている財務データから見ると、マイクロンは強い買戻し能力を持っており、市場が注目しているのは規模とペースです。マイクロンのFY26 Q3の単四半期自由キャッシュフローは記録的な183億ドルに達し、純現金は約250億ドルです。最高財務責任者のマーク・マーフィーは、制限解除後に会社が資本還元を強化する意向を示し、長期的な目標は100%の超過現金を株主に還元することですが、具体的な規模やタイムラインは示していません。智通財経が引用したUBSのリサーチレポートによれば、UBSはマイクロンが2027会計年度第2四半期(2026年12月から2027年2月)に買戻しを開始し、初期規模は四半期ごとに約200億ドルで、その後徐々に増加する可能性があると予測しています。
経営陣の一貫した慎重なスタイルは、今回の電話会議での買戻し情報が必ずしも予想を超えるものではないことを意味します。UBSは、マイクロンが積極的な買戻しシグナルを事前に発信しないと判断しています。過去の表明を考慮すると、経営陣は「制限解除後に資本還元を強化する」という方向性を再確認する可能性が高く、具体的な承認金額を発表することはないでしょう。市場が買戻しに対して高い期待を持っている中で、今回の会議で定性的な表現しか示されない場合、短期的には株価の増加を促す要因にはなりにくいでしょう。
SKハイニックスの8月の買戻しは有益な参考を提供しました:買戻しは短期的に市場の感情を高める可能性がありますが、それ自体が業界全体の価格設定ロジックを変えるわけではありません。8月19日の取引終了後、SKハイニックスは40兆ウォン(約286億ドル)の株式買戻しおよび消却計画を発表し、総株式の約3.3%に相当し、実行期間は8月20日から11月19日までで、買戻された株式はすべて消却されます;同時に、同社は2025年から2027年の株主還元目標を「累積自由キャッシュフローの50%以内」から「50%以上」に引き上げました。取締役会が示した理由は、同社の内在的価値が現在の株価に十分に反映されていないということです。発表前に、同社の株価は6月の高値からほぼ50%下落し、発表前日には1日で9%超の急落を記録しました;発表後の最初の取引日には12.73%上昇し、完全に回復し、市場が「真金白銀」の株主還元に対して直接かつ迅速に反応したことを示しています。しかし、その後も株価は50日移動平均線より約16%低く、AIの資本支出の持続可能性に対する懸念や世界の債券利回りの上昇は、買戻しでは解消できません。もう一つ注目すべき詳細は、SKハイニックスが買戻しを発表する1週間前に54.3兆ウォンの生産拡大投資計画を発表した際、株価が4.9%下落したことです。これは市場が「株主還元」を好み、「生産能力の拡大」を好まないことを反映しています。
ハイニックスの事例から見ると、マイクロンが今後開始する買戻しは、長期的な1株当たりの価値を支える役割が短期的な株価への影響よりも大きい可能性があります。これは、長期的な価値の「安定石」に近く、短期的な株価の独立した駆動力ではありません。ハイニックスの経験は、買戻しの発表が感情を高め、資本規律への市場の認識を強化することができることを示していますが、株価の中期的な方向性は依然としてメモリ価格の周期とAI需要の持続性に依存します。マイクロンの買戻しのより深い意味は長期的なものであり:景気の高点で株式を持続的に減少させることが、次の周期の下行時に会社の1株当たりの利益と株価がどの程度支えられるかを決定します。したがって、今回の電話会議で本当に注目すべきは、経営陣が買戻しの承認規模、実行ペース、資本支出と株主還元の間の配分の選択を含む、定量化可能な資本還元フレームワークを示すことができるかどうかです。
免責事項
この記事は、公開情報に基づいて本プラットフォームが整理したものであり、引用された市場データ、機関の見解およびニュース報道は主にゴールドマン・サックス、UBSなどの証券会社のリサーチレポート、Visible Alpha、Zacks、FactSet、TrendForceなどのデータ機関、マイクロンテクノロジーおよびSKハイニックスの会社公告および財務報告資料、ならびに各主要な経済メディアの公開情報に由来しています。本プラットフォームはその正確性を確認するために尽力しましたが、関連情報の完全性、時効性および正確性については、いかなる明示的または黙示的な保証も行いません。
文中涉及のUBSの見解、予測および評価データは智通財経などのメディアの引用に基づいており、本プラットフォームは研究報告の原文を取得していないため、原文と異なる可能性があります;MicronはSCA戦略顧客契約の具体的な価格帯を公開しておらず、文中の関連比較は市場の公開情報に基づく試算であり、HBM収入比率、自己株式比率などの数字も推定値であり、会社の公式データではありません。読者は慎重に扱ってください。
本文に記載された分析、判断および期待は、執筆時点(2026年9月下旬)の見解を示すものであり、一致した期待、機関の予測および市場価格は、決算発表前後に変化する可能性があります。本プラットフォームは更新義務を負いません。
本文の内容は参考および交流の目的のみであり、いかなる投資提案、オファーまたはオファーの招待を構成するものではなく、いかなる証券、金融商品またはデリバティブの推奨を構成するものではありません。株式および半導体業界への投資には大きな変動リスクがあり、過去の実績は将来の収益を示すものではありません。投資家はこれに基づいて行動する場合、リスクを自己負担します。読者は、いかなる投資決定を行う前に、自身の財務状況およびリスク許容度を考慮し、適切な資格を持つ専門家に相談するべきです。
 リスク警告