








一晩で約400億ドルが消失したが、指数は新高値を更新した:AIのお金が段階を選び始めた

 一夜のうちに、指数が新高値を更新し、ストレージ株が崩壊した。これら二つの出来事は同じ市場、同じ取引の中で起こった。多くの解釈は、Toshibaの増産、Seagateの買収、決算前のヘッジに帰結しているが、どれもなぜこれほどまでに急落したのか、なぜストレージ株だけが下落したのかを説明することはできない。
導入: 一夜のうちに、指数が新高値を更新し、ストレージ株が崩壊した。この二つの出来事は同じ市場、同じ取引の中で起こった。多くの解釈は、東芝の増産、シーゲートの買収、決算前のヘッジに起因するとしているが、どれもなぜこれほど急落したのか、なぜストレージだけが下落したのかを説明することはできない。本当に覚えておくべきことは、「誰が下がり、誰が上がったのか」という選択肢の答えである:AIの資金が、セクターを選び始めたということだ。
一、まず事実を示す:下がったのは誰で、上がったのは誰で、指数は何をしているのか
米国東部時間10月6日、S&P500は0.58%上昇し7,818.93ポイントで初めて7,800ポイントを超えた。ナスダックは0.45%上昇し27,599.79ポイントで、連続して二日間の終値新高値を更新した。NVIDIAはわずかに終値記録を更新し、終値時の時価総額は約5.79兆ドル、取引中には一時5.8兆ドルを突破した(以上は市場データの確認済み)。
同じ日に:シーゲートは9.18%下落、西部データは6.93%下落、サンディスクは2.56%下落、美光は1.73%下落した。ソウルではSKハイニックスが3.69%下落した。終値と株式数を粗く計算すると、シーゲート、西部データ、美光、サンディスクの4社の米国株時価総額は合計で約400億ドル蒸発した。上昇したのは:コーニングが6.03%、マーベルが5.81%、ルメンタムが3.82%、ブロードコムが3.67%、AMDが2.80%上昇した。
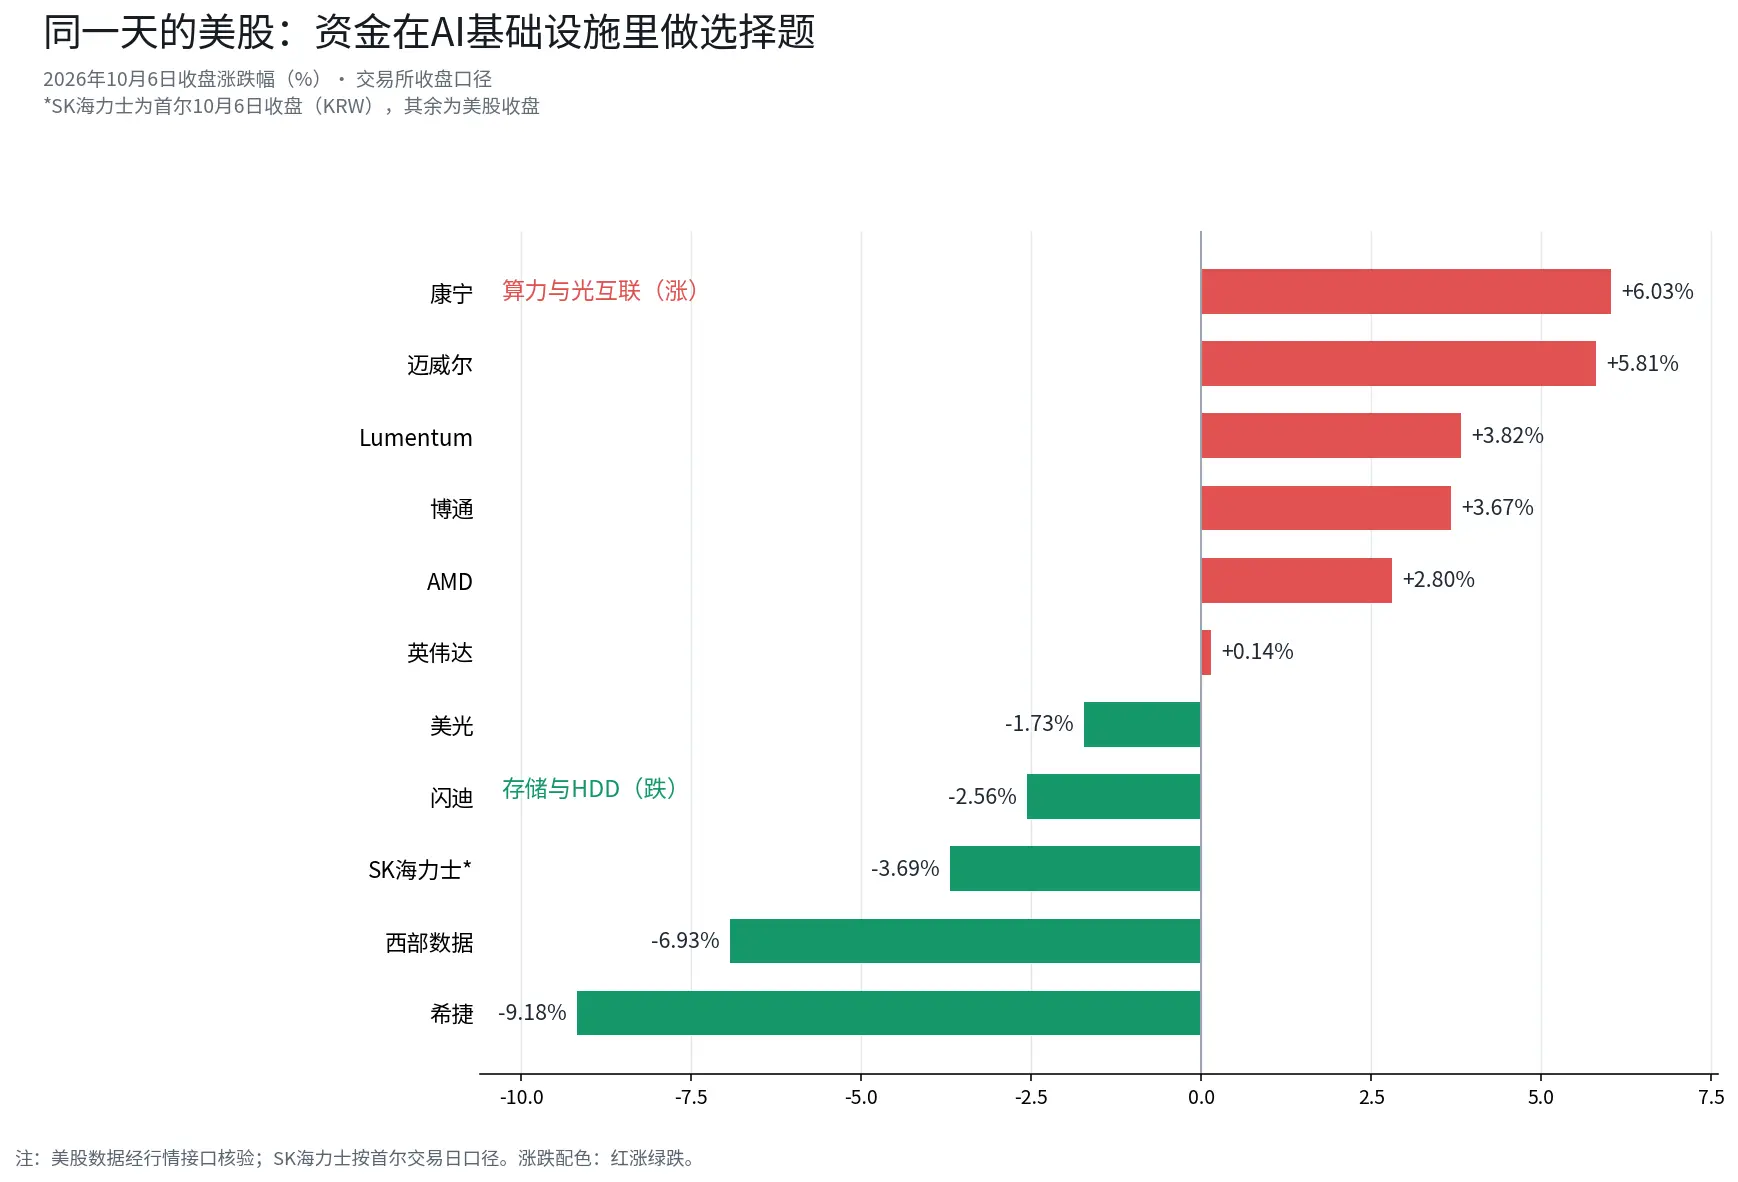
まず、一般的な言い回しを訂正する必要がある:これは半導体の下落ではない。半導体関連ETF(SOXX)はその日に横ばいで、前の5取引日で約3.9%上昇し、60日移動平均からは約1.2%しか離れていない。指数は下がらず、計算能力は上がり、崩れたのはストレージとHDDだけである------この構造自体が下落幅よりも多くの情報を持っている:資金は半導体から離れていない、資金は半導体内部で席を替えたのだ。
二、二つの触媒ではこの下落幅を説明できない
市場はストレージの下落に二つの理由を挙げた。一つ目は、日経新聞の報道によると、東芝は約600億円を投資してフィリピン工場を拡張し、2027年度までにAIデータセンター用HDDの生産能力を倍増させる計画である------これは彼らが5年間で初めてHDD事業に大規模投資を行うものである。二つ目は、ブルームバーグが情報筋を引用して報じたところによると、シーゲートと東芝はTDKのHDDヘッド事業を競っており、取引は数十億ドルに達する可能性がある;TDKは世界で唯一の独立したHDDヘッド供給業者である。
二つの理由はどちらも真実だが、9%の単日下落幅を支えるには不十分である。東芝の生産能力は2027年度まで倍増しないため、遠水は近渇を解消しない;ヘッド事業の買収にかかる数十億ドルの潜在的支出は、時価総額1,800億ドルのシーゲートにとって致命的な変数にはならない。より注目すべきは、以下の市場の価格設定に影響を与える可能性のある階層論理である。
三、AI資本支出の階層:市場が「ボトルネック」を再評価している
まず、資金の総量を見てみよう。公開された報道によると、マイクロソフト、グーグル、メタ、アマゾンの四社が示した2026年の資本支出ガイダンスは合計約7,300億ドルで、2025年の約4,100億ドルから約77%増加している;オラクルを含めると、アメリカ銀行の推計によれば、五社は今年の投資が8,600億ドルを超え、来年は1.2兆ドルに迫るとされている。しかし一方で、現在AIサービスに直接起因する年収は推定約250億ドルしかない------資本支出の約4%である。ゴールドマン・サックスの推計はさらに厳しい:大手企業は毎年約3,000億ドルのAI収入を確保する必要がある。
資金は増えているが、リターンのプレッシャーも大きくなっている。資本支出が「何でも買う」から「重点突破」に移行すると、クラウドプロバイダーが問うべき質問は「どれだけ買うか」から「どのセクターが私の首を絞めているのか」に変わる。
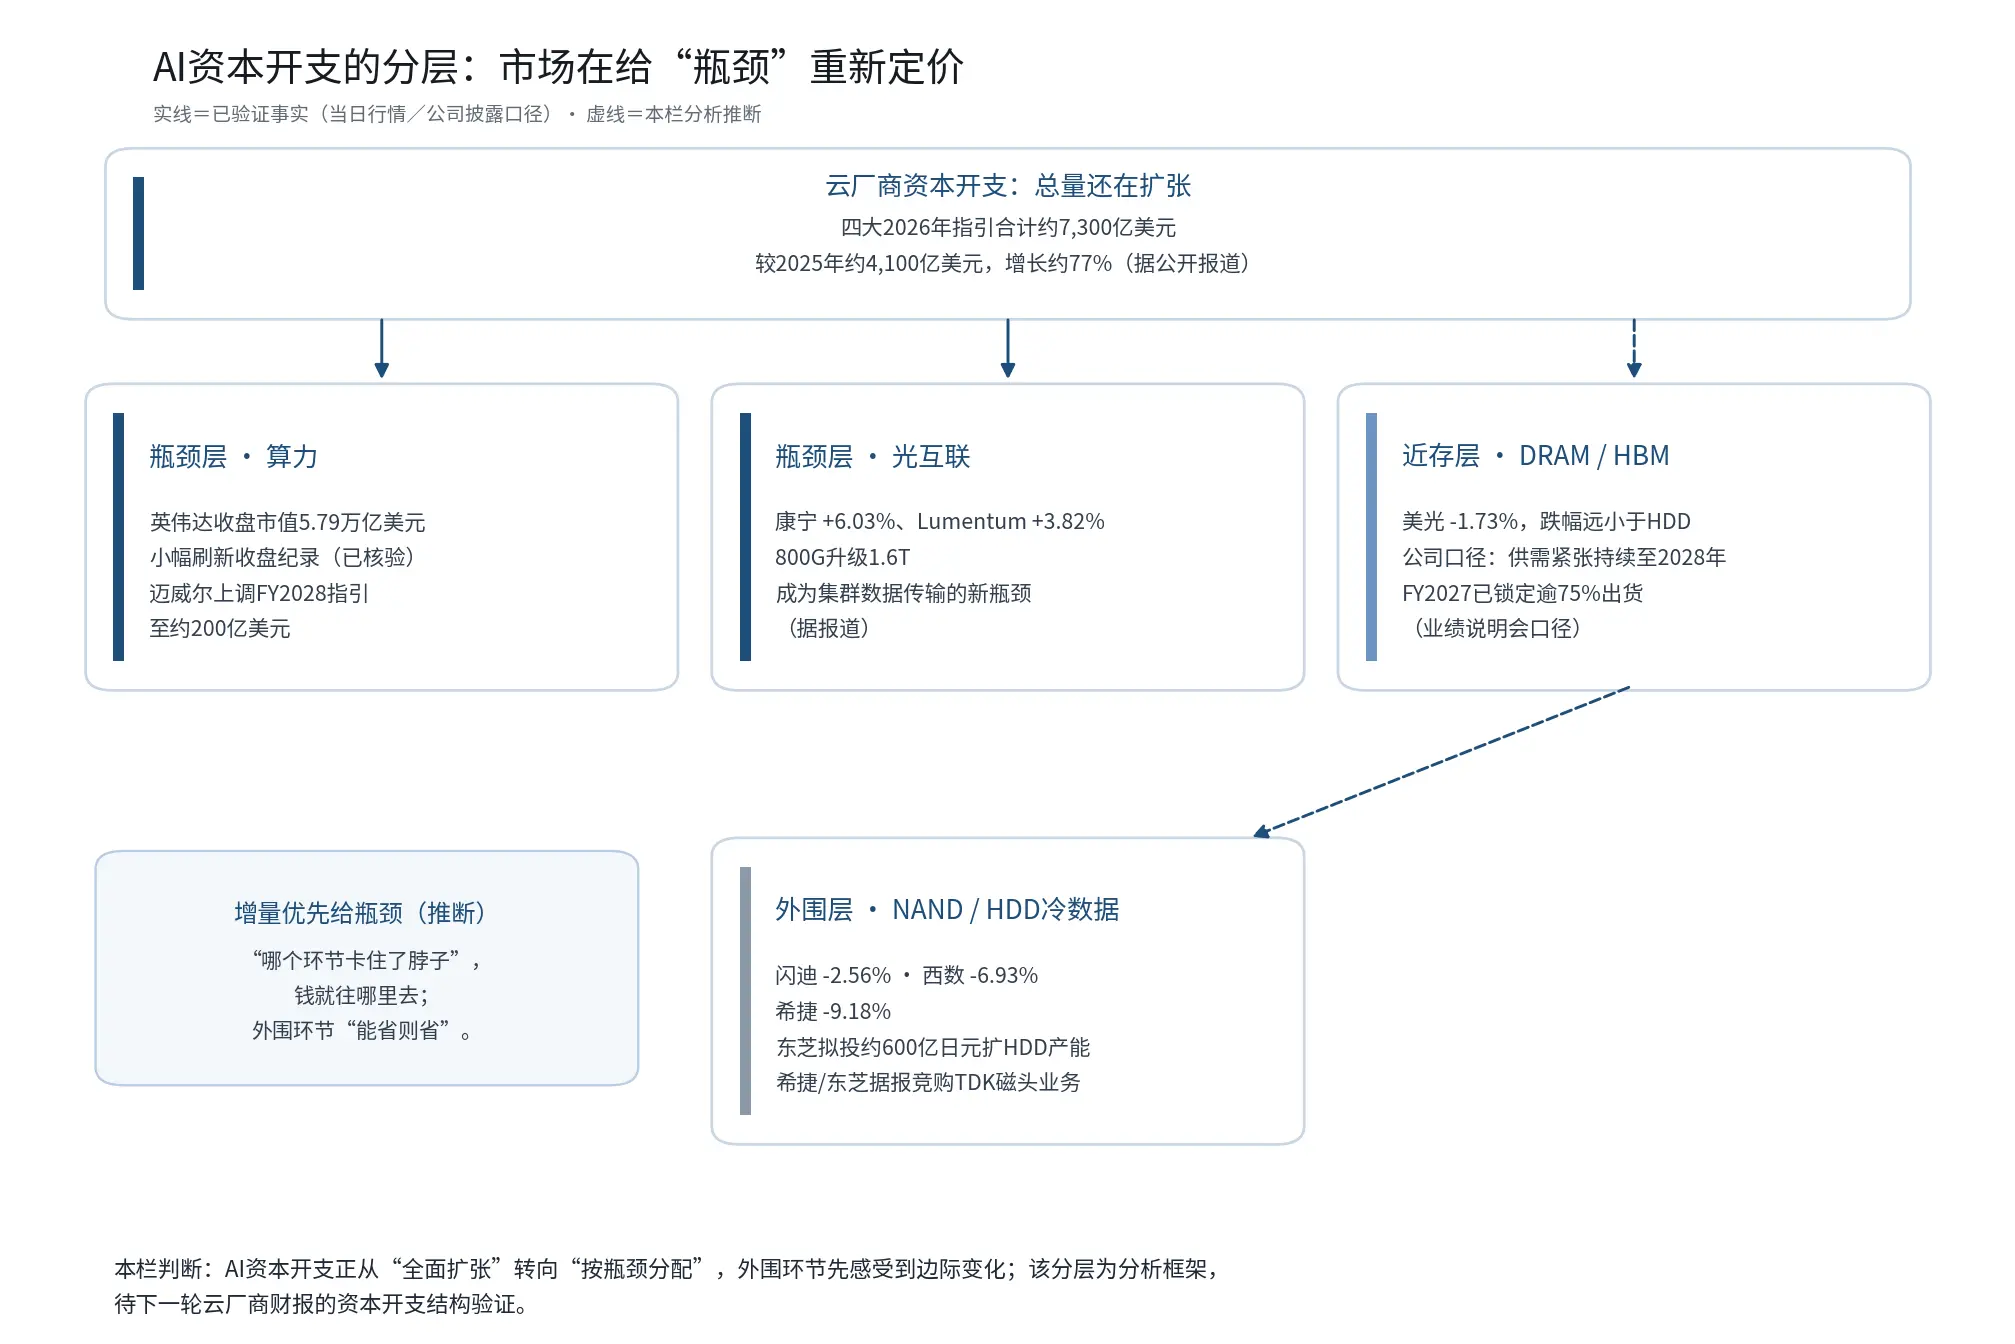
この階層フレームワークは、その日のすべての上昇と下落を同時に説明できる:
ボトルネック層·計算能力:NVIDIAのGPUは依然として供給不足である------英国の『フィナンシャル・タイムズ』によると、スペースXはアポロ・グローバル・マネジメントが主導する400億ドルの資金調達を求めており、NVIDIAのチップを調達するために特化している;マーベルは投資家向けの日に2028年度の収益ガイダンスを約200億ドル(ウォール街の予想は約182億ドル)に引き上げ、2031年度の700億から900億ドルの収益フレームワークを示し、市場のコンセンサスである約468.5億ドルを大きく上回った。AMDが2.80%、ブロードコムが3.67%上昇したのもこの層に属する。
ボトルネック層·光インターネット:800Gから1.6Tへのアップグレード、コーニングが6.03%、ルメンタムが3.82%上昇。
近接ストレージ層·DRAM/HBM:美光は1.73%しか下落しなかった------注意すべきは、美光自身の法的説明会ではストレージの供給と需要の緊張が2028年まで続くとし、2027年度の75%以上の出荷量がすでにロックされていると述べている。少なくとも上記の企業の開示からは、明らかな弱体化の信号は見られない;その下落幅はHDDよりも小さく、計算能力の需要により近いことが関連している可能性がある。
外部層·NAND/HDD冷データ:HDDの二大巨頭は6%-9%下落。冷データストレージはAIトレーニングと推論のリンクの最外周に位置しており、クラウドプロバイダーの予算の中で「最初に値引きされる」セクターである。マーベル自身の2031年度の収益フレームワークでも、「交換とストレージ」は最小のセクターである。
私たちの見解は、ストレージの暴落は市場が「ストレージは重要でない」と言っているのではなく、AI資本支出の限界的増加が「何でも買う」から「最も不足しているものだけを買う」へと移行しているということである。東芝がDRAMではなくHDDに投資を拡大しているというこの詳細は、上記のフレームワークに対する観察の視点を提供している------その新たな投資がHDDに向けられていることは、同社がこの分野の長期的な需要と供給状況についての判断を反映している可能性がある。
四、より大きな背景:指数の「繁栄」と個別株の「熊市」
ストレージの崩壊は孤立したものではなく、広がりが深刻に悪化した市場の中で起こった。モルガン・スタンレーのチーフ株式ストラテジスト、マイク・ウィルソンの最新レポート(メディア引用)によれば、ラッセル3000の構成株の51%が6月の高値から20%以上下落し、技術的な熊市に入っており、その割合は二週間前の40%を超える悪化を示している;S&P500の中央値の株は52週の高値から16%低下し、市場の広がりはインターネットバブル崩壊以来の最低水準に達している;指数と広がりの間には約12%の乖離が存在する。
ウィルソンの破局変数は米国債のボラティリティである:現在の10年物米国債の利回りは5.3%近く(本欄は市場データの確認済み)、MOVE指数は100を超え、VIXは15未満である------もし債券市場のボラティリティが鎮静化しなければ、彼はS&P500が今後1ヶ月で約6,800から7,300ポイントまで下落する可能性があると予測している;逆に、個別株が補正してギャップを埋める可能性がある。この判断はモルガン・スタンレーの見解を代表するものである。別の公開統計によれば、半導体はS&P500の中で20%を超える重みを占めており、NVIDIA一社がナスダックの約13%の重みを占めている------少数の株が指数を支え、多くの株が独自の動きをすることが、ストレージの暴落が新高値と同日に発生した理由を説明している。
五、今後注目すべきこと:三つのタイミング、二つのスイッチ
最近の検証ポイントは明日である:北京時間10月8日午前、サムスン電子が第3四半期の初期業績を発表する予定である。韓国メディアによると、サムスンは10月8日の取引前に初期業績を発表する予定で、市場は歴史的な最高の利益を上げることが期待されている(FnGuideの予測、メディア引用);正式な決算と業績説明会は10月下旬に予定されている。これは今回のストレージの売却後、初めて実際に検証できるデータポイントである:もしサムスンがストレージ価格の上昇の中で期待を下回る初期利益を示せば、市場はそれを「ファンダメンタルの再評価」と解釈する可能性が高い;もし初期データが強力であれば、その日のストレージの下落幅はより感情的な評価調整として解釈される可能性がある。
二つ目のタイミング:10月下旬の二つの正式な決算電話会議。メディアの現在の予測によれば、SKハイニックスは10月27日、サムスンは10月29日に正式な業績を発表する予定である(両社とも正式に日付を確認しておらず、会社の発表に基づく)。電話会議では、当四半期の数字だけでなく、経営陣の2027年以降の供給と需要に関する発言にも注目すべきである------もし「不足」が「均衡」に取って代わる場合、市場はストレージセクターの評価フレームワークを再評価する可能性がある。
三つ目のタイミング:10月末から11月初めのクラウドプロバイダーの決算。資本支出の配分構造に注目:計算能力の予算が維持されるか、ストレージと冷データの予算が圧縮されるか。もし構造的な分化が確実であれば、「ボトルネックに基づく配分」は本欄の推測から事実に変わる;もし四つの予算が同時に増加すれば、その日の売却はより逆転可能なポートフォリオ調整であることが証明される可能性が高い。
二つのスイッチは債券市場にある。一つはMOVE指数とVIXの極端な分化(MOVEが100を超え、VIXが15未満である、モルガン・スタンレーのレポートによる):これは現在の指数の脆弱性の総スイッチである;二つ目は10年物米国債の利回りで、現在5.3%近くの高水準にあり、さらに一日多く留まるごとに、広がりの修復の難易度が増す。
最後に
私たちの判断は三つある。第一に、その日に実際に起こったのは「半導体の下落」ではなく、外科手術のようなポートフォリオの入れ替えである:半導体関連ETFは横ばいで、計算能力と光インターネットは上昇し、ストレージとHDDは崩壊した------AI資本支出の限界的増加が「全面的な拡張」から「ボトルネックに基づく配分」へと移行している、これが私たちの今回のストレージ売却の位置づけである。第二に、ストレージ内部でHDDが9%下落し、美光が1.7%しか下落しなかった分化は、市場が「ストレージ」というラベルの内部で異なるセクターを区別していることを反映している可能性がある;東芝がDRAMではなくHDDの増産に投資していることも、この価格設定論理に対する観察の視点を提供している。第三に、51%のラッセル3000構成株がすでに熊市に入り、指数が少数の重みのある株によって新高値を維持している背景の中で、いかなるセクターの「限界的変化」も広がりによって指数レベルの変動に拡大される可能性がある------どのセクターがこの分化の影響をさらに受ける可能性があるのか、引き続き観察する価値がある。以上の判断は現在の公開情報に基づいており、条件が変われば結論も変わる。
データの説明
米国株:S&P +0.58%で7,818.93、ナスダック +0.45%で27,599.79;NVIDIA +0.14%、ブロードコム +3.67%、AMD +2.80%、マーベル +5.81%;ストレージは弱含み:シーゲート -9.18%、ウエスタンデジタル -6.93%、美光 -1.73%;SKハイニックス -3.69%。
業界:東芝は600億円を投資してHDDを拡張する計画;シーゲートと東芝はTDKのヘッドを競っている;マーベルFY2028のガイダンスは約200億、FY2031のフレームワークは700--900億;美光は供給と需要の緊張が2028年まで続くと述べている。
クラウド/AI:四大クラウドプロバイダーの2026年の資本支出は約7,300億ドル(+77%);スペースXはFTによると400億ドルの資金調達を求めてNVIDIAのチップを調達する。
市場:10年物米国債は約5.3%;モルガン・スタンレーはラッセル3000の51%が技術的な熊市に入っていると述べ、S&Pは6,800--7,300に下落する可能性がある。
その他:半導体はS&P500の20%を超え、NVIDIAはナスダックの約13%を占めている;先物PE:シーゲート18--20倍、美光約8倍、NVIDIA約32倍、AMD約45倍。サムスンは10/8に業績を発表予定、SKハイニックスは10/29に暫定的に予定。出所:取引所、日経、ブルームバーグ、FTなど;一部は独立して確認されていない。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を代表するものではありません。この記事は投資アドバイス、投資研究、オファー、勧誘または任意の証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は、未来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門家の意見を求めるべきです。
 リスク警告









