ナスダックが新たな終値の最高値を記録し、NVIDIAが6兆ドルに迫る中、昨夜の最も極端な動きはバイオ医薬品にあった。

 S&P 500の11の主要セクターのうち10が上昇し1が下落し、材料(+1.22%)と通信サービス(+1.14%)がリードしました。しかし、本当に極端な動きはバイオ医薬品に現れました。
導入:10月5日の米国株には興味深い組み合わせがあった:10年物米国債の利回りは5.30%以上で推移し、ナスダックは終値で歴史的な最高値を更新した。同じ日に、一つのバイオ医薬株は前場で一時倍増した。指数は新高値を更新する一方で、市場内部は分化している------この組み合わせは詳しく見てみる価値がある。
一、昨夜最も極端な上昇幅は指数にはない
その日の市場は一見賑やかだった:S&P500の11のセクターのうち10が上昇し、1が下落、材料(+1.22%)と通信サービス(+1.14%)がリードした。しかし、真に極端な動きはバイオ医薬に現れた。
Vaxcyte(PCVX)は前場で一時85%以上上昇し、その引き金は31価肺炎球菌結合ワクチンVAX-31が重要な成人第3相試験(OPUS-1)で全ての設定された主要終点を達成したことだった。会社の開示と公開報道によると:約30の研究センター、4,000人以上の被験者によるヘッド・トゥ・ヘッドデザインにおいて、VAX-31はファイザーのPrevnar 20が共有する20種類の血清型全てで非劣性基準を達成し、メルクのCapvaxiveが共有する19種類の血清型のうち17種類で基準を満たし、独自の血清型で優れた効果を示した;耐容性は対照ワクチンに近い。終値の上昇幅は30.7%に落ち着き、73.82ドルで取引を終えた。同じセクターに引きずられる形でノババックス(NVAX)が約20%上昇し、モデルナは7%近く上昇した。
客観的に見るべきは:非劣性達成はこの試験デザイン下の高基準の結果だが、「達成」は「より優れている」とは限らず、公開報道によると、会社は上場申請前にさらに2つの試験の結果を必要とする。臨床試験データの後続の実現には不確実性が残る。
これは深く掘り下げる価値のある日だ。10年物米国債の利回りが5.3%以上で推移し、公開報道によると2002年以来の最高水準に達している中、ナスダックは歴史的な新高値を更新し、一つのバイオ医薬株が前場で一時倍増に近づいた。市場は一体何に対して支払っているのか?以下で分解してみる。
二、エヌビディア:6兆ドルまであと一歩
エヌビディアはその日2.12%上昇し、238.9ドルで取引を終え、240.1ドルの歴史的な新高値に達した。時価総額は約5.79兆ドル------6兆ドルまで約3.7%の距離。10月2日、5日には、その高値が連続して歴史的な記録を更新した;時価総額が約5兆ドル(2025年10月末)を超えてから、現在6兆ドルに近づくまでに約1年しかかからなかった。
オプション市場の暗黙の価格設定(公開報道の基準)によると、エヌビディアの時価総額が今月中に6兆ドルを突破する確率は約50%、今週内は約13%、12月18日以前は約67%である。
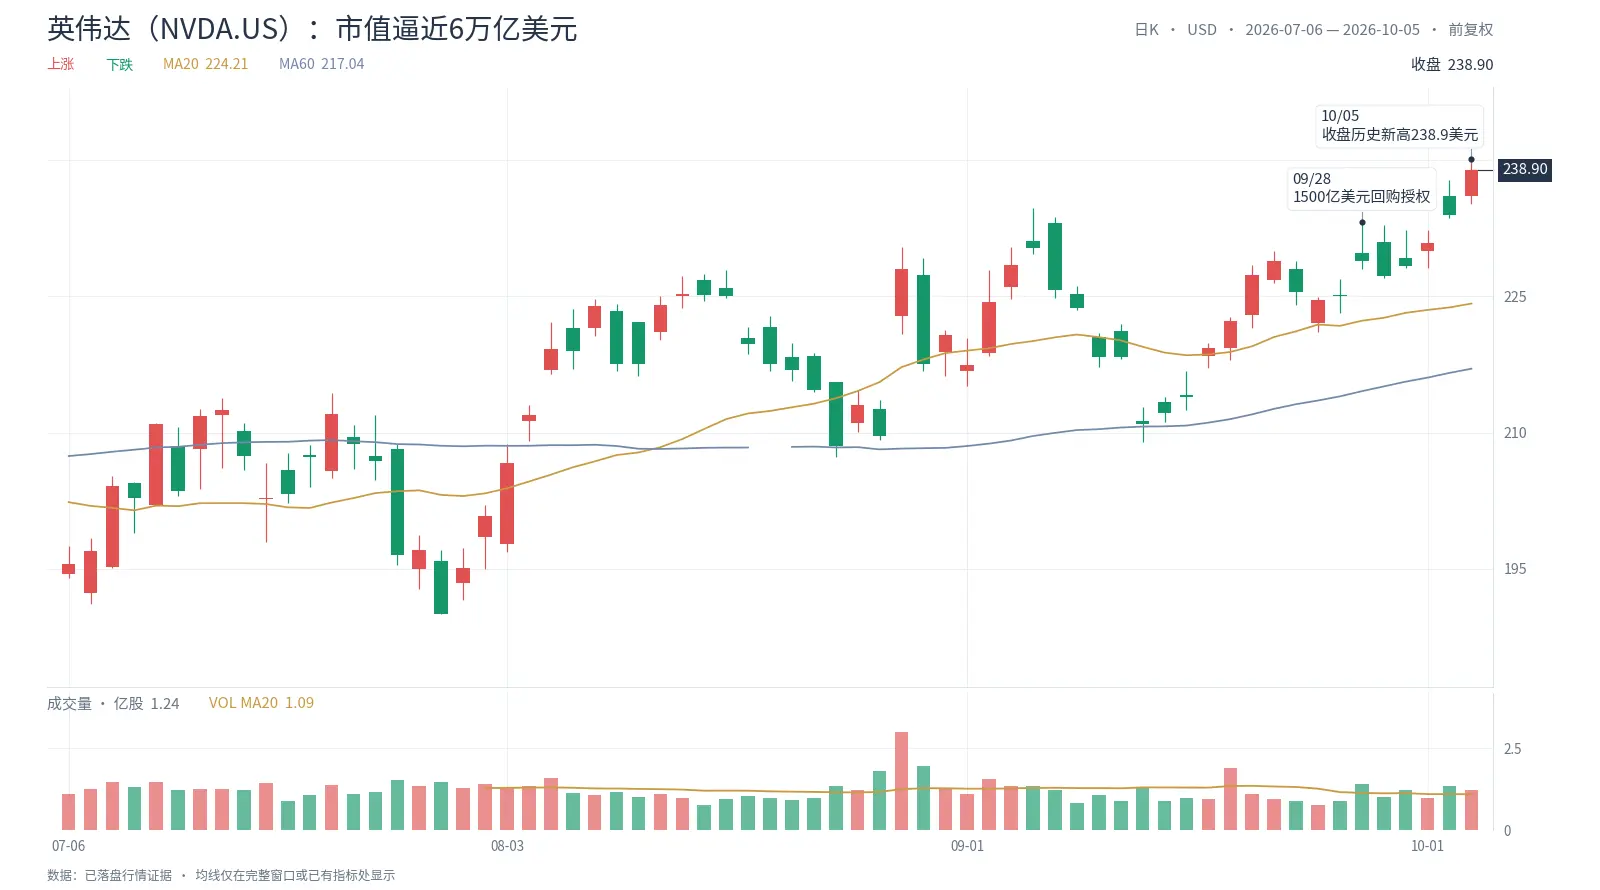 エヌビディアを強化したのは、その日の新しいニュースというよりも、9月28日に発表された1500億ドルの株式買戻しの権限------公開報道では史上最大規模と称されている。一つの資産運用機関の金利戦略責任者はこれについてのコメントとして、「株式買戻しは単なる株主還元ではなく、長期的なAI需要への信頼の資本配置イベントである」と述べた。
しかし、半導体セクター内部には明らかな分化が見られた。フィラデルフィア半導体指数は一時下落に転じ(公開市場で約-1%)、終値はわずか0.27%の上昇にとどまった;AMD、インテル、マイクロンテクノロジー、アスミックなどは弱含み、TSMC、ブロードコムは2%以上上昇した。資金はAIチェーン内部でより精緻な選別を行った------計算能力のコア対象が引き続き買われ、従来の半導体とストレージは圧力を受けた。
三、スペースX:マスクが再び1兆ドルの富豪に
スペースX(SPCX)はその日7.63%上昇し、171.09ドルで取引を終え、6月中旬以来の新高値を記録した。一つの米国の大手銀行は週末の報告で「オーバーウェイト」評価と300ドルの目標株価を維持していると報じられ、核心的な論理はスターシップの試験飛行とAI事業の成長ポテンシャルに向けられている;その銀行は、10月下旬の四半期決算と次回のスターシップ試験飛行が注目すべき2つの時間ウィンドウであると指摘し、スペースXが次回の試験飛行でスターシップの上級飛行機を回収しようとすれば、会社上場以来最も重要な触媒の一つになる可能性があると考えている。
マスクの資産は再び1兆ドルを突破した:フォーブスのリアルタイム富豪ランキングによると、テスラとスペースXの持ち株を含めると約1.03兆ドルである。彼は6月12日にスペースXが上場した後、初めて1兆ドルの富豪となったが、その後株価が下落し、わずか十数日でこの称号を一時失った。当時、彼はSNSで「前1兆ドル富豪」と自称していた。
さらに注目すべきはスペースXの評価基準の変化である:「打ち上げ回数」と「スターリンクユーザー数」から、「計算能力の接続能力」へと徐々に移行している。会社は今年2月にマスクのxAIを買収し、最近Cursorを買収し、GoogleやAnthropicなどの企業に計算能力リソースを貸し出すことでかなりの収入を得ている;国防契約は累計127億ドルを超え、先週ペンタゴンはマスクらが共同でProject Meridianを指導し、アメリカの未来の戦争に必要な武器と技術を研究することを発表した。
四、中国株:独立した市場の背後に
ナスダック中国金龍指数は1.71%上昇した。万国データ、世紀互聯は6%以上上昇し、アリババは4%以上、百度、禾赛科技、唯品会は3%以上、京東、ビリビリは2%以上上昇した。
中国株の今回の回復は米国債利率との関連が比較的弱い。市場で多く議論されている説明の一つは:中国株全体が米国の高評価成長株に対して利回りの感度が低い------10年物米国債の利回りが5.3%を超えると、米国の成長株の評価基準が圧迫されるが、中国株は前期の調整幅が大きく、評価が相対的に低位にあるため、資金には段階的な評価修正を行う動機がある。それに加えて、企業の業績、資金面、政策期待などの複数の要因も共同で作用している。
五、しかし市場内部は裂けている
ナスダックが歴史的な新高値を更新する一方で、市場の「広がり」は持続的に悪化している。
ある米国の大手銀行のチーフストックストラテジストは最新の報告で指摘した:ラッセル3000指数の構成株のうち、すでに51%が6月の高値から20%以上下落し、通常定義される熊市区間に入っている;S&P500の中央値の株は52週の高値から16%低下し、市場の広がりはインターネットバブル崩壊以来の最低水準に達した。そのストラテジストは、現在の米国株市場の広がりと指数価格の間に約12%の乖離が存在すると試算している------この乖離は通常何らかの形で収束する必要がある:指数が下方修正されて市場の広がりと「合流」するか、債券のボラティリティが低下し、個別株の補正が市場を再び広げるか。
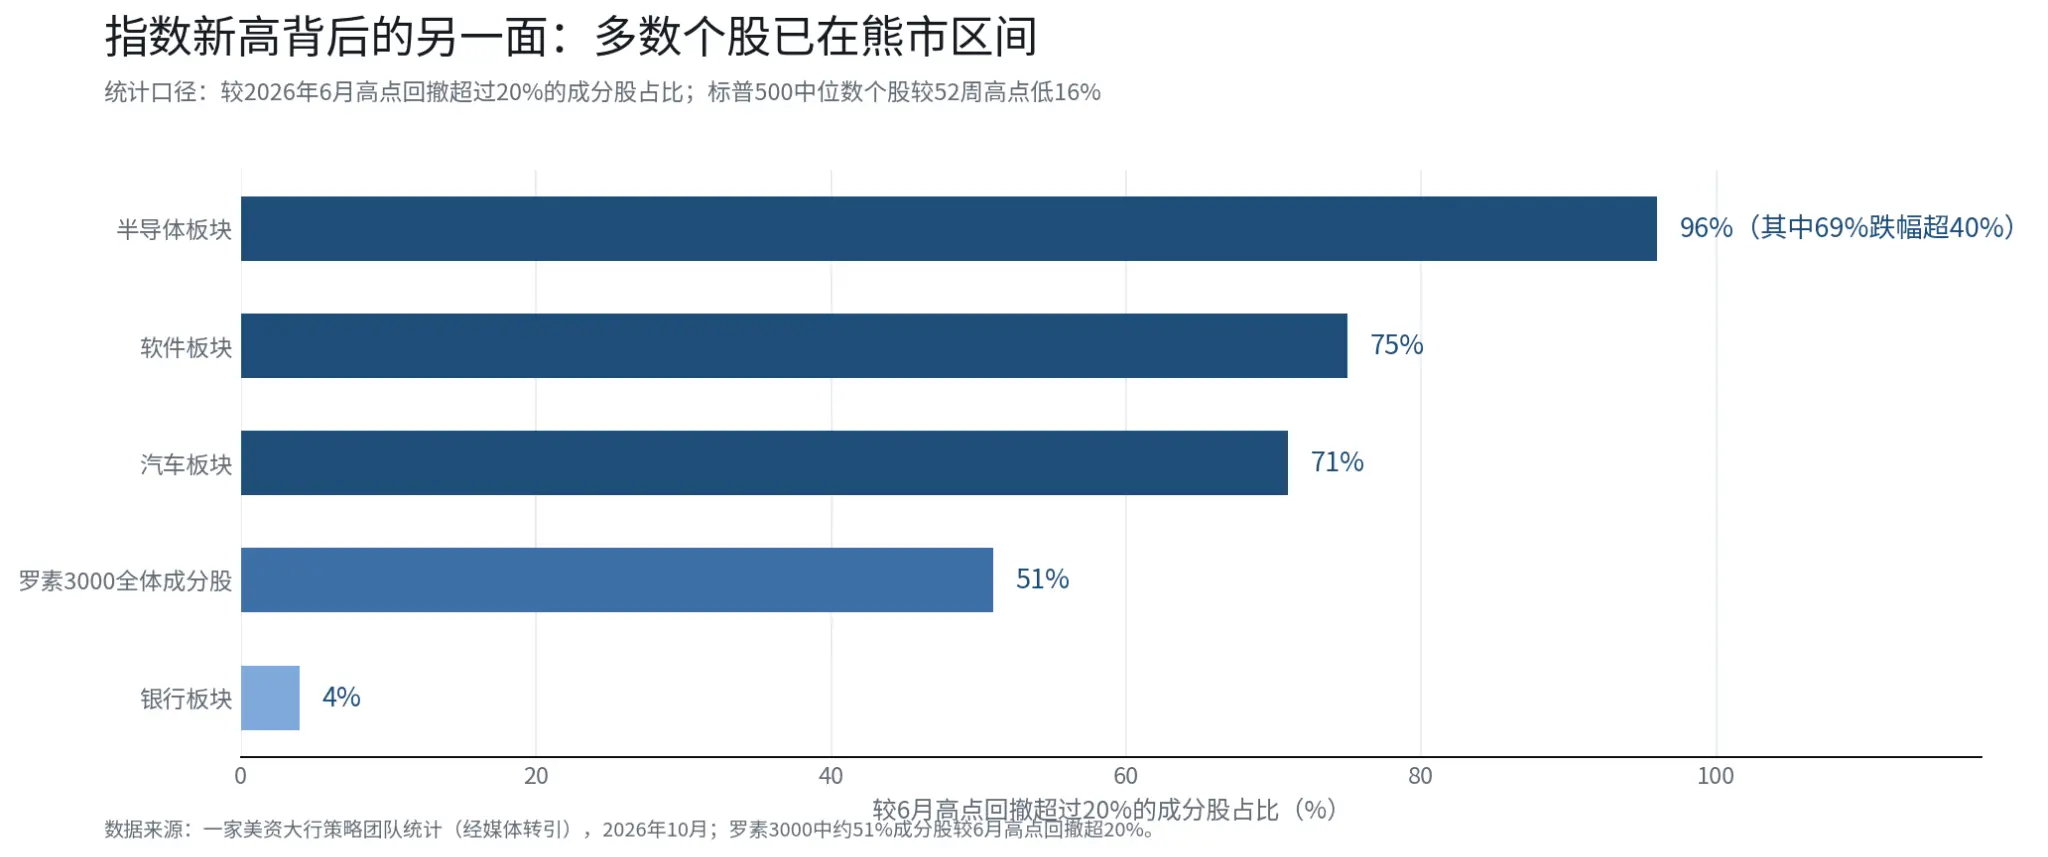 業種別に見ると、損傷の分布は非常に不均一である。半導体セクターでは96%の株が6月の高値から20%以上下落しており(そのうち69%は40%以上の下落);ソフトウェアセクターではこの割合は75%、自動車セクターでは71%;銀行セクターは唯一の例外で、同等の幅の下落はわずか4%である。
時間的な節目の整理も注目に値する。夏の間、S&P500の構成株のうち200日移動平均線の上に位置する割合は5月末の59%から約75%に上昇した------原油と米国債の利回りが同時に上昇している中でも、広がりは改善していた;しかし、この傾向は8月下旬のジャクソンホールの中央銀行年次会議の後急転直下し、現在は49%にまで低下している。そのストラテジストは、広がりの急激な縮小は油価の上昇によるものではなく、市場がジャクソンホール以降、よりタカ派的なFRBの道筋を消化し始めた結果であると考えている。
もう一つ警戒すべき乖離は:米国債のボラティリティを測るMOVE指数が100を突破した一方で、VIX恐怖指数は15を下回っている。そのストラテジストは、債券のボラティリティが収まらなければ、S&P500が今後1ヶ月以内に約6800から7300ポイントの範囲に下落するシナリオが存在する可能性がある(その機関のシナリオ推演であり、確定的な予測ではない)。
六、利益は現在の主要な支えの一つである
投資家が5.3%の利率環境下でテクノロジー株を保有することを望む一つの核心的な根拠は利益の成長である。FactSetのデータによると、アナリストはS&P500の構成株の第3四半期の利益が前年同期比で約30%増加すると予測している;もし実現すれば、25%を超える成長が3四半期連続で続くことになる。
しかし、この成長はますます少数のAI重視株に依存している。エヌビディアの時価総額は約5兆ドルから5.79兆ドルに達するのに約1年しかかからなかったが、ラッセル3000の約半分の株は実際には自らの熊市を経験している------指数の新高値と大多数の個別株の下落が同時に発生している。
あるアジアの銀行系研究機関は、エヌビディアの現在のPERに加え、来年の約70%の利益成長率が示すように、AI駆動のテクノロジー株は典型的なバブルからまだ遠いと考えている;別の米国の大手銀行は報道で米国株に対する「オーバーウェイト」見解を維持し、S&P500の12ヶ月目標ポイントを8600ポイントと提示している。この見解は関連機関の判断を示すものである。しかし、上記のストラテジストの警告も記録に値する:半分の株がすでに熊市に入っているのに指数が新高値を更新している場合、この構造的な集中は、利率環境が変化する際に指数の下方リスクを拡大する可能性がある。
最後に
昨夜の組み合わせは:指数の新高値、高い利率、広がりの悪化、バイオ医薬の奇兵。これは単純な「強気」や「弱気」を示すのではなく、構造の分化を示唆している------少数の重視株の利益の実現と、大多数の個別株の評価の下落が並行している;利率の上昇はまだ利益を圧迫していないが、債券のボラティリティの変化が次の重要な変数になる可能性がある。第4四半期の決算シーズンとFRBの道筋は、今後追跡すべき2つの検証ポイントである。
インタラクション:ナスダックが新高値を更新したが、ラッセル3000の約半分の株がすでに熊市区間に入っている------あなたの保有感覚はどちらに近いですか?コメント欄でお話ししましょう。
私たちは米国債の利回りと市場の広がりの変化を引き続き追跡します。
データソース
市場:ナスダック27,477.31(+1.05%)、S&P500 7,773.95、ダウ平均51,267.90;エヌビディア、スペースX、Vaxcyteなどの上昇幅。10月5日終値、公開市場。
米国債:10年物は5.30%以上で終了(約5.303%---5.307%)。10月5日終値、公開市場。
広がりと機関:ラッセル3000の51%が6月の高値から20%以上下落、S&P500の中央値は52週の高値から16%低下、MOVE>100、VIX<15;機関の見解は米国の大手銀行の報告を参照。10月、メディアの引用、すでにデータは脱感作。
エヌビディア:時価総額約5.79兆ドル;1500億ドルの買戻し権限。10月5日/9月28日、公開市場/会社公告。
Vaxcyte:VAX-31第3相が主要終点を達成;前場で85%以上上昇、終値で30.7%上昇。10月5日、会社公告/公開報道。
利益:S&P500第3四半期の利益成長率予測は約30%。10月、FactSet。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の意見および投資戦略は、特定の時点における関連第三者の意見を示すものであり、BITの意見や推奨を代表するものではありません。この記事は投資の助言、投資研究、オファー、勧誘またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は、未来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。
 リスク警告