








Kimiの親会社が香港でのIPOを準備していると報じられ、評価額は約500億ドルです!可灵AIもやってきました。

 ブルームバーグの報道によると、可灵AIは中金公司、ゴールドマン・サックス、そしてUBSと協力して香港株式のIPOを準備しており、最速で来年上場を目指し、最低でも10億ドルを調達する予定です。詳細はまだ調整される可能性があります。
導入:Kimiを使ってレポートを書いたり、長文を追ったりする人は少なくないが、その親会社がまだ上場していないことを知っている人は多くない。10月6日、ブルームバーグがこの件を公にした:月の暗面が最終ラウンドのプライベートファイナンスを完了し、評価額は約500億ドルに達した------1年以内に、約100億ドルから約5倍に増加した;同じ日に、快手はその最も価値のあるAI資産である可灵AIをIPOの軌道に乗せた。これは孤立した新株のニュースではなく、香港株のAI資本化が個別事例からバッチへと移行する信号である:ウィンドウは実在し、ウィンドウ内の競争も実在する。
一、何が起こったのか:二つのニュース、一つの信号
ブルームバーグの報道によると、月の暗面は上場前の最終ラウンドのプライベートファイナンスを完了し、評価額は約500億ドルに達した。会社は投資家との意向コミュニケーションの準備を始めており、早ければ今月中に初期会談を行う予定である;以前の報道によれば、会社は秘密裏に香港証券取引所に上場申請を提出しており、アメリカ銀行が全体のコーディネーターを務め、中金公司、ドイツ銀行、ゴールドマン・サックスが引受銀行を務めている。報道によれば、議論はまだ進行中で、IPOのタイミングは変動する可能性がある;月の暗面はコメントのリクエストに応じていない。
同日、ブルームバーグの報道によると、可灵AIは中金公司、ゴールドマン・サックス、UBSと協力して香港株のIPOを準備しており、早ければ来年上場を目指し、少なくとも10億ドルを調達する予定である;詳細はまだ調整される可能性があり、ゴールドマン・サックスとUBSはコメントを拒否した。また、The Informationの以前の報道によれば、規制当局はDeepSeekと月の暗面に対してデータセキュリティ調査を開始しており------評価額やタイムラインに影響を与えるかどうかは、現在のところ公にされた結論はない。
二つのニュースが同日に発表されたことは偶然ではないと考えられる:現在の香港株新株市場の受け入れ力、18C章の通路、南向資金の好みが、必ずしも長期的に存在するとは限らないウィンドウを構成している。準備中の会社にとって、最初に提出することによって得られるのは時間ではなく、価格決定権である。
二、評価:50倍の売上高倍率は評価ではなく、賭け契約である
まずこの曲線を見てみよう:公開された報道を整理すると、1月から2月にかけて連続して3ラウンドの資金調達が行われ、評価額は100億ドルから180億ドルに上昇した;5月のDラウンド後は約200億ドル;夏には約315億ドル(別の報道ではその後のラウンドは約350億ドルとされ、基準に差異がある);最新のラウンドでは約500億ドル。一年で約5倍。
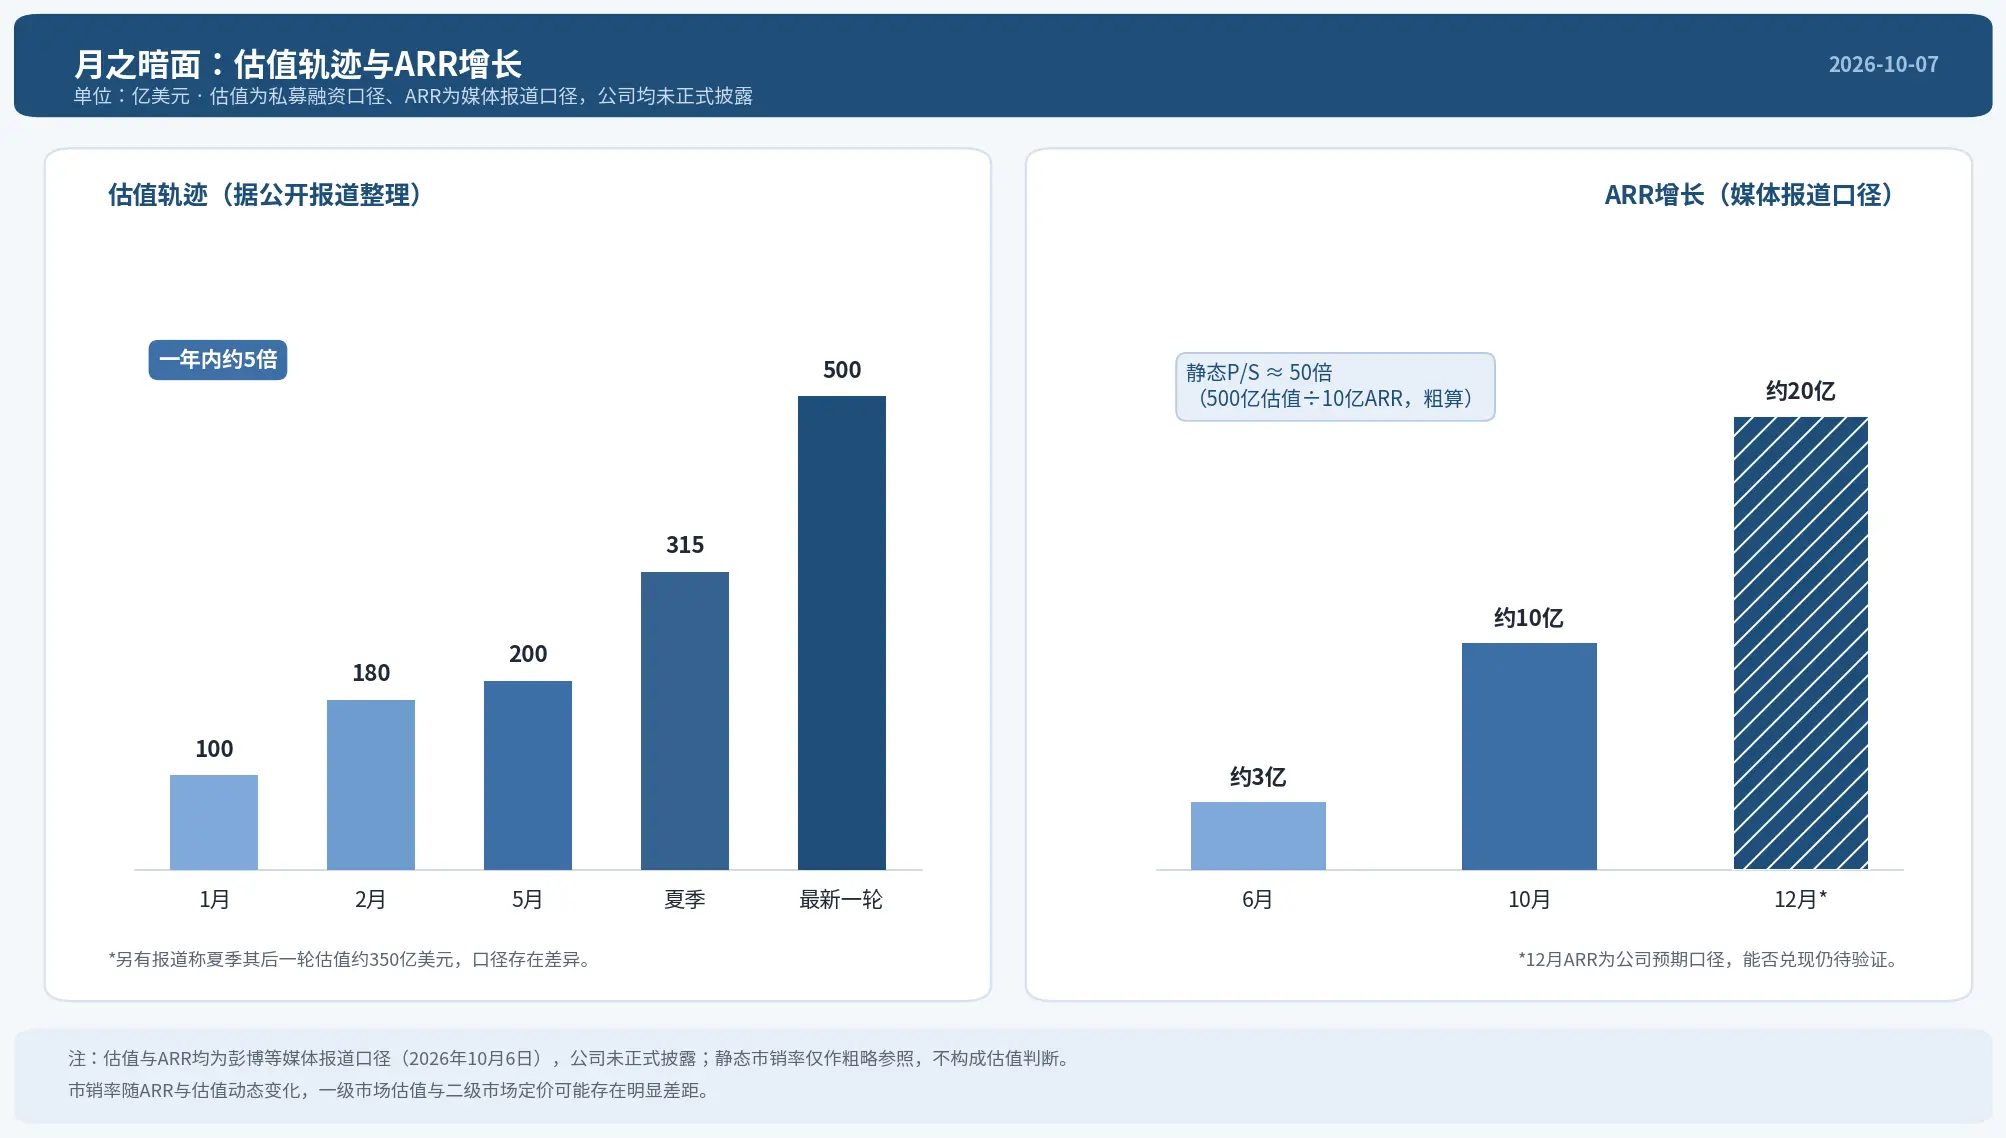
支えとなるストーリーは収入の成長率であり、収入の規模ではない。ブルームバーグの報道によれば、ARRは6月の約3億ドルから現在の約10億ドルに上昇し、会社は12月には20億ドルに達する可能性があると予測している------これは会社の予測の基準である。ビジネスモデルとして、C端はKimiの階層型サブスクリプションであり、B端は企業に基盤技術能力を提供している。6月にはスマートエージェント製品Kimi Workを発表し、7月にはオープンソースモデルKimi K3を発表し、一部の評価指標ではOpenAIやAnthropicの先進モデルに近いと報じられている。
私たちの見解は、約50倍の静的売上高倍率で購入されるのは現在の月の暗面ではなく、ARRの実現速度に関する賭け契約である。二つの粗い計算を行う:500億ドル対10億ドルのARR、静的に約50倍;たとえARRが予定通りに20億ドルに倍増したとしても、将来的な売上高倍率は依然として25倍である。参照基準は二次市場である:智谱は10月6日の取引中に約3,134億香港ドルの時価総額と中間報告の約18億ドルのARRを基に粗く計算すると、静的に約22倍である。一次市場が月の暗面に与える倍率は、二次市場が上場済みの同業者に与える倍率の約2倍以上である------その間のギャップは二つのもので埋めることができる:ARRが現在の速度を超えて成長し続けるか、または上場時の価格が二次市場の基準に戻るか。IPOの価格設定に関する議論の本質は、この交渉である;そして12月のARRが約20億ドルに達した場合、これはこの賭け契約の最初の検証ポイントとなる。
三、香港株新株市場:ウィンドウは実在するが、使われている
KPMGが10月6日に発表した第3四半期のレビューによると(メディアの引用):最初の三四半期に116件の新株が上場し、調達総額は3,880億香港ドルを突破し、前年同期の2倍以上で、過去最高の記録を樹立した;活発な上場申請は600件を超え、明らかに過去の年の常態を上回っている;年間の調達額は5,000億香港ドルに達する可能性があり、実現すれば2010年の4,270億香港ドルの年間記録を破ることになる。
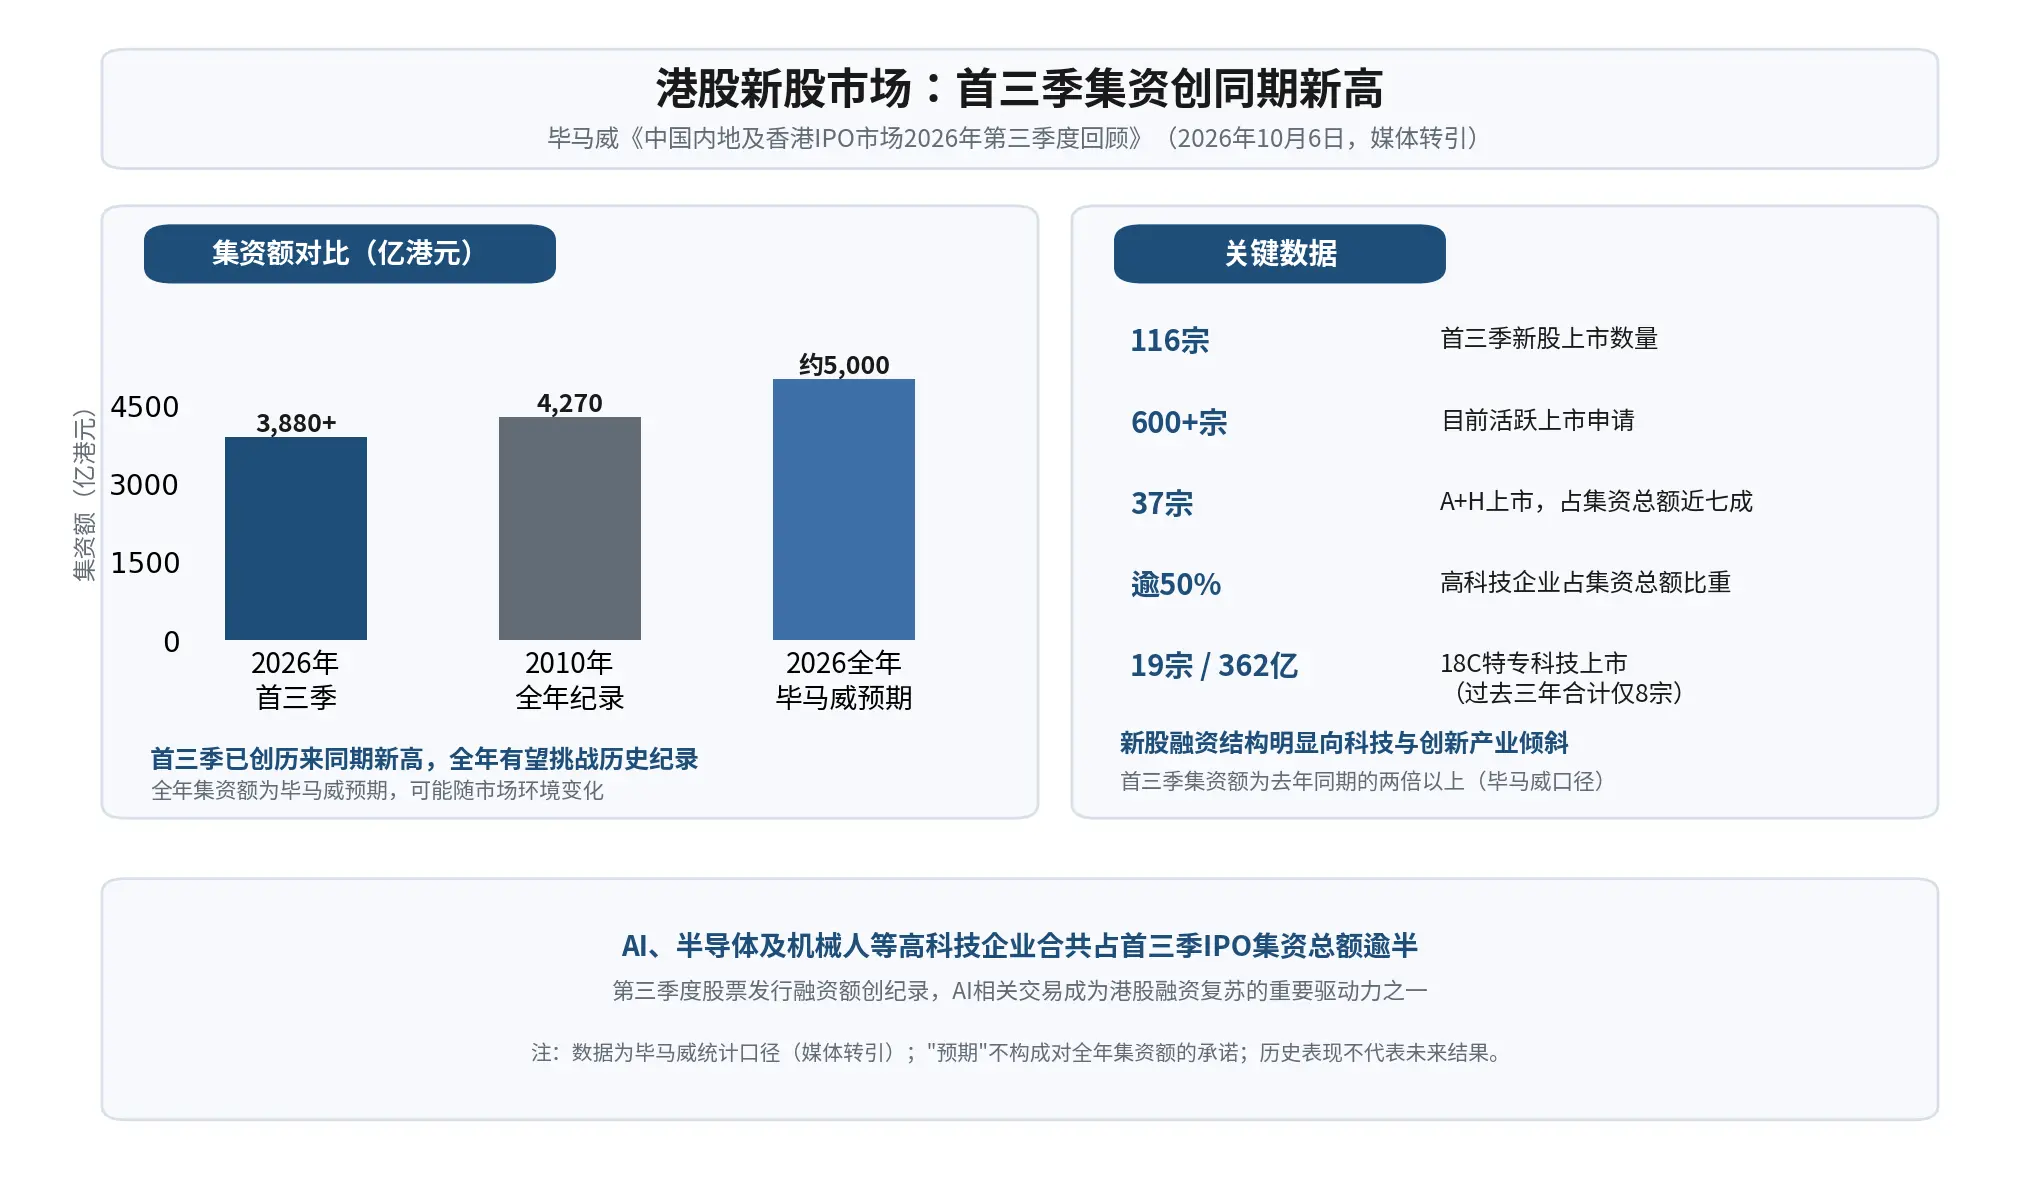 構造的に注目すべき二つの線索がある:ハイテク企業(AI、半導体、ロボット)が調達総額の半分以上を占めており、第3四半期の株式発行による資金調達額は記録を更新した;18C章の特専技術会社はこの期間に19社上場し、362億香港ドルを調達したが、過去3年間の合計はわずか8件であった。私たちの18C通路に関する判断は:それは予備の扉から主な扉に変わり、主な扉が開かれると、希少性がカウントダウンを始める。18Cの上場資格要件は主に時価総額、研究開発投資などの関連条件を含み、利益を必須条件とはしていないため、まだ投資段階にある特専技術会社に上場の道を提供している;しかし、通路のスループットが大きくなるほど、個々の対象が享受できる希少プレミアムは薄くなる------今年申請した会社はウィンドウを享受し、来年申請する会社はすでに埋まった配置盤に直面する可能性がある。
四、可灵AI:軍備競争の続く弾薬、単純な撤退ではない
可灵AIは2024年に発表され、生成型AIビデオに特化している。ブルームバーグの報道によれば、OpenAIがSoraを停止した後、可灵などの中国のサービスプロバイダーはその残された市場スペースを引き継ごうとしている;今年7月には28億ドルの資金調達を完了し、投資前の評価額は約150億ドルで、投資家にはアリババ、テンセント、百度が含まれており、8月末には快手の発表および報道により別の資金調達ラウンドを完了し、今年開始された独立した資金調達枠はすべて使い切った。
可灵のIPOを競争の構図に組み込むと、私たちの解釈は:これは軍備競争の続く弾薬行為であり、単純な株主の撤退ではない。字節跳動のSeedance、生数科技(ブルームバーグの報道によれば、香港上場を計画中)、PixVerse(愛詩科技、同上)が同じトラックに賭けている;ビデオ生成の計算能力とデータコストは非常に高く、このトラックの勝敗はおそらくモデルのランキングではなく、キャッシュフローの持続力である------誰の資本弾薬が先に尽きるか、誰が先に脱落するか。Soraの退場が残した空白がどれだけ引き継がれ、どれだけ持続するかは現在のところ答えがない;しかし、競争者リストの長さ自体が示唆である:このトラックの資金は、現在燃やす速度が稼ぐ速度を上回っている。
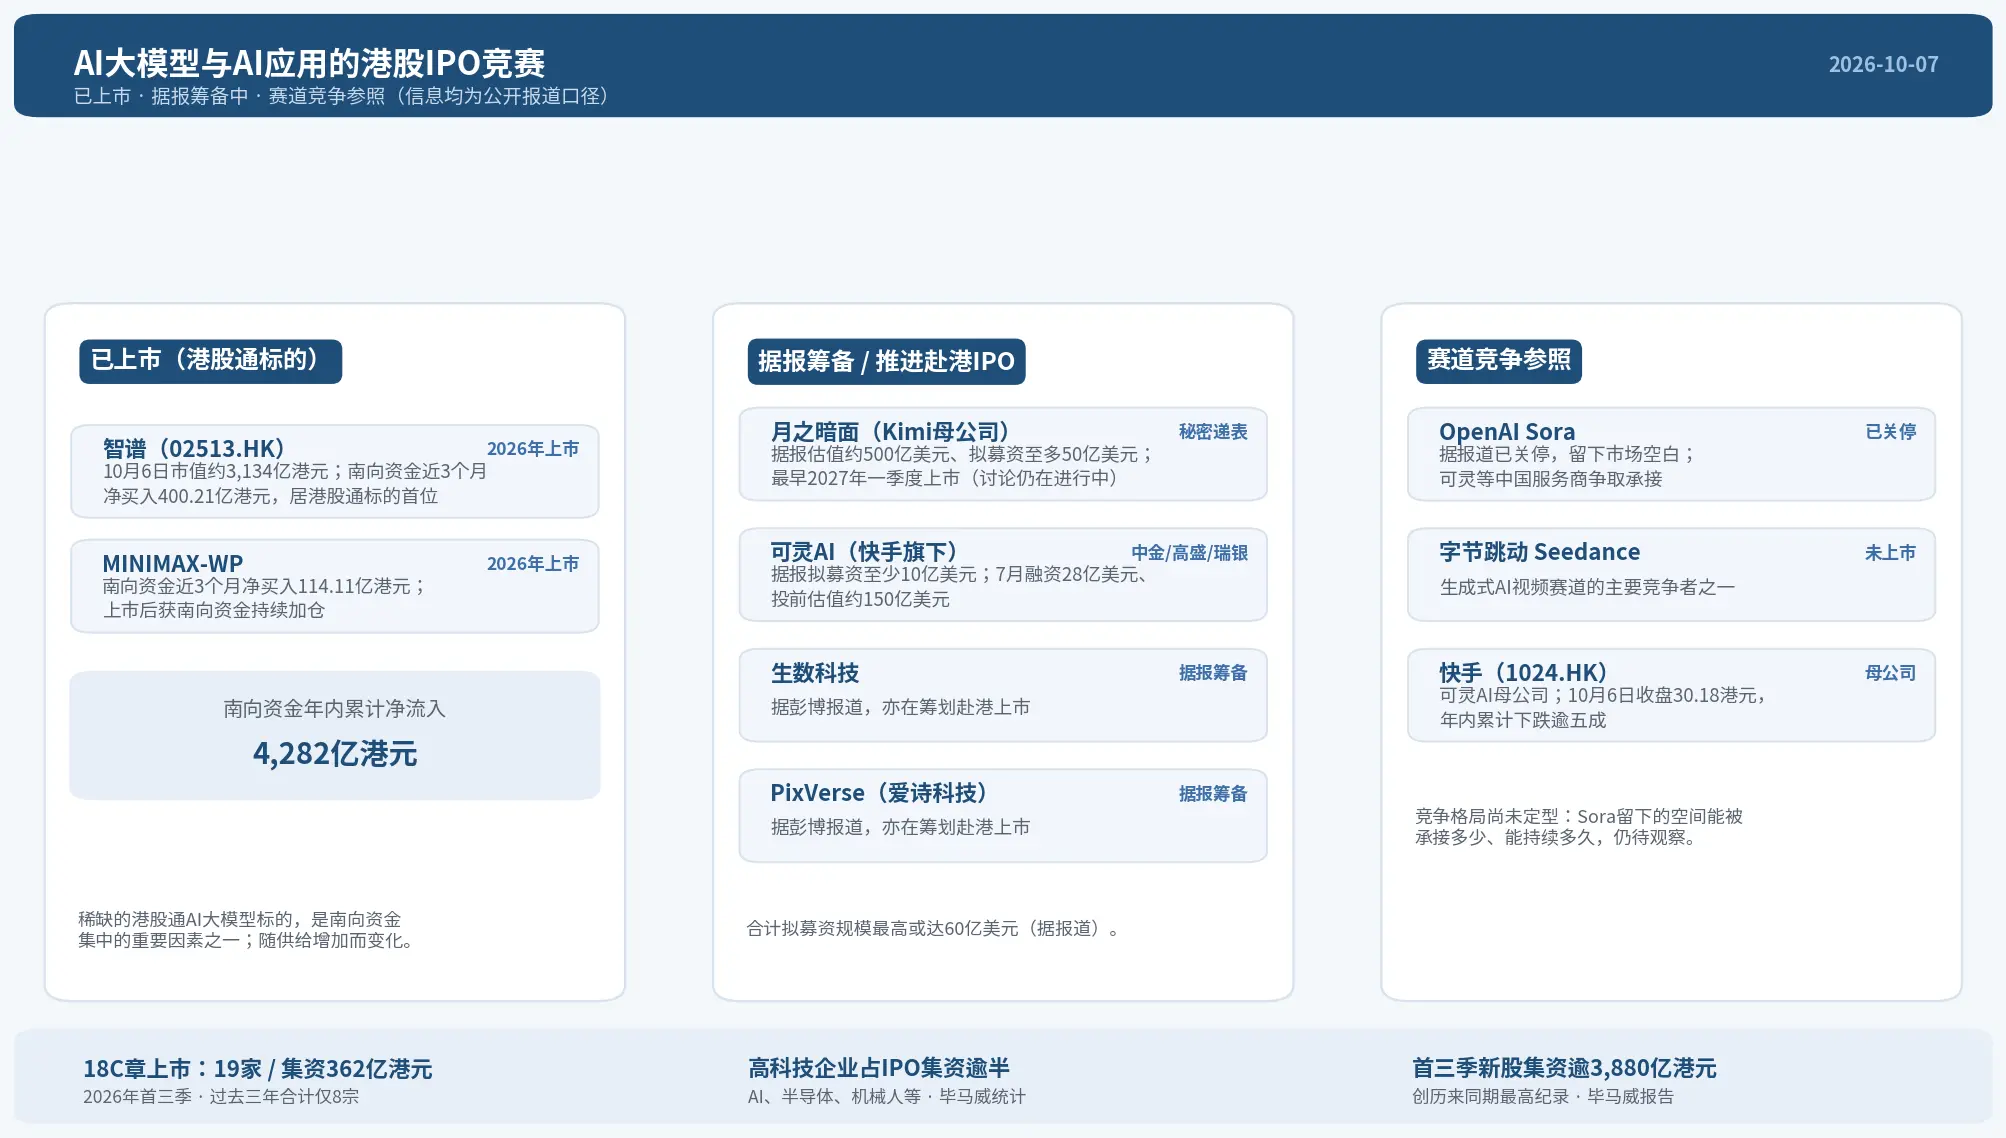 親会社の株価はもう一つ考慮すべき変数である。ブルームバーグの報道と市場データの確認によれば、快手は今年に入ってから累計で50%以上下落している(2026年の最初の取引日の終値は66.25香港ドル、10月6日の終値は30.18香港ドル)。これは両刃の剣であり、両面が鋭い:弱い親会社は可灵の評価期待を抑制する可能性がある;しかし逆に、AI資産を快手の「コンテンツプラットフォーム評価」から分離して単独で価格設定することは、市場が初めてAIビデオ事業に対して単独で見積もる機会を与えることになる------分離することがプレミアムかディスカウントか、発行価格が最初の答えを示すことになる。私たちは、後者が快手が分割を推進する要因の一つである可能性があると考えている。
五、なぜ香港株なのか、なぜ今なのか
南向資金は受け入れの重要な変数である。Windの基準によれば、南向資金は年内に累計で4,282.03億香港ドルの純流入(9月28日現在)を記録し、保有時価総額は約6.02兆香港ドル(9月29日現在)である;直近3ヶ月の純買い入れの上位はすべてAI関連の対象であり------智谱が400.21億香港ドルで首位、MINIMAX-Wが114.11億香港ドルである。この構造から推測すると、月の暗面や可灵AIのような新株が上場し、香港株通に組み込まれれば、限界的な買い手はおそらくこの資金の中にいる可能性が高い;それらの上場後のパフォーマンスは、南向資金が大モデルという資産クラスに対する全体的な態度を決定することになる------最初の対象のパフォーマンスが、後続者の価格設定環境となる。
希少性プレミアムには保質期限があり、これが「なぜ今なのか」の答えである。智谱やMINIMAX-Wが上場後に南向資金の継続的な買い増しを受けている重要な背景は、香港株通の中の大モデル対象が実際に非常に少ないことである;KPMGの基準によれば、最初の三四半期だけで19社の18C企業が上場し、600件以上の申請が待機している。「希少」が「バッチ」に変わると、先に上場した者が価格決定権を享受し、後に上場した者は配置盤の尻尾を受け取る。IPOを準備している会社にとって、ウィンドウ期間の価格決定権はウィンドウ自体よりも価値がある------これは私たちがこの密集した申請のリズムに対する核心的理解である。
六、今後注目すべきこと
申請と聴取の進展:香港証券取引所の正式な申請バージョン、特にARRの構成、サブスクリプションとB端収入の分割の開示基準;
投資家との初期会談のフィードバック:早ければ今月開始される意向コミュニケーションは、二次市場の買い手が50倍の静的売上高倍率に対する態度を観察するための第一手のウィンドウである;
12月にARRが約20億ドルの期待を実現できるかどうか:これは評価ストーリーが自己整合するかどうかの核心データポイントである;
快手の株価と市場環境:親会社のパフォーマンス、金利環境、全体の新株熱度は、発行価格に影響を与える。
最後に
三つの文で私たちの判断をまとめる。第一に、月の暗面の約50倍の静的売上高倍率は智谱の約22倍に対して、一次市場と二次市場の間には成長期待のギャップがある------12月のARRデータは重要な観察ポイントの一つとなる:もし実現できれば、現在の評価論理に一定の支持を与えることになる;もし実現できなければ、市場がその評価を再評価する可能性が高まる。第二に、18C通路が予備の扉から主な扉に変わることは、希少性がカウントダウンに入ることを意味し、この密集した申請の本質は価格決定権を奪うことであり、単に熱気を集めることではない。第三に、可灵AIのIPOはAIビデオ軍備競争の続く弾薬行為であり、勝敗の鍵はキャッシュフローの持続力にあり、ランキングの順位ではない;快手の株価の弱さは評価を抑制する可能性があるが、分割の動機でもある可能性がある。以上の判断は現在の公開情報に基づいており、条件が変われば結論も変わる。
データソース
ブルームバーグ(2026/10/6)、KPMG 2026年第3四半期レビュー、Wind、取引所の市場データおよび公開報道。
月の暗面:評価額約500億ドル、2027年第1四半期に上場予定、最大50億ドルを調達;ARR 3→10→20億ドル;評価額100→180→200→315億(別の350億の基準あり)。会社は正式に開示していない。
月の暗面の引受/申請:アメリカ銀行、中金、ドイツ、ゴールドマン・サックス;秘密裏に申請。
可灵AI:引受中金、ゴールドマン・サックス、UBS;少なくとも10億ドルを調達予定;7月に28億ドルの資金調達、投資前の評価額約150億ドル。快手の発表基準には約30億元の資金調達枠の差異がある。
香港株IPO:116件、3,880億香港ドル超、600件以上の申請;18C 19件/362億香港ドル;ハイテクの割合は半分以上;2010年の記録は4,270億香港ドル。
南向資金:累計純流入4,282.03億香港ドル、保有約6.02兆香港ドル;智谱400.21億、MINIMAX-W 114.11億香港ドル。9/28--29現在。
快手:2026年の最初の取引日の終値は66.25香港ドル、10/6の終値は30.18香港ドル(約-54%)。
市場売上高倍率:月の暗面は約50倍の静的;智譜は約22倍(10/6の取引中の時価総額は約3,134億香港ドル、中間報告ARRは約18億ドルの粗算)。本欄の粗算では、為替レートは約7.78香港ドル/米ドルであり、参考のためにのみ提供され、評価判断を構成するものではありません。
注:月の暗面、可靈AI関連は会社から正式に開示されておらず、メディア報道に基づいています;可靈AI快手の公告の口径には差異があり、文中に注記されています。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたは他の人物の意見および投資戦略は、特定の時点における関連第三者の意見を表しており、BITの意見や推奨を代表するものではありません。この記事は投資の助言、投資研究、オファー、勧誘またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は、将来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。
 リスク警告









