GLM-5.3がアマゾンに上場し、智谱が2日間で14%急騰しました。

 大手は研究報告の中でZhiyuのARR運用率を中国の同業者の中で首位に位置付けた(中立的な表現)——この判断に基づけば、Zhiyuは「オープンソースエコシステム」と「ビジネスの収益化」の融合において先行している中国の大規模モデル企業の一つであり、競争の状況は依然として変化している。
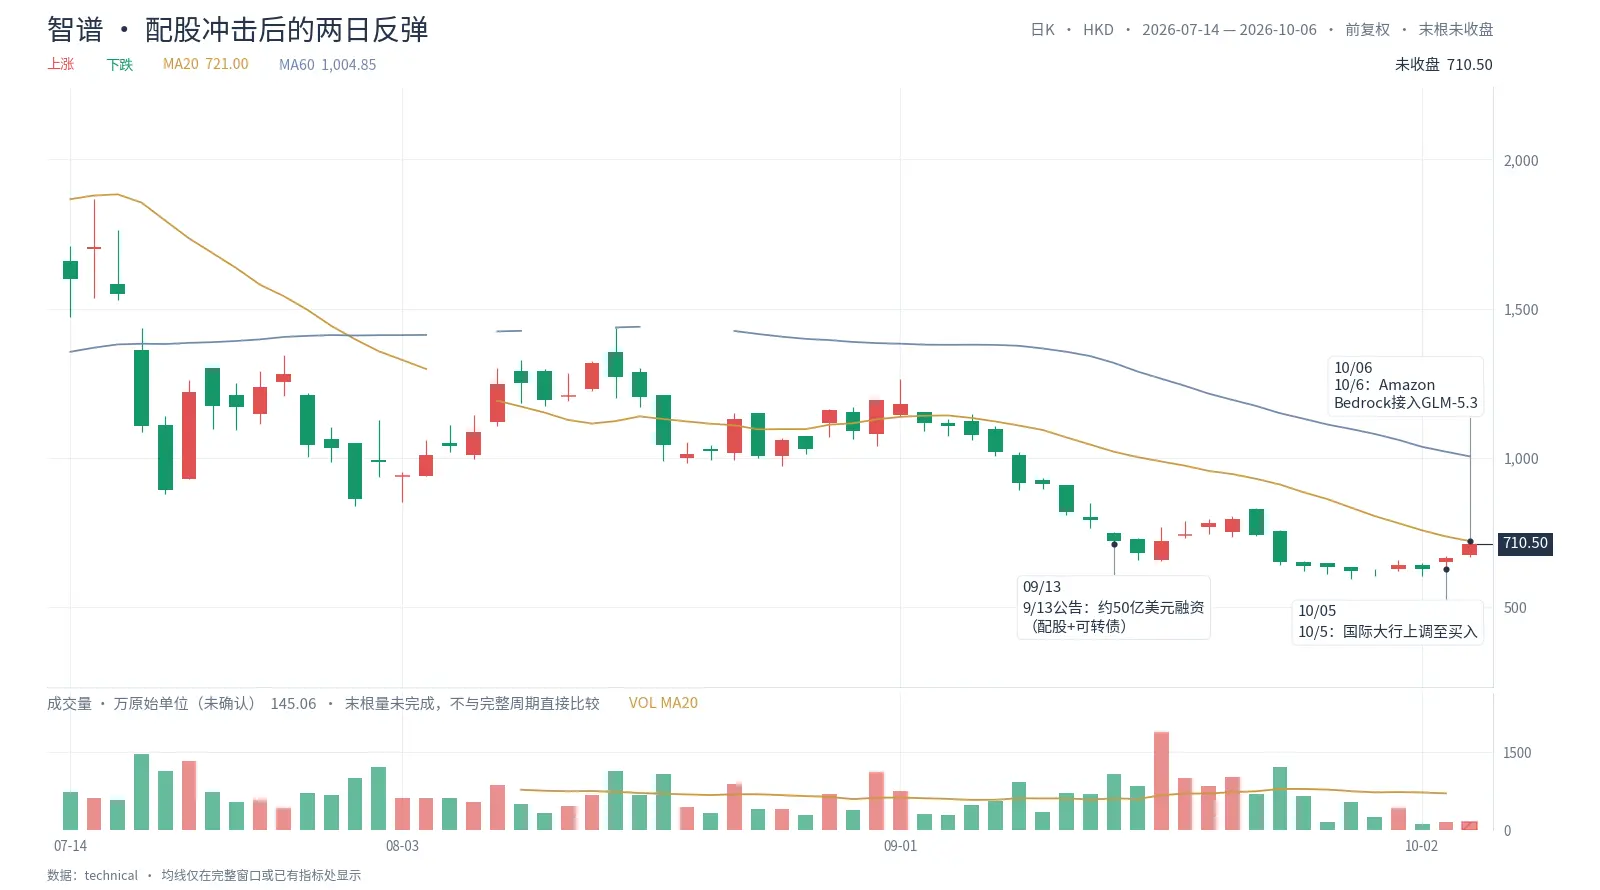
導入: 一週間前、智譜は配股の希薄化による売り圧力に苦しんでおり、9月の単月で46%以上の下落を記録しました;一週間後、彼らのモデルはアマゾンのクラウド棚、海外のプログラミングツールのデフォルトリスト、そして国際投資銀行の「買い」リストに同時に登場しました。この反発の質やどこまで進むかは、現在進行中の三つの事柄に依存しています。
一、何が起こったのか:GLM-5.3の海外「三連撃」
10月6日、アマゾンウェブサービス(AWS)傘下のモデルサービスプラットフォームAmazon Bedrockが智譜GLM-5.3の接続を公式発表し、AWSはモデルの呼び出し量に基づいて智譜と収益を分配します。公開された報道によると、AWS以外にも、智譜は最近、複数の海外クラウドプロバイダーと同様の分配モデルを実施しました。
これは智譜の海外での初めての展開ではなく、最近の一週間での第三の地点です:
AIプログラミングツールCursorはGLM-5.3およびGLM-5.3-Flashを導入し、GLM-5.3が自社のプログラミング評価CursorBench 4.0でオープンウェイトモデルの最高得点(42.6%)を取得したことを明らかにしました------この評価タスクは実際のCursor使用シーンから来ており、複数ファイル処理、コード編集、リファクタリング、問題調査をカバーしています;
ドイツの主権AI企業Aleph Alphaが新モデルKolibriを発表した際、その技術報告書はGLM-5.2およびGLM-5.3が監視微調整データの生成に使用されたことを示しています;
ネットワークセキュリティ認証:アメリカ国立標準技術研究所(NIST)傘下のCAISIの評価結果が、9月29日に発表された海外AIセキュリティ研究報告書に引用され、GLM-5.3が評価時点でネットワークセキュリティ能力が最も強いオープンウェイトモデルとしてリストアップされました。
使用されることから第三者による評価認証を受けるまで、GLM-5.3は「中国のオープンソースモデル」から、世界中の開発者ツールチェーンでより多く使用される選択肢の一つに変わりつつあります。
二、国際大手がなぜこの時期に格付けを引き上げたのか
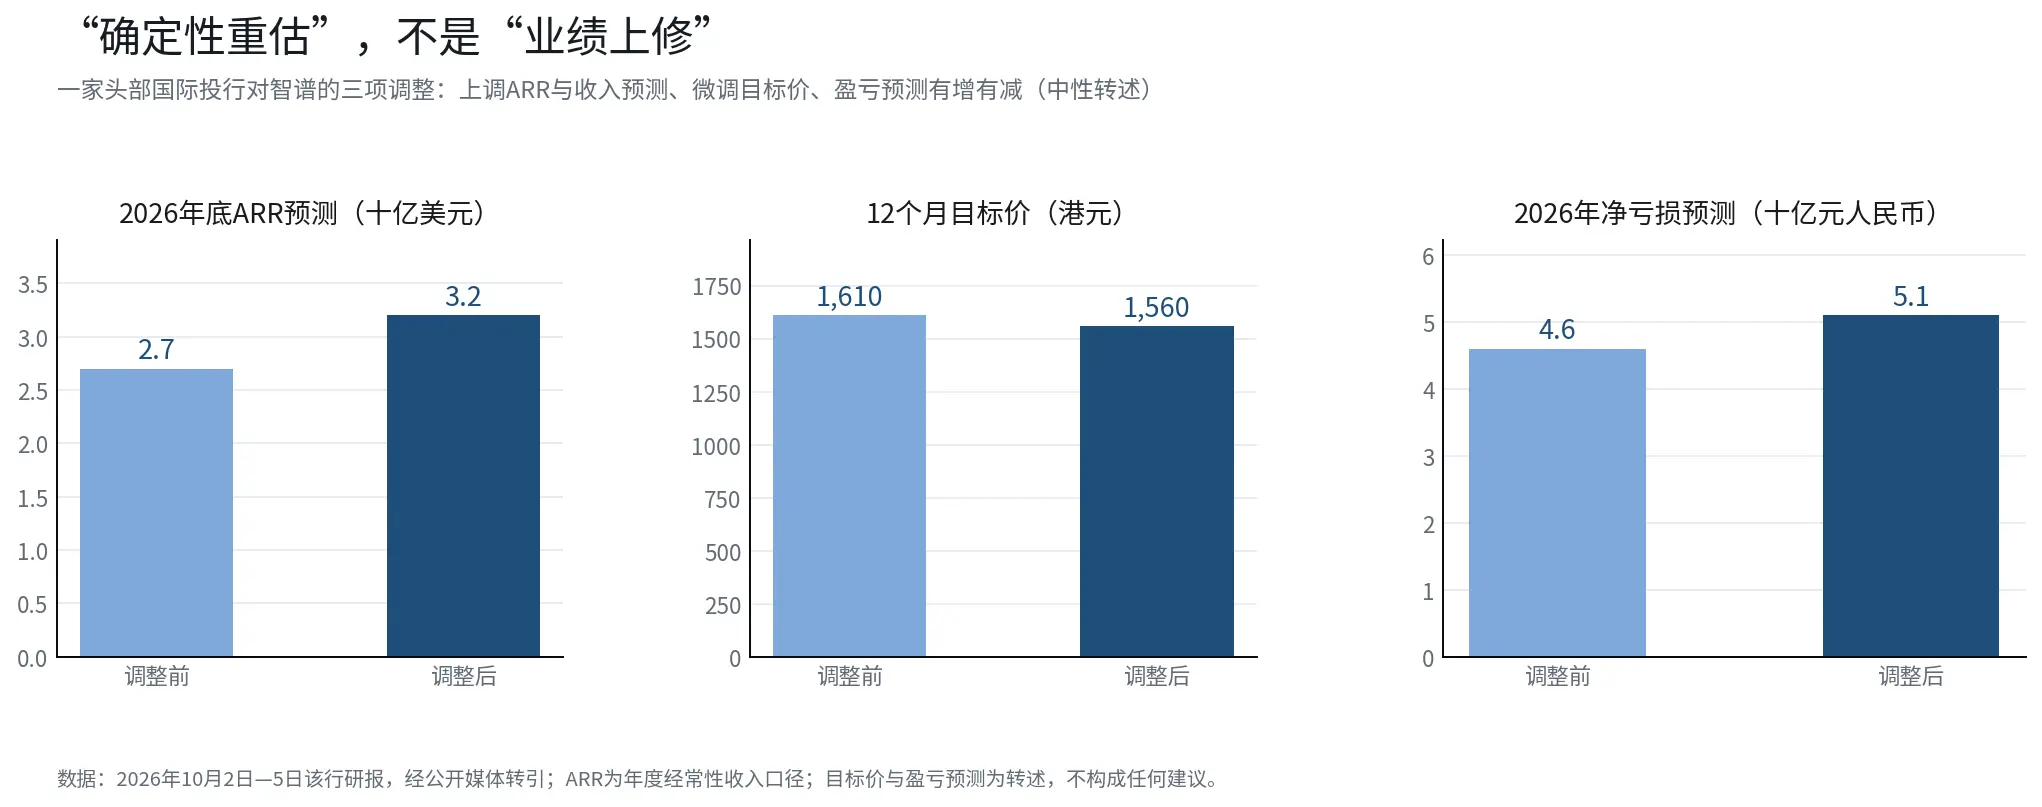
10月5日前後、あるトップ国際投資銀行が智譜の格付けを「中立」から「買い」に引き上げ、DCFに基づく12ヶ月目標価格を1,560香港ドル(中立的な言い回し)としました。この銀行が示した三つの理由は、詳しく見る価値があります:
商業化の道筋がさらに明確になった。 この銀行は智譜の2026年末ARR予測を27億ドルから32億ドルに引き上げ、その根拠はトークン需要の増加と、10月から中国及び世界の大手クラウドプロバイダーと新しい商業協力条項を実施することにあります;同時に2026年から2028年の収益予測を3%から12%に引き上げました。
計算能力の拡張とバランスシートの改善。 智譜は7月と9月にそれぞれ約40億ドルと50億ドルの再融資を完了し、計算能力の供給が短期的に収益成長の主要な制約にならない可能性があります。
コスト効率の改善。 経営陣は9月の電話会議で、GLM-5.3の推論コストパフォーマンスのおかげで、理論的な推論の粗利益率が最高で80%に達する可能性があると明らかにしました。
注目すべきは一つの細部です:格付けは引き上げられましたが、目標価格は1,610香港ドルから微調整され1,560香港ドルになり、純損失予測も増減がありました(2026年から2028年は51億、50億、5億元に調整)。これは、格付けの引き上げが商業化の道筋の明確さに対する市場の再評価であり、単なる「業績の上方修正」ではないことを示しています------この銀行が注目しているのは商業化の道筋の明確さであり、利益予測全体を引き上げることではありません。
三、クラウドプロバイダーの分配:オープンソースモデルが初めてコスト項目から収益項目に変わる
Amazon BedrockがGLM-5.3を接続したことは、智譜の商業化の道筋から見ると、単なるニュース以上の意味を持つかもしれません。
これまで市場が智譜に対して抱いていた主流の懸念は:オープンソースは無料であり、モデルの能力がどれほど強くても、収益化能力には疑問があるというものでした。クラウドプロバイダーの分配モデルはこの等式を変える可能性があります------GLMシリーズのオープンソースモデルはもはやエコシステムへの投資だけではなく、クラウドプラットフォームの棚にある商品となります;第三者のクラウドプラットフォームは潜在的な代替者から流通チャネルに変わります。国内では、智譜はすでにアリババクラウドの百鍊プラットフォームなどの主要クラウドプロバイダーと同様の分配契約を締結しており、ファーウェイクラウドはGLM-5.3を上架し、類似の協力に関する意向を達成しています。
市場の見解の中には、海外のトップAI企業の道筋を参照するものもあります:モデルとクラウドプラットフォームの結合は、スケールのある配信能力を検証しており、関連企業の呼び出し収入は一年以上の間に著しく増加しています。智譜の経営陣は電話会議で、クラウドサービスプロバイダーとの収益分配を開始することで、会社は一部のビジネスの計算能力のプレッシャーを軽減し、グローバルなビジネスの拡大を加速できると述べました------パートナーが推論インフラストラクチャと販売チャネルを提供し、会社は呼び出し分配収入を得ることで、関連収入の成長は自社の計算能力の資本支出から切り離されます。この道筋が複製可能か、どの程度まで複製できるかは、依然として不確実性があります。
四、一緒に見るべき数字のグループ:南向きの増加、株価大幅下落
智譜は9月に南向き資金から78.84億香港ドルの純買いを得て、香港株通の活発な株の純買いの上位に位置しました;9月の香港株通の合計売買額は933.76億香港ドルに達し、すべての香港株通の対象の中で首位を占めました;最新の保有株数は3,729.01万株で、7月初めから460%以上増加しています。
しかし同じ月に、智譜の株価は累計で46.36%下落しました。
南向き資金が継続的に増加している一方で、株価は下落している------この乖離の重要な背景の一つは、9月13日に発表された約50億ドルの融資です:20億ドルの株式配分と30億ドルの無利息転換社債を含み、配分価格714香港ドルは前の終値から約9.96%の割引となり、転換社債が全て転換されると約5.3%の新たな株式が追加されます。市場は一般的に配股の希薄化を9月の下落の重要な要因の一つと見なしていますが、南向き資金が下落の中で継続的に買いを選択することは、一部の内地資金の価格設定の基準が短期的な株価ではなく、商業化の道筋の実現のリズムにあることを反映している可能性があります------この解釈には依然として不確実性があります。9月の下落が配股の希薄化の影響を部分的に反映しているかどうかはまだ観察が必要です;10月のGLM-5.3の海外展開とクラウドプロバイダーの分配チャネルの開放は、新たな観察の基準を提供しました。
五、「モデルを売る」から「家賃を取る」へ
一部の市場の見解では、智譜の今回の上昇の核心的な論理を一言でまとめています:ビジネスモデルが「モデルを売る」から「家賃を取る」へと切り替わっています。
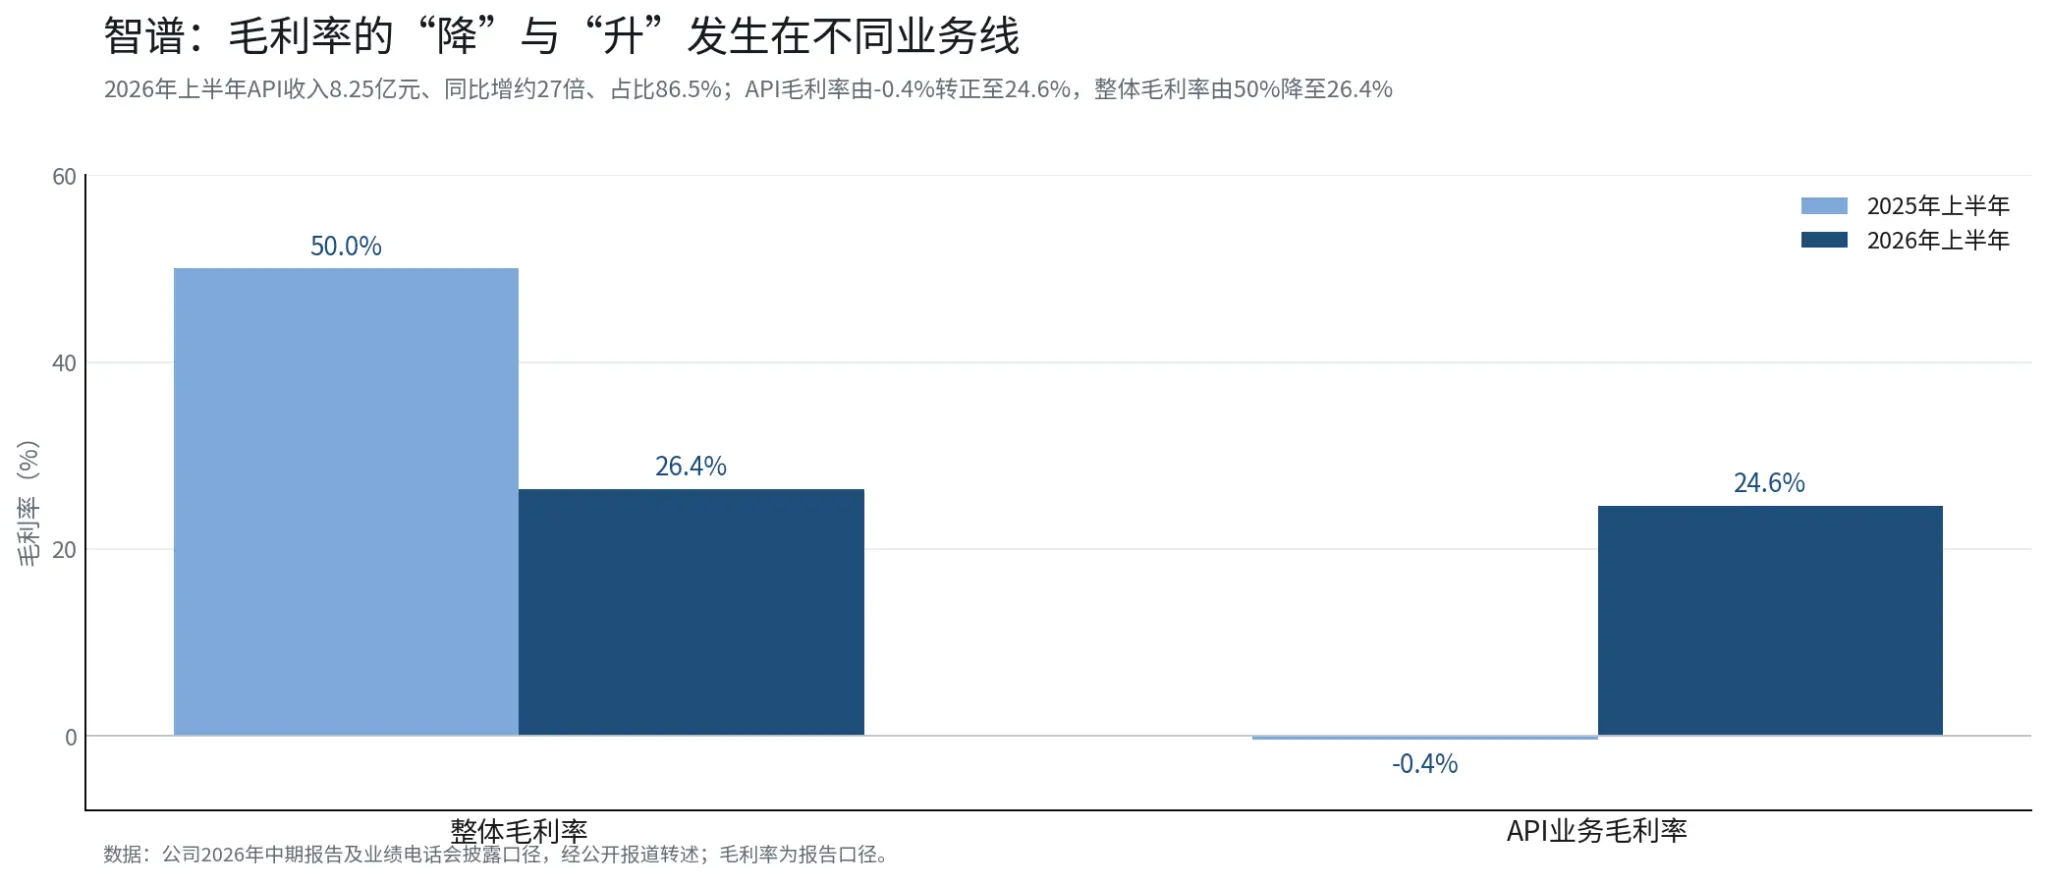
「モデルを売る」はプロジェクトベース、プライベートデプロイメント、一時的な収入で、粗利益率は高いが規模の上限が明らかです;「家賃を取る」はクラウドプラットフォームが呼び出し量に基づいて分配し、継続的なトークン課金収入を得るもので、粗利益率は相対的に低いが、規模の天井ははるかに高いです。会社の中間報告によると、智譜の2026年上半期のオープンプラットフォームおよびAPI収入は8.25億元で、前年比約27倍の成長を遂げ、総収入に占める割合は86.5%に上昇しました;APIビジネスの粗利益率は-0.4%から24.6%に改善されました。全体の粗利益率は50%から26.4%に低下しましたが、必ずしも悪化を示すものではなく、むしろ高粗利益のプライベートデプロイメントからスケール化されたAPIへの収益構造の移行過程における構造的変化を反映している可能性があります------しかし、利益の質の動向は引き続き追跡する必要があります。もし分配モデルが海外のクラウドプラットフォームで成功すれば、この収益曲線の傾きは明らかに急になる可能性があり、この点はデータによって検証される必要があります。
この銀行はリサーチレポートで智譜のARR運営率を中国の同業の中で首位に位置付けています(中立的な言い回し)------この判断に基づけば、智譜は「オープンソースエコシステム」と「商業化」の結合において先行している中国の大規模モデル企業の一つであり、競争の構図は依然として変化しています。
六、三つの信号に注目
クラウドプロバイダーの分配収入の実際の確認リズム。 経営陣は、クラウドサービスプロバイダーとの収益分配が10月から確認されると述べています。もし10月と11月の収益データが分配モデルの規模の潜在能力を検証できれば、市場がその評価論理を再評価する重要な観察点となるでしょう。
配股の希薄化の消化進度。 9月の約46%の下落が配股と転換社債の希薄化の影響を十分に価格に織り込んでいるかどうかは、今後の南向き資金の流入リズムと機関の保有状況の変化に依存します。南向きの増加と株価の低迷が共存する組み合わせは、歴史的に類似の状況が見られましたが、歴史的なパフォーマンスは未来の結果を保証するものではなく、この組み合わせ自体も信頼できる法則を構成しません。
GLM-5.3が海外の開発者コミュニティでの実際の呼び出し量。 CursorとAmazon Bedrockの接続は「上架」であり、真の試練は「上架後の呼び出し量」です。もしGLM-5.3が海外のプログラミングシーンで安定した使用習慣を形成すれば、海外の収益分配曲線の増加リズムは国内よりも早くなる可能性があります。
データの説明:
市場:10月5日、665香港ドルで取引終了(+6.15%);10月6日、取引中最高720香港ドル(+8.3%)、10:08時点で703香港ドル(+5.7%)、時価総額約3,134億香港ドル;MINIMAX-WP、アリババ-W、百度グループ-SWの上昇率は10:08時点での取引データです。公開市場。
格付け:あるトップ国際投資銀行が格付けを「中立」から「買い」に引き上げ、目標価格を1,560香港ドル(1,610香港ドルから調整)とし、ARR予測を27億ドルから32億ドルに引き上げ、2026年から2028年の収益予測を+3%から12%にしました。2026年10月2日---5日、メディアがリサーチレポートを引用。
海外展開:CursorがGLM-5.3を導入(CursorBench 4.0得点42.6%);Amazon Bedrockが接続し、呼び出し量に基づいて分配;Aleph Alpha Kolibri技術報告;海外AIセキュリティ研究報告がNIST/CAISIの評価を引用。2026年9月---10月、会社の公告および公開報道。
財務:2026年上半期の収益は9.54億元(+399.7%)、API収益は8.25億元(占比86.5%)、調整後の純損失は19.64億元;ARRは約18億ドル、年末の指針は30億ドル。2026年8月---9月、会社の中間報告および電話会議。
南向き資金:9月に78.84億香港ドルの純買い、香港株通の売買総額933.76億香港ドルで首位、保有株数は7月初めから460%以上増加。2026年10月、公開データ(Wind基準)。
融資:約50億ドル(20億ドルの配分+30億ドルの無利息転換社債)、配分価格714香港ドル、約9.96%の割引。2026年9月13日、会社の公告。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中で述べた時点までの公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を示すものではありません。この記事は投資の助言、投資研究、オファー、勧誘または任意の証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は未来の結果を示すものではありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。
 リスク警告