








非農業部門の雇用統計が予想を下回り、10月の利上げに対する期待が一夜にして崩れたが、米国債の5.34%の警告はまだ解除されていない。

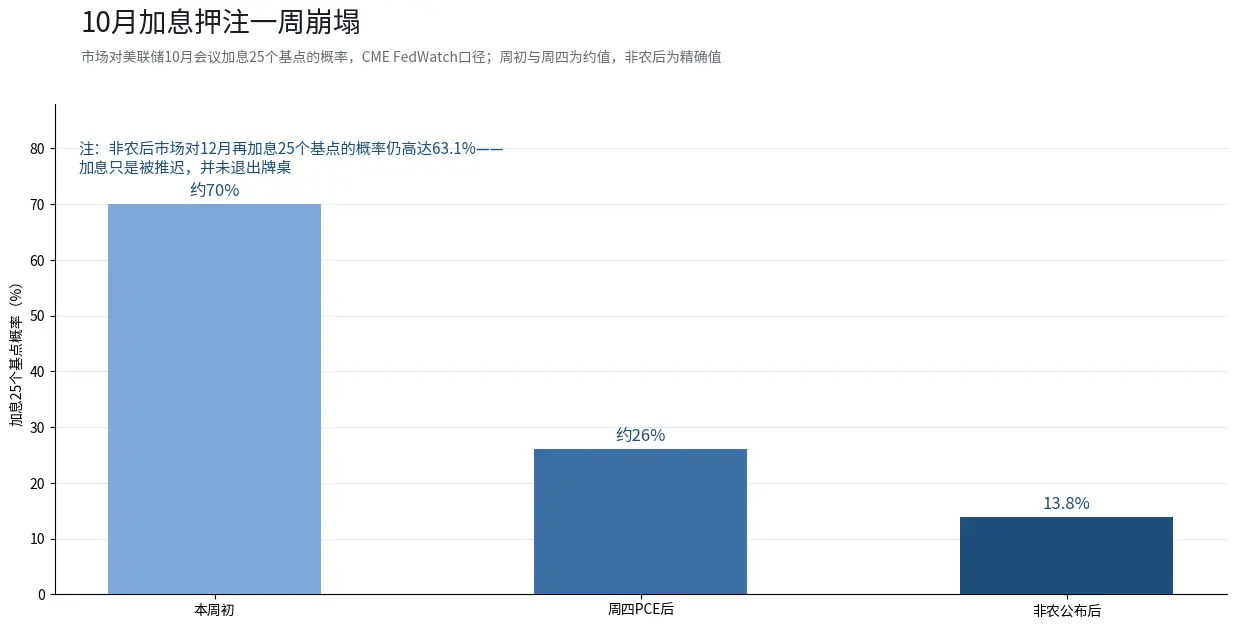
 データが公表された後、市場は米連邦準備制度理事会(Federal Reserve)の10月の利上げに対する賭けが急激に冷却した:1週間前には70%近くの利上げ確率があったが、金曜日には13.8%で取引を終え、10月に動かない確率は86.2%に上昇した。しかし、市場の反応は「利上げ期待の冷却、株式市場の上昇」よりもはるかに複雑である。
10月2日、アメリカの9月非農業雇用報告は市場に予想外の「ハト派の一撃」を与えました。
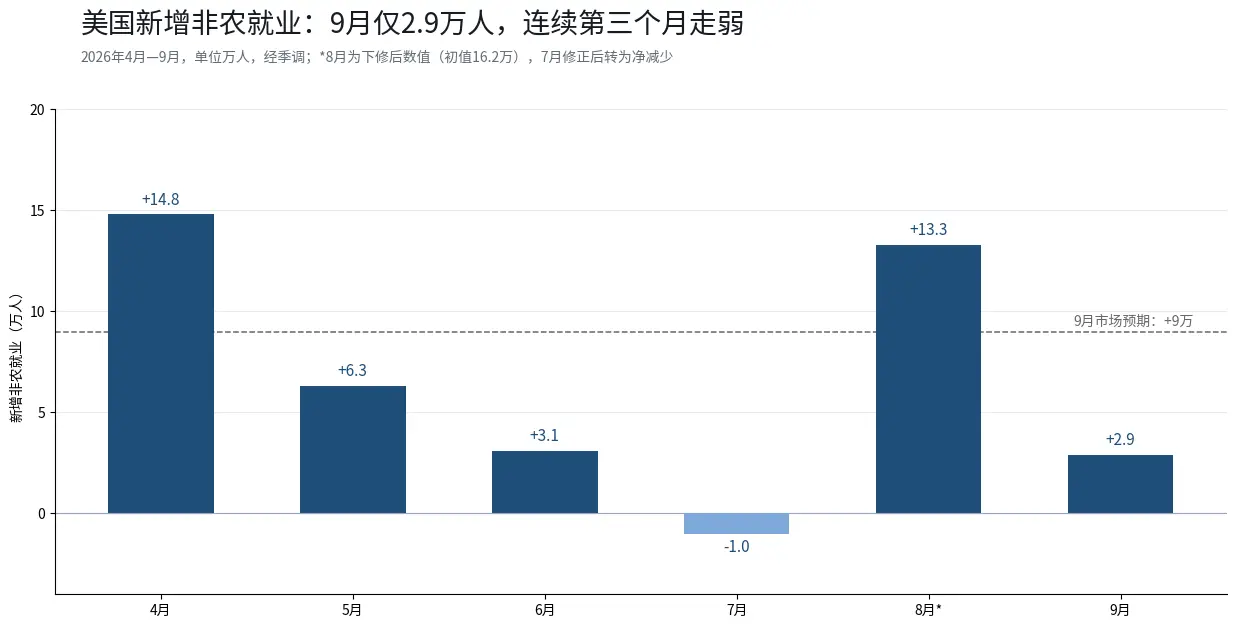
9月の非農業雇用はわずか2.9万人の増加で、市場予想の9万人を大きく下回り、予想値の三分の一に過ぎませんでした。失業率は4.1%から4.2%に上昇し、平均時給は前年同月比で3.0%に低下し、前月比ではわずか0.1%の増加にとどまりました。さらに注目すべきは歴史的データの修正です:8月の雇用増加は16.2万人から13.3万人に下方修正され、7月のデータも3.1万人下方修正され、修正後は純減に転じました------過去3ヶ月の雇用状況は、単月のデータが示すよりもさらに弱いものです。
データが発表された後、市場は10月の米連邦準備制度理事会(FRB)の利上げ期待が急速に冷却しました:1週間前には70%近くの利上げ確率がありましたが、金曜日には13.8%にまで低下し、10月に利上げを行わない確率は86.2%に上昇しました。
しかし、市場の反応は「利上げ期待の冷却、株式市場の上昇」よりもはるかに複雑です。
一、利上げ期待の崩壊、しかし米国債利回りは低下せず
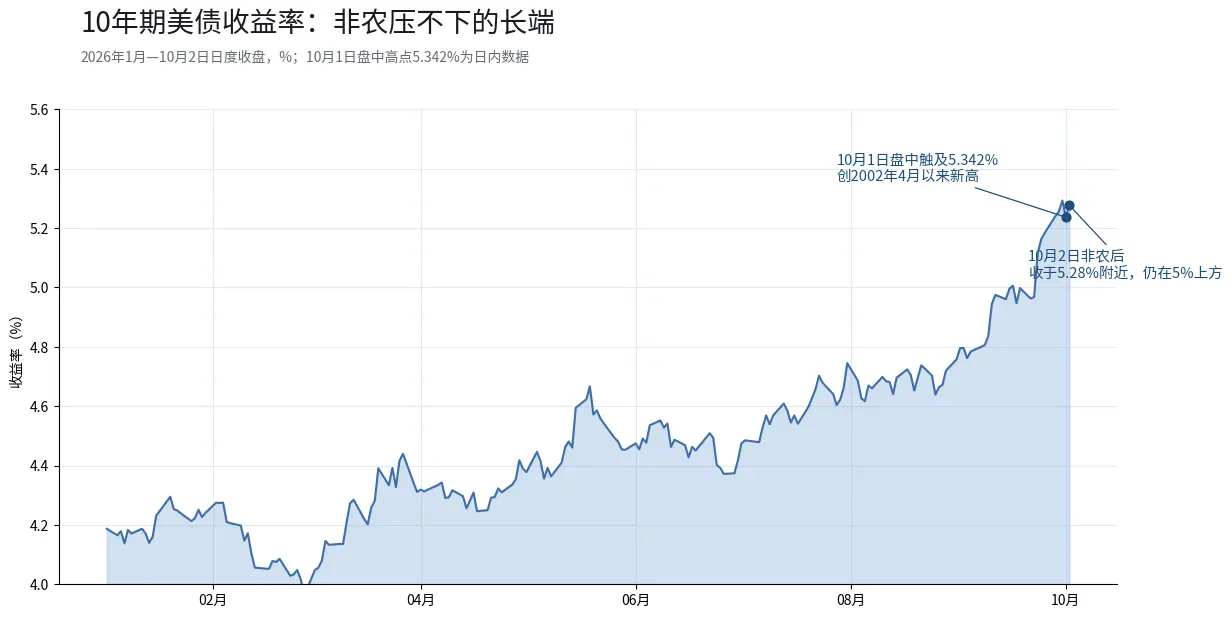
非農業データが発表された後、10年物米国債利回りは一時低下しましたが、取引の終盤に再び上昇し、5.28%付近で引けました。前日(10月1日)には、この数字が一時5.342%に達し、2002年4月以来の最高水準を記録しました------たとえ低下したとしても、依然として5%以上の歴史的高水準に位置しています。
これは警戒すべき信号です。雇用データの弱さは利上げ確率を押し下げましたが、長期金利を引き下げることはありませんでした。ある機関投資家の判断によれば、アメリカ経済の強靭性を考慮すると、10年物利回りが5.5%から6%に上昇する可能性が信頼できるとされ、借入コストの上昇は株式リターンを抑制する可能性があります。長期金利が高止まりしていることは、市場が「利上げをするかどうか」だけでなく、「高金利がどれくらい続くか」にも注目していることを意味します。たとえFRBが利上げを停止しても、長期金利が下がらなければ、高評価の資産の評価は依然として圧力を受ける可能性があります。
利上げ期待の変化も正確に理解する必要があります。金利先物は、10月の利上げ確率がデータ発表前の約26%から13.8%に低下したことを示していますが、12月に25ベーシスポイントの利上げを行う確率は依然として63.1%に達しており、市場は「今年中にもう一度完全な利上げがある」という見込みを完全には織り込んでいません。ゴールドマン・サックスはFRBの次回利上げの時期を10月から延期しました;ニューヨーク連邦準備銀行のウィリアムズ総裁は、9月の利上げ後に急いで再度行動する必要はないが、今年の後半に再度利上げするのが適切かもしれないと述べました。
言い換えれば:利上げはテーブルから退いたわけではなく、単に延期されたのです。
二、テクノロジーと半導体の分化:AIの物語は続くが、伝統的なサイクルは遅れをとる
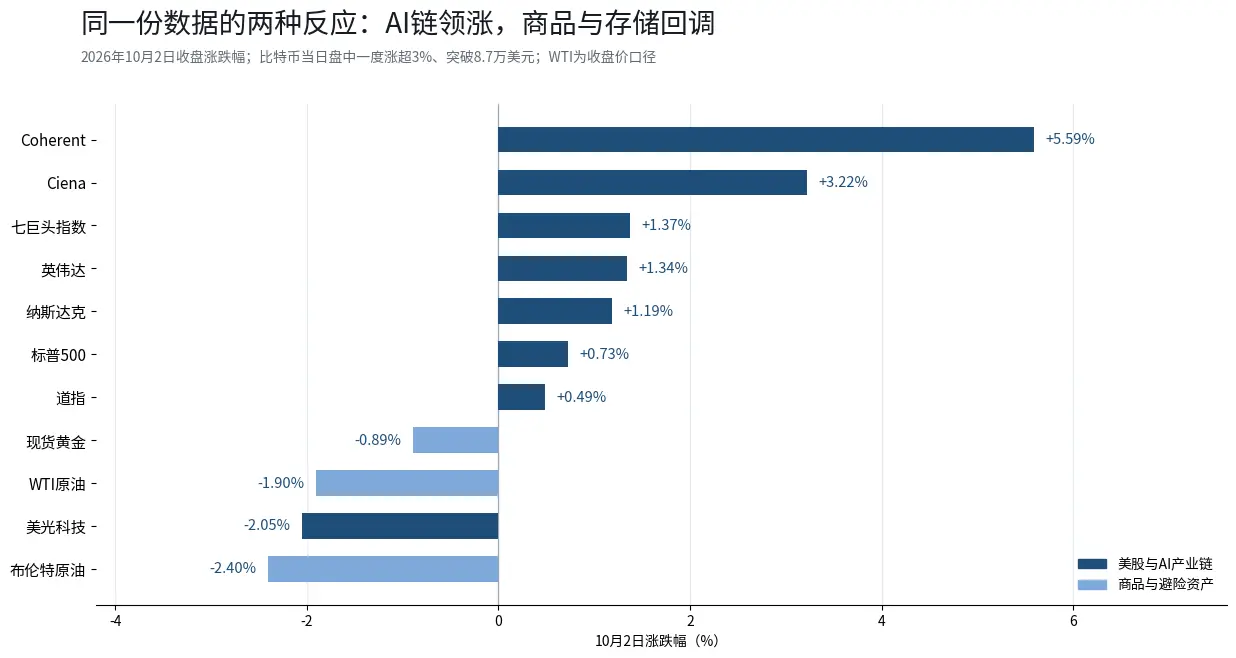
非農業データ発表後、米国株先物は短期的に上昇し、資金は「経済のソフトランディング、利上げの遅延」の主な論理をさらに取引しました。金曜日の終値で、ダウ平均は0.49%上昇し51,176.96ポイント、S&P500指数は0.73%上昇し7,722.72ポイント、ナスダックは1.19%上昇し27,190.86ポイントで、取引中に歴史的な最高値を更新しました;万得アメリカテクノロジー7巨頭指数は1.37%上昇し、テスラは第3四半期の納入が予想を上回り4.65%上昇、エヌビディアは1.34%上昇し、取引中に237.88ドルに達し歴史的な最高値を記録し、市場価値は一時5.7兆ドルに戻りました。
しかし、セクター内部の分化は、指数そのものよりも情報量が多いです。
AI産業チェーンは引き続き先頭を走っています:光通信分野は前日の強さを維持し、Coherentは5.59%上昇、Cienaは3.22%上昇------ちょうど10月1日には、Coherentは単日で10.90%の大幅上昇を記録し、フィラデルフィア半導体指数全体は1.59%上昇しました。一方、ストレージ分野は遅れをとり始めました:マイクロンテクノロジーは金曜日に2.05%下落し、前日3.03%の上昇との対比を示しました;伝統的なサイクルとバリューセクターも同様に弱含みで、S&P500の等重み指数は加重指数よりもパフォーマンスが劣り、11の業種の中で大多数が疲弊した動きを見せました。指数は上昇していますが、上昇の勢いは依然としていくつかのAIの主軸に集中しています。
三、同じデータ、資産間の分化の答え
非農業データが各種資産に与える影響は、明らかな方向性の違いを示しています。
ビットコインはデータ発表後、一時8.7万ドルを突破し、日内で3%以上の上昇を記録し、終日約83,700ドルから87,200ドルの間で大幅に変動し、10月5日朝には86,600ドル付近で取引されました。87,000ドルから87,500ドルの範囲は最近市場で何度もテストされており、今後効果的に突破できるかは不確実性が残り、来週のリスク選好などの要因に影響される可能性があります。
金は高騰後に反落する「ジェットコースター」を演じました:非農業データ発表後、現物金は一時1%以上上昇し4,200ドルを超えましたが、上昇は持続せず、終盤には4,140.09ドルで引け、日内で0.89%下落しました。COMEX金先物は4,172.1ドルで引けました。前の取引日(10月1日)には、金価格も4,218ドルに達した後に急落しました。8月下旬以来、金価格の累積下落幅は10%を超えています。抑制要因は非常に明確です:堅調なドルと高止まりする米国債利回りが、雇用データによる好材料を上回っています;ある機関の分析によれば、短期的には貴金属は振動を続けるとされ、金融政策の道筋がより明確になるのを待つ必要があります。
原油価格は金曜日に大幅に下落しました:G7が1億バレルの戦略石油備蓄を放出することを発表し、中東の原油輸出が回復したことが重なり、WTIは取引中に一時4%以上下落し、1バレル91.11ドル(約-1.9%)で引け、ブレントは100ドルを下回り99.9ドル付近で引けました(約-2.4%)。しかし、アメリカは中東に空母と部隊を増派し、同盟国にディーゼル備蓄の放出を促す動きは続いており、地政学的プレミアムは完全には消えていません------原油価格が下がる部分は供給によるもので、下がらない部分はリスクによるものです。
ドル指数は今週一時102.2を超え、2025年4月以来の新高値を記録し、金曜日にはわずかに101.9付近に戻りましたが、週全体では上昇を維持し、ドルはユーロに対して17ヶ月の高値に達しました。強いドルは金と新興市場資産の反発に追加の抵抗をもたらしています。
四、今週の注目点:3つの検証ポイント
最初の検証ポイント:ISMサービス業PMI(月曜日)。これは今週の最初の重要なデータです。サービス業の景気が冷え込み、価格指数が低下すれば、「高金利のピーク」の期待がさらに強化される可能性があります;もしサービス業のインフレが予想を超えて粘着性がある場合、再度引き締め期待が高まる可能性があり、テクノロジー株の評価に圧力をかけることになります。
第二の検証ポイント:FOMC会議の議事録(水曜日)。9月にFRBは25ベーシスポイントの利上げを行い3.75%-4.00%の範囲にしましたが、議事録の重要な点は「長期間高金利を維持する」ことに対する委員会の内部合意がどれほど強いかです。もしより多くの委員が「今年中に再度行動しない」ことに傾くなら、高評価のテクノロジー株に短期的な支持をもたらす可能性があります;もし議事録が委員会が依然としてインフレの粘着性に警戒を持っていることを示すなら、長期金利の圧力は続く可能性があります。
第三の検証ポイント:9月のCPIと原油価格の動向。10月下旬の政策決定会議の前に、9月のCPIは最後の重要なピースです;最近の原油価格の大幅な変動に伴い、OPEC+は10月4日に11月の生産目標を変更しないことを決定しました。今後の生産政策と原油価格の動向は、エネルギー価格とインフレ期待に影響を与え、12月の金利パスを評価する要因の一つとなる可能性があります。
非農業データの冷却は10月の利上げ期待をテーブルから退かせましたが、米国債5.34%の警告信号はまだ解除されていません。雇用の弱さは利上げ確率を押し下げましたが、長期金利を明確に押し下げることはありませんでした------この矛盾は、今後のテクノロジー株の評価に影響を与える重要な変数の一つかもしれません。
データの説明:市場データは2026年10月2日の米国株の終値(米国債、商品は10月2日の取引データ、ビットコインは10月5日の朝の価格)に基づいています;非農業雇用データはアメリカ労働統計局が10月2日に発表したもので、歴史的な系列はFREDから取得されています;利上げ確率はCME FedWatchからのものです;米国株指数と個別株の上昇・下落幅は10月2日の終値(10月1日のセクターデータは前の取引日のデータに基づいています)。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中の時点での公開資料に基づいて整理されています。関連する市場データ、期待、および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリスト、またはその他の人物の見解および投資戦略は、特定の時点における関連する第三者の見解を示すものであり、BITの見解や推奨を代表するものではありません。この記事は投資の助言、投資研究、オファー、勧誘、またはいかなる証券、投資商品、または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は未来の結果を示すものではありません。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。
 リスク警告









