著名投資家ケビン・オリリー:AIの次のチャンスはエネルギーにあり、Cryptoは新しい価値を探している
 核心的な視点

 電力、ウラン、原子力に重きを置き、パブリックチェーンの商業的価値を再評価する。
動画タイトル:ケビン・オレアリーが次の大きな賭けを明かす
動画作者: Stock Sharks
編者按:AI投資がモデル競争からインフラ拡張の段階に入ると、市場の議論の焦点は「誰が最強のモデルを開発できるか」から「誰がAI産業全体に持続可能な基盤を提供できるか」に移っています。チップ、計算能力、モデル能力は依然として重要ですが、データセンターの規模が拡大するにつれて、電力供給、エネルギーコスト、長期インフラ契約がAI投資のリターンに影響を与える重要な変数となり始めています。技術の進歩が市場の共通認識となる中で、より根本的な問題が浮上しています:技術競争の最終的な勝者を事前に判断できない場合、投資家はどのようにして産業拡張から得られる利益を分配すべきか?
Stock Sharksのポッドキャスト「The Deep End」のインタビューで、カナダの著名投資家、Shark Tankの常連ゲストであるケビン・オレアリー(愛称「Mr. Wonderful」)は、AI、エネルギー、暗号通貨、量子コンピューティング、資産配分に関する最新の見解を共有しました。オレアリーは、ソフトウェア会社SoftKeyを設立して富を築き、現在はテクノロジー、エネルギー、暗号資産などの分野に投資しています。単一の人気資産を追い求めるのではなく、彼は技術拡張の背後にある資源の制約、ビジネスモデル、そして成長が最終的に持続可能な資本リターンに転換できるかに注目しています。
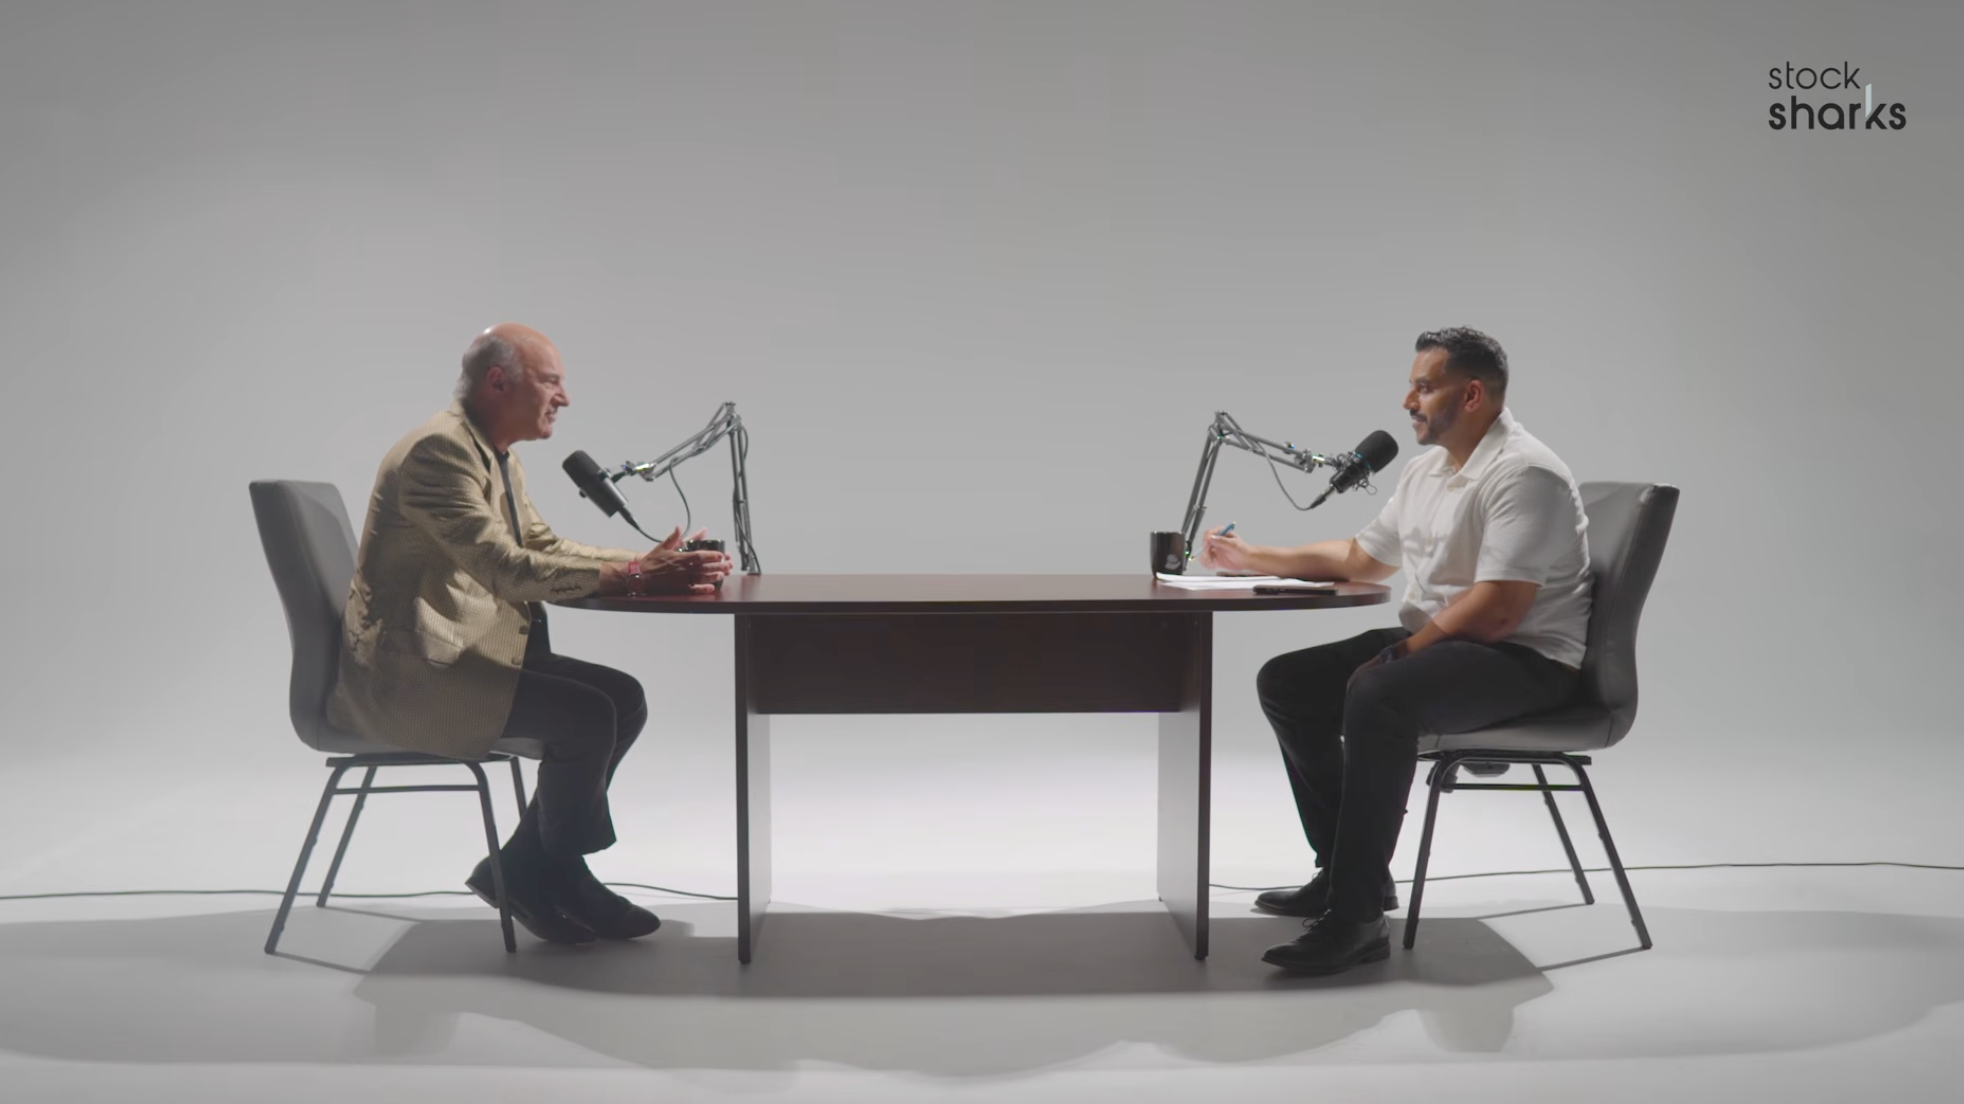
この対談の中で、オレアリーは「次の段階で何に投資すべきか」を一連のより根本的な構造的問題に分解しました:技術拡張はどのような資源に依存しているのか?産業価値は最終的に誰が得るのか?新技術はどのようにキャッシュフローに転換されるのか?市場が最終的な勝者を特定できない場合、投資リスクをどのように管理すべきか?
第一に、AI投資の論理は技術の優位性から資源の制約に移行しています。過去数年、AI投資は主に大手テクノロジー企業、先進的なチップ、モデル能力を中心に展開され、投資家は技術的優位性を持つ企業を特定しようとしました。しかし、計算能力の需要が増加するにつれて、電力がデータセンターの拡張に影響を与える重要な条件となっています。オレアリーは、今後3年間の投資の重点をエネルギーに置き、特に天然ガス、電力インフラ、ウラン鉱山、低コストの電力資源を持つカナダと北欧地域に注目しています。彼は典型的な「売りシャベル戦略」を採用しています:どのAI企業が最終的に勝つかを予測するのではなく、業界全体に重要な資源を提供できる企業を探すことです。これは、AI産業の投資機会がテクノロジー企業からエネルギーやインフラの分野にさらに広がる可能性があることを意味しますが、資源の優位性が超過利益に転換できるかは、プロジェクトのコスト、契約の価格設定、実行能力に依存します。
第二に、暗号通貨の評価論理は市場取引から実際の採用に移行しています。これまで、機関投資家は主にビットコインとイーサリアムに注目し、他の暗号資産は流動性の集中、規制の不確実性、明確なビジネスニーズの欠如に直面していました。しかし、オレアリーはアバランチなどのパブリックチェーンを再評価し始めました。その理由は短期的なコイン価格の動向ではなく、企業が金融、物流、スポーツ資産、契約管理などの分野で異なる種類のブロックチェーンインフラを必要とする可能性があるからです。ここで生じる問題は、将来のブロックチェーンアプリケーションが少数の汎用ネットワークに集中するのか、それとも異なる産業にサービスを提供する複数の専門ネットワークが形成されるのかということです。この変化は他のパブリックチェーンに機会を創出する可能性がありますが、企業がブロックチェーン技術を採用することが、必ずしも関連するトークンが対応する経済的価値を得ることを意味するわけではありません。本当に検証が必要なのは、ネットワークの使用量、商業収入、そして価値がトークン保有者に伝達されるメカニズムです。
第三に、量子コンピューティングが暗号資産に新しい長期的なセキュリティ変数を導入しています。過去には、ビットコインの主要な市場リスクは価格の変動、規制、資金の流動に集中していました。量子コンピューティングの進展に伴い、既存の暗号学体系が将来の潜在的な攻撃に耐えられるかどうかが、議論すべき別の問題となっています。オレアリーは、真に解読能力を持つ量子コンピュータがまだ登場していなくても、市場がこのリスクに対する期待を持つことで、資産価格に早期に影響を与える可能性があると指摘しています。ただし、いわゆるQ-Dayにはまだ確定したタイムラインがなく、量子技術の進展はブロックチェーンのセキュリティメカニズムの失効と直接的に同等ではありません。ビットコインがいつ脅威に直面するかを予測するのではなく、IBMやGoogleなどの企業が量子コンピューティングとセキュリティ技術の分野でどのように展開しているかに注目しています。ここで関わるのは、暗号リスクだけでなく、金融システムが将来直面する可能性のある暗号学基盤のインフラのアップグレードです。
第四に、投資方法が勝者に賭けることから不確実性を管理することに移行しています。オレアリーは高成長資産の魅力を否定していませんが、彼の若い頃のYahooをショートした経験は、ポジション制限の重要性をより重視させました。彼は単一の株式がポートフォリオの5%を超えないこと、単一の業界が20%を超えないことを主張し、段階的にポジションを減らすことで集中リスクを管理しています。この方法は、彼のエネルギー、暗号通貨、量子コンピューティングへの投資論理と一致しています:技術的な道筋がまだ明確でない場合、潜在的な成長に参加するために分散配置を行い、特定の予測がポートフォリオ全体のパフォーマンスを決定することを避けるのです。同時に、彼のプライベート企業に対する分析は常に顧客獲得コスト、保持率、キャッシュフローを中心に展開され、技術は最終的に実際の経営改善を反映しなければならないと強調しています。
この対談を一つの判断に圧縮すると、次の段階の投資競争は、単に技術能力が最も強い企業を探すのではなく、どの資源、インフラ、ビジネスモデルが技術の持続的な拡張の過程で安定して価値を獲得できるかを特定することになるかもしれません。
この意味で、オレアリーが議論しているのはAI、暗号通貨、エネルギーなどの具体的な資産だけではなく、技術産業が物語駆動からビジネスの実現に移行した後、市場がどのように資本を再配分し、リスクを評価し、資産価値を決定するかということです。長期的なリターンを決定するのは、必ずしも誰が最初に技術トレンドを押さえたかではなく、誰が産業の発展過程で持続的にキャッシュフローを獲得し、まだ実現されていない成長に対して過剰な価格を支払うことを避けることができるかです。
以下は原文の内容です(読みやすさのために、原内容は整理されています):
もし今後3年間で一つの投資テーマしか選べないとしたら、ケビン・オレアリーの答えはエネルギーです。
これは市場が一人のテクノロジー投資家に期待するものとは異なるかもしれません。過去数年、AI投資の中心はNVIDIA、モデル企業、大手テクノロジー企業でした。投資家は誰が最も先進的なチップ、最も強力なモデル、そして将来の技術プラットフォームを主導する可能性が高いかを判断しようとしました。
しかし、オレアリーは、AI産業が引き続き拡張する中で、投資家は価値がどこから来るのかを再考する必要があると考えています。
彼の考えはテクノロジー投資から撤退することではなく、単一の技術的勝者への依存を減らすことです。最終的にどの企業がモデル競争に勝つとしても、電力、土地、データセンター、その他のインフラが必要です。
これが彼が投資の重点をエネルギーに移した理由です。
また、暗号通貨市場において、オレアリーは類似の再評価を行っています:過去に市場取引と資金流入に依存して評価されていたブロックチェーン資産は、今後実際の商業アプリケーションを通じて持続可能な経済的価値を証明できるのでしょうか?
AIの次の機会はモデルではなく、モデルに電力を供給することにある
オレアリーはAIの長期的な展望に悲観的ではありません。
彼は、大手テクノロジー企業が過去のAI投資でかなりのリターンを生み出し、関連株式や指数を保有する投資家がその恩恵を受けていることを認めています。しかし、次の段階の投資において、彼は一つの問題に注目しています:最終的にどのモデル企業が勝つかが不確実な場合、AI産業の成長に参加することはできるのか?
彼の答えはエネルギーへの投資です。
オレアリーはこれを「ピックス・アンド・ショベル(売りシャベル戦略)」と呼んでいます。ゴールドラッシュの中で、誰が金を掘り当てるかを予測するよりも、金鉱者に道具を提供する企業に投資する方が良いのです。
AI産業にも似たようなビジネス構造があります。モデル企業はチップを必要とし、チップはデータセンターで運用され、データセンターは大量かつ安定した電力を必要とします。したがって、OpenAI、Anthropic、または他のテクノロジー企業が市場シェアを増やす場合、電力の需要は計算基盤の拡張に伴って増加する可能性があります。
オレアリーは、今後36ヶ月間、自身がエネルギー企業、特に天然ガス発電、タービン、電力インフラ、ウラン鉱山などの分野に重点を置くことを示しています。彼が重視しているのは、これらの資産がAIの概念を持つことではなく、産業全体の発展に必要な投入物となる可能性があることです。これが彼がカナダと北欧を好む理由でもあります。
インタビューの中で、オレアリーはフィンランド、ノルウェー、カナダのアルバータ州のエネルギーの優位性を何度も言及しました。彼は、これらの地域が相対的に低コストの電力資源を持ち、一部の長期供給契約の価格が1キロワット時あたり6セント未満である可能性があると考えています。
長期的に運用される大型データセンターにとって、電力コストはプロジェクトの利益率に直接影響を与える可能性があります。たとえモデル企業間の競争状況が変化しても、土地、電力網への接続条件、長期電力契約を持つ企業は、異なる顧客にサービスを提供できる可能性があります。
彼が投資しているBitzeroは、この考え方の具体的な例です。オレアリーによれば、Bitzeroはビットコインのマイニングを利用してキャッシュフローを生み出していましたが、彼が重視しているのは、この会社がノルウェーとフィンランドで取得した長期電力契約とインフラ資源です。
彼にとって、マイニングは既存のビジネスの一つに過ぎず、真に長期的な価値を持つのは会社のエネルギー調達能力かもしれません。将来、クラウドコンピューティングやAI企業が現地にデータセンターを建設する必要がある場合、Bitzeroは既存の資源を利用して関連プロジェクトに参加する機会があります。このビジネスモデルの魅力は、インフラ供給者が顧客が最終的にどのAIモデルを使用するかを判断する必要がないことです。
もちろん、電力資源を掌握することは、すでに安定した利益を持っていることを意味するわけではありません。プロジェクトは依然として電力網への接続、設備調達、顧客契約、資本支出などの問題を解決する必要があり、長期供給契約の価格優位性も総合的な建設および運営コストをカバーできる必要があります。しかし、オレアリーは、モデル競争の中で唯一の勝者を探すことに比べて、エネルギーインフラがAIの成長に参加する別の方法を提供していると考えています。
AIの需要の増加は、テクノロジー企業の収入だけでなく、上流のエネルギー、設備、インフラの経済的価値にも反映される可能性があります。
電力からウラン鉱山へ
オレアリーのエネルギーへの投資は、既存の電力供給にとどまっていません。彼は今後7、8年のエネルギー構造を研究しており、特に小型モジュール炉(Small Modular Reactor、SMR)の発展の可能性に注目しています。
SMRは、より小型の反応炉モジュールを使用する核エネルギー技術のルートであり、一部の設計はモジュール化された製造と展開を通じて、原子力プロジェクトの柔軟性を高めることを目指しています。オレアリーの見解では、AIデータセンターの電力需要が長期的に増加する場合、原子力は安定した電力供給の重要な選択肢となる可能性があり、ウラン鉱山は関連産業チェーンの上流資源となります。
したがって、彼はウラン鉱山への投資の関心を高め始めました。この判断は依然として原子力技術の商業化の進展に依存しています。SMRが予想される時間内に競争力のある発電コストを実現できるかどうかは、工事の進捗、規制の承認、資金調達、燃料供給に依存します。
しかし、オレアリーの投資論理は一貫しています:特定の技術が最終的に市場の勝者になるかどうかを急いで予測するのではなく、技術拡張が依存する基盤資源を事前に研究することです。
カナダはこの考え方の重要な要素です。彼は、カナダが天然ガス、ウラン、カリウム肥料、アルミニウムなどの戦略資源を持ち、アメリカという大規模なエネルギー消費市場に隣接していると考えています。もし北米が今後も計算能力と電力インフラへの投資を増やし続けるなら、カナダはその恩恵を受ける可能性があります。
O'Learyは、自分のチームがカナダの大型株ETF XIUを通じて、約10%のカナダ市場へのエクスポージャーを構築したことを明らかにしました。この取引は当初、チーム全体の支持を得られませんでした。なぜなら、その時期に米加貿易摩擦が増加し、市場はカナダ経済への懸念を強めていたからです。
しかし、O'Learyはこの悲観的な感情を逆張りの投資機会と見なしました。彼は、カナダの政策環境の変化や資源開発プロジェクトの進展に伴い、市場が地元資産の価値を再評価する可能性があると考えています。
彼はインタビューの中で、この投資が一時的にS&P 500指数を158ベーシスポイント、すなわち1.58%上回ったと述べました。ただし、インタビューでは完全な比較期間や評価基準が明らかにされていないため、この数字は彼の個人的な投資パフォーマンスの説明としてのみ捉えるべきです。
カナダが長期的に優位に立てるかどうかは、エネルギープロジェクトの実現、商品価格、貿易関係、政策の実行効率に依存しています。O'Learyにとって、カナダに賭けることは単なる経済回復の判断ではなく、世界的な技術拡張がエネルギーと自然資源の戦略的価値を再び高める可能性に賭けることです。
Cryptoはもはや資金だけに依存できない、真の問題はパブリックチェーンが収益を生み出せるかどうか
もしAI投資がモデルからエネルギーにシフトしているなら、O'LearyのCryptoに対する再評価は、金融市場の取引から実際のビジネスニーズに移行しています。
過去のCrypto投資フレームワークにおいて、重要な仮定の一つは、機関資金が市場に流入し、業界全体がより広範な資産配分ニーズを得るというものでした。しかし、O'Learyは、機関資金がすべての暗号資産に均等に流れるわけではないことに気づきました。
彼は、以前に多くの機関投資家が参加した業界会議で、いくつかのアナリストがBitcoinとEthereumを通じて、彼らが研究している暗号市場の約97%の価格変動エクスポージャーを得られると考えていたことを思い出しました。
この数字は彼が伝えた研究判断であり、BTCとETHの時価総額の割合ではありませんが、その背後にある配分ロジックは注目に値します。大規模な機関にとって、少数の主要資産が主要なCrypto配分ニーズを満たすことができるなら、多くの中小型トークンを購入する必要性が低下する可能性があります。これにより、Crypto市場にはより明確な資金の分化が生じるでしょう。
O'Learyは、自身の投資ポートフォリオが過去に27のCrypto関連ポジションを保有していたが、一部の資産を売却し、残りのいくつかの投資も大きな損失を経験したと述べました。最終的に保有している主要な資産にはBitcoinとEthereumが含まれています。
しかし、彼は他のパブリックチェーンが完全に投資価値を失ったとは考えていません。むしろ、彼は新しい判断基準を探し始めました。もし全体のCrypto市場の上昇に依存せず、他のパブリックチェーンがどのように自らの経済的価値を証明できるのか?
彼は、その答えが企業の実際のブロックチェーン技術の採用から来る可能性があると考えています。
過去の市場の物語の中で、Ethereumはしばしば汎用ブロックチェーンインフラストラクチャになる最も有望なネットワークの一つと見なされてきました。しかし、O'Learyは、将来的にすべての産業が本当に同じパブリックチェーンを採用するのか疑問を持ち始めました。金融、物流、不動産、契約管理、スポーツ資産などの業界は、ブロックチェーンに対するニーズが必ずしも同じではありません。
金融機関はステーブルコインの支払いと資産移転に関心を持つかもしれません。物流企業はサプライチェーン管理と契約実行を重視します。スポーツクラブはブロックチェーンを利用してコレクションやデジタル資産を管理したいと考えるかもしれません。
異なるビジネスニーズは、異なる技術アーキテクチャを生み出す可能性があります。これがO'LearyがAvalancheを再研究する理由でもあります。彼は特にAvalancheが企業にカスタマイズされたブロックチェーンを展開する能力をサポートしていることを挙げ、このモデルがスポーツ資産、コレクション、独立したビジネスネットワークが必要な他のシナリオに適用できる可能性があると考えています。
彼の見解では、企業はすべてのビジネスを同じ公共ネットワーク上に置く必要がなく、業界のニーズに応じて異なるブロックチェーンインフラストラクチャを選択することができるようになるでしょう。これは、将来のブロックチェーン競争が二つの道を形成する可能性があることを意味します。一つは少数の汎用ネットワークが主導権を握ること、もう一つは複数のネットワークが異なる産業にそれぞれサービスを提供し、技術インターフェースを通じて相互接続されることです。
どちらのモデルが最終的に勝利するかはまだ不明です。より重要なのは、商業採用率とトークン投資のリターンの間には必然的な関係がないということです。たとえ企業がAvalanche技術を採用しても、AVAXトークンの需要が必ずしも同時に増加するわけではありません。投資家は、企業がネットワーク料金をどのように支払い、商業収入がどのように生まれるのか、またこれらの経済的価値がトークンに伝わるのかを研究する必要があります。
したがって、O'Learyは再び大規模にアルトコインを購入する意向を示さず、具体的なアプリケーションを研究した後に、小規模なパブリックチェーンポジションを構築することを考えています。過去の市場流動性に依存したCrypto投資とは異なり、彼は企業がこれらのブロックチェーンを本当に必要としているのか、そしてその需要が持続的な商業収入を生み出せるのかに注目し始めています。
この観点から見ると、Cryptoの次の段階の競争は、投資家の取引資金を争うだけでなく、実際の企業のビジネスニーズを争うことになるかもしれません。
量子計算がCryptoの長期リスク判断を変えている
O'Learyがパブリックチェーンの商業価値を再研究し始めたとき、彼はCrypto業界全体に影響を与える可能性のある別のリスクを提起しました:量子計算です。
過去、投資家はBitcoinのリスクを評価する際、主に市場価格、流動性、政策規制、マクロ経済環境に注目していました。しかし、量子計算技術の進展に伴い、既存の暗号学的メカニズムが将来的にアップグレードが必要になるかどうかも、研究に値する問題となり始めています。
O'Learyは、将来の量子計算が既存の暗号学的アルゴリズムの一部を突破する可能性のある時点をQ-Dayと呼びました。
彼の判断は、Bitcoinが現在量子攻撃を受けているというものではなく、潜在的な脅威に対する市場の期待が、技術の突破よりも先に価格に影響を与える可能性があるということです。もし機関投資家が将来的に量子コンピュータが既存のデジタル署名システムを攻撃できることを懸念し始めた場合、実際の攻撃がまだ発生していなくても、資産配分の意欲が低下する可能性があります。
彼は個人的に、いくつかの機関投資家が量子リスクのために長期的にBitcoinを配分しない可能性があると推測しています。しかし、この割合は公に統計的に検証されておらず、彼の個人的な判断に過ぎません。
技術的な側面でも区別が必要です:量子計算は一部の公開鍵暗号アルゴリズムに潜在的な脅威をもたらしますが、Bitcoinのすべての安全メカニズムが同時に無効になるわけではありません。関連ネットワークもプロトコルのアップグレードを通じて後量子暗号技術を採用する可能性があります。
O'Learyにとって、この種のリスクは別の投資機会を引き出します。もし将来的に金融機関が安全システムをアップグレードする必要があるなら、量子計算技術と抗量子攻撃ソリューションを提供できる企業は、新たな商業ニーズを得る可能性があります。彼はそのため、IBMやGoogleなどの企業の量子計算ビジネスに注目し始めました。
しかし、量子計算の研究開発能力、商業収入、後量子安全製品の間には依然として差異があり、投資家は技術の進展を企業の利益成長と単純に同一視することはできません。
エネルギーから量子計算まで、O'Learyは実際に同じ種類の問題を研究しています。技術が大規模に普及する際には、新しい製品を生み出すだけでなく、既存のインフラストラクチャに対してより高い要求をもたらすことがよくあります。AIはより多くのエネルギーを必要とし、企業のブロックチェーンは実際の商業ニーズを満たすネットワークを必要とし、量子計算の進展は暗号学と情報セキュリティシステムのアップグレードを促進する可能性があります。
産業の変化がもたらす投資機会は、新技術そのものにだけ存在するわけではなく、新技術に適応するためにアップグレードしなければならないインフラストラクチャにも存在する可能性があります。
技術の勝者に賭けることから投資リスクを管理することへ、最終的にはキャッシュフローに戻る
O'Learyはエネルギー、ブロックチェーン、量子計算に関して多くの前向きな判断を示していますが、投資家が大量の資金を特定の技術トレンドに集中させるべきだとは考えていません。むしろ、彼は分散投資を最も重要な投資の規律の一つと見なしています。
彼のルールは、単一の株式が投資ポートフォリオの割合を5%を超えないこと、単一の業界が20%を超えないことです。
このルールは、彼の若い頃の投資経験に関連しています。インターネットバブルの時期、O'LearyはYahooをショートしました。株価が持続的に上昇するにつれて、彼は保証金追加のプレッシャーに直面し続けました。彼の記憶によれば、この取引は彼の純資産に約40%から50%の大きな回撤をもたらしました。Yahooがその後株価の下落を経験しましたが、長期にわたって浮損を抱え、保証金を追加し続ける経験が、彼に株式のショート取引を行わない決断をさせました。これが彼の投資ポートフォリオの管理方法を変えました。
現在、彼はインデックスファンドを通じて基礎ポジションを構築し、自分が注目する企業に対して適切に配分を増やす傾向がありますが、常に単一の株式の比重をコントロールしています。
Teslaはその一例です。O'Learyは、最初はTeslaの高評価を認めていなかったが、息子が提起した見解が彼の判断を変えました:Teslaは単なる自動車メーカーではなく、車両を通じて大量のデータを蓄積するテクノロジー企業でもあるということです。彼は最終的にポジションを構築し、株価の上昇に伴い何度も減持し、Teslaが投資ポートフォリオの中で過剰な比重を占めるのを避けました。
この方法は、彼がその後の上昇の一部を逃す可能性がある一方で、単一の株式が全体の資産パフォーマンスに与える影響を低下させます。彼はインタビューの中で、一部の個別株取引において、通常約17%のリターンを最低目標として考え、目標に達した後に半分以上のポジションを売却することを検討すると述べました。
これらは彼の個人的な取引ルールであり、固定の利益確定がより高い長期的なリターンを保証するわけではありません。重要なのは、彼が投資ポートフォリオのパフォーマンスが特定の企業の判断に完全に依存することを望んでいないということです。
また、プライベート企業への投資においても、O'Learyは経営データを用いて投資論理を検証することを強調しています。彼は企業を評価する際、顧客獲得コスト(Customer Acquisition Cost, CAC)と顧客離脱率(Churn Rate)を最も重視すると述べています。前者は企業が顧客を獲得するためにどれだけの資金を投入する必要があるかを反映し、後者は既存の顧客が持続的に留まることができるかを判断するために使用されます。
もし企業が収入の成長を維持するためにマーケティング支出を継続的に増加させなければならず、同時に顧客が持続的に離脱しているなら、表面的な高速成長は良好な経済性を持たない可能性があります。
O'Learyはまた、企業のキャッシュフロー、債務レベル、および過去数四半期の経営データを研究します。これが彼がAI企業の応用に期待を寄せる理由の一つでもあります。彼が投資しているプライベート企業の中で、AIツールはすでに財務分析、顧客獲得、日常業務に使用されています。彼は、AIの真の商業的価値の一つは、企業が経営コストを削減し、利益率を向上させるのを助けることだと考えています。
彼はまた、自分の企業チームが内部ツールとしてAnthropicの製品を選択したことを挙げました。これにより、異なるモデルが企業の実際の使用において完全に同じパフォーマンスを示さないことに気づき、企業の調達は公開モデルのランキングだけに依存しないことが分かりました。
しかし、どの供給者を選択するにしても、AIツールの価値を測る最終的な基準は経営の改善であることに変わりはありません。技術が十分に進んでいるかどうかと、企業がそこから利益を得られるかどうかは、二つの異なる問題です。これが、O'Learyが一方でAIの長期的な発展を期待しつつ、他方でエネルギー、インフラストラクチャ、企業のキャッシュフローに多くの注意を向けている理由を説明しています。
彼が注目しているのは、技術がどれだけ新しい市場ニーズを創出できるかだけでなく、これらのニーズが最終的にどのような商業メカニズムを通じて利益に転換されるかということです。
エネルギー企業にとっては、低コストの電力資源が利益を生む長期契約を形成できるかどうかを観察する必要があります。パブリックチェーンに関しては、企業の採用が実際のネットワーク収入に転換できるかを検証する必要があります。量子コンピューティングについては、研究の進展と実際の商業製品を区別する必要があります。AIアプリケーションについては、企業がコストを持続的に削減し、利益率を改善できるかに注目する必要があります。
これらの条件が実現しなければ、産業が長期的に成長しても、関連資産が市場の期待に見合ったリターンを得られるとは限りません。
したがって、O'Learyの投資思考全体は一つの判断に集約されます:各技術競争の最終的な勝者を予測しようとするよりも、産業の拡張過程において、どの企業が必要なリソースを持続的に提供し、商業収入を得て、成長をキャッシュフローに転換できるかを研究する方が良いということです。
AI電力インフラから企業ブロックチェーン、量子セキュリティに至るまで、これらの投資テーマは一見異なる産業に属していますが、その背後には技術普及後の経済価値の分配に関する問題があります。
投資家にとって、次に本当に検証する必要があるのは、技術が引き続き進歩するかどうかだけでなく、市場が将来の成長に対してどのように価格を設定し、実際の経営結果を支持できるかということです。
 リスク警告