








金価格が4066ドルまで下落:避難所としての機能不全ではなく、米国債の保有コストが勝った

10月7日、現物金は4163.97ドルで高く始まり、アジア市場で4170ドルまで上昇した後、一気に下落し、ニューヨーク時間帯では4066ドルまで下がり、8月5日以来の最低値を記録し、4110.68ドルで取引を終え、1.28%の下落となった。同日、390億ドルの10年物米国債の入札が5.300%で落札され、入札倍率は2.77で、直近6回の平均2.54を大きく上回った。
多くの報道はこの二つの出来事を一緒に語っている:「金が下落し、米国債が買われた」。しかし、時間の順序を整理すると、この言い方には明らかな欠陥がある:金の売却は入札結果が発表される前に発生した。先に下落し、その後安定する------この順序は、上昇や下落そのものよりも情報量が多い。
一、因果関係の順序を正す
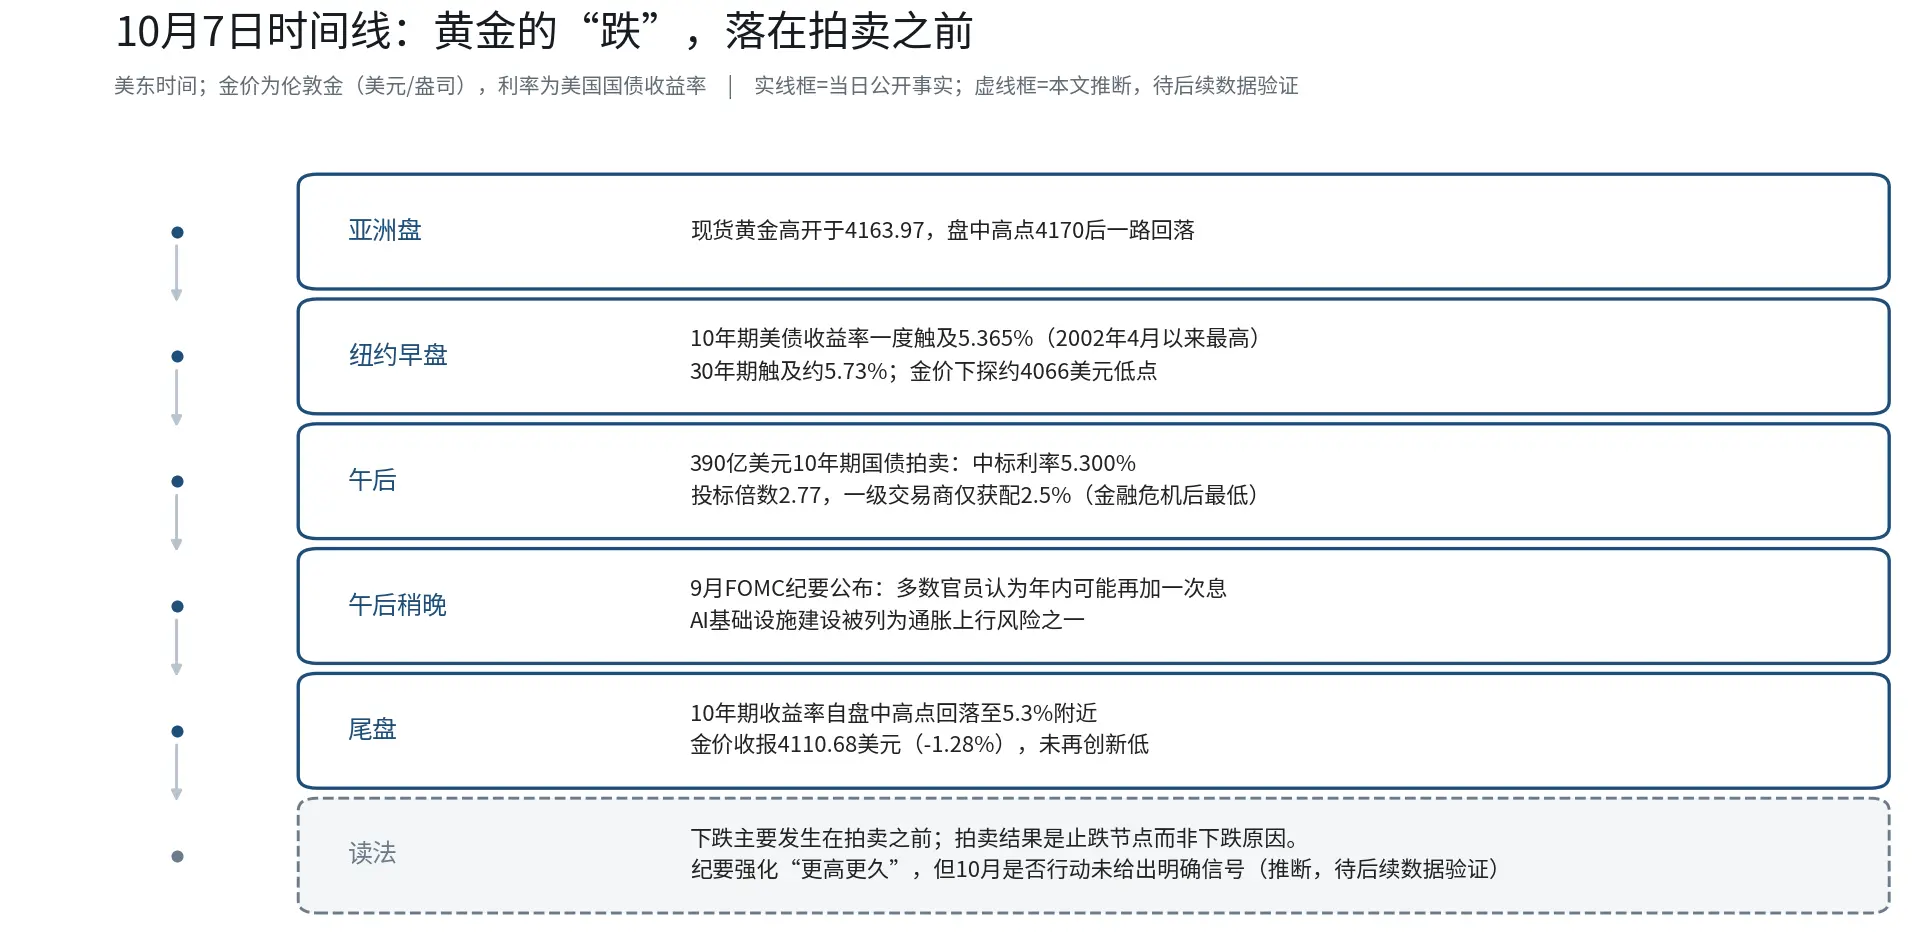
その日の市場はこの順序で動いた:アジア市場で金が高騰した後に反落;ニューヨークの早朝、10年物米国債の利回りは一時5.34%を超え、2002年4月以来の新高値を記録し、30年物は5.73%に達し、金価格は4100ドルを下回り、4066ドルまで下落;午後に入札結果が発表され、中標利率5.300%は入札前の市場水準(5.317%)を下回り、利回りは高値から反落し、金価格は終盤に4110ドルを回復;10月8日のアジア時間帯には、金はさらに4130ドル近くまで回復した。
結論は非常に明確である:その日に金にとって唯一の明確な好材料は、まさに「金を崩す」と疑われたその入札であった。金の下落幅を入札のせいにするのは、転換点を起点と見なしている。
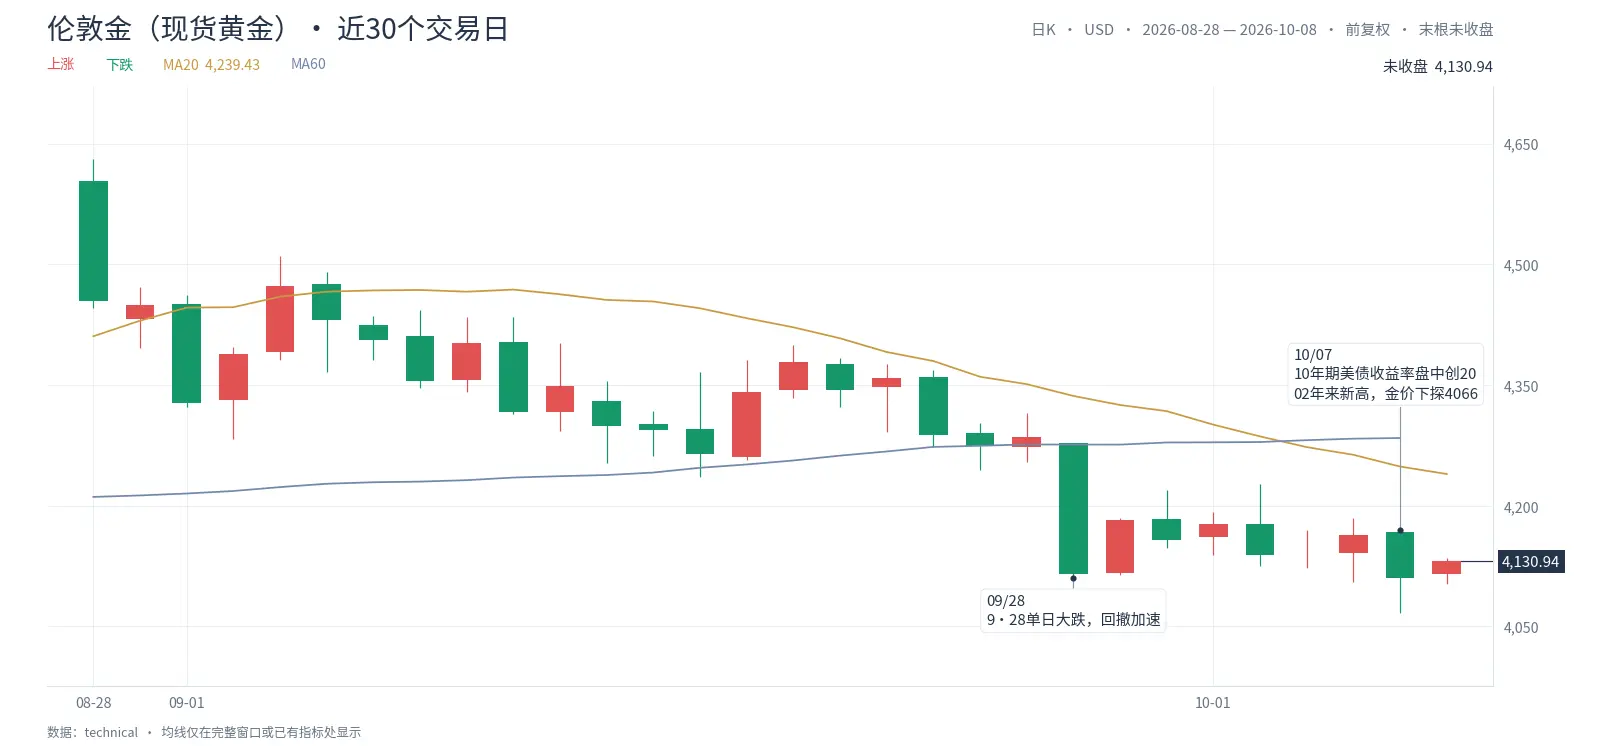
もう一つよく省略される背景:これは一日の出来事ではない。金は8月末には4630ドルから4700ドルの間にあり、9月28日に単日で大幅下落した後、回復が加速し、10月7日の終値は60日高値から約12%下落していた。4066ドルは8月5日以来の低点を正式に下回った。単日の暴落は結果であり、2週間の陰の下落がプロセスである。
二、議事録は旧予想の確認であり、新たな悪材料ではない
9月15-16日のFOMC会議は3週間前に開催されたが、議事録は米東部時間10月7日の午後に発表されたため、これは昨夜の情報であり------ただし、増分は非常に限られている。
議事録は三つの事を確認した:25ベーシスポイントの利上げが全会一致で承認された;多数の官僚は年内にもう一度利上げがある可能性があると考えている;10月に行動するかどうかについては信号を出していない。そして、議事録が発表される前に、先物市場の10月の価格設定は約19%であり、12月の利上げは完全に価格に織り込まれていた。市場はすでに「年内にもう一度利上げ」を価格に織り込んでいたので、議事録はすでに織り込まれた予想を紙に書いただけである。昨夜の変動を「議事録がタカ派的」とするのは、旧予想を新たな悪材料と見なしている。
本当に新しいのはもう一つの点である:一部の参加者がAIインフラの構築を中期的なインフレの上昇リスクの一つとして挙げたことである。AIの資本支出が中央銀行のインフレ議論に入るというこの変化は、個別に追跡する価値がある------しかし、これはその日の金価格下落の起点ではない。利回りが新高値を記録し、原油価格とインフレ期待の寄与は議事録の前にある可能性が高い。
三、金が失ったのは算数の問題である
避難論理が機能しなかったというよりも、金は自らの保有コストに打ち勝たれたと言える。
10年物米国債の利回りは5.3%を超え、金自体は利息を生まない。1年間金を保有する際の隠れたコストは、この5.3%からインフレ分を差し引いた部分である。これは感情の問題ではなく、算数の問題である。
第二の圧力はドルから来ている:ドル指数は102.3近くに上昇し、年内の高値を突破し、ドル建ての金は非ドル圏の買い手にとってより高価になった。中東情勢の緊迫化やブレント原油価格が100ドルを超えたことについて------教科書的には避難買いを押し上げるべきだが、今回はそうならなかった。なぜなら、原油価格の上昇の伝導方向はインフレ期待と長期金利であり、金にとっては純粋な悪材料だからである。教科書が機能しないとき、通常は金利変数の重みが他のすべてを圧倒している。
四、金価格よりも記憶に残るべき数字は2.5%
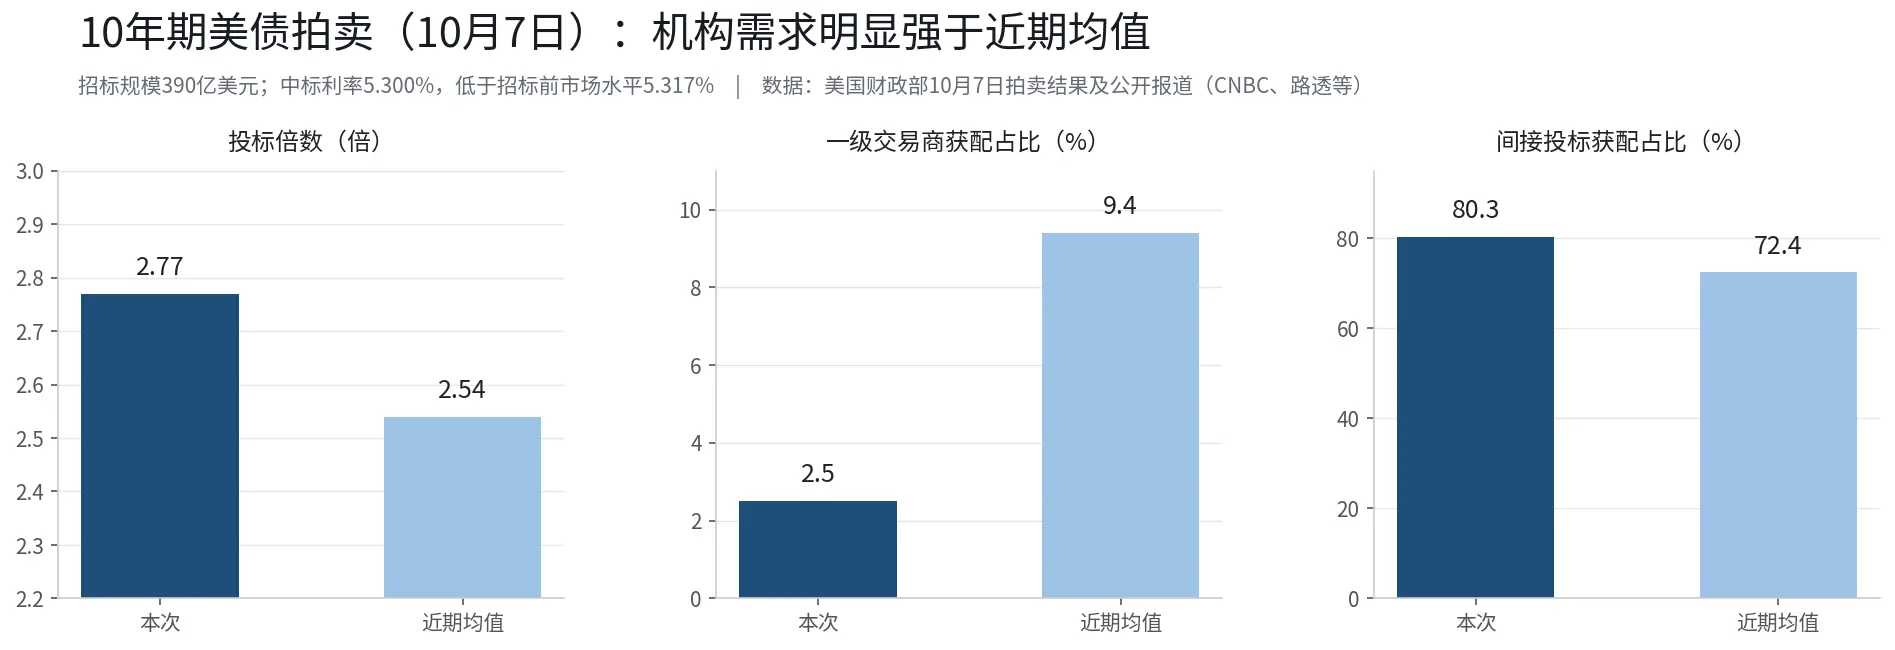
入札データの中で、2.77の入札倍率は「需要が強い」ことを示しているが、2.5%という数字が需要の出所を示している:一次ディーラーは発行量の2.5%しか受け取っておらず、金融危機後の最低である------受け皿はマーケットメーカーが底を支えるのではなく、実際に資金を配置して直接受け取ったものである;間接入札(中央銀行などの機関を含む)は80.3%の配分を受けており、直近10回の平均72.4%を明らかに上回っている。
この種の資金の意思決定ロジックは取引盤とは異なる:年金、保険、主権ファンドは利回りに対して規律があり、高ければ配置する。彼らにとって、5.3%は何年も見なかった計算可能なリターンである。
この記事の判断は:この買い盤が続くなら、長期金利の天井は現在の価格設定よりも近い可能性がある;もし単発の入札の偶発的なものであれば、金と成長株の圧力はまだ解消されていない。両者を区別する観察点は、10月8日の220億ドルの30年物入札であり------発行利回りは2000年以来の最高を記録する可能性がある。
五、今後注目すべきこと
第一に、30年物入札の結果。10年物が強く、30年物が弱い場合、長期需要は個別の修復に過ぎない;両方が強ければ、「資金の配置が戻ってきた」と言える。
第二に、4000ドルの関門。これは次の整数のサポートである;公開報道によれば、中国中央銀行は9月末までに金を7747万オンスまで連続的に増持しており、公式の買い盤が下支えしているが、実際の金利上昇の方向を変えることはできない。
第三に、12月の金利パス。議事録が発表される前に12月は完全に価格に織り込まれており、その後、もし一つのインフレデータが予想を超えれば、利回りは再び前高をテストする可能性がある;逆に、いかなるインフレの冷却信号も金と長期債の状況を同時に改善するだろう。
最後に
昨夜を「金が崩れた」または「米国債が安定した」と読むのは不完全である。実際に昨日起こったことは:利回りが市場で金価格を8月以来の最低に押し下げ、その後、需要が予想を超えた入札によって押し戻されたことである。金価格は温度計であり、入札が調整の要素である。今後数日間は、30年物入札とCPIを見た方が金価格の日足チャートを見るよりも有用である。
データの説明
データは2026年10月8日現在、出所:公開市場、米国財務省、連邦準備制度、CNBC、ロイターなど。
金:ロンドン金10/7終値4110.68(-1.28%)、市場内低点4066.36;10/8アジア時間帯で4130近くに回復。
米国債:10Y市場内で5.34%を突破(2002年4月以来の新高値、範囲5.34%--5.37%)、30Y市場内で5.728%、10Yは5.3%近くで取引を終えた。
10Y入札:390億ドル、中標5.300%(予想5.317%);入札倍率2.77(平均2.54);一次ディーラー2.5%(金融危機後の最低);間接80.3%。
FOMC議事録:9/15--16会議、10/7発表;25bpの利上げで3.75%--4.00%に;多数の官僚は年内にもう一度利上げがあると考えている;AIインフラがインフレリスクに挙げられた。会前の先物価格設定は10月約19%、12月は完全に価格に織り込まれている。
その他:ドル指数約102.3、年内高値を突破;中国中央銀行は9月末までに金の保有を7747万オンスに増やし、連続的に増持している。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されたものである。関連する市場データ、予想および確率は市場状況の変化に伴い変動する可能性がある。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を示すものではない。この記事は投資の助言、投資研究、オファー、勧誘またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資判断の根拠としても使用されるべきではない。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は未来の結果を示すものではない。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきである。
 リスク警告









