中金:「マシュマロ」時代のアメリカAI
 核心的な視点

 中金は、アメリカのAI産業が「金融マシュマロ」時代にあると考えており、資本支出が急速に増加し、企業の資金調達が徐々に営業キャッシュフローから外部債務ファイナンスに移行していると述べています。プライベートクレジットや資産証券化も重要な資金源となっています。テクノロジー・インターネットバブルや不動産金融化の時期と比較すると、現在のAI金融化はまだ初期段階にありますが、原油価格の高騰、利上げリスク、資金調達条件の引き締めが、短期的な流動性の変動を悪化させる可能性があります。
本文来源:中金;作者:张文朗、黄亚东、周彭
最近の2ヶ月間、アメリカの株式市場は大きく変動し、他の地域にも影響を及ぼしています。アメリカの株式市場の変動は、金融政策の変化の影響を受けているだけでなく、AIセクターの資本支出の持続性に対する市場の懸念も影響しています。要するに、今年アメリカのAI分野のいくつかの大企業の資本支出は急速に増加しており、来年は今年よりも成長率が鈍化する可能性があるものの、依然として高い水準を維持しています。しかし一方で、AI企業の収入は大きな不確実性に直面しており、営業キャッシュフローは資本支出とほぼ同等になっており、一部の企業は資本支出を支えるために債券を発行し始めています。また、アメリカの国債利回りの上昇は市場の疑念をさらに強めています。収入が不確実な状況で、資本支出をどのように維持するのかは、市場が広く関心を寄せるテーマです。
図表1:アメリカのAI企業の資本支出と営業キャッシュフローの比較
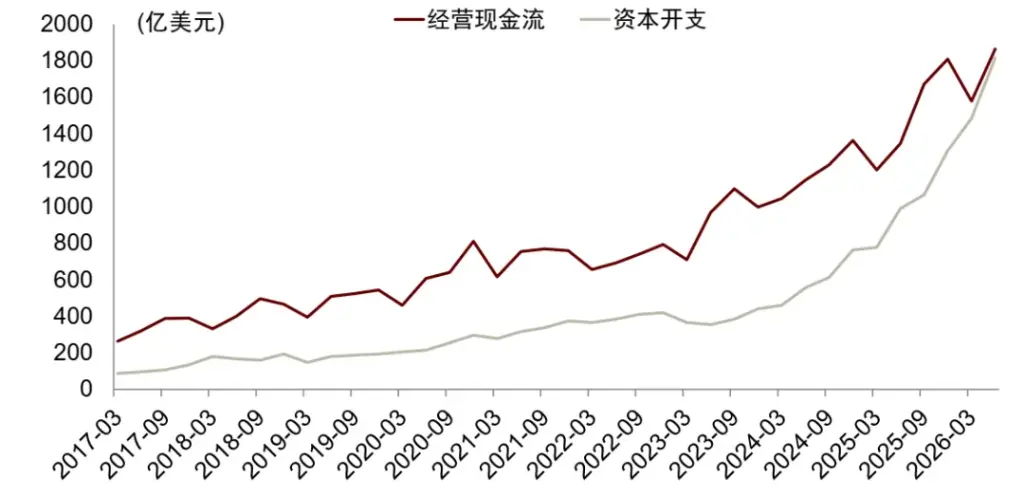 注:図中のデータはMicrosoft、Amazon、Google、Meta、Oracleの合計です
資料来源:Epoch AI,Bloomberg,iFinD,中金公司研究部
AIは新興産業であり、その技術の突破口や商業収入の成長速度は予測が難しいのが特徴です。私たちは収入に焦点を当てず、資金配置の視点からアメリカのAI資本支出の潜在的な資金源を探ります。実際、投資は収入の源であり、資本支出が確保できなければ、収入の成長も支えられません。言い換えれば、資本支出と収入は互いに切り離された2つの変数ではありません。したがって、資本支出の資金調達状況を議論することは、収入の見通しを判断するのにも役立ちます。
まず、AI産業の特性から出発し、この産業が資金を引き寄せる上での利点を分析します。第二部では、1990年代以降のアメリカ社会の資金供給の変化を分析します。具体的には、アメリカの「金融化」がどのように流動性を再構築したかを掘り下げます。「金融化」には統一した定義はなく、その表れも複雑ですが、少なくともAIの資金調達を分析する上で意味のある2つの点があると考えています。マクロの視点から見ると、金融化は広義の流動性とGDPの比率が上昇することを意味し、一般的に言えば、社会の「お金」が徐々に増加していることを示しています。ミクロの視点から見ると、金融化は新しい金融商品の数と種類が増加することを意味します。金融商品(例えばデリバティブ)は資金を「活性化」させ、資産の流動性を高めます。もちろん、マクロとミクロのレベルは切り離されているわけではなく、金融商品の数が増えること自体がマクロレベルの流動性の増加を引き起こす可能性もあります。
ケンブリッジ大学キングスカレッジの学長であり、Financial Timesの上級記者であるGillian Tettは、『金融マシュマロ時代へようこそ』の中でアメリカの金融化現象をわかりやすく説明し、「金融マシュマロ」という言葉の由来を振り返っています。したがって、私たちはアメリカの金融化を指すために「金融マシュマロ」という比喩を借りることにしましょう。[1]
アメリカは2008年のサブプライム危機以降、特に銀行に対する金融規制を強化しましたが、全体としてその金融化現象は明らかに逆転していません。この基盤の上で、1990年以来のアメリカの2回のバブル崩壊前の金融化を振り返ります:1990年代のITバブルとサブプライム危機前の不動産金融化。次に、現在のアメリカのAI産業の金融化がどの段階にあるのかを分析し、最後に現在のアメリカのAIセクターが直面する可能性のある流動性リスクを分析します。
AI:テクノロジー属性と「不動産類似」属性を併せ持つ
私たちは、AIはテクノロジー属性を持つだけでなく、「不動産類似」属性(固定資産の比率が高い)も持つと考えています。これは、株式による資金調達だけでなく、債権による資金調達(抵当貸付)も可能であることを意味します。
AIのテクノロジー属性については、特に説明する必要はありません。その技術の進歩と生産効率の向上は、IT企業よりも速いようです。その一例として、AIは労働力への依存度がIT企業よりも低く、労働力を代替することさえ可能です。中観データによれば、2022年にChatGPTが発表されて以来、アメリカの通信およびコンピュータ業界の非農業雇用はわずかに6%減少しました。これとは対照的に、1995年8月にアメリカのネットスケープ社が上場(アメリカのITバブル元年)してから2000年3月のITバブル崩壊までの間、通信およびコンピュータ業界の非農業雇用は60%以上増加しました。
図表2:IT革命期とAI時代のアメリカ通信・コンピュータ業界の雇用動向の違い
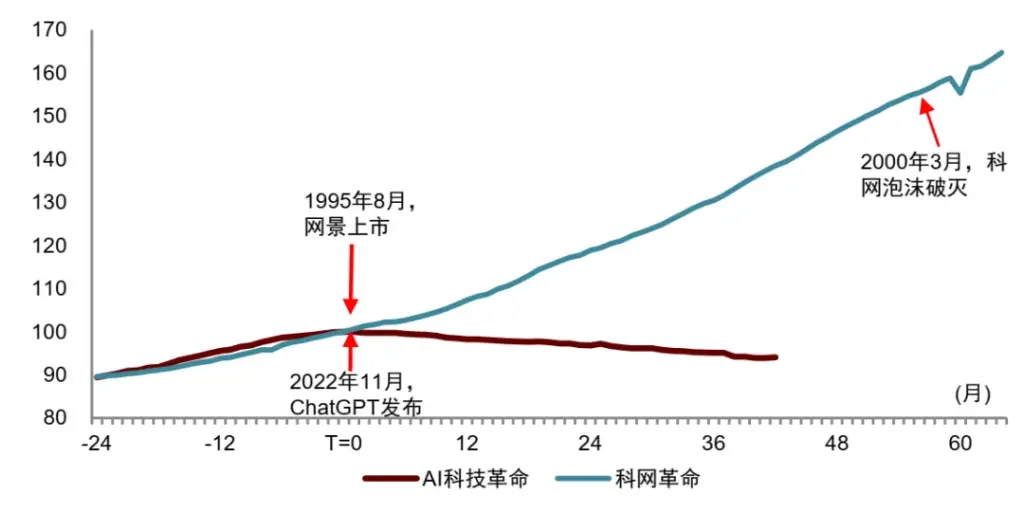 注:AIテクノロジー革命はChatGPTの発表(2022年11月)をT=0、IT革命はネットスケープの上場(1995年8月)をT=0としています。非農業雇用には通信、データ処理、コンピュータシステム設計業界が含まれ、データは標準化されています
資料来源:iFinD,中金公司研究部
ミクロデータを見ると、2021年のGoogle、Microsoft、Metaの3社の労働密度(従業員数と固定資産の比率)指数の平均を100とした場合、2019年のその指数は109で、2025年には37に減少します。具体的には、固定資産指数は2021年の100から2025年には306に上昇し、従業員数指数は112にしか上昇しません。
図表3:アメリカの大手テクノロジー企業の労働密度
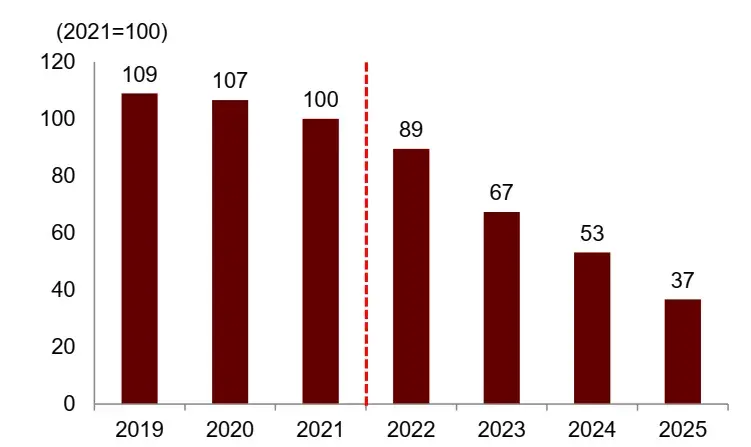 注:図中の大手テクノロジー企業にはGoogle、Microsoft、Metaが含まれます。労働密度は従業員数/固定資産で測定されています
資料来源:iFinD,中金公司研究部 図表4:アメリカの大手テクノロジー企業の固定資産の増加が従業員数の増加を上回る
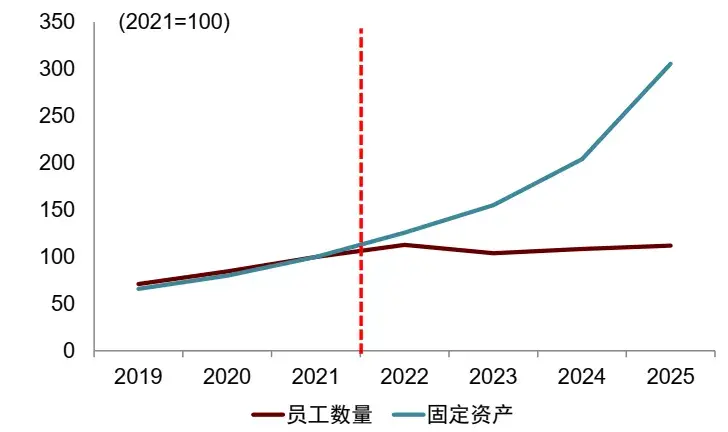 注:図中の大手テクノロジー企業にはGoogle、Microsoft、Metaが含まれます
資料来源:iFinD,中金公司研究部
IT革命期において、Microsoftを例に取ると、固定資産投資と従業員数は同時に増加し、従業員数の増加がより速く、労働密度の上昇を促しました。2000年のITバブル崩壊後も、企業の労働密度は上昇し続けました。1995年のMicrosoftの労働密度指数を100とした場合、2000年には138、2005年には174にさらに上昇しました。具体的には、従業員数指数は1995年の100から2000年には220、2005年には343に上昇しました。同期間中、固定資産指数は100から197にしか上昇していません。
図表5:Microsoftの労働密度の推移(1995-2005)
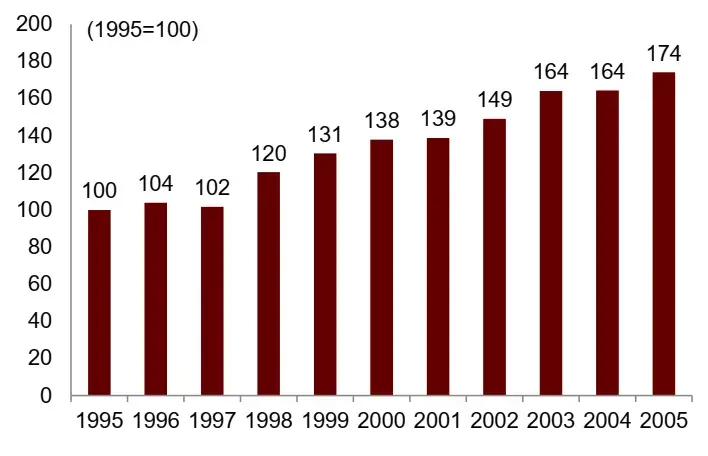 注:労働密度は従業員数/固定資産で測定されています
資料来源:iFinD,中金公司研究部 図表6:Microsoftの従業員数と固定資産の推移
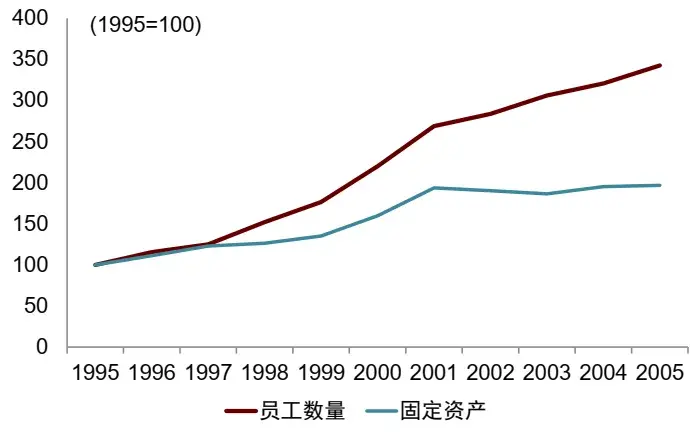 資料来源:iFinD,中金公司研究部
インフレ調整後の一人当たりの収入を見ると、現在のAI企業は従来のインターネット企業の2倍以上であり、AI企業の効率が高いことを反映しています。例えば、2026年にAnthropicの一人当たりの収入とアメリカの一人当たりGDPの比率は約100倍、OpenAIとNVIDIAはそれぞれ63倍と57倍になる可能性があります。2025年にはMeta、Apple、Google、Microsoftのその比率はそれぞれ28倍、28倍、23倍、14倍です。1999年には、Apple、Microsoft、Ciscoのその比率はそれぞれ26倍、18倍、16倍でした。
図表7:テクノロジー企業の一人当たり収入/アメリカの一人当たりGDP比率
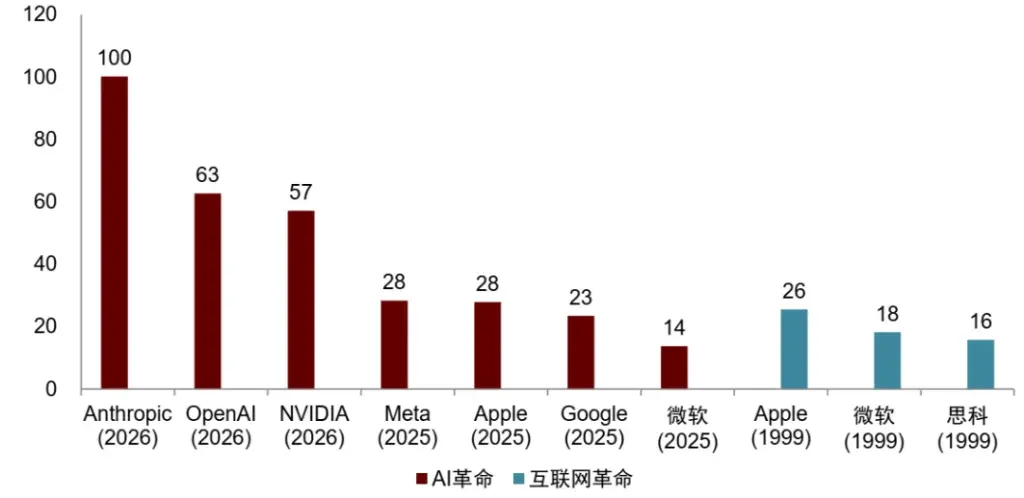 資料来源:iFinD,Epoch AI,中金公司研究部
アメリカのAI企業が「不動産類似」属性を持つと言われる理由は、固定資産の比率が高いことを指します。例えば、現在のMicrosoft、Alphabet、Amazon、Meta、Oracleの5社のクラウドプロバイダーの固定資産と総資産の平均比率は40%を超えており、Walmart、ExxonMobil、Procter & Gamble、Caterpillarの4社の伝統的企業の現在の固定資産比率は平均37%です。Microsoft、Cisco、Amazon、WorldCom、LucentのIT革命期の企業(以下、IT企業)の2000年の固定資産比率は平均15%でした。固定資産の中で、Microsoft、Metaの土地と建物は46%、Amazon、Oracleの土地と建物はそれぞれ37%と40%、Googleの土地と建物は最も低く(11%)なっています。これらの企業のソフトウェアとハードウェアおよび設備資産の固定資産に対する比率はそれぞれ47%、38%、49%、41%、56%です。
図表8:現在のAI企業の固定資産比率が高い
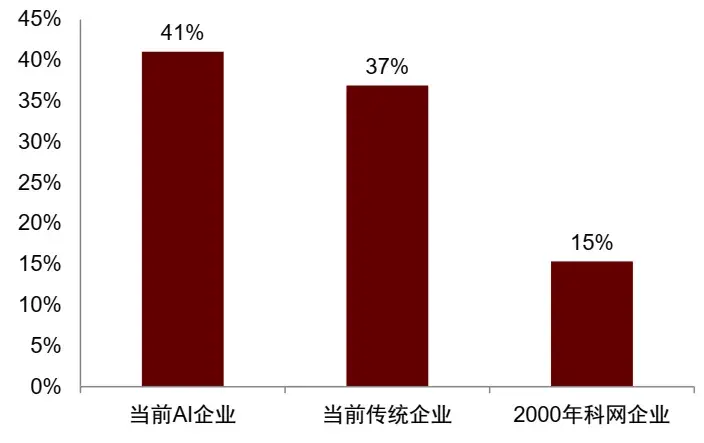 注:各グループはサンプル企業ごとに比率を計算した後、単純平均を取っています。AI企業にはMicrosoft、Alphabet、Amazon、Meta、Oracleが含まれ、伝統的企業にはWalmart、ExxonMobil、Procter & Gamble、Caterpillarが含まれ、IT企業にはMicrosoft、Cisco、Amazon、WorldCom、Lucentが含まれます。AI企業は最新の2026Q2四半期報告書または年次報告書を使用し、伝統的企業は最新の年次報告書を使用しています;IT企業はFY2000年報告書を使用しています
資料来源:iFinD,Wind,Bloomberg,中金公司研究部
図表9:5社のアメリカAI企業の固定資産の内訳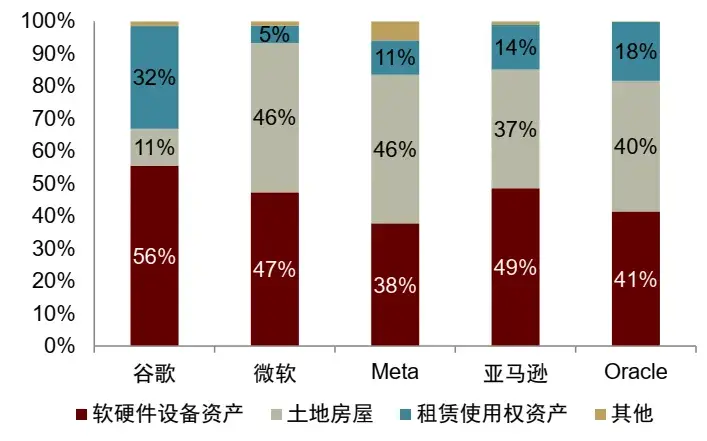 注:最新の2026Q2四半期報告書または年次報告書を使用しています
資料来源:iFinD,Wind,Bloomberg,中金公司研究部
動的に見ると、これらの企業の固定資産が総資産に占める比率は、2020年の22%から2025年には41%に上昇し、5社のIT企業の固定資産が総資産に占める比率は1995年から2000年までほぼ15%のままでした。
図表10:AI企業の固定資産比率の上昇
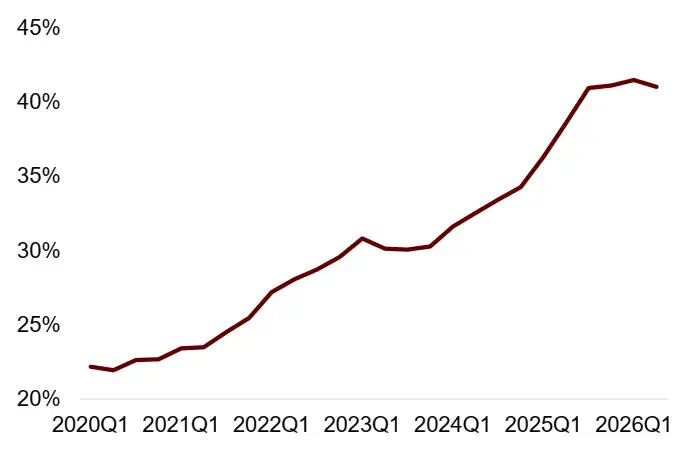 注:各组为样本公司先分别计算比率后简单平均。AI企業にはマイクロソフト、アルファベット、アマゾン、メタ、オラクルが含まれます
資料來源:iFinD,Wind,Bloomberg,中金公司研究部
図表11:テクノロジー企業の固定資産比率は基本的に変わらない
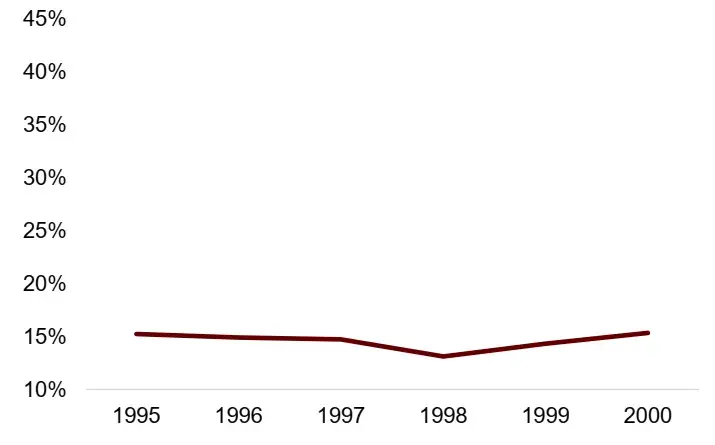
注:各组为样本公司先分别计算比率后简单平均。テクノロジー企業にはマイクロソフト、シスコ、アマゾン、ワールドコム、ルーセントが含まれます
資料來源:iFinD,Wind,Bloomberg,中金公司研究部
金融化が流動性を向上させる
金融化には統一された定義はありません。Epstein(2005)の定義を引用しましょう:金融の目的、金融市場、金融主体、金融機関が国内外の経済運営においてますます重要な役割を果たすこと[2]。この定義が暗示するのは、資源配分における金融の役割が高まっているということです。
異なる学派は金融化の推進要因について異なる見解を持っています[3]。新マルクス主義は、70年代以降、資本主義の実体投資のリターンが低下し、過剰資本が金融投機に流入することが資本主義の金融化の主な原因であると考えています。ポストケインジアンは、企業ガバナンスが株主価値優先にシフトし、企業が実体投資を縮小し、株式買戻しや金融資産の配分を増やす結果、金融投資が実体資本の蓄積を圧迫すると主張します。一方、新古典派は金融自由化や資産の証券化が資産の流動性を高め、資源配分を最適化し、経済発展の進展であると考えています。異なる理論学派が金融化の発展を異なる視点から理解しているにもかかわらず、羅煜(2017)は、ブレトンウッズ体制の崩壊とグローバルな純信用通貨制度への移行が金融化の条件を確実に創出したと考えています。具体的には、彼は支払い手段において、実物現金の比率が大幅に減少し、取引が口座のデジタル振替に変わり、取引コストが低下し、取引規模が増加したと述べています。価値の貯蔵においては、さまざまな金融資産が「準通貨」としての価値貯蔵機能を果たし、広義の通貨の境界がより広くなっています[4]。
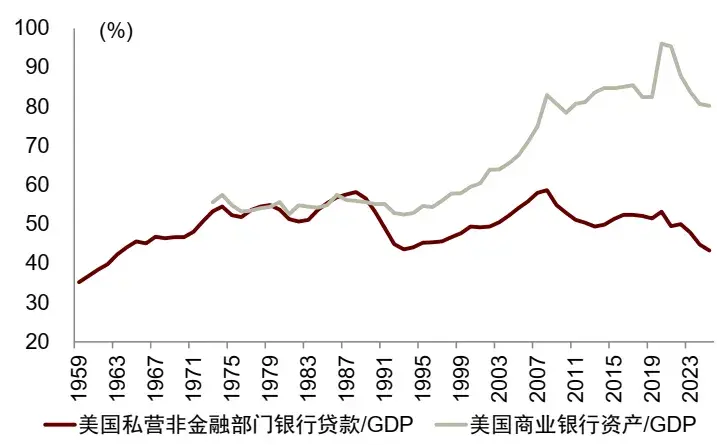
金融化の主な表れは以下のいくつかの側面にあります[5]:(1)広義の流動性がより豊富になる。例えば、広義の流動性とGDPの比率が上昇し、金融部門の利益の比率が上昇し、金融部門の規模が相対的に早く成長しています。(2)低流動資産が高流動資産に変わる。さまざまな新しい金融商品が次々と登場し、証券化が非流動資産を流動資産に変換し、金融取引の規模が大幅に増加しています。(3)資本利益の獲得がますます金融チャネルに依存し、実体貿易や商品生産ではなくなっています。例えば、企業の利益は投資収益により依存するようになっています。(4)資本市場型金融システムの発言権が持続的に拡大しています。例えば、株式市場/GDP、債務/GDPの比率が継続的に上昇し、銀行の貸出/GDPの比率が低下しています。(5)企業ガバナンスにおいて株主価値がより重視されるようになっています。例えば、米国株式市場での買戻しが増加しています。
マクロの観点から見ると、1990年代中期以降、米国の広義流動性とGDPの比率は上昇傾向にあり、M2とGDPの比率より約20ポイント高いです。金融危機後、米国は金融規制を強化し、米国の銀行部門の貸出業務は相対的に鈍化しましたが、米国の銀行資産/GDPの比率は縮小していません。銀行部門の非貸出業務は引き続き拡大しています。
図表12:米国の広義流動性とGDPの比率が上昇
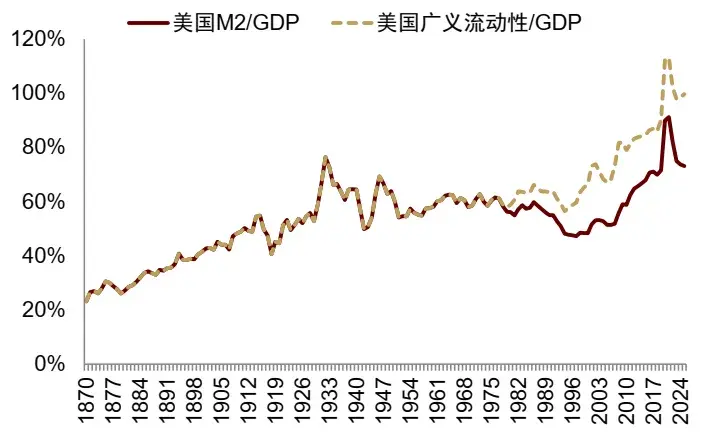
注:広義流動性はM2+マネーマーケットファンドを使用
資料來源:iFinD,Jordà-Schularick-Taylor Macrohistory Database,中金公司研究部
図表13:米国の銀行資産とGDPの比率は縮小していない!
資料來源:iFinD,中金公司研究部
ミクロの観点から見ると、新しい金融商品が次々と登場しています。1985年から2014年までの米国の非金融企業の証券発行データは、金融商品の種類が絶えず拡大していることを示しています。1985年には市場で利用可能な金融商品は約150種類でしたが、2014年には751種類に増加し、600種類以上が新たに追加されました。非金融企業は新しい金融商品の資金調達の割合が上昇し、2010年から2014年の間にその割合は50%を超えました。
図表14:米国の非金融企業の資金調達方法
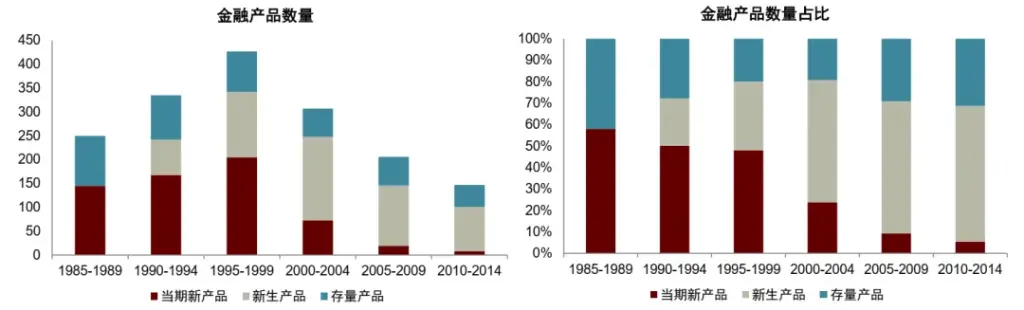
注:左の図は1985-1989年から2010-2014年までの各時期における異なる金融商品の総数を示しています。棒グラフは金融商品を三つのカテゴリーに分けています:(1)ストック商品(Old):1985年以前に発売された商品;(2)当期新商品(New-Entrants):当期に新たに発売された商品;(3)新生商品(New-Young):1985年以降に発売されたが、初めて発行されたのはそれ以前の時期の商品のことです。右の図は1985-1989年から2010-2014年までの各時期における資金調達総額の変化を示しています。棒グラフは資金調達規模をストック商品、当期新商品、新生商品の発行資金調達額にさらに分解しています。
資料來源:Ana Babus, Matias Marzani, and Sara Moreira, "The Rise of Specialized Financial Products," NBER Working Paper 34594 (2025),中金公司研究部
他の指標も参考になります。例えば、米国の共同基金、先物およびオプション契約の数は増加し続けています。2025年には活発な先物およびオプション契約が大幅に増加し、これは主にイベント契約(event contracts)の増加によるもので、Kalshi、ForecastExなどのイベント予測プラットフォームの契約数が著しく増加しています。イベント契約は特定のイベントが発生するかどうか、またはその結果を対象とした派生契約であり、予測市場(prediction markets)で一般的で、経済指標、金融市場、天候、政治などのイベントに関わることがあります。2024年の米国大選後、予測市場は大きな流量を得て、イベント契約の増加を促進しました。
米国のテクノロジーと不動産の金融化の経験
米国は1980年代以来、金融化を加速させる二つの経験を持っています。一つは1990年代のテクノロジー金融化、もう一つは2000年以降の不動産金融化です。1990年代のテクノロジー金融化は、米国のVCが大幅に増加し、株式資金調達が盛んになり、資金の使用方法が増え、資金が流動的になることを促進しました。この段階で金融化の重要な推進要因の一つは、年金投資の制約が緩和され、VCの発展を促進し、IPOが退出チャネルを提供し、VCの資金を解放し、より多くの資金を引き寄せることでした。一方、2000年代の米国の不動産金融化は、新たな流動性を創出し、流動性の使用方法を増加させ、主に証券化を通じて、不動産ローン機関が資本を解放し、バランスシートの制約を突破し、より多くの貸出を形成し、新たな流動性を創出しました。証券化はさらに多くの金融機関を不動産金融化に参加させ、資金の使用方法を増やしました。
米国企業の株式資金調達方法には、プライベートエクイティ資金調達と公開株式資金調達があります。初期段階では主にプライベートエクイティ資金調達を通じて行われ、成長段階以降は公開株式資金調達の方法を通じて行われます。1979年以降、米国は年金の投資制限を緩和し、VCの大幅な成長を促進しました。VCは「担保のないインターネットスタートアップ企業」を比較的容易に資金調達できる企業に変え、IPOが退出チャネルを提供し、株式占有の資金を解放し、新たな投資を形成しました。IPOの退出は、VCがより多くの資金を引き寄せるのにも役立ちました。
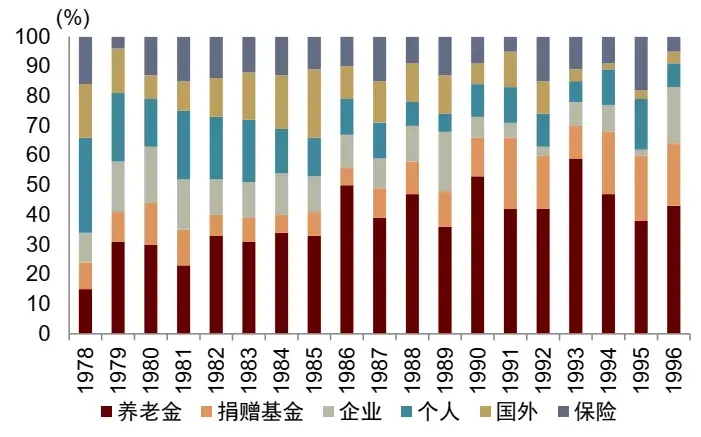
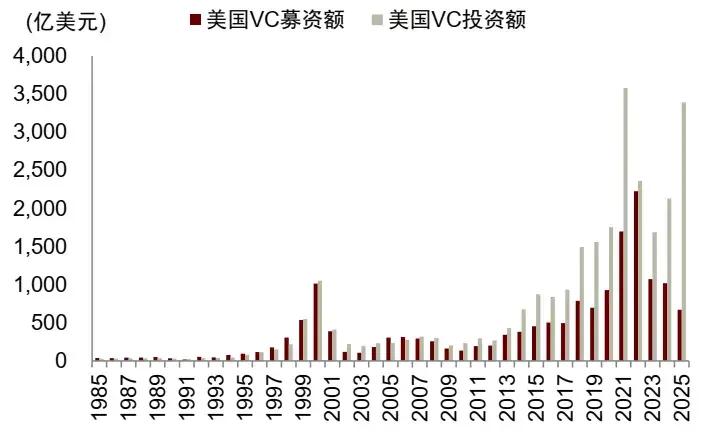
具体的には、1979年以前、《雇員退職収入保障法》(Employee Retirement Income Security Act of 1974)の「慎重人規則(Prudent-Man Rule)」が米国の年金がスタートアップ企業への投資を行うことを制限していました。1979年、米国労働省は「慎重人規則」に関する明確化を行い、年金が投資判断を行う際には、全体のポートフォリオのリスク分散効果を考慮する必要があるとし、各プロジェクトが必ずリスクが低い必要はないとしました。改革後、年金はリスク投資の配分を増やすことができ、機関LPが大規模に参入し、米国のVC業界の資金源構造を根本的に変え、米国のVCの新規規模と投資額は大幅に増加しました。米国のVCの資金源を見ると、1978年には約15%が年金から来ていましたが、1990年には約53%が年金から来ていました。米国のVCの募資額と投資額も1990年代に急速に増加し始めました。
図表15:米国VCの資金源
資料來源:Gompers \& Lerner. 1998. What Drives Venture Capital Fundraising?,Nicole R. Onorato. 1997. Trends in Venture Capital Funding in the 1990s,中金公司研究部
図表16:米国VCの募資額と投資額
資料來源:National Venture Capital Report 2013\&2023\&2025,中金公司研究部
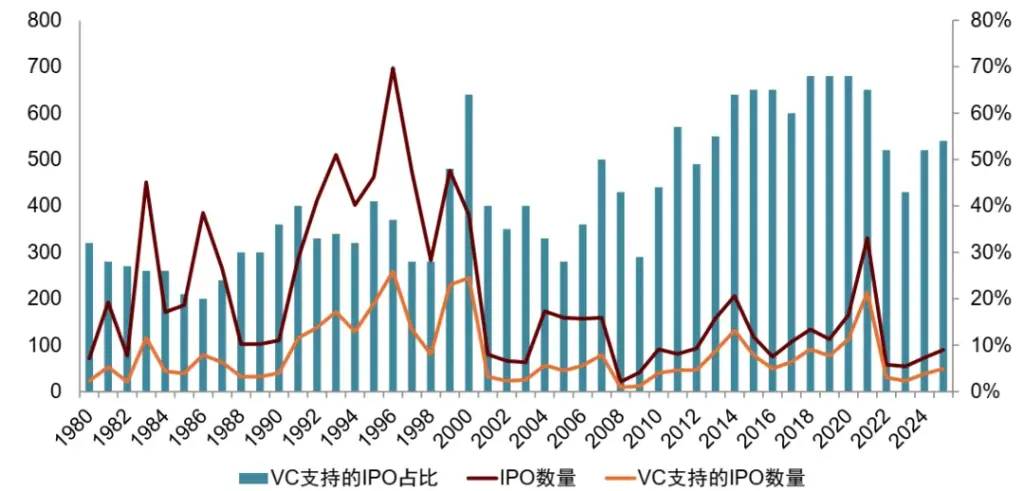
資金がVCに流れた後、VCは担保のないインターネットスタートアップ企業のために株式資金調達のチャネルを開きました。インターネットスタートアップ企業は通常、資産が軽く、無形資産が多く、キャッシュフローがマイナスで、安定した利益がなく、銀行の担保が不足しているため、従来のチャネルを通じて資金調達が難しく、株式資金調達を通じるしかありませんでした。1990年代、米国のIPOの数が増加し、VCが支援するIPOの割合が上昇し、株式資金調達が大幅に増加しました。
図表17:1990年代以降、米国のVCが支援するIPOの上昇
 資料來源:Jay R. Ritter IPO Data、中金公司研究部
より良い出口を実現するために、1990年代末期、アメリカのIPOは大幅に割引発行され、特にテクノロジー株が多くの投資家を引き付けるために行われました。新設された歴史の浅いVCは、投資先企業のIPOを推進する強い動機を持ち、高いIPO割引を受け入れ、IPO初日の急騰を利用して成功した出口事例を作り、LPに業績を示し、次のVCファンドの募集を容易にしました。1990年代後期のIPOによる退出リターンは非常に魅力的であり、さらにLPがVCに大規模に出資することを刺激しました。しかし、IPOの発行量が増加するにつれて、上場企業の平均品質は低下しました。VCが支援する上場テクノロジー企業の平均年齢は9年(1991年)から4年(1999年)に減少しました。
2000年以降、アメリカの不動産金融化は、デリバティブを通じてストック資産を活性化させ、広義の貨幣の拡張を促進し、債権ファイナンスと密接に関連しています。さまざまな金融機関は、資産の証券化を通じて不動産資産を取引可能、担保可能、レバレッジ可能な金融資産に変換し、不動産市場と資本市場、銀行システムおよびシャドーバンキングシステムを結びつけました。住宅モーゲージMBSの証券化の主な役割は、ストックの信用資産を活性化させ、既存の貨幣をより活発にし、貨幣の流通速度を高めることです。同時に、銀行が資金を回収した後、家庭に新たなローンを継続的に提供できるようになり、商業銀行の信用派生メカニズムを通じて広義の貨幣拡張をもたらします。
ストック資産を活性化させる方法には、信用強化、再証券化、モーゲージに「保険」を付けることなどがあり、本来「流動性」が低い資産を「流動性」のある資産に変えることができます。信用強化(Credit enhancement)には約3つの方法があります:(1)信用トランシェ(Tranching):モーゲージを異なるリスクレベルの証券に変換し、異なる投資家のニーズを満たします;(2)過剰担保(Over‑collateralization):資産プールの規模が外部に発行される全証券の元本合計を上回り、余剰部分の資産が過剰担保として損失を吸収します;(3)過剰利差(Excess spread):モーゲージ金利がMBSの金利を上回り、利差を正に保ちます。
CDO(Collateralized Debt Obligation)は、サブプライムローンを基盤資産とするMBSを再度証券化し、トランシェ化して異なるグレードの証券に変換します。さらに、CDS(Credit Default Swap)はモーゲージに「保険」を付け、流動性をさらに高めます。
データによると、1980年代以降、アメリカの貸出/GDP比率は大幅に上昇し、その中でも住宅不動産ローンが最も増加しました。1995年、住宅モーゲージとGDPの比率は50%未満でしたが、2007年にはその比率が80%を超えました。2001年から2006年にかけて、アメリカのモーゲージ証券化比率は大幅に上昇し、特にAlt-Aやサブプライムなどの質の低いモーゲージ証券化比率が急速に上昇しました。例えば、Alt-A級モーゲージの証券化比率は19%(2001年)から91%(2006年)に上昇し、サブプライム級モーゲージの証券化比率は46%(2001年)から75%(2006年)に上昇しました。
アメリカのモーゲージ保有者は銀行から非銀行に移行しました。初期のアメリカの住宅証券化は主にFannie Mae、Freddie Mac、Ginnie Maeなどの政府支援機関が関与していましたが、後期にはますます多くの非政府支援機関がモーゲージ証券化に参加するようになりました(投資銀行を含む)。証券化を通じて、政府支援機関(例えば、ファニーメイ、フレディマック)、ABS発行者の保有比率は2006年に60%を超えました。
アメリカのAI金融化はまだ初期段階にある
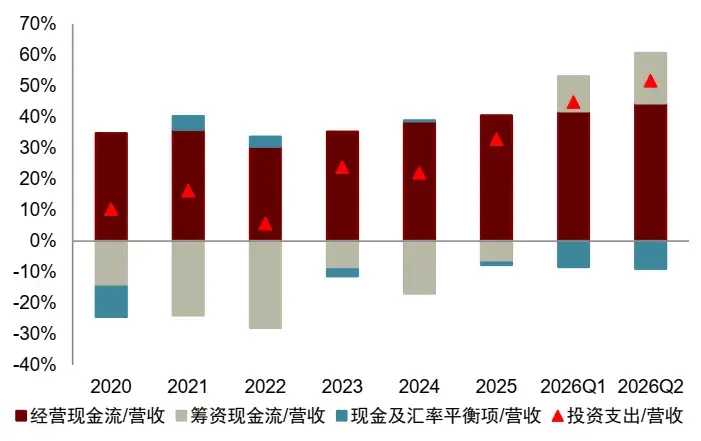
アメリカの主要なAI企業の資金調達キャッシュフローは、ようやく負から正に転じ、外部資金調達に移行し始めました。アメリカの代表的なAI企業の投資支出/収益比率は2020年の約10.3%から2025年の約32.8%に上昇し、2026年第2四半期には約51.7%に達し、ネット革命時代の高水準を超えました。投資支出の出所について、AI企業の営業キャッシュフロー/収益比率は40%以上を維持し、資金調達キャッシュフロー/収益比率は2025年の約-7%から2026年第2四半期の約16.2%に転じました。
図表18:AI企業の投資支出の出所
注:各グループはサンプル企業のキャッシュフロー/収益比率をそれぞれ計算した後、単純平均を取っています。AI企業にはMicrosoft、Alphabet、アマゾン、Meta、オラクルが含まれます。AI企業2020-2025は年次報告書で、2026年第1四半期と第2四半期はそれぞれの四半期の過去四四半期の合計基準を用いて季節的影響を軽減しています。
資料來源:Wind、Bloomberg、中金公司研究部
図表19:ネット企業の投資支出の出所
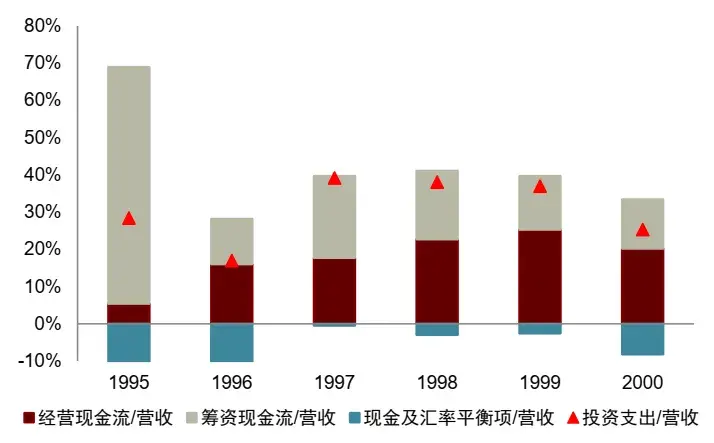
注:各グループはサンプル企業のキャッシュフロー/収益比率をそれぞれ計算した後、単純平均を取っています。ネット企業にはMicrosoft、Cisco、アマゾン、WorldCom、Lucentが含まれます。資料來源:Wind、Bloomberg、中金公司研究部
現在、AI企業の外部資金調達の増加は主に債務ファイナンスであり、株式ファイナンスはまだ大規模には始まっていません。2026年第2四半期、AI企業の資金調達キャッシュフロー純額/収益比率は16.2%に上昇し、2000年のネット企業(13.2%)を上回りました。その中で、純債務ファイナンス/収益比率は21.2%、純株式ファイナンス/収益比率は-3.3%に縮小し、その時のネット企業は債務と株式ファイナンスの両方が純流入でした。比較すると、今回のAIファイナンス拡張は現在、債務側に集中しており、株式ファイナンスは純買戻しとして現れています。将来的に債権ファイナンスコストが上昇すれば、AI企業は株式ファイナンスに移行する可能性があります。
図表20:AI企業の資金調達キャッシュフローの出所
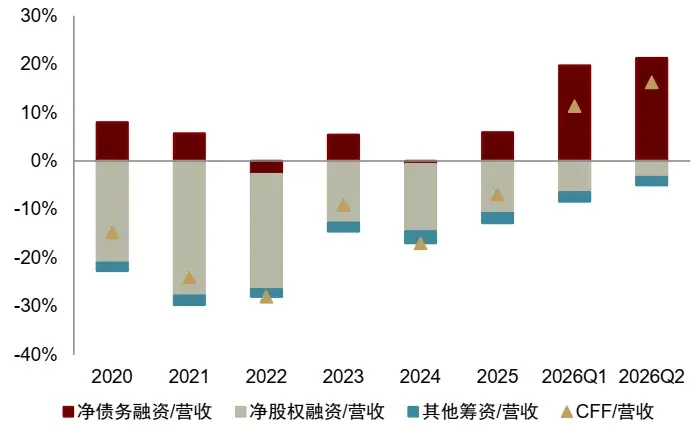
注:各グループはサンプル企業のキャッシュフロー/収益比率をそれぞれ計算した後、単純平均を取っています。純債務ファイナンス=債務増加/発行-債務減少/返済;純株式ファイナンス=株本増加/発行-株本減少/買戻し-支払配当;その他の資金調達=CFF-純債務ファイナンス-純株式ファイナンス。AI企業にはMicrosoft、Alphabet、アマゾン、Meta、オラクルが含まれます。AI企業2020-2025は年次報告書で、2026年第1四半期と第2四半期はそれぞれの四半期の過去四四半期の合計基準を用いて季節的影響を軽減しています。
資料來源:Wind、Bloomberg、中金公司研究部
図表21:ネット企業の資金調達キャッシュフローの出所
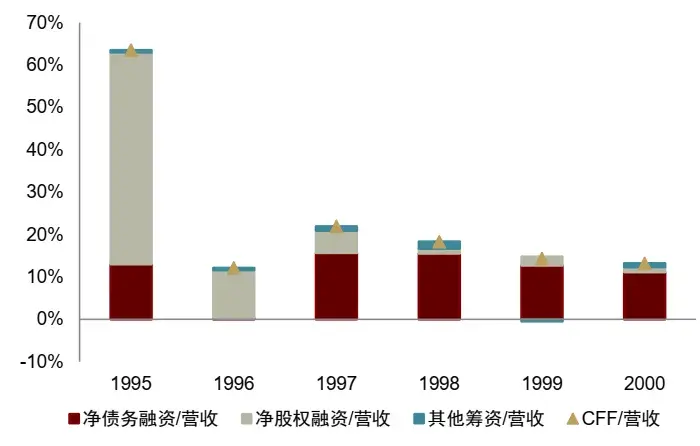
注:各グループはサンプル企業のキャッシュフロー/収益比率をそれぞれ計算した後、単純平均を取っています。純債務ファイナンス=債務増加/発行-債務減少/返済;純株式ファイナンス=株本増加/発行-株本減少/買戻し-支払配当;その他の資金調達=CFF-純債務ファイナンス-純株式ファイナンス。ネット企業にはMicrosoft、Cisco、アマゾン、WorldCom、Lucentが含まれます。ネット企業の純株式ファイナンス/収益1995年の平均値は、アマゾンの当年の収益基準が小さい影響を受けて著しく高いです。
資料來源:Wind、Bloomberg、中金公司研究部
Dealoggicのデータによると、2026年6月までに、AI企業(Alphabet、Amazon、Meta、Microsoft、Oracle)は、世界中で1590億ドルの債券を発行し、2025年全体で1080億ドル、2024年全体では170億ドルに過ぎませんでした。これら5つのAI企業の総負債は25年第4四半期から大幅に増加し、26年第2四半期には1四半期で2115億ドル増加しました。限界的には、26年第2四半期の短期債務の増加が多く、長期債務の増加は鈍化し、企業の債務返済圧力が増加しています。
図表22:アメリカのAI企業の債券発行量が大幅に増加
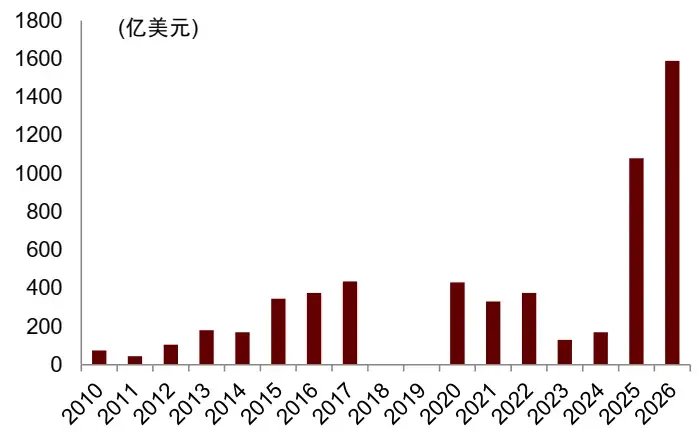
注:企業債発行データにはGoogle、Amazon、Meta、Microsoft、Oracleが含まれます。企業債発行2026年のデータは2026年6月5日までのものです。
資料來源:WSJ、Dealoggic、iFinD、Bloomberg、中金公司研究部
図表23:アメリカのAI企業の債務構成
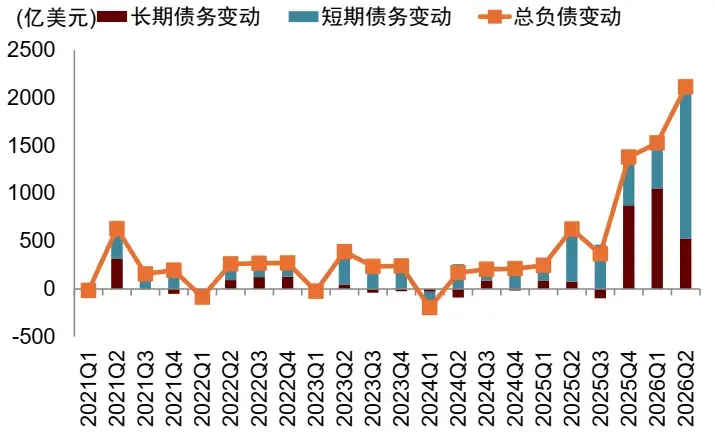
注:AI企業はGoogle、Amazon、Meta、Microsoft、Oracleを使用しています。
資料來源:iFinD、中金公司研究部
プライベートクレジットは、アメリカのAI企業のオフバランスファイナンスシステムにおいて重要な資金源となっています。プライベートクレジットは、伝統的な銀行ローンを置き換え、長期のAIインフラ投資を支援しています。AIプロジェクトの投資規模が巨大で回収期間が長いため、伝統的な銀行システムのリスク許容度は限られており、Apollo、Ares、Blackstone、Blue Owlなどの大手プライベートクレジット機関が重要な資金提供者となっています。BISの推計によると、プライベートクレジットはAI関連企業への貸付を2000億ドルを超えるまで増加し、プライベートクレジット全体の約8%を占めています。AIローンに関与するプライベートファンドは現在約20%です。プライベートクレジット資金は主にデータセンターSPV、CoreWeaveなどの計算力運営者およびGPUファイナンスプラットフォームを通じて流入し、M7の長期契約から生じる安定したキャッシュフローを債務返済の支援として利用し、資金源を銀行システムから非銀行金融システムに移行させ、実際には銀行のような役割を果たしています。
図表24:プライベートクレジットがアメリカのAI企業への直接貸付を急速に増加させる
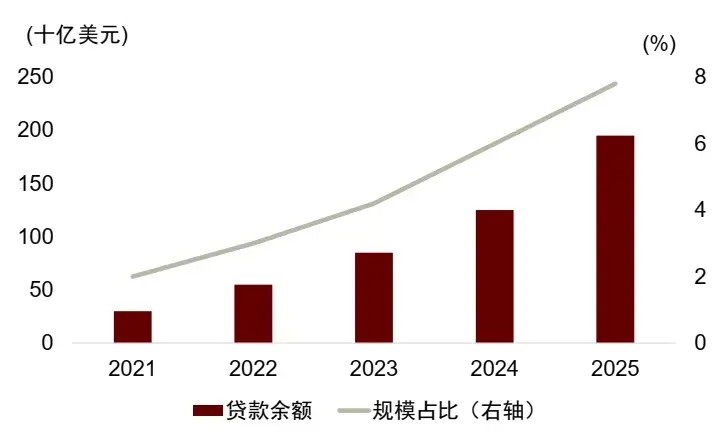
資料來源:Aldasoro, Iñaki, Sebastian Doerr, and Daniel Rees. Financing the AI boom: from cash flows to debt. No. 120. Bank for International Settlements, 2026.、中金公司研究部
図表25:AIローンに関与するプライベートクレジットの比率が上昇
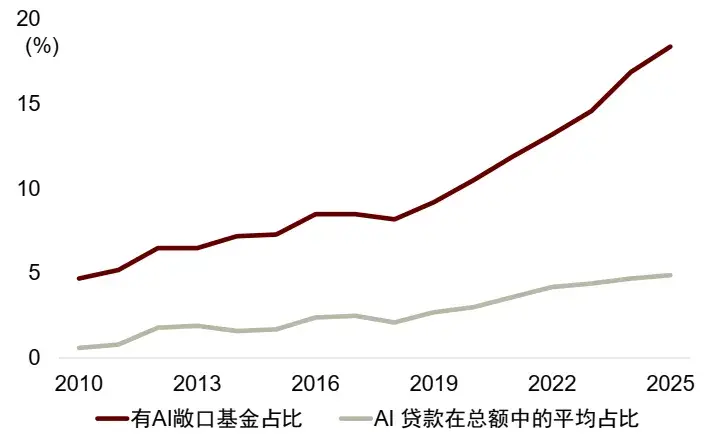 資料出所:Aldasoro, Iñaki, Sebastian Doerr, Daniel Rees. AIブームの資金調達:キャッシュフローから債務へ。No. 120. 国際決済銀行、2026年。中金公司研究部
現在、AI企業の債務圧力はそれほど大きくなく、債務ファイナンスにはまだ余地があります。アメリカの5大クラウドサービスプロバイダーは運営キャッシュフローが十分で、全体的な債務返済能力は堅実です。キャッシュフローの利息保障倍率はすべて1を上回り、最低のオラクルは約7倍、次にアマゾンは約48倍、最高のグーグルは約82倍です。元本返済率はすべて1を下回り、オラクルは約48%、アマゾンは約12%、最低のグーグルはわずか約6%です。
図表26:アメリカの5大クラウドプロバイダーの元本返済率(債務元本利息の現在価値/運営キャッシュフロー)
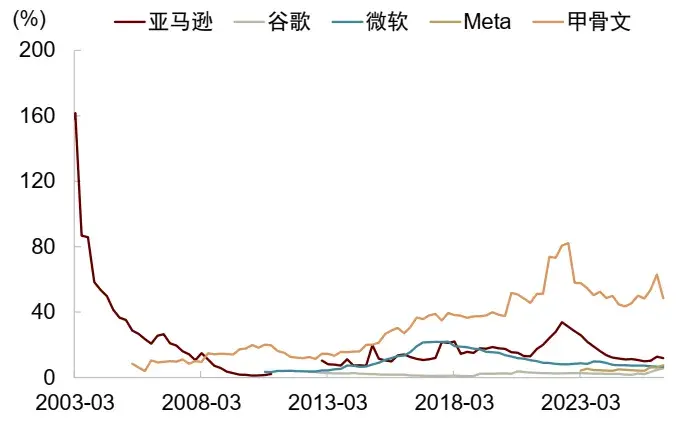 注:BIS元本返済率の公式に基づいて計算
資料出所:Bloomberg、中金公司研究部
アメリカの5大クラウドサービスプロバイダーの実効金利は現在それほど高くなく、純キャッシュ準備の状況は分化しています。2026年第2四半期、5大クラウドプロバイダーの実効金利は4.9%で、Baa格企業債の利回りを下回っています。5大クラウドプロバイダーのファイナンスコストはまだ高くなく、ある程度は前期の低金利環境で「ロック」された金利や非米通貨での発行に起因しています。純キャッシュ準備の状況では、グーグル、マイクロソフト、メタは比較的良好で、アマゾン、オラクルは純キャッシュがマイナスであり、外部ファイナンスへの依存度が高いことを示しています。
図表27:アメリカの5大クラウドプロバイダーの実効金利はまだ高くない
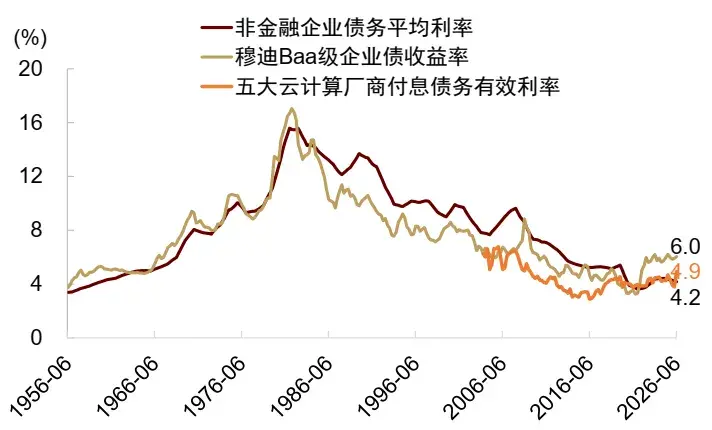 注:債務実効金利=過去12ヶ月の利息支出/総債務
資料出所:Bloomberg、中金公司研究部
資産の証券化はアメリカのAI企業のファイナンスの次のステップになる可能性があります。長期リースや容量調達契約が蓄積されるにつれて、データセンターと計算資産の安定したキャッシュフローは証券化の条件を満たし始めています。2024年初め、CyrusOneは11.75億ドルのデータセンター資産担保証券(ABS)を発行しました[6];2025年3月、Sabeyは3.25億ドルのABSを発行し、担保はアメリカの7つのデータセンターでした[7];2025年5月、Stackは3.45億ドルのABSを発行し、担保は11のアメリカのデータセンターの不動産、リースおよび関連権利でした[8];2025年9月、QTSは6億ドルのABSを発行し、担保はフェニックスのデータセンターでした[9];2026年初め、Compass Datacentersは8.3億ドルのデータセンターABSを発行し、基礎資産はクラウドプロバイダーに計算力をリースする長期契約でした[10]。AIデータセンターのローンはABSにパッケージ化され、年金、保険資金などの機関投資家に分配され、不動産の証券化プロセスに似ています。
アメリカのAI企業の長期株式投資は最近上昇し始めましたが、全体の割合はそれほど高くありません。AI企業の対外長期株式投資は2025年以降上昇し、2026年第2四半期には総資産に占める割合は約5%です。ネット企業と比較して、AI企業の長期株式投資の割合は高くなく、AI企業の株式金融はまだ初期段階にあることを示しています。また、一部の重資産プロジェクトを株式投資の形で分離し、超大規模クラウドプロバイダーのバランスシートから剥離することもリスク隔離の一つの方法です。
図表28:アメリカのAI企業の長期株式資産の割合
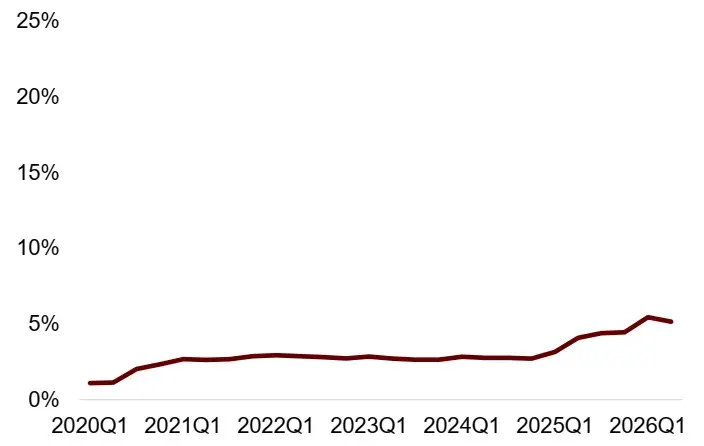 注:各グループはサンプル企業ごとに比率を計算した後、単純平均を取っています。AI企業にはマイクロソフト、アルファベット、アマゾン、メタ、オラクルが含まれます。
資料出所:Wind、Bloomberg、中金公司研究部
図表29:アメリカのネット企業の長期株式資産の割合
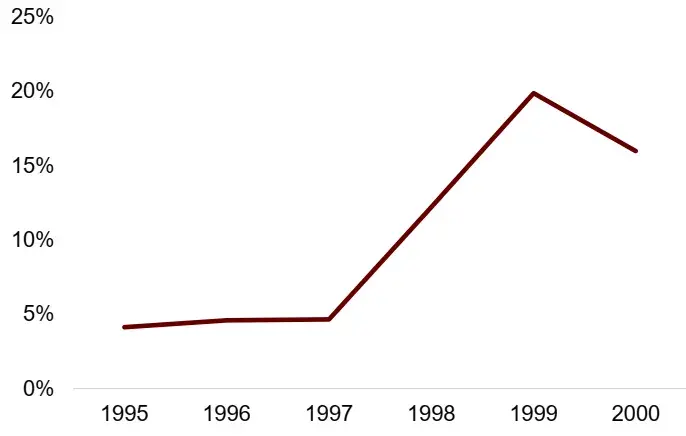 注:各グループはサンプル企業ごとに比率を計算した後、単純平均を取っています。ネット企業にはマイクロソフト、シスコ、アマゾン、WorldCom、Lucentが含まれます。
資料出所:Wind、Bloomberg、中金公司研究部
短期リスク
前の分析は、アメリカの金融化の大背景の中で、AI企業がネット企業よりも強いテクノロジー属性と「不動産型」属性を持っているため、AI企業は株式ファイナンスと債務ファイナンスの両方を通じて資金調達が可能であることを示しています。しかし、歴史的なネット革命や不動産と比較して、アメリカのAI企業の現在の金融化はまだ初期段階にあり、その資金源について過度に心配する必要はありません。しかし、短期的な流動性の変動リスクを無視することはできません。特に、原油価格が高止まりし、アメリカの利上げの道筋が不透明な状況では。
歴史を振り返ると、アメリカのネットバブルと不動産バブルが崩壊する前に、3つの現象が同時に現れました:(1)高レバレッジ。ネット革命の時期、アメリカでは多くのドットコム企業が上場し、Shiller PE比率は17倍(1990年)から44倍(2000年)に上昇しました。サブプライム危機前、アメリカの家庭部門のマクロレバレッジ率は70%(2000年)から98%(2007年)に上昇しました;(2)基本面の悪化。2000年頃、アメリカのインターネットユーザーの浸透率は転換点を迎え、2006年からアメリカの住宅ローンのデフォルト率が上昇し始めました;(3)ファイナンス条件の体系的な引き締め。アメリカ連邦準備制度は1998年から利上げを開始し、フェデラルファンド金利は4.75%(1998年)から6.5%(2000年)に上昇しました。サブプライム危機前、フェデラルファンド金利は1.0%(2003年)から5.23%(2006年)に上昇しました。
現在、AI企業にとって、これら3つの現象の特徴はまだ顕著ではありません。現在のアメリカ企業部門のレバレッジ率は比較的低く、株式市場の評価もそれほど高くありません;アメリカ経済は基本的に比較的強く、名目成長率は約5%で、Mag 7を代表とする大手テクノロジー企業の収益と利益の成長率はまだ高いです;ファイナンス条件は一時的に明確な持続的な引き締めは見られません。
しかし、短期的なリスクには注意が必要で、AI企業の資金調達に影響を与える可能性があります。現在、アメリカの資金調達需要は旺盛で、インフレの上昇に伴い、資金面が限られています。最近、実際の資金調達圧力(実質金利TIPs)が上昇し、市場はAI産業チェーンの高レバレッジの持続性に懸念を抱いています。
2026年9月、イングランド銀行の金融政策委員会はAI債務の上昇とその透明性の欠如がリスク評価を困難にしていると指摘し、金融条件が引き締まるにつれて、信用市場(プライベートクレジットを含む)が比較的脆弱であると述べました[11]。2026年5月、アメリカ連邦準備制度は「金融安定報告書」で、AIおよびプライベートクレジットが最近注目すべきリスクであると指摘しました[12]。連邦準備制度は、資本支出がますます債務ファイナンスに依存するようになり、システムのレバレッジ効果を増加させていると考えています;プライベートクレジットは、投資家の償還、感情の悪化、そして人工知能による信用品質への影響を含む、ますます大きな圧力に直面しています。2026年9月、S&Pはオラクルの格付けをBBB-に引き下げ、ジャンク級のわずか上に位置しました[13]。連邦準備制度が2026年9月に利上げを行った後、9月末までにCoreweaveのいくつかの高利回り債の利回りは0.5ポイント以上上昇しました[14]。2026年7月、メタは120億ドルの新しい債券を発行し、データセンターの資金調達を行い、債券の利回りは7.5%で、2025年10月に発行した270億ドルの債券の際の資金調達コストよりも0.4ポイント高くなりました[15]。
図表30:バブル崩壊は通常、ファイナンス条件の体系的な引き締めの後に発生します
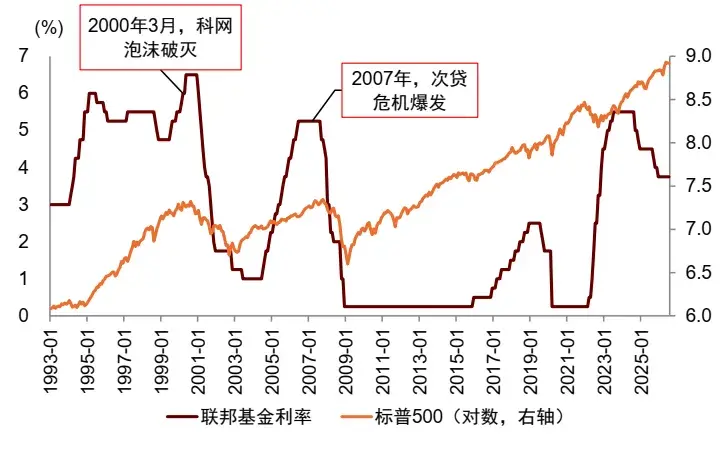 資料出所:iFinD、中金公司研究部
具体的には、短期的に注目すべき2つのリスクがあります。一つは、ファイナンス条件の引き締めがプライベート投資の動力を弱めることです。もし連邦準備制度が利上げを行ったり、銀行が融資基準を引き締めたりすれば、企業の資金調達コストや資金調達の難易度が上昇し、プライベート投資の拡大を妨げる可能性があります。もう一つは、短期的な資金調達圧力が高まり、流動性リスクを拡大することです。リポ取引と資産担保証券市場の利差は依然として通常より高く、一部の市場主体の短期的な資金調達圧力がまだ解消されていないことを示唆しています。この時に金融政策がさらに引き締まると、債務の再借入の難易度が増し、短期資金市場の変動が拡大する可能性があります。
 リスク警告