50億ドルの評価を求めるRedotPayは、成長が追いついていない。
 核心的な視点

 成長の鈍化、シェアの減少、訴訟の未解決、暗号カードのダークホースからIPO候補へ、RedotPayはまだいくつかの問題を解決していない。
著者:Zhou,ChainCatcher
10月26日、彭博社が関係者の話を引用して報じたところによると、香港の暗号決済カード会社RedotPayは年末までにアメリカでのIPO申請を秘密裏に提出することを検討しており、目標評価額は少なくとも500億ドルであるとのことです。一方で、同社は現在、投資家との間で評価額400億から500億ドルのPre-IPO資金調達を交渉中です。
今年8月、彭博社はRedotPayが規制や法的問題により上場計画を延期したと報じ、同社はその後異議を唱えました。同月、バイナンス関連の実体が香港で同社の共同創業者3人を訴え、約4.7億ドルの賠償を求めており、現在も裁決は下されていません。
昨年9月に評価額が10億ドルを突破してから、現在は50億ドルを目指しているこの設立3年の会社は、1年余りで評価額が約5倍に跳ね上がりました。その成長とコンプライアンスの基盤は、この価格を支えることができるのでしょうか?
評価額が1年で5倍、50億ドルは少し高すぎる
RedotPayは2023年に設立され、核心事業はユーザーがUSDT、USDCなどのステーブルコインをアカウントにチャージし、Visaカードを通じて世界中の商業者で消費することを可能にすることです。支払い時には、システムが自動的に暗号資産を法定通貨に交換します。
2025年9月、RedotPayは4700万ドルの資金調達を完了し、評価額が10億ドルを突破しました;12月にはGoodwater Capitalが主導する1.07億ドルのBラウンドを完了しました。今年2月、彭博社は初めて同社のアメリカ上場計画を報じ、目標評価額は400億ドルを超えるとしました。
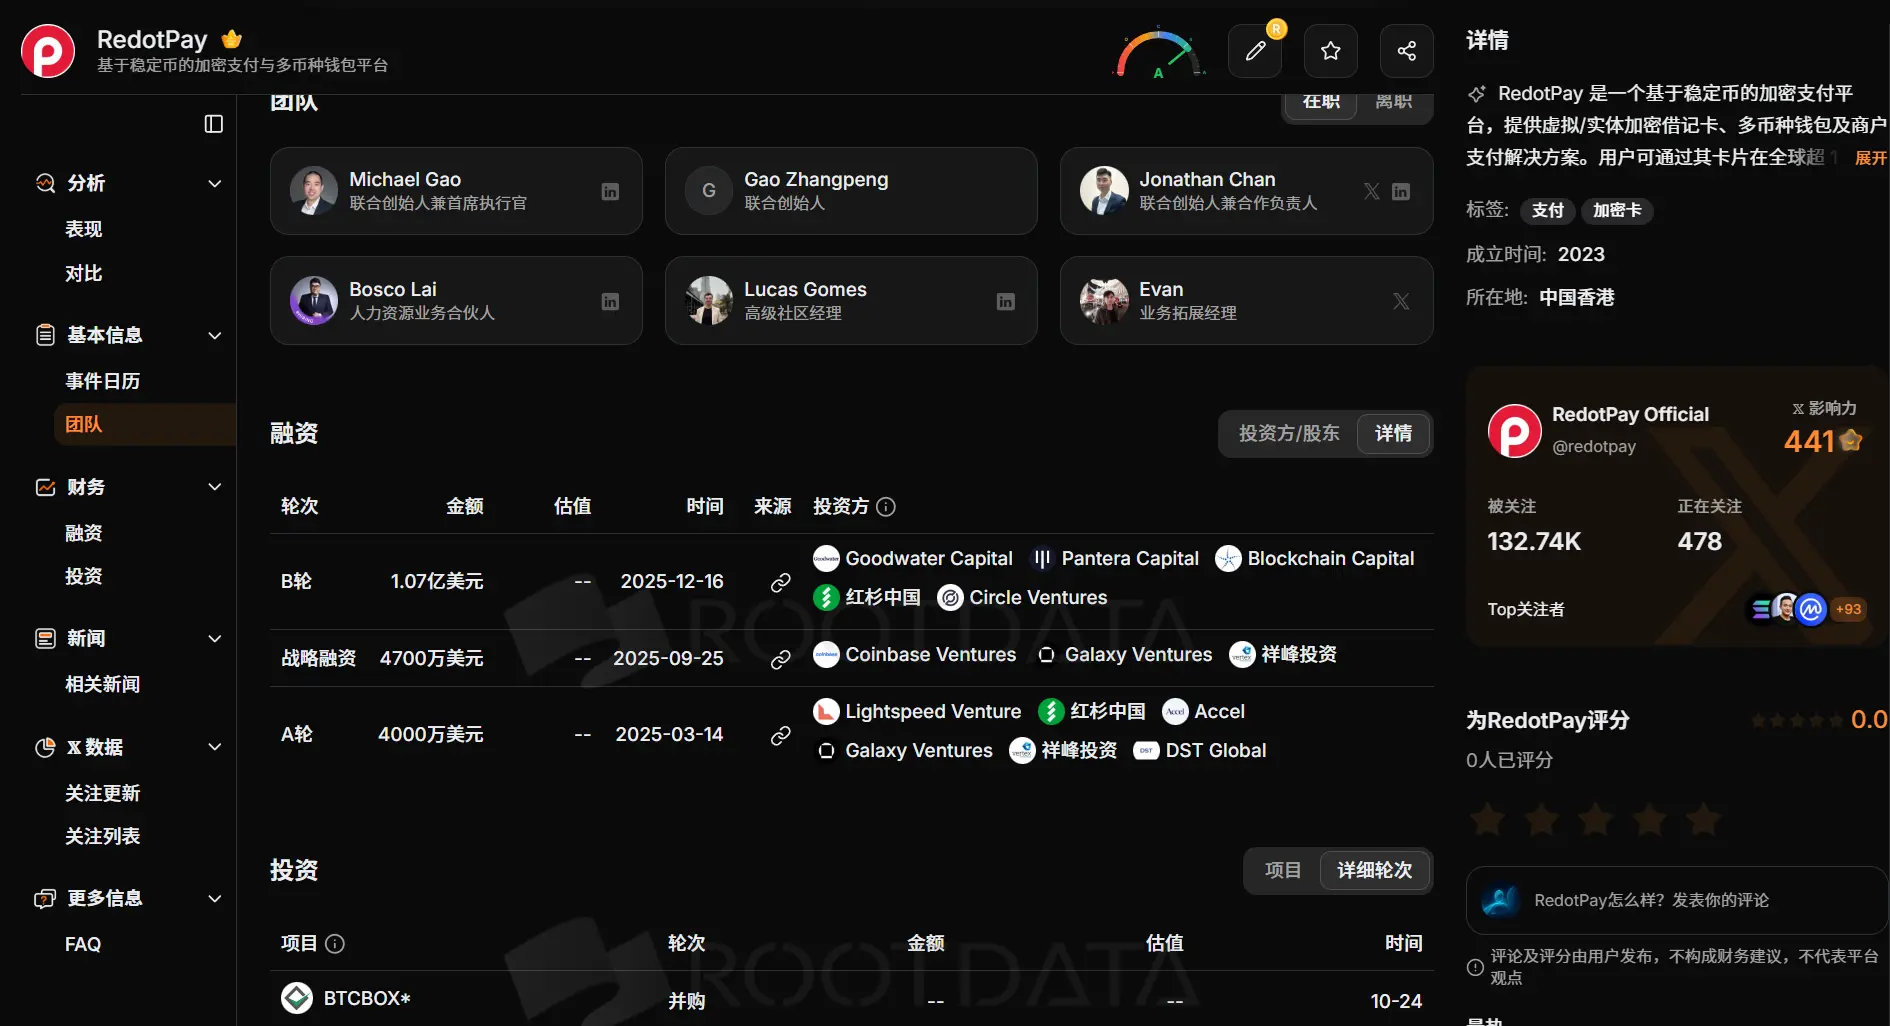
画像出典:RootData
最新の報道によると、モルガン・スタンレー、ゴールドマン・サックス、ジェフリーズ、バークレイズが同社の上場作業に関与しており、その中でバークレイズの関与は以前は公表されていませんでした。
この評価額を支えるのは、一連の優れた経営データです。彭博社が関係者の話を引用して報じたところによると、RedotPayは現在900万人以上の顧客を持ち、年換算収益は1.8億ドルを超え、営業利益率は50%を超え、今年の第3四半期までの収益は前年同期比で50%以上増加しています。
50億ドルの評価額で計算すると、RedotPayの評価額は年換算収益の約28倍です。営業利益率を粗く計算すると、対応する営業利益倍数は約55倍となり、上場しているステーブルコイン発行者Circleの10月下旬の時点でのPERは約50倍です。
前年同期比の成長率が目を引くのは、昨年の低基準によるものです。暗号カードデータプラットフォームPaymentscanのデータによると、RedotPayの今年の第3四半期のカード消費額は約30.8億ドルで、前年同期の18.7億ドルから約64%増加しました。昨年上半期の月間消費額は1.4億ドルから2.2億ドルの間でした。
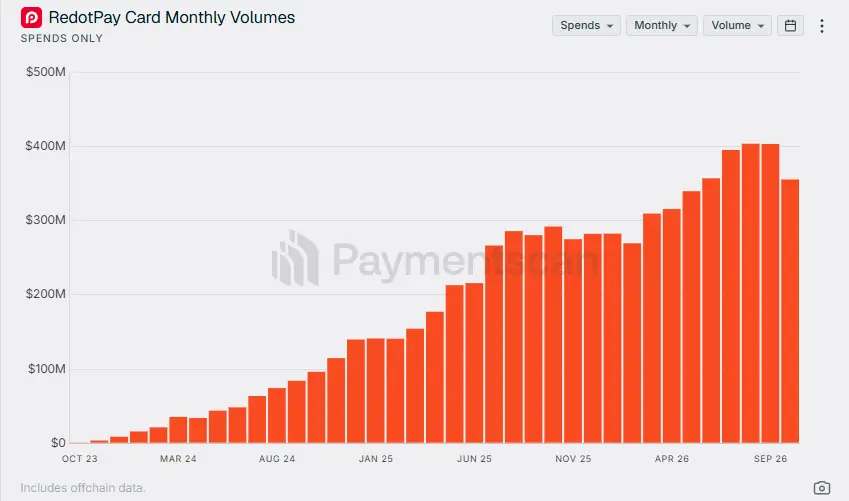
なお、Paymentscan上のRedotPayのカード消費データは同社が自己報告したもので、チャージデータはオンチェーンの追跡から得られています。
最近数ヶ月を見てみると、両方のデータは成長が停滞していることを示しています。9月、RedotPayのオンチェーンチャージ額は5.379億ドルで、8月の5.344億ドルとほぼ変わりませんでした;カード消費額は4.032億ドルで、8月は4.036億ドルでした。
同時期の競合他社は依然として加速しています。Paymentscanのランキングによると、RedotPayの過去90日間の消費額は12.9%増加し、EtherFiとKASTはそれぞれ42.5%と35.5%の増加を示しています。
収益の増加も資金流入には追いついていません。昨年11月から今年8月にかけて、RedotPayの月間チャージ額は68.4%増加しましたが、同社が開示した年換算収益は1.5億ドルから1.8億ドルに増加しただけで、増加率は約20%でした。この期間中、同社は外国通貨取引手数料とATM現金引き出し手数料を引き上げています。両者の間の差は、単位収入の減少によるものなのか、非カード事業の変化によるものなのか、現在の公開情報では判断できません。
市場は拡大中、RedotPayの競争優位性は薄れている
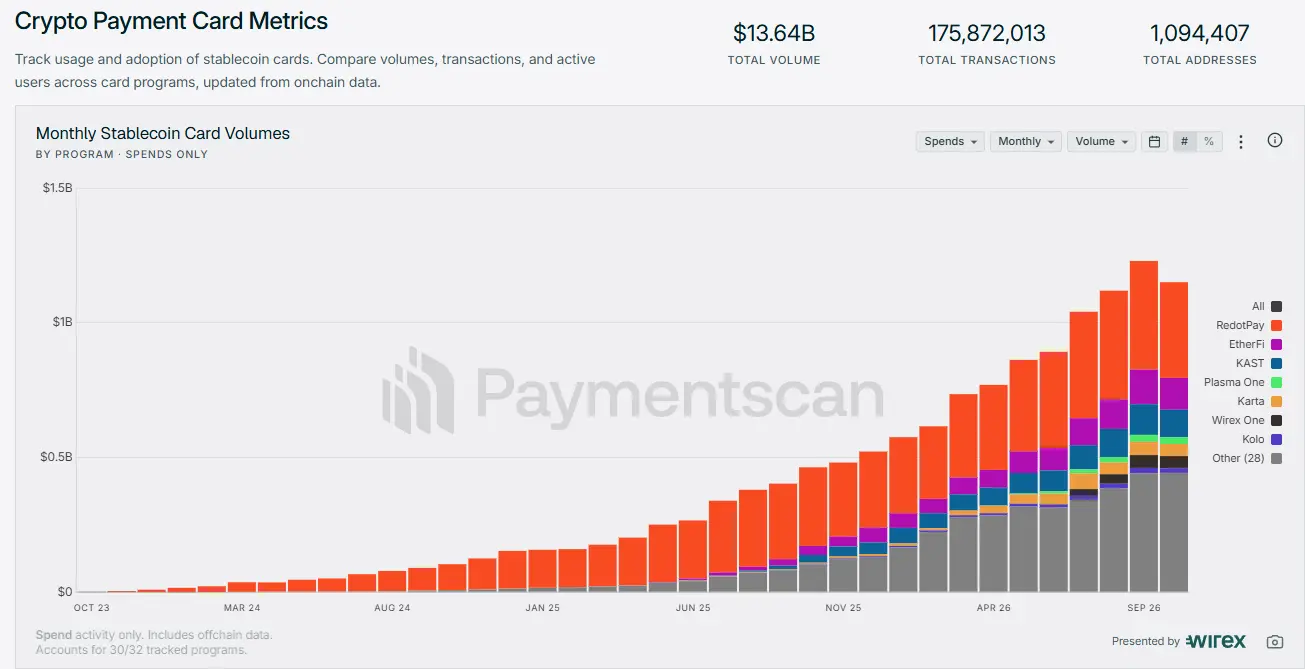
RedotPayの成長の鈍化とは対照的に、全体のステーブルコインカード市場は依然として急速に拡大しています。Paymentscanのデータによると、今年7月には暗号カードの月間消費額が初めて10億ドルを突破し、前年同期比で約2倍の増加を示し、9月にはさらに約12.3億ドルに達しました。
市場が拡大する中で、RedotPayの相対的な位置は低下しています。Paymentscanが追跡している約30のカードプロジェクトの中で、RedotPayの消費額の占有率は2024年に一度90%を超えましたが、今年9月には約33%にまで落ち込みました。この期間中、同社自身の消費額は増加し続けていますが、シェアの変化は主にEtherFi、KAST、Plasma Oneなどの後発者の急速な成長によるものです。
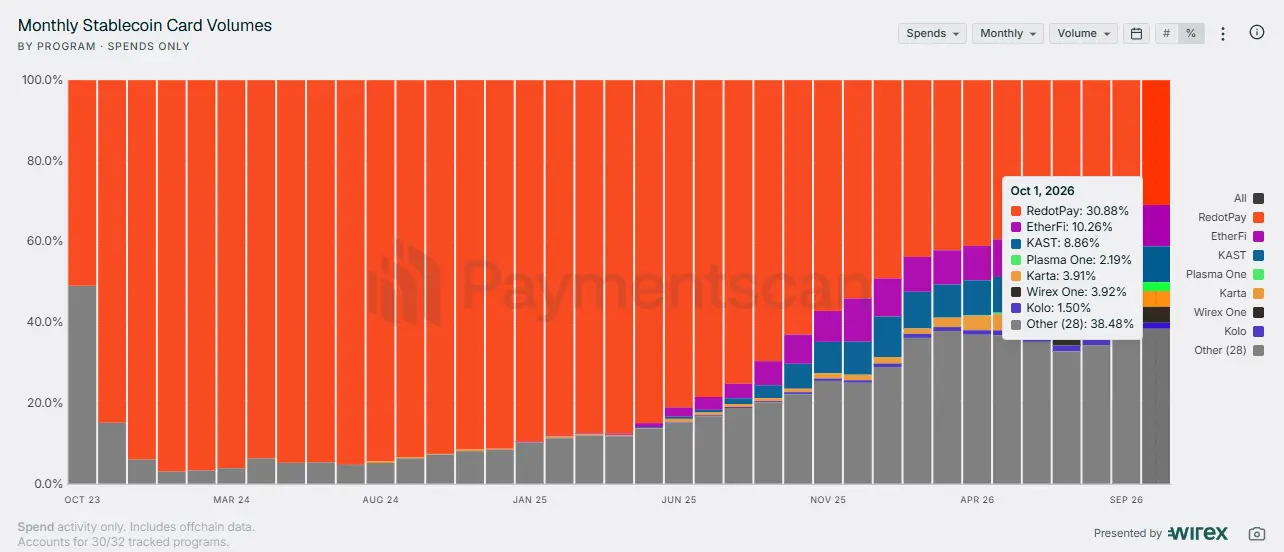
後発者が迅速に追いつくことができたのは、発行のハードルが下がったことに関連しています。インフラ業者RainはVisaとMastercardの主要会員であり、200以上の企業に発行サービスを提供しています。今年1月には19.5億ドルの評価額でCラウンドの資金調達を完了しました。ブランドがこのようなプラットフォームに接続すれば、比較的短期間で自社のカード製品を発売することができます。
それに対して、RedotPayの優位性は主にチャネルにあります。ChainCatcherは今年1月に《3年で評価額20億ドル、RedotPayはどうやっているのか?》という記事で、RedotPayが初期にオフラインの流通ネットワークを利用して顧客を獲得し、ナイジェリア、ブラジル、東南アジアなどの新興市場で地元のKOL、OTC業者、コミュニティリーダーを通じてプロモーションを行っていると報じました。
このチャネルを維持するのは、高い手数料とプロモーションインセンティブです。公開情報によれば、RedotPayのバーチャルカードの発行手数料は10ドル、実体カードは100ドルです。Paymentscanの実測によると、外国通貨を使用する際の総合的な加算は約2.2%から2.3%です。紹介者は発行手数料の20%から40%の報酬を得られ、取引額の0.05%から0.25%の分配も受けられます。二次紹介者も分配に参加できます。
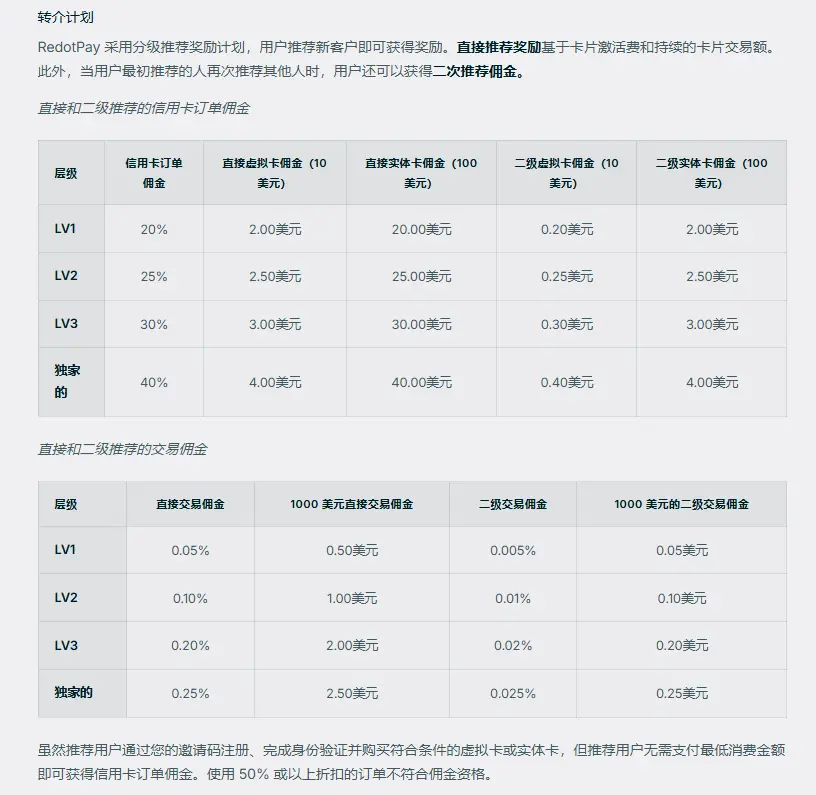
これは、チャネルコストがすでにビジネスルールに組み込まれていることを意味し、手数料が競争の中で引き下げられると、プロモーションインセンティブに使える余地も縮小します。このプラットフォームは、RedotPayがステーブルコインとローカル決済システムの橋渡しをするのにより適していると考えており、アメリカやヨーロッパの多くのユーザーにとって、現地にはより競争力のある選択肢があることが多いです。
今年7月、スイスの決済プラットフォームFiat24は暗号資産のチャージ機能を停止し、パリのスタートアップKulipaは債務問題により運営を停止し、約20のウォレットおよびフィンテック企業のカードプロジェクトが中断されました。発行、清算、コンプライアンスのコストが上昇し続けており、中小プレイヤーを市場から排除しています。
4.7億ドルの訴訟の他に、RedotPayにはコンプライアンスの問題もある
10月下旬、RedotPayは日本の暗号資産取引所BTCBOXを買収することを発表し、発表の中で同社が日本において暗号資産取引業者のライセンスを持っておらず、日本の居住者向けの既存サービスが現地の規制要件に適合していないことを認めました。
現在、RedotPayは日本地域での新規ユーザー登録を停止し、アプリを現地のアプリストアから削除し、既存サービスは段階的に制限され、最終的には終了する予定です。買収されたBTCBOXは、今年1月に顧客情報の漏洩により全サービスを一時停止し、8月に段階的に再開しましたが、取引額は公表されていません。
さらに注目すべきはバイナンスとの訴訟です。彭博社が8月に香港の裁判所の文書を引用して報じたところによると、バイナンス関連の実体はRedotPayが協力契約に違反し、47万人以上のユーザーをBinance CardからRedotPayに流したとして、各ユーザーのライフサイクル価値925ドルに基づき、同社の共同創業者3人に4.728億ドルの賠償を求めています。
論争の核心は資金の隔離にあります。双方が2025年3月に締結した契約では、Binance Payの資金はRedotPayカードのチャージに使用してはならないとされており、バイナンスは今年3月に相手方の違反を発見し、4月に協力を終了しました。
RedotPayは関連する指摘を否定し、積極的に抗弁すると述べており、香港の案件は現在も裁決が下されていません。報道によると、過去1年でRedotPayは少なくとも5人の幹部が退職しており、法務責任者も今年7月に同社を離れました。
ライセンスの面では、RedotPayは今年確かに多くの取得を行いました。3月にはアルゼンチンのVASPライセンスとカナダおよびアメリカのMSB登録を取得し、6月にはメキシコのVASP登録を完了し、8月にはアメリカの州レベルの初の送金ライセンスを取得し、さらに20以上の州の申請が審査中です。9月にはさらに2つの州の貸付ライセンスを取得しました。
ただし、これらの新しいライセンスは主にまだ開始されていないアメリカのビジネスを指しています。RedotPayは8月に、1.8億ドルの年換算収益と約140億ドルの年換算決済量が、すべて非アメリカの規制された決済処理業者を通じて行われていると述べ、そのカード製品はまだアメリカでの展開がされていないとしています。
9月、RedotPayは四大会計事務所によるマネーロンダリング防止調査を完了したと発表しましたが、調査は香港の2つのライセンス子会社に対して行われ、基準は香港会社登録所の関連ガイドラインに基づいています。
発行段階では、RedotPayの公式ウェブサイトによれば、そのカードはシンガポールのXfersがVisaのライセンスに基づいて発行しており、RedotPayはプロジェクト管理者としてカードプログラムを運営しています。これはRainなどのカード組織の主会員資格を持つ会社とは異なり、外部機関に依存する問題があります。
さらに、ChainCatcherは以前に、RedotPayの利息および貸付業務が法的にグレーゾーンにあることを指摘しました。現在、この2つの業務はまだ運営されており、利息生成製品は有料会員の特典に含まれており、関連する規制の定義はまだ結論に至っていません。
全体的に見ると、RedotPayの前年比成長は依然として目を引くものですが、ここ2ヶ月のオンチェーンのチャージとカード消費はすでに横ばいで、収益の成長率も明らかに資金の流入よりも遅くなっています。後発の競合がより早く成長しており、日本のビジネスの再編成や未解決の訴訟も、そのコンプライアンス構造がまだ調整中であることを示しています。
現在、RedotPayは四大会計事務所の財務監査を完了しており、計画通りに年末までに申請を提出すれば、公開された目論見書の後、四半期ごとの収益、収益構成、ユーザー地域分布、訴訟リスクの開示が、この評価を検証するための重要な要素となるでしょう。
 リスク警告
 リスク警告