今後12ヶ月で、どの資産が恩恵を受ける可能性があるのか?民主党が両院を制し、トランプが依然として舵を握る
 米国債、医療、AIインフラストラクチャーと原油が、4つの異なる価格設定の道に向かっています。
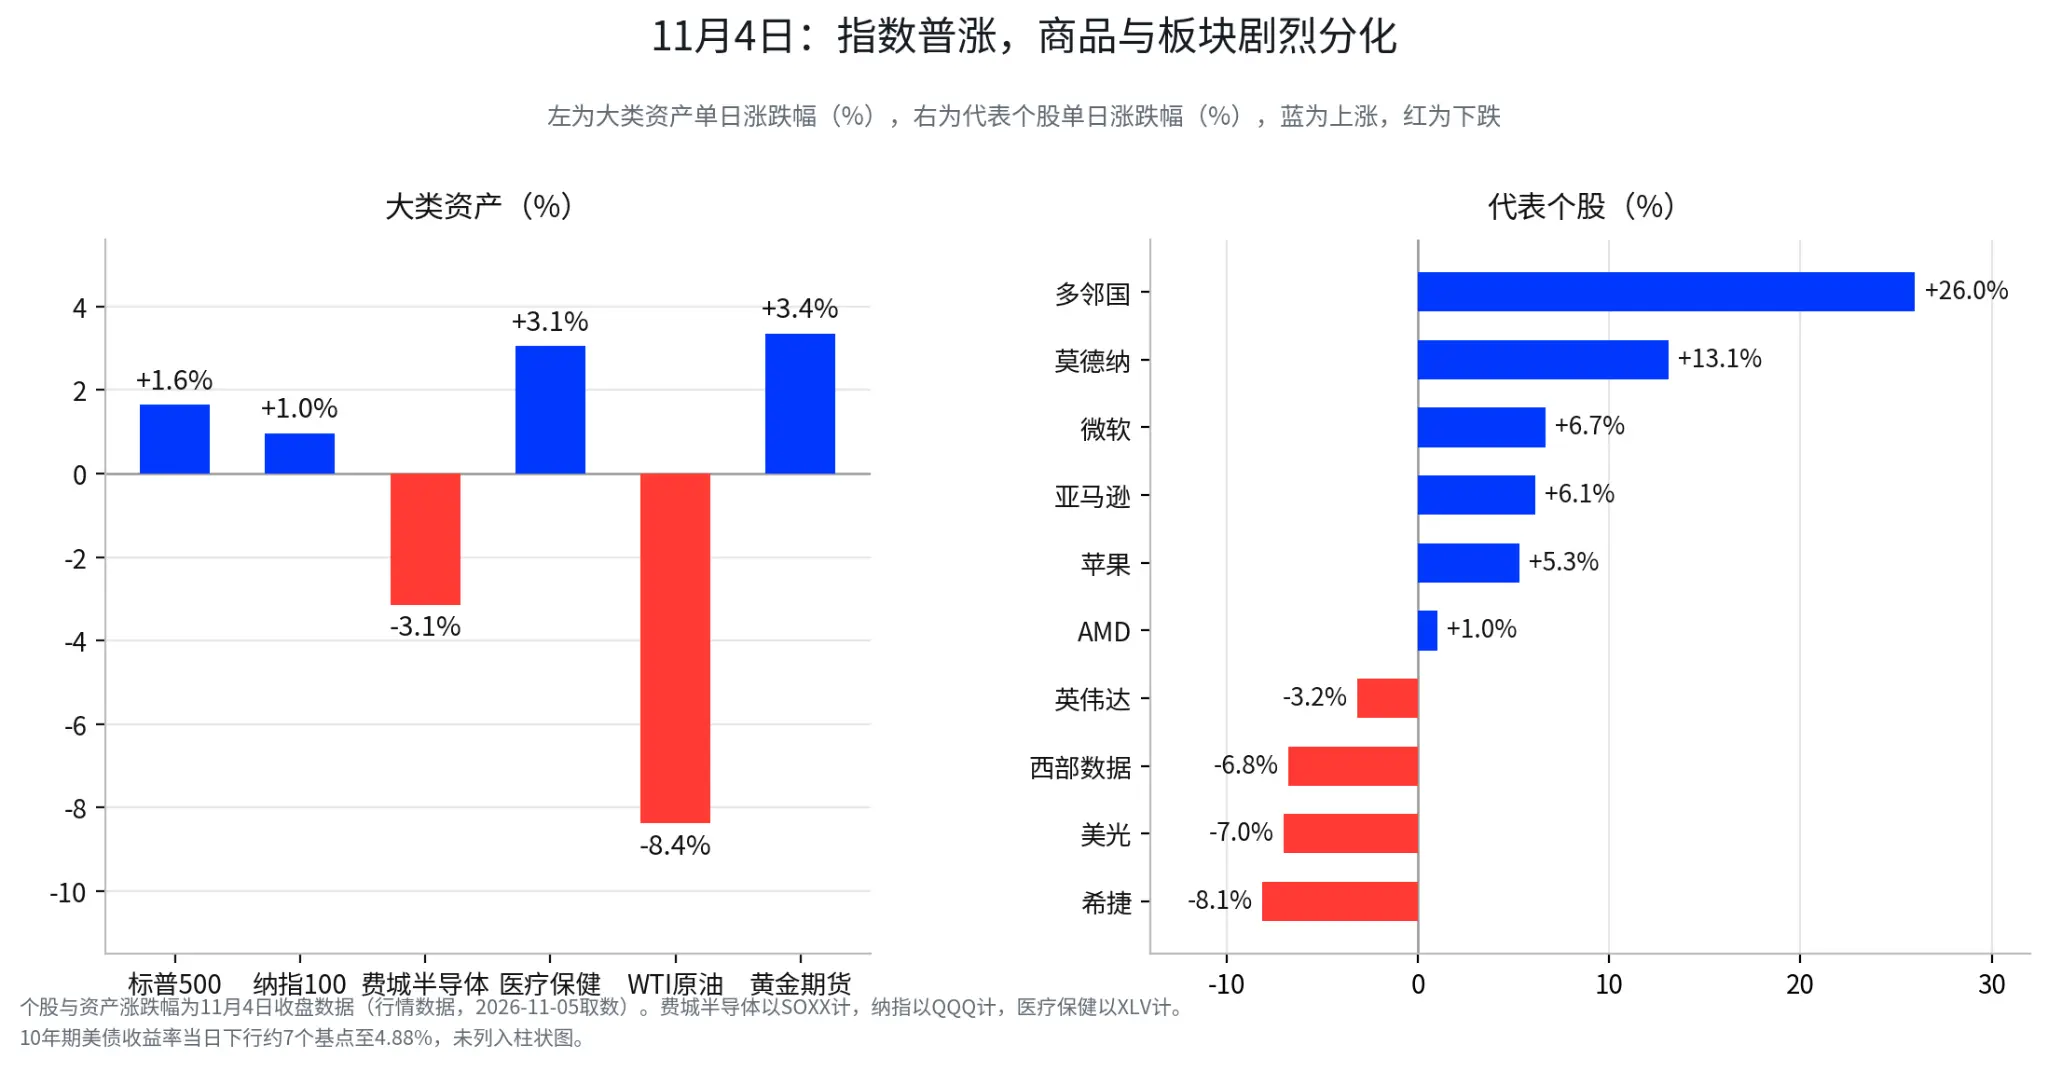
中期選挙の結果はほぼ確定しました。市場にとって、ワシントンの権力構造が変化した後、どの政策が実行可能で、どの政策が実行不可能か、大統領がどこに政策の余地を移すかといった問題は、指数の当日の上下よりも時間をかける価値があります。選挙日の市場は一つの注釈を提供するだけで、ダウは3.03%上昇し、S&P500は1.65%上昇した同日に、フィラデルフィア半導体指数は3.14%下落し、WTI原油は8.4%下落しました。分化の種は選挙結果が発表される前に埋め込まれていました。
一、両院が民主党に、ハンドルは依然トランプの手に
民主党が国会を掌握し、実際に手に入れたのは議題、予算、監視
新しい国会は2027年1月3日に就任し、その時に民主党がどの法案を審議にかけるかを決定し、委員会の調査や公聴会を通じて行政部門への監視を強化します。上院の多数派は、大統領が指名した高官や司法の人選がより強い確認圧力に直面することを意味します(浦銀国際と多くの外信の報道を引用)。
テキサス州とジョージア州の州知事が同時に交代し、この変化がAIインフラに直接影響を与えます。これらの州はアメリカのデータセンターと電力投資の重点地域であり、州政府は土地、エネルギー、環境保護、税制優遇、プロジェクトの許可に実質的な決定権を持っています。すでに建設段階に入っているプロジェクトは影響が限られていますが、供給電力、許可、地方税制優遇がまだ確定していないプロジェクトは、政策の不確実性が明らかに上昇しています。
トランプは国会を持たないが、関税と行政権は手元にある
共和党は依然としてホワイトハウスを支配しており、民主党の両院の議席は拒否権を覆すには不十分で、関税、移民執行、外交および軍事行動などの行政権は基本的に完全に保持されています(Axios、APの報道を引用)。トランプはすでに「拒否権の男」になる意向を公に表明しています(DWの報道を引用)。民主党が国会を掌握しても、自らの議題を完全に法律に変換するのは難しいでしょう。
民主党は国会を手に入れましたが、政策の全方向を手に入れたわけではありません。トランプは国会を失いましたが、行政権を失ったわけではありません。
選挙後の最初の厳しい戦いは12月11日に予定されている
新国会が就任する前に、見落とされがちなレームダック会期があります。11月から12月にかけて予算問題を扱うのは依然として旧国会であり、12月11日の一時的予算の期限は権力移譲前の最初の厳しい節目となります。旧上院は依然として民主党の票を必要とし、短期的な予算延長、政府閉鎖の回避の可能性が高いです(モルガン・スタンレー資産管理の分析、報道を引用)。これは、医療、防衛などの議題が同じ交渉案に組み込まれる可能性が高いことを意味します。
二、国会はすべての政策を管理できない、3つの通路が資産の動向を決定する
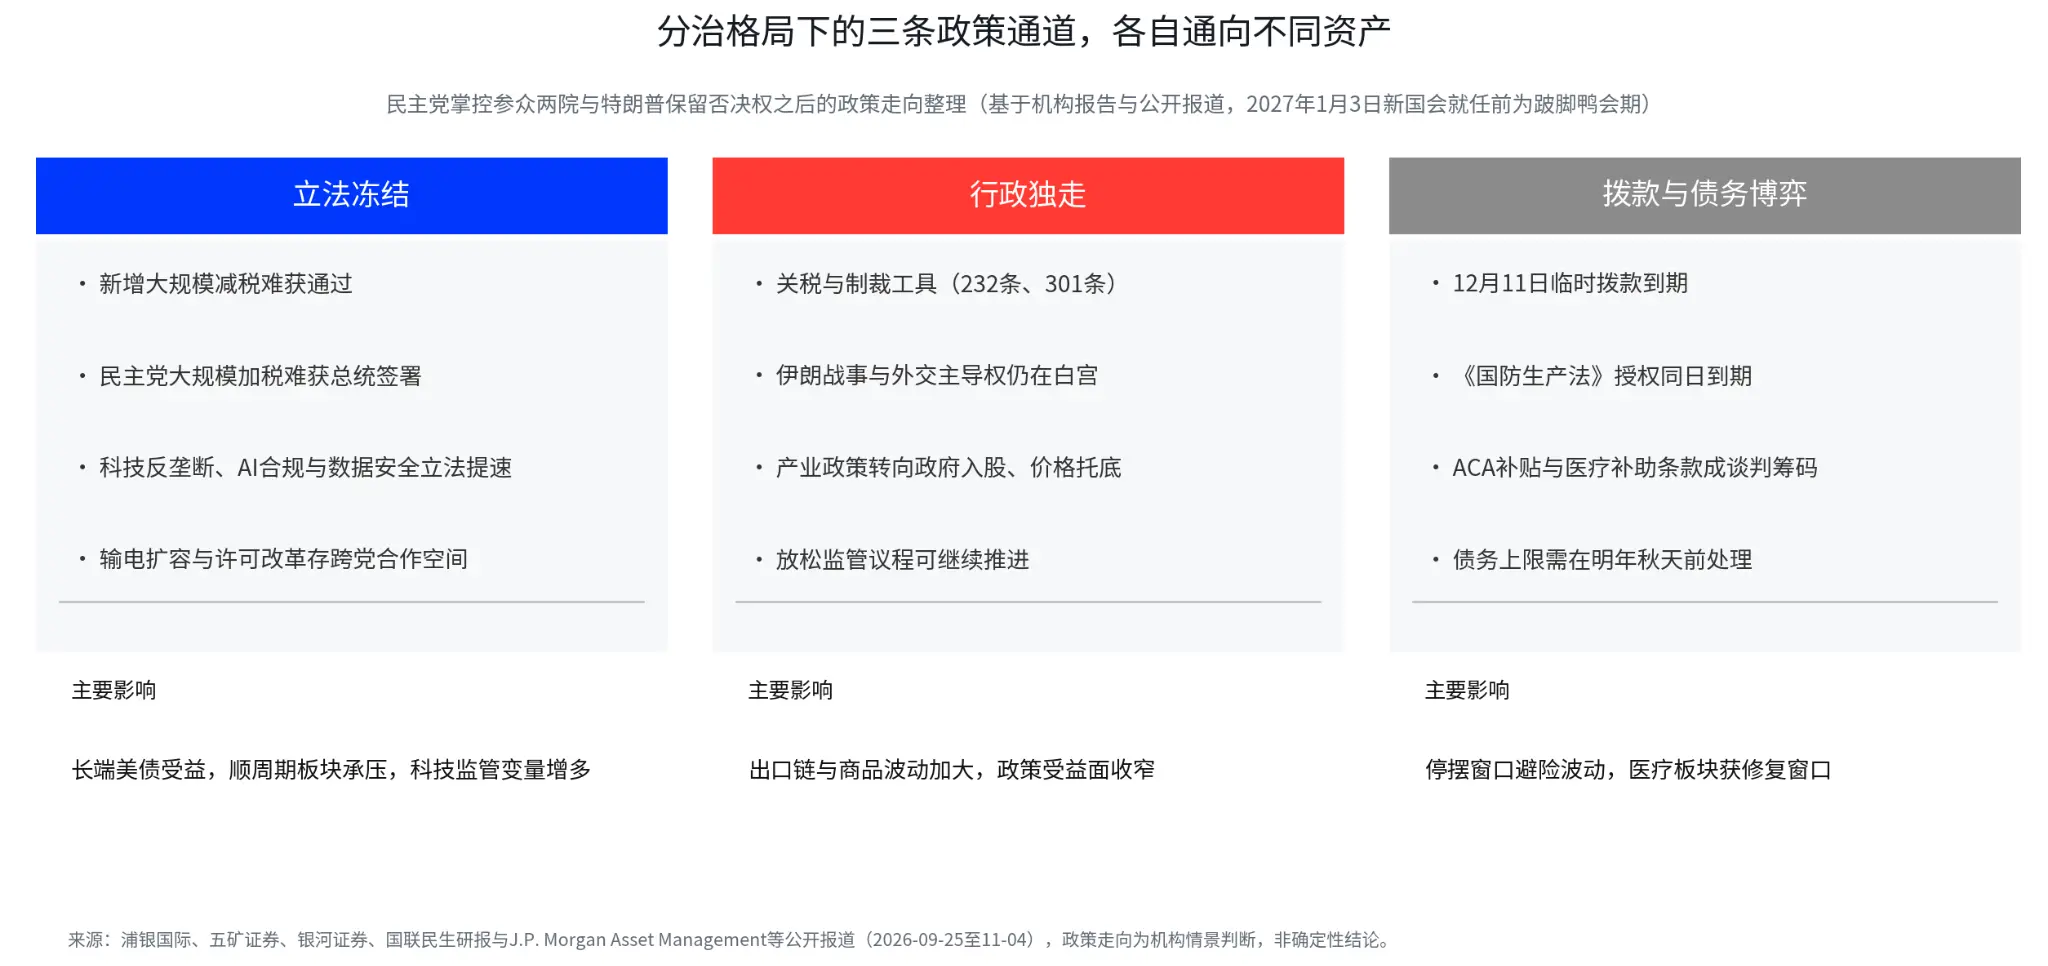
立法の凍結:財政刺激は再度加速できず、米国債が先に恩恵を受ける
民主党が国会を掌握しているからといって、民主党が提案した増税が実現するわけではなく、大統領には拒否権があります。トランプが新たな大規模減税を推進しようとしても、統一政府時代の通過効率を再現するのは難しいです。モルガン・スタンレー資産管理などの機関の判断は同じ方向を指し示しており、分治の構図は新たな財政拡張の余地を圧縮し、すでに発効している税収と支出の取り決めは引き続き実行されます(報道を引用)。これは長期米国債にとって比較的直接的な好材料であり、過去数年、米国債に対する最大の圧力は財政赤字と長期国債供給の継続的な増加から来ていましたが、国会が分割された後、赤字をさらに拡大する余地は制限されます。
テクノロジー規制はこの通路の別のラインであり、反トラスト、AIのコンプライアンス、データセキュリティの推進のペースが加速する可能性があります(国連民生情景)。実際に観察すべきは、具体的な法案が現れるか、規制が原則的な議論から実行に移るかです。送電の拡張と許可の改革には、党を超えた協力の余地があります(浦銀国際)。電力がボトルネックとなっているアメリカのデータセンターにとって、これは政策の合意形成が可能な数少ない方向の一つです。
行政の独走:関税と産業政策、トランプは依然として自らカードを切ることができる
232条、301条などの既存の権限に基づき、ホワイトハウスは関税の調整にかなりの余地を持ち、毎回国会を通過させる必要はありません。今後1年間の対中政策は、一見矛盾した状況が現れる可能性があり、国会の監視は強化されるが、関税政策は依然として行政部門によって迅速に推進されることができます。浦銀国際は、トランプが国会の支配権を失った後に関税ツールの使用を強化する可能性を排除していないと示唆しています。
産業政策の行政化の特徴も強化されています。過去1年間、ホワイトハウスは88.7億ドルのチップ法案の資金でインテルの約9.9%の株式を取得し、MP Materialsに4億ドルの優先株を投入し、10年間の価格保証を約束し、Lithium Americasに22.3億ドルの融資を提供しました(五鉱証券の整理)。政策支援はますます少数の戦略的企業に集中しており、業界全体の一般的な補助金は減少しています。
予算の駆け引き:12月11日、医療と防衛が駆け引きの材料に
12月11日の一時的予算の期限が到来し、同日に「国防生産法」の価格保証権限の更新が迫っており、民主党は監視条件を付加する可能性があります(五鉱証券)。強化型ACA保険料税控除とMedicaidの制限は、民主党が交渉に入れたい2つの方向性です(浦銀国際)。これらは完全に復元されるわけではありませんが、一時的な延長、部分的な調整、または附帯条項の形で予算案に入る可能性があります。債務上限はさらに遠いリスクであり、来年の秋までに処理する必要があり、その時に国会の対立が金融市場のハードリスクにエスカレートするかどうかは、双方が債務上限を本当に交渉の道具として使うかに依存します。
三、4.9%に驚かないで:2018年こそがより参考にすべきシナリオ
4.9%の歴史的平均、その中には不況と危機が混在している
共和党の大統領と民主党の両院の組み合わせでは、S&P500の年平均上昇率は約4.9%であり、すべての権力の組み合わせの中で最低です(Stock Trader's Almanac、Bloombergなどの報道を引用)。この数字を直接2027年の予測に使うことはできません。この組み合わせに該当する歴史的な年は少なく、多くの時期は不況、金融危機、または周期的な下落に重なっています。低い収益は政治的な分治から来る可能性もあれば、その時の悪化したマクロ環境から来る可能性もあります。
2018年が教えているのは、先に下落し後に上昇することも十分に可能であるということ
2018年も共和党の大統領が民主党に下院を奪われ、同様に連邦準備制度の利上げと貿易摩擦が重なりました。五鉱証券の統計によれば、S&P500は選挙後12ヶ月で11.7%上昇し、最初の3ヶ月で最大14.7%の下落を記録し、12月24日まで底を打ちませんでした。1946年以来の20回の中間選挙で、S&P500は選挙後12ヶ月で平均約14.4%上昇しています(五鉱証券の統計)。これは中間選挙後の市場環境が長期的には悲観的ではないことを示しています。
「選挙後1年の上昇」と「選挙後数ヶ月で大きな下落が起こる可能性」は同時に成立し得るものであり、歴史はむしろ揺れ動きの中での強気を支持しています。
四、米国債と医療:選挙結果を最初に反映する2つの資産
米国債:財政の凍結が余地を開き、連邦準備制度が上限を決定する
米国債の核心的な公式は、財政の期待が余地を開き、連邦準備制度がその余地をどれだけ進めるかです。選挙後、10年物米国債の利回りは約4.96%から約4.88%に低下し、市場は財政刺激が制限され、赤字拡大の期待が低下することを取引し始めました。
この論理は連邦準備制度から離れることはできません。12月8日から9日の政策決定会議前に市場は約77%の利上げ確率を織り込んでいました(CMEデータ、報道を引用)。11月6日の非農業部門雇用者数(市場予想は約5万から6.5万人)と11月中旬のCPI(9月前年比3.7%、コア2.6%)がこの期待に直接影響を与えました。雇用が弱まり、インフレが低下すれば、利回りの低下は金利面での協力を得ることになります。インフレが再び上昇し、連邦準備制度がタカ派を維持すれば、財政の凍結による好材料は金利の圧力によって相殺される可能性があります。モーニングスターの分析には、政府の高い借入規模が続くことを示唆する一文もあり、長期利回りの低下余地を過度に楽観視しないようにとの警告が含まれています。
医療:選挙はただの第一歩、12月の予算が真の検証
民主党は予算権を用いてACAの補助金とMedicaidの議題を推進する必要があり、共和党は政府の閉鎖を避ける必要があり、双方に妥協の動機があります。11月4日、医療保険セクターは3.06%上昇し、バイオテクノロジーETFは2.67%上昇し、モデernaは13.11%上昇しました。
選挙日の上昇は第一段階の価格設定に過ぎず、次の段階の触媒は12月の予算交渉の具体的な条項にあります。関連する補助金が延長され、医療保険、バイオテクノロジー、医療サービスの方向性は引き続き恩恵を受ける可能性があります。最終的な提案は明らかに期待を下回り、11月4日の上昇は逆に実現圧力に直面します。検証ポイントは12月11日前後の法案の文書です。
五、AIハードウェアの最大の変数は、ワシントンから州政府に移った
AIハードウェアが大幅に下落した理由:誰がGPUを購入し、誰が利益を得るのか
S&P500が1.65%上昇した同日に、フィラデルフィア半導体指数は3.14%下落し、NVIDIAは3.17%下落し、マイクロンは7.00%下落し、CoreWeaveは9.90%下落して上場以来の新低値を記録し、IRENは11.24%下落しました。マイクロソフト、アマゾン、アップルはそれぞれ6.68%、6.12%、5.31%上昇し、多邻国は25.99%上昇しました。市場での取引は単純なAIの好材料と悪材料に関するものではなく、誰が基盤インフラの構築にお金をかけ続ける必要があるのか、誰がすでにAI投資から利益を得始めているのかを区別しています。
データセンターの次の関門:電力はあるか、許可はあるか、税制優遇はあるか
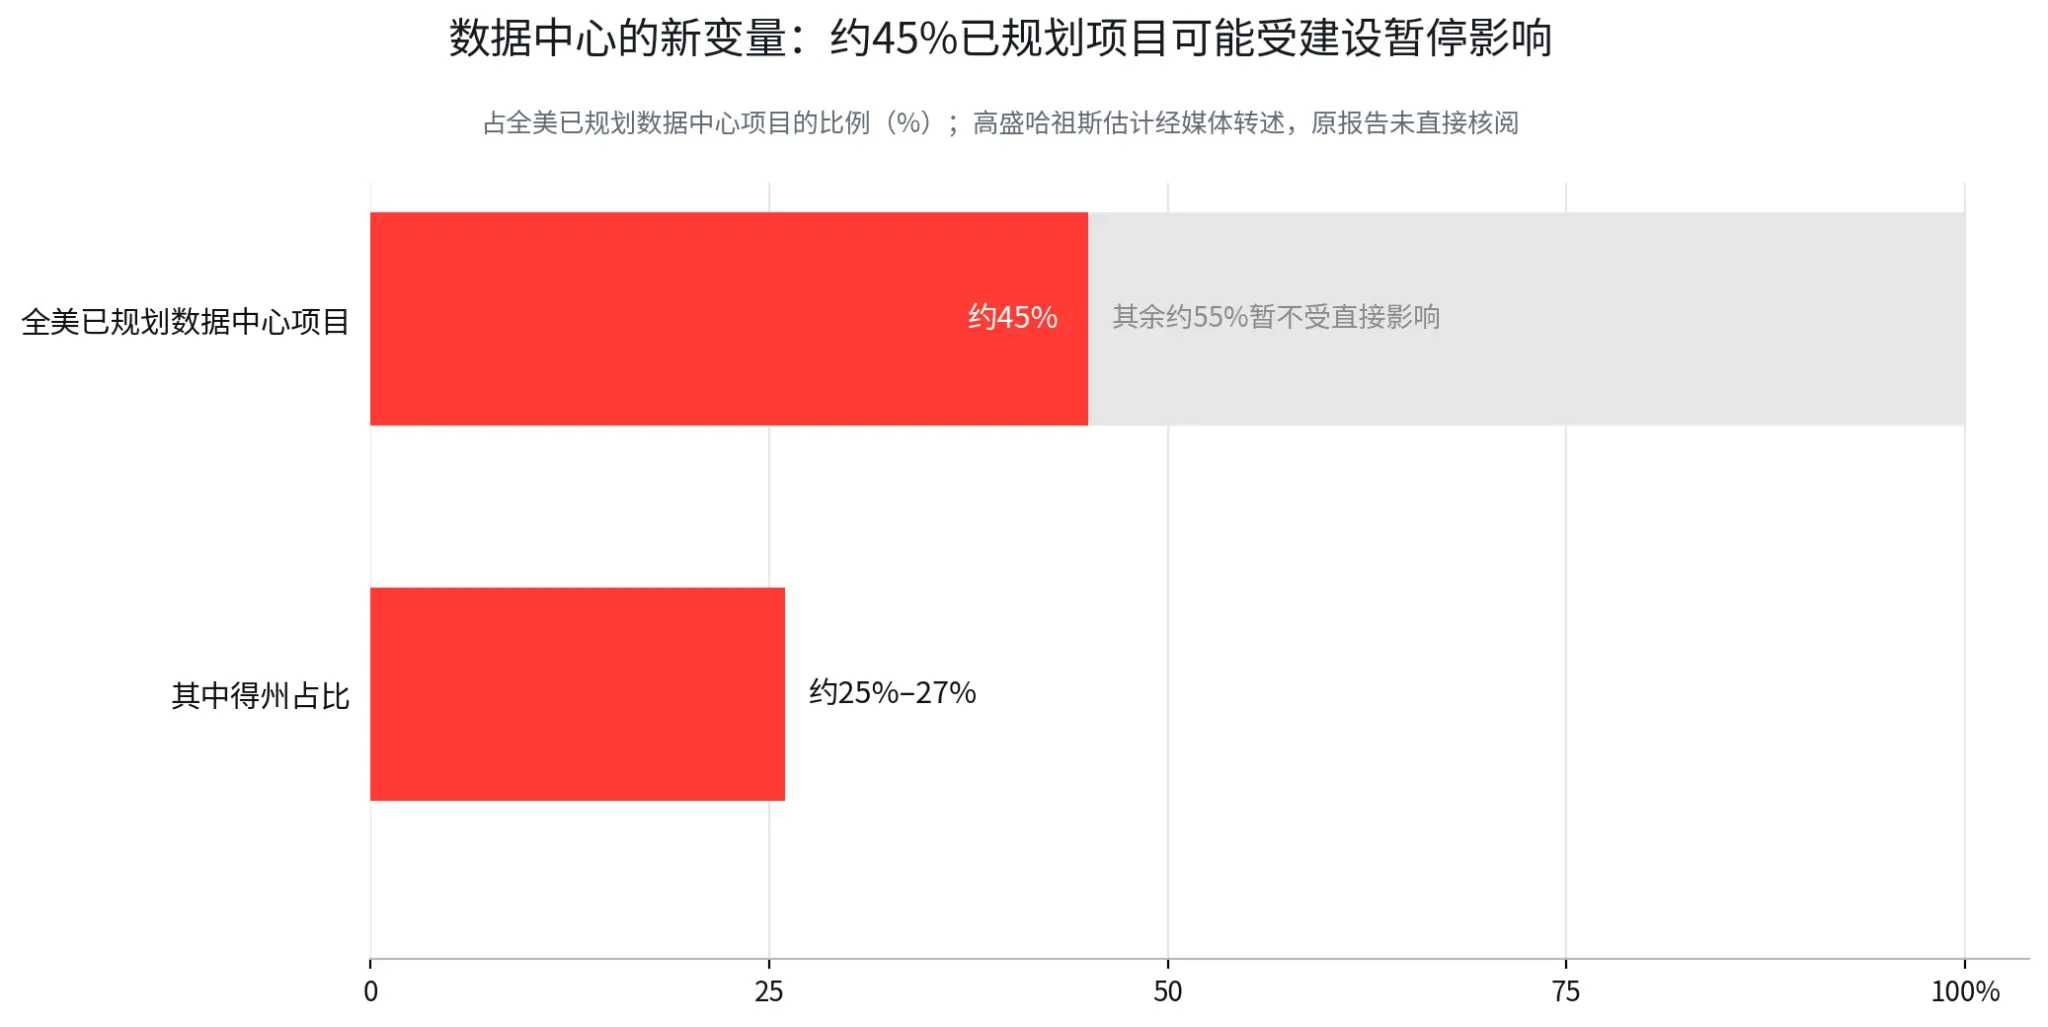
データセンターが電力、土地、税制優遇、環境許可を得られるかどうかが、ますます重要になっています。ゴールドマン・サックスの首席エコノミストであるハザスの推計が多くのメディアに引用され、州と地方の選挙結果がデータセンターの建設を一時停止させる可能性があり、アメリカの約45%の計画されたプロジェクトに影響を及ぼす可能性があります。テキサス州だけで約25%から27%を占めています。すでに許可を得て、供給が確定し、工事が始まっているプロジェクトは政策の変化の影響を受けにくいですが、これらの段階を完了していないプロジェクトは延期のリスクが高まります。浦銀国際の判断もこれに一致しており、2027年には供給、許可、税制優遇がまだ確定していないデータセンターのプロジェクトが延期されやすいです。
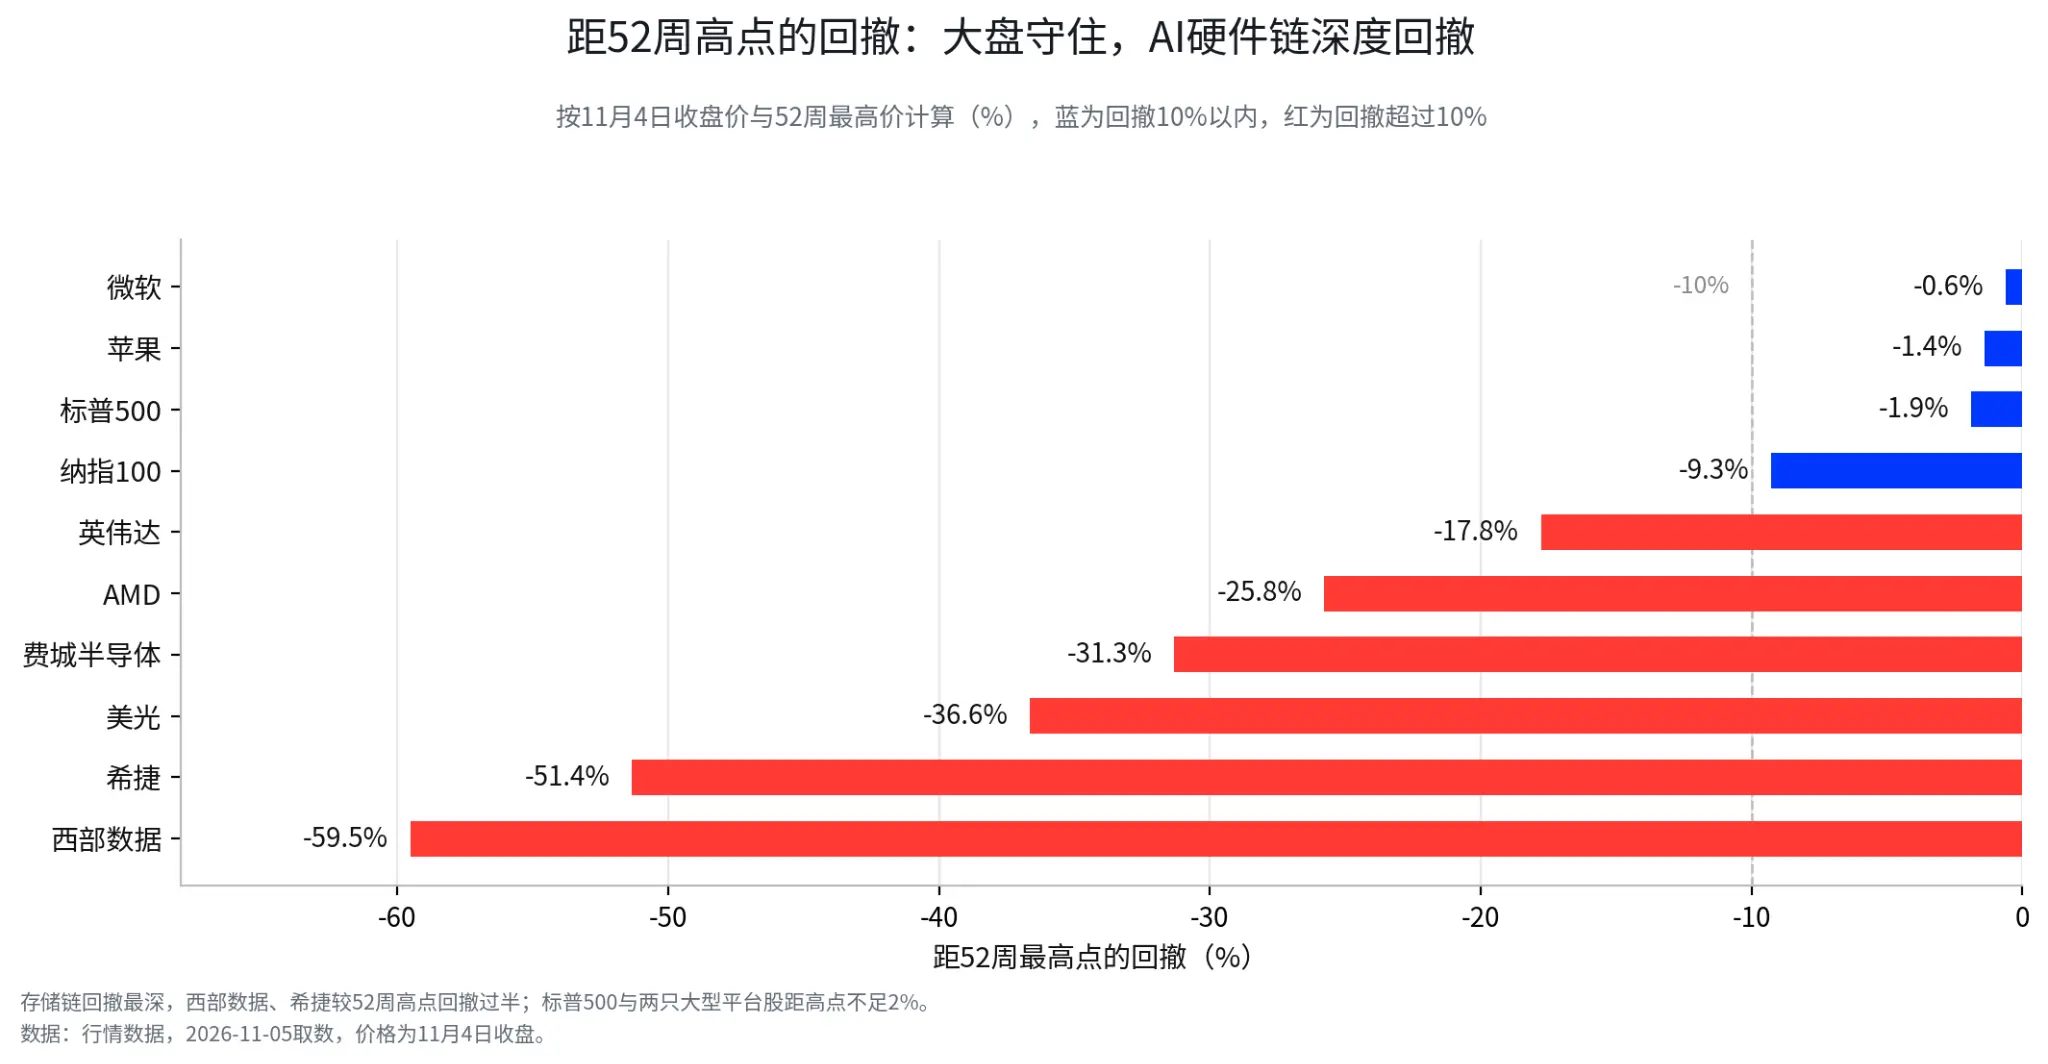
11月17日、NVIDIAに注目:市場が求めているのは単なる収益成長ではない
AMDは以前、第三四半期の収益が133.77億ドルで、前年同期比45%増、データセンターの収益が前年同期比97%増、第四四半期の収益ガイダンスが約170億ドルであると発表しましたが、その日の株価はわずか1.01%の上昇にとどまりました。数字は依然として強力ですが、株価の反応は市場が求めているものが収益成長そのものを超えていることを示しており、受注が持続可能か、資本支出がキャッシュフローに転換できるか、インフラの構築が順調に進むかに移行しています。
アプリケーション層の証拠は別の側で蓄積されています。多邻国はAIの単回呼び出しコストを約0.30ドルから約0.01ドルに引き下げ、粗利率は約73%に上昇し、コストの低下が企業の利益表に入っています。市場は徐々に誰が最も多くのGPUを購入するかから、誰がより低コストでより多くの収益を生み出せるかに移行している可能性があります。
六、2つの行政権の取引:原油はイランを見て、輸出チェーンは関税を見て
原油:8.4%の暴落、価格を決定しているのはイランの冷却
民主党が国会を掌握した後、伝統的な石油・ガス開発に対する規制の圧力が高まる可能性があり、イラン情勢が引き続き緩和される場合、地政学的リスクプレミアムは縮小し続ける。これら二つの要因が重なり、WTIは1日で8.4%の下落を説明している。原油は単純に弱気で見ることはできず、外交と軍事の主導権は依然としてホワイトハウスにあり、交渉が失敗したり衝突が激化すれば、油価は迅速に反転する可能性がある。今後数ヶ月は原油をイベント駆動型資産として追跡するのが適しており、イランとの交渉の進展や在庫データに基づいて行動する必要がある。
本当に注目すべきエネルギー政策は電力網にある。送電の拡大と許可の改革には超党派の協力の余地があり(浦銀国際)、伝統的エネルギーと電力網設備には全く異なる政策待遇が現れる可能性がある。
輸出チェーン:11月10日、178項目の関税免除が最初の答えを示す
178項目の対中301関税免除が11月10日まで延長され、継続、調整、または取消はホワイトハウスの決定による(銀河証券)。銀河証券の判断によれば、民主党が全勝した後、国会は大統領の広範な関税権を制約する動きを進める可能性があるが、産業安全や強制労働の問題に関しては対中で弱腰にはならず、執行と調査はより制度化されるだろう。米国が6月に開始した約300億ドルの商品減税の意見募集(低争議品目)は、化学プラスチック、工業部品、繊維服飾などをカバーしており、リストが実施されれば、関連商品税率は最恵国基準の水準に戻る見込みがある(銀河証券)。
香港株とA株の輸出チェーンにとって、11月10日前後は選挙そのものよりも注目に値する。恒生テクノロジー指数は11月4日に1.77%上昇し、アジア資産の追い風はドルと米国債の利回りにあり、リスクは関税ツールの行政的な使用にある。
金と暗号資産:最終的には金利に戻る
財政拡張の期待が低下すると長期金利が下がる傾向があり、金価格は10月30日の3898.9ドルから11月5日のアジア時間で4132ドル近くに戻った。インフレと米連邦準備制度が依然としてタカ派である限り、金は一方向のトレンドを形成しにくく、今後はマクロデータによって駆動される広範囲な取引がより可能性が高い。
暗号資産は規制立法の加速と国会の監視という二重の変数に直面し、選挙当日は基本的に横ばいであった。AI計算能力に転換する鉱業企業は、バーンスタインによって最大54%目標株価が引き下げられた。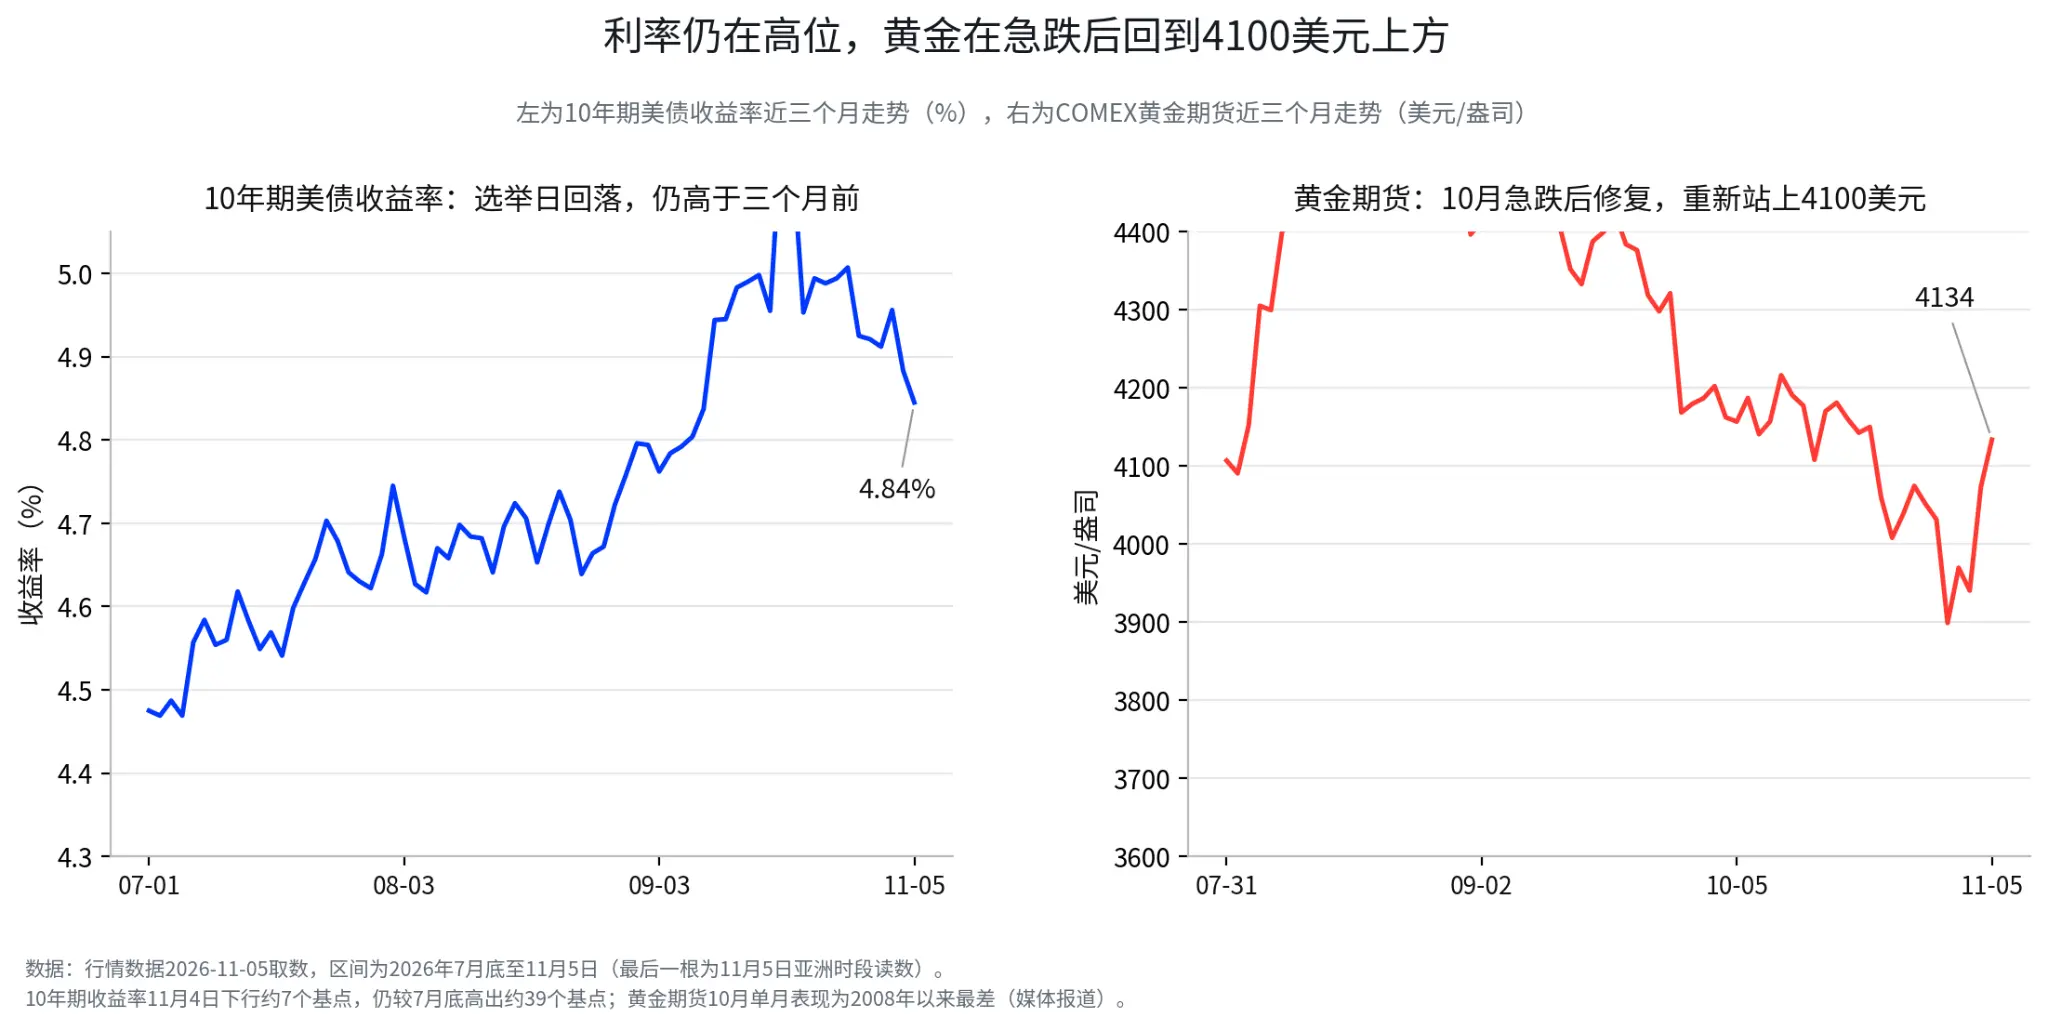
七、11月10日から債務上限まで:今後12ヶ月はこのいくつかのポイントに注目
選挙はすでに過ぎ去り、市場の価格決定権は迅速にいくつかの具体的な時間点に移る。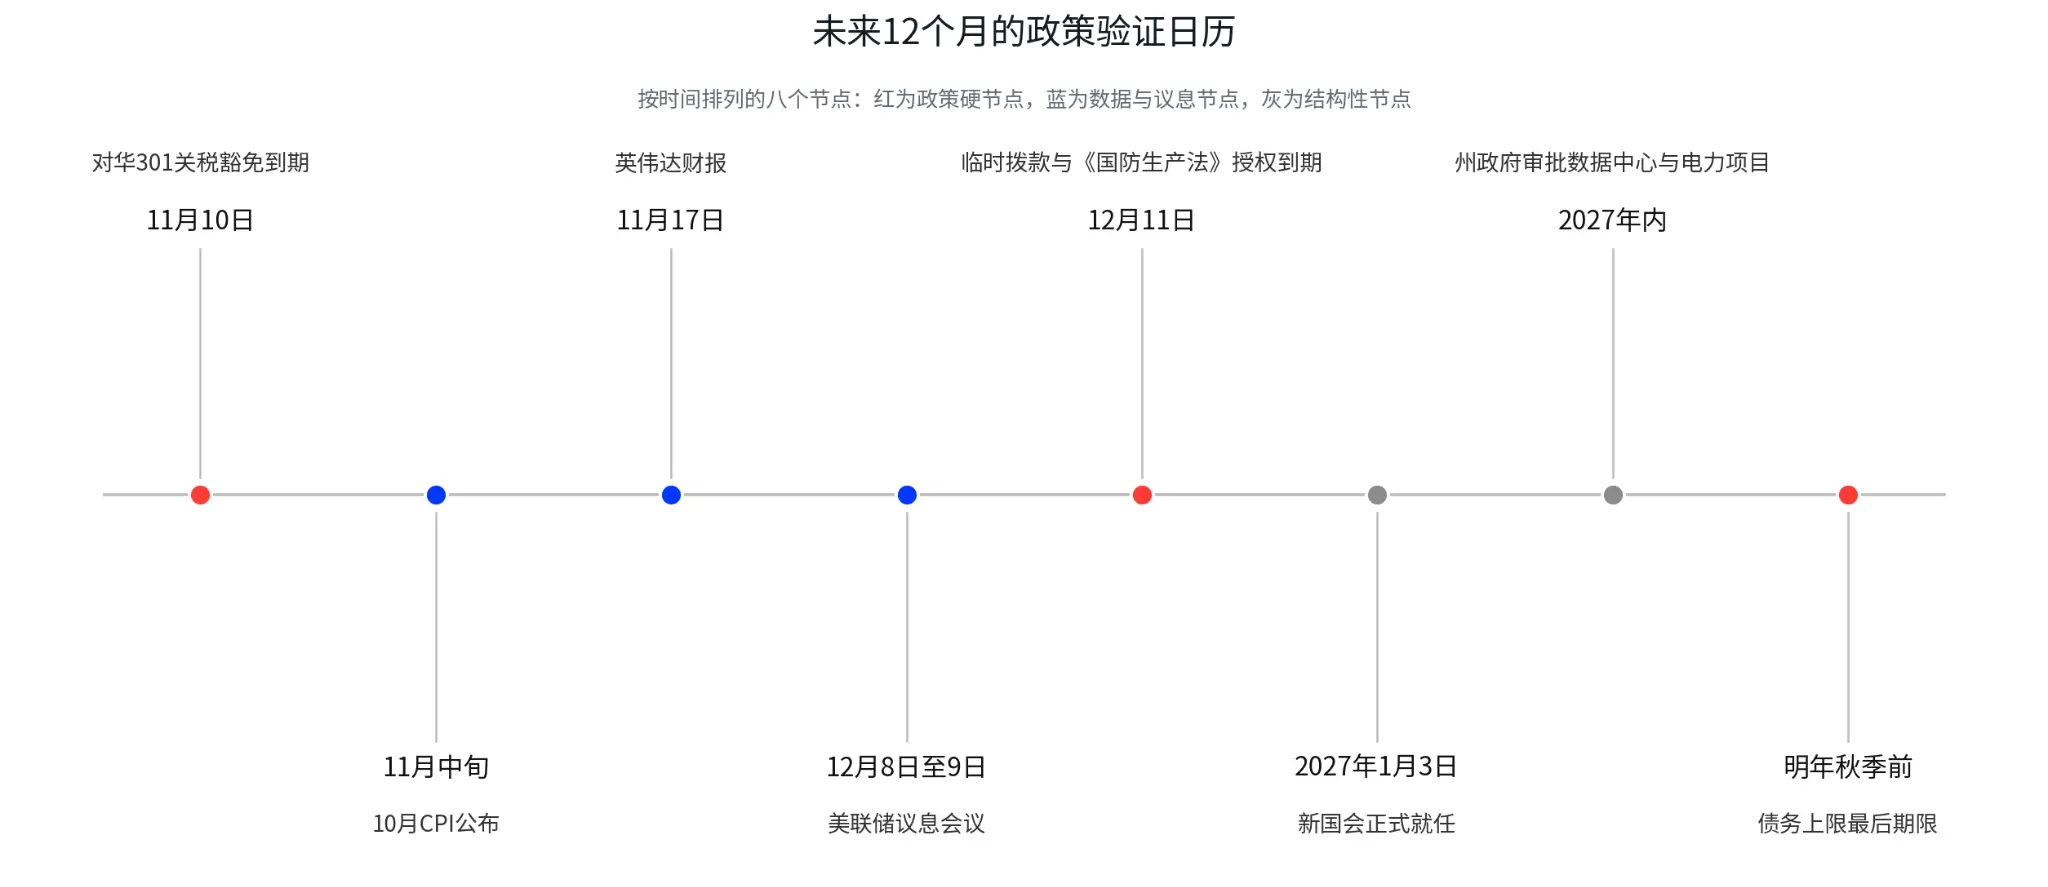
11月10日:対中301関税免除。 継続または取消はホワイトハウスの決定による、輸出チェーンの最初の答えであり、ドルと世界のインフレ期待にも影響を与える。
11月中旬:10月CPI。 インフレが引き続き低下するかどうかが、米連邦準備制度にスペースがあるかどうかを決定し、米国債と金にとって最も直接的なマクロ検証ポイントとなる。
11月17日:NVIDIAの決算。 データセンターの需要、注文の見通し、資本支出を確認し、収益そのものには関係ない。
12月8日から9日:米連邦準備制度の政策決定。 米国債、金、ドル、成長株の評価の総スイッチであり、雇用とインフレデータが方向を決定する。
12月11日:一時的予算と《国防生産法》の権限。 今後数ヶ月で最も重要な政治的取引ウィンドウであり、医療補助、国防、停止リスクが集中して放出される。
2027年1月3日:新国会が正式に就任。 民主党が両院の議題を掌握し、テクノロジー規制、AIコンプライアンス、行政機関への調査が実行段階に入る。
2027年:州政府がAIインフラの次の供給を決定。 計算能力、データセンター、電力設備の方向性にとって、実際の承認はワシントンの口頭表明よりも重要である。
来年秋前:債務上限。 より遠い尾部リスクが長期金利とリスク資産に第二の政策衝撃をもたらすかどうかを決定する。
結論:選挙の好材料を取引せず、政策の実現を取引する
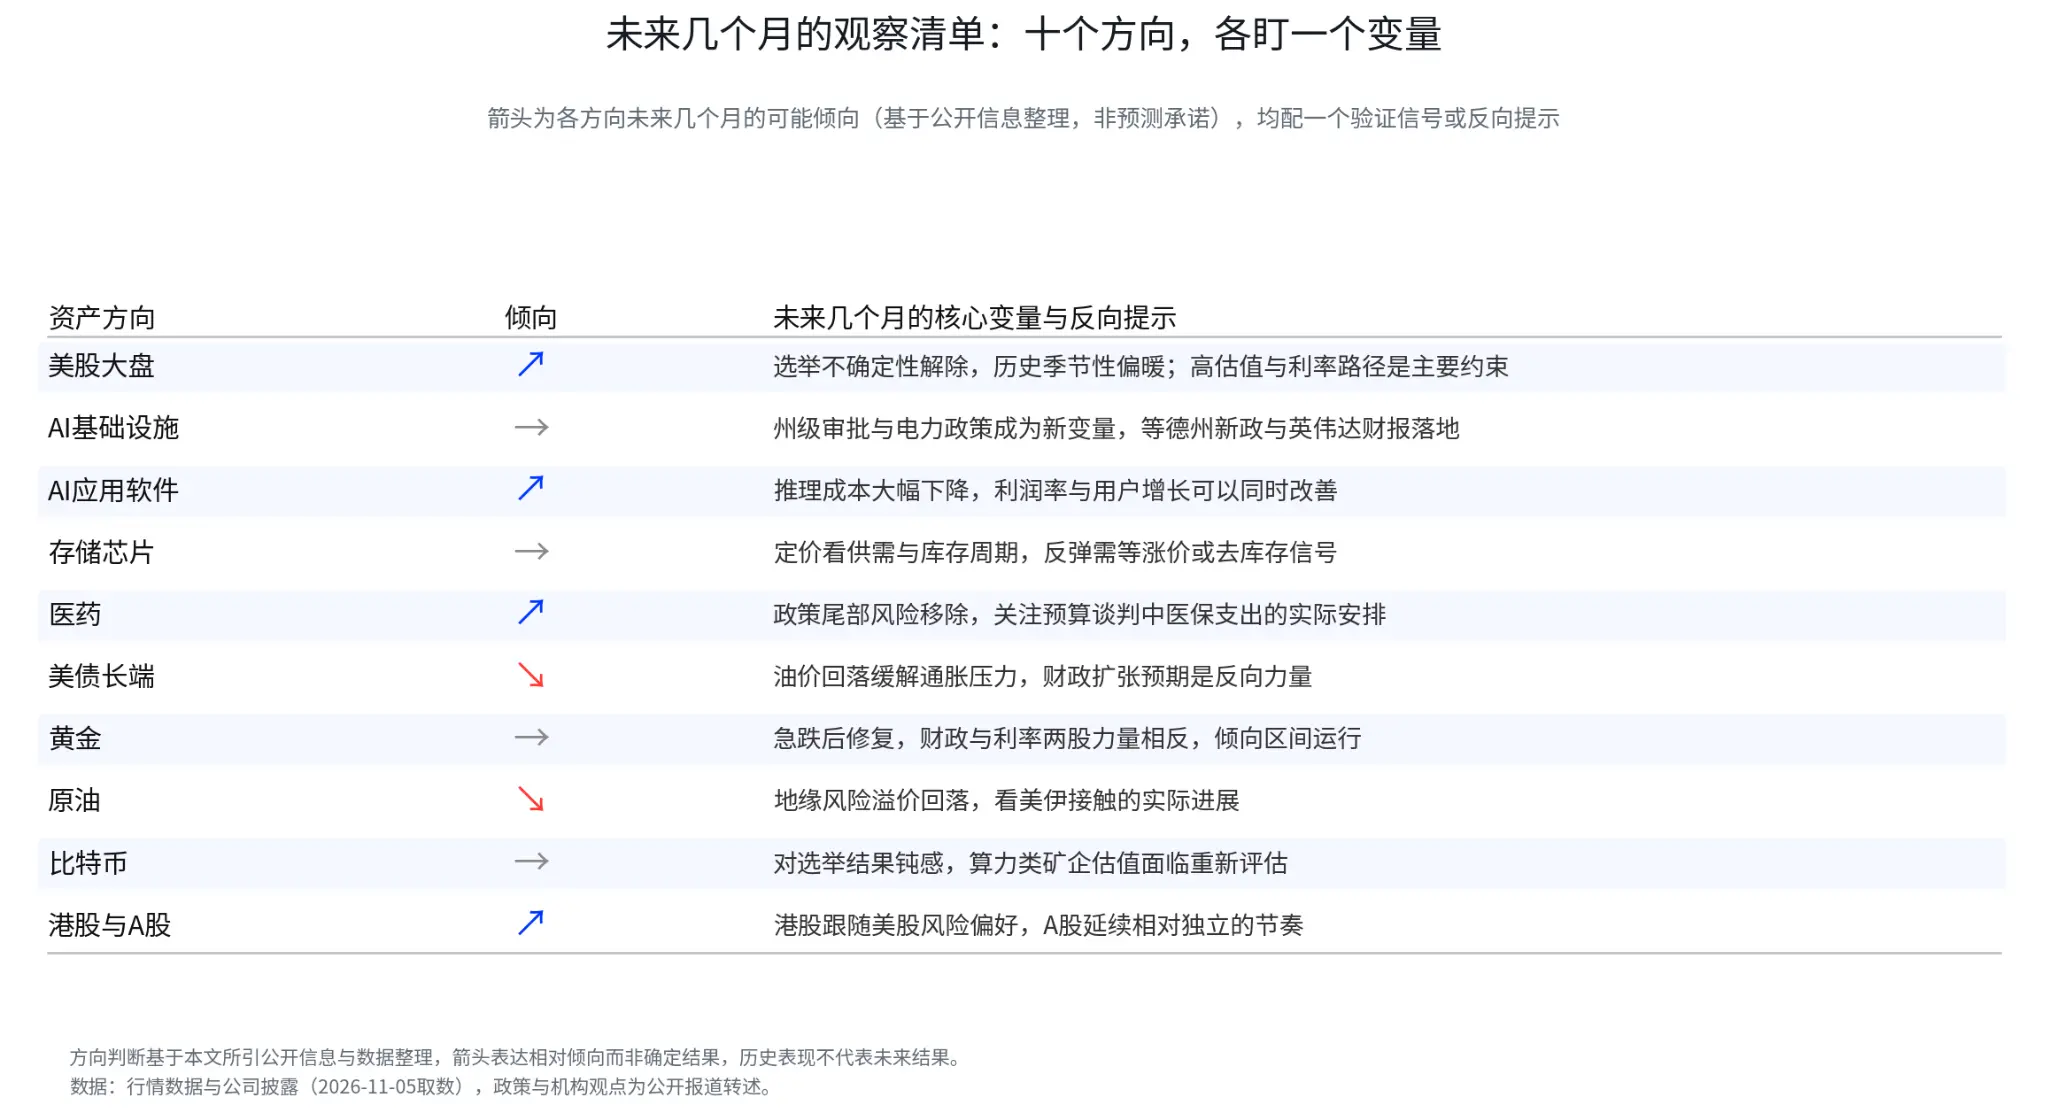
市場の関心は選挙結果そのものから各政策の実際の実施に移る可能性がある。 米国債などの財政凍結と金利の方向、医療などの12月の予算文書、AIインフラなどの州と地方の承認、原油などのイラン交渉、輸出チェーンなどの11月10日の関税決定。各資産にはそれぞれの政策タイムテーブルがある。
指数は強気に偏る可能性があるが、強気を普遍的な上昇と理解してはいけない。 2018年の経験は、選挙後12ヶ月の上昇と前の数ヶ月の大きな回撤が矛盾しないことを示している。今後1年の機会は、セクターや資産間の分化から生まれる可能性が高く、単純な選挙後の反発とは無関係である。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中の時点までの公開資料に基づいて整理されたものである。関連する市場データ、期待および確率は市場状況の変化に伴い変動する可能性がある。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を示すものではない。この記事は投資の助言、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、またいかなる投資決定の根拠としても使用されるべきではない。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性がある。過去のパフォーマンスおよび過去の市場動向は、将来の結果を示すものではなく、保証するものでもない。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきである。BITの香港株取引サービスは、香港の居住者やその他の制限された法的管轄区域のユーザーには提供されない。
 リスク警告 リスク警告