AIの売り急ぎの中で買い手が消失!ゴールドマン・サックスのトレーディングデスクの電話が“鳴りっぱなし”なのに誰も買い手がいない、ヘッジファンドと個人投資家が一斉に撤退
 核心的な視点

 ゴールドマン・サックスのトレーダーによると、水曜日は同社の株式トレーディングデスクにとって年間で最も忙しい取引日之一であり、木曜日は全く逆の状況で、投資家たちは市場がどれだけ深く下がる可能性があるかを尋ねる一方で、買い注文はほとんど見られなかった。いくつかのヘッジファンドは水曜日に購入した株を売り始めた。UBSのデータによれば、木曜日の売り圧力は主にヘッジファンドから来ている。モルガン・スタンレーのデータを基に推定すると、個人投資家は約130億ドルを純売却し、単日規模で1年ぶりの高水準を記録した。「恐怖指数」VIXは取引中に8ヶ月ぶりの高値に急上昇した。投資家たちは保護的なオプションを買い求め、主要株価指数のプットオプションのプレミアムは通常の2倍となった。
美東時間11月5日木曜日、米国株のテクノロジー株が激しい売りに見舞われる中、ゴールドマン・サックスの株式トレーディングデスクの電話はほぼ「打ち破られ」、投資家たちは市場がどこまで下がる可能性があるかを尋ねるために次々と電話をかけてきたが、実際に安値で買い入れる意欲のある資金はほとんど見られなかった。
ゴールドマンのトレーダー、ジョン・フラッドは顧客に送った市場コメントの中で、木曜日の取引環境は前日とは正反対であると述べた。水曜日は同社の株式トレーディングデスクにとって年間で最も忙しい取引日之一であったが、木曜日は「完全に逆」で、トレーダーは市場状況についての問い合わせの電話を大量に受けたが、買い注文はほとんど見られなかった。
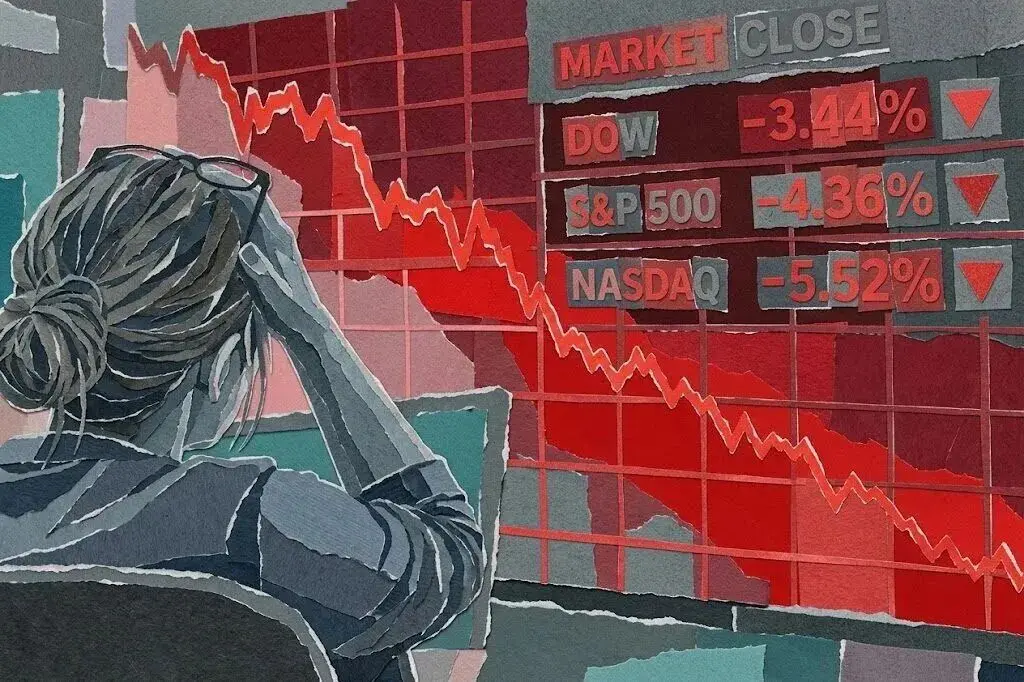
この描写は、AI取引が突然冷却した後、市場の感情が追い上げからリスク回避へと急速に転換したことを反映している。ナスダック総合指数は木曜日に5.52%下落し、フィラデルフィア半導体指数は12%以上暴落し、テクノロジー株全体の時価総額は約2.5兆ドル蒸発した。同時に、ボラティリティが急上昇し、個人投資家が集中して売り、ヘッジファンドがポジションを削減することで、市場の下落がさらに拡大した。
ゴールドマンのトレーダーが見る市場の反転:水曜日は積極的に買い、木曜日は急いで撤退
フラッドは、水曜日に市場が上昇した後、米国の中間選挙前にリスクエクスポージャーを大幅に減少させていた一部の投資家が再び市場に戻り、いくつかの株を買い戻したと述べた。しかし木曜日に市場が突然逆転し、一部のヘッジファンドは前日に買い入れた株を再び売り始め、特に大型テクノロジー株や超大規模テクノロジー企業が影響を受けた。
彼は、長期投資機関が再び様子見に陥り、市場には底支えをする意欲のある買い手が現れていないと指摘した。同時に、個人投資家向けの証券会社も、売り注文が連続して2日目に明らかに買い注文を上回っていると報告している。
取引の活発度も異常を示している。フラッドによれば、木曜日の取引中、S&P 500指数ETF SPYの取引量は過去20取引日の平均を約160%上回り、ナスダック100指数を追跡するQQQの取引量は約100%上回り、半導体ETF SMHの取引量は約150%上回り、DRAM関連株の取引量は約75%上回った。
取引量の急増は、投資家が集中的にポジションを調整していることを反映しているが、すべての取引が純売りであることを意味するわけではない。トレーダーが描写した買い注文の欠如と結びつけると、市場のより明確な信号は、株価が急速に下落する際に、本来入場して支えるはずの資金が待機を選択したということだ。
機関の売り圧力が集中して放出され、個人投資家の単日純売り規模が近年の新高値を記録
ゴールドマンのトレーディングデスクが観察した買い注文の後退は、他の機関の取引データでも裏付けられている。
ロイター通信によれば、UBSのトレーダーのデータは、木曜日に同社の機関顧客の能動的な取引フローが明らかに売りに偏っており、売り圧力は主にヘッジファンドから来ており、テクノロジー株、特にストレージチップと半導体セクターが集中して売られていることを示している。UBSのトレーダーは、新興クラウドサービスプロバイダーと半導体株の動きを明らかに「降伏的な売り」と表現した。
ゴールドマンのトレーダーも、木曜日にヘッジファンドが前日に再び買い入れた一部の大型テクノロジー株を売却していることを指摘した。市場ではセクター内部のローテーションが見られるだけでなく、投資家が全体のリスクエクスポージャーを直接削減する動きも見られた。
個人投資家も撤退の列に加わった。ヴァンダ・リサーチのデータによれば、木曜日に個人投資家の単一株の純売り規模は、パンデミック以来の最大単日記録を更新する見込みだ。モルガン・スタンレーのデータによれば、米東部時間午前11時30分時点で、ETFを含めると、個人投資家の純売り規模は約130億ドルに達し、過去1年で最高となっている。
さらに注目すべきは、個人投資家が通常市場が下落する際に株を「底値買い」する傾向があるが、今回は個別株市場での安値買いが明らかに減少していることだ。ヴァンダ・リサーチのストラテジストは、従来の下落相場では個人投資家が調整を買い入れることが多いが、木曜日にはその買い注文が実際には個別株から消えてしまったと指摘している。
VIXが取引中に8ヶ月の高値に急上昇、投資家が保護的オプションを購入
株式の売却に加え、投資家の市場リスクヘッジの需要も急速に高まっている。
市場のボラティリティを測る「恐怖指数」------シカゴオプション取引所のボラティリティ指数(VIX)は木曜日の取引中に一時11.75ポイント上昇し、28.36に達し、8ヶ月の高値を記録し、2025年4月の米国の対等関税の影響以来、最大の単日取引中の上昇幅を記録した;終値は28.18であった。
オプション市場の変化も、投資家がさらなる下落に備えて保護を購入していることを示している。ロイター通信はオプション分析機関Mercury Alertsのデータを引用し、木曜日に主要株価指数製品のプットオプションのプレミアムが通常の水準の約2倍であり、市場の下方保護に対する需要が著しく増加していることを反映している。
インタラクティブ・ブローカーズのチーフストラテジスト、スティーブ・ソスニックは、市場の感情がわずか1日で明らかに変化したと述べた。水曜日には投資家は保護を購入する必要がないと考えていたが、木曜日には突然リスクをヘッジする必要があることに気づいた。
さらに、レバレッジETFや逆ETF、そして一部のクオンタム戦略は通常、取引終了間際に市場のボラティリティに応じてポジションを調整するため、これが終盤の上昇や下落をさらに拡大する可能性がある。野村証券は、木曜日の取引終了前にレバレッジETFが約470億ドルの株を売却する必要があると推定しており、これは同社が2006年から追跡しているデータの中で2番目に大規模な売却であり、売却圧力は主にテクノロジーおよびAI関連ファンドに集中している。
これは、一部の売り注文が投資家が長期的な判断を積極的に変更することから来ているのではなく、市場の下落が戦略的なポジションの減少を引き起こし、さらなる下落圧力を形成している可能性があることを意味している。
データセンターの建設とAI投資の回収が疑問視され、売却がチップから産業チェーンに広がる
今回の売却の直接的な背景は、AI関連株が以前に大量の資金と高い市場期待を蓄積していたことであり、米国の中間選挙の結果がデータセンターの建設の見通しに政策的な影を落としたことである。
民主党が中間選挙で大勝した後、市場は地方政府や規制当局がデータセンターのプロジェクトに対してより厳しい承認、エネルギー、環境要件を課す可能性があることを懸念し、米国のAIインフラの建設が遅れることを心配し始めた。半導体、ストレージチップ、新興クラウドサービスプロバイダー、データセンターの電力供給業者が影響を受けた。
ゴールドマンのトレーダー、フラッドは、2028年までに市場がデータセンターの土地、電力、建設容量の不足に直面する可能性があるというより具体的な懸念を提起した。データセンターのインフラの建設速度がチップの納入に追いつかなければ、市場はチップ供給不足の懸念から、チップの過剰供給と十分なデータセンターの受け入れ不足の懸念に転じる可能性がある。
これも木曜日の売却がチップメーカーに限られない理由を説明している。データセンター建設の請負業者、電力供給業者、新興クラウドサービスプロバイダーなどのセクターも明らかな売り圧力に直面している。投資家はAI産業チェーンの拡張ペースを再評価し、巨額の計算能力投資が期待通りに実際の収入と利益に転換できるかどうかを見直し始めている。
同時に、最近のクアルコムとArmの業績見通しが市場の期待を満たさなかったことも、投資家の半導体セクターに対する信頼をさらに弱めている。AI需要の長期的な成長の論理は消えていないが、市場は成長の実現速度、資本支出の回収、産業チェーンの各段階の収益性に対する要求が高まっている。
市場にとっての重要な問題は、「AI投資がどれだけ成長するか」から「これらの投資が時間通りに完成し、十分な電力を得て、現在の評価を支えるのに十分なリターンを生むことができるか」に移行している。投資家が同時にポジションを減らし、ヘッジし、買いの機会を待つ選択をする中で、トレーダーの電話が打ち破られ、買い手が入ってこないという状況が、このAI売却の最も直感的な市場感情の写しとなっている。
リスク提示および免責条項
市場にはリスクがあり、投資には慎重を要します。本記事は個人投資のアドバイスを構成するものではなく、特定のユーザーの特別な投資目標、財務状況、またはニーズを考慮していません。ユーザーは、本記事に含まれる意見、見解、または結論が自らの特定の状況に適合するかどうかを考慮する必要があります。これに基づいて投資する場合、責任は自己に帰属します。
 リスク警告 リスク警告