ストレージの利益率80%が売りに出される:市場はすでにストレージのスーパーサイクルを信じていないのか?
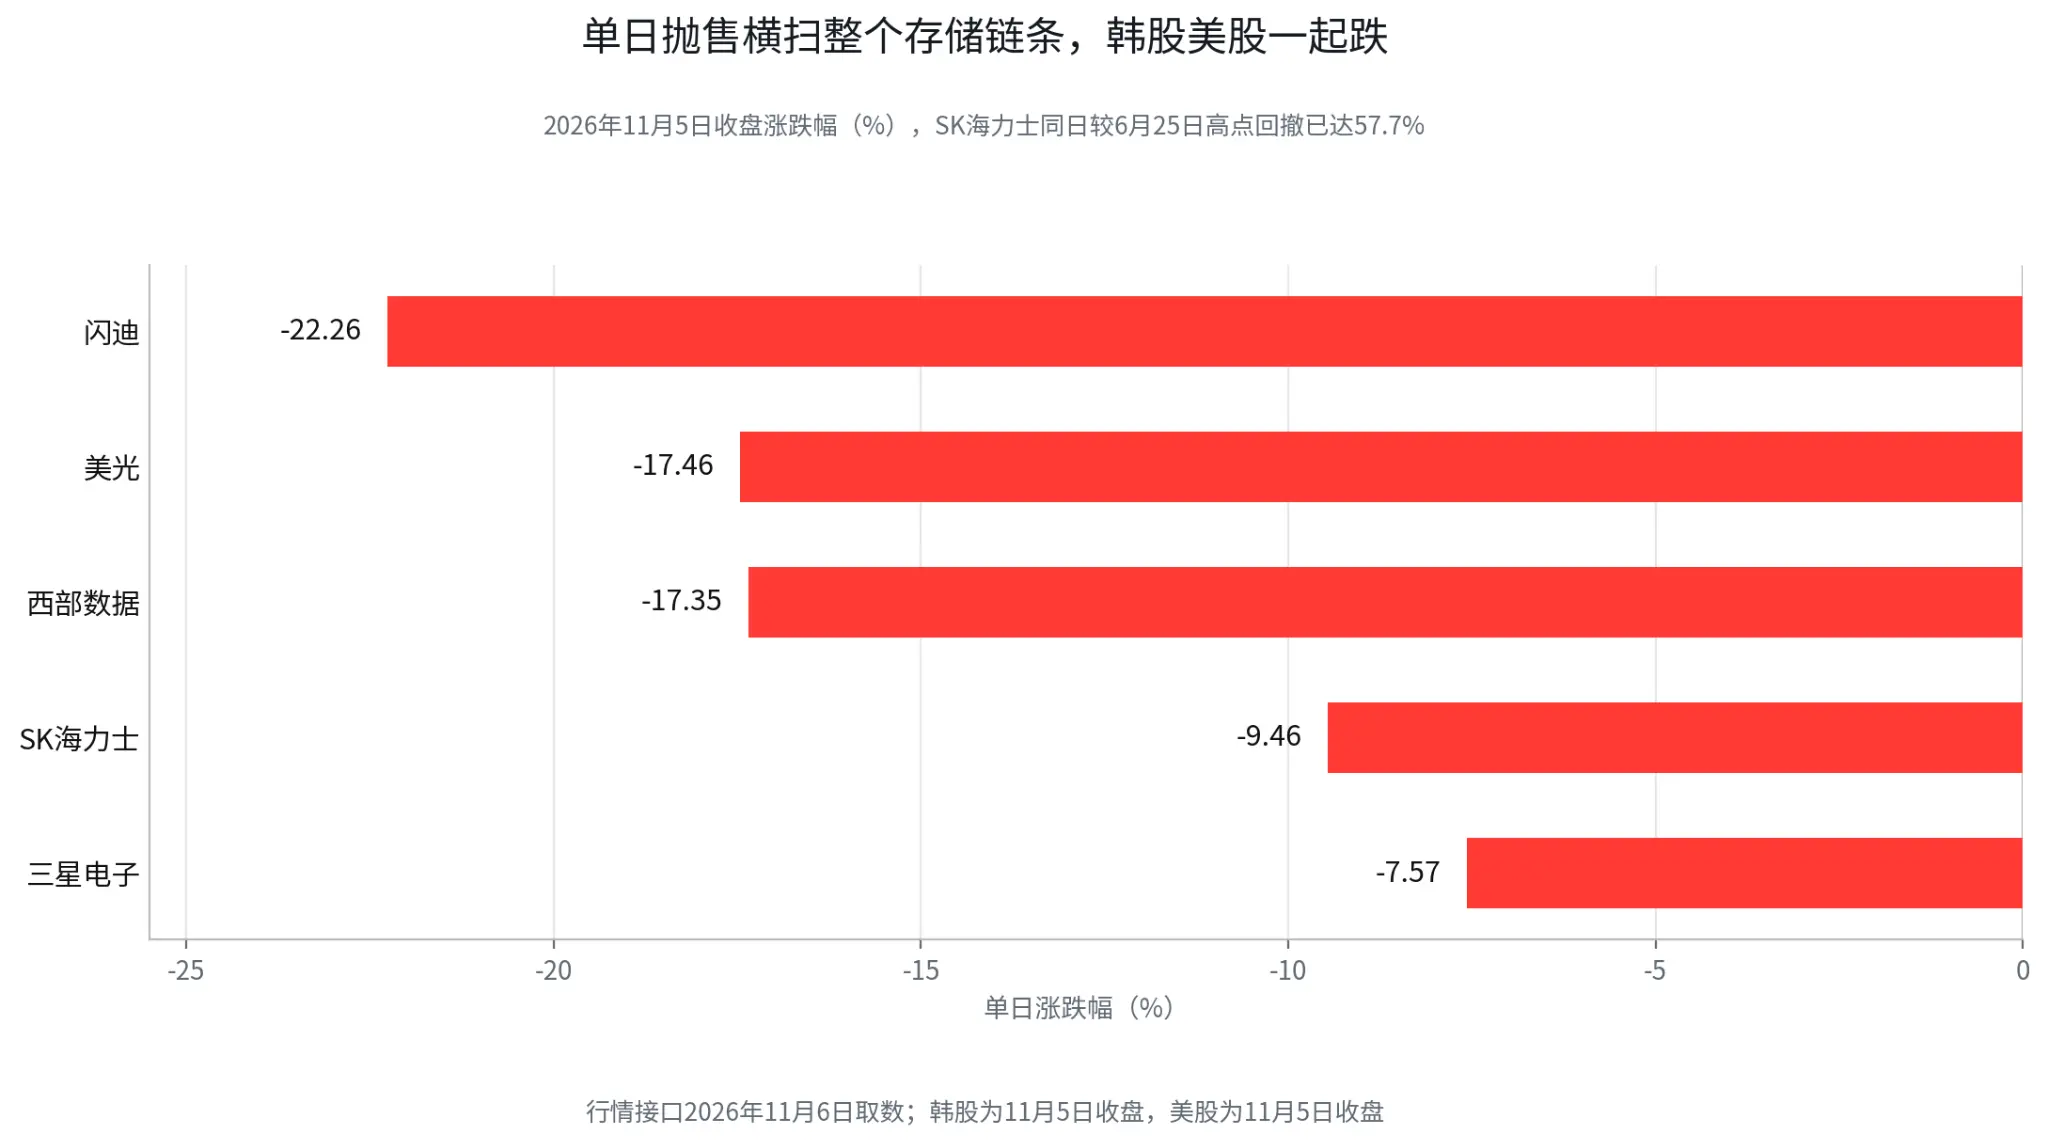
11月5日、ストレージセクターに無視できない対比が現れました。SKハイニックスの第3四半期営業利益は83.33兆ウォン、営業利益率は80%に近づいています。サムスン電子の単四半期営業利益は107兆ウォンを突破し、半導体事業がその大部分を占めています。両社の利益は記録を更新しているにもかかわらず、株価は財務報告のパフォーマンスとは逆行し、SKハイニックスは1日で9.46%下落、サムスン電子は7.57%下落し、米国のストレージ株も集中売却に見舞われました。
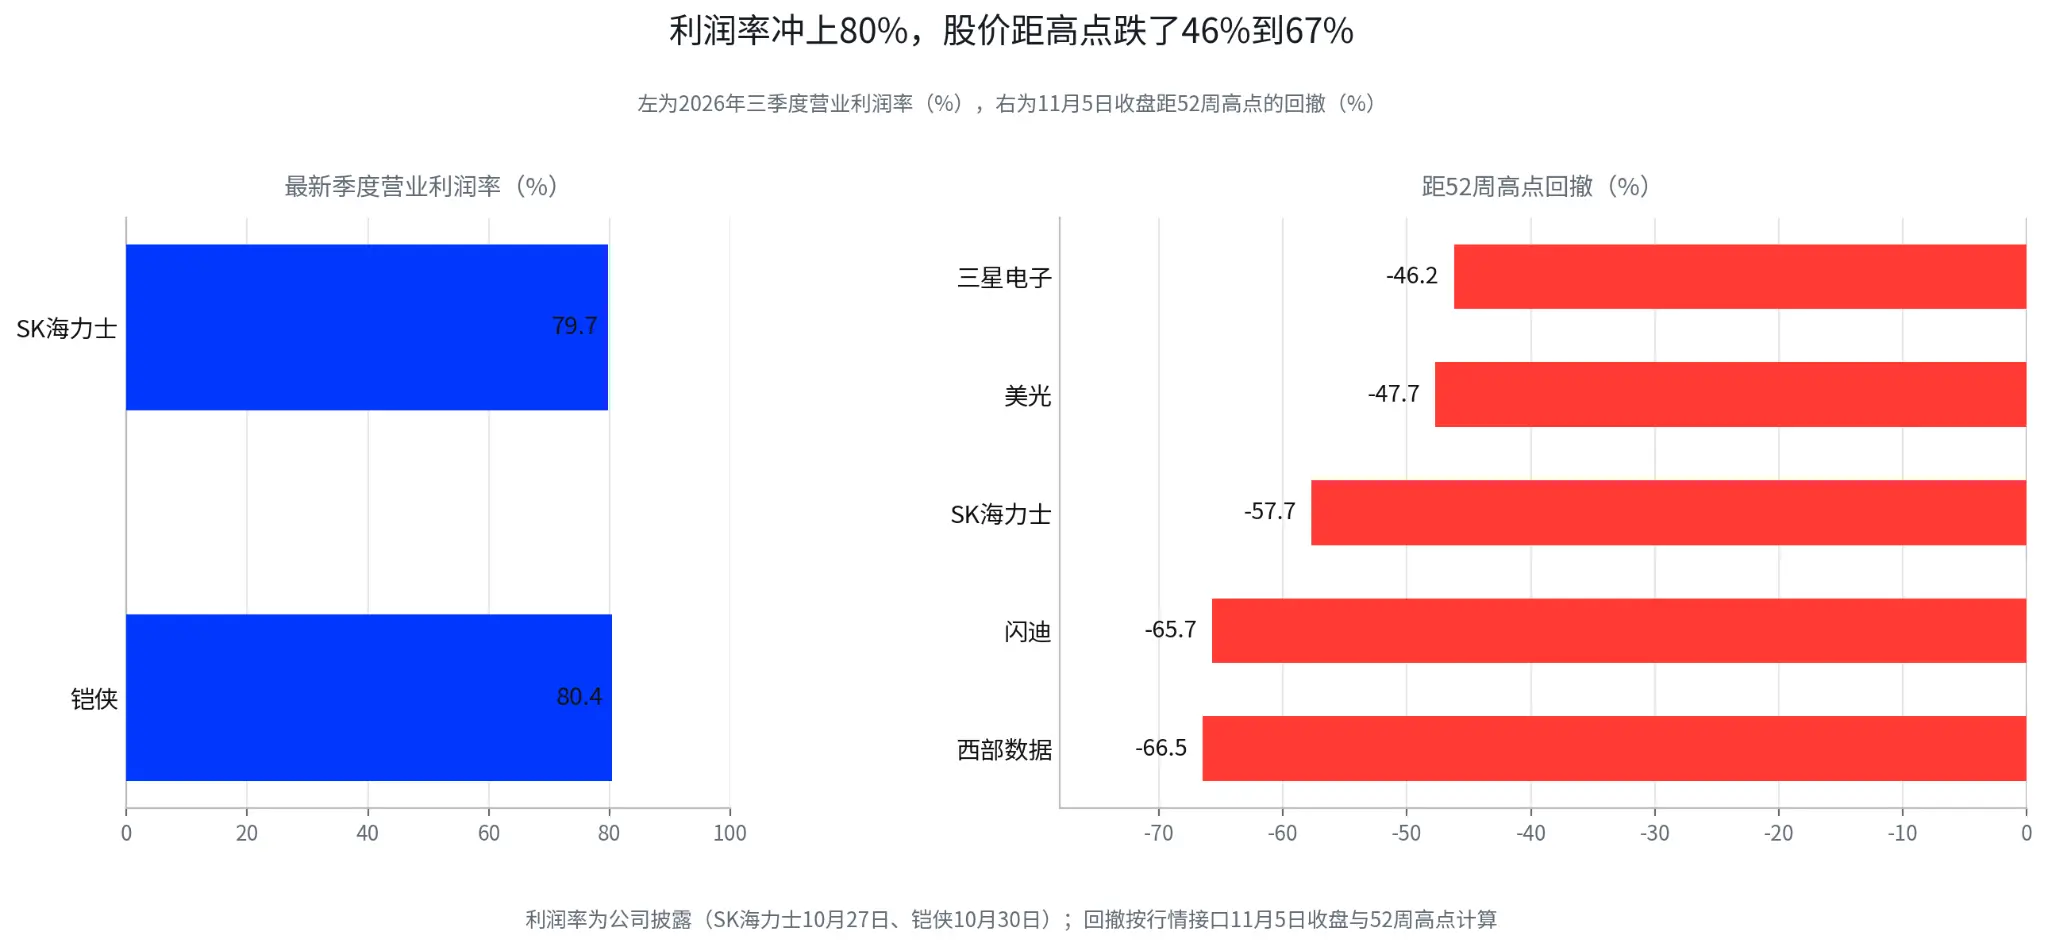
SKハイニックスの終値は126.4万ウォンで、6月25日の298.7万ウォンの高値から57.7%下落しています。市場は利益を見込んでいますが、疑問に思っているのは、目の前のこの利益が新たな長期成長の出発点なのか、それとも周期のピークで残されたハイライトの瞬間なのかということです。
ストレージ株が現在直面している問題は一層変わりました。利益が十分に高いかどうかは前半戦であり、利益がどれだけの速さで成長できるかが後半戦です。市場が取引しているのは利益水準ではなく、利益の傾斜が主なテーマです。
この相場の核心的な論争は、将来に需要があるかどうかから、すでに確定した注文が現在の価格を維持できるか、そしてまだ確定していない新たな需要がどれだけ成長できるかに移行しました。
一、価格はまだ上昇しているが、市場は上昇が鈍化することを心配し始めた
ストレージ業界の利益弾力性は価格から来ています。価格はまだ上昇していますが、上昇速度は鈍化しています。
DRAMとNANDは典型的な周期的製品であり、供給と需要が不均衡になると、価格の上昇は迅速に利益表に反映されます。価格の上昇幅が狭まると、たとえ価格が上昇し続けていても、株価は利益の成長がピークに達することを先取りして取引される可能性があります。
TrendForceのデータはこの変化の道筋を示しています:通常のDRAM契約価格は第1四半期に前四半期比で90%から98%の上昇を達成し、第2四半期には58%から63%に減少し、第3四半期にはさらに狭まり13%から18%に(報道の引用)。単四半期でほぼ倍増から、数パーセントの成長へと、価格上昇の速度は明らかに鈍化しています。
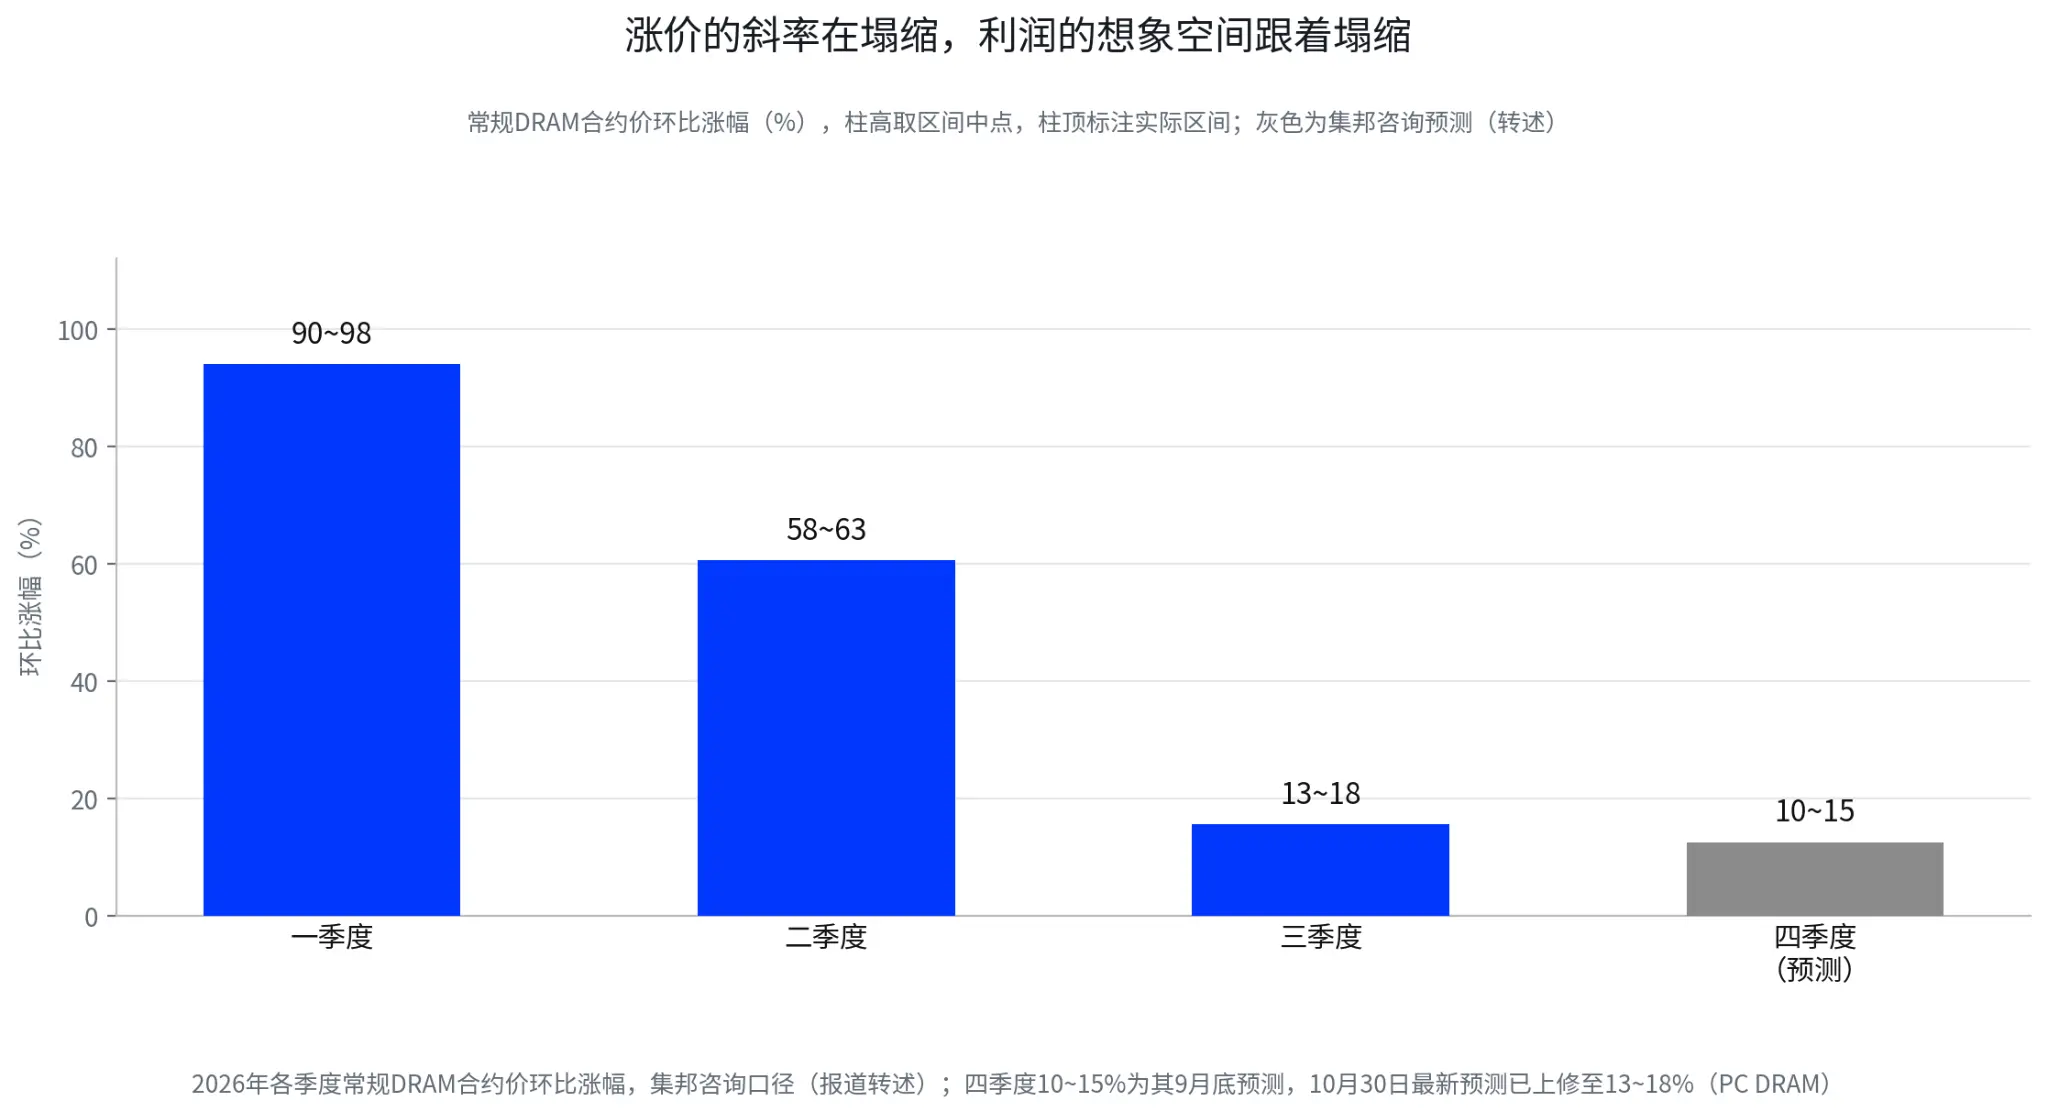
もちろん、この数字のセットだけで周期が反転したと判断することはできません。10月30日、TrendForceは第4四半期のPC DRAM価格の上昇幅予測を13%から18%に上方修正し、以前の10%から15%の予測を上回りました。これは、サプライヤーが引き続きサーバーメモリに生産能力をシフトさせているためであり、一般的なPC DRAMの供給がさらに引き締まる可能性があります。市場からの業界判断は、サムスン、SKハイニックスなどのメーカーが来年、PC DRAM供給を40%以上削減する可能性があるというものです。価格上昇のトレンドは依然として存在しますが、その支えは生産能力の配分と構造的な不足に変わり、全品目の最終需要が同時に拡大する段階は過ぎ去りました。
キクシャの財務報告は市場に需要の別の側面を見せました。会社は7月から9月の四半期の売上高が約2.48兆円、営業利益が約1.99兆円、営業利益率が80%を超え、非常に強力な利益を示しました(会社は10月30日に開示)。12月の四半期の売上高ガイダンスは前四半期比で約1%の成長にとどまり、経営陣は同時にスマートフォンとPCの需要が疲弊していること、最終顧客がより高いメモリコストを受け入れる能力が限られていることを指摘しました。発表当日、キクシャの株価は下落しました。
これが市場が本当に緊張している点です:上流のメーカーは減産と製品構造の調整を通じて価格を引き上げ続けることができますが、下流の顧客は無限に受け入れることができるわけではありません。ストレージ価格が高くなるほど、スマートフォンやPCなどの最終メーカーのコスト圧力が大きくなります。最終的に価格を上げて消費者に転嫁する場合、需要はさらに抑制される可能性があります。メーカーがコストを自ら吸収することを選択すれば、利益率が圧縮されます。
ストレージ業界はより複雑な段階に入り、サーバー側は依然として不足しており、消費側は高価格を受け入れ始めています。サプライヤーの利益は引き続き拡大していますが、最終需要が価格に反応する重要性はこれまで以上に高まっています。
二、中間選挙がAIサーバー需要に新たな変数を追加した
消費電子機器の圧力はデータや企業の表明に現れていますが、AIサーバーという最も堅実な足にも政策の変数が加わりました。
Counterpointのデータによれば、第3四半期の世界のスマートフォン出荷量は前年同期比で20%減少し、2012年以来の最低を記録しました(10月26日の報道引用)。クアルコムは11月4日の財務報告会で、メモリ価格がスマートフォン業界の規模を圧迫していると述べ、同四半期のスマートフォン事業の売上高は前年同期比で26%減少しました(財務報告会の引用)。
アップルの表明はより代表的です。CEOに就任したばかりのジョン・トーマスは11月2日の財務報告会で、「私たちが現在見ているメモリ価格は前例のないものです」と述べました。会社が示した12月の四半期の粗利益率ガイダンスは45%から46%であり、より高いメモリコストが粗利益率に圧力をかける重要な要因であると指摘しました(財務報告会の原文)。アップルでさえコスト上昇に対処するために製品価格を引き上げる必要があり、中小のスマートフォンやPCメーカーの圧力はさらに大きくなるでしょう。
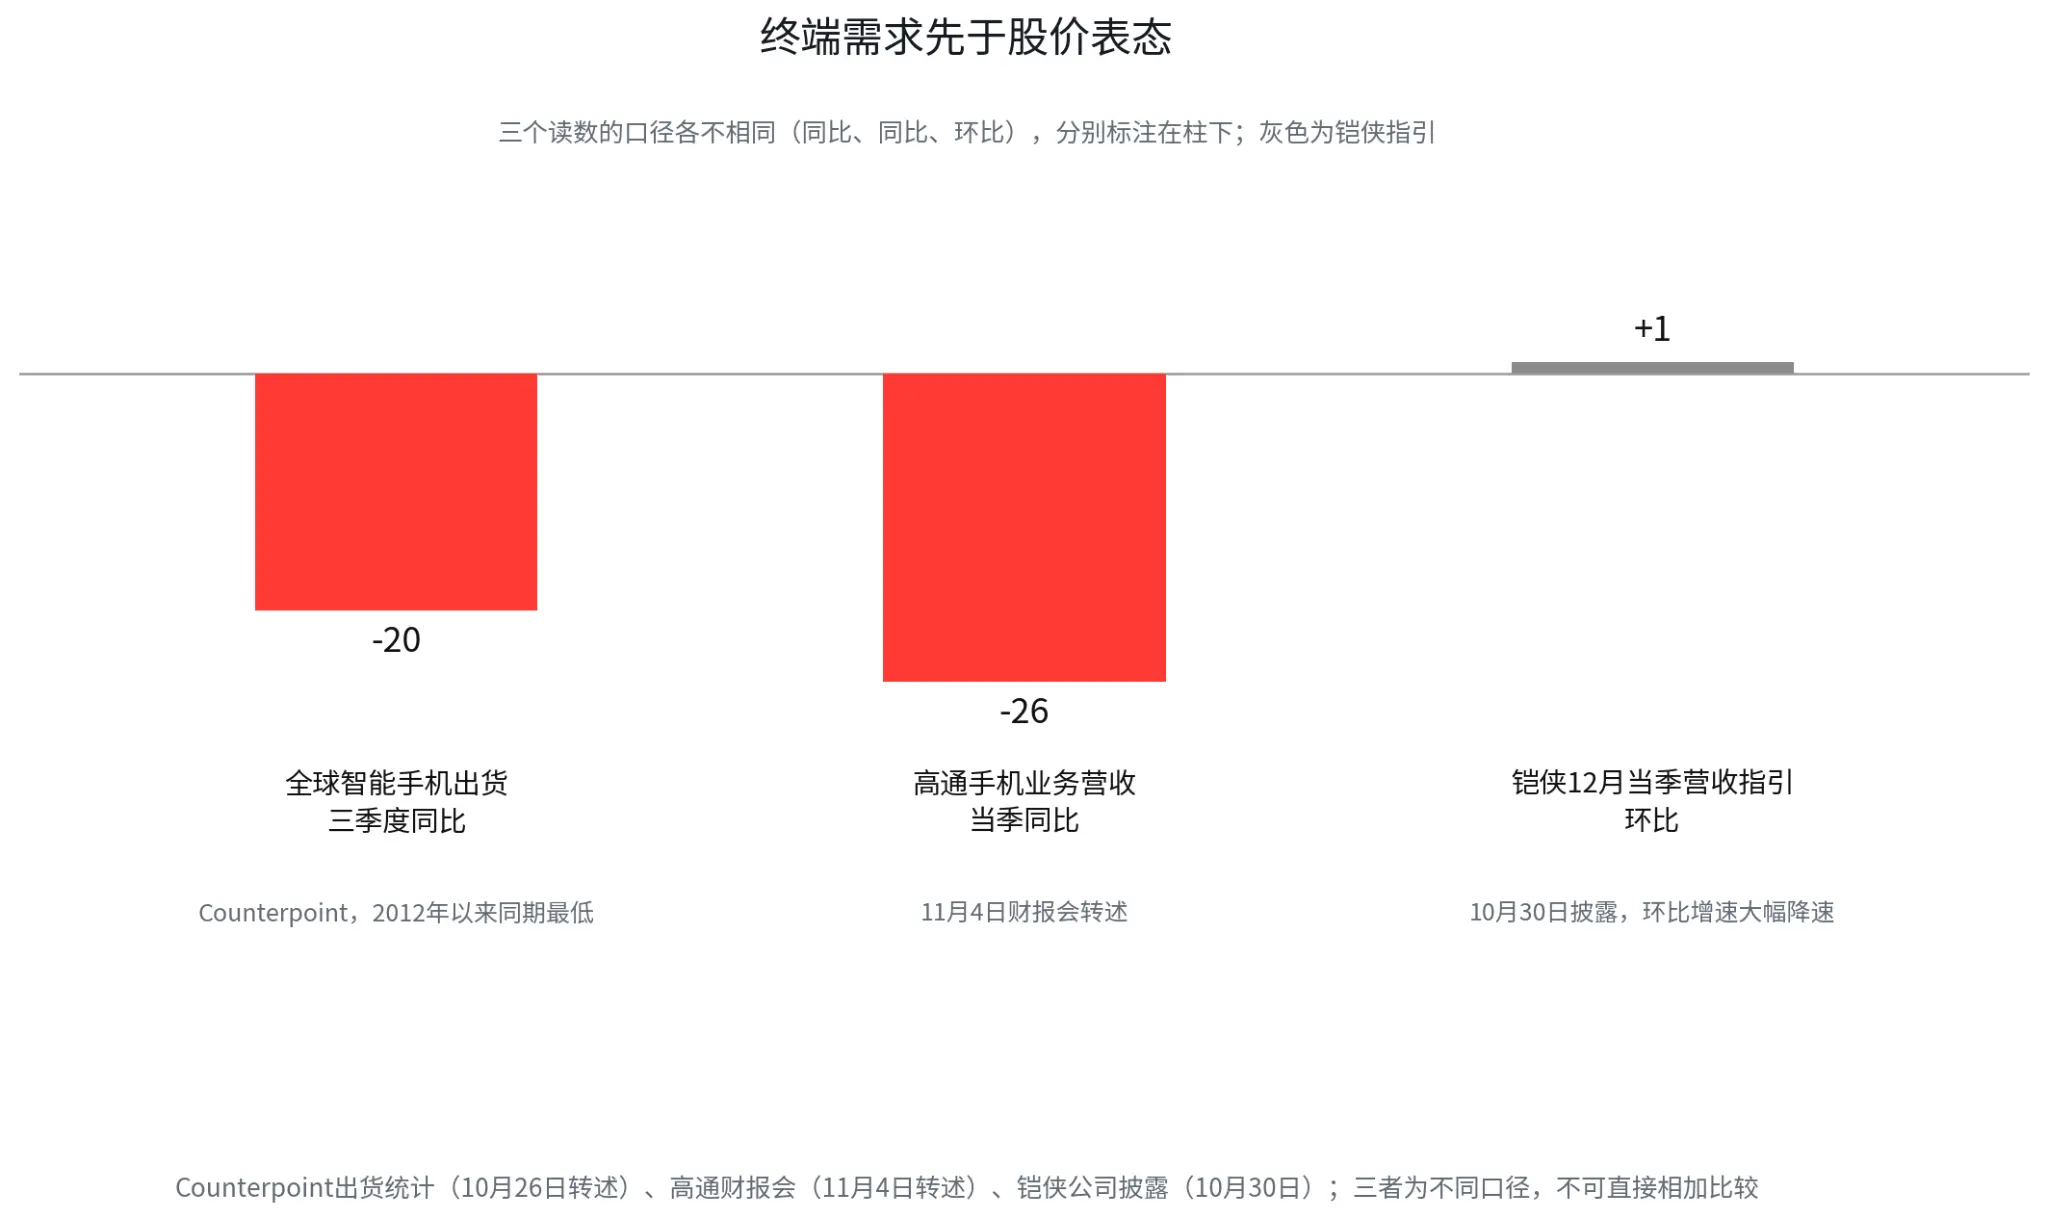
消費側の需要弾力性が低下する中、ストレージ業界の成長の焦点はAIサーバーに一層依存することになります。本来、これは今回のスーパーサイクルの最も堅実な支えでしたが、11月の中間選挙後、この需要ラインに新たな政策変数が現れました。
民主党が下院と上院を制覇したことは、トランプ政権の残りの2年間の立法 agendaがより強く制限されることを意味し、国会の調査や監視の強化も考えられます。ストレージ業界が特に注目すべきは、選挙期間中にデータセンターの建設に関する地方政治の反発が現れたことです。Ballotpediaの11月4日までの統計によると、すでに決定された47件のデータセンター関連の地方投票のうち、46件がデータセンター建設の制限に傾いており、制限の方法は完全に同じではなく、新規建設の禁止、建設の一時停止、公共投票手続きの追加、税制優遇を受けるプロジェクトに対する厳しい条件の設定などが含まれています。別の機関の統計によれば、その日の44件の関連投票のうち38件が制限を通過しましたが、各社の統計の範囲や時点は異なります。
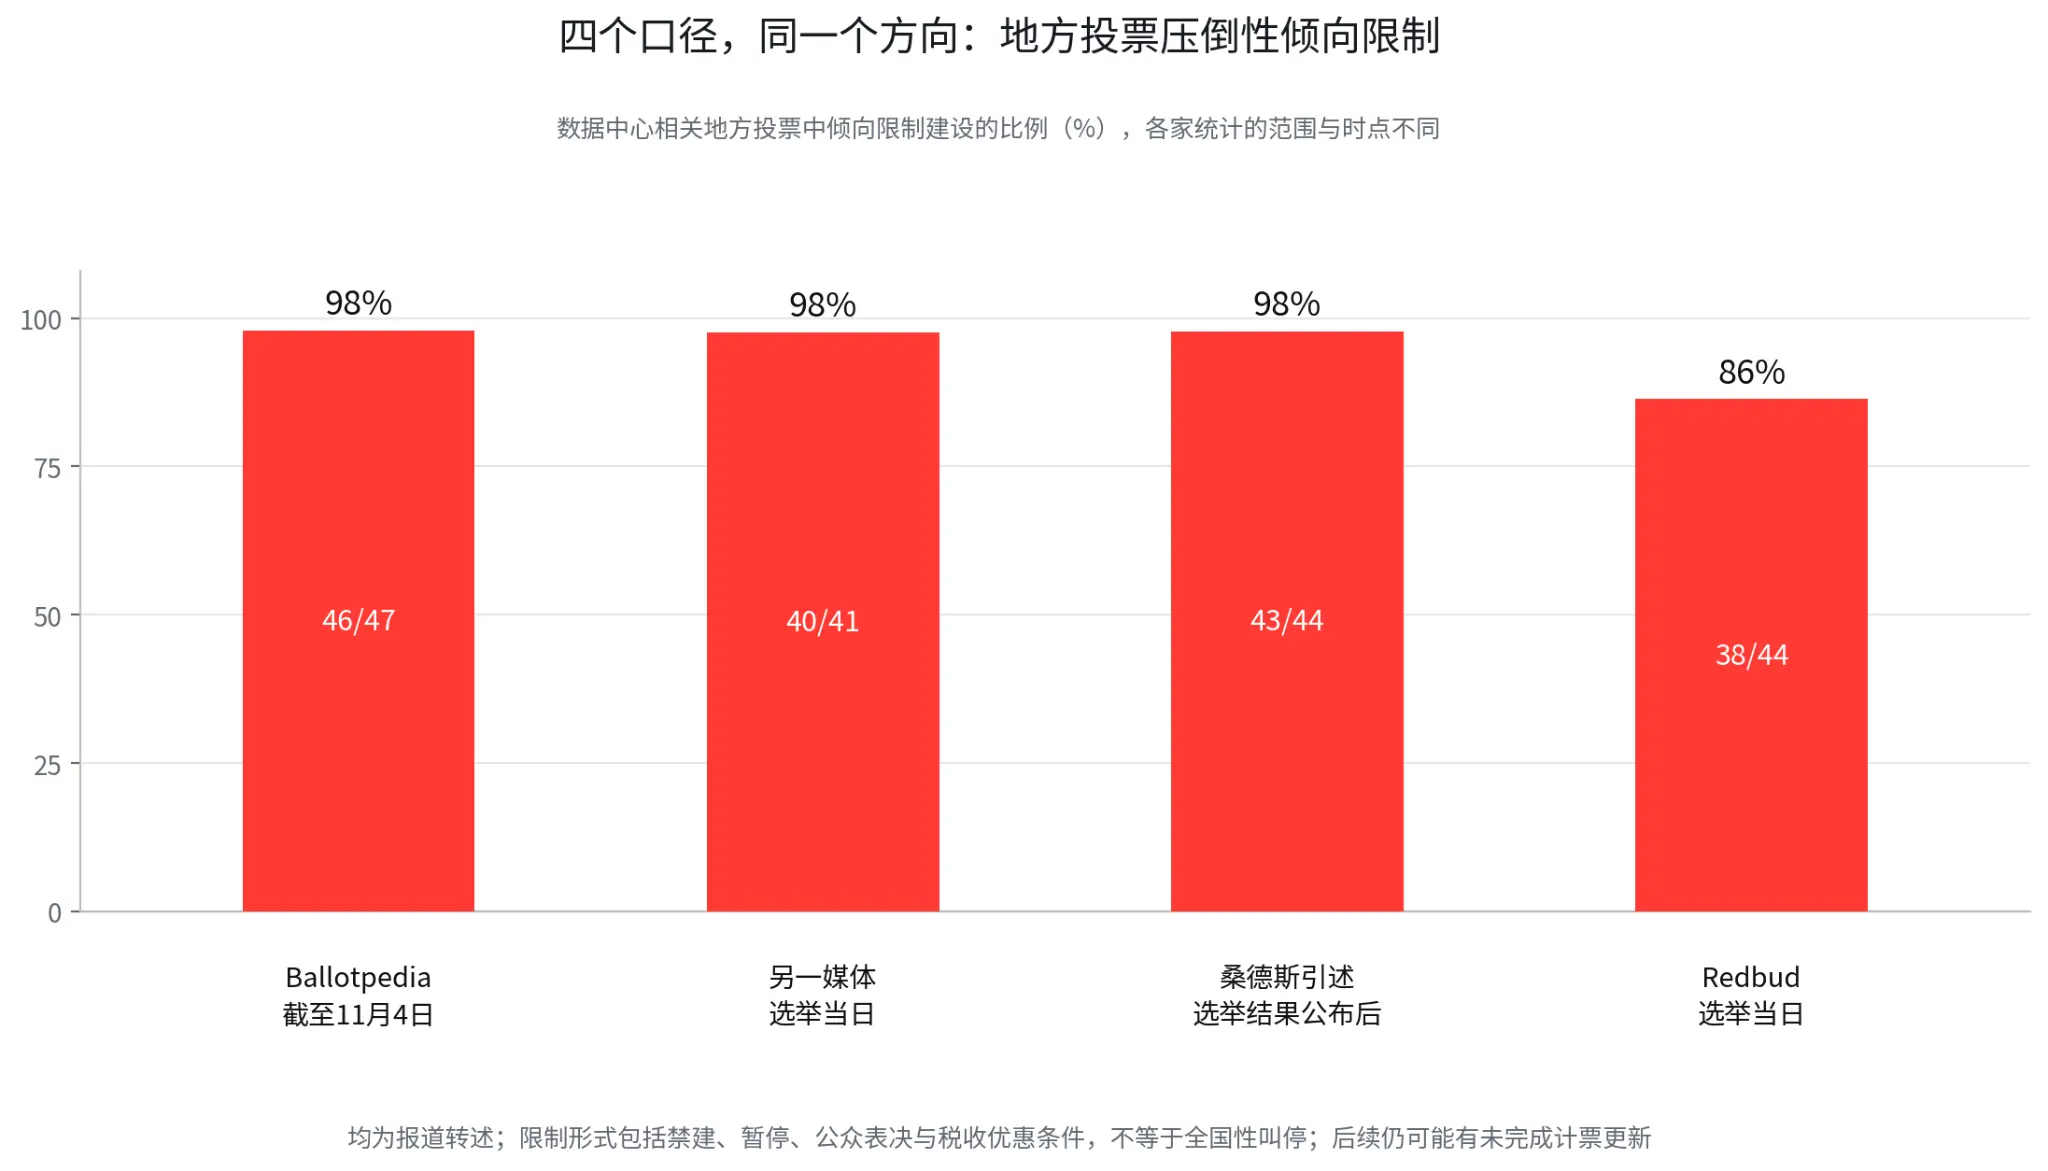
サンダースも選挙結果が発表された後、全国的なデータセンター建設の一時停止を再度呼びかけました。彼が引用した数字は、44のコミュニティのうち43が地方の制限を支持しているというものでした。これは依然として政治的な提案であり、国会の審議プロセスには入っていません。民主党が国会を制御しているからといって、アメリカ各地のデータセンターのプロジェクトを直接停止できるわけではなく、トランプは依然として大統領の拒否権を持っており、地方の計画やプロジェクトの承認は州、市、関連する規制機関に分散しています。
ストレージ業界にとって、実際に注目すべき問題は、すでに締結された注文の他に、新たなプロジェクトの立ち上げコストと時間が変わったかどうかです。地方政府が承認のハードルを引き上げ、開発者に電力、水、コミュニティの付帯コストをより多く負担させることを要求したり、税制優遇を厳しくしたりすれば、プロジェクトの資金調達と建設期間が延びる可能性があります。データセンターのプロジェクトが一度延期されると、サーバーの調達、ネットワーク機器の展開、および関連するDRAMやSSDの注文も遅れる可能性があります。
これはストレージ市場に明らかな時間差をもたらします。すでに締結された長期供給契約は、選挙結果によって自動的に消えることはありませんが、2027年以降の新たなデータセンターのプロジェクトは、投資回収と建設進捗を再評価する必要があるかもしれません。現在締結されている注文は、選挙によって突然ゼロになることはありませんが、市場が心配しているのは、今後数四半期の増加需要が以前の予想のように確実でなくなることです。
これも、なぜ遠期の需要が依然として強いのに、株価が下落し始めたのかを説明しています。ゴールドマン・サックスの業界会議の議事録は、HBM需要を楽観視しており、供給のギャップが2028年まで続く可能性があると考えています(10月28日の報道引用)。資本市場はAIインフラ投資を二つの問題に分け始めています。すでに確定した注文が実現できるか、次の新たな資本支出が計画通りに実現できるかです。前者は現在の利益を支え、後者は評価がさらに拡張できるかどうかを決定します。
三、3.5倍のPEは安く見えるが、実際には周期株が最も高価な時期かもしれない
安い計算は間違っていませんが、間違っているのは周期のピークの利益を分母にすることです。
モルガン・スタンレーの11月4日の報告は、ストレージ株の現在の評価の矛盾を浮き彫りにしました。報告の引用データによれば、主要なストレージ株は2026年の高値から平均約45%下落しており、同時期のフィラデルフィア半導体指数は約29%下落しています。2027年の予想PERは約3.5倍で、別のメディアの引用では約3.6倍とされています。両者は並列しています。その一方で、2026年から2028年のEPSの複合成長率の予想は依然として98%に達しています(報道の引用)。
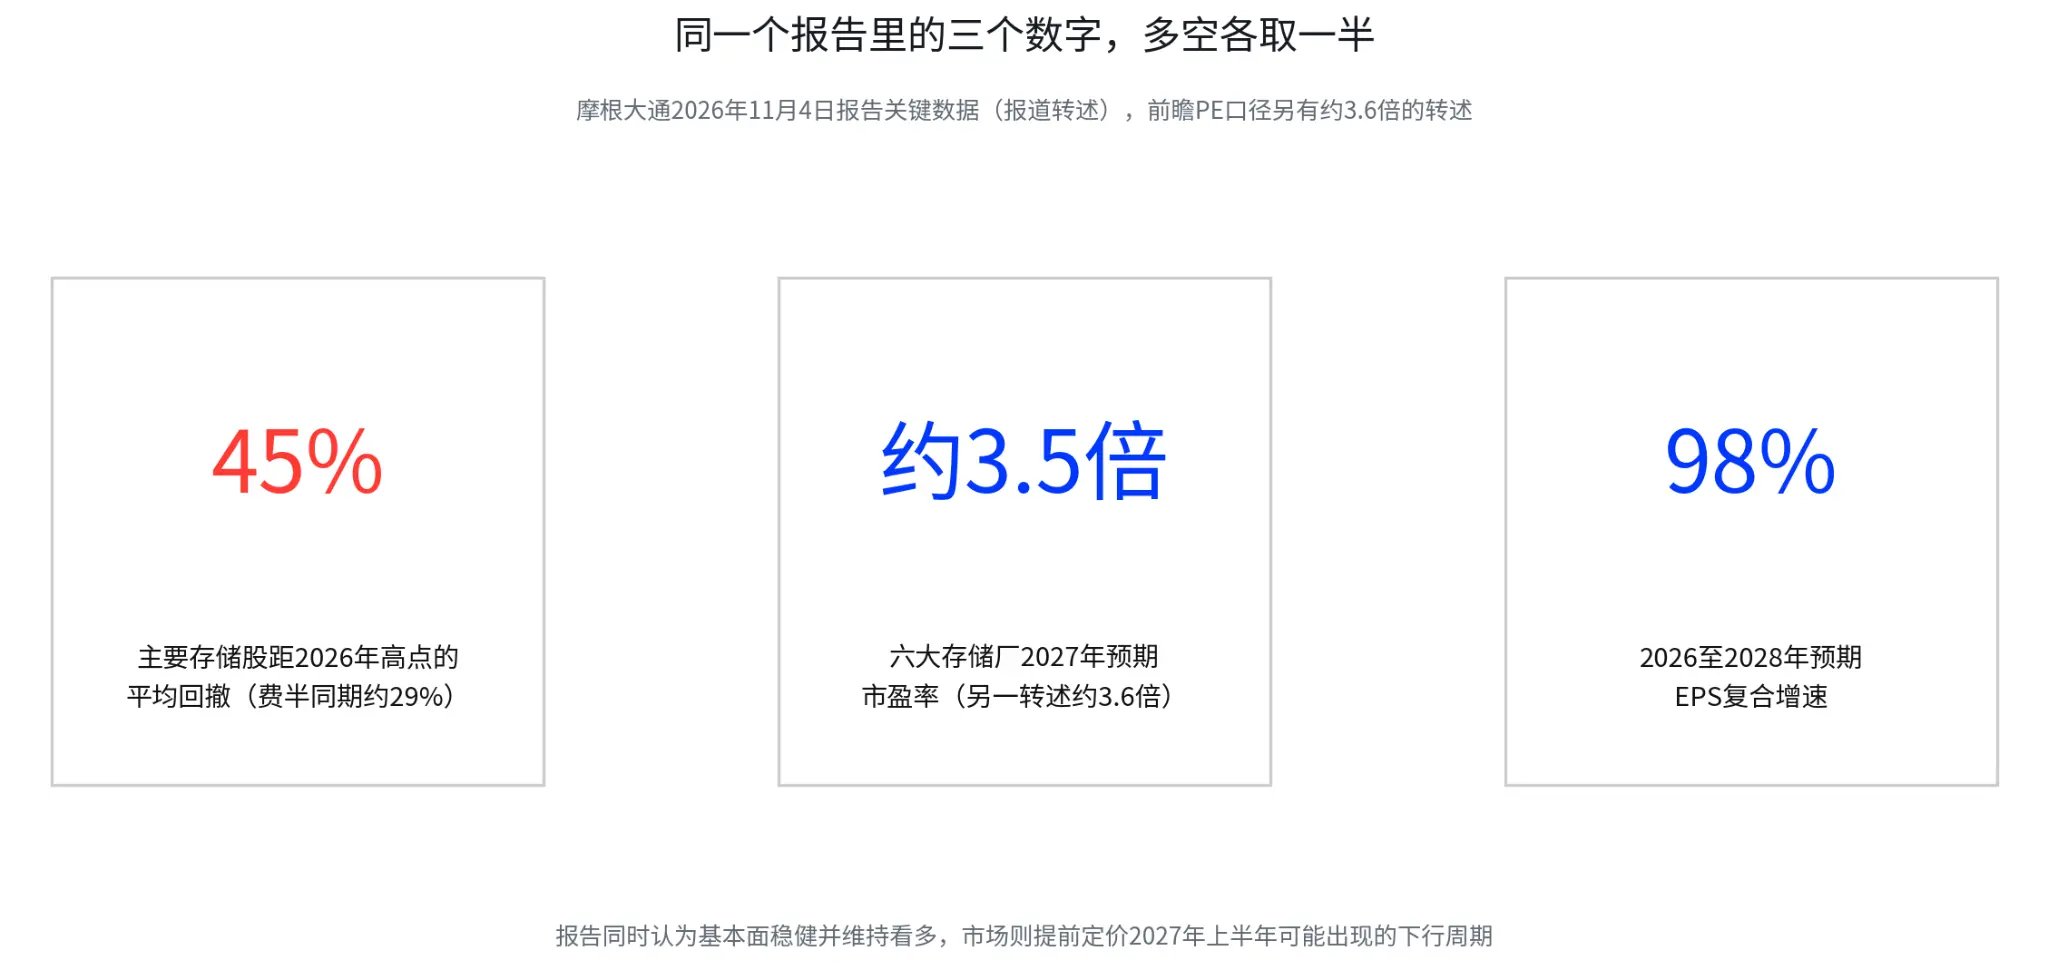
3.5倍のPEにほぼ倍増する利益成長が組み合わさると、一見非常に安く見えます。PERの分母は利益であり、ストレージ価格が急速に上昇し、生産能力の利用率が高く、製品構造がHBMやサーバーメモリにシフトしているとき、企業の利益は急速に押し上げられます。この時点で、たとえ株価がすでに多く上昇していても、利益成長がより速ければ、PEは依然として非常に低い水準を維持する可能性があります。これは、市場が現在の利益が数年間持続できると信じていることを示しています。
もしストレージ価格がプラットフォーム期に入るか、消費側の需要がコスト上昇によりさらに縮小する場合、利益成長は収益の変化に先行する可能性があります。仮に利益が周期の高点から回復する場合、元々3.5倍に見えたPEは、分母が縮小することで急速に安くなくなるでしょう。市場が本当に判断すべきは、2年後にこれらの企業が現在の利益水準を維持できるかどうかであり、今年の成績表は単なる入場券に過ぎません。
これが、財務報告が記録を更新したときに株価が事前に下落する理由でもあります。株価は未来を割引いており、すでに発表された四半期の成績は過去のものです。ストレージ株の評価の圧縮は、本質的に資金が利益の持続可能性に対してディスカウントを反映しているのです。
ただし、空売りも供給側の制約を無視してはいけません。SKハイニックスは公式に、2027年から2028年の50%以上の生産能力がすでに長期供給契約を締結していると開示しました。会社は同時に、メモリ不足が2030年まで続くと予測しています(会社は10月27日に開示)。会社は、契約が市場の状況を反映し、将来の利益を安定させるのに役立つと強調しています。サムスンもHBM4、サーバーDRAM、企業向けSSDの供給を拡大し続けています。AIサーバーの需要は依然として強力であり、先進的なプロセス、パッケージング、テスト能力の拡張には時間がかかるため、短期的に供給が急速に追いつくことは不可能です。
多空双方ともAI需要の存在を否定しておらず、争っているのは高利益がどれだけ持続するかです。強気派はHBMとサーバーメモリの構造的な不足が2028年まで続くと賭けており、長期契約と生産能力の制限が利益を守ると考えています。弱気派が懸念しているのは、価格上昇の最も早い段階はすでに過ぎており、最終コストの圧力、データセンターのプロジェクト承認、電力制限が今後数四半期で徐々に伝播するということです。マイクロンの予想PERも5倍に満たず、CEOのメヘロトラは供給が2028年まで徐々に改善すると述べています(報道の引用11月3日)。
市場が現在示している3.5倍のPEは、資金が今日の利益水準で未来数年の高評価を支払うことを望んでいないことを反映しています。
四、産能は数年先まで予約済み、ロックできないのは利益率
産能のロックは誰に売るかを解決し、長期契約はどれだけ売るかを解決しますが、実際に評価を決定するのは売価と利益率です。
もし今後数年の産能がすでに顧客によって事前にロックされているなら、市場は一体何を心配しているのでしょうか。ここでは三つの概念を区別する必要があります:
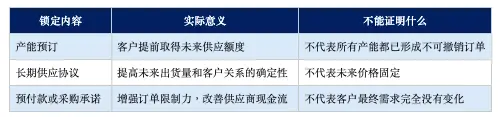
SKハイニックスが公式に発表したところによると、2027年から2028年にかけて半分以上の産能が長期契約を締結しているとのことです。これは非常に強いファンダメンタル信号です。一部のメディアは経営陣の発言を、今後三年間の供給が実質的に売り切れになると要約していますが、これは引用に過ぎず、公告のハード数字は半分以上の産能が長期契約を締結していることです。長期契約の具体的な制約力は契約条件に依存し、最低購入量があるか、価格がどのように調整されるか、顧客が延期またはキャンセルできるか、前払いがあるか、違約コストがどれくらい高いかによります。出荷量が保証されているからといって、すべてのチップが現在の価格と利益率を維持できるわけではありません。
これも中間選挙の政策リスクを再理解する必要がある点です。アメリカの地方政府がデータセンターの承認基準を引き上げ、電力や水の配分要件を増加させても、短期的にはクラウド業者がすでに締結したストレージの長期契約が自動的にキャンセルされることはありません。実際に影響を受けるのは、まだ実現していないデータセンターのプロジェクトや次のサーバーの新規調達です。プロジェクトが延期されると、クラウド業者はまず新規の資本支出を調整し、その後未来の長期契約の更新や拡張に影響を与える可能性があります。政策の衝撃はむしろ増量需要に作用し、すでにロックされた注文を直接破壊するシナリオはむしろ稀です。
供給側にも時間差があります。SKハイニックス、サムスン、マイクロンは依然としてHBMおよびサーバーメモリの供給を拡大していますが、高度な製品の生産能力の解放には時間がかかります。同時に、一般的なDRAMやNAND市場も国内メーカーの生産拡大の影響を受ける可能性があります。長鑫メモリの第5世代DRAMプロセスはすでに量産されており、2028年までに生産能力は最高で倍増する見込みです(TechInsightsの発言、10月5日および19日の報道の引用)、長江ストレージもNAND製品のアップグレードを継続しています。異なる製品の供給と需要のサイクルは完全に同期しているわけではなく、HBMが依然として不足しているからといって、ストレージ業界全体が現在の利益水準を維持できると推測することはできません。
五、次にストレージサイクルが本当にピークに達したかを判断するための三つの信号がより重要です:
第一に、契約価格が上昇幅の縮小から実際の下落に転じるかどうかを見ることです。第4四半期のPC DRAMの上昇幅予測が上方修正されたことは、供給の緊張が依然として存在することを示しています。しかし、サーバーDRAM、PC DRAM、HBM、NANDを区別する必要があり、特定の品目の価格をストレージ市場全体と直接同一視することはできません。本当に警戒すべきは、価格の上昇が鈍化し、さらに下落に転じること、同時に流通在庫が増加し、顧客の購買意欲が減少することです。
第二に、AIデータセンターの資本支出が政策や電力制限の影響を受けるかどうかを見ることです。中間選挙後、地方のデータセンターのプロジェクトに対する制限は、選挙のスローガンから禁止建設、停止、公共投票、税制優遇条件の実際のケースに変わりました。次に、大手クラウド業者が資本支出の指針を調整するか、プロジェクトの承認や電力接続の周期が延びるか、新しいデータセンターの建設計画が遅れるかを観察する必要があります。これらの変化がサーバーの調達に伝わることで、初めてストレージメーカーの注文に実際の影響を与えることになります。
第三に、長期契約のカバレッジ率と実際の利益率が同時に維持できるかどうかを見ることです。長期契約は生産能力の利用率と出荷の確実性を高めることができますが、契約価格の調整幅が減少したり、高利益製品の供給が徐々に増加したりすると、利益率は依然として低下する可能性があります。SKハイニックスとサムスンの今後の財務報告では、HBM、サーバーDRAM、エンタープライズSSDの製品構成、平均販売価格、粗利率、資本支出を同時に観察する必要があります。収益と営業利益が新たな高値を更新するかどうかだけを見るのでは不十分です。
ストレージ業界は依然としてAIインフラの拡張による構造的な機会の中にあり、HBMとサーバーメモリの需要は選挙の一回で消えることはありません。市場はもはやすべての成長期待を前倒しで株価に織り込むことを望んでおらず、消費者が高価格を耐えられるか、データセンターのプロジェクトが時間通りに実現できるか、供給業者が現在の利益率を維持できるか、これらの問題は次の記録的な財務報告よりも重要になり始めています。
80%の営業利益率は、このスーパサイクルがすでに実現した成果です。3.5倍の期待PEは、未来の利益の持続性に対する市場の疑念です。ストレージ株がぶつかるこの壁は価格によって築かれ、その高さは利益の絶対水準ではなく、市場がまだ実現していない年にどれだけ支払う意欲があるかに依存しています。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されています。関連する市場データ、期待および確率は市場状況の変化に伴い変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を表しており、BITの見解や推奨を代表するものではありません。この記事は投資の助言、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、またいかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は未来の結果を示唆または保証するものではありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。BITの香港株取引サービスは香港の居住者やその他の制限された法的管轄区域のユーザーには提供されません。
 リスク警告 リスク警告