米連邦準備制度が利上げを行ったが、SGOVはなぜあまり下がらないのか?短期米国債ETFの収益ロジック
一、SGOV、BIL、SHVを購入するとは、実際に何を買っているのか?
SGOV、BIL、SHVはすべてアメリカ国債を主要な投資対象とするETFですが、保有期間は異なります。SGOVは主に残存期間が0から3ヶ月のアメリカ国債を保有し、BILは主に1から3ヶ月のアメリカ短期国債を保有し、SHVは0から1年の短期アメリカ国債をカバーしています。三者の共通点はデュレーションが短く、金利変動が純資産価値に与える影響は通常、長期国債ETFよりも小さいことです。主な違いは保有期間、ポートフォリオのデュレーション、管理費にあります。
|---------|-------------|--------|--------------| | ETF | 主要保有期間 | 費用率 | 主要ポジショニング | | SGOV | 0--3ヶ月アメリカ国債 | 約0.09% | 超短期キャッシュ管理 | | BIL | 1--3ヶ月アメリカ短期国債 | 約0.14% | SGOVに近い短期製品 | | SHV | 0--1年アメリカ国債 | 約0.15% | やや長い短期国債製品 |
このような製品を理解するためには、まずアメリカ短期国債がどのように収益を生むかを理解する必要があります。普通の利付国債とは異なり、短期国債は通常、定期的に表面利息を支払うのではなく、額面よりも低い価格で発行され、満期時に額面で償還されます。購入価格と満期償還額の差額が投資家の利息収入となります。例えば、投資家が99.5ドルで額面100ドルの三ヶ月物短期国債を購入し、三ヶ月後に100ドルを受け取る場合、その間の0.5ドルの差額がこの投資の収益であり、年換算利回りは約2%(取引コストなどの要因を考慮しない)となります。
ファンドが一連の短期国債を購入した後、保有期間中にこれらの債券に対応する収益を徐々に得ることになります。債券価格は満期日が近づくにつれて額面に近づき、関連する収益もファンド資産に反映され、その後、ファンドの配分メカニズムを通じて保有者に分配されます。したがって、SGOVを保有する目的は、ファンドが一連の短期国債を保有し、保有期間中に生じる利息収入を得ることです。特定の債券価格が明らかに上昇するのを待つことは、この種の製品の収益源ではありません。
SGOVとBILの保有は短期国債に集中しており、債券が満期を迎えると、ファンドは比較的早く元本を回収し、新しい債券に再投資できます。SHVはカバーする期間がやや長いため、金利変動に対して通常はより敏感です。ここで二つの概念を区別する必要があります。製品に表示されている保有期間の範囲は、ポートフォリオ内の各債券の実際の残存期間を示すものではなく、ファンドの有効デュレーションとも等しくありません。ファンドの金利変動に対する感度を真に測るのは、有効デュレーションなどの指標です。
SGOVを例にとると、10月30日現在、その総資産は約1168億ドルであり、規模の大きい超短期アメリカ国債ETFの一つであり、月ごとに収益を分配しています。投資家がこれを購入することは、ETFを通じて一連の短期アメリカ国債を保有し、これらの債券から生じる利息収入を得ることに相当します。一時的に余剰となるドル資金に対して、SGOVは短期国債市場の収益に参加する手段を提供し、債券価格の上昇を追求することは主な投資目標ではありません。
他の一般的なドルキャッシュツールと比較して、SGOVの特徴も比較的明確です。直接短期国債を購入することで、単一の債券を満期まで保有し、満期償還額を事前に把握できますが、オークションや二次市場で取引を行い、満期資金の再投資を自分で手配する必要があります。銀行預金の金利は銀行の提示によって決まり、定期預金は通常、約定期間内に金利が固定されますが、資金の柔軟性は比較的低いです。マネーマーケットファンドの基盤資産や収益メカニズムは短期国債ファンドと似ている可能性がありますが、具体的な保有、申込・償還ルール、リスクは完全に同じではありません。SGOVはETFを通じて取引所で取引され、投資家は単位ごとに売買でき、国債の満期やローテーションを逐一管理する必要がなく、その代償としてファンドの純資産価値は市場の変動に応じて変動し、収益も固定されることはありません。この種のETFを選択することは、本質的に市場化された浮動収益を取引や保有管理の便宜と引き換えにすることです。
二、なぜ米連邦準備制度が利上げを行っても、SGOVの純資産価値はあまり下がらないのか?
SGOVの純資産価値が比較的安定しているのは、主にデュレーションが非常に短いためです。デュレーションが短いほど、市場金利が上昇した際に、既存の債券価格への影響は通常小さくなります。債券価格は市場金利と通常逆相関の関係にありますが、価格がどれだけ下がるかは、金利がどれだけ上昇するかだけでなく、債券のデュレーションにも依存します。長期債券のキャッシュフローはより長い期間にわたって分散されており、金利変動に対してより敏感です。短期国債はすぐに満期を迎えるため、価格の金利変動への反応ははるかに小さくなります。
長期国債ETF TLTを例にとると、その有効デュレーションは約16から17年です。Yahoo Financeの2026年9月の分析によれば、他の条件が同じであれば、長期国債の利回りが1ポイント上昇すると、TLTの価格は約16%下落する可能性があります。それに対して、SGOVの有効デュレーションは約0.09年です。同様に市場利回りが1ポイント上昇した場合、デュレーションに基づく推定では、SGOVの価格への影響は約0.09%にとどまります。これは金利感度を測るための近似的な推定に過ぎず、ファンドの実際の純資産価値が必ずこの幅で変動することを意味するものではありません。
デュレーションの役割は債券のキャッシュフローから理解できます。長期債券の元本はしばしば十数年後に返済され、投資家はその間の利息収入を待ち続ける必要があります。市場金利が上昇すると、これらの将来のキャッシュフローはより高い割引率で現在価値を再計算する必要があり、現在から遠いキャッシュフローほど割引の影響が大きくなるため、長期債券の価格は明らかに下落します。SGOVが保有する短期国債は数ヶ月内に満期を迎え、ファンドはすぐに元本を回収し、その時の市場金利で新しい債券を購入できます。元の保有は金利変動の影響を受けますが、影響範囲は限られており、ファンドは比較的早く保有を更新できます。それに対して、長期国債ETFが保有する債券は期限が長く、元の低利回り債券は迅速に満期を迎えて新しいものに置き換えることができず、市場は価格の下落を通じてその利回りを調整するしかありません。
2022年の市場パフォーマンスは、両者の違いをより直感的に示すことができます。その年、米連邦準備制度は政策金利をほぼゼロから4%以上に急速に引き上げ、長期国債ETF TLTの年間総リターンは-31.41%でした。SGOV、BIL、SHVの年間総リターンはそれぞれ1.58%、1.38%、0.94%で、いずれも正の値でした。
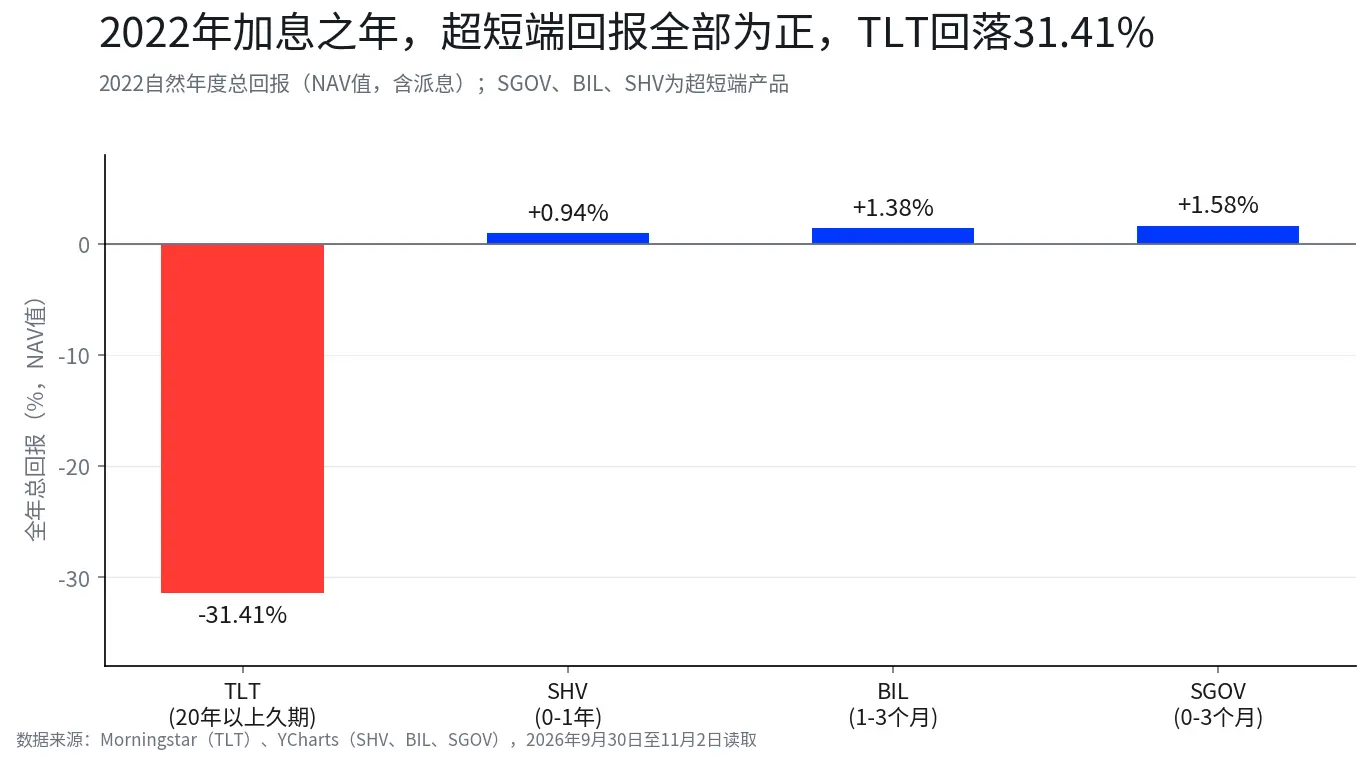
データは2022年自然年度の総リターン(NAV値、配当を含む)です。SGOV、BIL、SHVは短期国債製品で、TLTは20年以上の長期国債ETFです。
ただし、短いデュレーションが純資産価値の変動が全くないことを意味するわけではありません。SHVは2021年に-0.10%の総リターンを記録しており、これは金利がほぼゼロに近く、利回りが変動する年には短期国債ETFもほぼゼロまたはわずかにマイナスのリターンを示す可能性があることを示しています。純資産価値の変動は利回りの変化の速度と幅に依存しますが、デュレーションが非常に短いため、価格への影響は通常限られています。SGOVの約0.09年の有効デュレーションを例にとると、他の条件が同じであれば、利回りが1ポイント上昇した場合の価格への影響は約0.09%です。これは短期国債ETFと長期国債ETFの主な違いです。前者の価格リスクは通常小さいですが、価格リスクが全くないわけではありません。
2022年のデータは、短期国債ETFがあらゆる利上げ環境で正のリターンを得られることを示すものではありません。これは、短いデュレーションが金利上昇による価格損失を明らかに低下させることを示しています。その年、短期国債の利回りは米連邦準備制度の継続的な利上げに伴い徐々に上昇し、ファンドは満期資金をより高い利回りの新債券に再投資することができ、増加した利息収入が限られた価格変動を相殺するのに役立ちました。その後、SGOVは2023年と2024年の年間総リターンがそれぞれ約5.12%と5.27%であり、この種の製品のリターンは主に継続的に蓄積される利息収入から来ており、純資産価値の上昇への寄与は相対的に限られています。
三、SGOVの収益はどこから来るのか?答えは満期後の再投資です
SGOVの収益は主に基盤となる短期国債から生じる利息と、ファンドが満期の元本を新しい債券に再投資することによって得られる収益から来ています。保有する債券の期限が非常に短いため、ファンドは満期の元本を継続的に回収し、その時の市場金利で新しい短期国債を購入します。アメリカ財務省は数週間から半年の期限の短期国債を定期的にオークションにかけ、ファンドは一次市場のオークションに参加することも、二次市場でその時の市場価格と利回りで購入することもできます。短期国債の利回りは市場の資金供給と需要、金利予測によって決まります。米連邦準備制度が政策金利を調整すると短期市場に影響を与えますが、市場利回りは必ずしも米連邦準備制度が正式に行動を起こした後に変化するわけではありません。
短期国債の利回りが3%から4%に上昇したと仮定すると、既存の債券が満期を迎えるにつれて、ファンドは回収した元本をより高い利回りの新債券に投資する機会を得ることになり、ポートフォリオ全体の収益レベルも徐々に新しい市場金利に近づいていきます。このプロセスは一日で完了するものではなく、保有が満期を迎え、ファンドが新債券を継続的に購入することで徐々に発生します。SGOVは主に0から3ヶ月の期限の短期国債を保有しているため、ポートフォリオの更新速度が速く、市場金利の変動は通常、比較的短い時間内に保有収益に反映されます。
このプロセスを理解するために簡略化した例を用いることができます。ファンドの元のポートフォリオの利回りが3%で、市場金利が上昇した後、新たに購入した短期国債の利回りが4%に達したとします。既存の保有が満期を迎えるにつれて、ファンドは資金を新債券に投資し、ポートフォリオの利回りは徐々に3%から4%に近づいていきます。具体的な上昇速度は、元の債券の満期分布、実際のローテーション比率、市場利回りの変動に依存し、固定比率のローテーションを完了するたびにポートフォリオの利回りが必ず同じ比率で上昇するわけではありません。
これは長期固定利付債券の収益メカニズムとは異なります。長期債券を購入する際の利息は基本的に確定しており、市場金利が後に上昇しても、元の債券は自動的により高い利息を得ることはありません。投資家がより高い利回りの新債券に切り替えたい場合、元の債券を売却する必要がありますが、市場金利が上昇しているとき、古い債券の価格は往々にして下落しています。SGOVは保有期間が短く、資金の回転が早いため、新債券を継続的に購入してポートフォリオの収益を調整できるため、短期市場金利の変動に追随しやすくなります。
SGOVの数年間のリターンをまとめて見ると、異なる金利環境が収益レベルに与える影響がわかります。2022年は利上げの初期段階で、短期国債の利回りが低位から徐々に上昇し、SGOVの年間総リターンは1.58%でした。2023年から2024年にかけて、政策金利は高位で安定し、短期国債の利回りは高い水準を維持し、SGOVの年間総リターンはそれぞれ約5.12%と5.27%でした。2026年9月に利上げが再開されると、短期金利は再び上昇し、SGOVの年内リターンは3.04%(10月29日現在)となりました。これらのデータは、SGOVのリターンレベルが短期国債市場金利と密接に関連していることを反映しています。利上げ初期には、利回りがファンドの保有に徐々に伝わるのに時間がかかります。金利が高位に維持されると、ファンドは高い利息収入を持続的に得ることができます。市場金利が再び変動すると、ファンドの収益も保有の更新に伴って調整されます。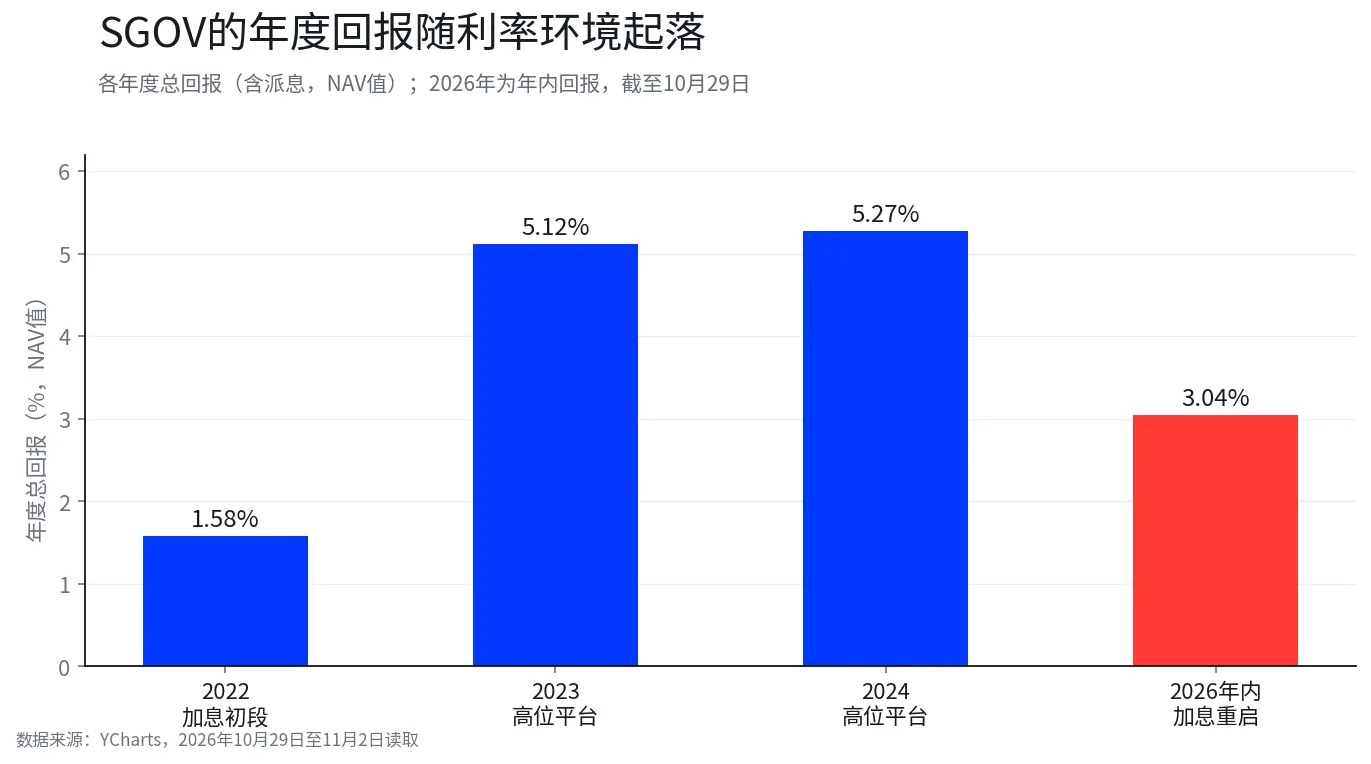
データはSGOVの各年度の総リターン(配当を含む、NAV値)で、2026年は年内のリターンで、10月29日現在です。2022年は利上げの年で、2023年から2024年は政策金利が高位で安定しており、2026年9月に利上げが再開されます。
ただし、SGOVの配当は、連邦準備制度が毎回利上げを行うたびに即座に、比例して増加するわけではありません。短期国債の利回りは、市場の需給、将来の金利予想、資金状況などの要因にも影響されます。市場は、連邦準備制度が正式に利上げを発表する前に、短期国債の利回りを事前に調整することがあります。ファンドのポートフォリオの更新速度や管理費用も、最終的な収益に影響を与えます。したがって、SGOVの現在および将来の収益レベルを判断するには、連邦準備制度が利上げを行うかどうかだけでなく、短期国債市場の利回りやファンドのその後の実際の配当も観察する必要があります。
2026年10月29日現在、SGOVの30日SEC利回りは3.79%、過去12ヶ月のローリング配当利回りは3.64%で、両者の差は約0.15ポイントです。この2つの指標の計算方法は異なるため、直接同じ利回りとして比較することはできません。30日SEC利回りは最近のポートフォリオ収入に基づいて計算され、年率換算されており、主にファンドの最近の収益レベルを反映しています。過去12ヶ月のローリング配当利回りは、過去1年間に実際に分配された収入に基づいて計算され、以前の異なる金利環境下での配当を含んでいます。過去1年間には低金利時期の分配が含まれている可能性があるため、現在短期金利が高い水準に維持されている場合、早い時期の低配当が徐々にローリング統計範囲から退出することで、過去12ヶ月のローリング配当利回りは最近の収益レベルに近づく可能性があります。しかし、これは両方の指標が最終的に等しくなることを意味するものではありません。なぜなら、両者の計算方法と統計範囲が異なるからです。
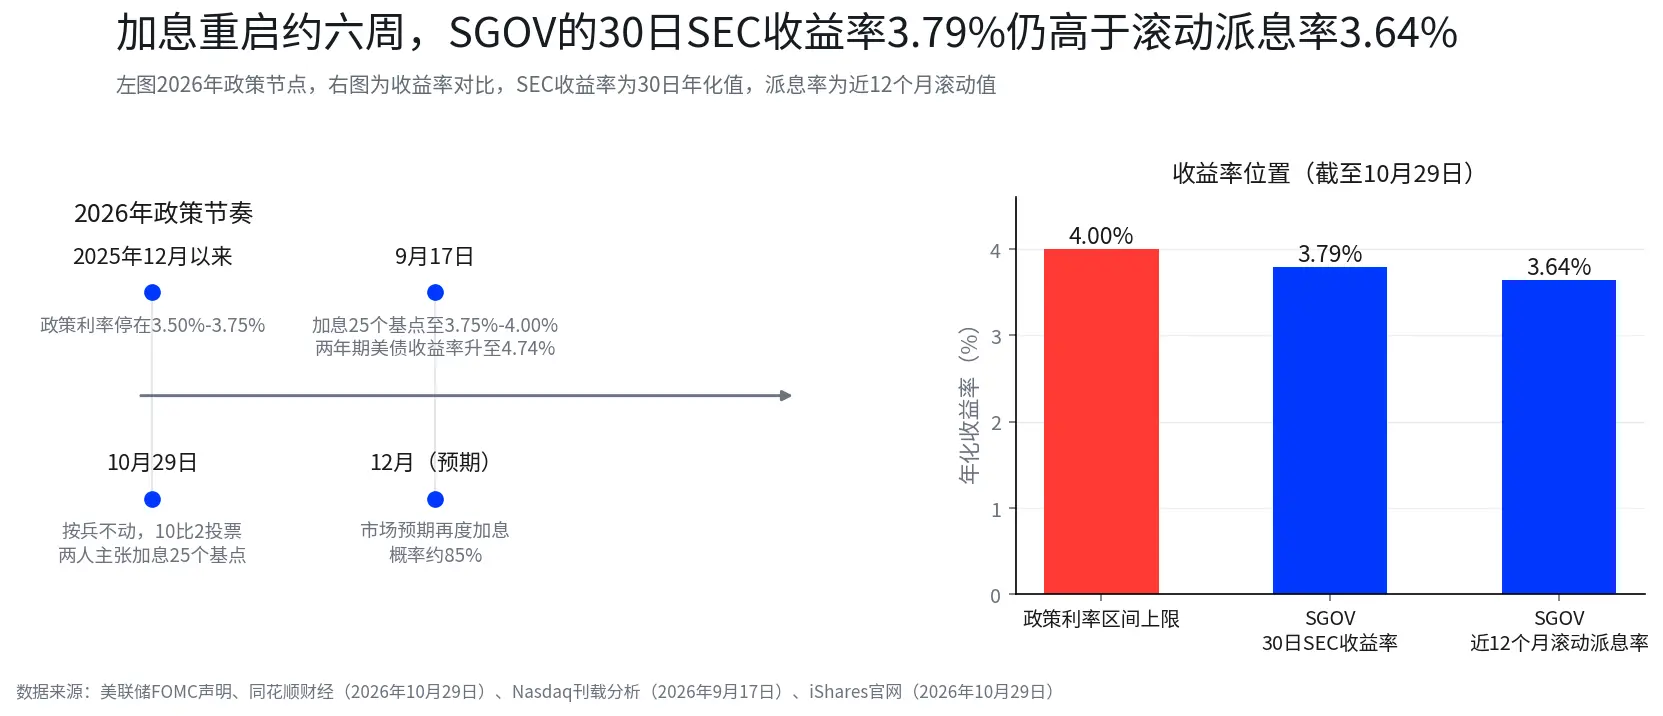
左の図は2026年の政策金利の変化ノードです。右の図はSGOVの利回りデータで、2026年10月29日現在です。30日SEC利回りは年率指標であり、過去12ヶ月のローリング配当利回りは過去12ヶ月の分配に基づいて計算されており、両者の計算基準は異なるため、直接同じ利回りとして見ることはできません。
投資家にとって最も追跡すべきなのは、短期国債の利回りに変化があるかどうか、そしてその変化がSGOVのその後の月次配当に徐々に反映されるかどうかです。連邦準備制度が利上げを発表した日の基準価額の変化は、ファンドが将来どれだけの収益を得られるかを直接示すものではありません。短期市場の利回りと実際の配当が、より参考になる指標です。
四、毎月の配当後に基準価額が下落するのは損失ですか?
いいえ。配当後の基準価額の下落は、ファンドが累積収益を保有者に分配する際に生じる正常な除息変化です。配当周期内に、基礎となる債券から生じた収益が徐々にファンド資産に計上されます。分配日になると、ファンドは累積された部分の収益を現金形式で保有者に支払いますので、ファンドの基準価額もそれに応じて下がります。投資家が受け取る現金は基準価額の減少部分に対応しているため、価格曲線だけを見ると、正常な除息を投資損失と誤解しやすいです。
例えば、年率3.79%の収益レベルを基に、単純に12で割ると、毎月の収益は約0.32%となります。つまり、1万ドルのSGOVを保有している場合、この収益レベルを粗く換算すると、毎月の税引前収益は約31.6ドルとなります。配当が入金されると、ファンドの基準価額はそれに応じて調整され、投資家が保有するファンド資産の価値が減少した分、口座に相応の現金分配が入ります。なお、これは収益の規模を理解するための単純な換算であり、実際の配当金額はファンドが当期のポートフォリオ収益と分配計画に基づいて決定し、毎月完全に同じであることは保証されません。
SGOV、BIL、SHVを評価する際には、配当を含む総リターンを見なければなりません。単純に購入価格と現在の基準価額を比較すると誤解を招く可能性があります。総リターンは基準価額の変化と配当の2つの部分から構成されており、配当を再投資することを選択した場合は、再投資から生じる収益も計算に含める必要があります。月次配当を行う製品の場合、投資家は配当が入金された後に自分で再購入を続けるかどうかを決定できます。再投資を選択した場合、今後の収益も再投資時の市場金利や購入価格の影響を受けます。基準価額の推移に周期的なノコギリ状の変化が見られる場合でも、それはファンドが毎月実際に損失を被っていることを意味するものではありません。
税務も保有前に考慮すべき要素です。アメリカの税務居住者にとって、短期国債ETFの分配は通常、相応の税務規則に従って申告する必要があります。具体的な税務分類や州および地方税の取り扱いは、ファンドの年度分配構成や投資家の所在地によって異なります。非アメリカの税務居住者は、自身の税務状況と適用規則に基づいて判断する必要があります。したがって、製品ページに表示される利回りは税引前の指標であり、実際の手取り収益は投資家の税務状況によって異なる可能性があります。
五、今SGOVに注目するのは適切ですか?資金の用途と短期金利に注目
SGOVは、一時的にドルを停留させ、短期国債の利息を得るのに適していますが、金利を固定したり、利下げによる債券の価格差を賭けたりするのには適していません。
まず、2つのことを明確に考えてください:お金をいつ使うのか、現在の収益がどれくらい高いのか。2026年10月29日現在、SGOVの30日SEC利回りは3.79%、過去12ヶ月のローリング配当利回りは3.64%です。3.79%は最近の収益レベルを観察するために使用できますが、購入後に固定されたリターンをロックするものではありません。この年率を粗く計算すると、1万ドルで年間約379ドルの税引前収益が得られますが、実際には短期金利、ポートフォリオの収益、費用の変動に応じて変わります。短期金利が現在の水準に維持されれば、今後の配当は近い水準を維持する可能性があります;金利がさらに上昇すれば、古い債券が満期を迎え新しい債券に置き換わることで収益が徐々に向上する可能性があります;連邦準備制度が利下げに転じれば、新たに購入した債券の利回りが低下し、月次配当も徐々に減少する可能性があります。
一般的なドル現金ツールと比較して、SGOVの位置は異なります。銀行の定期預金は、約束された期間内に金利を固定できますが、早期引き出しは制限される可能性があり、金利は銀行の提示によるもので、短期市場に即座に追随するわけではありません。マネーマーケットファンドの基礎には短期国債やレポ取引などが含まれる可能性があり、収益メカニズムは短期国債ETFと類似していますが、資産構成、申込・償還方法、リスクは具体的な製品によります。国債を直接保有する場合、購入時に特定の債券の満期償還額を明確に把握でき、満期まで保有すれば相応の収益を得られますが、オークションや二次市場取引に参加し、満期後の再投資を手配する必要があります。SGOVは一連の短期国債の保有と入れ替えをファンド管理に委ね、投資家は取引所でリアルタイムに売買でき、個別に満期を管理する必要はありません;その代償として、基準価額は市場の変動に応じて変化し、配当も固定されていません。SGOVは短期国債の収益と取引の便利さを提供しますが、固定期間や金利のロックされた預金ではありません。
したがって、SGOVは製品の特性から見ると、短期国債ETFの基準価額の変動は小さく、収益は短期金利に連動し、取引所で売買可能で、ドル現金管理に一般的に使用されます。もし資金が今後数ヶ月内に使用される可能性がある場合や、高い柔軟性を保ちたい場合、この種の製品は現金管理の選択肢の一つとして考えられます。しかし、資金を長期間停留させることができ、現在の高い利回りを固定し、将来の利下げ時に債券価格の上昇によるキャピタルゲインを得たい場合は、より長いデュレーションの債券ツールを検討する必要があります。SGOVの保有期間は非常に短いため、利下げ後に満期の元本がすぐにより低い利回りの新債券に投入され、配当もそれに伴って減少します;デュレーションが短いと、長期国債のように利下げサイクルで顕著な価格上昇を得ることも難しいです。
この種の製品の収益に影響を与える3つの指標があります。30日SEC利回りは、最近のポートフォリオ収益が下降し始めているかどうかを確認します;毎月の実際の配当金額は、収益の変化が現金分配に伝わっているかどうかを確認します;1〜3ヶ月のアメリカ国債の利回りは、短期市場の金利の方向を確認します。もし短期利回りが持続的に下降し、SEC利回りと月次配当も同様に減少する場合、SGOVと他の現金管理ツールの税引後収益を再評価する必要があります。製品ページに表示される利回りだけを見ていては不十分です。
いつ再評価すべきか?短期市場の利回りが持続的に低下し、SEC利回りと月次配当にも反映されている場合、将来の現金収入が減少する可能性があることを示しています;資金の用途が変わった場合、例えば元々は一時的に停留させるだけだったのが、後に長期投資を決定した場合、期間と収益構造を再考する必要があります;SGOVの税引後収益が銀行預金、マネーマーケットファンド、または他の現金ツールと比較して明らかに優位性がない場合も、再評価する価値があります。これらの指標を定期的にチェックすることは、連邦準備制度の次回の会議での決定を推測するよりも有用です。
リスクについても明確にする必要があります:インフレが製品の利回りを持続的に上回る場合、インフレを考慮した実質的なリターンはマイナスになる可能性があります;市場流動性が厳しい特定の時点では、ETFの取引価格が一時的に基準価額を下回る可能性があり、その際に売却すると追加コストが発生する可能性があります;SGOVは銀行預金ではなく、元本や固定収益を保証するものではありません。通常、SGOVの金利リスクは長期国債ETFよりも低いですが、市場価格、金利、流動性、税務リスクは依然として存在します。
総じて、SGOVの価値は、一時的に闲置されたドルを短期国債市場の金利に連動した収益を得ることにあり、利下げの市場での債券価格差を得ることではありません。利上げの段階では、満期再投資を通じて収益を徐々に向上させます;利下げの段階では、新たに購入した債券の利回りが低下し、配当も調整されます。購入前に資金の用途を明確にし、保有期間中は短期利回り、SEC利回り、実際の配当を考慮して持ち続けるかどうかを判断してください。本当に労力をかけるべきことは、次回の連邦準備制度の会議を当てることではなく、現在の収益が持ち続ける価値があるかどうかを判断することです。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点の公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場状況の変化に伴い変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を表しており、BITの見解や推奨を代表するものではありません。この記事は投資の助言、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は未来の結果を保証するものではありません。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。
 リスク警告 リスク警告