10月の非農業部門雇用者数が再び注目され、12月の利上げ期待が高まる!ウォール街は80%以上の確率で賭けており、「新アメリカ連邦準備制度通信社」は、AIの売却が政策の変数となる可能性があると報じている。
 核心的な視点

 非農業雇用報告の後、トレーダーは12月の利上げ確率が一時85%に達するとの賭けをしました。ウォール街の関係者は、報告がさらなる利上げの余地を提供すると考えており、中間選挙後に市場がAIの構築の鈍化や利上げ期待の弱まりを懸念する中で、再び利上げ圧力をもたらすと見ています。また、株式市場の変動やAI投資の見通しが連邦準備制度を抑制する可能性があるため、12月の利上げには慎重な姿勢を保つ人もいます。「新アメリカ連邦準備制度通信社」は、報告が連邦準備制度の経済成長とインフレに対する判断を揺るがすことはないと考えており、AI資産の売却が金融条件を変えるかどうかが12月の決定における新たな変数になる可能性があります。ウォッシュが遅行指標の雇用データを重視するのか、それとも先行市場信号を重視するのかに注目する必要があります。
アメリカの10月の非農業雇用データは予想を上回り、再びウォール街の連邦準備制度理事会(FRB)による12月の利上げへの期待を呼び起こしました。報告が発表された後、トレーダーはFRBが12月に25ベーシスポイントの利上げを行う確率が80%以上に上昇したと予想しています。
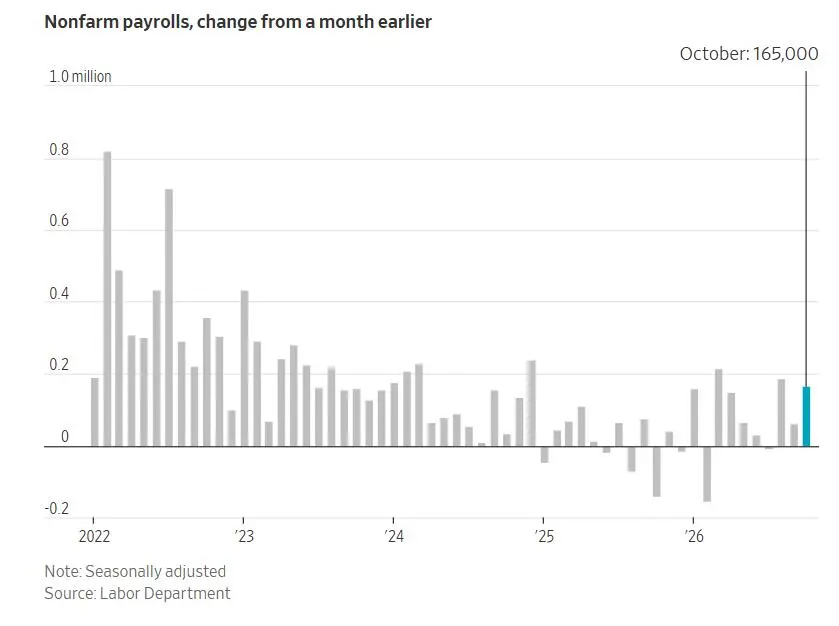
アメリカ労働省統計局(BLS)が11月6日金曜日に発表した報告によると、10月の非農業雇用者数は16.5万人増加し、ウォール街の予想である7万人を大きく上回りました。失業率は4.1%に低下し、労働参加率は61.9%に上昇しましたが、いずれも市場の予想通りには9月と同水準には留まりませんでした。平均時給は前月比で0.4%上昇し、9月の上昇幅を上回るペースでの上昇となりました。雇用、失業、賃金の指標は全体的に強い傾向を示しています。
複数のウォール街の関係者は、この報告がFRBの12月のさらなる利上げの根拠をより強固にしたと考えています。しかし、エネルギー価格や今後のインフレ動向、最近のAI関連資産の売却が金融条件に与える影響は、依然としてFRBの次の行動を左右する可能性があります。
「新美連邦通信社」と呼ばれる記者のニック・ティミラオスは、この雇用報告がFRBの経済成長とインフレに対する判断を揺るがすものではないと考えていますが、最近のAI関連資産の売却が金融条件を変えるかどうかが、12月の政策決定における別の変数になる可能性があります。FRBのパウエル議長が遅行指標である雇用データを重視するのか、それとも先行指標である市場信号を重視するのかが、今後の注目点となります。
12月の利上げ確率は一時85%に上昇 ウォール街は強い雇用がFRBに行動の余地を提供すると考える
雇用報告が発表された後、金利市場は迅速に政策予想を調整しました。報道によると、トレーダーはFRBの12月の会合で25ベーシスポイントの利上げを行うとの賭けを約85%に引き上げ、報告発表前の約75%を上回りました。市場は次回の利上げの予想時期も前倒ししています。
ゴールドマン・サックスの資産管理部門の固定収益投資責任者リンジー・ロズナーは、この非農業報告がFRBの12月の利上げの障害を取り除いたと考えています。彼女は「この非農業データは、FRBが12月の政策の岐路に立つ前の信号をクリアにしました」と述べています。雇用市場は引き続き引き締まっており、FRBがさらなる利上げを行う余地を提供しており、雇用目標を必ずしも損なうものではありません。
フランクリン・テンプルトン・インスティテュートのチーフ投資戦略家ジェフ・シュルツは、10月の雇用報告が強力であり、中間選挙後に市場がAIの成長鈍化を懸念して利上げ期待が弱まる中で、再びFRBに利上げの圧力をもたらしたと述べています。
IFMインベスターズのライアン・ウェルドンも、FRBの12月の会合前にインフレ報告が発表されるものの、経済の強いパフォーマンスと持続的なインフレがFRBに利上げの選択肢を避けるのを難しくしていると考えています。
格付け機関フィッチのアナリストオル・ソノラは、これは非常に強力な労働市場報告であると指摘しています。堅調なGDPと消費データを考慮すると、アメリカ経済は現在も弾力性を持っており、AI関連の懸念はこの判断を明確に変えていないと述べています。雇用市場が堅調であることから、FRBの政策議論はさらにインフレと12月の利上げにシフトする可能性があります。
雇用と賃金が同時に強化されるが、労働市場には構造的な懸念が残る
10月の非農業雇用者数は16.5万人増加し、市場の予想を大幅に上回り、2026年以来、3月と8月に次ぐ第3の高い月間増加となりました。前の2か月の雇用データも上方修正されました:8月の新規雇用者数は13.3万人から18.6万人に上方修正され、9月は2.9万人から6万人に上方修正され、合計で8.4万人の上方修正となりました。
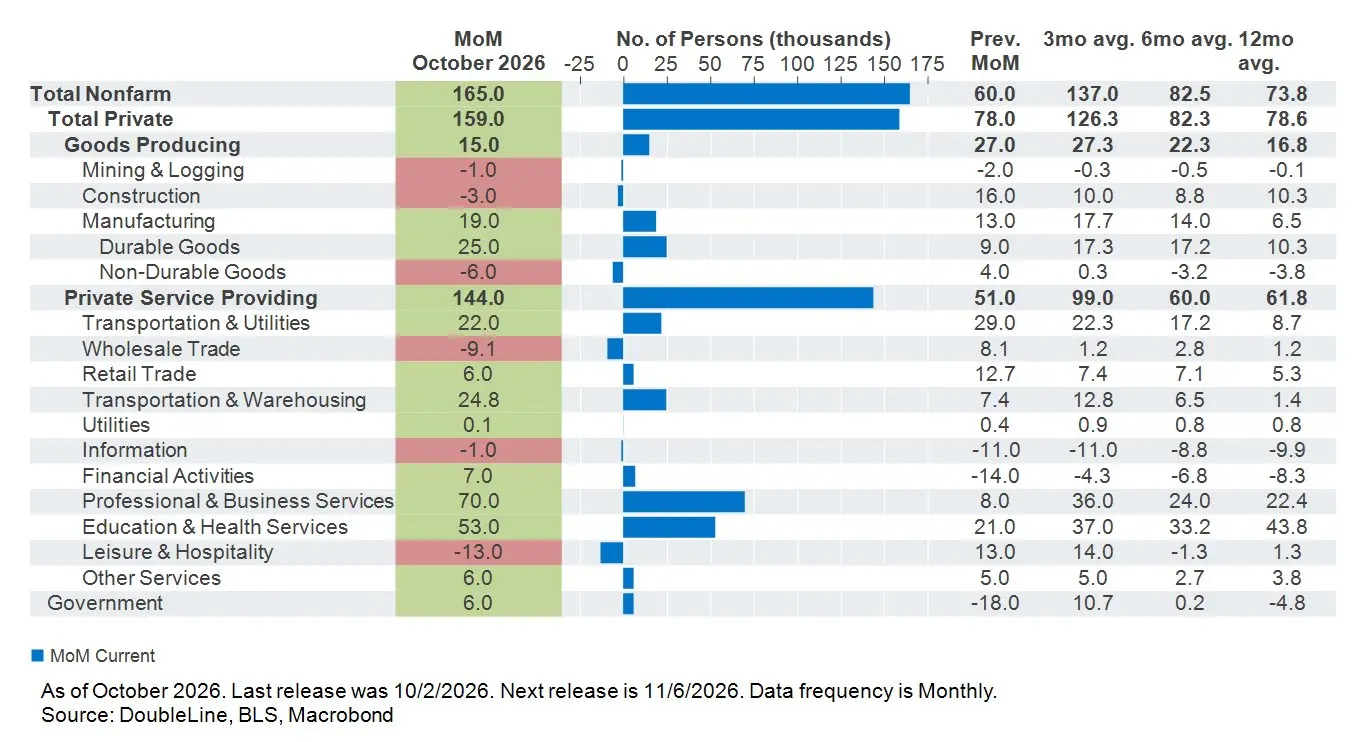
業種別に見ると、10月の専門職およびビジネスサービス業は7万人、医療業界は4.2万人、輸送および倉庫業は2.5万人、製造業は1.9万人の新規雇用がありました。一方、レジャーおよび宿泊業は1.3万人減少しました。専門職およびビジネスサービス業の雇用成長は明らかに加速しており、AIがホワイトカラーの職を急速に侵食しているという懸念に対する逆の信号を提供しています。
ハイ・フリークエンシー・エコノミクスのチーフエコノミストカール・ワインバーグは、アメリカ経済はすでに完全雇用状態にあるか、非常に近い状態にあると考えています。強力な雇用需要は、FRBが労働需要が供給を上回っているかどうかに注意を払う必要があることを意味します。
賃金データも雇用市場の過熱の信号を強化しています。10月の平均時給は前月比で0.4%上昇し、市場の予想である0.3%を上回り、9月の0.1%の上昇幅を大きく上回りました。前年比の増加率は3.1%です。労働参加率も9月の61.8%から61.9%に上昇し、雇用の増加が労働者の市場からの退出によって完全に推進されているわけではありませんでした。
しかし、報告には懸念もあります。経済的理由でパートタイムの仕事を余儀なくされている人の数は33.9万人増加し、約484万人に達し、一部の労働者が理想的なフルタイムの仕事を得られないことを示しています。
アネックス・ウェルス・マネジメントのチーフ経済戦略家ブライアン・ジェイコブセンは、賃金が前年比で3.1%増加したにもかかわらず、インフレがこの水準を上回る場合、労働者の実質平均時給は依然として低下する可能性があると指摘しています。彼はこの現象を「一つの数字が負担可能性の危機を示している」と呼んでいます。彼の見解では、エネルギー価格の上昇が生活費を押し上げ、FRBにさらなる政策圧力を加える可能性があります。
インフレとエネルギー価格は依然として利上げの道筋の重要な変数
雇用報告は12月の利上げ期待を強化しましたが、ウォール街の関係者は単一の雇用データがFRBの政策の道筋を決定するとは考えていません。次回のインフレデータ、エネルギー価格の動向、そして高金利が金融市場や経済活動に与える影響は、依然として重要な変数です。
ハイ・フリークエンシー・エコノミクスのチーフエコノミストカール・ワインバーグは、経済が完全雇用にあるか、非常に近い状態にあるため、FRBは労働需要が供給を上回ることによるインフレリスクを警戒する必要があると考えています。
スパルタン・キャピタル・セキュリティーズのチーフマーケットエコノミストピーター・カーディロは、失業率が4.1%に低下し、賃金の上昇幅が予想を上回っていることは、雇用市場が依然として強いことを示していると述べています。彼は、FRBが12月に利上げを避けるのは難しいと判断しており、残る問題は25ベーシスポイントか50ベーシスポイントかということです。
しかし、サヴィ・ウェルスのチーフ投資責任者アンシュル・シャルマは、今後のインフレ、特にエネルギー価格に注目する必要があると警告しています。雇用と賃金データが利上げを支持している場合でも、エネルギー価格が下落し、インフレ圧力が軽減されれば、FRBは政策選択を再評価する可能性があります。
ウォール街の意見の相違:株式市場の変動とAI投資の見通しがFRBを制約する可能性
強力な雇用データは利上げ期待を高めましたが、最近の金融市場の変動は、一部の市場関係者にFRBが12月に行動を起こすかどうかに対して慎重な姿勢を持たせています。
テミス・トレーディングの共同責任者ジョー・サルッツィは、新規雇用、賃金の増加率、そして以前のデータの修正がすべて強力であり、確かにFRBの次回の利上げの可能性を高めたと述べています。しかし、前日には株式市場のボラティリティが明らかに上昇しており、金融市場が不安定な状態にある場合、FRBがこのタイミングで利上げを選択するかどうかは注目に値します。彼は、FRBが明日会議を開く場合、この雇用報告だけでは利上げが確定したとは考えないと述べています。
オリオンのチーフ投資責任者ティム・ホランドも、強力な雇用データが米国債の利回りを押し上げ、株式市場に追加の圧力をかける可能性があると指摘しています。現在の市場はすでにAIの資本支出サイクルの見通しや政策の不確実性の影響を受けており、金利がさらに上昇すれば、リスク資産は引き続き圧力を受ける可能性があります。
ウェルス・クラブのチーフ投資戦略家スザンナ・ストリーターは、強力な雇用報告が最近の利下げの可能性を低下させ、金利がより長期間高水準に維持されるという判断を強化したと考えています。雇用市場の弾力性は、データセンターの建設の鈍化やAI規制の増加が経済成長を妨げる可能性に対する市場の一部の懸念を相殺しています。
「新美連邦通信社」が提起した政策変数:FRBは遅行する雇用データを重視するのか、それとも先行する市場信号を重視するのか?
ニック・ティミラオスはソーシャルメディアで、アメリカの10月の新規非農業雇用者数が16.5万人に達し、8月と9月のデータが合計で8.4万人上方修正され、失業率もわずかに約4.14%に低下したと指摘しました。どの観点から見ても、アメリカの雇用成長は昨年の夏にほぼ停滞した後、再び加速しています。
しかし、ティミラオスは、これらのデータがFRBに経済成長とインフレに対する判断を再考させるには不十分であると考えています。本当に注目すべきは、AI関連資産の売却が金融条件を変えるかどうかであり、それがFRBの政策効果の評価に影響を与えるかもしれません。
彼が提起した核心的な矛盾は、FRBのパウエル議長が、遅行する経済データではなく、未来の経済動向を反映する市場信号を重視することを好むと述べたことです。現在、雇用報告は経済成長が依然として弾力性を持っていることを示していますが、AI関連資産の売却は株価、資金調達条件、リスク選好に影響を与え、金融環境に影響を及ぼす可能性があります。12月の会議に向けて、FRBがどのタイプの信号を重視するかが政策議論の鍵となるかもしれません。
これは、10月の非農業報告が利上げ期待を再び高めたにもかかわらず、最終的な決定は単なる雇用データの単純な延長ではないことを意味します。次回のインフレデータは、賃金と雇用の弾力性がより持続的な価格圧力に転換されるかどうかを検証し、金融市場の変化はFRBの未来の経済と政策の伝達に対する判断に影響を与える可能性があります。
 リスク警告
 リスク警告