








하룻밤 사이에 약 400억 달러가 증발했지만, 지수는 사상 최고치를 기록했다: AI의 자금이 단계별로 선택되기 시작했다

 하룻밤 사이에, 지수가 사상 최고치를 경신하고, 스토리지 주식이 폭락했다. 두 가지 일이 같은 시장, 같은 거래에서 발생했다. 많은 해석이 도시바의 생산 확대, 시게이트의 인수, 재무 보고서 전 회피로 귀속시키고 있지만 — 모두 맞지만, 왜 이렇게 급락했는지, 왜 스토리지 주식만 하락했는지는 설명할 수 없다.
서문: 하룻밤 사이에 지수가 사상 최고치를 경신하고, 스토리지 주식이 폭락하는 두 가지 일이 같은 시장, 같은 거래에서 발생했습니다. 많은 해석이 도시바의 증산, 시게이트의 인수, 실적 발표 전의 회피로 귀결되지만------모두 맞지만 왜 이렇게 급락했는지, 왜 스토리지만 떨어졌는지 설명할 수 없습니다. 진정으로 기억해야 할 것은 "누가 떨어지고, 누가 오르는가"라는 선택 문제의 답입니다: AI 자금이 이제 단계별로 선택하고 있습니다.
1. 사실을 먼저 정리하자: 누가 떨어지고, 누가 오르고, 지수는 무엇을 하고 있는가
미국 동부 시간 10월 6일, S&P 500은 0.58% 상승하여 7,818.93포인트로 마감하며 처음으로 7,800포인트를 넘었습니다; 나스닥은 0.45% 상승하여 27,599.79포인트로 연속 이틀째 종가 신기록을 경신했습니다; 엔비디아는 소폭 종가 기록을 갱신하며, 종가 시가총액은 약 5.79조 달러에 달하고, 장중 한때 5.8조 달러를 돌파했습니다(이상은 시장 데이터 검증을 거쳤습니다).
같은 날: 시게이트는 9.18% 하락, 웨스턴 디지털은 6.93% 하락, 샌디스크는 2.56% 하락, 마이크론은 1.73% 하락했습니다; 서울에서는 SK 하이닉스가 3.69% 하락했습니다. 종가와 주식 수를 대략 계산하면, 시게이트, 웨스턴 디지털, 마이크론, 샌디스크 네 개의 미국 주식 시가총액이 합계 약 400억 달러 증발했습니다. 상승한 쪽은: 코닝이 6.03% 상승, 마이웨이얼이 5.81% 상승, 루멘텀은 3.82% 상승, 브로드컴은 3.67% 상승, AMD는 2.80% 상승했습니다.
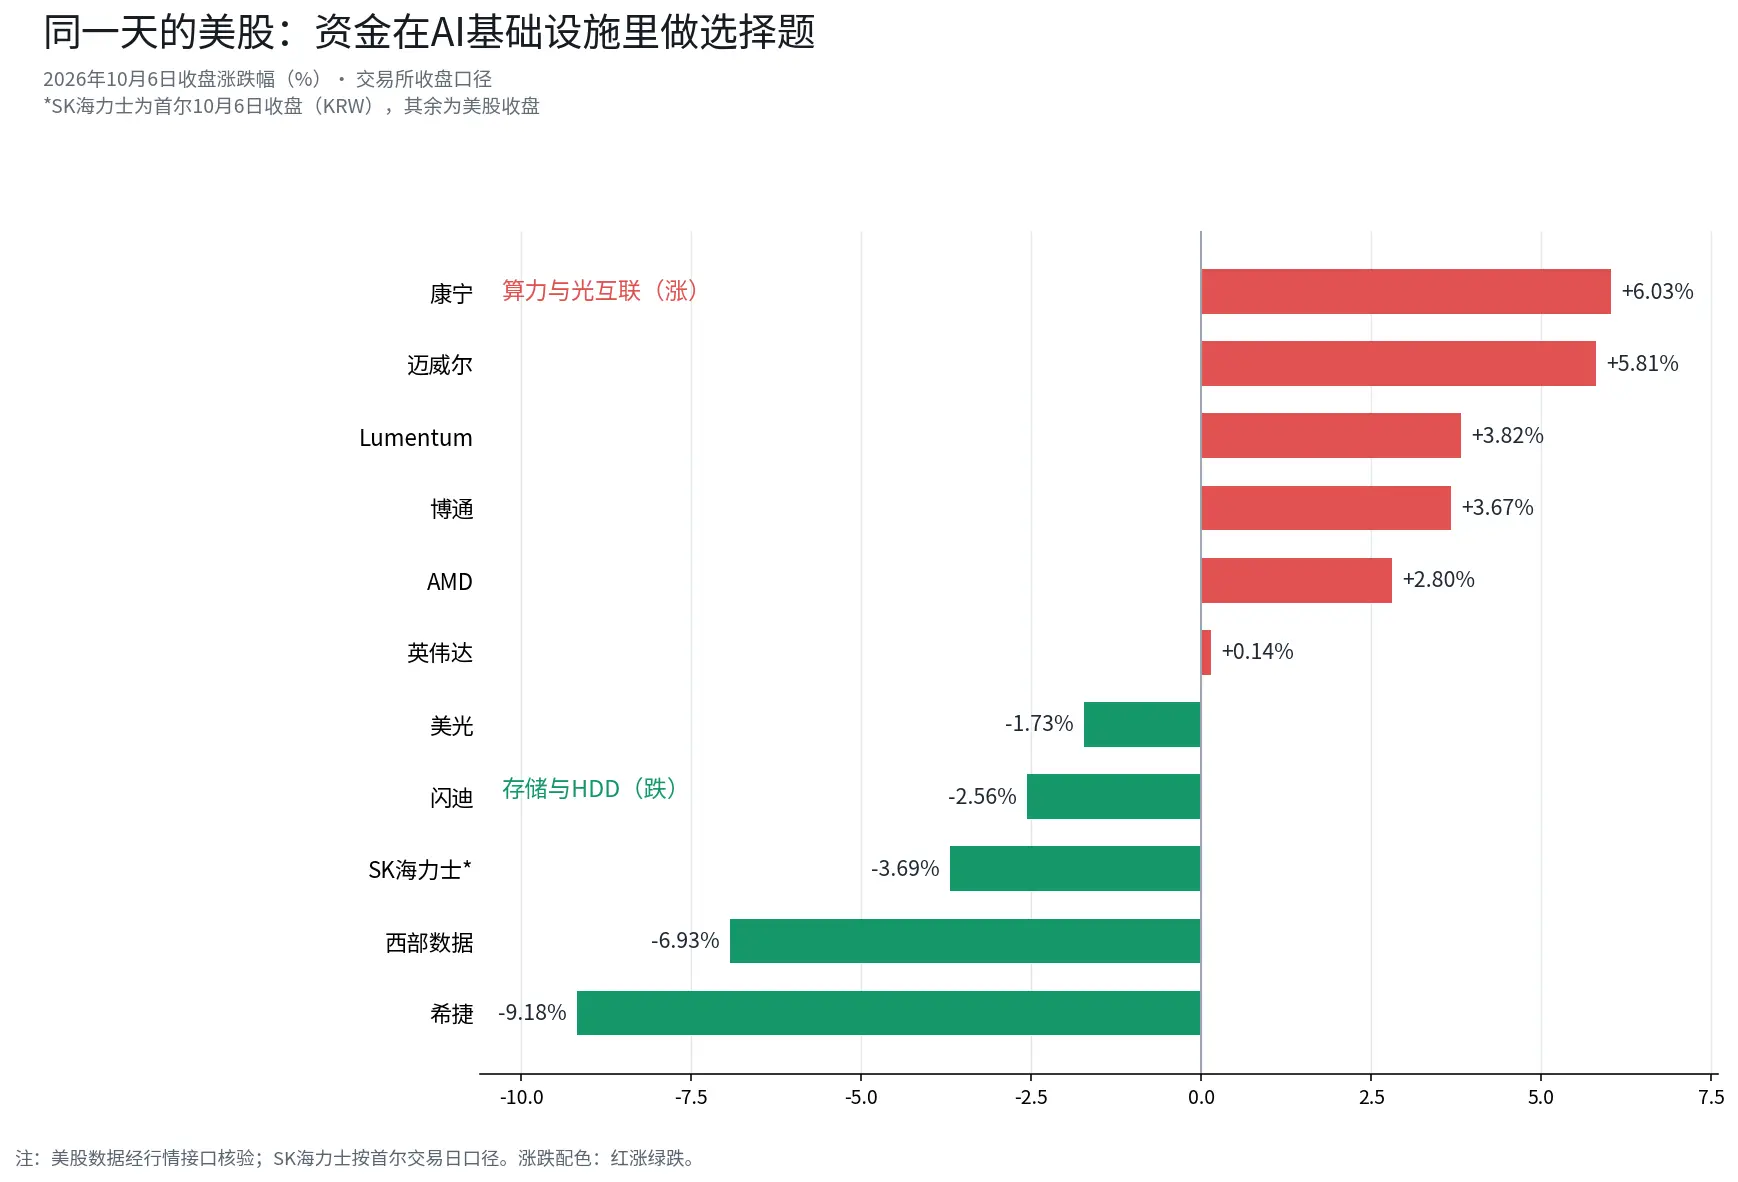
먼저 하나의 유행하는 말을 바로잡아야 합니다: 이것은 반도체의 하락이 아닙니다. 반도체 ETF(SOXX)는 그날 평평하게 마감했으며, 이전 5거래일 동안 약 3.9% 상승했으며, 60일 지점에서 약 1.2% 떨어져 있습니다. 지수는 떨어지지 않았고, 컴퓨팅 파워는 상승했으며, 폭락한 것은 오직 스토리지와 HDD뿐입니다------이 구조 자체가 하락폭보다 더 많은 정보를 제공합니다: 자금은 반도체를 떠나지 않았고, 반도체 내부에서 자리를 바꾼 것입니다.
2. 두 가지 촉매로는 이 하락폭을 설명할 수 없다
시장은 스토리지의 하락에 대해 두 가지 이유를 제시했습니다. 첫째, 니케이 뉴스에 따르면, 도시바는 필리핀 공장에 약 600억 엔을 투자하여 AI 데이터 센터용 HDD 생산 능력을 2027 회계연도까지 두 배로 늘릴 계획입니다------이는 도시바가 5년 만에 처음으로 HDD 사업에 대규모 투자를 하는 것입니다. 둘째, 블룸버그는 정보통에 인용하여 시게이트와 도시바가 TDK의 HDD 헤드 사업을 인수하기 위해 경쟁하고 있으며, 거래는 수십억 달러에 이를 수 있다고 보도했습니다; TDK는 세계 유일의 독립적인 HDD 헤드 공급업체입니다.
두 가지 이유는 모두 사실이지만, 9%의 단일일 하락폭을 지탱할 수는 없습니다. 도시바의 생산 능력은 2027 회계연도까지 두 배로 늘어나야 하며, 먼 물이 가까운 갈증을 해소하지 않습니다; 헤드 사업 인수에 대한 수십억 달러의 잠재적 지출은 시가총액 1,800억 달러의 시게이트에 치명적인 변수가 되지 않습니다. 더 주목할 만한 것은 아래의 시장 가격에 영향을 미칠 수 있는 분층 논리입니다.
3. AI 자본 지출의 분층: 시장이 "병목"을 재가격하고 있다
먼저 자금의 총량을 살펴보겠습니다. 공개된 보고서에 따르면, 마이크로소프트, 구글, 메타, 아마존 네 개 회사가 제시한 2026년 자본 지출 지침은 총 약 7,300억 달러로, 2025년의 약 4,100억 달러보다 약 77% 증가했습니다; 오라클을 포함하면, 미국 은행의 추정에 따르면, 다섯 회사는 올해 8,600억 달러를 초과할 것이며, 내년에는 1.2조 달러에 근접할 것입니다. 그러나 다른 한편으로, 현재 AI 서비스에 직접 기인하는 연간 수익은 약 250억 달러에 불과합니다------자본 지출의 약 4%입니다. 골드만삭스의 추정은 더 엄격합니다: 대기업들은 매년 약 3,000억 달러의 AI 수익이 필요하다고 합니다.
자금이 늘어나는 만큼, 수익 압박도 커지고 있습니다. 자본 지출이 "모든 것을 구매"하는 단계에서 "핵심 돌파"로 들어가면서, 클라우드 공급업체가 묻는 질문은 "얼마나 더 사야 하나"에서 "어떤 단계가 내 목을 조르고 있는가"로 바뀌었습니다.
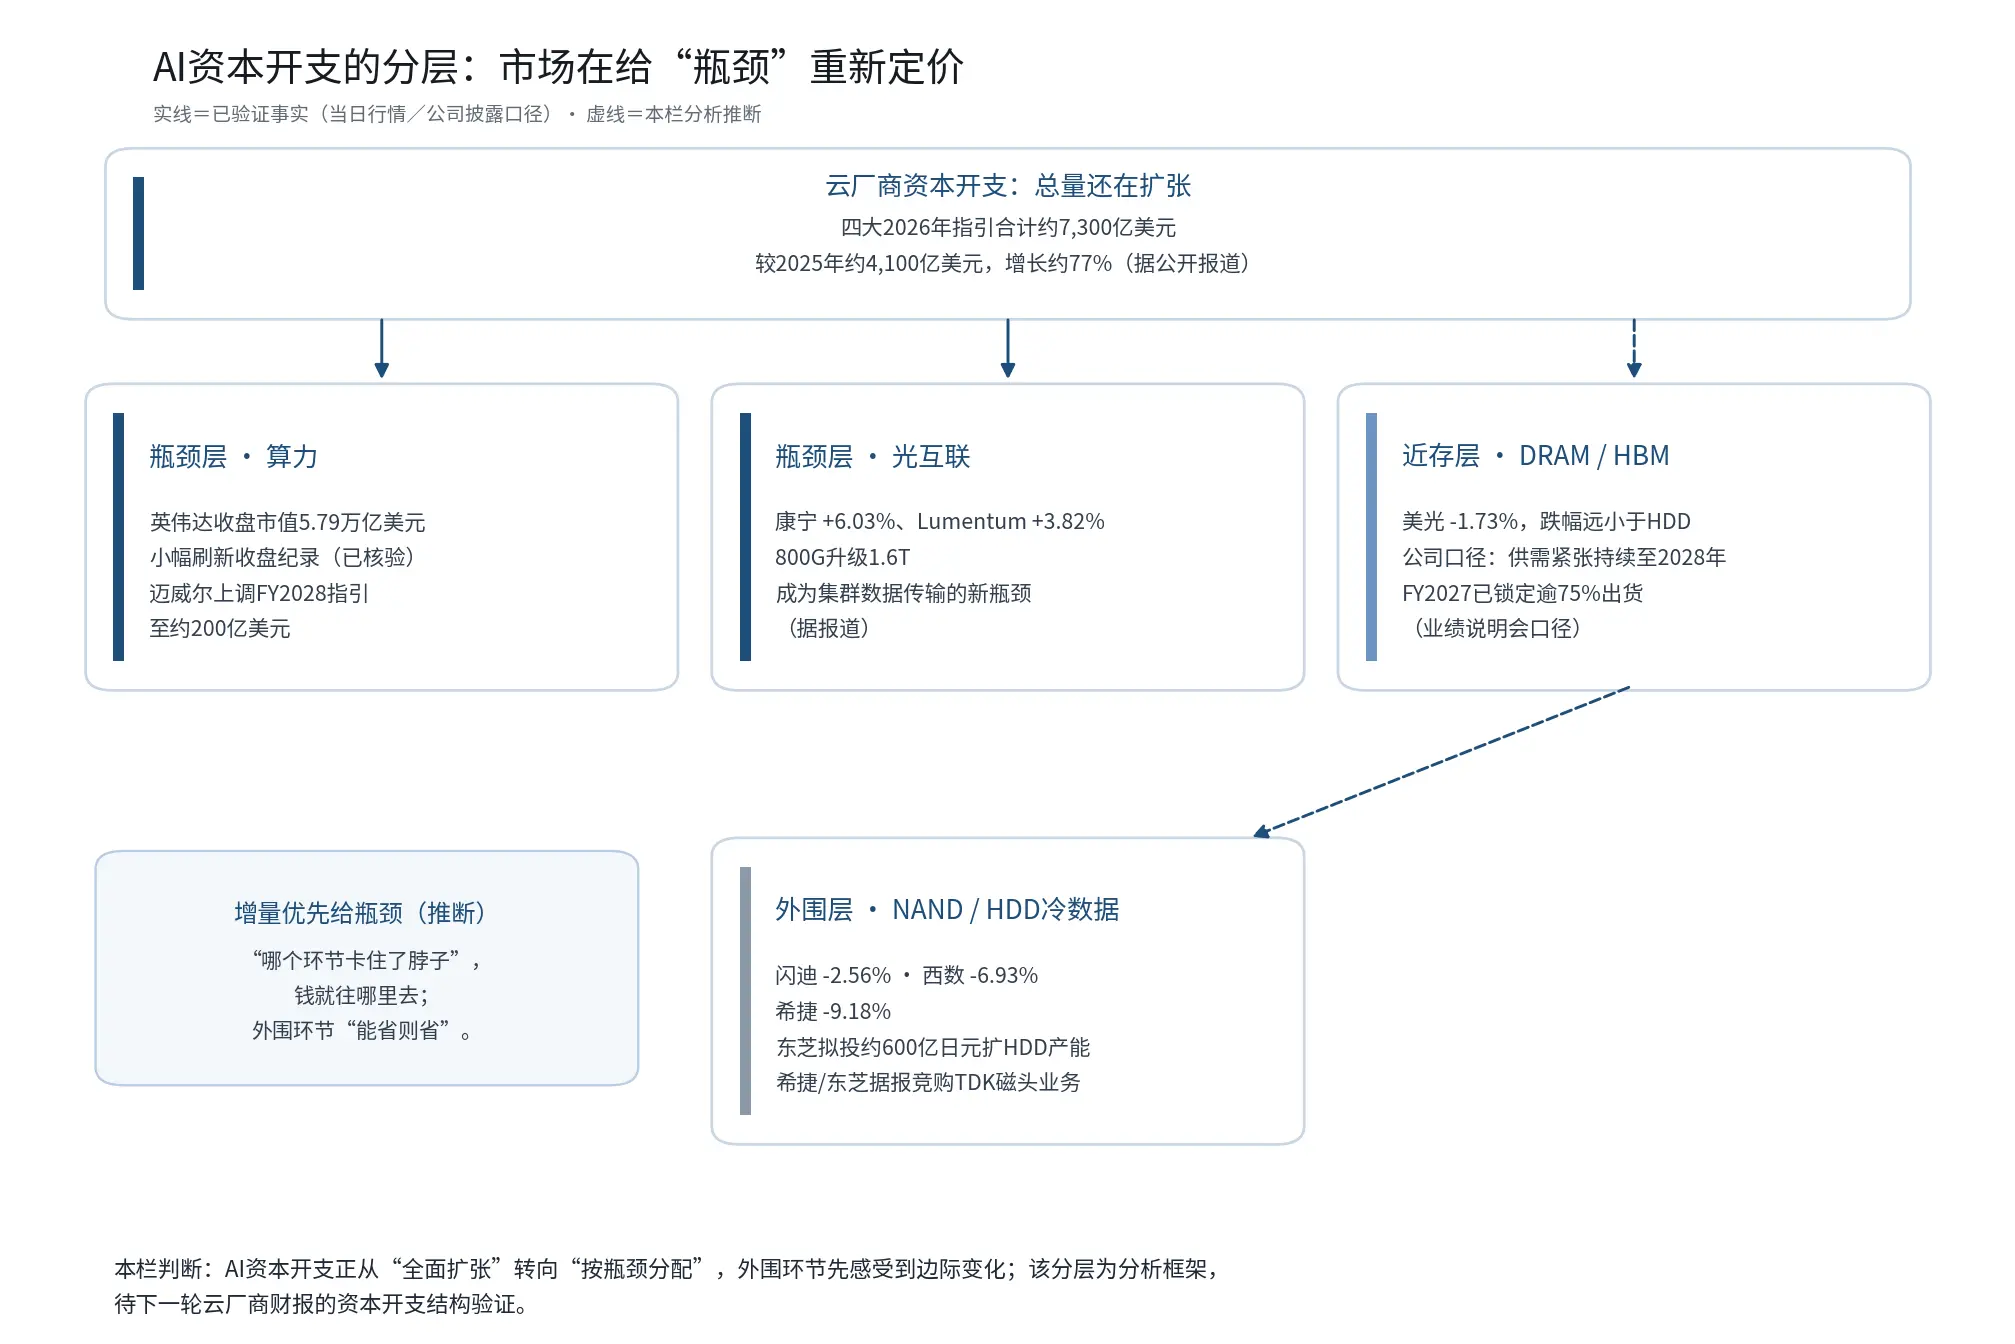
이 분층 프레임워크는 그날의 모든 상승과 하락을 동시에 설명할 수 있습니다:
병목층·컴퓨팅 파워: 엔비디아 GPU는 여전히 공급이 부족합니다------영국의 파이낸셜 타임즈에 따르면, 스페이스X는 엔비디아 칩 구매를 위해 아폴로 글로벌 매니지먼트가 주도하는 400억 달러의 자금을 찾고 있습니다; 마이웨이얼은 투자자 날에 2028 회계연도 수익 지침을 약 200억 달러로 상향 조정했으며(월가 예상은 약 182억 달러), 2031 회계연도 700억에서 900억 달러의 수익 프레임을 제시했습니다. AMD는 2.80% 상승, 브로드컴은 3.67% 상승하여 이 층에 속합니다.
병목층·광인터커넥트: 800G에서 1.6T로 업그레이드되며, 코닝은 6.03% 상승, 루멘텀은 3.82% 상승했습니다.
근접 스토리지층·DRAM/HBM: 마이크론은 1.73% 하락------주의할 점은, 마이크론의 자체 실적 발표에서 스토리지 공급과 수요의 긴장이 2028년까지 지속될 것이라고 언급했으며, 2027 회계연도 75% 이상의 출하량이 이미 배정되었다고 합니다. 적어도 위의 회사들이 공개한 바에 따르면, 명확한 약세 신호는 보이지 않으며; 그 하락폭은 HDD보다 작으며, 이는 컴퓨팅 수요와 더 가까운 것과 관련이 있을 수 있습니다.
외부층·NAND/HDD 냉 데이터: HDD 쌍두마차는 6%-9% 하락했습니다. 냉 데이터 저장은 AI 훈련 및 추론 링크의 가장 바깥쪽에 위치하며, 클라우드 공급업체의 예산에서 "가장 먼저 가격 협상"되는 단계입니다. 심지어 마이웨이얼의 2031 회계연도 수익 프레임에서도 "교환 및 저장"이 가장 작은 부문입니다.
우리의 견해는: 스토리지의 폭락은 시장이 "스토리지가 중요하지 않다"고 말하는 것이 아니라, AI 자본 지출의 한계 증가가 "모든 것을 구매"하는 것에서 "가장 부족한 것만 구매"하는 것으로 전환되고 있다는 것입니다. 도시바가 DRAM이 아닌 HDD에 투자하는 것은 이 프레임워크에 대한 관찰 각도를 제공합니다------그들의 신규 투자가 HDD로 향하는 것은 해당 분야의 장기 수요 및 공급 상황에 대한 회사의 판단을 반영할 수 있습니다.
4. 더 큰 배경: 지수의 "호황"과 개별 주식의 "약세장"
스토리지의 붕괴는 고립된 것이 아니며, 심각하게 악화된 시장에서 발생하고 있습니다. 모건 스탠리의 수석 주식 전략가 마이크 윌슨의 최신 보고서에 따르면(미디어 인용): 러셀 3000 구성 주식 중 51%가 6월 고점에서 20% 이상 하락하여 기술적 약세장에 진입했으며, 비율은 2주 전의 40% 이상에서 더욱 악화되었습니다; S&P 500의 중위수 주식은 52주 고점에서 16% 낮아졌으며, 시장 폭은 인터넷 거품 붕괴 이후 최저로 떨어졌습니다; 지수와 폭 사이에는 약 12%의 이탈 격차가 존재합니다.
윌슨의 돌파 변수는 미국 국채 변동성입니다: 현재 10년 만기 미국 국채 수익률은 5.3% 근처에 있으며(본 칼럼은 시장 데이터 검증을 거쳤습니다), MOVE 지수는 100을 초과하고 VIX는 15 미만입니다------채권 시장의 변동성이 진정되지 않으면, 그는 S&P 500이 향후 한 달 동안 약 6,800에서 7,300포인트로 하락할 것으로 예상하고 있습니다; 반대로 개별 주식이 보충 상승하여 격차를 메울 수 있습니다. 이 판단은 모건 스탠리의 견해만을 대표합니다. 또 다른 공개 통계에 따르면, 반도체는 S&P 500에서 20%를 초과하는 비중을 차지하고 있으며, 엔비디아는 나스닥에서 약 13%의 비중을 차지하고 있습니다------소수의 주식이 지수를 지탱하고, 다수의 주식이 독자적으로 움직이는 것은 스토리지가 폭락하면서도 사상 최고치를 경신할 수 있었던 이유를 설명합니다.
5. 다음에 주목할 점: 세 가지 시점, 두 개의 스위치
최근의 검증 포인트는 내일입니다: 한국 시간 10월 8일 오전, 삼성전자가 3분기 초기 실적을 발표할 예정입니다. 한국 매체에 따르면, 삼성은 10월 8일 장 개시 전 초기 실적을 발표할 계획이며, 시장은 역사상 최고의 수익 수준을 기록할 것으로 예상하고 있습니다(FnGuide 예상, 미디어 인용); 공식 재무 보고서와 실적 설명회는 10월 하순에 예정되어 있습니다. 이는 이번 스토리지 매도 이후 첫 번째로 실질적으로 검증할 수 있는 데이터 포인트입니다: 만약 삼성전자가 스토리지 가격 상승 배경 속에서 예상보다 낮은 초기 이익을 발표한다면, 시장은 이를 "기본 면 재평가"로 해석할 가능성이 높습니다; 만약 초기 데이터가 강력하다면, 그날 스토리지의 하락폭은 감정적 가치 조정으로 더 많이 해석될 수 있습니다.
두 번째 시점: 10월 하순의 두 차례 공식 재무 보고 전화 회의입니다. 현재 미디어에 따르면, SK 하이닉스는 10월 27일, 삼성은 10월 29일에 공식 실적을 발표할 예정입니다(두 회사 모두 날짜를 공식 확인하지 않았으며, 회사 공지를 기준으로 합니다). 전화 회의에서 주목해야 할 것은 단순한 분기 숫자뿐만 아니라, 경영진의 2027년 이후 공급과 수요에 대한 발언입니다------만약 "부족"이 "균형"으로 자리를 양보하기 시작한다면, 시장은 스토리지 부문의 가치 평가 프레임을 재평가할 수 있습니다.
세 번째 시점: 10월 말에서 11월 초의 클라우드 공급업체 재무 보고서입니다. 자본 지출의 분배 구조를 주목해야 합니다: 컴퓨팅 예산이 유지되는지, 스토리지와 냉 데이터 예산이 압축되는지. 만약 구조적 분화가 확실해진다면, "병목에 따라 분배"는 본 칼럼의 추정에서 사실로 변할 것입니다; 만약 네 가지 예산이 동시에 증가한다면, 그날의 매도는 더 가능성이 있는 가역적 포트폴리오 조정으로 입증될 수 있습니다.
두 개의 스위치는 채권 시장에 있습니다. 하나는 MOVE 지수와 VIX의 극단적인 분화(MOVE가 100을 초과하고 VIX가 15 미만이며, 모건 스탠리 보고서 기준): 이는 현재 지수의 취약성에 대한 총 스위치입니다; 두 번째는 10년 만기 미국 국채 수익률로, 현재 5.3% 근처의 높은 위치에 있으며, 하루 더 머무를수록 폭의 복구 난이도가 증가합니다.
마지막에
우리의 판단은 세 가지입니다. 첫째, 그날 실제로 발생한 것은 "반도체 하락"이 아니라 외과 수술식의 포트폴리오 변경이었습니다: 반도체 ETF는 평평하게 마감하고, 컴퓨팅과 광인터커넥트는 상승하며, 스토리지와 HDD는 폭락했습니다------AI 자본 지출의 한계 증가가 "전면 확장"에서 "병목에 따라 분배"로 전환되고 있다는 것이 이번 스토리지 매도의 위치입니다. 둘째, 스토리지 내부에서 HDD가 9% 하락하고 마이크론이 1.7% 하락한 분화는 시장이 "스토리지"라는 라벨 내부에서 서로 다른 단계를 구분하고 있다는 것을 반영할 수 있습니다; 도시바가 DRAM이 아닌 HDD 증산에 자금을 투입하는 것도 이 가격 책정 논리에 대한 관찰 각도를 제공합니다. 셋째, 51%의 러셀 3000 구성 주식이 이미 약세장에 진입하고, 지수가 소수의 비중 주식에 의해 새로운 고점을 유지하는 배경에서, 어떤 단계의 "한계 변화"도 폭으로 확대되어 지수 수준의 변동으로 이어질 수 있습니다------어떤 단계가 이러한 분화의 영향을 더 받을 가능성이 있는지 지속적으로 관찰할 가치가 있습니다. 이상의 판단은 현재 공개된 정보를 기반으로 하며, 조건 변화 시 결론도 변화할 것입니다.
데이터 설명
미국 주식: S&P +0.58%에서 7,818.93, 나스닥 +0.45%에서 27,599.79; 엔비디아 +0.14%, 브로드컴 +3.67%, AMD +2.80%, 마이웨이얼 +5.81%; 스토리지 약세: 시게이트 -9.18%, 웨스턴 디지털 -6.93%, 마이크론 -1.73%; SK 하이닉스 -3.69%.
산업: 도시바는 600억 엔을 투자하여 HDD를 확장할 계획; 시게이트와 도시바는 TDK 헤드를 인수하기 위해 경쟁 중; 마이웨이얼 FY2028 지침 약 200억, FY2031 프레임 700--900억; 마이크론은 공급과 수요 긴장이 2028년까지 지속될 것이라고 언급했습니다.
클라우드/AI: 네 대 클라우드 공급업체의 2026년 자본 지출은 약 7,300억 달러(+77%); 스페이스X는 FT에 따르면 엔비디아 칩 구매를 위해 400억 달러 자금을 찾고 있습니다.
시장: 10Y 미국 국채 약 5.3%; 모건 스탠리는 러셀 3000 중 51%가 기술적 약세장에 진입했다고 언급하며, S&P는 6,800--7,300으로 하락할 수 있다고 합니다.
기타: 반도체는 S&P 500에서 20%를 초과하며, 엔비디아는 나스닥에서 약 13%를 차지합니다; 선행 PE: 시게이트 18--20배, 마이크론 약 8배, 엔비디아 약 32배, AMD 약 45배. 삼성은 10/8 장 개시 전 실적을 발표하며, SK 하이닉스는 10/29로 잠정 예상됩니다. 출처: 거래소, 니케이, 블룸버그, FT 등; 일부는 독립적으로 검증되지 않았습니다.
면책 조항: 본 문서의 내용은 일반 정보 및 시장 의견 제공을 목적으로 하며, 문서에 언급된 시점까지의 공개 자료를 기반으로 정리되었습니다. 관련 시장 데이터, 예상 및 확률은 시장 상황에 따라 변동할 수 있습니다. 문서에서 인용된 제3자 기관, 분석가 또는 기타 인사의 의견 및 투자 전략은 특정 시점에서 해당 제3자의 의견을 나타내며, BIT의 의견이나 추천을 나타내지 않습니다. 본 문서는 투자 조언, 투자 연구, 제안, 유치 또는 어떤 증권, 투자 제품 또는 거래 전략에 대한 추천을 구성하지 않으며, 어떤 투자 결정의 근거로 삼아서는 안 됩니다. 금융 시장에는 위험이 존재하며, 증권 가격 및 시장 성과는 변동할 수 있습니다. 과거 성과 및 과거 시장 추세는 미래 결과를 나타내거나 보장하지 않습니다. 투자자는 자신의 상황에 따라 관련 위험을 독립적으로 평가해야 하며, 필요 시 전문적인 의견을 구해야 합니다.
 위험 경고









