BTC $80,221.42 -1.44%
ETH $2,328.71 -3.02%
BNB $726.30 -2.27%
XRP $1.28 -1.94%
SOL $100.98 -2.97%
TRX $0.3292 -0.20%
DOGE $0.0767 -3.52%
ADA $0.2057 -4.39%
BCH $273.33 -4.20%
LINK $11.48 -4.30%
HYPE $75.81 -2.66%
AAVE $136.41 -7.73%
SUI $0.9311 -5.60%
XLM $0.1700 -3.37%
ZEC $1,181.33 -4.97%
AAPL $346.69 -0.01%
AMZN $247.51 -0.43%
GOOGL $320.02 -0.66%
MSFT $522.75 -0.30%
META $640.65 -0.75%
NVDA $211.54 -0.27%
TSLA $370.68 -0.41%
SNDK $1,228.18 -2.65%
INTC $86.52 -0.49%
SPCX $146.52 -0.31%
MU $877.76 -0.56%
AMD $518.00 -0.16%

보험

전체
글
뉴스 플래시

first_img Harneys와 dropRWA는 2027년 초에 토큰화된 재해 채권을 발행할 계획입니다

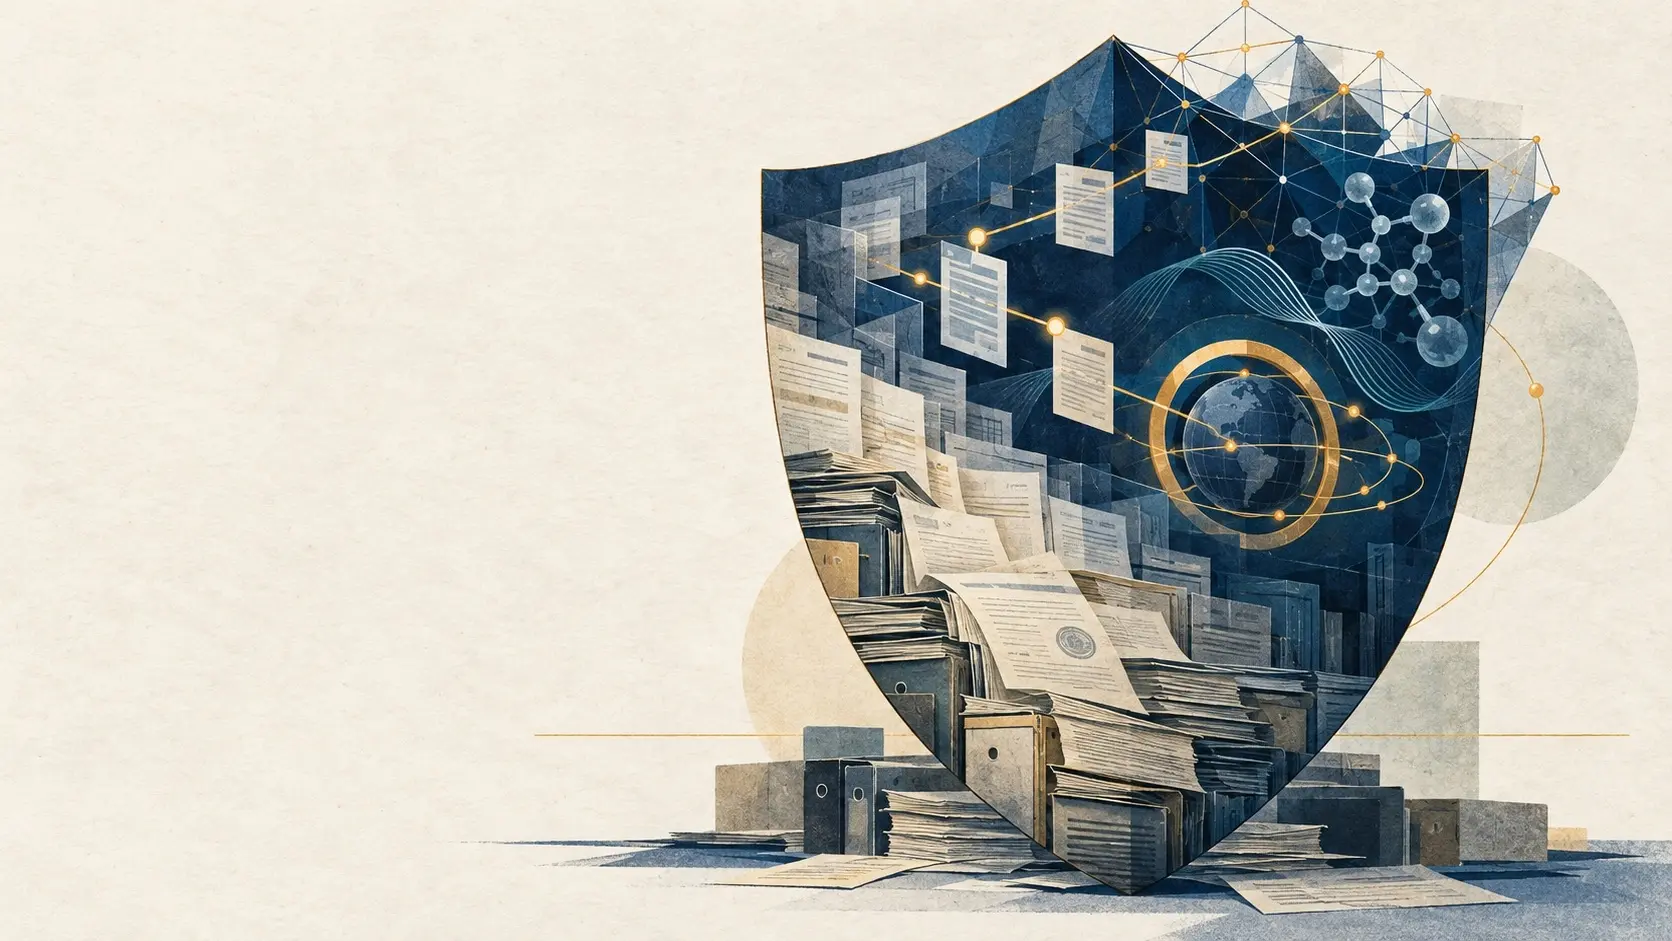
코인데스크에 따르면, 스위스 재보험 데이터에 의하면, 지난해 자연재해로 인한 경제 손실은 2200억 달러에 달하며, 보험은 1070억 달러만을 보장하고 나머지는 가정, 기업 및 정부가 부담했다. 거대재난채권은 보험회사가 허리케인, 산불 또는 지진의 재무적 위험을 자본시장 투자자에게 이전할 수 있도록 허용한다. 아르테미스 보고서에 따르면, 올해 6월 기준 거대재난채권 시장의 잔존 규모는 656억 달러에 달하며, 2분기 신규 발행량은 113억 달러로 단일 분기 역사적 최고치를 기록했다.버뮤다에 본사를 둔 글로벌 보험 전문 로펌 하니스와 토큰화 플랫폼 드롭RWA는 내년 초에 토큰화된 거대재난채권을 발행할 계획이며, 각 토큰은 거대재난채권에 대한 합법적인 소유권을 나타낸다. 이 계획은 전통 시장을 기반으로 하며, 이전의 거대재난채권은 주로 전문 펀드와 대형 기관을 대상으로 하였고, 많은 제품의 최소 투자액은 25만 달러 이상이었다. 양측은 더 작은 수익 권리를 수용할 수 있는 구조를 고려하고 있지만, 여전히 증권, 보험 및 투자자 보호 규정을 준수해야 한다.하니스의 헨리 터커는 토큰화 구조가 재해 보장을 임의의 소매 투자로 전환하지 않을 것이라고 밝혔으며, 자금은 명확한 보험 위험을 보장하는 데만 사용될 것이라고 강조했다. 그는 동남아시아의 홍수 및 태풍 보장과 같은 위험은 전통 재보험회사를 통해 보장하기 어려우며, 전문 인수자는 토큰화 구조를 활용하여 단일 명확한 위험에 대한 자금을 모집할 수 있다고 언급했다. 세계은행은 5월에 자메이카를 위해 2억 달러의 허리케인 보장을 마련한 바 있다.

마이클 세일러가 디지털 경제 정책 프레임워크를 제안하다: BTC는 은행 및 보험 시스템에 통합되어야 한다

마이클 세일러는 "디지털 경제 번영을 위한 정책 제안"이라는 긴 글을 발표하며 인공지능이 개인과 기업의 생산 능력을 크게 향상시킬 것이라고 밝혔습니다. 따라서 자산을 보다 자유롭게 생성하고, 자금을 조달하며, 소유하고 거래할 수 있어야 한다고 주장했습니다. 그는 디지털 자산을 위한 "디지털 권리 법안"을 제정할 것을 제안하며, 그 핵심은 개인과 기업이 디지털 자산을 생성, 발행, 관리, 이전 및 사용할 권리를 부여하는 것입니다. 또한 금융 프라이버시, 자산 소유권 및 시장 접근성에 대한 기본 보장을 제공해야 한다고 강조했습니다.세일러는 디지털 지능이 많은 새로운 기업의 탄생을 촉진할 것이라고 믿으며, 자금 조달 비용, 복잡성 및 시간 비용을 낮추고 디지털 토큰 등을 통해 자본 형성 효율성을 높여야 한다고 주장했습니다. 그는 1000만 개의 새로운 기업이 자금을 조달할 수 있도록 하는 것을 목표로 삼고, 명확한 발행 규칙과 위험에 맞는 정보 공개 요구 사항을 설정해야 한다고 제안했습니다.디지털 달러와 관련하여, 세일러는 은행, 핀테크 회사 및 기술 플랫폼이 디지털 달러 제품에서 보다 충분히 경쟁할 수 있도록 허용하고, 발행자가 수익률을 중심으로 경쟁할 수 있도록 해야 한다고 주장했습니다. 그는 미국이 기업이 더 경쟁력 있는 달러 디지털 제품을 개발할 수 있도록 허용함으로써 달러의 글로벌 범위를 더욱 확대할 수 있다고 믿고 있습니다.비트코인에 대해 세일러는 이를 "디지털 자본"으로 정의하며, 은행이 명확한 규칙 하에 비트코인을 관리하고 이를 담보로 신용을 제공할 수 있도록 허용해야 한다고 주장했습니다. 또한 보험회사가 디지털 자본을 자산 부채표 및 제품 설계에 포함시킬 수 있는 실행 가능한 경로를 마련해야 한다고 강조했습니다.그는 특히 바젤 협정이 일부 암호 자산에 대해 1250%의 위험 가중치를 적용하고 있는 점을 언급하며, 규제 기관이 디지털 자산의 실제 위험 및 특정 비즈니스 활동에 따라 관련 자본 요구 사항을 재평가해야 한다고 주장했습니다.

Forward Industries: 암호화 보험금고 규제 프레임워크 백서 발표, SEC 위원 Peirce의 성명에 응답

Forward Industries(NASDAQ: $FWDI)에서 발표한 공개서한에 따르면, 회사의 법률 총괄 고문 Georgia Quinn은 SEC 위원 Hester Peirce가 2026년 7월 22일 발표한 《Headstands and Summervaults》 성명에 공식적으로 응답하며 "관리 자유도"를 핵심 변수로 하는 삼층 보험금고 규제 프레임워크를 제안했습니다:• Type I - Use(사용형): 개발자는 즉시 사용 가능한 소프트웨어만 제공하며, 사용자는 스스로 매개변수를 구성하고 등록할 필요가 없습니다;• Type II - Follow(따라가기형): SEC 2013년 AngelList 비행동 서한을 참조하여, Angel이 다른 사람들이 따를 수 있도록 전략을 설정하며, 공동 투자, 정보 공개 등의 조건을 충족해야 하며, 투자 고문으로 등록할 필요가 없습니다;• Type III - Advised(조언형): 적극적인 관리가 포함되며, 등록하거나 면제가 적용되어야 하며, SEC와 CFTC가 공동으로 규제하여 이중 규제 충돌을 피할 것을 권장합니다.이 글은 또한 모든 보험금고에 적용되는 다섯 가지 기준 요구 사항을 제시하며, 여기에는 이해 상충 공개, 코드 공개 감사, 자격 미달자 제외, 반사기 규칙 적용 및 주법 우선 적용이 포함됩니다. 글에서는 Peirce 성명이 CFTC를 언급하지 않았으며, 혼합 자산 보험금고의 기관 간 규제 문제는 SEC와 CFTC가 해결해야 할 시급한 사항이라고 특별히 지적했습니다.
app_icon
ChainCatcher Building the Web3 world with innovations.