








Отправляясь из Кореи, через Гонконг, достигаем всего мира: как RWA в Гонконге работает?
 Ключевые тезисы

 Настоящая проблема заключается в том, как токенизированные продукты выпускаются, продаются и осуществляются выплаты на практике.
Исходный заголовок: Как токенизируются реальные активы в Гонконге?
Исходный автор: Tiger Research
Исходный перевод: Shenchao TechFlow
Гид от Shenchao: Рынок токенизации реальных активов за год вырос в 26 раз, но настоящая проверка заключается в том, смогут ли выпуск, продажа и погашение замкнуться в круге. В этой статье разбирается полный путь корейских активов, которые через гонконгский канал достигают зарубежных профессиональных инвесторов. Это редкий практический разбор для тех, кто интересуется соблюдением нормативных структур и трансграничным распространением.
Основные идеи
Рынок токенизации реальных активов быстро растет. Настоящая проблема заключается в том, как токенизированные продукты на практике выпускаются, продаются и погашаются.
В разобранной модели офшорный субъект выпускает продукты, поддерживаемые базовыми активами, лицензированный гонконгский посредник продает их зарубежным профессиональным инвесторам. Инвесторы покупают продукты эмитента, а не сами базовые активы.
Продажа не означает, что деньги будут возвращены. Эмитент должен иметь исполнимые права на денежные потоки активов, и средства должны поступать вовремя, чтобы покрыть его обязательства перед инвесторами.
Настоящая проверка начинается после первого выпуска: сможет ли та же структура поддерживать следующий продукт? Устойчивый рынок требует стабильного предложения активов и готовых к повторным покупкам инвесторов.
1. Рынок токенизации реальных активов уже вырос, теперь это ключевой момент
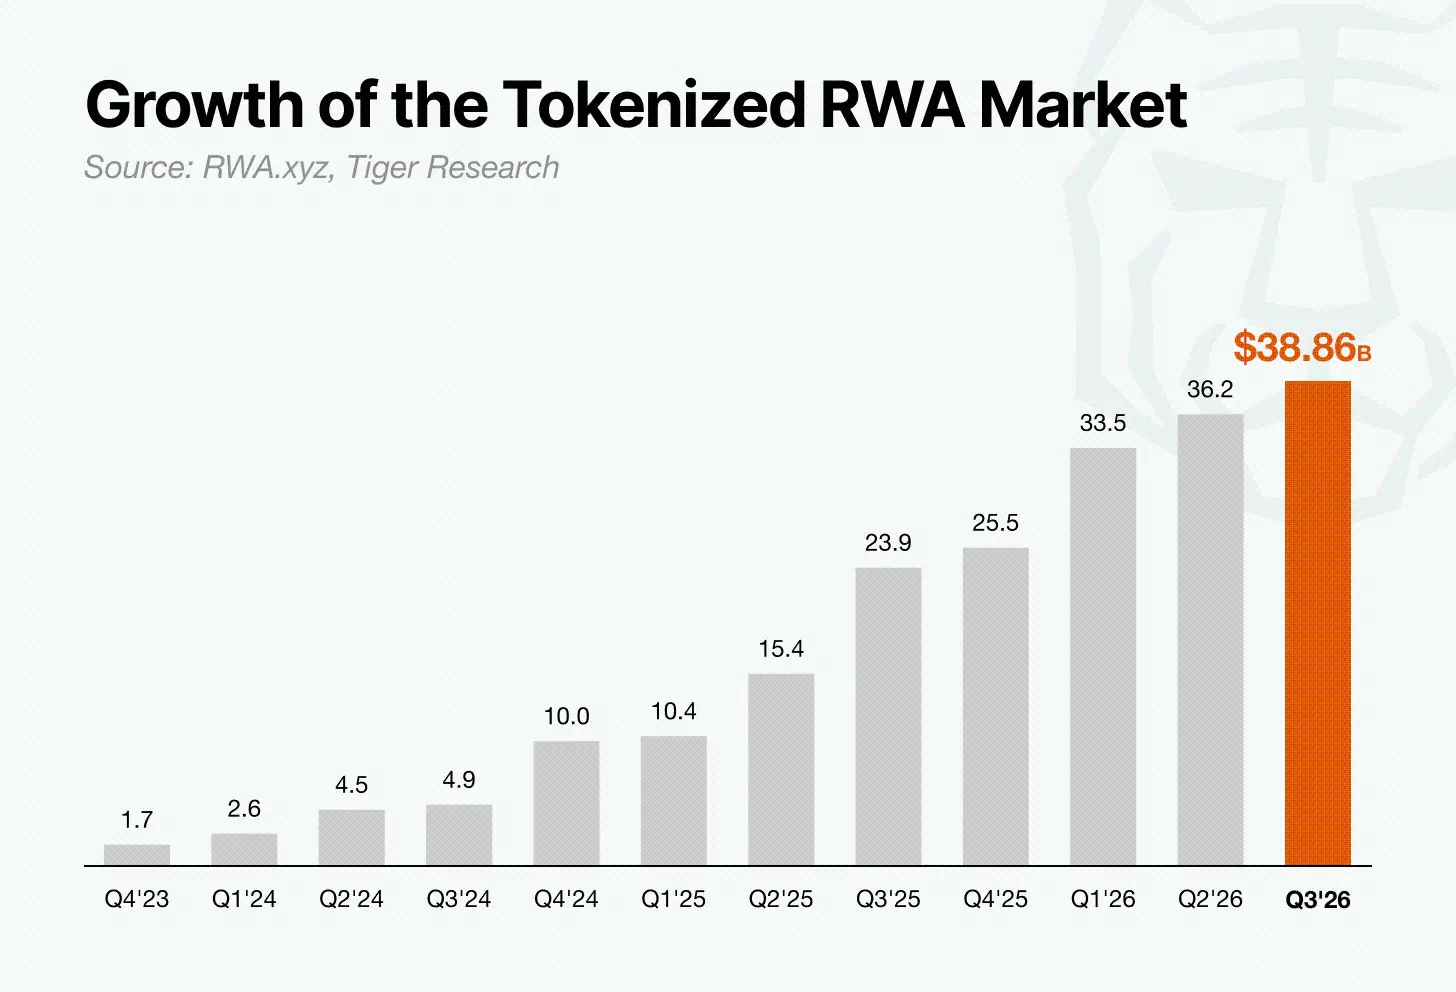
Согласно данным RWA.xyz, объем рынка токенизации реальных активов с примерно 1,5 миллиарда долларов в августе 2023 года вырос до примерно 38,86 миллиарда долларов к 13 сентября 2026 года, увеличившись примерно в 26 раз. Все больше типов активов токенизируются, и правительства по всему миру разрабатывают правила для их выпуска и продажи.
Рост уже очевиден. Настоящая проблема заключается в том, как превратить актив в продукт, который инвесторы действительно могут купить и в конечном итоге вернуть свои деньги.
2. Где проводить токенизацию?
Различные юрисдикции вводят правила для токенизированных активов, но требования и темпы различаются. Поэтому, где продукт будет выпущен, напрямую повлияет на то, как быстро он сможет выйти на рынок.
В Гонконге существует зрелая система регулирования ценных бумаг, каналы для международных инвесторов и опыт выпуска токенизированных облигаций (включая государственные облигации). Его лицензирование и требования к защите инвесторов предоставляют эмитентам и посредникам рамки для выхода продукта на рынок.
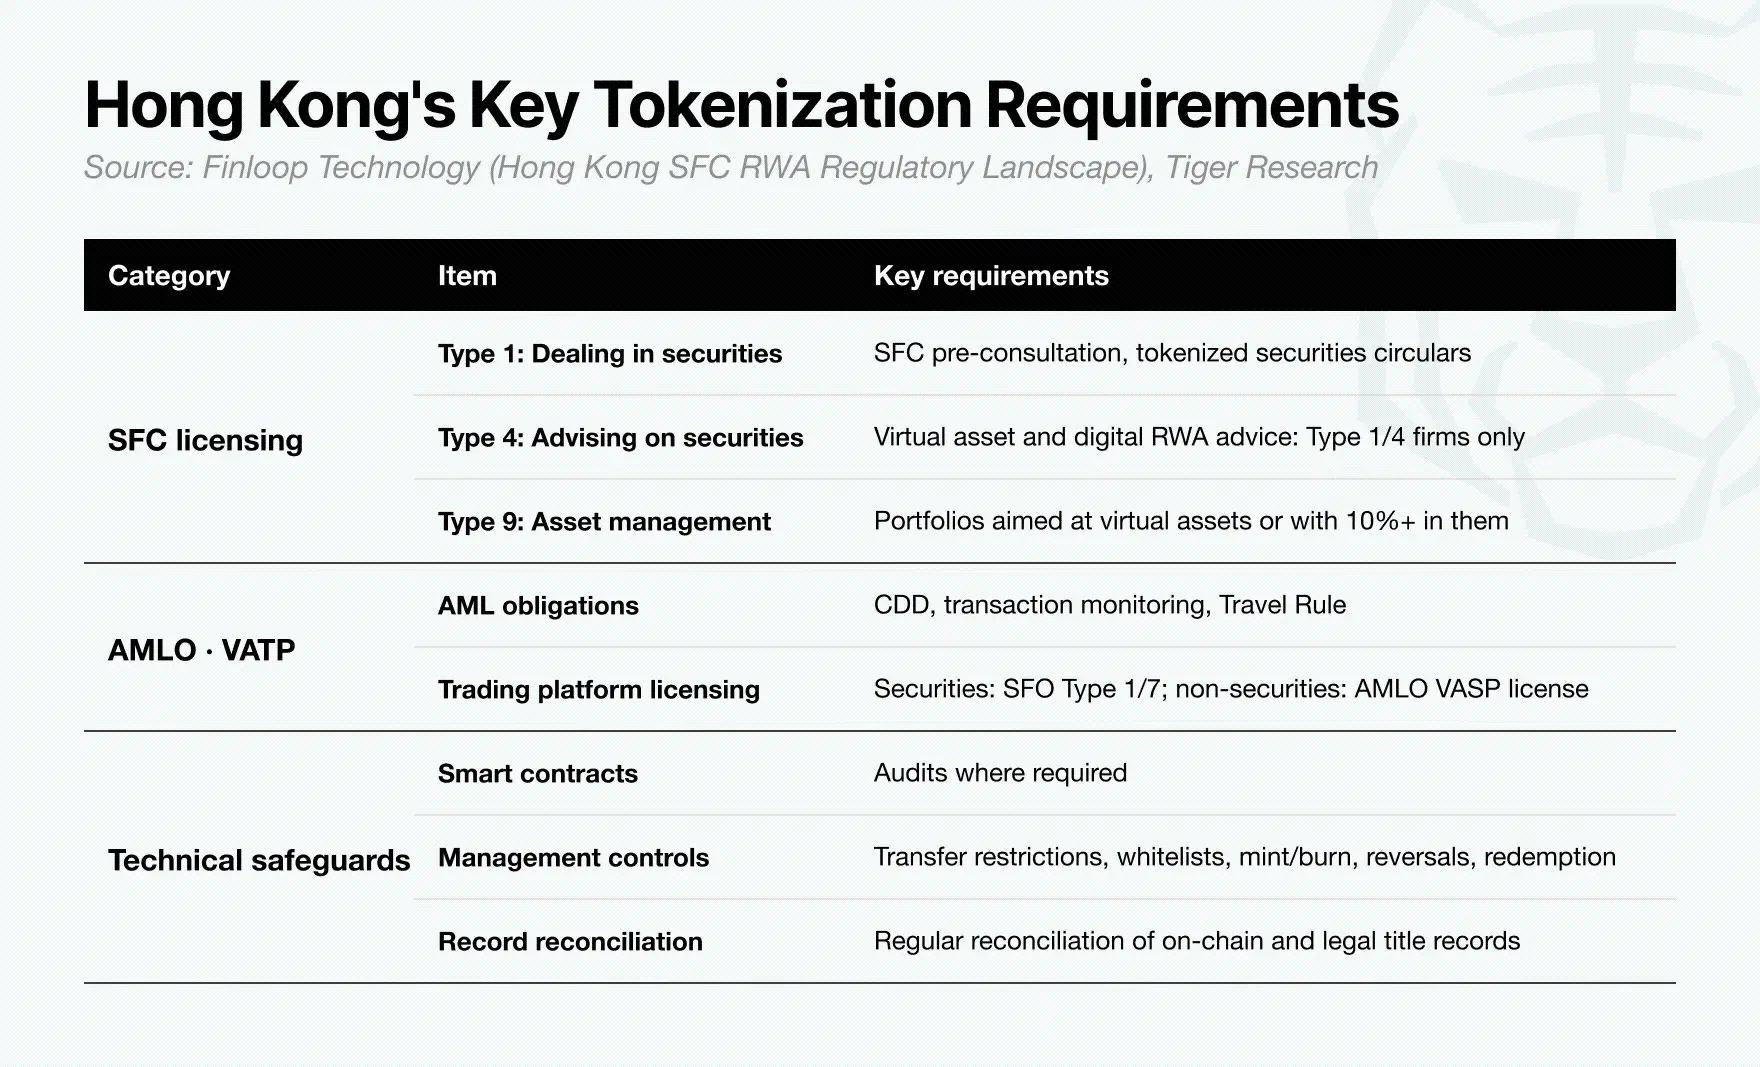
Гонконг уже разработал правила для ключевых этапов токенизации, от лицензий Комиссии по ценным бумагам до регулирования поставщиков виртуальных активов и технических мер безопасности. Эта ясность помогает учреждениям планировать выпуск и дает институциональным инвесторам основу для оценки своей защищенности. Это также одна из причин, почему Гонконг привлекает внимание как центр выпуска и распределения токенизированных реальных активов.
Так как же активы другой страны могут достичь зарубежных инвесторов через Гонконг? Рассмотрим корейские активы в качестве примера и разберем весь процесс.
3. Как работает структура Кореи и Гонконга
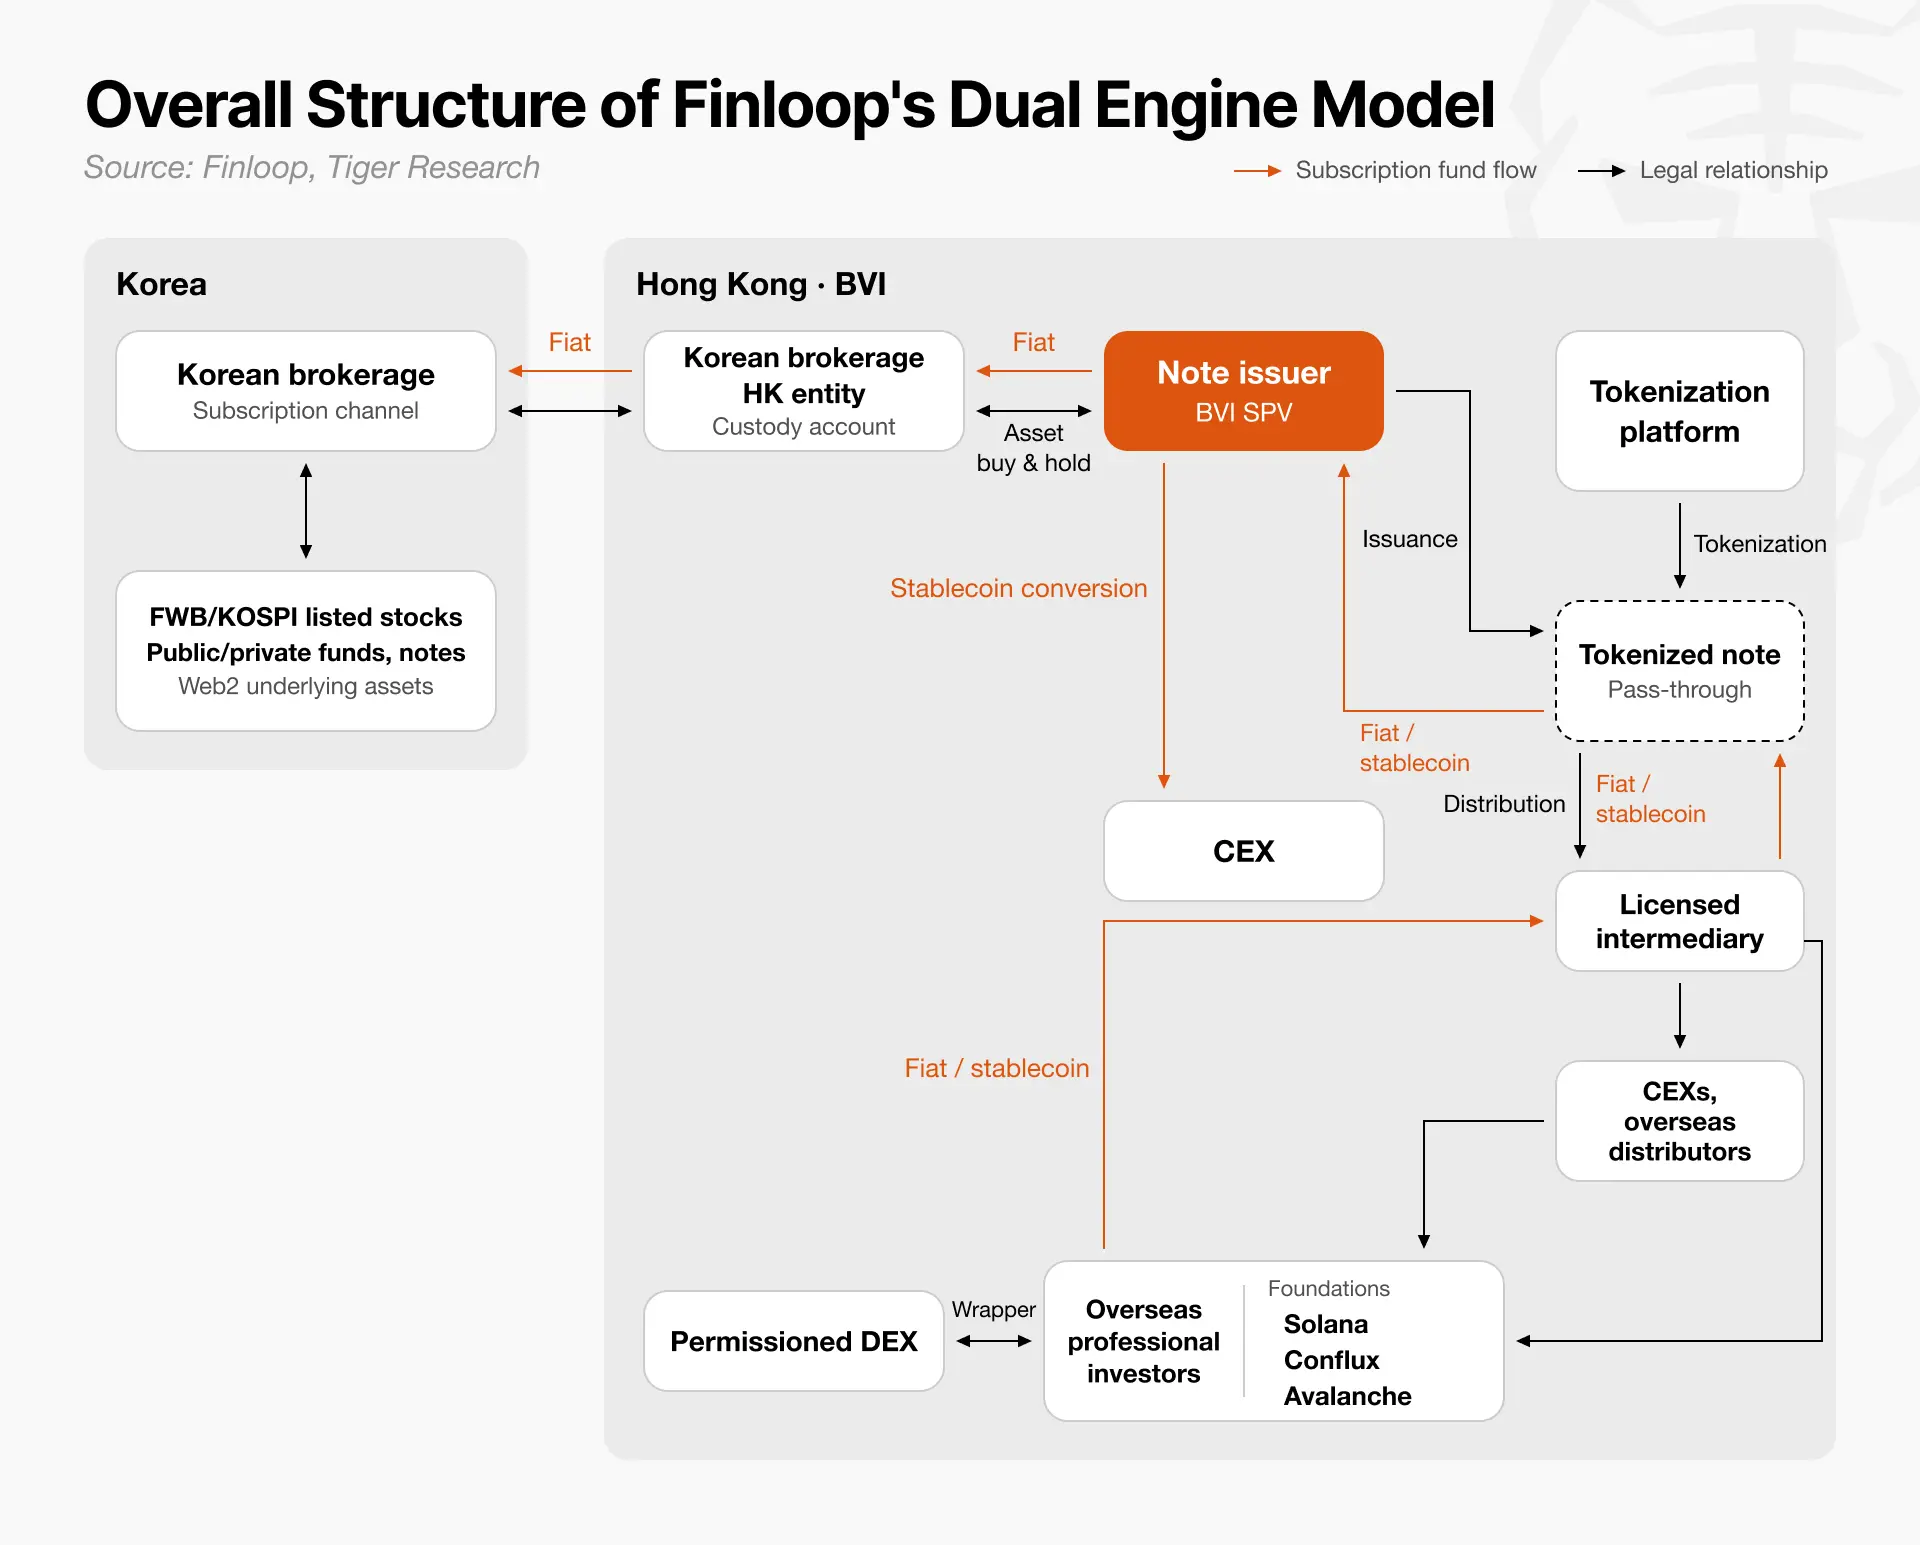
Схема разделена на две стороны. Слева находится Корея, откуда поступают базовые активы. Справа — Гонконг и Британские Виргинские острова, где продукты выпускаются и продаются.
Черные стрелки обозначают структуру продукта.
Корейская инвестиционная компания: предоставляет доступ к покупке базовых активов, таких как акции, доли фондов и векселя.
Специальная цель компания на Британских Виргинских островах: покупает и удерживает эти активы через брокерский счет гонконгского субъекта корейской инвестиционной компании, а затем выпускает векселя, обеспеченные активами.
Платформа токенизации: создает токены, представляющие векселя, выпущенные специальной целью компании, и фиксирует данные о выпуске и принадлежности.
Дистрибьютор: продает продукты зарубежным профессиональным инвесторам через лицензированных посредников и соответствующие торговые площадки.
Оранжевые стрелки обозначают направление потоков средств.
Зарубежные профессиональные инвесторы делают заявки на покупку с использованием фиатной валюты или стейблкоинов. Средства проходят через посредника и поступают в специальную цель компанию. Если заявка сделана в стейблкоинах, специальная цель компания конвертирует их в фиатную валюту через централизованную биржу. Затем средства передаются через гонконгский субъект корейской инвестиционной компании, которая завершает покупку базовых активов.
Гонконгская финансовая технологическая компания Finloop называет эту модель "двухдвигательной моделью". Одна сторона отвечает за предложение активов, другая — за выпуск и распределение. Есть три ключевых момента.
Источники активов могут быть заменены. Инвестиционные компании других стран и их гонконгские субъекты могут занять место корейских учреждений. Таким образом, Гонконг может стать каналом распределения продуктов, поддерживаемых активами из нескольких рынков.
Специальная цель компания занимает центральное место. Она принимает средства от заявок, покупает или удерживает активы и выпускает векселя. Инвесторы предъявляют свои права к специальной цели компании в соответствии с условиями продукта, поэтому права специальной цели компании на активы и ее способность передавать доходы имеют решающее значение.
Специальная цель компания связывает цепочку платежей с традиционными финансами. Инвесторы могут делать заявки на покупку и удерживать токенизированные векселя с использованием стейблкоинов, в то время как базовые активы приобретаются и удерживаются через брокеров и депозитарные схемы.
Эта структура может функционировать только при условии, что все ее элементы действуют. Это требует подходящих базовых активов, надежной структуры выпуска и соответствующего пути к инвесторам.
3.1. Как выбрать базовые активы
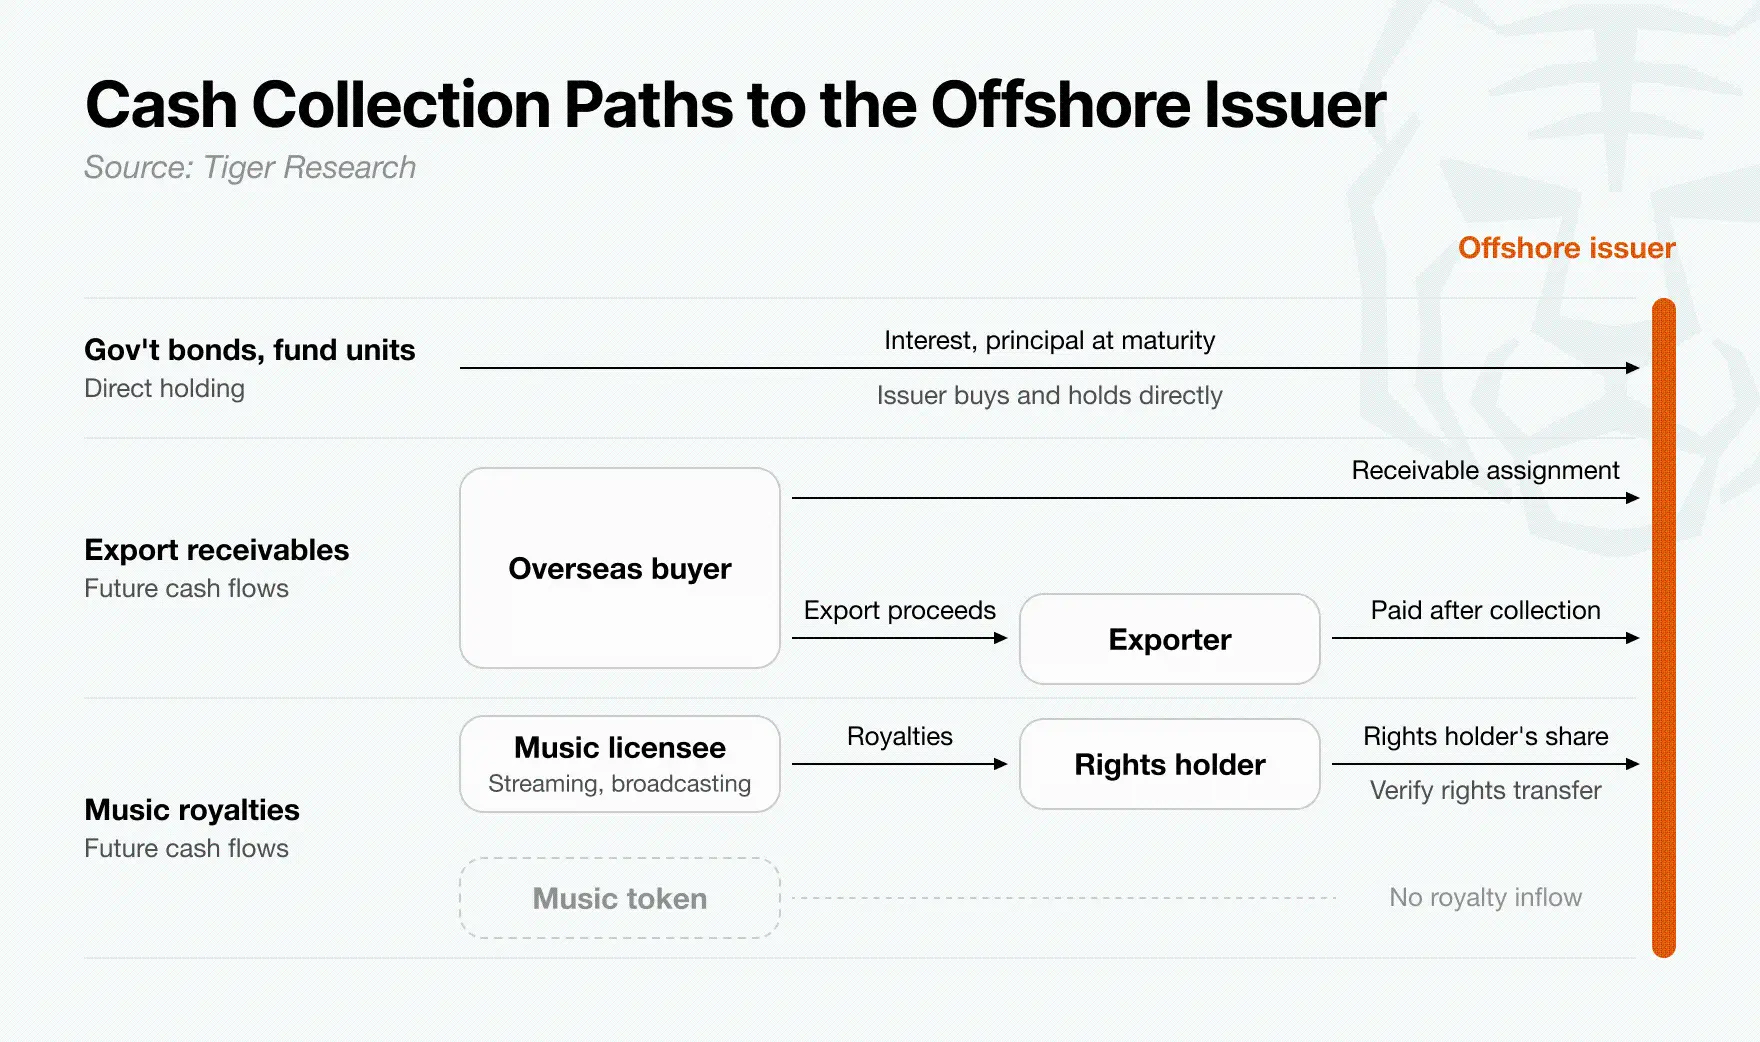
Перед выпуском продуктов специальная цель компания должна иметь четкие юридические права на денежные потоки, генерируемые базовыми активами.
Для государственных облигаций или долей фондов вопрос может заключаться в том, может ли специальная цель компания напрямую покупать и удерживать их. Для экспортных дебиторских задолженностей или авторских прав ситуация более сложная. Права на получение будущих платежей могут потребовать передачи специальной цели компании, или владельцы активов должны иметь обязательства, которые можно принудительно исполнять, чтобы собирать платежи и передавать их специальной цели компании.
В любом случае контракт должен четко указывать, кто имеет право на получение наличных, кто отвечает за сбор средств и как деньги поступают в специальную цель компанию. Без четкого пути возврата средств активы не смогут стабильно поддерживать погашение перед инвесторами.
3.2. Что на самом деле создает офшорный эмитент
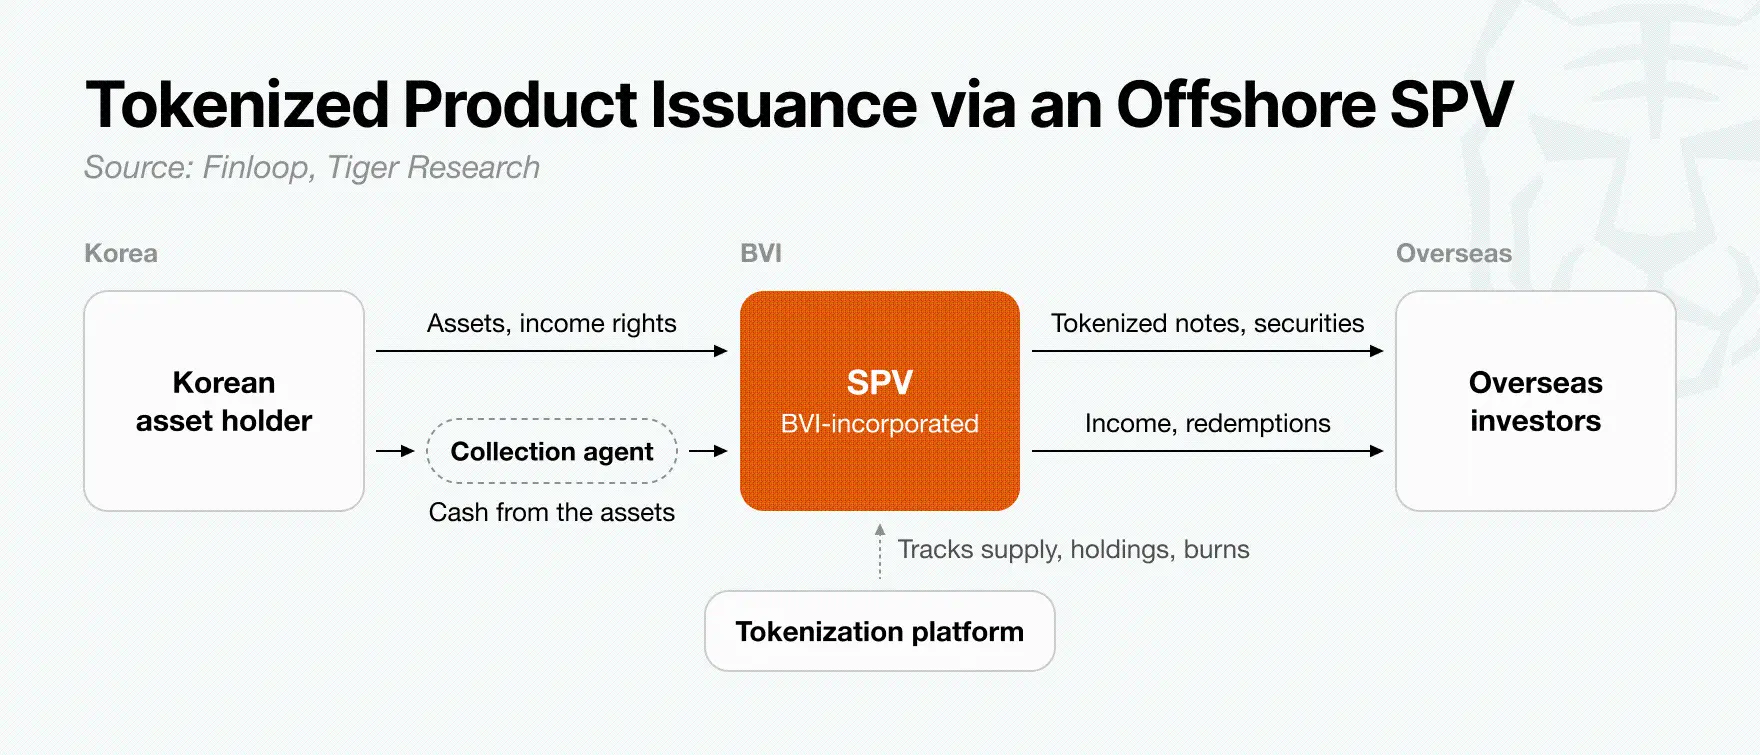
В этой модели токенизация сосредоточена на специальной цели компании. Даже если выбраны корейские базовые активы, все равно требуется независимый субъект для выпуска токенов и распределения доходов среди зарубежных инвесторов.
Двухдвигательная модель Finloop возлагает эту роль на специальную цель компанию, зарегистрированную на Британских Виргинских островах. Эта компания является связующим звеном между владельцами корейских активов и зарубежными инвесторами.
Специальная цель компания выпускает токенизированные векселя или ценные бумаги, обеспеченные правами на доходы от корейских активов. Таким образом, зарубежные инвесторы покупают финансовые продукты, выпущенные специальной целью компании, а не сами государственные облигации или экспортные дебиторские задолженности. В соответствии с условиями продукта специальная цель компания выплачивает инвесторам доходы и возвращает основной капитал по истечении срока.
Чтобы эта структура надежно функционировала, временные рамки поступления денежных средств в специальную цель компанию должны совпадать с ее обязательствами по выплатам инвесторам. Эмитент сначала должен подтвердить время возврата для каждого базового актива: проценты и основной капитал по государственным облигациям, дивиденды и выкупные суммы по фондам или расчеты по экспортным дебиторским задолженностям и авторским правам.
Если инвесторы требуют выплаты до того, как специальная цель компания получит средства, продукт может столкнуться с нехваткой ликвидности или задержкой выплат.
Создание специальной цели компании в офшоре не автоматически дает ей доступ к денежным потокам от корейских активов. Контракт должен четко указывать юридические права специальной цели компании на базовые активы, кто собирает наличные и кто отвечает за передачу средств специальной цели компании. В то же время платформа токенизации будет прозрачно фиксировать количество выпущенных токенов, состояние их владения и количество уничтоженных токенов.
Ключевая задача на этапе офшорного выпуска заключается в том, чтобы обеспечить, чтобы средства, которые специальная цель компания фактически может получить, были достаточными и поступали вовремя для выполнения обязательств по выплатам инвесторам.
3.3. Каков может быть объем обращения продукта после продажи в Гонконге?
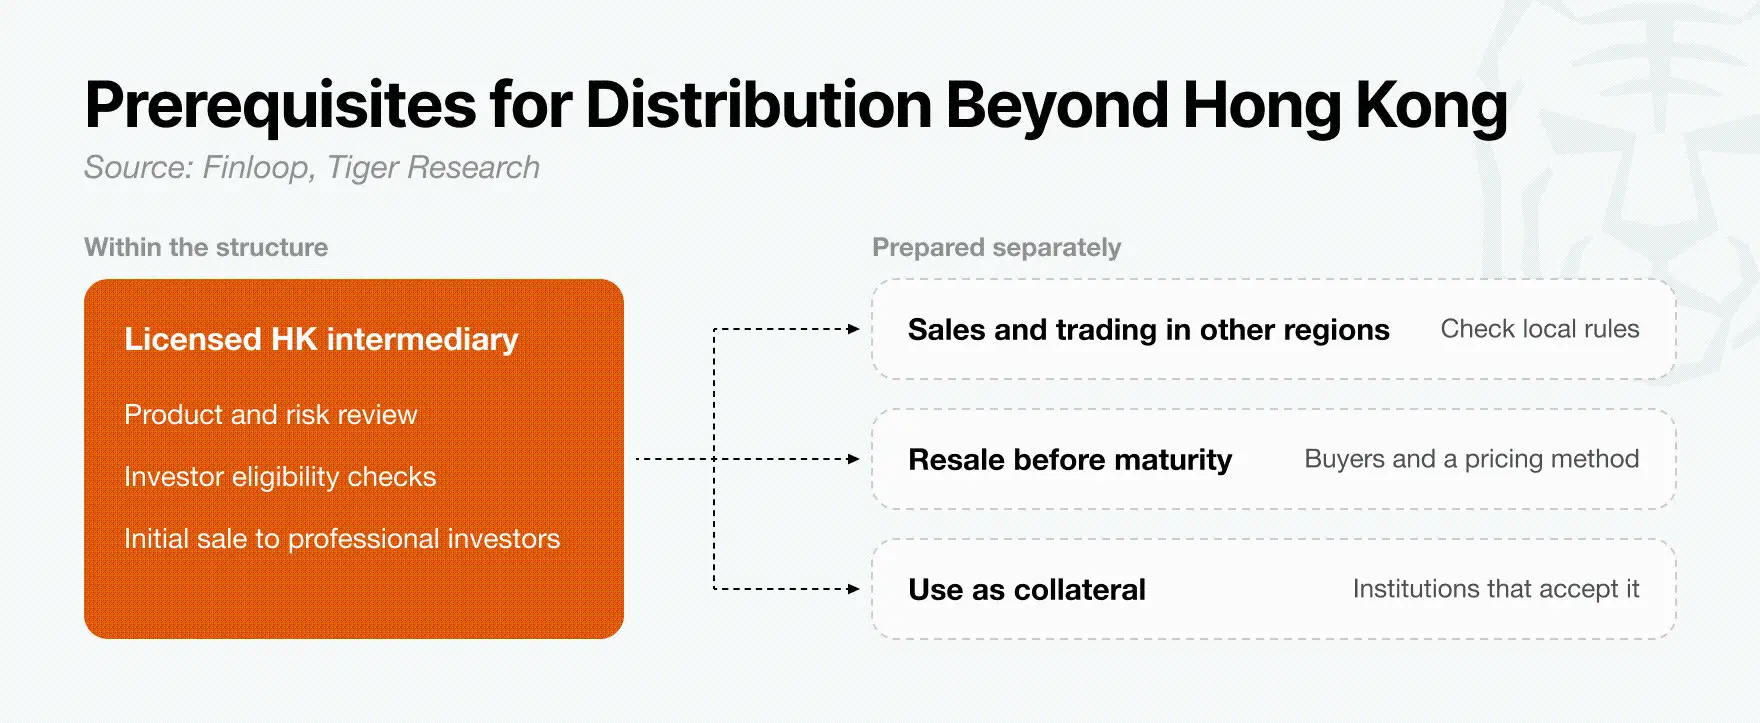
Создание продукта через офшорную специальную цель компанию — это только первый шаг. Чтобы продать зарубежным инвесторам, эмитенту также необходимо финансовое учреждение для распределения. Finloop предлагает использовать лицензированные гонконгские посредники, которые могут проверять продукты в соответствии с гонконгскими правилами ценных бумаг, предлагать их профессиональным инвесторам и выходить на инвесторов за пределами Гонконга.
Посредники проверяют условия и риски продуктов специальной цели компании и подтверждают, что каждый инвестор имеет право на покупку. Если выпуск ограничен профессиональными инвесторами, передача токенов также должна оставаться ограниченной после выпуска. Поэтому условия продукта будут ограничивать передачу между покупателями, чьи права были проверены. Это концепция Finloop для структуры своих частных продуктов; это ограничение не применяется ко всем токенизированным ценным бумагам в Гонконге.
Finloop также предлагает, чтобы продукты, которые сначала продаются в Гонконге, предлагались через посредников и торговые площадки в других регионах. Однако первоначальная продажа в Гонконге не автоматически разрешает продажу или торговлю в других местах. Правила каждого рынка необходимо оценивать отдельно. Инвесторы, желающие продать до срока, также должны иметь покупателей, готовых принять предложение, и способ определить цену. Использование продукта в качестве залога требует наличия учреждений, готовых его принять.
В этой структуре Гонконг предоставляет канал для первоначальной продажи и проверки прав инвесторов. Продажа и торговля в других регионах, а также использование в качестве залога требуют отдельной организации.
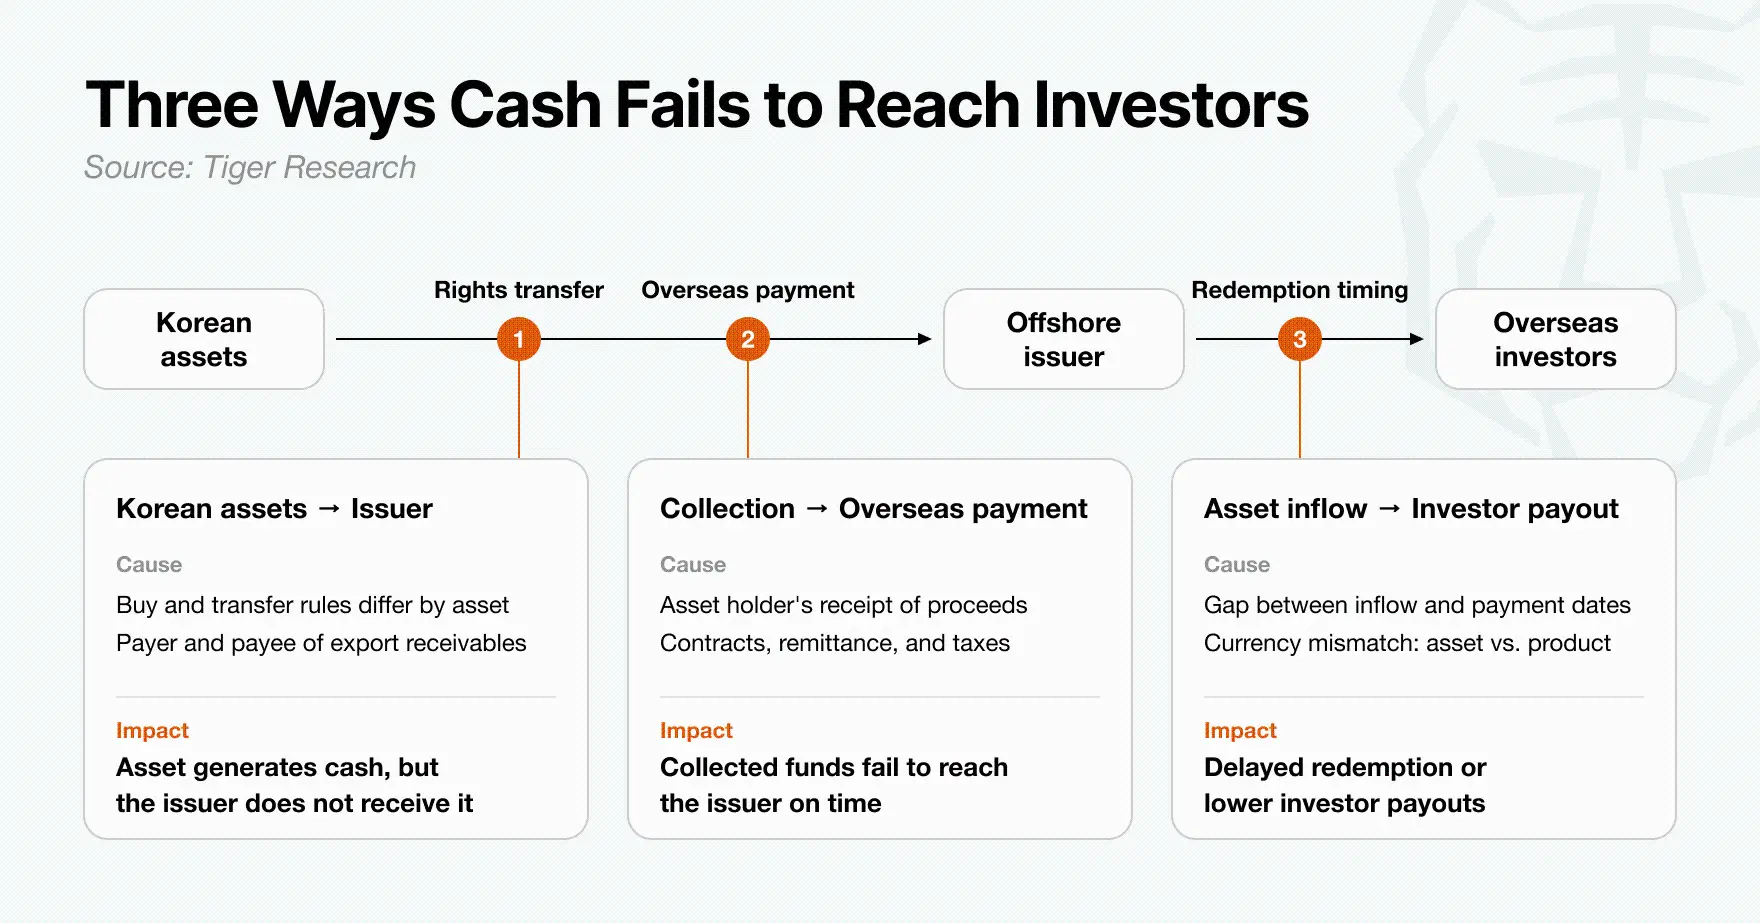
4. Три основных риска, которые могут прервать выплаты корейских активов инвесторам
Токенизированные продукты могут быть успешно проданы в Гонконге, но все равно не смогут выплатить инвесторам, как обещано. Денежные средства, генерируемые базовыми активами, должны поступать к инвесторам через офшорные инструменты выпуска (SPV). Ниже приведены три основных риска, которые могут прервать этот денежный поток.
Неясные права и схемы сбора: для активов, таких как экспортные дебиторские задолженности, контракт должен четко указывать, где покупатель производит платеж и кто имеет право на сбор. Если обязательства по сбору и процесс расчетов не имеют юридической силы, средства, генерируемые активами, могут никогда не достичь SPV.
Разница во времени между возвратом наличных и выплатами: если инвесторы должны получить выплаты до расчетов по базовым активам, SPV может столкнуться с нехваткой ликвидности и задержкой выплат. Когда активы в корейских вонах поддерживают продукты, номинированные в долларах, колебания валютного курса и затраты на обмен также могут снизить доходность.
Кросс-граничные переводы и налоговые узкие места: разрешение на продажу этого продукта гонконгскими посредническими организациями не решает, как средства будут переведены от владельцев активов в Корее к оффшорному SPV, и не решает, как производить платежи зарубежным инвесторам. Эти процедуры перевода и налогообложения должны быть реально осуществимыми.
Эта модель в конечном итоге зависит от того, сможет ли наличность, генерируемая корейскими активами, в полном объеме и своевременно поступить к зарубежным инвесторам через SPV, как это предусмотрено контрактом.
5. Вторичное размещение важнее первичного
Продажа в Гонконге продукта, поддерживаемого корейскими активами, — это лишь начало. Первичное размещение занимает много времени: сторонам необходимо проверить активы, согласовать контракт и определить способ продажи продукта.
Если каждый раз при запуске нового продукта нужно начинать с нуля, бизнес будет трудно масштабировать. Начиная со второго размещения, им необходимо иметь возможность повторно использовать структуру, созданную для первой сделки.
Экспортные дебиторские задолженности, рассчитанные в долларах США, предоставляют способ проверить, жизнеспособна ли эта модель. Эмитенты и посреднические организации могут применять стандарты оценки должников и методы раскрытия информации о продукте, разработанные для первой сделки, к последующим дебиторским задолженностям, тем самым уменьшая объем проектирования для каждого продукта. Однако использование одних и тех же стандартов не означает, что риски каждой дебиторской задолженности одинаковы.
Чтобы оценить, сможет ли эта модель поддерживать устойчивый рынок, необходимо обратить внимание на прогресс в трех областях:
Сокращается ли время, необходимое для проверки активов, с каждым размещением?
Возвращаются ли существующие инвесторы для покупки новых продуктов?
Есть ли у владельцев активов причины продолжать поставлять активы?
С накоплением опыта в области экспортных дебиторских задолженностей эта модель может быть расширена на другие корейские активы. Ее успех зависит не только от разового размещения. Владельцы активов должны продолжать поставлять подходящие активы, инвесторы должны быть готовы реинвестировать, а посреднические организации должны видеть ценность в выводе новых продуктов на рынок.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи





