








Хранение за ночь испарило около 40 миллиардов долларов, а индекс продолжает обновлять максимумы: деньги AI начали выбирать сегменты

 За одну ночь индекс достиг нового рекорда, акции компаний по производству накопителей обрушились — два события произошли на одном и том же рынке, в одной и той же сделке. Многие интерпретации связывают это с расширением производства Toshiba, покупкой Seagate и хеджированием перед отчетом — все это верно, но не объясняет, почему падение было таким резким и почему упали только акции накопителей.
Введение: За одну ночь индексы достигли новых максимумов, акции компаний по производству накопителей обрушились — два события произошли на одном и том же рынке, в одной и той же сделке. Многие интерпретации связывают это с расширением производства Toshiba, покупкой Seagate, хеджированием перед отчетами — все это верно, но не объясняет, почему падение было таким резким и почему только акции накопителей. Действительно важное, что стоит запомнить, это ответ на вопрос "кто падает, кто растет": деньги AI начали выбирать сегменты.
I. Сначала факты: кто падает, кто растет, что происходит с индексами
6 октября на восточном побережье США индекс S&P 500 вырос на 0.58% до 7,818.93 пунктов, впервые закрывшись выше 7,800 пунктов; Nasdaq вырос на 0.45% до 27,599.79 пунктов, установив новый рекорд закрытия второй день подряд; Nvidia немного обновила рекорд закрытия, рыночная капитализация составила около 5.79 триллионов долларов, в течение дня она однажды превысила 5.8 триллионов (данные проверены).
В тот же день: акции Seagate упали на 9.18%, Western Digital на 6.93%, SanDisk на 2.56%, Micron на 1.73%; в Сеуле акции SK Hynix упали на 3.69%. По грубым расчетам, на основе цен закрытия и акционерного капитала, рыночная капитализация Seagate, Western Digital, Micron и SanDisk в сумме уменьшилась примерно на 40 миллиардов долларов. На стороне роста: Corning вырос на 6.03%, Marvell на 5.81%, Lumentum на 3.82%, Broadcom на 3.67%, AMD на 2.80%.
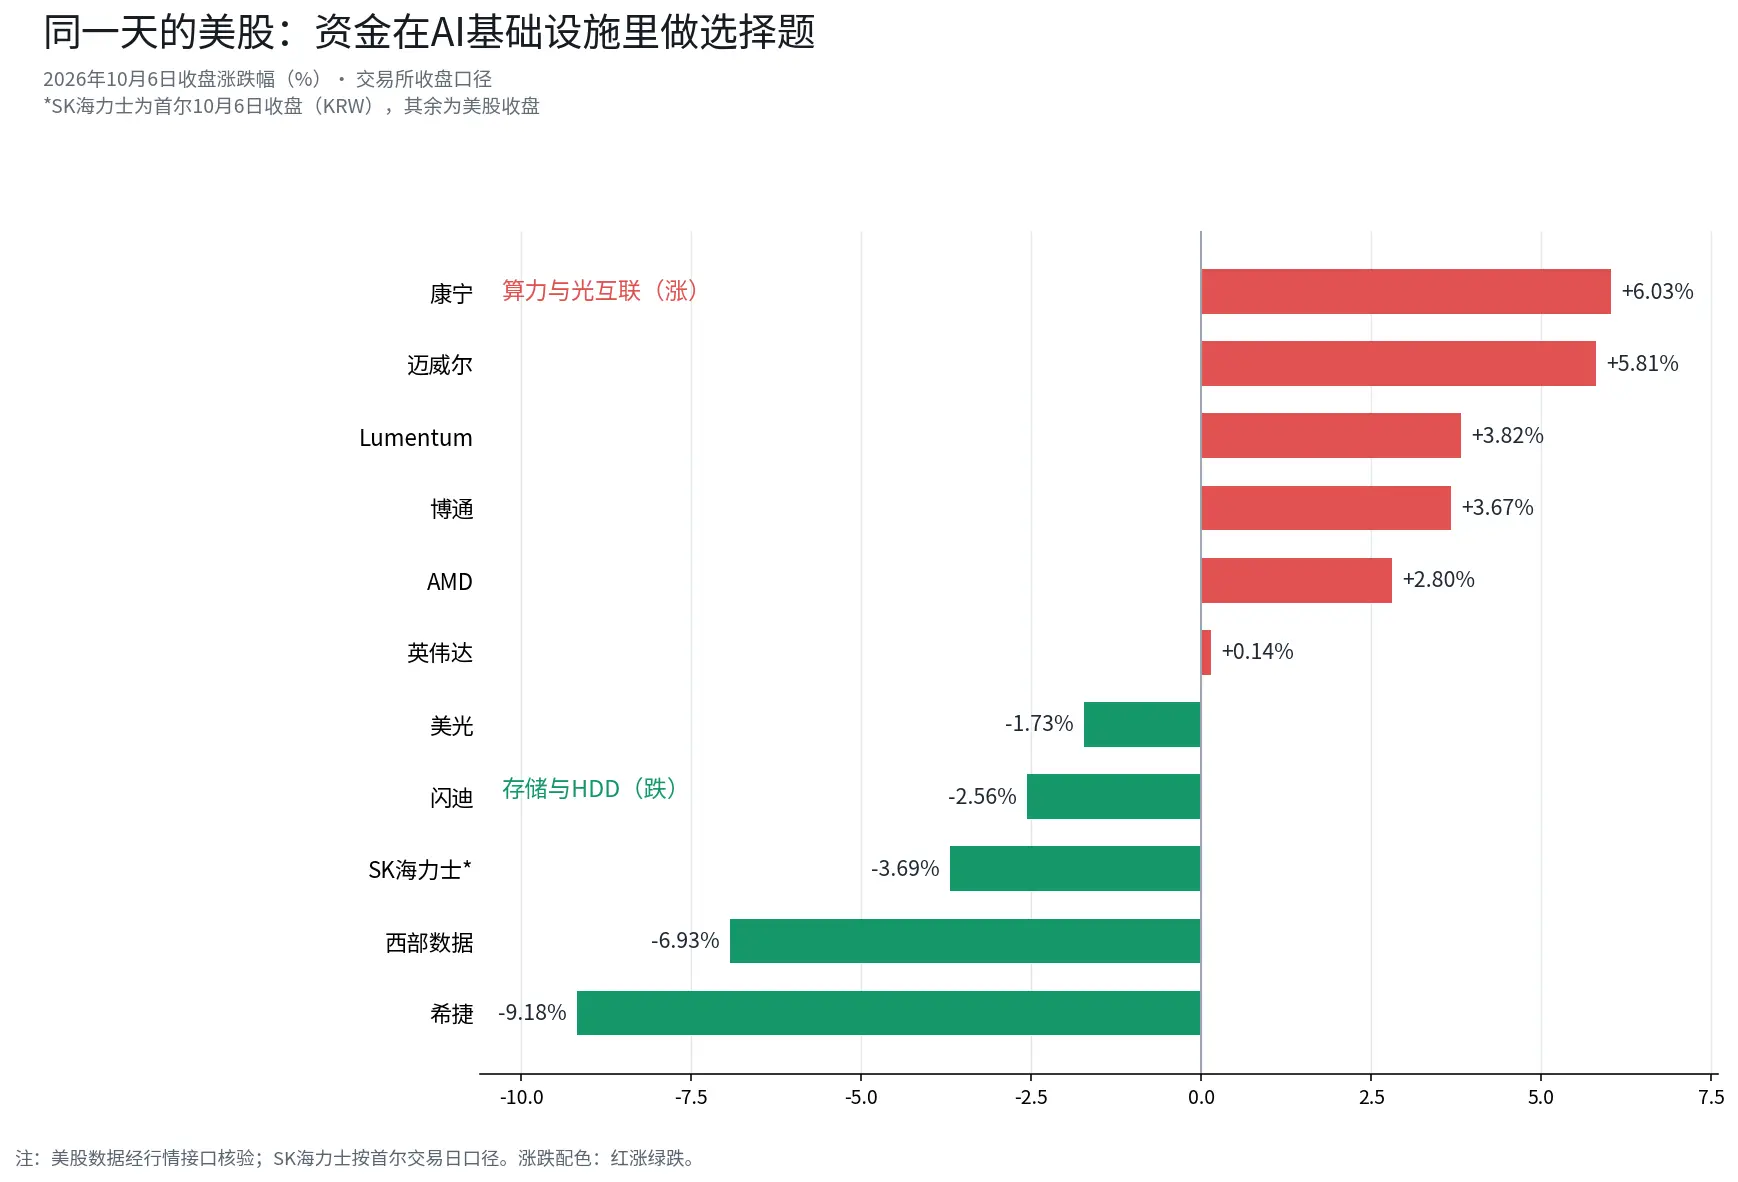
Необходимо сначала исправить распространенное мнение: это не падение полупроводников. ETF на полупроводники (SOXX) закрылся на уровне, ранее за 5 торговых дней он вырос примерно на 3.9%, до 60-дневного уровня осталось всего около 1.2%. Индекс не упал, вычислительная мощность растет, падают только накопители и HDD — эта структура сама по себе более информативна, чем падение: деньги не покинули полупроводники, они просто поменяли места внутри сектора.
II. Два катализатора не объясняют это падение
Рынок нашел два объяснения падению накопителей. Во-первых, согласно отчету Nikkei, Toshiba планирует инвестировать около 60 миллиардов иен в расширение своего завода на Филиппинах, увеличив мощность по производству HDD для AI-центров данных вдвое к 2027 финансовому году — это первая масштабная инвестиция в бизнес HDD за последние пять лет. Во-вторых, согласно информации Bloomberg, Seagate и Toshiba ведут переговоры о покупке бизнеса по производству головок HDD у TDK, сделка может составить десятки миллиардов долларов; TDK является единственным независимым поставщиком головок HDD в мире.
Оба объяснения правдивы, но не могут поддержать падение на 9% за один день. Мощности Toshiba удвоятся только к 2027 финансовому году, это не решает текущие проблемы; потенциальные расходы на покупку бизнеса головок в десятки миллиардов долларов не являются критическим фактором для Seagate, чья рыночная капитализация составляет 180 миллиардов долларов. Более важно обратить внимание на следующую возможную логику, влияющую на рыночное ценообразование.
III. Структурирование капитальных расходов AI: рынок переоценивает "узкие места"
Сначала посмотрим на общий объем денег. Согласно публичным отчетам, Microsoft, Google, Meta и Amazon прогнозируют капитальные расходы на 2026 год в общей сложности около 730 миллиардов долларов, что на 77% больше по сравнению с 410 миллиардами долларов в 2025 году; если учитывать Oracle, по оценкам Bank of America, пять компаний в этом году вложат более 860 миллиардов долларов, а в следующем году приблизятся к 1.2 триллиона долларов. Но с другой стороны, текущий годовой доход, прямо связанный с AI-сервисами, оценивается всего в около 25 миллиардов долларов — это примерно 4% от капитальных расходов. Оценка Goldman Sachs еще более строгая: гиганты нуждаются в ежегодном доходе около 300 миллиардов долларов от AI, чтобы покрыть свои инвестиции.
Деньги становятся больше, а давление на доходность также растет. Когда капитальные расходы переходят от "покупки всего" к "фокусированным прорывам", вопросы облачных компаний меняются с "сколько еще покупать" на "какой сегмент меня душит".
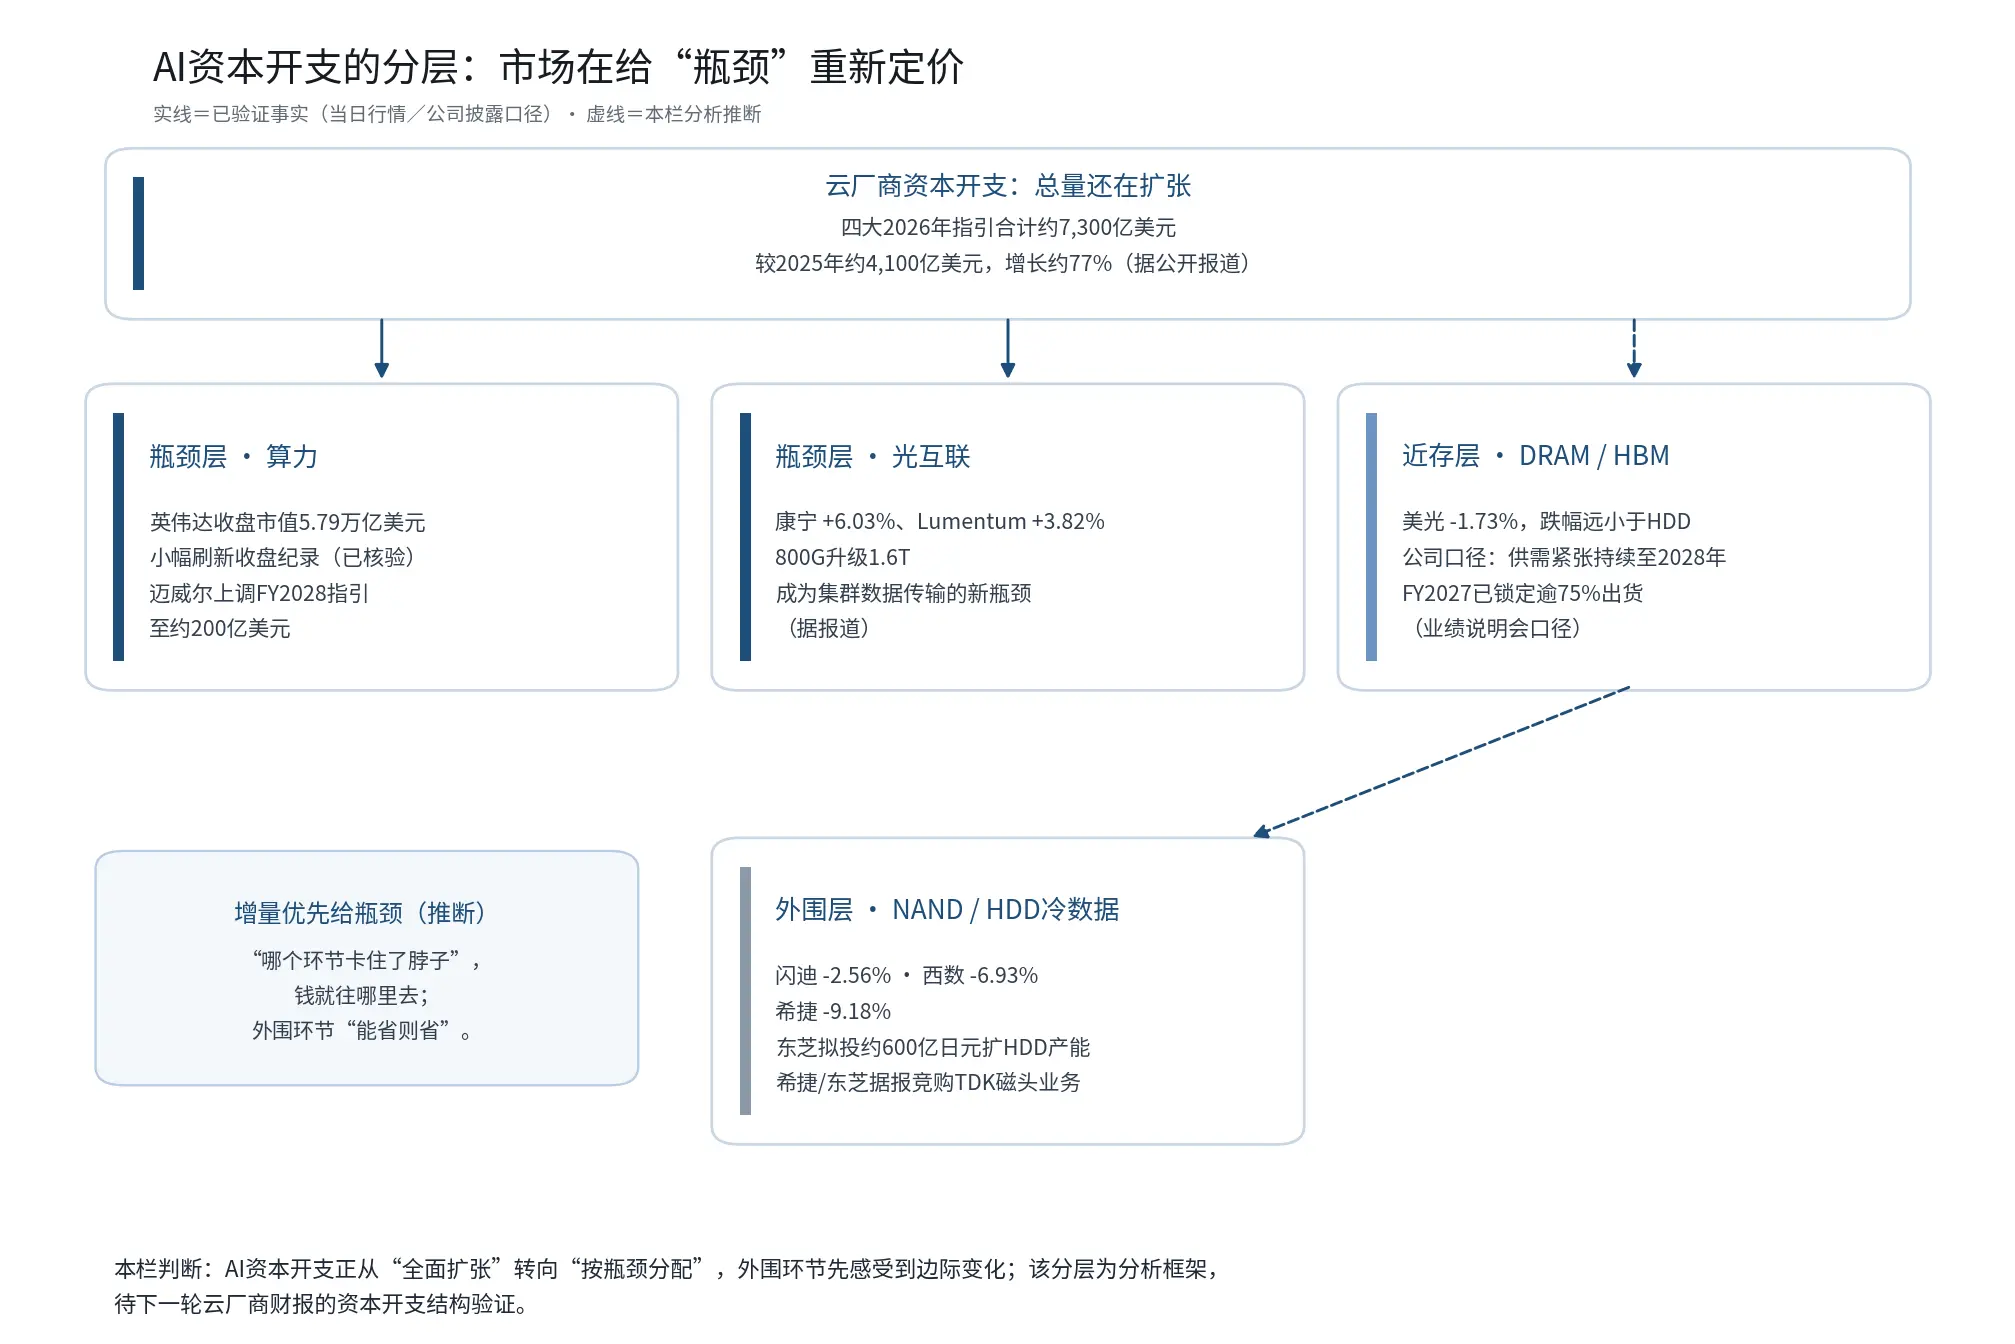
Эта структурная рамка может одновременно объяснить каждую сделку на рынке в тот день:
Узкое место · Вычислительная мощность: GPU от Nvidia по-прежнему не хватает — согласно отчету Financial Times, SpaceX ищет финансирование в 400 миллиардов долларов, возглавляемое Apollo Global Management, специально для закупки чипов Nvidia; Marvell повысила прогноз выручки на 2028 финансовый год до около 20 миллиардов долларов (ожидания Уолл-стрит около 18.2 миллиарда) и представила рамки выручки на 2031 финансовый год от 70 до 90 миллиардов долларов, что значительно превышает рыночный консенсус около 46.85 миллиарда. Акции AMD выросли на 2.80%, Broadcom на 3.67% также относятся к этому уровню.
Узкое место · Оптическая связь: переход с 800G на 1.6T, Corning вырос на 6.03%, Lumentum на 3.82%.
Ближайший уровень · DRAM/HBM: Micron упал только на 1.73% — обратите внимание, что Micron сама заявила, что нехватка предложения и спроса будет продолжаться до 2028 года, более 75% объемов поставок на 2027 финансовый год уже заблокированы. По крайней мере, исходя из раскрытой информации вышеупомянутых компаний, не наблюдается явных сигналов ослабления; их падение меньше, чем у HDD, возможно, связано с тем, что они ближе к спросу на вычислительные мощности.
Внешний уровень · NAND/HDD холодные данные: акции двух гигантов HDD упали на 6-9%. Холодное хранение данных находится на самом внешнем уровне цепочки обучения и вывода AI и является сегментом, который "первым подвергается торгам" в бюджете облачных компаний. Даже в рамках собственного прогноза выручки Marvell на 2031 финансовый год "обмен и хранение" также является самым маленьким сегментом.
Наше мнение таково: резкое падение накопителей не означает, что рынок говорит "накопители больше не важны", а то, что предельный прирост капитальных расходов AI переходит от "покупки всего" к "покупке только самого дефицитного". Toshiba расширяет производство HDD, а не DRAM, этот нюанс также предоставляет угол зрения для вышеупомянутой рамки — их новые инвестиции направлены на HDD, что может отражать мнение компании о долгосрочном спросе и ситуации с предложением и спросом в этой области.
IV. Более широкий контекст: "золотая эпоха" индексов и "медвежий рынок" акций
Обрушение накопителей не является изолированным событием, оно происходит на фоне серьезного ухудшения широты рынка. Согласно последнему отчету главного стратегиста по акциям Morgan Stanley Майка Уилсона (по данным СМИ): 51% акций Russell 3000 уже упали более чем на 20% по сравнению с максимумами июня и вошли в технический медвежий рынок, что ухудшилось по сравнению с более чем 40% две недели назад; медианная акция S&P 500 ниже 16% от 52-недельного максимума, широта рынка снизилась до самого низкого уровня с момента краха интернет-пузыря; между индексом и широтой существует разрыв около 12%.
Переменная, которая может изменить ситуацию, по мнению Уилсона, — это волатильность американских облигаций: текущая доходность 10-летних казначейских облигаций находится около 5.3% (данные проверены), индекс MOVE выше 100, а VIX ниже 15 — если волатильность на рынке облигаций не снизится, он ожидает, что S&P 500 в следующем месяце может упасть до 6,800-7,300 пунктов для завершения "встречи"; в противном случае акции могут компенсировать разрыв. Это мнение представляет только Morgan Stanley. Другие публичные статистические данные показывают, что доля полупроводников в S&P 500 уже превысила 20%, а Nvidia занимает около 13% в Nasdaq — несколько акций поддерживают индекс, большинство акций ведут себя независимо, что объясняет, почему резкое падение накопителей могло произойти в тот же день, когда были достигнуты новые максимумы.
V. На что обратить внимание дальше: три временных момента, два переключателя
Недавняя точка проверки будет завтра: 8 октября в 10:00 по пекинскому времени Samsung Electronics опубликует предварительные результаты за третий квартал. Согласно корейским СМИ, Samsung планирует опубликовать предварительные результаты до открытия рынка 8 октября, и рынок ожидает, что они могут установить исторический рекорд по прибыли (ожидания FnGuide, по данным СМИ); официальный отчет и пресс-конференция ожидаются в конце октября. Это первая точка данных, которую можно проверить после текущей распродажи накопителей: если Samsung представит предварительную прибыль ниже ожиданий на фоне роста цен на накопители, рынок может склониться к интерпретации этого как "переоценка фундаментальных показателей"; если предварительные данные будут сильными, падение накопителей в тот день может быть интерпретировано как эмоциональная корректировка оценки.
Второй временной момент: две официальные телефонные конференции по отчетам в конце октября. Согласно текущим оценкам СМИ, SK Hynix планирует провести отчет 27 октября, а Samsung — 29 октября (обе компании еще не подтвердили даты, ориентируйтесь на официальные объявления). На телефонной конференции стоит обратить внимание не только на цифры за квартал, но и на высказывания руководства о предложении и спросе в 2027 году и позже — если "дефицит" начнет уступать место "балансу", рынок может пересмотреть оценку сектора накопителей.
Третий временной момент: отчеты облачных компаний с конца октября до начала ноября. Важно обратить внимание на структуру распределения капитальных расходов: сохраняется ли бюджет на вычислительные мощности, сокращаются ли бюджеты на накопители и холодные данные. Если структурная дифференциация подтвердится, "распределение по узким местам" станет фактом; если все четыре бюджета будут расти одновременно, распродажа в тот день, скорее всего, будет доказана как обратимая корректировка портфеля.
Два переключателя находятся на рынке облигаций. Первый — это крайняя дифференциация между индексом MOVE и VIX (MOVE выше 100, VIX ниже 15, согласно отчету Morgan Stanley): это общий переключатель текущей уязвимости индекса; второй — доходность 10-летних казначейских облигаций, которая сейчас находится на высоком уровне около 5.3%, чем дольше она остается на этом уровне, тем сложнее будет восстановление широты.
Заключение
Наши выводы таковы. Во-первых, на самом деле в тот день произошло не "падение полупроводников", а хирургическая смена портфеля: ETF на полупроводники закрылся на уровне, вычислительная мощность и оптическая связь выросли, а накопители и HDD обрушились — предельный прирост капитальных расходов AI переходит от "всеобъемлющего расширения" к "распределению по узким местам", это наша интерпретация текущей распродажи накопителей. Во-вторых, падение HDD на 9%, в то время как Micron упал только на 1.7%, может отражать то, что рынок начинает различать разные сегменты внутри "накопителей"; инвестиции Toshiba в расширение производства HDD, а не DRAM, также предоставляют угол зрения для этой логики ценообразования. В-третьих, на фоне того, что 51% акций Russell 3000 уже находятся в медвежьем рынке, а индекс поддерживается несколькими акциями с высокой капитализацией, любое "предельное изменение" в одном из сегментов может быть усилено широтой до уровня индекса — какие сегменты могут подвергнуться дальнейшему воздействию этой дифференциации, стоит продолжать наблюдать. Эти выводы основаны на текущей публичной информации, и выводы могут измениться при изменении условий.
Данные
Американский рынок: S&P +0.58% до 7,818.93, Nasdaq +0.45% до 27,599.79; Nvidia +0.14%, Broadcom +3.67%, AMD +2.80%, Marvell +5.81%; накопители ослабли: Seagate -9.18%, Western Digital -6.93%, Micron -1.73%; SK Hynix -3.69%.
Отрасль: Toshiba планирует инвестировать 60 миллиардов иен в расширение HDD; Seagate и Toshiba ведут переговоры о покупке головок TDK; прогноз Marvell на FY2028 около 20 миллиардов, рамка FY2031 700-900 миллиардов; Micron заявляет, что нехватка предложения и спроса продлится до 2028 года.
Облако/AI: четыре облачные компании прогнозируют капитальные расходы на 2026 год около 730 миллиардов долларов (+77%); SpaceX, согласно FT, ищет финансирование в 400 миллиардов долларов для закупки чипов Nvidia.
Рынок: 10-летние казначейские облигации около 5.3%; Morgan Stanley сообщает, что 51% акций Russell 3000 находятся в техническом медвежьем рынке, S&P может упасть до 6,800-7,300.
Прочее: полупроводники составляют более 20% в S&P 500, Nvidia занимает около 13% в Nasdaq; будущий PE: Seagate 18-20 раз, Micron около 8 раз, Nvidia около 32 раз, AMD около 45 раз. Samsung 8/10 предварительные результаты, SK Hynix предварительно 29/10. Источник: биржи, Nikkei, Bloomberg, FT и др.; часть данных не была независимо проверена.
Отказ от ответственности: Содержимое данной статьи предназначено только для общей информации и рыночных комментариев, основано на открытых данных, собранных на момент, указанном в статье, и соответствующие рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих лиц, упомянутые в статье, представляют собой лишь взгляды соответствующих третьих лиц на определенный момент времени и не отражают мнения или рекомендации BIT. Данная статья не является инвестиционным советом, инвестиционным исследованием, предложением, призывом или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна использоваться в качестве основания для каких-либо инвестиционных решений. Финансовые рынки несут риски, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не представляют собой и не гарантируют будущие результаты. Инвесторы должны независимо оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным мнением.
 Предупреждение о рисках Предупреждение о рисках




Популярные статьи





