








Tiger Research: Отчет об инвестициях в криптоиндустрию за третий квартал 2026 года
 Ключевые тезисы

 Количество сделок по слияниям и поглощениям остается стабильным, но крупные приобретения уступают место сделкам меньшего масштаба, покупатели больше ценят конкретные возможности, такие как лицензирование, платежи и институциональная торговля.
Автор:Ryan Yoon
Источник данных:RootData
Основные моменты
Количество сделок по слияниям и поглощениям остается стабильным, но крупные приобретения уступают место сделкам меньшего масштаба, покупатели больше ценят лицензии, платежи и институциональные сделки.
Влияние традиционных ведущих венчурных капиталистов на условия сделок снижается, стратегические инвесторы становятся более активными, включая CEX венчурные капитальные компании, которые стремятся расширить свои собственные биржи и экосистемы публичных блокчейнов через инвестиции.
Сокращение сделок на стадии посевного финансирования и других ранних раундов, капитал сосредоточен на компаниях A раунда до C раунда, которые уже доказали свой бизнес через доходы и лицензии.
Снижение венчурного капитального финансирования, расширение методов финансирования на основе денежного потока, включая выпуск облигаций, кредитные линии и выход на SPAC.
Капитал сосредоточен в областях, связанных с традиционными финансами и реальными мировыми применениями, такими как платежи, стабильные монеты, токенизированные ценные бумаги и инфраструктура, связанная с ИИ, а не в изолированной экосистеме блокчейнов.
1. Рынок восстанавливается, возможности переходят к институциональному сегменту
В третьем квартале 2026 года настроение на крипторынке изменилось с страха на жадность.
После двух кварталов падения в первой половине года, биткойн вырос на 43% в третьем квартале, что стало самым сильным третьим кварталом с 2017 года. Американский спотовый биткойн ETF зафиксировал чистый приток в 6,34 миллиарда долларов. Индекс страха и жадности в криптовалюте, который на протяжении всей первой половины года находился в зоне крайнего страха, 20 августа вошел в зону жадности и большую часть сентября оставался на этом уровне.
Тем не менее, раскрытые суммы сделок показывают, что этот раунд восстановления не привел к большему количеству инвестиций в криптокомпании.
Средства, возвращающиеся с ростом цен, напрямую идут в сами криптоактивы, в то время как корпоративные инвестиции, которые будут заблокированы на несколько лет, не следуют за краткосрочными изменениями настроений. В следующих разделах будут проанализированы основные изменения третьего квартала.
2. Пять ключевых изменений в Q3
Слияния и поглощения: от экспансивных сделок к сделкам на основе возможностей
Венчурный рынок: влияние ведущих инвесторов снижается, стратегический капитал растет
Стадии финансирования: осторожность на ранних стадиях, фокус на проверенных бизнесах
Методы финансирования: выход на биржу и долговое финансирование превосходят акционерное
Секторы: капитал сосредоточен на инфраструктуре, соединяющей традиционные финансы
2.1. Слияния и поглощения: от экспансивных сделок к сделкам на основе возможностей
Количество сделок по слияниям и поглощениям в третьем квартале осталось на уровне первой половины года, но объем сделок значительно снизился.
Количество сделок по слияниям и поглощениям составило 39 в первом квартале, 36 во втором и 37 в третьем квартале, в то время как объем сделок, похоже, снизился. Данные независимой консалтинговой компании Architect Partners, отслеживающей криптосделки, показывают, что количество сделок по слияниям и поглощениям в криптоиндустрии в третьем квартале снизилось на 7% по сравнению с предыдущим кварталом, а объем сделок упал на 83%.
Причиной снижения объема сделок стало изменение объектов. В первой половине года рынок был движим сделками по приобретению целых компаний для создания новых бизнес-линий, например, Mastercard приобрела BVNK за 1,8 миллиарда долларов. В третьем квартале сделки были направлены на заполнение пробелов в существующем бизнесе покупателей.
Circle согласилась приобрести сингапурскую компанию по трансграничным платежам Tazapay, MoonPay согласилась приобрести North Capital, имеющую лицензию на ценные бумаги в США, а BitGo приобрела институциональный бизнес NYDIG.
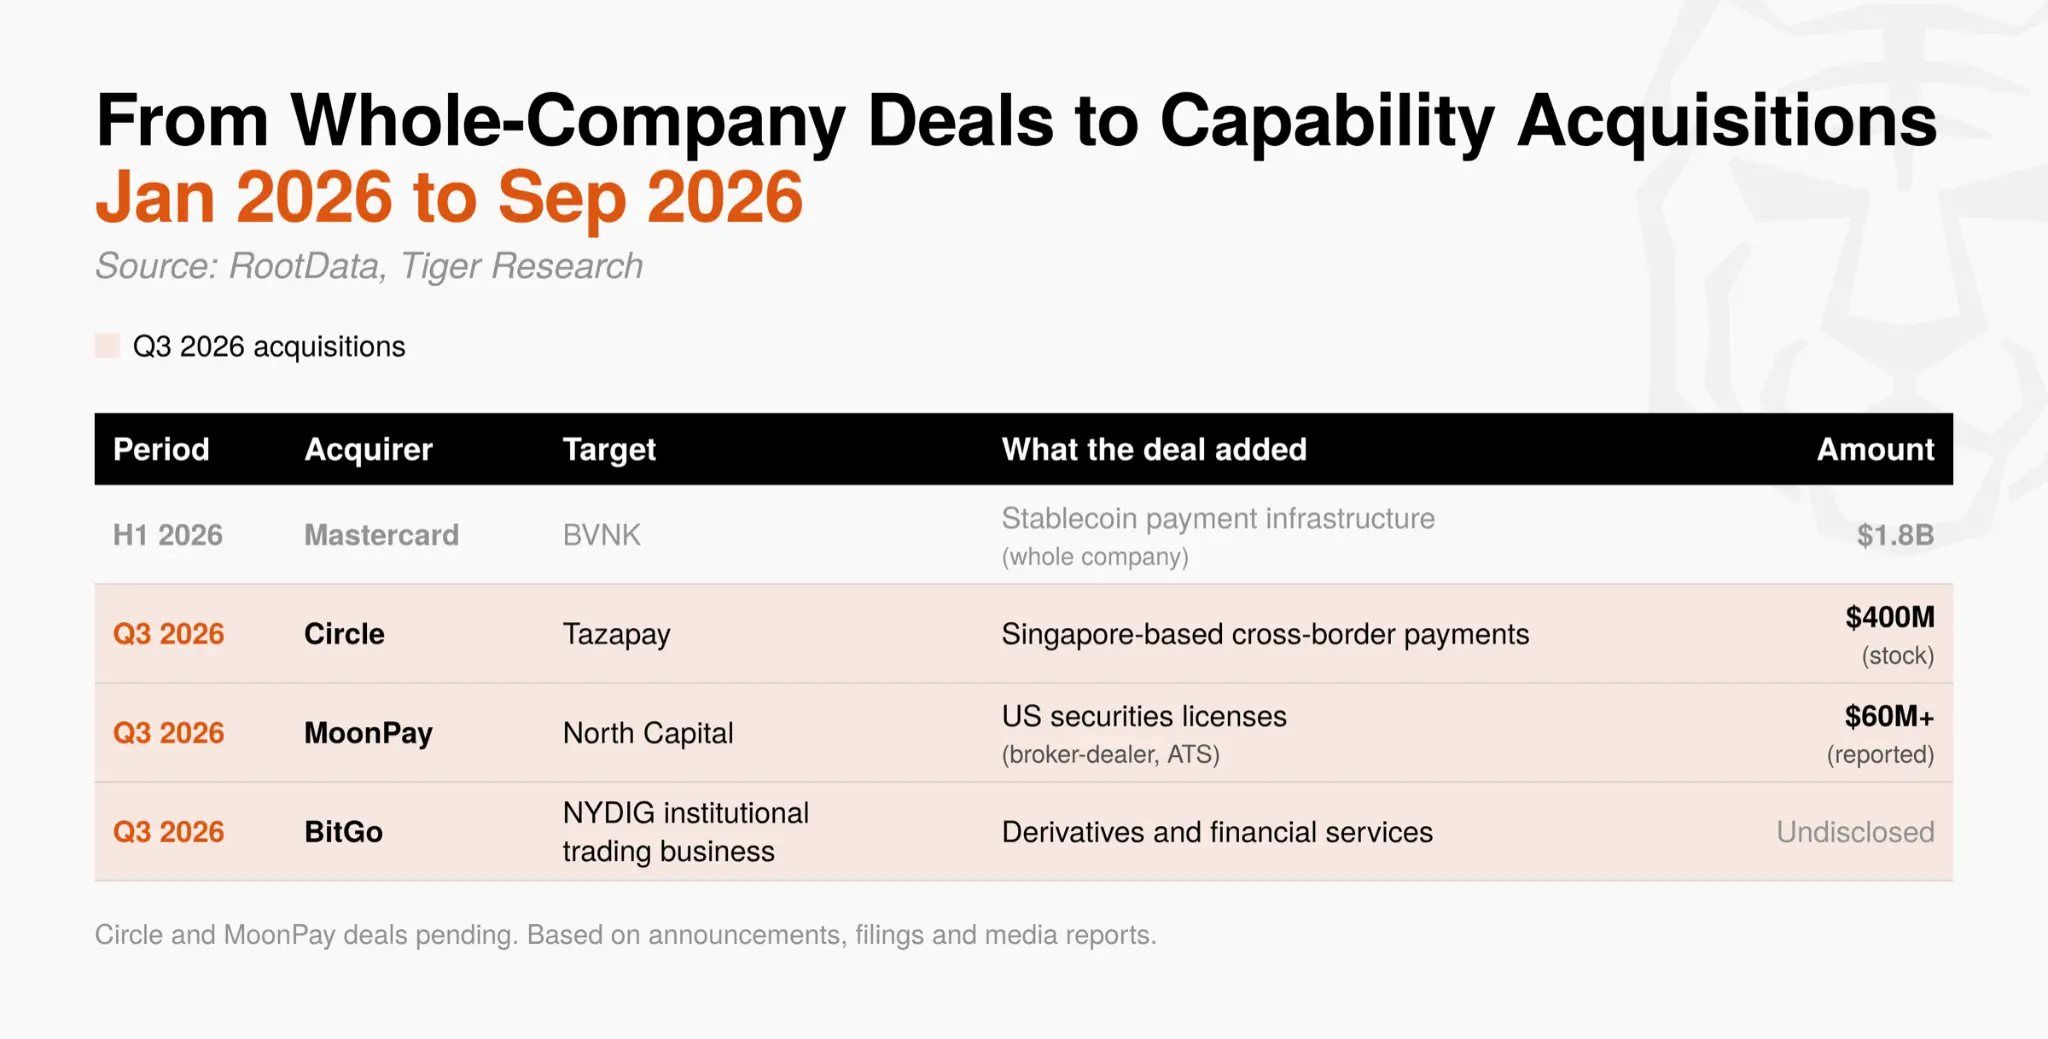
Получение лицензии и внутреннее подтверждение возможности требуют много времени, тогда как приобретение может сразу обеспечить оба этих аспекта. На этапе, когда структура отрасли все еще формируется, такая экономия времени становится конкурентным преимуществом. Фокус слияний и поглощений быстро смещается от экспансии в новые бизнесы к приобретению конкретных возможностей.
2.2. Венчурный рынок: влияние ведущих инвесторов снижается, стратегический капитал растет
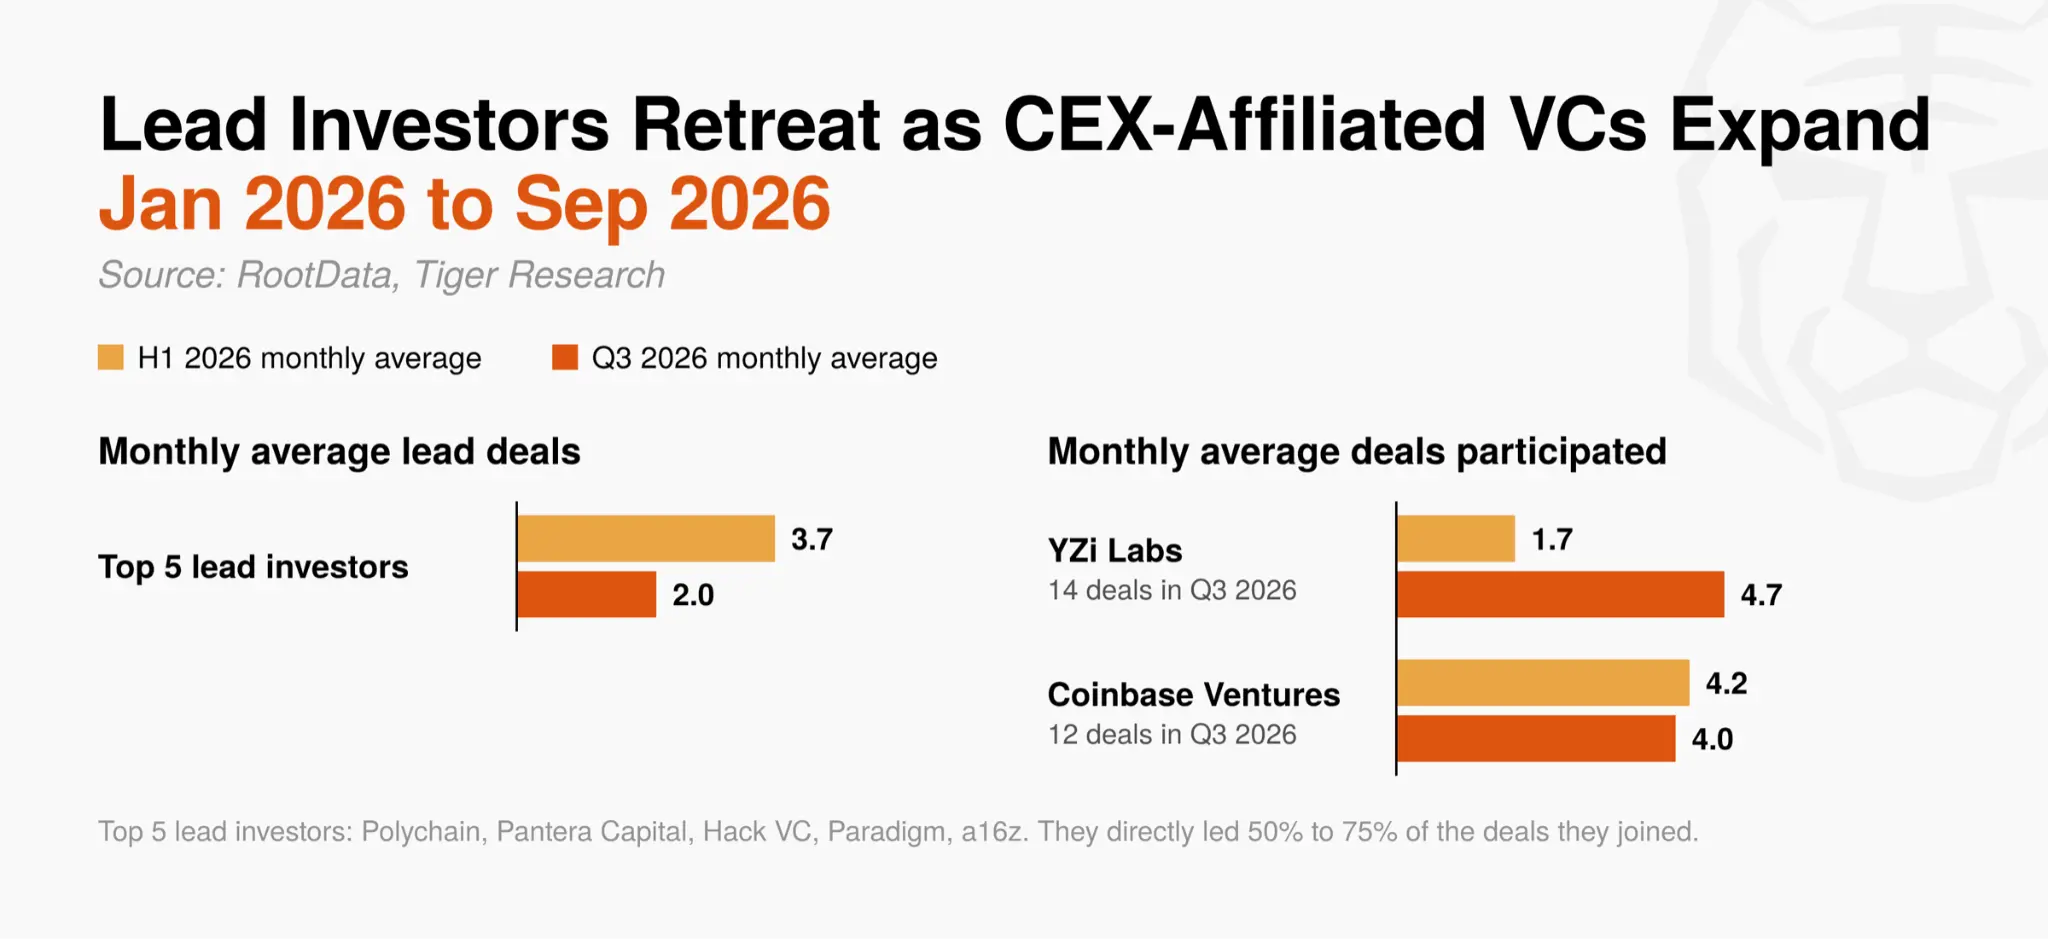
Влияние основных ведущих учреждений заметно снизилось. Пять самых активных ведущих учреждений с 2024 года (Polychain, Pantera Capital, Hack VC, Paradigm и a16z) в третьем квартале в среднем возглавляли 2,0 сделки в месяц, что ниже уровня 3,7 сделок в первой половине года.
Эти учреждения ранее напрямую возглавляли 50% до 75% сделок, в которых они участвовали, и устанавливали оценочные ориентиры для рынка, но их контроль над раундами ослабевает.
В то же время YZi Labs (бывший Binance Labs) участвовал в 14 сделках, что почти в три раза больше среднего уровня за первую половину года, а Coinbase Ventures с 12 сделками идет следом.
Рост участия CEX венчурных капитальных компаний объясняется тем, что их инвестиционные цели структурно отличаются. Финансовые венчурные капитальные компании стремятся к капитализации за счет роста стоимости акций или активов, в то время как CEX венчурные капитальные компании, когда проекты в их портфеле реализуются на их собственных биржах или публичных блокчейнах (таких как BNB Chain или Base), также получают дополнительный объем торгов и новых пользователей.
Таким образом, даже при наличии неопределенности в ценах и оценках, у этих учреждений есть четкие причины продолжать инвестировать. В результате, раунды в третьем квартале больше отражают влияние стратегических инвесторов, стремящихся расширить свои платформы, чем влияние финансовых инвесторов, устанавливающих цены.
В третьем квартале венчурный рынок демонстрирует изменение: от нацеливания на высокую доходность финансовых инвестиций к созданию бизнес- и экосистемной синергии стратегических инвестиций.
2.3. Стадии финансирования: осторожность на ранних стадиях, фокус на проверенных бизнесах
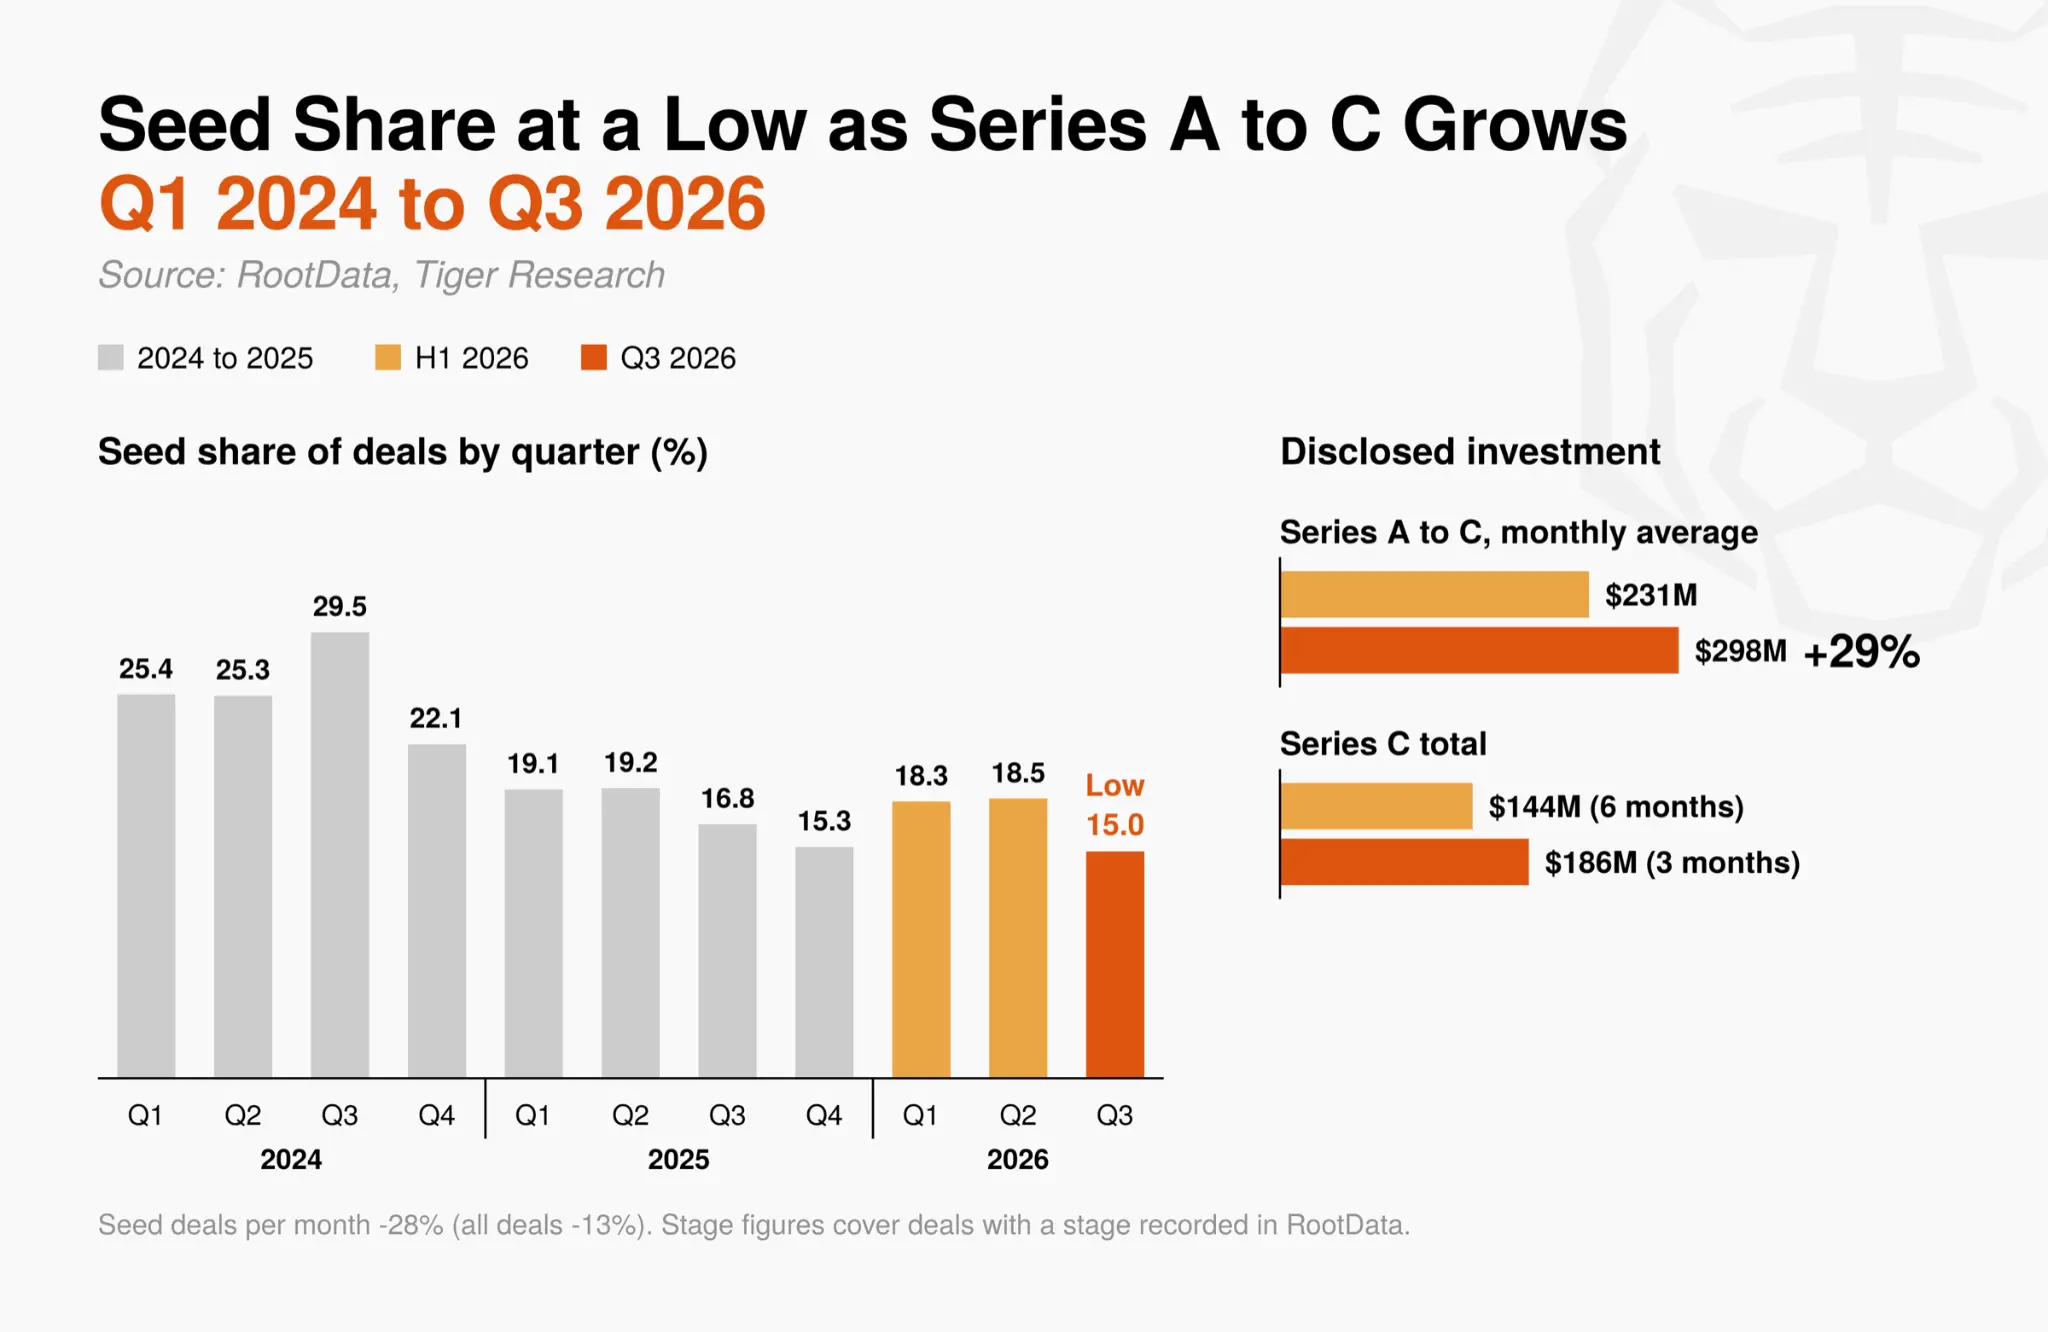
Инвесторы не хотят брать на себя непроверенные риски. Сделки на стадии посевного финансирования составляют 15,0% от общего числа сделок, что является самым низким квартальным показателем с 2024 года. Среднее количество сделок на стадии посевного финансирования снизилось на 28%, что более чем в два раза превышает общее снижение числа сделок на 13%.
Раскрытые суммы инвестиций с A раунда до C раунда выросли на 29% по сравнению с предыдущим кварталом, только в третьем квартале объем финансирования C раунда превысил общую сумму за всю первую половину года.
Ранние инвестиции распределяют средства по множеству небольших проектов, полагаясь на несколько успешных случаев для получения высокой доходности. Чтобы эта модель работала, последующие инвесторы должны продолжать приобретать акции или токены по более высоким оценкам.
С учетом того, что в третьем квартале корпоративные инвестиции в целом становятся более осторожными, ожидания рынка по поводу таких последующих инвестиций, похоже, ослабевают. Инвесторы переключаются на концентрацию средств на расширительных раундах компаний, которые уже доказали свой бизнес через доходы и лицензии.
Jeeves и EDX Markets завершили финансирование C раунда в третьем квартале, они являются компаниями по платежам и торговой инфраструктуре, что также отражает ту же модель. Инвестиционные стандарты на рынке переходят от графиков выпуска токенов к фактическим доказательствам бизнеса.
2.4. Методы финансирования: выход на биржу и долговое финансирование превосходят акционерное
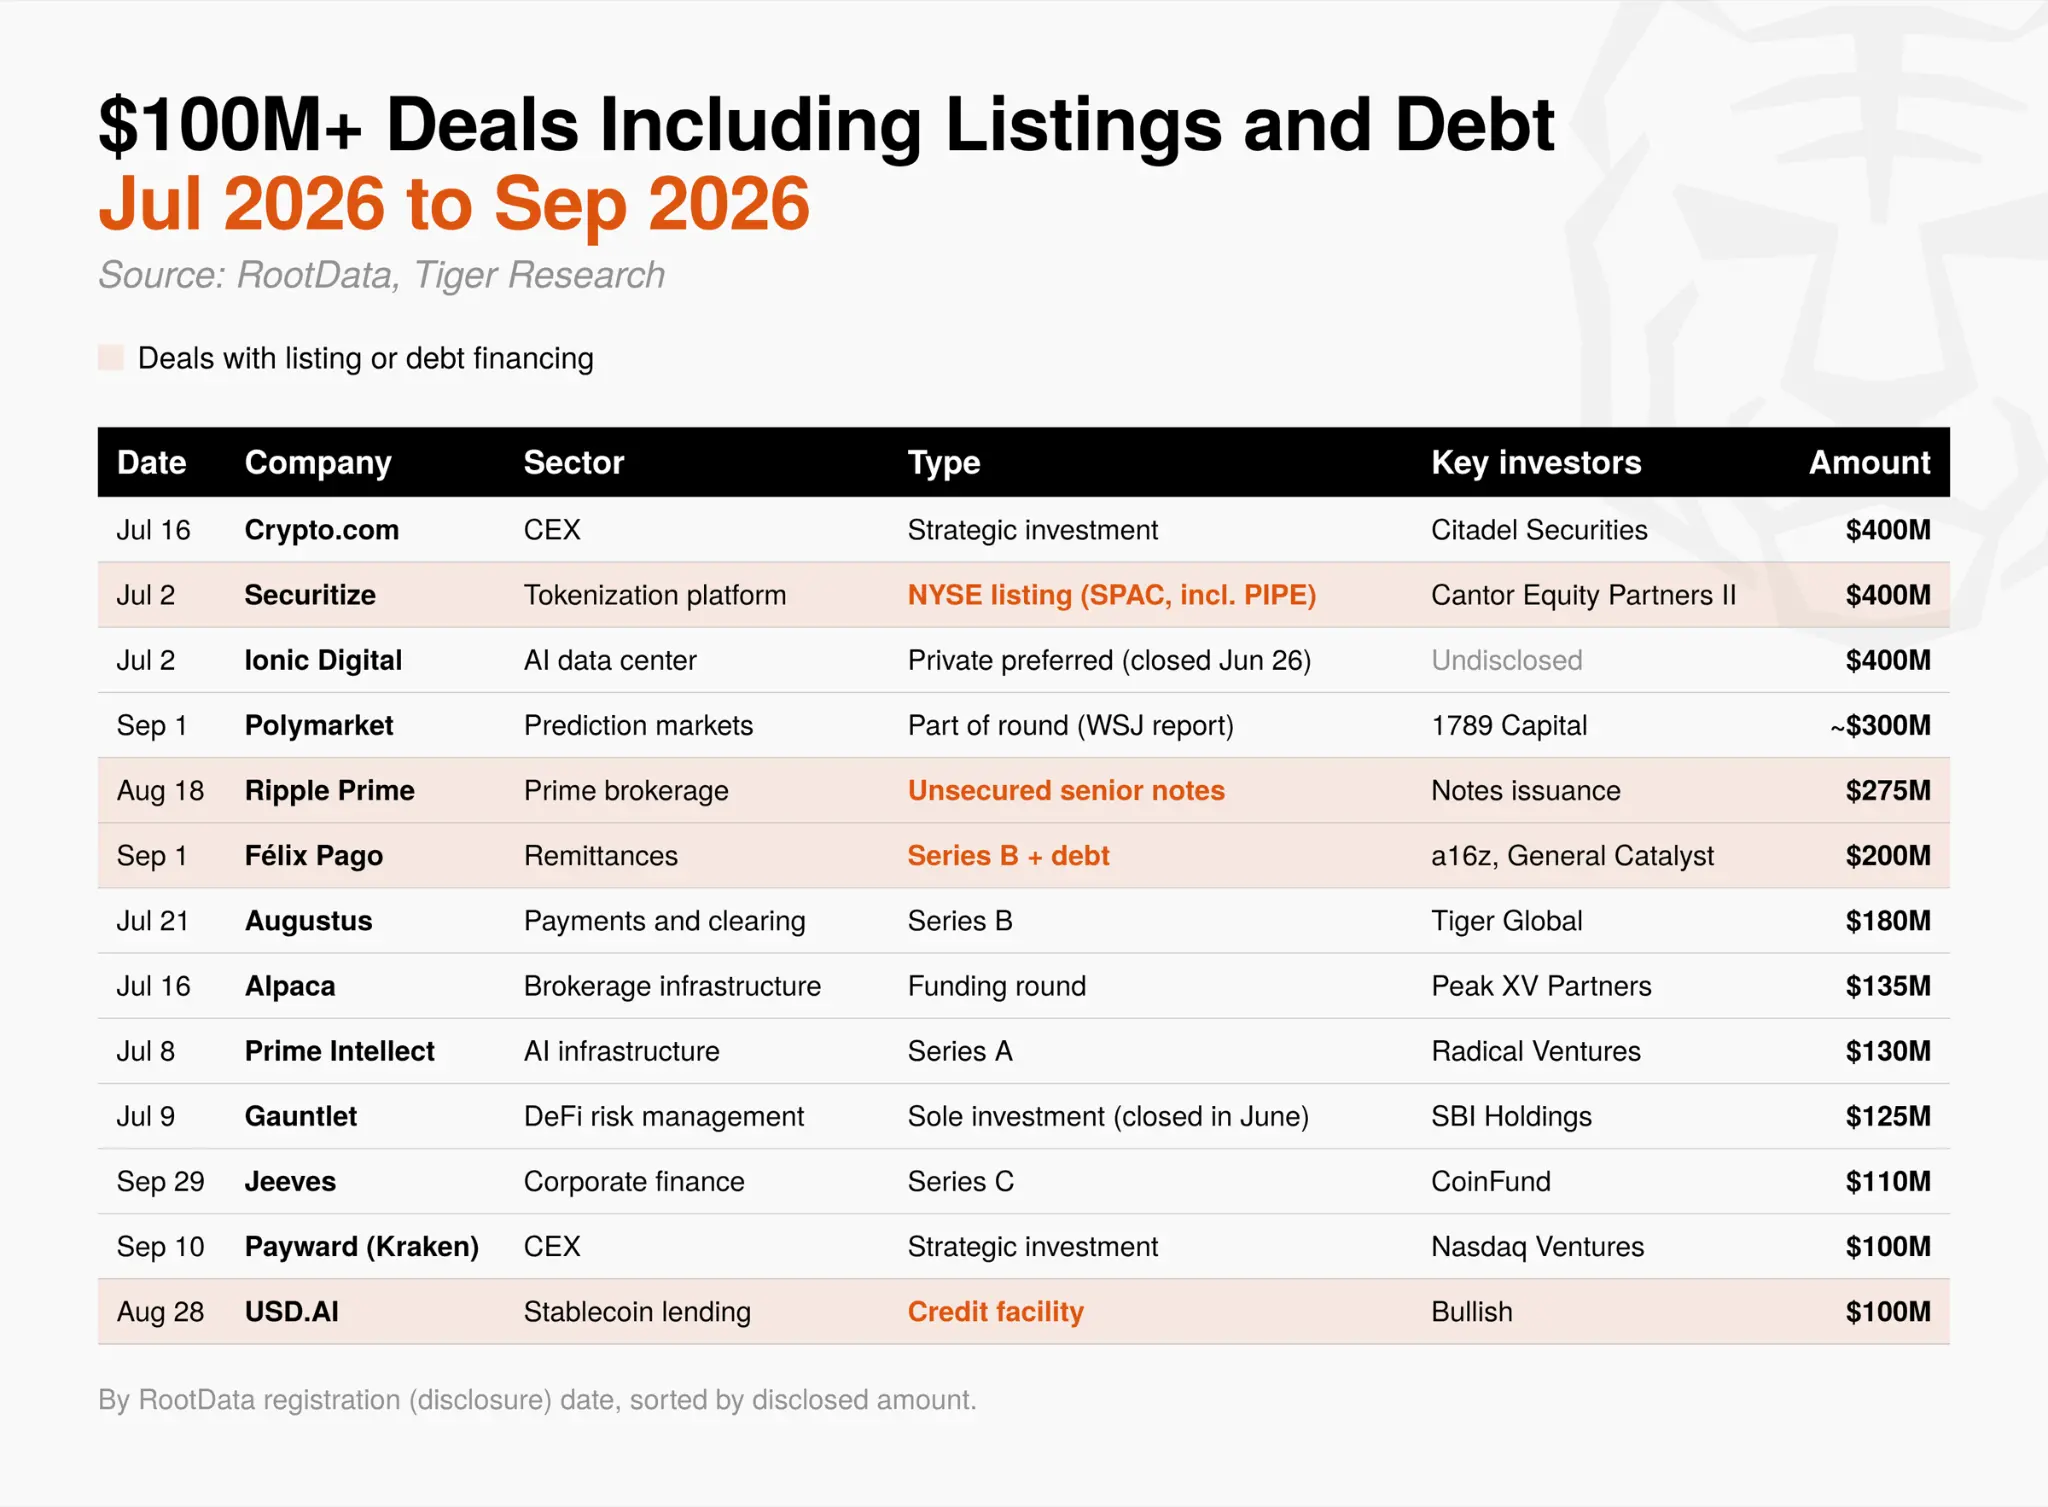
В третьем квартале крупные средства также поступили из-за пределов венчурного капитального финансирования. Из 13 сделок стоимостью более 100 миллионов долларов 4 сделки касались выхода на биржу или долгового финансирования.
Securitize вышла на Нью-Йоркскую фондовую биржу через слияние с SPAC, Ripple Prime выпустила необеспеченные привилегированные облигации на сумму 275 миллионов долларов. В расчете на месяц венчурное и стратегическое акционерное финансирование снизилось на 24%, в то время как долговое финансирование увеличилось с 70 миллионов долларов до 190 миллионов долларов, а средства, привлеченные через выход на биржу, выросли с 80 миллионов долларов до 150 миллионов долларов.
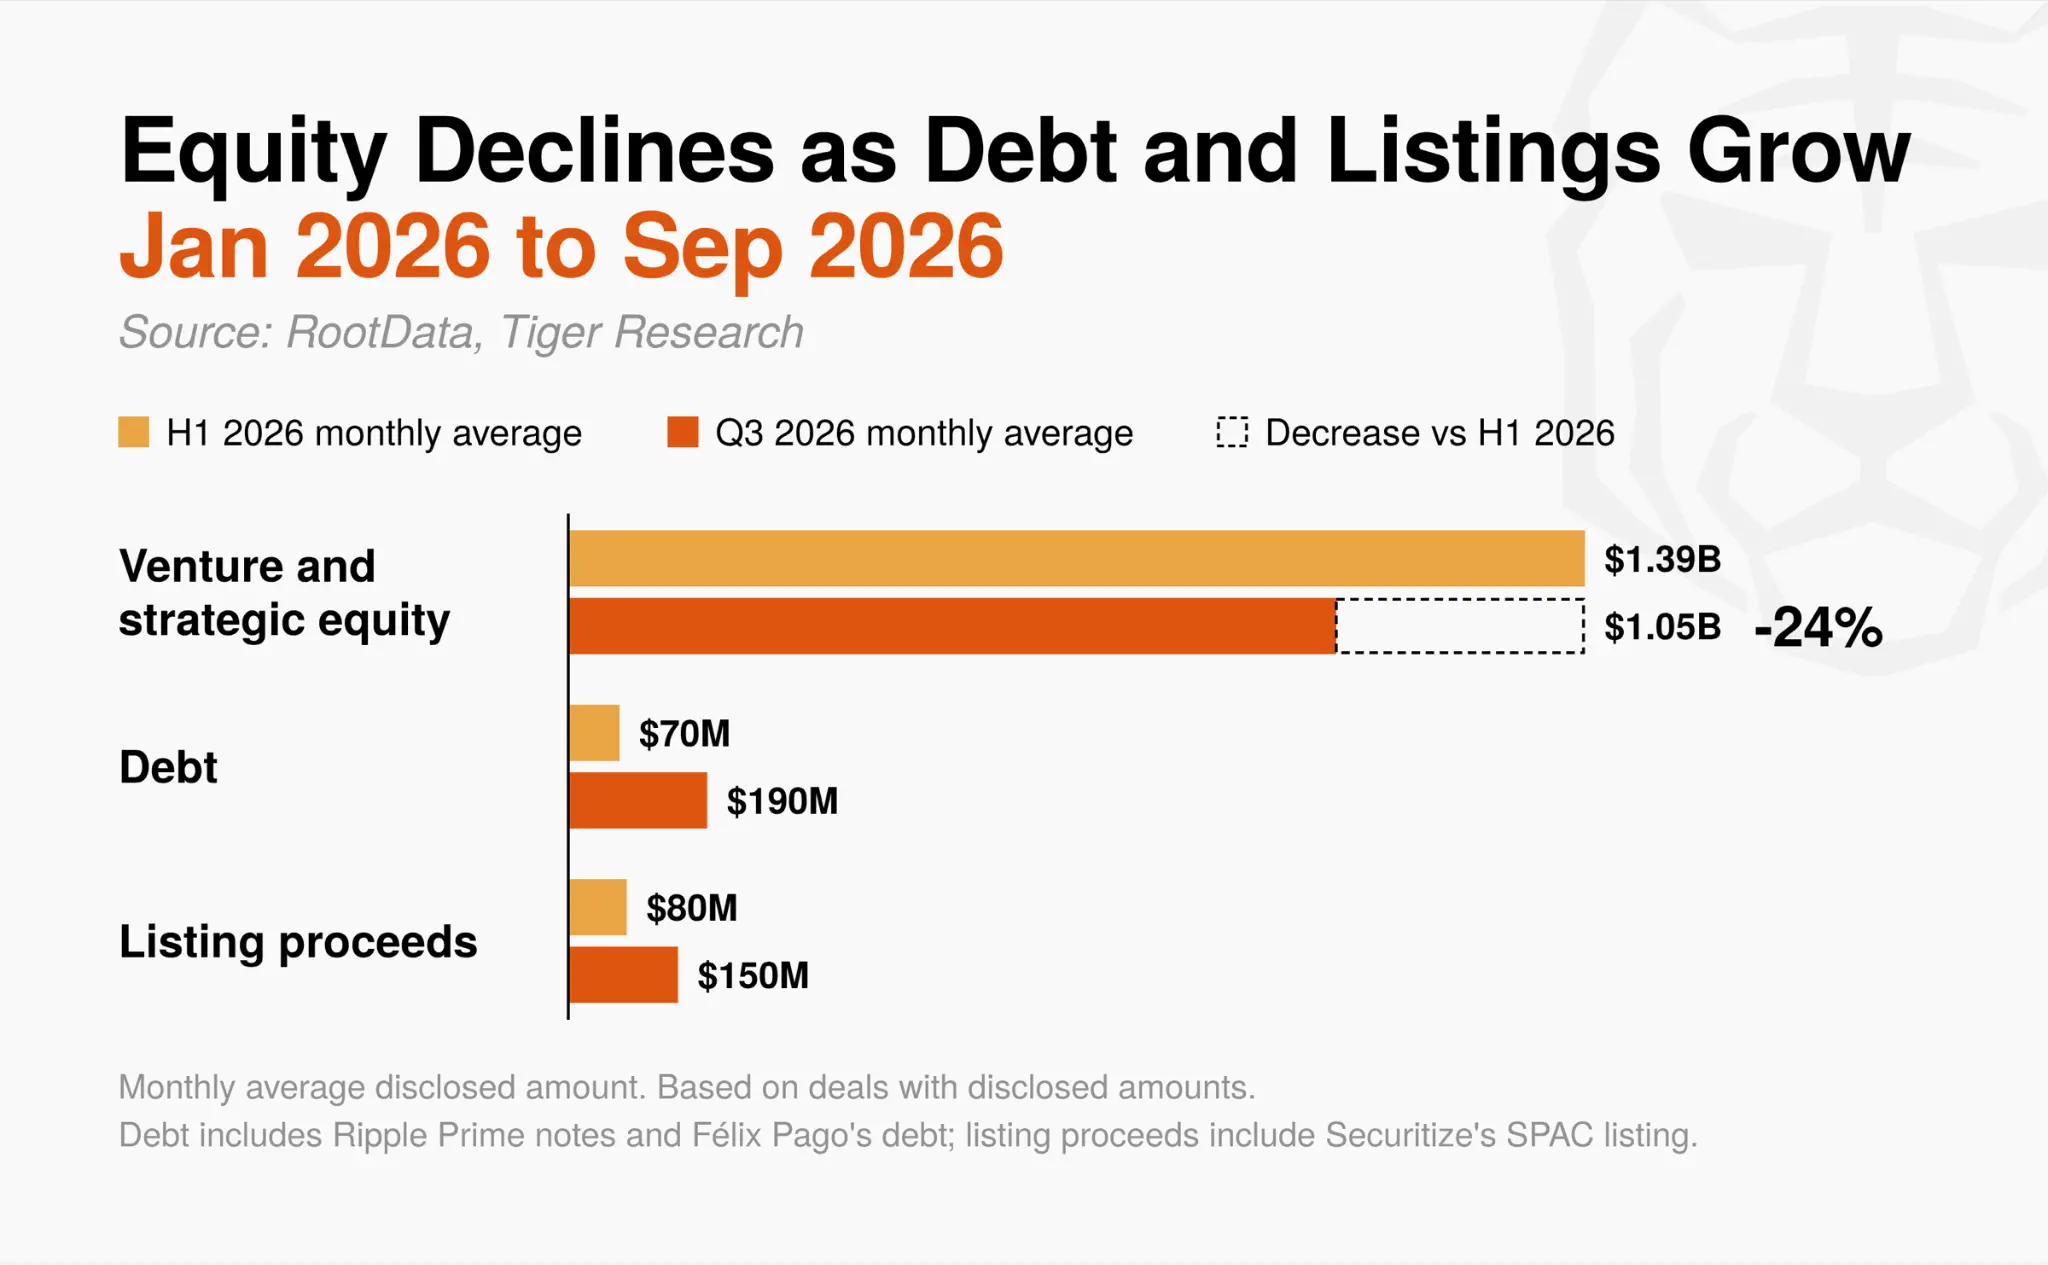
Облигации и выход на биржу требуют либо способности к погашению, либо оценки от открытого рынка. В первой половине года долговое финансирование в основном поступало от финансовых компаний, связанных с биткойном, например, Metaplanet занимал средства для покупки биткойнов.
В третьем квартале компании с денежным потоком, такие как главные брокеры, компании по переводу денег и кредитование стабильных монет, занимали средства для расширения бизнеса. Основание для погашения сместилось с цен на биткойн на денежный поток компаний. Некоторые компании теперь могут финансироваться как обычные предприятия, больше не нуждаясь в венчурном капитале, что может сузить роль венчурного капитала до ранних стадий.
2.5. Секторы: капитал сосредоточен на инфраструктуре, связанной с традиционными финансами
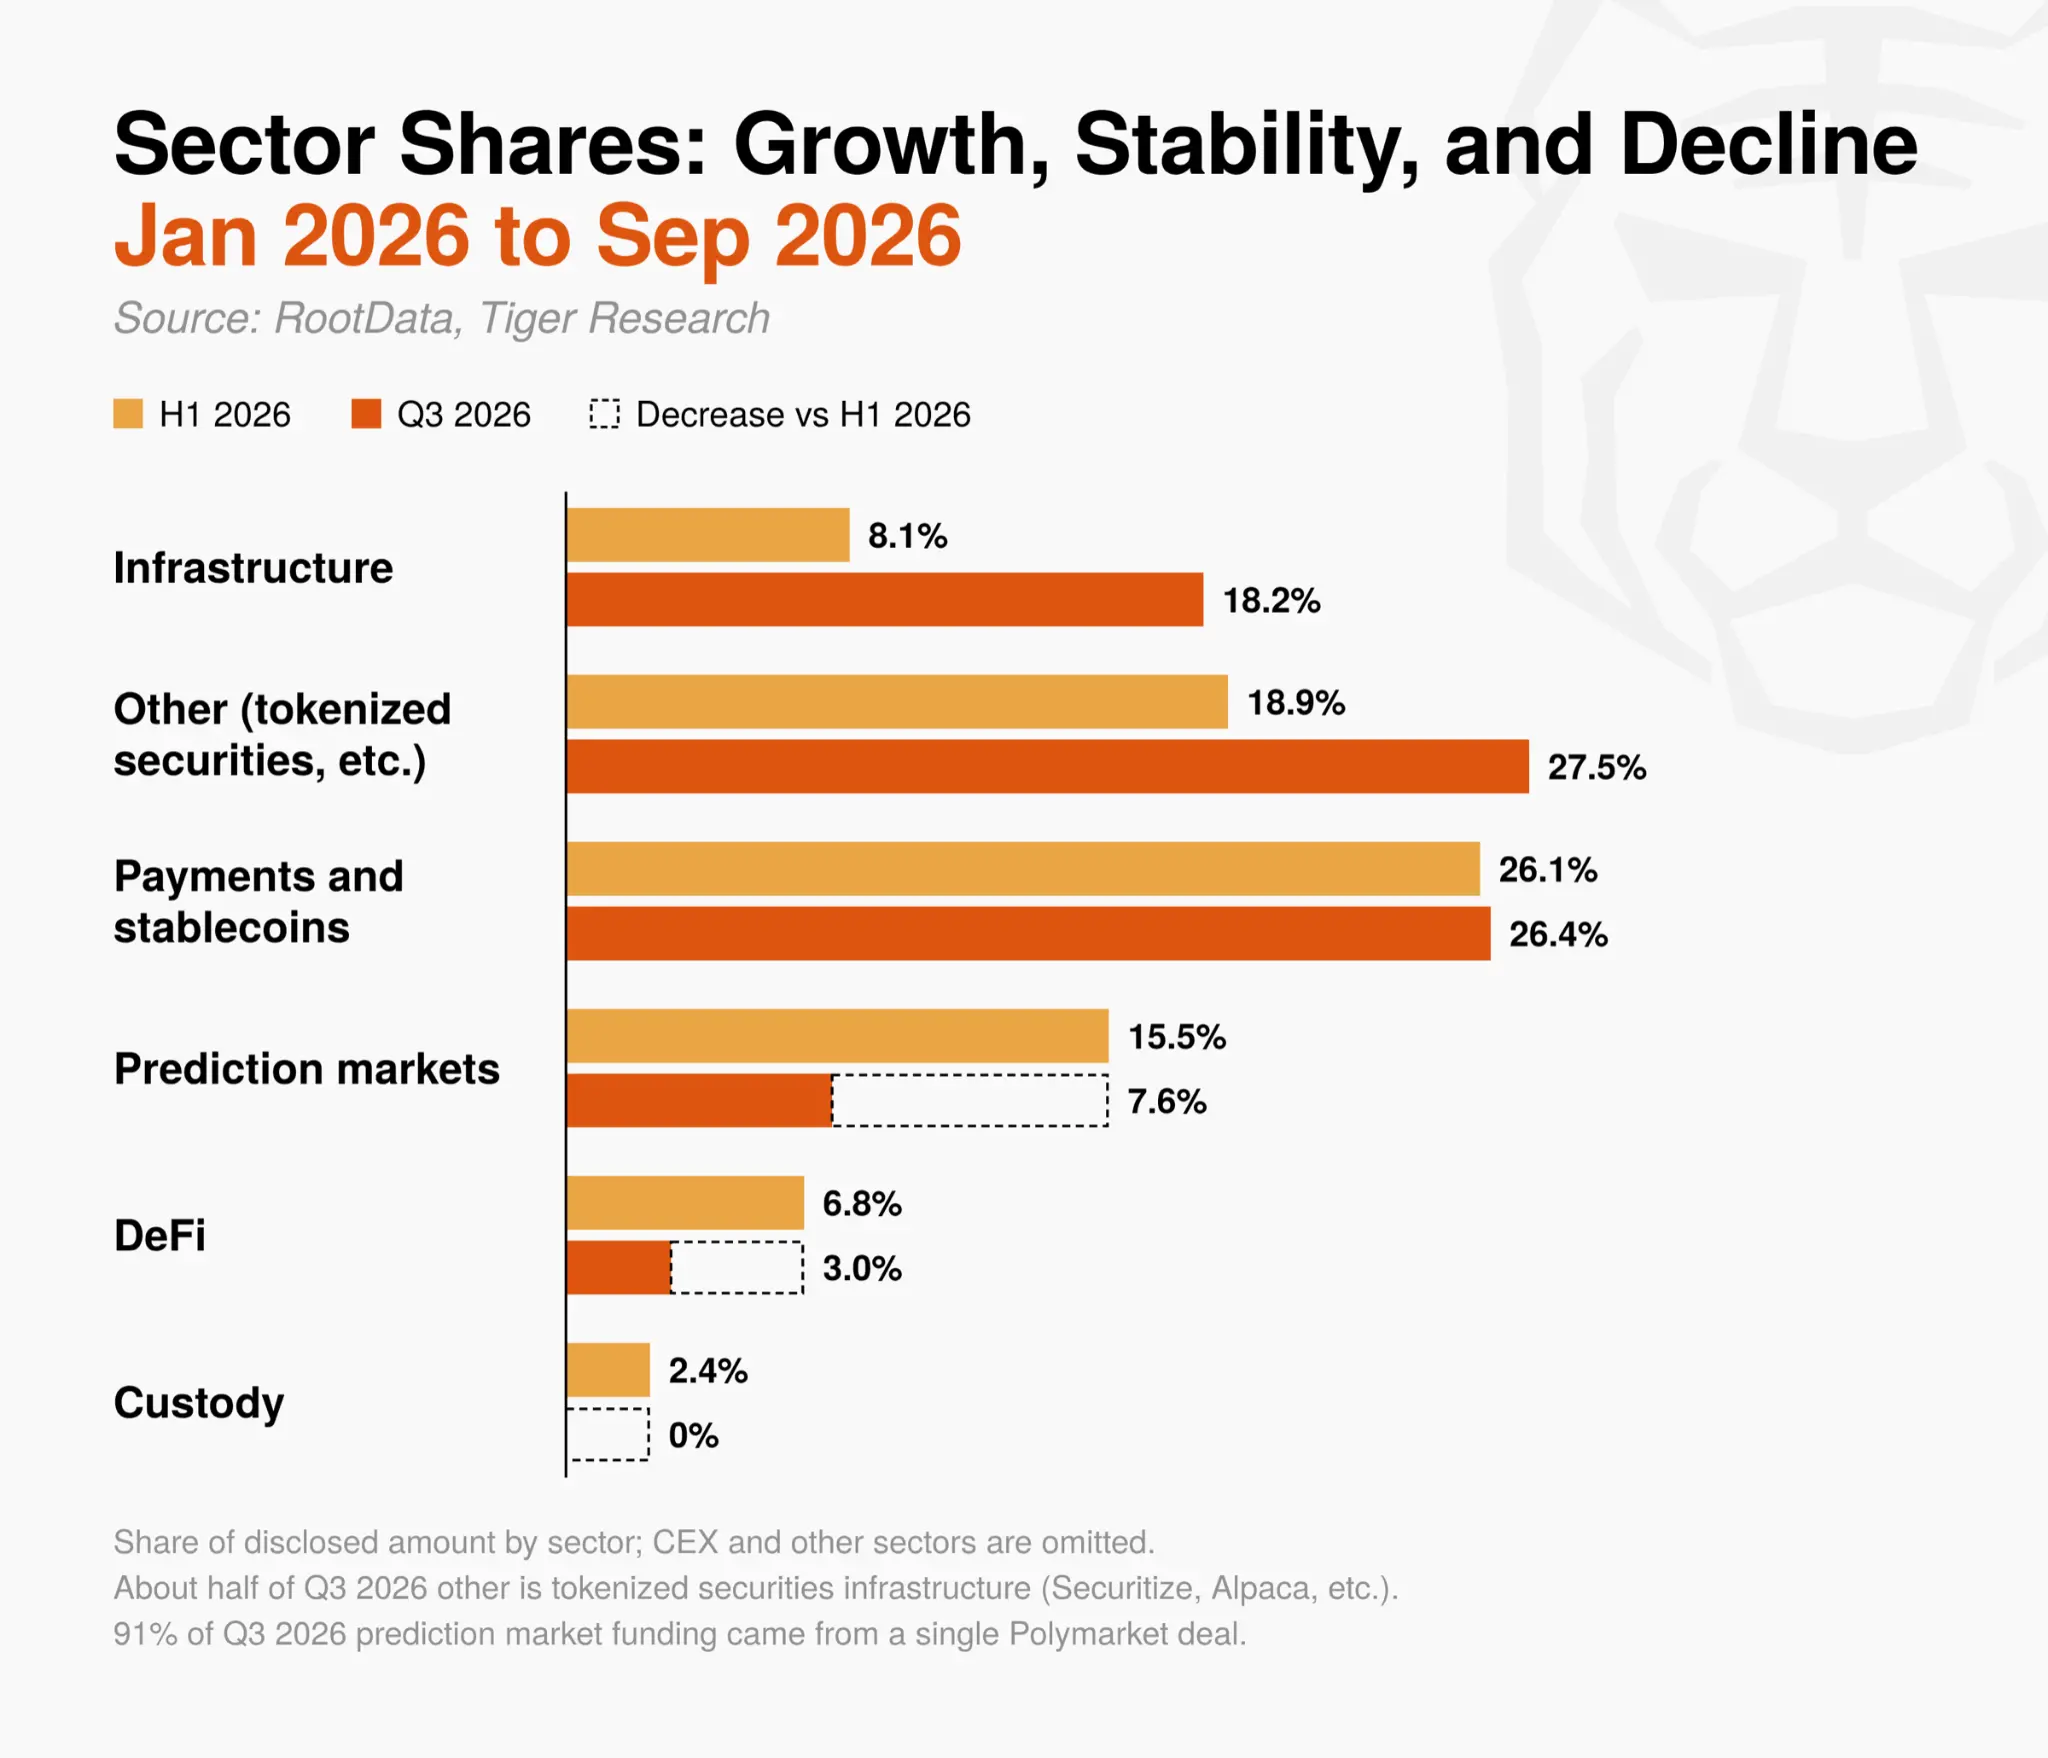
По секторам, в третьем квартале капитал направился в области, соединяющие традиционные финансы с криптоэкосистемой, а не в новые протоколы layer 1 и layer 2.
Доля сектора инфраструктуры в раскрытых инвестициях увеличилась более чем вдвое с 8,1% в первой половине года до 18,2%. Рост обеспечен сделками, связанными с ИИ, а не новыми основными сетями блокчейнов. Лидерами стали Ionic Digital, которая переключила свой бизнес на центры обработки данных ИИ, и компания Prime Intellect, занимающаяся инфраструктурой для обучения ИИ.
Из капитала, отнесенного к "другим", около половины направлено на инфраструктуру токенизированных ценных бумаг, такие как Securitize и Alpaca. Платежи и стабильные монеты остаются единственным сектором с неизменной долей.
В то же время сектора, не имеющие тесной связи с традиционными финансами, привлекли значительно меньше капитала. На рынке предсказаний одна сделка Polymarket на сумму около 300 миллионов долларов составила 91% инвестиций третьего квартала. Инвестиции в DeFi снизились на 71%, а количество сделок также уменьшилось, составив всего 3,0%. Самой крупной сделкой в DeFi стал Cari Network, сеть депозитных токенов, поддерживаемая региональными банками США. В области кастодиальных услуг не было новых инвестиций, активность ограничивалась интеграцией между зрелыми компаниями, такими как сделка BitGo по приобретению бизнеса NYDIG.
В третьем квартале капитал направлялся только в уже лицензированные и одобренные регулирующими органами зрелые компании или проекты, связанные с традиционными финансовыми учреждениями, такими как банки. Инвестиции явно сместились от проектов, направленных на создание новой криптоэкосистемы, к распределительным каналам и инфраструктуре, необходимым для входа традиционного финансового капитала на крипторынок.
3. Уроки для различных участников рынка
Несмотря на восстановление цен, капитал, поступающий в криптокомпании в третьем квартале, остается напряженным. Капитал изменил свои цели: небольшие приобретения, способные увеличить конкретные возможности, заменили крупные сделки, стратегические инвесторы, стремящиеся расширить свои платформы, стали более заметными, чем финансовые ведущие инвесторы.
Капитал также сосредоточен на компаниях, которые доказали свою деятельность через доходы и лицензии, а не на ранних проектах. С учетом продолжающихся тенденций контроля и основ, упомянутых в предыдущем отчете, в следующем разделе перечислены основные задачи, с которыми сталкиваются различные участники рынка.
3.1 Крипто-компании и основатели
Подготовка к более длительным циклам раннего финансирования: скорость снижения количества сделок на посевном этапе в третьем квартале превышает средний уровень по рынку. Перед следующим раундом финансирования компаниям следует осторожно пересчитать свои финансовые ресурсы, чтобы достичь конкретных вех, таких как доходы, лицензии или важные партнерства.
Проверка условий стратегических инвестиций: капитал от венчурных капиталистов, связанных с CEX, продолжает поступать, но может быть связан с условиями, такими как требование использовать определенный CEX или блокчейн. Компаниям следует заранее проверить, не ограничат ли эти условия будущие финансовые инвестиции или продажу компании.
Создание регуляторных и лицензионных возможностей: недавние покупатели сосредоточены на немедленно доступных возможностях, таких как лицензии на ценные бумаги, платежные сети и торговая инфраструктура, а не на всей компании. Компании, рассматривающие возможность продажи или сотрудничества, должны четко определить свои ключевые возможности и то, как они соответствуют бизнесу потенциальных партнеров.
Использование более разнообразных способов финансирования: компании с устойчивым денежным потоком могут рассмотреть традиционное финансирование, такое как выпуск облигаций или кредитные линии, чтобы уменьшить размывание доли.
3.2 Традиционные финансовые учреждения и компании
Выход на рынок через приобретения: для новых крипто-бизнесов приобретение специализированной компании с лицензией и операционным опытом может быть более эффективным, чем создание инфраструктуры внутри компании. Слияния и поглощения, связанные с инфраструктурой, лицензиями и торговыми возможностями, продолжают увеличиваться.
Оценка сделок по фактическим условиям: просто смотря на раскрытые суммы сделок, невозможно определить, как рынок оценивает эти бизнесы. Покупатели должны придавать приоритет соответствию сделок своему бизнесу и работать с профессиональными консультантами, чтобы проверить, может ли сделка создать ценность помимо цены.
3.3 Инвесторы и розничные участники
Осторожное отношение к новостям о финансировании: объявления о финансировании от венчурных капиталистов не должны автоматически восприниматься как сигнал к покупке. Ожидать массовых продаж токенов и сверхприбыли от торговли в текущем рынке сложнее, розничные инвесторы должны осознавать, что потенциал роста ранних позиций ограничен.
Оценка проектов по основным показателям: оценка проектов должна основываться на структуре доходов, соблюдении регуляторных норм и связи с традиционными финансами, а не на графиках выпуска токенов или краткосрочных новостях.
Крипто-рынок выходит за пределы краткосрочных ожиданий, переходя к демонстрации реальной ценности и практического использования. Некоторые инвесторы могут сожалеть о таких изменениях, но переход рынка к индустрии можно рассматривать как здоровое развитие.
Участники рынка, способные осознать эту структурную перемену и укрепить свои ключевые конкурентные преимущества и управление рисками, будут лучше подготовлены к следующему этапу рынка.
Данные и методы
Источник данных: данные с января 2024 года по сентябрь 2026 года основаны на RootData API, всего 3515 раундов финансирования, помеченных по дате регистрации RootData. Завершенные в июне, но опубликованные в июле сделки Ionic Digital и Gauntlet учитываются в третьем квартале. Из 195 записей третьего квартала в RootData две не являются инвестициями: одна — это сотрудничество по запуску DEX между Robinhood и dYdX Labs, другая — членство в альянсе Ethereum для учреждений, эти две записи исключены, оставшиеся 193 сделки используются для анализа.
Суммы: суммы в этом отчете представляют собой сумму раскрытых сделок, из 193 сделок третьего квартала 112 раскрыты, из 441 сделки за первое полугодие 286 раскрыты. Сделки с нераскрытыми суммами не включены, поэтому фактический объем сделок больше, чем указано. Один раунд финансирования Raven в RootData составляет 90 миллионов долларов, так как исходный источник указывает, что эта цифра является оценкой, а не суммой инвестиций, поэтому он исключен.
Суммы слияний и поглощений: раскрытые суммы слияний и поглощений составляют 83% от общего числа сделок, основанных на суммах, зарегистрированных в RootData. Сделки с раскрытыми суммами, но не зарегистрированные в RootData, такие как Circle и Tazapay, согласно документам SEC составляют 400 миллионов долларов, а будущие активы и Korbit — около 141,4 миллиарда вон, что составляет примерно 100 миллионов долларов, указаны отдельно в тексте. Сравнение слияний и поглощений в третьем квартале основано на квартальных данных Architect Partners.
Типы финансирования: слияния и поглощения используют типы раундов RootData. Средства, привлеченные через IPO, пост-IPO финансирование и листинг Securitize. Долговые обязательства включают долговое финансирование, ноты Ripple Prime и долговую часть раунда Félix Pago. Продажа токенов включает OTC и публичные раунды. Остальные сделки классифицируются как венчурные и стратегические инвестиции, включая случаи покупки долей существующих акционеров, такие как покупки Hana Financial Group и Samsung Securities акций Dunamu в первом полугодии.
Сравнение первого полугодия и третьего квартала: из-за различной длины двух периодов (шесть месяцев и три месяца) количество сделок и суммы пересчитываются в среднем за месяц для сравнения. Данные за первое полугодие были пересчитаны с учетом последующих данных RootData (441 сделка, ранее 435 сделок).
Этапы финансирования: данные по этапам, такие как посевной этап и раунды A до C, включают только сделки, зарегистрированные в RootData (143 из 193 сделок третьего квартала). Например, раунд C Fasset и раунд B Augustus не включены в статистику по этапам, так как RootData не зарегистрировала их этапы.
Классификация по направлениям: каждая сделка классифицируется по единственному направлению на основе меток проектов RootData и приоритизируется по следующему порядку, начиная с более конкретных бизнес-моделей: прогнозные рынки, CEX, хранение, платежи и стейблкоины, DeFi, игры, NFT, социальные и развлекательные, инфраструктура. Сделки без меток, которые являются крупными, классифицируются вручную после проверки бизнеса и учитываются в других.
Сделки с участием институциональных инвесторов: сделки, в которых участвует хотя бы один инвестор, классифицированный RootData как компания или институциональное лицо. Это соответствует критериям "сделок с участием традиционных финансовых учреждений" из предыдущего отчета.
Сделки с прямым участием традиционных финансовых учреждений: сделки, в которых участвует хотя бы один банк, брокерская компания, компания по управлению активами, оператор биржи, платежная сеть, кредитное рейтинговое или данные компании, традиционный маркет-мейкер или инвестиционный отдел вышеуказанных учреждений. Сделки без информации об инвесторах в RootData не учитываются, поэтому эта доля является консервативной цифрой. Например, приобретение акций Dunamu Hana Financial Group и Samsung Securities в первом полугодии, а также инвестиции регионального банка США в Cari Network в третьем квартале не были учтены из-за отсутствия информации об инвесторах. Инвесторы, выявленные по ключевым словам, были проверены индивидуально, финансовые технологии, такие как PayPal, Stripe, Robinhood и Nium, не включаются в традиционные финансовые учреждения.
Проверка ключевых сделок: все ключевые сделки третьего квартала, упомянутые в тексте, были перекрестно проверены с пресс-релизами компаний, регуляторными документами и отчетами основных СМИ. Сделки, находящиеся на стадии соглашения (S&P Global с OpenZeppelin, Nasdaq с LeveL Markets, Circle с Tazapay), еще не завершены.
Рыночные индикаторы: цена биткойна и квартальная доходность основаны на ежедневных закрывающих ценах Binance BTC/USDT (UTC). Индекс страха и жадности в криптовалюте взят из Alternative.me, чистый поток наличных биткойнов ETF в США взят из данных SoSoValue, цитируемых Investing.com. Голосование по закону CLARITY и освобождение SEC основаны на записях голосования Сената США и соответствующих отчетах SEC.
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи





