








Полный текст речи Уоша: инфляция все еще высока, экономика сильна, почему Федеральная резервная система решила подождать?
 Ключевые тезисы

 Вашингтон повторил цель по инфляции в 2%, заявив, что политика начала действовать, но нет окончательного мнения о том, соответствует ли текущая процентная ставка требованиям, и дальнейшие действия будут зависеть от новой информации. Он также подчеркнул, что инвестиции в AI также зависят от процентных ставок, и объявил об изменении графика заседаний FOMC, чтобы оставить место для стратегических обсуждений.
Составлено: Цзя Хуань, ChainCatcher
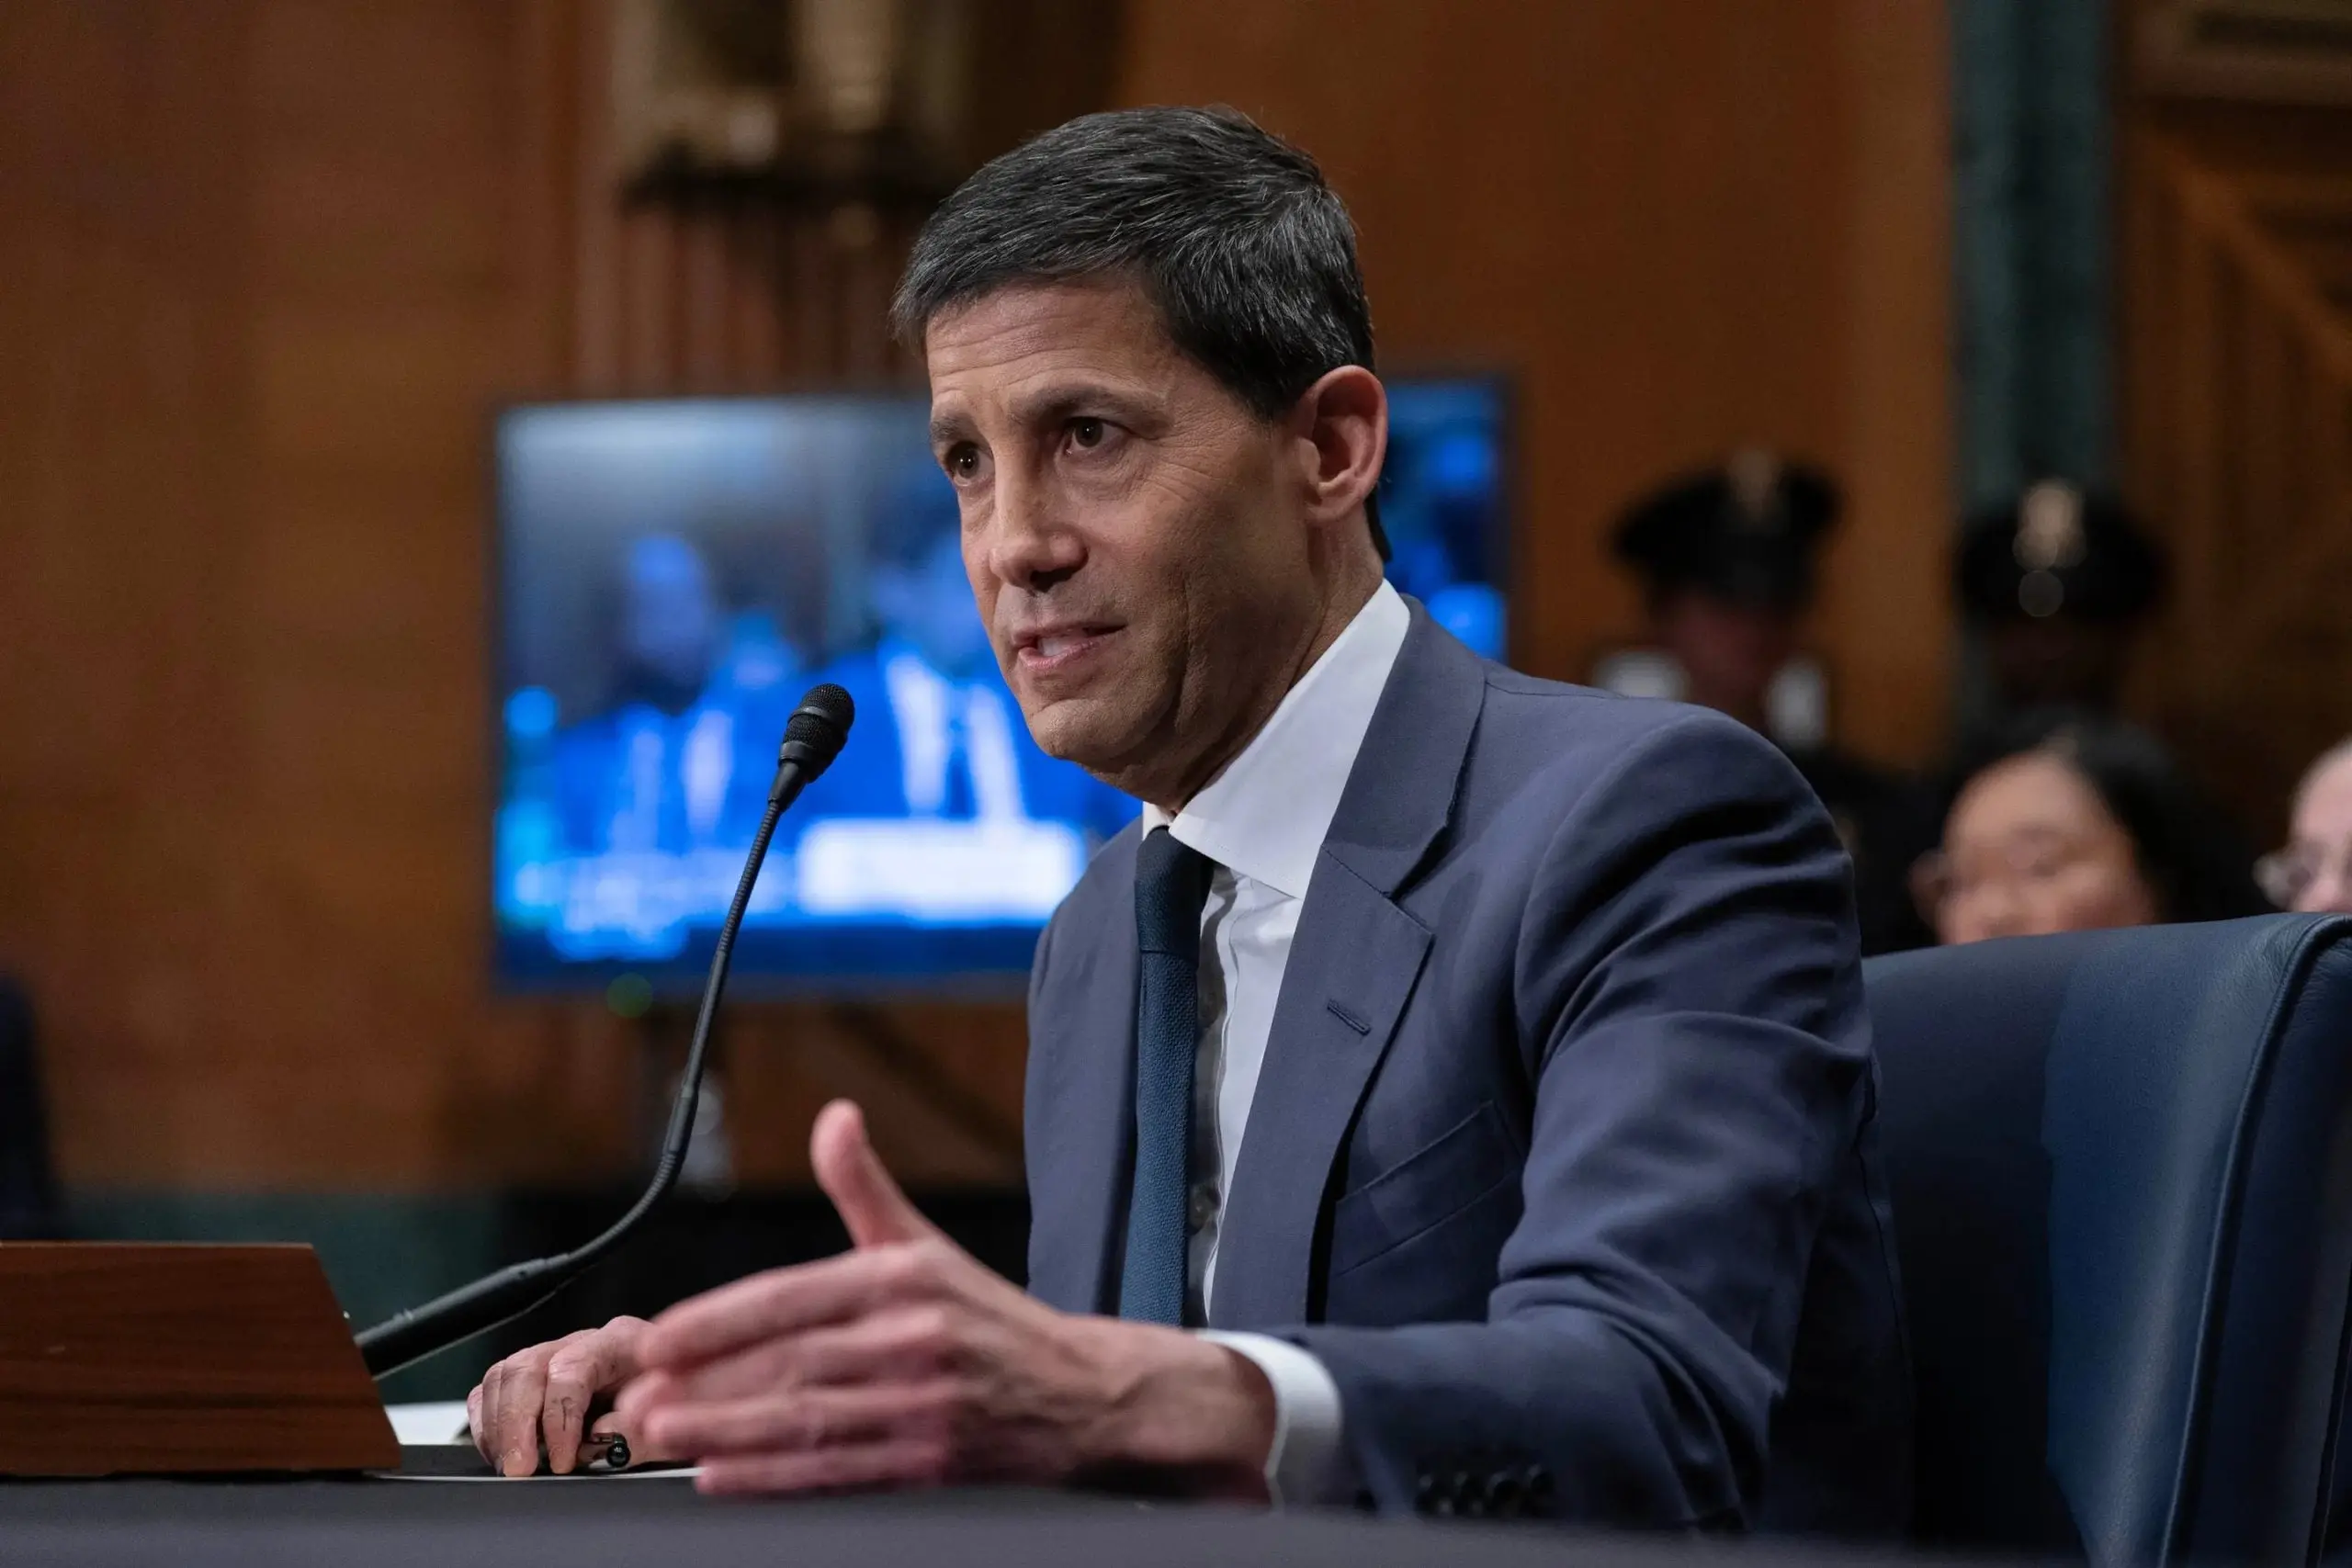
По пекинскому времени 29 октября в полночь Федеральная резервная система оставила целевой диапазон процентной ставки по федеральным фондам на уровне 3.75% до 4.00%. На последующей пресс-конференции Уош заявил, что ранее принятые меры начали давать результаты, но пока нет окончательного вывода о том, достигнута ли текущая ставка, и дальнейшие действия будут зависеть от новой информации. Он также подчеркнул, что инвестиции в ИИ также подвержены влиянию процентных ставок и объявил, что в 2027 году состоится заседание FOMC, посвященное стратегии денежно-кредитной политики.
Ниже представлено краткое содержание основных моментов выступления и вопросов-ответов на пресс-конференции на китайском языке. Для удобства чтения устные выражения и повторяющиеся моменты были умеренно сокращены, не является дословной записью.
Ускорение экономического роста, хорошее состояние занятости
Здравствуйте. Сегодня утром Комитет по открытым рынкам Федеральной резервной системы решил сохранить целевой диапазон процентной ставки по федеральным фондам на уровне 3.75% до 4.00%, чтобы поддержать выполнение двойной миссии Федеральной резервной системы.
Экономическая активность расширяется с сильным темпом. Несмотря на неопределенности, связанные с геополитической ситуацией и другими факторами, внутренние расходы остаются устойчивыми. Рост производительности остается сильным, капитальные инвестиции активны, уровень безработицы не изменился значительно, но инфляция все еще на высоком уровне.
Комитет считает, что получение дополнительной информации поможет определить подходящую политику, чтобы обеспечить своевременное возвращение инфляции к целевому уровню в 2%. Комитет будет добиваться ценовой стабильности.
На каждом заседании по политике я и мои коллеги "смотрим в окно", наблюдая за состоянием реальной экономики. Мы называем этот процесс "проверкой реальности", цель которого - выяснить, что на самом деле происходит. Эта работа не стала легче.
Итак, что же мы наблюдаем?
Экономический рост усилился. Темп роста ВВП за первую половину года был пересмотрен с первоначальных 1.8% до 2.4%. Рост в третьем квартале, похоже, ускорился еще больше, потребительские расходы остаются сильными, темп роста может превысить 3%, а темп роста корпоративных инвестиций может достичь двузначных значений.
Доля капитальных расходов в ВВП находится на исторически высоком уровне. Инвестиции в высокие технологии стали двигателем этого ускорения роста, но рост также начинает распространяться на другие области инвестиций. Эти тенденции заслуживают постоянного внимания.
Как обстоят дела с занятостью?
Уровень безработицы ниже, чем год назад, и рост числа рабочих мест также значительно превышает прошлогодние показатели. Четырехнедельное скользящее среднее числа заявок на пособие по безработице остается на самом низком уровне за десятилетия. Таким образом, с точки зрения цели занятости в двойной миссии Федеральной резервной системы, текущее состояние довольно хорошее.
Тем не менее, американцы все еще испытывают давление инфляции. Ситуация, когда инфляция превышает целевой уровень Комитета, продолжается уже почти шесть лет.
Снижение инфляции - это наша ответственность. Это также причина, по которой в последние дни обсуждение FOMC сосредоточилось на этой обязанности по обеспечению ценовой стабильности.
Финансовые условия ужесточаются, инфляция остается слишком высокой
С момента принятия политических мер в сентябре мы начали замечать некоторые изменения в финансовых и кредитных условиях. Как мы и ожидали, некоторые предприятия и домохозяйства сталкиваются с ужесточением финансовых и кредитных условий.
Участники рынка также начали уделять больше внимания отбору при распределении капитала. Несмотря на общее ужесточение финансовых условий, я не хочу и не могу описать это как уже находящееся в состоянии сжатия.
В целом, эти изменения способствуют более устойчивому экономическому росту и ценовой стабильности.
В последние дни Комитет провел обширное обсуждение изменений в экономической и финансовой среде между этим и предыдущим заседанием. Мы обсудили геополитическую ситуацию и быстрое развитие в области технологий. Мы наблюдали за периодическими колебаниями на финансовых рынках, а также изменениями в корреляции между активами, но не были этому удивлены.
Когда мы расширяем наш взгляд и рассматриваем общее состояние экономики и финансов, мы можем видеть, что реальная экономическая активность явно движется в правильном направлении. Это хорошая новость.
Но инфляция все еще слишком высокая.
В последние недели цены на энергию и связанные секторы снова выросли. Наша задача - убедиться, что изменения в относительных ценах в отдельных областях не распространяются на всю экономику, и гарантировать, что инфляционные ожидания продолжают оставаться привязанными, как сейчас.
Несмотря на существующие неопределенности, цель Федеральной резервной системы совершенно ясна.
С момента моего назначения председателем пять месяцев назад мне повезло работать с политическими разработчиками FOMC. Их приверженность ценовой стабильности ясна и непоколебима. Мы четко заявили, что готовы действовать в зависимости от ситуации и уже продемонстрировали готовность к действиям.
Информация, полученная в ближайшее время, поможет нам определить подходящую политику. Независимо от того, улучшится ситуация или ухудшится, наша задача - разработать правильную денежно-кредитную политику, и именно это мы сейчас и делаем.
Корректировка расписания заседаний FOMC для обсуждения стратегии
Для достижения этой цели мы решили изменить расписание заседаний FOMC с осени следующего года.
Мы считаем, что проведение восьми заседаний FOMC в год является целесообразным.
Но в 2027 году одно из заседаний будет специально посвящено широкой стратегии денежно-кредитной политики, и, как ожидается, не будет голосования по процентной ставке по федеральным фондам, а также не будет опубликовано заявление о политике. Остальные заседания будут принимать решения о денежно-кредитной политике в обычном порядке.
Я ожидаю, что в 2028 году состоятся два заседания, посвященные стратегии, а остальные шесть заседаний будут использоваться для разработки политики.
Почему было принято такое решение? На мой взгляд, причина очень проста.
Для разработки правильной политики нам необходимо оценивать краткосрочные изменения в своевременном и регулярном ритме на основе полной информации. Но также важно, чтобы как коллектив с разнообразными мнениями, мы оставили время и пространство для стратегических обсуждений, переосмыслили важные вопросы, обратили внимание на более долгосрочные временные рамки и сосредоточились на более фундаментальных вопросах, которые я называю "левее запятой".
Я считаю, что установка расписания и повестки заседаний - это не просто административная мера. Это институциональный выбор, который повлияет на характер и качество наших обсуждений и, в конечном итоге, на уровень наших решений.
Это еще одна корректировка, направленная на возвращение реализации денежно-кредитной политики в правильное русло.
Спасибо всем за внимание сегодня после обеда. Теперь я передаю слово вам, и буду рад вашим вопросам.
Вопросы и ответы журналистов
Почему на этот раз не было повышения ставок?
Журналист из "Нью-Йорк Таймс": Процесс снижения инфляции до целевого уровня в 2% практически не продвинулся. Как вы сказали в своем вступительном слове, рынок труда остается стабильным. Большинство ваших коллег, похоже, также согласны с повышением ставок в декабре, так почему же не повысить ставки сегодня?
Уош: Это хороший вопрос. Я читал ваши репортажи за последние день-два, поэтому должен признать, что немного ожидал этот вопрос.
Как я сказал в подготовленной речи, информация, полученная в ближайшее время, поможет нам определить, где должна находиться политика. Но я предполагаю, что вы хотите получить больше объяснений, поэтому я постараюсь подробнее объяснить.
Обеспечение ценовой стабильности и снижение инфляции не зависит от фиксированной даты в календаре, так же как и от одного изолированного показателя. Если бы нужно было учитывать только эти две вещи, работа была бы гораздо проще, и мы не пережили бы почти шесть лет, когда инфляция постоянно превышала целевой уровень.
Так в чем же ключ? Это обеспечение четкой цели и наличие набора стратегий денежно-кредитной политики. Для вас и других это может показаться отличным от подхода последних лет.
Позвольте мне объяснить. За примерно пять месяцев, что я здесь, мы внедрили набор мер, которые я называю новым "рецептом" денежно-кредитной политики.
Что включает этот рецепт?
Во-первых, первой вещью, которую я и мои коллеги сделали после назначения, было вновь укрепление приверженности целевому уровню инфляции в 2%. Мы четко заявили, что эта цель находится под нашей ответственностью, и мы несем ответственность за ее достижение. Если кто-то считает, что мы терпим инфляцию в диапазоне от 2% до 3%, то я должен исправить это мнение.
Во-вторых, мы берем на себя ответственность и больше не зацикливаемся на этом, не перекладываем ответственность на других.
В-третьих, мы объяснили вам и всему миру нашу политическую структуру. Я представлял эту структуру в Джексон Хоуле, и она также была частью обсуждений в последние дни. Многие из моих коллег также поддерживают эту структуру: как мы понимаем роль денежно-кредитной политики, через какие каналы она передается и как мы достигнем целей.
Далее, мы будем регулярно проверять реальность. Это очень полезно. Но мы не только обсуждаем, но и предпринимаем действия. Поэтому на последнем заседании, то есть в сентябре, мы предприняли действия, сократив часть смягчения.
Так какие признаки могут помочь нам оценить эффективность этой новой стратегии? По таким показателям, как цены на свопы, инфляционные компенсации движутся в правильном направлении.
Инфляционные ожидания также таковы. В текущем мире царит нестабильность. Если бы не действия Федеральной резервной системы, ожидания могли бы развиваться в неправильном направлении. Но на самом деле они также движутся в правильном направлении. Я воодушевлен этими признаками.
В ближайшее время будет много информации, в мире происходит много событий. Я и мои коллеги надеемся внимательно следить за этим.
Я считаю, что мы сможем использовать эту информацию, чтобы определить, как продвигать набор политик, который был внедрен пять месяцев назад, для достижения ценовой стабильности. Я воодушевлен теми успехами, которых мы достигли за короткое время.
Но если суть вашего вопроса заключается в том, что мы еще не выполнили свои обещания и не достигли ценовой стабильности, то вы правы. Мы все еще работаем над этим.
Возможно ли, что текущая процентная ставка уже на подходящем уровне?
Журналист: В заявлении говорится, что получение дополнительной информации поможет Комитету определить подходящую политику, чтобы обеспечить своевременное возвращение инфляции к целевому уровню в 2%. Значит ли это, что текущий уровень процентной ставки по федеральным фондам может быть уже подходящим?
Уош: Нам еще нужно определить подходящий политический курс.
Если бы вы сидели рядом со мной в последние дни и слушали обсуждения в зале заседаний, вы бы заметили, что большинство коллег считают, что наш набор мер денежно-кредитной политики уже начинает давать некоторые результаты, но окончательных выводов еще не сделано.
Если бы мы пришли к четкому выводу о том, как должна быть реализована денежно-кредитная политика, мы бы сегодня серьезно об этом объявили.
Наше решение, как я только что ответил на вопрос Колби, заключается в том, чтобы сначала оценить текущее положение, рассмотреть то, что мы наблюдаем, и определить, есть ли вероятность, что в ближайшее время мы сможем более четко определить подходящий политический курс.
Мое мнение, как и мнение большинства коллег, заключается в том, что следующая информация поможет предоставить такую ясность.
Открытое общение членов Комитета и раскрытие информации о стратегических заседаниях
Журналист: Перед заседанием несколько директоров и членов Комитета открыто заявили, что хотят больше времени для наблюдения. Участвовали ли вы в обсуждениях с ними по этой информации? Кроме того, как Федеральная резервная система будет раскрывать содержание заседаний, на которых не будет опубликовано заявление о политике?
Уош: Я обычно не склонен делать исключения для ответа на второй вопрос, чтобы никто не стал делать то же самое. Однако этот процедурный вопрос можно считать исключением, и я постараюсь на него ответить.
Первый вопрос касается моих коллег. У меня есть 18 довольно независимых коллег. Если бы вы были в зале заседаний за последние дни, вы бы в это поверили.
Есть способ проверить их независимость. Я не знаю, говорили ли вы, но я не представляю прогнозы точечной диаграммы и не собираюсь этого делать в будущем, но все 18 из них будут представлять.
Если кто-то считает, что я всезнающий и могу заставить всех передавать информацию, это не то, что я понимаю под FOMC. Это серьезные, осторожные и ответственные люди, и мы провели серьезные и полные обсуждения.
Что касается этого процедурного вопроса, я ожидаю, что на стратегическом заседании в 2027 году и на двух стратегических заседаниях в 2028 году не будет принято политических решений, и не будет опубликовано заявления о политике.
Что касается того, что может быть опубликовано тогда, в настоящее время нет четкого ответа, позже будет больше информации.
Новая форма заседаний была решена совсем недавно. Мы провели несколько полных обсуждений о том, как организовать эти заседания. До осени следующего года еще есть время, и по мере уточнения деталей мы представим информацию.
Журналист: Вы упомянули в сентябре, что Федеральная резервная система играет роль в поддержании текущего экономического прогресса в США и связанных с этим новых возможностей. Считаете ли вы это своей миссией? Как вы планируете ее выполнять?
Ваш: Наша миссия была поручена Конгрессом: обеспечить ценовую стабильность и полную занятость в контексте финансовой стабильности.
Конгресс также поручил нам несколько других задач, включая работу в области регулирования и платежных систем, но я думаю, что вы спрашиваете о денежно-кредитной политике.
В текущей обстановке, исходя из реальности, которую мы наблюдаем, что является самым важным для выполнения этой миссии? Это обеспечение ценовой стабильности.
Я думаю, что на предыдущей пресс-конференции я говорил, что если вы хотите нанести максимальный ущерб самым неблагополучным слоям общества, вам просто нужно продолжать ситуацию, когда инфляция за последние шесть лет была выше, и обычно значительно выше целевого уровня Федеральной резервной системы.
Таким образом, обеспечение ценовой стабильности — это самое важное, что мы можем сделать в текущих условиях, и это то, что мы готовы делать.
Вы, возможно, слышали, как я говорил: мы обеспечим ценовую стабильность, без "если" и "но". Это обязательство не изменилось.
Прогресс рабочих групп и слушания по ИИ
Журналист: Я хотел бы узнать о состоянии рабочих групп. Когда мы можем увидеть отчет? Можете ли вы заранее рассказать о чем-то, касающемся ИИ, данных или баланса?
Ваш: Все пять рабочих групп активно работают. Я еще не видел материалов, которые можно было бы назвать окончательным отчетом, но я регулярно получаю информацию о их прогрессе.
Степень строгости этих обсуждений и их серьезный подход к задачам произвели на меня глубокое впечатление.
Я изначально поставил перед ними несколько вопросов, на которые они должны ответить в отчете. Они не только хотят ответить на эти вопросы, но и подняли ряд вопросов, которые могут касаться исследований других рабочих групп. Я вдохновлен тем, что они делают.
Как я уже говорил, я установил для них срок до конца года. Я думаю, что часть, но не все рабочие группы, возможно, смогут представить отчеты вовремя.
Представление отчетов — это только начало. Далее нам нужно будет серьезно изучить и усвоить эти результаты. Эти серьезные исследования будут способствовать нашему переосмыслению вопросов производительности и занятости, инфляционной политики, какие данные наиболее полезны для выполнения наших обязанностей и как мы смотрим на баланс.
Это значительные исследовательские усилия, и я считаю, что они сыграют роль на будущих этапах политики. Учитывая, что мне и моим коллегам нужно будет полностью усвоить эти идеи, они вряд ли окажут непосредственное влияние на политику на текущем этапе.
Тем не менее, я могу объявить о небольшой вещи. Я уже упоминал об этом на встрече МВФ, хотя это вызвало некоторое недовольство у некоторых коллег здесь.
16 ноября рабочая группа по производительности и занятости проведет полевые слушания, приглашая участников с ярко выраженными мнениями по соответствующим вопросам.
Каковы краткосрочные, среднесрочные и долгосрочные последствия этих изменений для экономики и занятости? Увеличение производительности произойдет быстро или будет медленным процессом? Я очень надеюсь, что это поможет мне улучшить свои суждения.
Эта рабочая группа решила в процессе исследования выслушать больше мнений. Я планирую присутствовать и, возможно, скажу несколько слов в начале заседания.
Я ожидаю, что заседание продлится 3-4 часа и будет довольно профессиональным. Я не знаю, насколько это будет интересно для вашего репортажа, но для меня цель в основном заключается в том, чтобы слушать и оценивать текущую реальность.
Как эксперты из разных областей смотрят на эти вопросы? Что они означают для двойной миссии, о которой я только что упомянул? Будет ли легче или труднее достичь ценовой стабильности в ближайшие годы? Каковы их среднесрочные и краткосрочные последствия для занятости?
Мы обсудим эти вопросы 16 ноября, в основном в открытом формате. С нетерпением жду встречи с вами.
Как ответить на критику Трампа в адрес коллег из ФРС?
Журналист Newsmax: Вы упомянули, что нужно "оценить реальность". Поскольку "реальность" сегодня не присутствует, мне придется задать вам вопрос.
Вы только что сказали, что ваши коллеги серьезные, осторожные и стремятся к ценовой стабильности. Но президент Трамп на мероприятии в Овальном кабинете 7 октября заявил: "Кевин отличный, но он всего лишь один голос в этом совете. Здесь много людей, назначенных Обамой и Байденом, и несколько назначенных мной. На мой взгляд, этот совет хочет видеть, как страна показывает плохие результаты."
Согласны ли вы с этими комментариями?
Ваш: Спасибо за ваш вопрос. Я не буду комментировать высказывания других государственных служащих.
Я могу сказать вам о своем реальном опыте за пять месяцев здесь. Мы только что пережили ожесточенные "семейные споры", но это была серьезная и осторожная дискуссия.
Я считаю, что мы приняли правильные политические решения, соответствующие текущему моменту. Мне очень приятно работать здесь и быть председателем этого коллектива.
Существует ли "мягкая инфляционная цель"?
Журналист: Экономика сильна, инфляция явно выше 2%. Вы сказали, что инфляционные ожидания движутся в правильном направлении, но опросы показывают, что домохозяйства ожидают, что инфляция останется выше целевого уровня ФРС, и это не только в краткосрочной перспективе.
Я еще не слышал ясного объяснения решения сохранить процентные ставки на текущем уровне и дождаться дополнительных данных. Вы не беспокоитесь о том, что домохозяйства могут перестать верить, что ФРС сможет достаточно быстро снизить инфляцию, и воспримут это решение как сигнал о том, что у центрального банка на самом деле есть "мягкая инфляционная цель"?
Ваш: Я могу четко сказать вам, что нет никакой "мягкой инфляционной цели" и никаких скрытых других целей.
Наша цель — ценовая стабильность, что означает инфляцию на уровне 2%, измеряемую индексом цен на личные потребительские расходы (PCE).
Вы упомянули влияние инфляции на потребителей, которое накапливалось за последние шесть лет. Но я также хочу сказать, что потребители тоже наблюдают за реальностью. Они идут на заправку и видят, что цены растут.
Я не буду отрицать, что цены на нефть выросли, и не скажу, что они не чувствуют этого, когда заправляются. Поэтому краткосрочные инфляционные ожидания возросли, потому что потребители, как и мы, принимают решения на основе реальной ситуации.
Но если посмотреть шире, на большинство, хотя и не на все показатели, вы увидите, что домохозяйства, предприятия и финансовые рынки все еще имеют необходимую уверенность в том, что центральный банк обеспечит ценовую стабильность.
Что изменилось в связи между ценами на нефть и рыночными процентными ставками?
Журналист Fox Business: Считаете ли вы, что между ценами на нефть и текущей инфляцией в США существует прямая связь? Если да, то как быстро инфляция может снизиться или отреагировать на падение цен на нефть?
Ваш: Я не хочу обсуждать гипотетические сценарии, но могу посмотреть на то, что уже произошло в реальности.
В этом году цены на нефть в целом выросли. Ранее между ценами на нефть и процентными ставками существовала относительно стабильная и довольно сильная связь. Здесь речь идет не о контролируемых нами политических ставках, а о рыночных ставках.
Но в последнее время эта связь изменилась.
Мы видим, что цены на нефть продолжают расти, в основном под влиянием геополитических событий, а разница между ценами на сырую нефть и нефтепродукты остается высокой. Но в то же время рыночные процентные ставки начали снижаться.
Я не делаю комментариев о рынке Уолл-стрит, я просто описываю факты, которые мы наблюдали за последние несколько месяцев.
Если цены на нефть снова упадут, и это также может быть вызвано геополитическими событиями, нам нужно будет изучить, что это означает для двойной миссии ФРС? Как это повлияет на цены на финансовых рынках? Как мы должны реагировать?
Но это все еще гипотетическая ситуация. На самом деле, судя по ценам на финансовых рынках, цены на фьючерсы на нефть уже выросли за последние несколько недель, и мы не можем игнорировать этот факт.
Чувствительны ли инвестиции в ИИ к процентным ставкам?
Журналист Financial Times: Значительная часть текущего экономического роста в США и часть инфляции связаны с бумом ИИ. В обществе много обсуждений о том, чувствительна ли эта область к процентным ставкам, как и такие сектора, как жилье. В условиях, когда инвестиции в ИИ так важны, нужно ли процентным ставкам расти больше, чем в экономике, где жилье занимает более важное место?
Ваш: Ранее существовало мнение, которое, возможно, также появлялось на предыдущих пресс-конференциях: даже если ФРС повысит процентные ставки или обсудит их повышение, это не повлияет на ИИ, потому что ожидания доходности инвесторов в этой области слишком различны.
Я всегда был скептически настроен к этой точке зрения.
Процентные ставки проникают во все уголки экономики и прямо или косвенно влияют почти на все.
Что мы видели в технологическом секторе и за его пределами с начала сентября? Процентные ставки уже оказали влияние. Участники рынка начали более осторожно выбирать инвестиционные проекты, кредитные спреды некоторых активов расширились, в то время как другие резко выросли.
Финансовые условия немного ужесточились, хотя и незначительно.
Таким образом, отвечая на суть вашего вопроса, то есть важны ли процентные ставки для новых технологий и этого инвестиционного бума, мой ответ — да, важны. Я не думаю, что эти области могут существовать отдельно от всей экономики, независимо от влияния процентных ставок.
Во-вторых, приписывать весь экономический рост этой волне новых технологий — это удобное объяснение. Но если мы посмотрим на данные, включая данные с последней встречи, мы увидим, что сильные показатели капитальных затрат больше не ограничиваются несколькими секторами.
Прогнозные указания и следующая политическая встреча
Журналист: Некоторые члены, похоже, склоняются к тому, чтобы в декабре продолжить повышать процентные ставки. Согласны ли вы с этой оценкой? Можете ли вы дать более четкие указания по будущим действиям с процентными ставками и какие новые данные повлияют на ваше решение перед следующей встречей?
Ваш: Я думаю, что период молчания моих коллег закончится в пятницу или в какой-то момент в выходные, и тогда они, возможно, будут готовы обсудить этот вопрос с вами.
Если не произойдет экстренной ситуации или кризиса, я не поддерживаю предоставление прогнозных указаний.
Причина, по которой я добавляю это ограничение, заключается в том, что в самые темные времена финансового кризиса 2008 года такие указания действительно были очень полезны. В то время мы также частично опирались на соответствующие исследования, включая исследования и размышления недавнего лауреата Нобелевской премии.
Но в нормальные времена, особенно когда реальная экономика так сильна, я не согласен с этой практикой и не поддерживаю ее.
Я также не поддерживаю предварительное предсказание результатов заседания. Многое может произойти, поэтому я не буду давать вам свои личные предположения о том, как этот коллектив будет действовать через шесть недель.
Мое мнение таково, что мы, возможно, узнаем много новой информации в этот период. Как я уже говорил, отвечая на вопрос Колби, в это время мы будем в лучшем положении, чтобы принять правильные политические решения и определить соответствующую политическую позицию.
Когда может быть представлен отчет по исследованию баланса ФРС?
Журналист из Корейской экономической газеты: Вы многократно говорили о возможности дальнейшего сокращения баланса ФРС. Если в будущем будет продвигаться этот план, как избежать нарушения держателей американских облигаций со стороны иностранных официальных учреждений, а также рынков долларового финансирования за границей, таких как Южная Корея и Япония?
Ваш: Спасибо за ваш вопрос.
Во-первых, я, возможно, больше, чем вы думаете, обеспокоен экономикой Южной Кореи. Многие ключевые инвестиции, необходимые для этой волны новых технологий, поступают из Японии и Южной Кореи, а также частично из Сингапура.
Поэтому я особенно внимательно слежу за экономикой Южной Кореи, потому что она обычно может сказать мне, какие продукты доставляются в США по воздуху и морю.
Новый глава центрального банка Южной Кореи знаком мне около 20 лет. Он очень талантлив и мой друг. Я рад видеть его на этой должности.
Мы познакомились примерно 20 лет назад, в период, который позже стал известен как глобальный финансовый кризис. Я помню, что мы тогда глубоко обсуждали использование баланса в экстренных ситуациях.
В настоящее время вопросы баланса полностью исследуются соответствующими рабочими группами. Я также буду следить за их прогрессом, они продолжают работать и сравнивают свои лучшие идеи.
Я считаю, что их выводы и рекомендации могут быть представлены FOMC в начале первого квартала следующего года, но не рассматривайте этот срок как обязательство.
Если мы решим изменить баланс, это будет сделано только после тщательного изучения их предложений и рекомендаций.
Я считаю, что эта работа вряд ли окажет существенное влияние на текущую стадию политики. Но это вопрос, который стоит глубже изучить, и я надеюсь прояснить его с помощью внешней рабочей группы.
Соответствует ли влияние сентябрьских политических действий на финансовые рынки ожиданиям?
Журналист: Я хотел бы уточнить ваш ответ по поводу инвестиций в ИИ. Поскольку бум инвестиций в ИИ все больше зависит от внешнего финансирования, означает ли это, что общий спрос будет более чувствителен к процентным ставкам, чем в прошлом?
Другой связанный вопрос: соответствует ли эффект, который вы наблюдали после частичного сворачивания смягчения в прошлом месяце, вашим ожиданиям?
Ваш: Это два вопроса, и в этот раз нет никаких процедурных вопросов, которые можно было бы рассматривать как исключение. Я отвечу на второй вопрос.
Примерно шесть недель назад, когда мы частично свернули смягчение, мы не могли полностью предсказать, как финансовые рынки отреагируют.
Но в целом изменения на финансовых рынках и в общих финансовых условиях в основном соответствуют моим ожиданиям.
Означает ли сильный рост, что экономика перегревается, а спрос поднимает инфляцию?
Журналист Reuters: Тогда я продолжу с первым вопросом.
Многие ваши коллеги утверждают, что бум инвестиций в ИИ создает сильный фактор спроса для инфляции, и инфляционное давление переходит от факторов предложения, которые могут со временем ослабнуть, к факторам спроса.
Как вы считаете, сколько инфляции в настоящее время связано со спросом? В какой степени этот спрос будет зависеть от политики Федеральной резервной системы?
Ваш: Хорошая эстафета, неплохо сработано.
Я хотел бы сказать, что основное правило в экономике — это пересечение предложения и спроса, но мы не совсем точно измеряем масштаб и форму кривой общего спроса.
В целом, мнения, которые я слышал в конференц-зале за последние несколько дней, совпадают с моим собственным мнением: экономика очень сильная. Я не уклонялся от этого в своем вступительном слове.
Мы пересмотрели наши прогнозы экономического роста за первые три квартала этого года в сторону повышения, экономика движется в правильном направлении.
Но перегревается ли экономика, слишком ли сильный рост? Это не то, что большинство коллег считает.
Частично это связано с тем, что мы никогда не можем точно знать, каков потенциальный темп роста. Мое мнение заключается в том, что производительность действительно улучшилась, хотя мы не можем точно это измерить.
Я считаю, что большая часть прогресса в улучшении производительности произошла до текущего бума суперумного ИИ, о котором мы говорим. В течение последних двух лет производительность экономики постоянно росла, хотя соответствующие измерения не идеальны.
Поэтому более быстрый экономический рост не позволяет мне напрямую заключить, что сам рост поднимает инфляцию и усложняет нашу работу. Но мы продолжим исследовать эти вопросы.
На мой взгляд, наша цель не в том, чтобы искусственно препятствовать функционированию экономики и лишать людей работы. Вы уже слышали, как я говорил, что я не считаю, что мы должны это делать.
Основной канал, через который политика оказывает влияние, — это ужесточение финансовых условий. С момента последней встречи финансовые условия немного ужесточились.
Это не вызывает у нас беспокойства, а наоборот, говорит о том, что политика работает. Я считаю, что мы можем достичь стабильности цен, одновременно обеспечивая более устойчивый экономический рост.
Будет ли Федеральная резервная система участвовать в слушаниях, касающихся Кук?
Журналист Politico: На следующей неделе состоятся слушания, касающиеся назначения Лизы Кук и связанных с этим обвинений. Будете ли вы или Федеральная резервная система участвовать в этих процедурах?
Ваш: Насколько мне известно, нет. Спасибо всем.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





