








Возникновение токенизированных ипотечных кредитов на американском фондовом рынке, приостановка цен в выходные дни становится наибольшей угрозой для ликвидности
 Ключевые тезисы

 Традиционные выходные на фондовом рынке приводят к остановке цен оракулов, что становится мечомDamocles, нависающим над всеми кредитными соглашениями.
Автор: Prathik Desai (The Token Dispatch)
Скомпилировано: Shenchao TechFlow
Содержание Shenchao: От заимствования токенов акций Coinbase через Aave до запуска токенизированного пула залога акций США на эксклюзивной цепочке Robinhood с Morpho, крипто-кредитные протоколы тихо пробивают высокие стены традиционных брокеров Уолл-стрит. Для десятков миллионов зарубежных инвесторов, которые не могут открыть законные счета для маржинальной торговли акциями США, залоговые кредиты на блокчейне впервые предоставили ликвидность, эквивалентную настоящим акциям, для токенов Nvidia и Apple, находящихся у них в руках.
Тем не менее, децентрализованные финансовые протоколы, работающие круглосуточно 7x24, сталкиваются с непримиримой временной пропастью между традиционными рынками Nasdaq и NYSE, которые закрываются каждую неделю в определенное время. Когда процентные ставки по займам на блокчейне требуют мгновенного реагирования, а оракулы цен замораживаются в пятницу вечером, "слепое заимствование" в выходные, вызванное негативными новостями, и "обрушение ликвидаций" при открытии рынка становятся самой серьезной структурной угрозой для всей экосистемы.
Токены акций Robinhood обеспечивают настоящую круглосуточную торговлю. Даже в выходные, когда Nasdaq закрыт, инвесторы по всему миру могут свободно покупать и продавать токены акций Apple или Coinbase на платформе Robinhood.
С 24 сентября по 23 октября около 60% сделок с токенами акций США на Robinhood происходило вне обычного времени торгов, с общим объемом торгов в $2,2 миллиарда (всего за месяц $3,7 миллиарда). Из них около $532 миллионов активов было обменяно в выходные и праздничные дни.
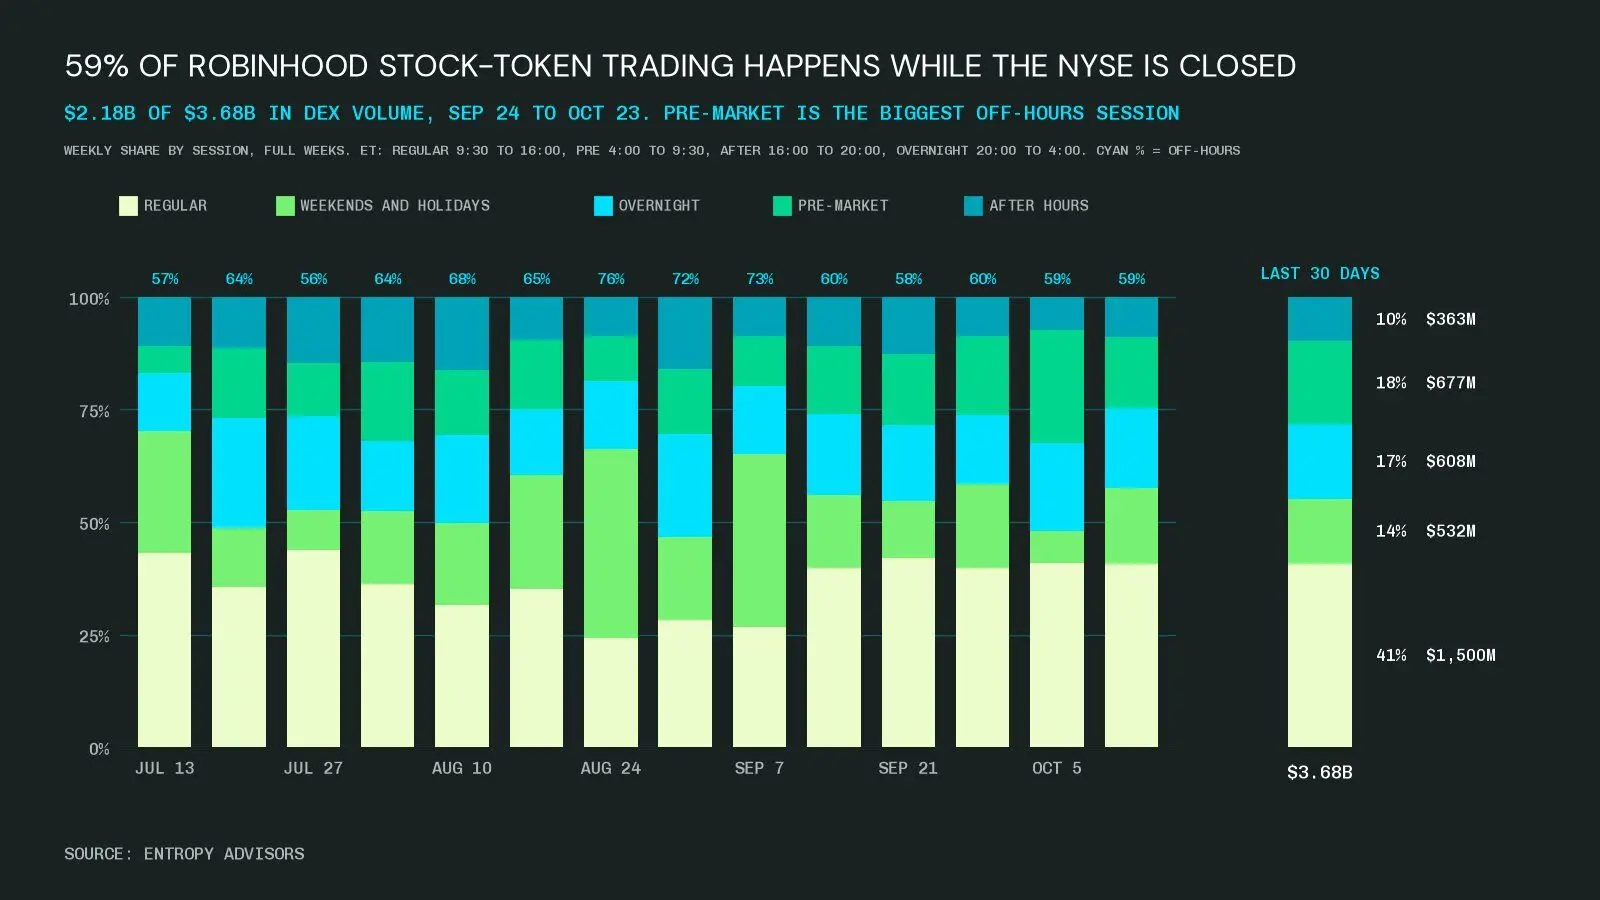
Рисунок: Большинство сделок с токенами акций Robinhood происходят в традиционные выходные (Источник данных: @TomWan)
Только на прошлой неделе владельцы токенов акций Robinhood действительно столкнулись с качественным изменением в активации своих активов.
22 октября Morpho официально запустил рынок кредитования на цепочке Robinhood, позволяя владельцам токенов акций использовать токенизированные акции в качестве залога для заимствования стейблкоинов. А 25 сентября Aave уже запустил аналогичную услугу залогового кредитования для токенизированных акций Coinbase.
Тем не менее, простая функция залога не делает токенизированные акции более предпочтительным способом владения. В большинстве случаев токенизированные акции по-прежнему лишены полного права голоса акционеров.
Но настоящая революция, которую приносит поддержка залогового кредитования токенизированных акций, заключается в том, что она позволяет тем, кто уже предпочитает активы на блокчейне, действительно активировать свои акции. За счет залога акций для заимствования стейблкоинов токенизированные акции США переходят от статического актива, который просто решает проблему "глобального доступа к покупке", к инструменту производительности с реальной финансовой полезностью.
Однако в этом есть смертельный риск: эти залоги на блокчейне продолжают работать и начислять проценты на протяжении всего уикенда, в то время как цены на базовые акции на традиционных финансовых рынках вообще не обновляются. Этот разрыв легко может привести к злонамеренному арбитражу и манипуляциям на рынке, движимым ценовыми механизмами.
В этой статье я подробно рассмотрю огромную энергию, высвобождаемую кредитованием токенизированных акций США, кто получает прибыль на каждом этапе цепочки поставок, и как блокчейн-финансы могут оценивать эти молчаливые временные промежутки, когда вся Уолл-стрит погружается в сон.
Новая кредитная система без вмешательства брокеров
Использование акций в качестве залога для получения средств изначально является базовой функцией качественных финансовых активов. Любой хороший базовый актив, помимо пассивного владения, должен позволять владельцу извлекать богатые финансовые возможности.
На территории США это право на залоговое кредитование долгое время было прочно в руках традиционных брокеров. Открытие обычного маржинального счета Reg T обычно требует стартового порога в $2000, с возможностью заимствования до половины стоимости акций. Кредитный лимит на залог активов от Charles Schwab (Schwab) начинается с $100,000, а годовая процентная ставка составляет около 8.27%.
Несмотря на то, как эти традиционные продукты могут эволюционировать, они всегда основываются на одном железном предположении: кредитор должен хранить все ваши залоги и строго проверять, имеете ли вы право на заимствование.
Однако, если посмотреть на широкий рынок за пределами США, эти предпосылки для заимствования часто просто не работают. Многие местные брокеры за границей даже прямо запрещают инвесторам закладывать свои активы в акциях США.
Например, "План свободных переводов" (LRS), установленный Резервным банком Индии, четко ограничивает местных жителей в спекулятивной торговле за границей. Основное приложение для покупки акций США в Индии, Vested Finance, поддерживает только наличные счета; индийское отделение Interactive Brokers также прямо запрещает местным жителям использовать маржинальные продукты на зарубежных рынках.
Это приводит к абсурдной реальности: индийский инвестор, владеющий акциями Nvidia на сумму $20,000 через указанное приложение, может свободно торговать ими, но абсолютно не может использовать их для любого залогового кредитования. Хотя это совершенно те же акции Nvidia, в руках зарубежного инвестора они мгновенно становятся "второстепенными активами" с сильно ограниченной полезностью.
Конечно, такие географические ограничения не являются абсолютными. Interactive Brokers принимает клиентов из многих стран и регионов, и в третьем квартале 2026 года они получили среднюю доходность 4.25% от своего бизнеса по маржинальному кредитованию; приложение для розничных инвесторов в Нигерии Trove также начало предлагать двойную покупательную способность для торговли акциями США в августе этого года.
Таким образом, кредитные услуги под залог акций действительно существуют в большинстве регионов, но они неизменно сопровождаются высокими минимальными финансовыми порогами, сложными и длительными процессами бумажной проверки, а также централизованными брокерами с абсолютной дискреционной властью.
Токенизация активов коренным образом изменяет этот древний механизм. Она отделяет залог от закрытого баланса брокера и полностью возвращает его пользователю в его собственный кошелек на блокчейне. Как только активы становятся под контролем, любой децентрализованный кредитный протокол, принимающий этот токен, может мгновенно предоставить ему ликвидность.
Что касается того, сколько средств вы можете занять, это в значительной степени зависит от коэффициента залога (Haircut), и различные рынки на блокчейне имеют совершенно разные стратегии ценообразования. Kraken еще 3 июля начал принимать 10 видов xStocks в качестве залога для фьючерсов и маржинальных сделок: для индексного SPYx применяется скидка 10%, для акций таких компаний, как Nvidia, — 20%, а для высоковолатильных активов, таких как акции Robinhood, — 30%.
На платформе Aave заемщики могут закладывать 7 токенов акций Coinbase для заимствования USDC: лимит залога для Microsoft может достигать 79% от рыночной стоимости, для Nvidia — 70%, а для Tesla и Meta — 65%. В механизме Aave лимиты заимствования часто совпадают с уровнями ликвидации, что означает, что заемщики, берущие максимальные суммы, изначально находятся на грани ликвидации.
Новый протокол Paboxo вошел в цепочку Robinhood 19 октября, а Morpho последовал за ним через три дня. Morpho установил уровень ликвидации для займов токенов Nvidia на уровне 62.5%, а для токенов ETF S&P 500 (SPY) — на уровне 77%, предоставляя относительно щадящие условия для индексных фондов, волатильность которых значительно ниже, чем у отдельных акций.
На платформе Aave количество активных кошельков, участвующих в залоговом кредитовании токенов акций США, с 8 до 18 октября резко возросло с 8 до 144. Примечательно, что три четверти пользователей ранее никогда не использовали Aave на цепочке Base.
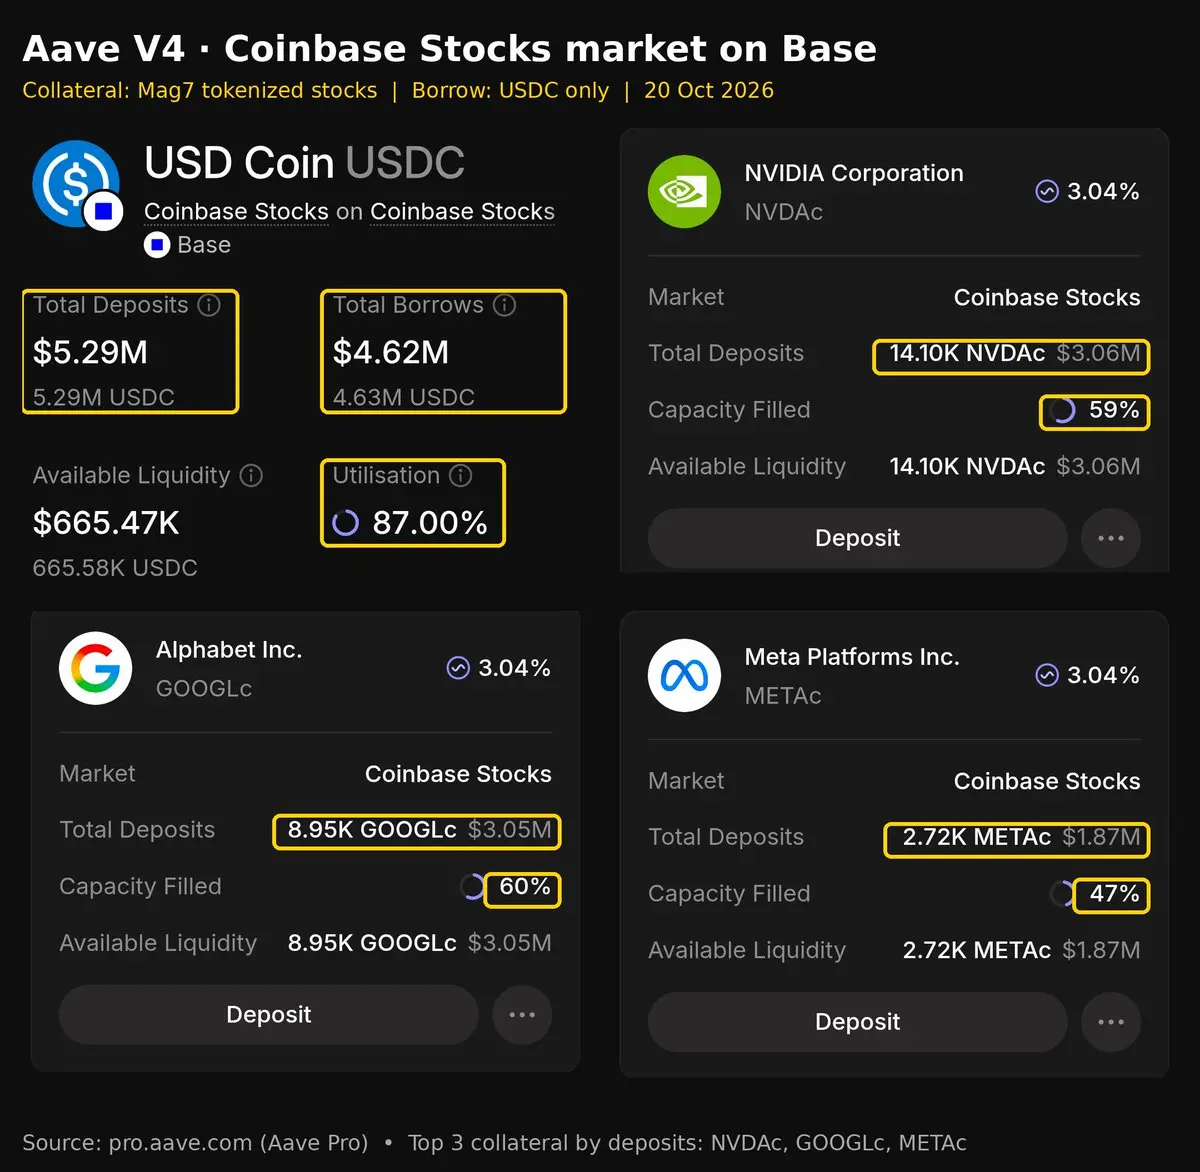
Рисунок: Количество адресов для кредитования токенов акций Aave резко возросло, большинство кредитов происходят в традиционные часы закрытия рынка акций
Профессиональная аудиторская компания LlamaRisk, отвечающая за установление параметров риска Aave, обнаружила, что подавляющее большинство операций с токенизированными акциями США происходит после закрытия традиционного фондового рынка. Эти новые пользователи, пришедшие на блокчейн, активно используют ликвидность в нерабочее время, когда традиционные брокеры никогда не предоставили бы кредиты.
Тем не менее, токенизация, устраняя традиционных брокеров, также вводит новых централизованных эмитентов, но порог входа для них гораздо шире. Стражи по-прежнему существуют: как токены акций Robinhood, так и Coinbase в настоящее время строго запрещают продажу местным жителям США.
Кроме того, права, которыми обладают держатели токенов, гораздо более ограничены, чем у настоящих акций. Токены акций Robinhood по сути являются долговыми ценными бумагами, выпущенными зарегистрированной на острове Джерси компанией Robinhood Assets (Jersey) Limited, и их официальные документы четко указывают, что токены не предоставляют держателям никаких законных или выгодных прав на базовую компанию; токены Coinbase представляют собой сертификаты, выданные их специальной целью (SPV), которые обычно напрямую реинвестируют дивиденды, а не выплачивают их наличными.
Даже для опытных инвесторов, имеющих высококлассные маржинальные счета в Interactive Brokers, токены акций все еще могут предоставить множество преимуществ, недоступных для традиционных акций: кредиты не требуют сложных кредитных заявок, залоги завершают окончательные расчеты на блокчейне за считанные минуты, и даже если вам срочно нужны деньги в субботу днем, наличные могут поступить мгновенно. Но помимо этих инноваций в пользовательском опыте, настоящая конкурентоспособность заключается в предоставлении кредитных услуг на рынке, где традиционные брокеры полностью молчат.
Суть финансовых активов подчиняется одному неизменному основному закону: любой актив, который может быть принят кредитными учреждениями в качестве залога, всегда имеет внутреннюю ценность, превышающую активы, которые не могут быть использованы в качестве залога. Государственные облигации США являются самым ярким примером: инвесторы готовы принимать более низкие доходности, потому что они обладают высокой безопасностью и ликвидностью, и их можно почти мгновенно заложить в любом финансовом уголке мира.
Токенизированные акции в настоящее время полностью лишены такого суверенного кредитного фона, что является основной причиной их высоких коэффициентов залога, достигающих от 10% до почти 40%. Высокие коэффициенты залога — это риск-премия, которую рынок устанавливает за отсутствие правовой защиты и ликвидности для токенизированных акций США. По сравнению с настоящими акциями, получаемая премия за залог, безусловно, будет ниже, и заемщики должны будут компенсировать эти недостатки более высоким уровнем залога.
Как ценность оседает на каждом уровне цепочки поставок
Базовое кредитование — это лишь вершина айсберга всей экосистемы. Как только токены могут использоваться в качестве законных залогов для привлечения кредитов, различные производные финансовые продукты быстро возникают на поверхности, и каждый сегмент цепочки поставок извлекает из этого прибыль.
Первый уровень — это чисто потребность в ликвидных средствах. Основатель Aave Stani Kulechov заявил, что ставка по кредитам на рынке залогового кредитования акций США Aave составляет около 5%. Хотя эта стоимость немного выше, чем у таких ведущих традиционных брокеров, как Interactive Brokers, их основное преимущество всегда заключалось не в уровне процентной ставки, а в отсутствии необходимости в проверке активов на счетах и одобрении брокеров, а также в возможности мгновенно заимствовать средства в субботу после обеда.
Второй уровень — это кредитное плечо. Pendle, выпустив PendleLoop, позволяет пользователям закладывать токены акций на Aave для получения USDC, чтобы на месте купить больше токенов акций и повторить цикл залога. С помощью этой минималистичной однокнопочной операции инвесторы могут строить позиции с кредитным плечом от 2.6 до 4.2 раз на акции NVIDIA или Microsoft, при этом до 31 декабря освобождаются от платформенных сборов. В то время как у американских розничных инвесторов кредитное плечо на традиционных брокерских платформах обычно ограничено 2-кратным. Команда управления рисками Aave установила параметры на уровне потолка, а фронтенд Pendle напрямую упаковал это в целевую атаку на кредитное плечо для пользователей.
Третий уровень — это маржа для торговли деривативами. Kraken позволяет использовать xStocks в качестве залога для маржинальной торговли, при этом кредитный лимит для каждой акции установлен в диапазоне от 100,000 до 1,000,000 долларов. По состоянию на сентябрь этого года более 300,000 человек владеют xStocks, и акции Apple в их аккаунтах теперь могут напрямую обеспечивать маржинальную поддержку для фьючерсных контрактов на биткойн без необходимости их продажи.
Четвертый уровень представляет собой замкнутый цикл финансирования, который простирается от сбережений до кредитования. Продукт Earn от Robinhood позволяет квалифицированным американским вкладчикам вносить USDG в хранилище Morpho, управляемое Steakhouse Financial. Steakhouse, выступая куратором этого хранилища, играет роль мозгового центра, определяющего направление активов объединенного фонда.
На этой неделе в хранилище уже накоплено около 543.6 миллионов долларов от примерно 75,000 кошельков. В настоящее время Steakhouse официально одобрил это хранилище для предоставления залоговых кредитов на токены акций Robinhood, при этом лимит заимствования для каждого сегмента рынка временно установлен на уровне 1,000,000 USDG.
Здесь возникает ироничный микроскопический арбитражный замкнутый цикл: американские инвесторы Robinhood Earn, вносящие свои долларовые сбережения, фактически предоставляют кредитные средства для токенизированных акций, покупка которых для самих американцев запрещена законом. Хотя текущая общая долларовая экспозиция все еще контролируема, эта базовая структура уже сформировалась: соответствующие сберегательные продукты в США тихо трансформируются в конечного крупного кредитора, стоящего за токенизированным кредитованием акций на глобальном уровне.
На этой огромной новой кредитной линии различные бизнес-уровни захватывают свою коммерческую ценность.
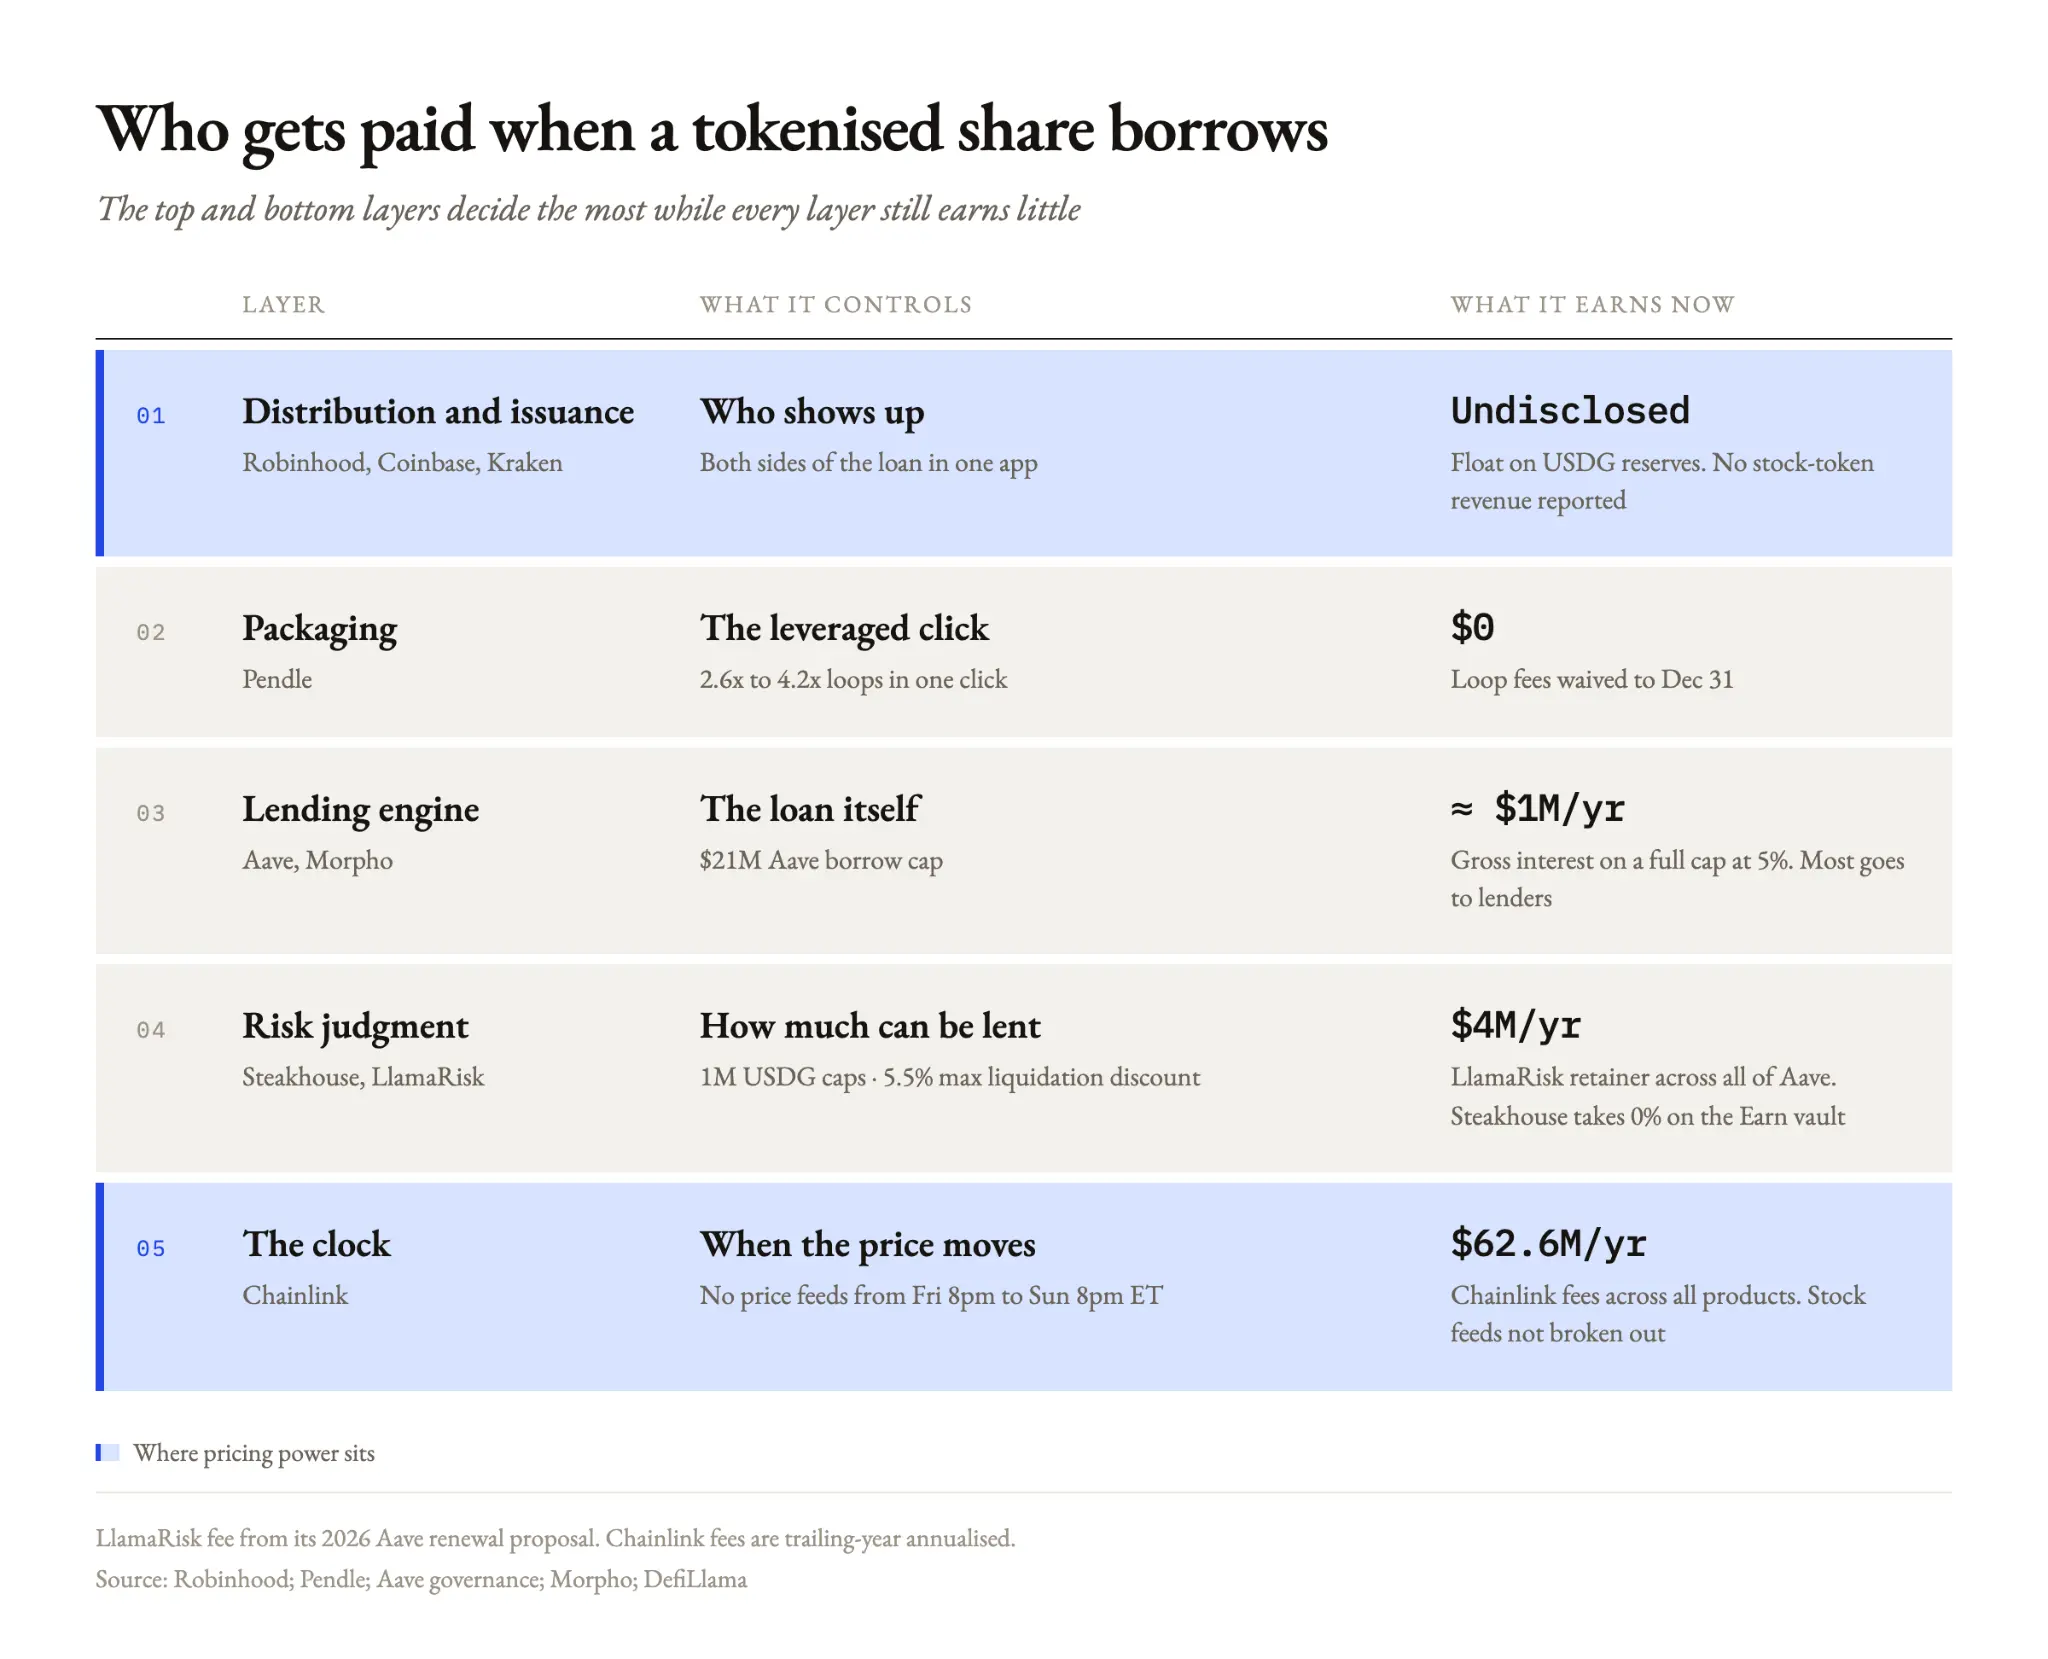
Рисунок: Экосистема кредитования токенизированных акций и карта захвата ценности всей цепочки поставок
Эмитенты активов занимают верхнюю позицию в всей цепочке ценности. Например, Robinhood не только отвечает за выпуск токенов акций, но и самостоятельно управляет специализированной цепочкой для обращения токенов, а также контролирует суперприложение, через которое вкладчики вносят средства для базового кредитования. Залоговые активы заемщиков и средства кредиторов полностью сосредоточены в замкнутом приложении одной коммерческой сущности.
Более того, эмитенты могут постоянно получать комиссионные из ликвидных резервов, поскольку Paxos делит доходы от базовых казначейских облигаций, полученных от резервов USDG, с партнерами по Глобальной долларовой сети (Global Dollar Network). Coinbase воспроизвел тот же сценарий на цепочке Base, в то время как Kraken полностью контролирует эмитента xStocks, компанию Backed.
Следующим уровнем является уровень упаковки продуктов. Pendle не вкладывает ни копейки в основной кредит, он монополизирует однокнопочный интерфейс для розничных инвесторов, стремящихся к высокому кредитному плечу, и эффективно маршрутизирует сформированный базовый спрос на кредитование в Aave.
Базовый децентрализованный кредитный протокол стабильно зарабатывает на разнице между процентами, уплачиваемыми заемщиками, и доходностью вкладчиков. Учитывая текущий объем бизнеса, это все еще относительно скромный бизнес: Aave строго ограничивает общий объем кредитования на своем рынке акций до 21 миллиона долларов. Даже при 5% процентной ставке, если все средства будут заимствованы, годовой доход от процентов составит всего около 1 миллиона долларов, причем большая часть доходов должна быть передана поставщикам ликвидности.
Рисковые кураторы и команды управления рисками извлекают плату за услуги, продавая свои профессиональные оценки рисков. Steakhouse отвечает за определение того, сколько средств в управляемом им хранилище в 543 миллиона долларов может быть использовано для кредитования под залог акций; LlamaRisk точно определяет, что ликвидаторы на Aave могут получить не более 5.5% скидки на ликвидацию при конфискации залоговых активов дефолтных заемщиков.
В то же время Chainlink контролирует наиболее критическое временное измерение. Он предоставляет все кредитные протоколы с актуальными котировками токенов акций Coinbase и Robinhood, непосредственно контролируя, когда цены колеблются и когда замораживаются.
Это полностью соответствует тому рыночному ландшафту, о котором я неоднократно говорил: каналы распределения определяют, кто может участвовать, в то время как кураторы рисков определяют, сколько кредитного плеча могут использовать заемщики.
На данный момент ни одно учреждение не может извлечь из этого огромную прибыль. Robinhood до сих пор не раскрывал отдельные доходы от бизнеса токенов акций, его официальный финансовый отчет за третий квартал будет опубликован сегодня после закрытия фондового рынка.
Но потенциальный рынок, скрывающийся за этой нишей, поразителен. По состоянию на конец сентября, баланс клиентских маржинальных кредитов, удерживаемых Interactive Brokers, достиг 105.2 миллиарда долларов, а чистый доход от процентов за один квартал превысил 1.15 миллиарда долларов; общий объем маржинального долга в США в сентябре достиг рекордных 14.8 триллионов долларов. В то время как общий объем кредитования на рынке токенов акций Aave по состоянию на 18 октября составил всего 4.08 миллиона долларов, что составляет лишь 0.004% от объема Interactive Brokers, потенциальное пространство для роста огромно.
Как оценить риски ликвидации из-за разницы во времени закрытия рынка
Все кредитные системы, основанные на залоге, полностью зависят от точности мгновенной рыночной стоимости залога. Оракул котировок акций Chainlink активен и обновляется только с воскресенья вечера до пятницы вечера по восточному времени, а на протяжении всего уикенда и в дни официальных праздников в США котировки полностью замораживаются на последнем уровне закрытия в пятницу.
Тем не менее, децентрализованный кредитный рынок на блокчейне никогда не спит. Каналы заимствования и ликвидационные аукционы готовы к работе 24/7, а процентные ставки по кредитам непрерывно накапливаются.
Этот временной разрыв между традиционными финансами и механизмами на блокчейне оставляет две серьезные арбитражные уязвимости для злонамеренных спекулянтов. В выходные, когда котировки оракулов заморожены, если какая-либо публичная компания внезапно столкнется с серьезными негативными новостями, проницательные заемщики могут взять максимальную сумму в стейблкоинах по завышенной цене, замороженной в пятницу, поскольку они знают, что в понедельник акции упадут. В конечном итоге кредитные протоколы и кредитные хранилища будут вынуждены поглотить огромные убытки из-за резкого падения стоимости залога ниже суммы кредита.
Так можно ли решить эту проблему, введя цены на децентрализованных биржах, работающих 24/7, для котировок в выходные? Ответ — это вызовет более серьезный системный кризис. Ликвидность токенизированных акций на блокчейне в выходные крайне мала: официальная оценка рисков Aave показывает, что глубина токенов акций на цепочке Base может выдержать распродажу только на сумму от 300,000 до 1,100,000 долларов, превышение этого объема приведет к резкому скольжению цен более чем на 2%. Если крупный игрок злонамеренно обрушит слабые цены на блокчейне, это немедленно приведет к ликвидации множества здоровых заемщиков.
Этот болезненный урок уже имел свои прецеденты: 28 июля этого года одна акция SK Hynix была продана на корейском предторговом рынке по цене на 30% ниже предыдущей цены закрытия, и оракул без проверки синхронизировал эту цену с Hyperliquid, что мгновенно привело к ликвидации 960 маржинальных счетов на сумму до 57.4 миллиона долларов. Однако всего через несколько минут эта акция быстро восстановила свои позиции на официальном рынке.
Даже если никто не будет злонамеренно манипулировать арбитражем, естественный разрыв во времени может серьезно повредить честным заемщикам. Сила рынка, накапливающаяся в течение всего уикенда, часто может взорваться в момент, когда оракул восстанавливает котировки в воскресенье вечером, в виде разрыва в ценах.
В январе 2025 года, в выходные, когда новость о NVIDIA в DeepSeek начала набирать популярность, на рынке царило пессимистичное настроение, и акции упали на 17% в момент открытия, но затем стабилизировались. Однако на Aave заемщик с 60% коэффициентом залога (линия ликвидации — 70%) может быть ликвидирован в моменте, когда оракул восстанавливает обновления, не успев внести дополнительные средства, даже не получив шанса дождаться восстановления оценки.
Кредитные протоколы прилагают усилия для решения этой структурной проблемы. Установка строгих лимитов на объем кредитных пулов помогает контролировать общий риск протокола в пределах приемлемых значений; Paboxo решает полностью заморозить механизмы ликвидации в традиционные выходные, что временно защищает заемщиков, но переносит все потенциальные риски ликвидации на момент восстановления открытия рынка; Offerbook от Jupiter исследует возможность введения фиксированных кредитов на срок от 1 до 30 дней, полностью отказываясь от определения ликвидации на основе текущей рыночной стоимости и вместо этого полностью оценивая риск ликвидности в более высоких процентных ставках.
С 6 декабря традиционные американские биржи начнут запускать механизм почти круглосуточной торговли, который будет работать 5 дней в неделю по 23 часа в день. Хотя это значительно сократит время простоя до 1 часа, длинные и полные неопределенности выходные все еще остаются непрозрачным туманом оценки.
Я всегда считал, что полагаться исключительно на алгоритмы оракулов невозможно для идеального решения проблемы временного разрыва в выходные. Все кредитные учреждения в конечном итоге могут только выбрать, чтобы невидимые потенциальные риски черных лебедей были полностью учтены и перенесены на более строгие ставки дисконтирования (Haircut). Это означает, что кредитное плечо, которое могут предоставить токенизированные акции, будет неизбежно несколько ниже, чем у реальных акций в традиционных брокерских системах. Но для тех глобальных инвесторов на краю, которых традиционные Уолл-стрит брокеры полностью отвергли, даже скидка на ликвидный кредит может стать эпохальным инструментом для преодоления классовых и региональных барьеров.
Кредитные протоколы продолжат взимать плату за временную стоимость средств по часам или заранее фиксировать лимиты убытков для потенциальных рыночных шоков. Для глобального токенизированного капитального рынка это всего лишь пролог к грандиозной реконструкции, которая только начинается.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





