








Федеральная резервная система не предпринимает действий, но рынок ожидает повышения ставок в декабре: настоящая интрига изменилась

Введение: Загадка повышения процентной ставки закончилась 28 октября, новая загадка началась в тот же вечер. Рынок почти уже учел повышение ставки в декабре, но фондовый рынок США не упал, а доллар, наоборот, ослаб. Когда разные классы активов говорят о разных вещах, окончательное слово за данными. Сегодня вечером будут опубликованы предварительные данные по ВВП за третий квартал и индекс PCE за сентябрь, которые проверят, насколько долго высокие процентные ставки будут оставаться в силе.
I. Две голоса против, более ястребиные, чем сама ставка
 Решение само по себе не стало неожиданностью, весомыми оказались те два голоса против. В результате голосования 10 против 2, два голоса выступили за немедленное повышение ставки, что указывает на несогласие внутри комитета по поводу упорства инфляции; большинство выбрало ждать, меньшинство считает, что риски уже достаточно велики. Для рынка ожидание не означает переход к более мягкой политике; пока инфляция не покажет явного снижения, причины для поддержания высоких ставок остаются.
Формулировки заявления также были жесткими. Оценка экономической активности была повышена с "стабильной" до "сильной", инфляция по-прежнему остается высокой. По данным Reuters, комитету нужно больше данных для оценки следующего шага, возможность дальнейшего ужесточения все еще существует. Если экономика устойчива, ФРС не спешит снижать ставки. Отсутствие явного снижения инфляции означает, что прежние усилия по сдерживанию инфляции могут быть сведены на нет слишком ранним ослаблением.
Пресс-конференция Уолша продолжила стиль без четкой дорожной карты. Он не представил график, акцентируя внимание на высокой инфляции, эффективности политики и необходимости получения дополнительной информации. Инвесторы не могут вывести полный путь из одного заседания, им остается рассматривать каждый отчет по инфляции, занятости и потреблению как возможную точку поворота.
Корректировки в расписании заседаний также могут быть неправильно истолкованы. Уолш объявил, что в 2027 году пройдет одно, а в 2028 году — два заседания, посвященных долгосрочной стратегии денежно-кредитной политики; такие заседания не будут проводить голосование по ставкам и не будут публиковать обычные заявления о политике (по данным CNBC). Суть изменений заключается в том, что часть заседаний была переведена из разряда принятия решений по ставкам в обсуждение рамок. Для рынка это означает необходимость четко различать, какие заседания принимают решения по ставкам, а какие обсуждают только рамки политики.
Собрав вместе решение, заявление и пресс-конференцию, можно сделать вывод, что направление политики по-прежнему открыто. ФРС не готова немедленно повышать ставки и не переходит к смягчению, следующий шаг будет определяться инфляцией и экономическими данными, и рынок должен продолжать платить цену за эту неопределенность.
II. Ожидания повышения ставок растут, почему фондовый рынок не упал
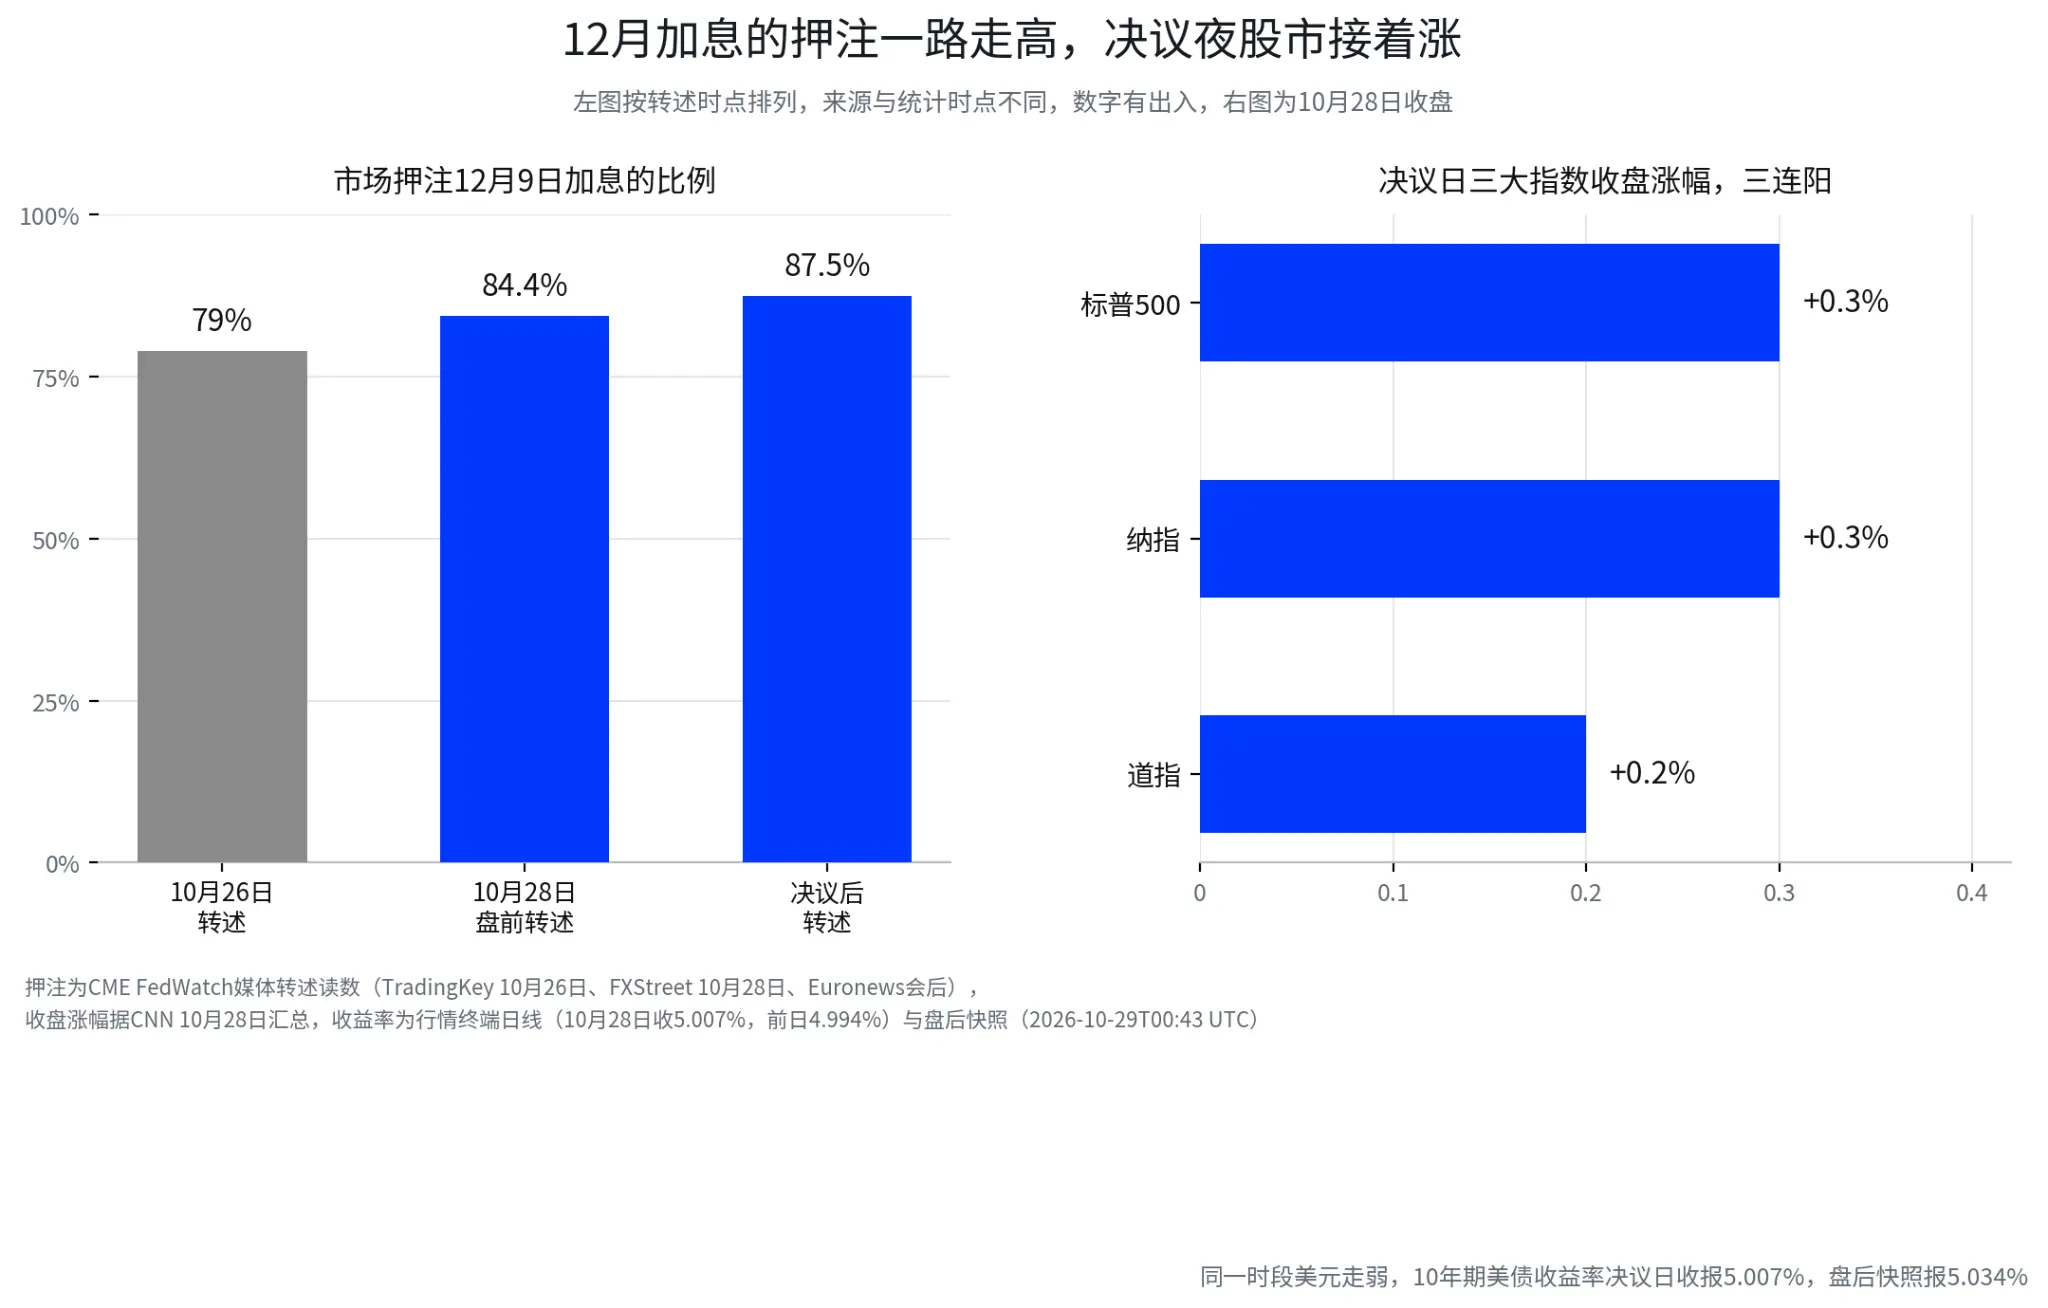
На первый взгляд, поведение в ночь решения выглядит несколько противоречиво. Индекс S&P 500 и Nasdaq выросли примерно на 0,3%, индекс Dow Jones увеличился примерно на 0,2%, три основных индекса показали три дня роста подряд (по данным CNN). Доллар ослаб во время заседания и пресс-конференции (по данным Reuters), сводка Bloomberg сообщает, что краткосрочные облигации США обошли другие активы. Если вероятность повышения ставки в декабре уже почти 90%, почему фондовый рынок не упал?
Решение не привело к новому ужесточению в тот день. Даже если вероятность повышения ставки в декабре очень высока, отсутствие действий в октябре означает, что финансовые условия не ужесточились дальше в тот день, и инвесторы, ранее опасавшиеся неожиданных решений, вздохнули с облегчением.
Сильная экономика является как риском для инфляции, так и поддержкой для прибыли. Высокие процентные ставки сдерживают оценку, а рост поддерживает прибыль, обе силы действуют одновременно. Пока потребление и инвестиции компаний остаются устойчивыми, рынку не нужно немедленно пересматривать ожидания прибыли, и цены акций не обязательно должны падать вместе с ожиданиями повышения ставок.
Реакция должна оцениваться по сравнению с ожиданиями перед заседанием; просто смотреть на направление ничего не объясняет. Если ястребиные формулировки уже были учтены в ценах, решение не оказалось более ястребиным, чем ожидалось, и некоторые активы даже показали краткосрочный рост. Ослабление доллара также нельзя напрямую интерпретировать как снижение ожиданий повышения ставок, курс также зависит от направлений других основных центральных банков, потоков капитала и изменений позиций.
Считать эти реакции сигналами из разных измерений более надежно. Фондовый рынок отражает рост и прибыль, доллар отражает относительную политику и потоки капитала, облигации отражают путь процентных ставок, и каждое из них дополнительно подвержено влиянию позиций и формулировок пресс-конференции. Основываясь только на нескольких рыночных движениях в ночь решения, утверждать, что рынок считает повышение ставок не срочным, недостаточно. Настоящая проверка будет зависеть от данных, которые будут опубликованы сегодня вечером, и последующей оценки ставок.
Что касается ставки около 87,5% на 9 декабря, ее лучше рассматривать как термометр. Она изменяется в зависимости от данных PCE, занятости и высказываний чиновников. Насколько высоко значение в какой-то момент, менее важно, чем то, в каком направлении оно будет двигаться после сегодняшнего вечера и насколько далеко.
III. Высокие процентные ставки останутся дольше, четыре класса активов пересчитывают
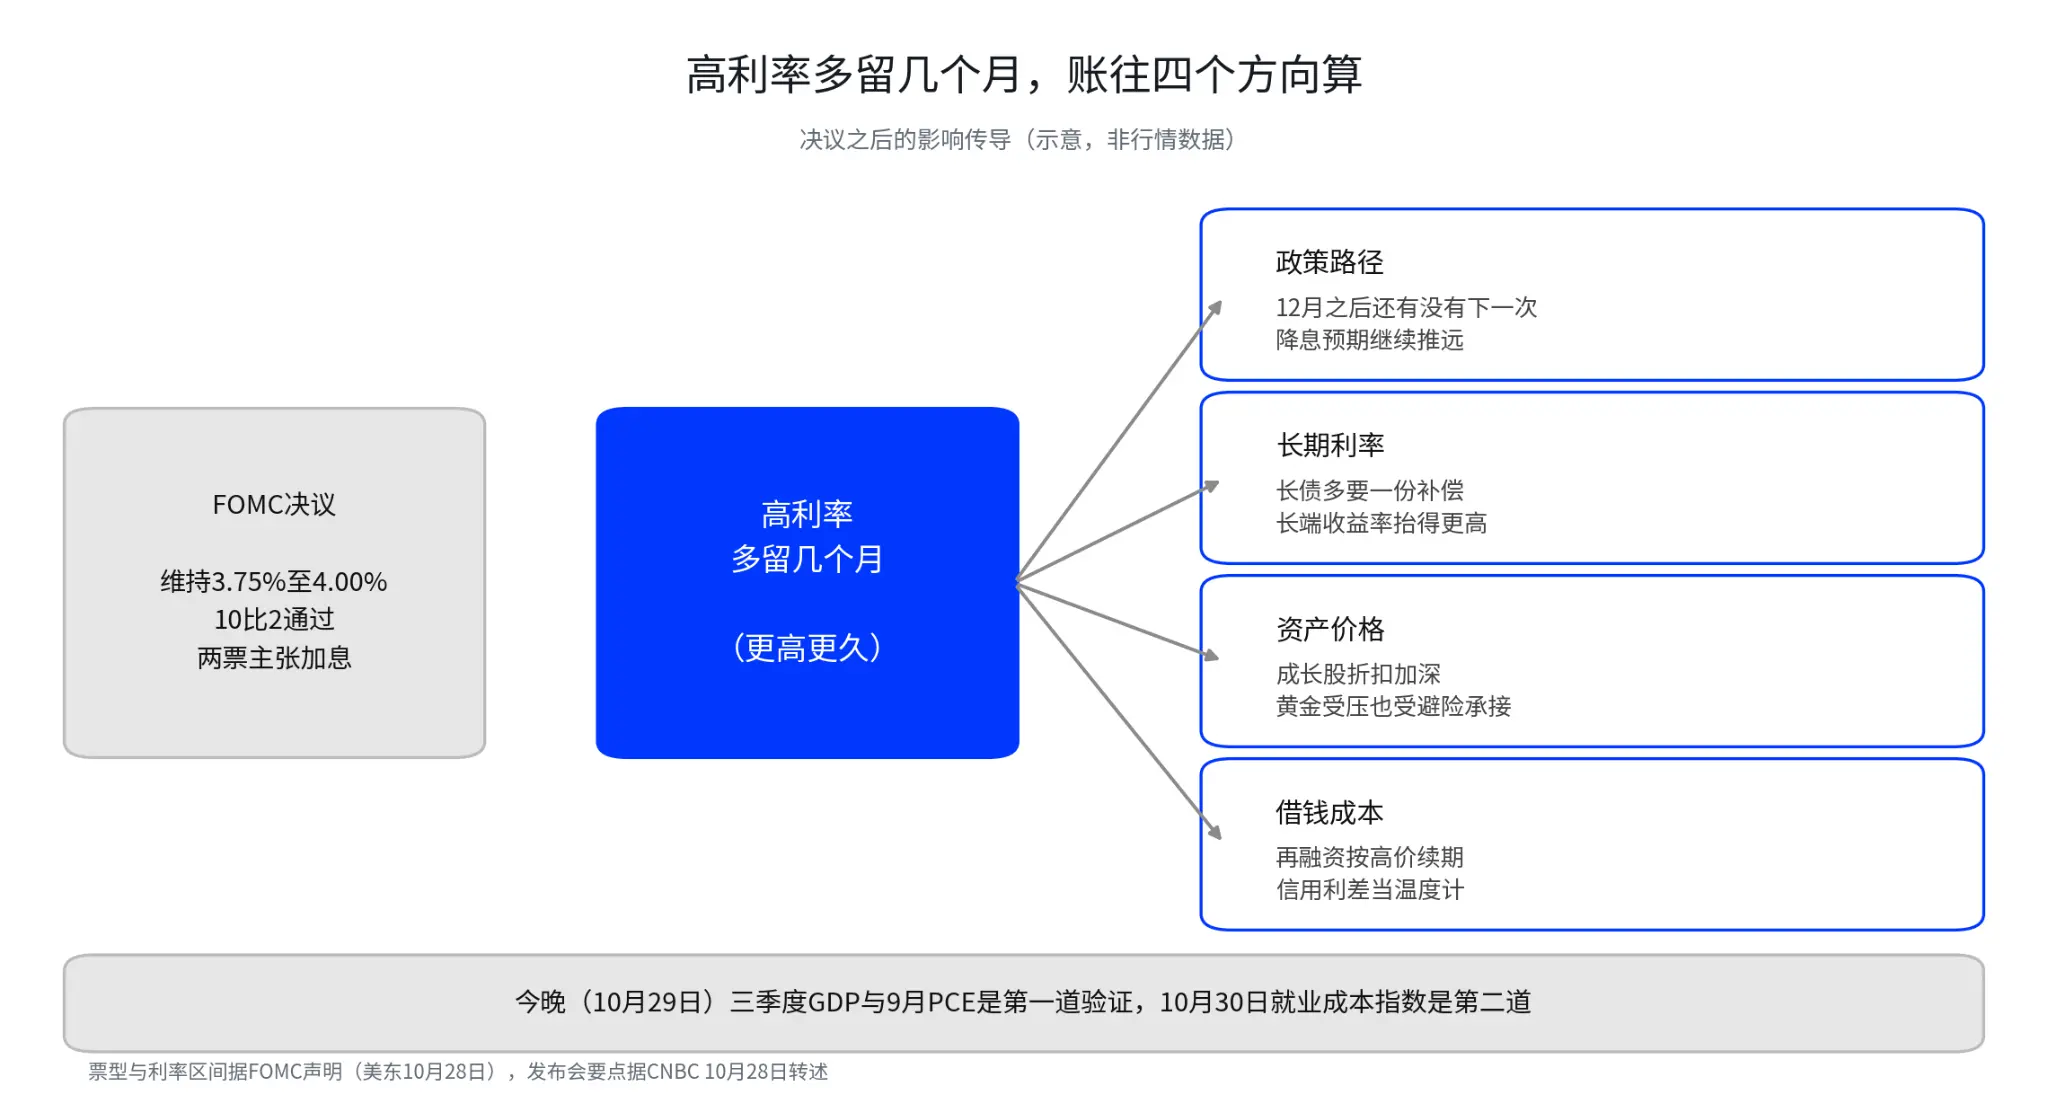
Облигации: Краткосрочные доходности тесно связаны с политическими ожиданиями будущих заседаний, двухлетние государственные облигации наиболее чувствительны к пути повышения ставок. Десятилетние облигации, помимо политической ставки, также должны учитывать будущую инфляцию, рост, бюджетное обеспечение и уникальные компенсации долгосрочных облигаций. Чем больше рынок верит, что высокие процентные ставки останутся дольше, тем больше компенсации требуется на длинном конце. Эта зависимость также имеет исключения: когда ожидания роста явно ослабевают, защитные капиталы могут снизить доходности на длинном конце. Данные по доходности показывают, что доходность десятилетних облигаций США на 28 октября составила 5,007%, что на примерно 1 базисный пункт выше, чем 4,994% на предыдущий торговый день перед решением, и на примерно 2 базисных пункта выше, чем 4,988% 26 октября; послепродажный снимок на какое-то время показывал 5,034% (29 октября 00:43 UTC). В день решения изменения на длинном конце были незначительными, более длительная компенсация накапливалась постепенно на неделе перед заседанием.
Акции роста: Основная ценность таких компаний заключается в прибыли через несколько лет; чем выше долгосрочные ставки, тем больше скидка на будущую прибыль, пересчитываемую на сегодняшний день. Акции роста также не являются единым целым; компании с устойчивыми денежными потоками, способные повышать цены и не слишком зависящие от финансирования, лучше справляются с давлением, чем компании, зависящие от постоянного финансирования и еще не реализовавшие прибыль. Рынок действительно должен заново оценить, насколько текущая оценка зависит от будущего роста и насколько эти ожидания надежны.
Золото: Высокие процентные ставки увеличивают стоимость владения бездоходными активами, это одна сторона давления. Чем дольше высокие ставки остаются, тем меньше пространство для ошибок у политики; если возникнут проблемы с ростом или кредитом, защитные покупки и покупки золота центральными банками разных стран смогут поглотить распродажу, это другая сторона поддержки. Перед решением спотовая цена золота колебалась около 4050-4060 долларов (по данным 28 октября), направление будет зависеть от данных по инфляции, реальной доходности и доллара.
Корпоративное финансирование: Чем дольше высокие ставки остаются на высоком уровне, тем дольше компании, зависящие от рефинансирования, ждут высоких цен. Компании с устойчивыми денежными потоками и долгими сроками погашения имеют буфер, в то время как компании с высоким уровнем задолженности, слабыми денежными потоками и нуждающиеся в постоянном финансировании испытывают давление первыми. Кредитные спреды являются окном для наблюдения; когда ставки находятся на уровне, спреды продолжают расширяться, что указывает на то, что рынок начинает компенсировать слабость в финансировании, давление будет передаваться от ставок к рисковым активам.
Активы роста на Гонконгском и китайском фондовых рынках находятся на одной цепи. Долгосрочная доходность облигаций США является общей оценкой для глобальных активов роста, активы в гонконгских долларах также подвержены влиянию процентной передачи в условиях фиксированного курса, но эта передача не мгновенна и не равномерна. Активы AI на гонконгском фондовом рынке должны учитывать две линии: как долгосрочные ставки облигаций США сдерживают оценку и могут ли собственные прибыли и денежные потоки компаний выдержать давление.
IV. Что могут изменить данные по ВВП и PCE сегодня вечером
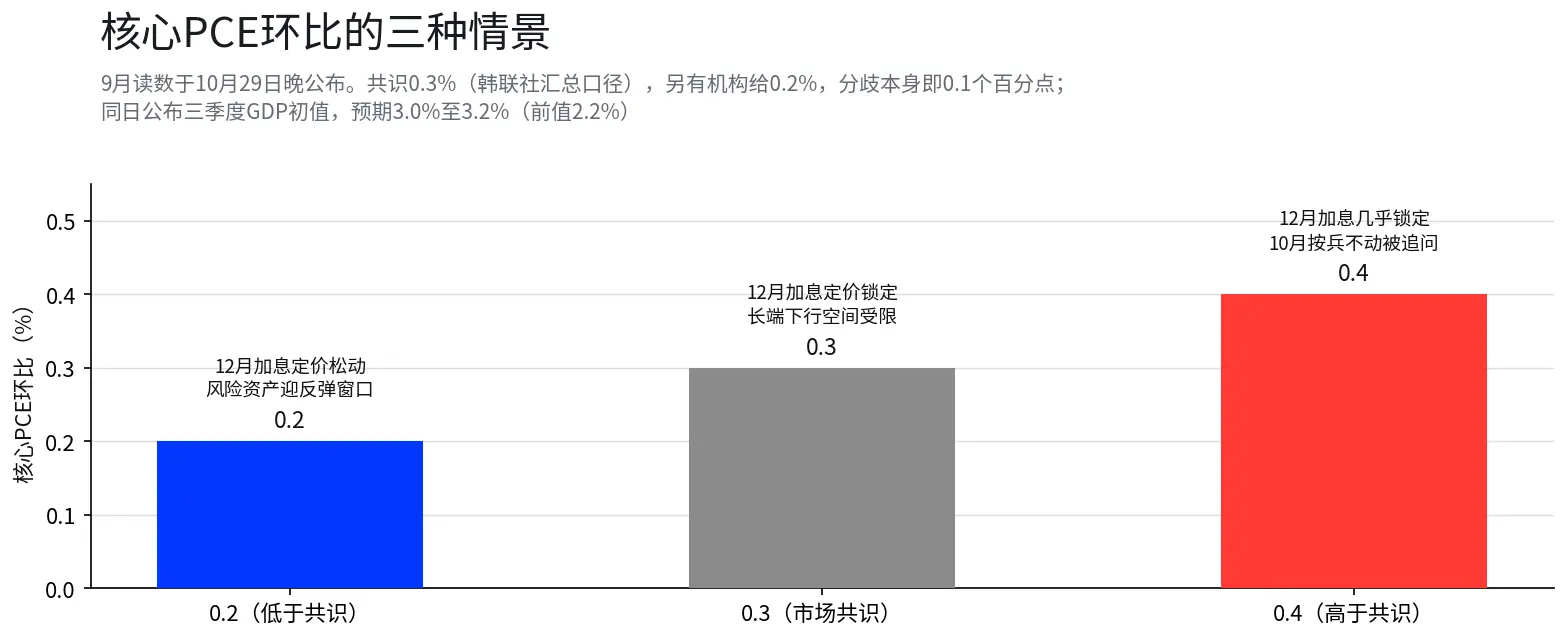
По московскому времени 29 октября в 20:30 будут опубликованы предварительные данные по ВВП за третий квартал и индекс PCE за сентябрь. ВВП отвечает на вопрос, насколько сильным остается рост, а PCE — снизилась ли инфляция; только вместе эти два вопроса составляют политическую комбинацию, с которой сталкивается ФРС. Данные будут опубликованы после решения, и они проверят более высокую и длительную оценку, которую только что завершил рынок.
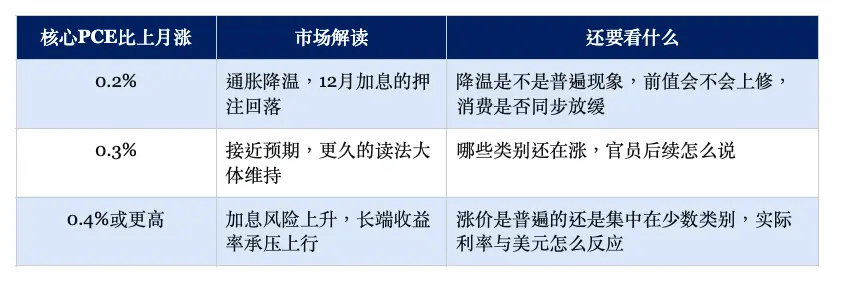
Эта таблица не является механическим торговым сигналом. Месячные данные по инфляции подвержены колебаниям по категориям, сезонным изменениям и пересмотру предыдущих значений; 0,2%, 0,3%, 0,4% не могут напрямую означать снижение ставок, отсутствие изменений или повышение ставок. Рынок действительно интересует, изменили ли данные оценку тенденции инфляции на ближайшие месяцы.
Что касается ВВП, предварительная оценка составляет 3,0% до 3,2% (предыдущее значение 2,2%), основное внимание уделяется реальному потреблению и конечным покупкам частного сектора. Сильный рост и упорная инфляция дают больше оснований для жесткой позиции, что может привести к необходимости продолжать повышение ставок, если это будет необходимо. Если рост ослабевает, а инфляция остается упорной, рынок столкнется с двумя опасениями: ужесточением и рецессией, и поведение акций, облигаций и доллара будет гораздо более сложным, чем при одностороннем ужесточении.
Индекс затрат на рабочую силу, который будет опубликован 30 октября вечером (ожидается рост на 0,8% по сравнению с предыдущим кварталом, предыдущее значение 0,9%), станет вторым подтверждением. Затраты на рабочую силу помогают оценить, сохраняется ли давление на зарплаты, передающееся на цены услуг, но они также не могут самостоятельно определить путь политики. Только в совокупности PCE, ВВП и индекс затрат на рабочую силу смогут показать, есть ли у ФРС пространство для ожидания или она должна продолжать действовать жестко.
V. В дальнейшем следите за четырьмя сигналами
Ставки на декабрь: После публикации PCE продолжат ли они расти или явно снизятся, чтобы различить краткосрочные колебания и устойчивую переоценку.
Кривая доходности: Если краткосрочные ставки растут, а долгосрочные следуют за ними, это указывает на то, что рынок усиливает ужесточение. Если краткосрочные ставки остаются высокими, а долгосрочные снижаются, это больше похоже на опасения по поводу роста или повышение спроса на защитные активы.
Кредитные спреды: Начинают ли высокие затраты на финансирование превращаться в более широкие кредитные риски.
Передача оценки: Чувствительность акций роста и активов AI на гонконгском фондовом рынке к долгосрочным процентным ставкам, могут ли ожидания прибыли компенсировать давление на оценку.
Эти сигналы следует рассматривать вместе. Если инфляция превышает ожидания, краткосрочные ставки растут, а доллар укрепляется, это больше похоже на то, что рынок оценивает более жесткую политику. Если инфляция превышает ожидания, но долгосрочные ставки снижаются, а кредитные спреды расширяются, это указывает на то, что опасения по поводу роста и кредитов также накапливаются. Успех в прогнозировании отдельного показателя имеет ограниченное значение; ключевым является различение того, какой сценарий рынок оценивает.
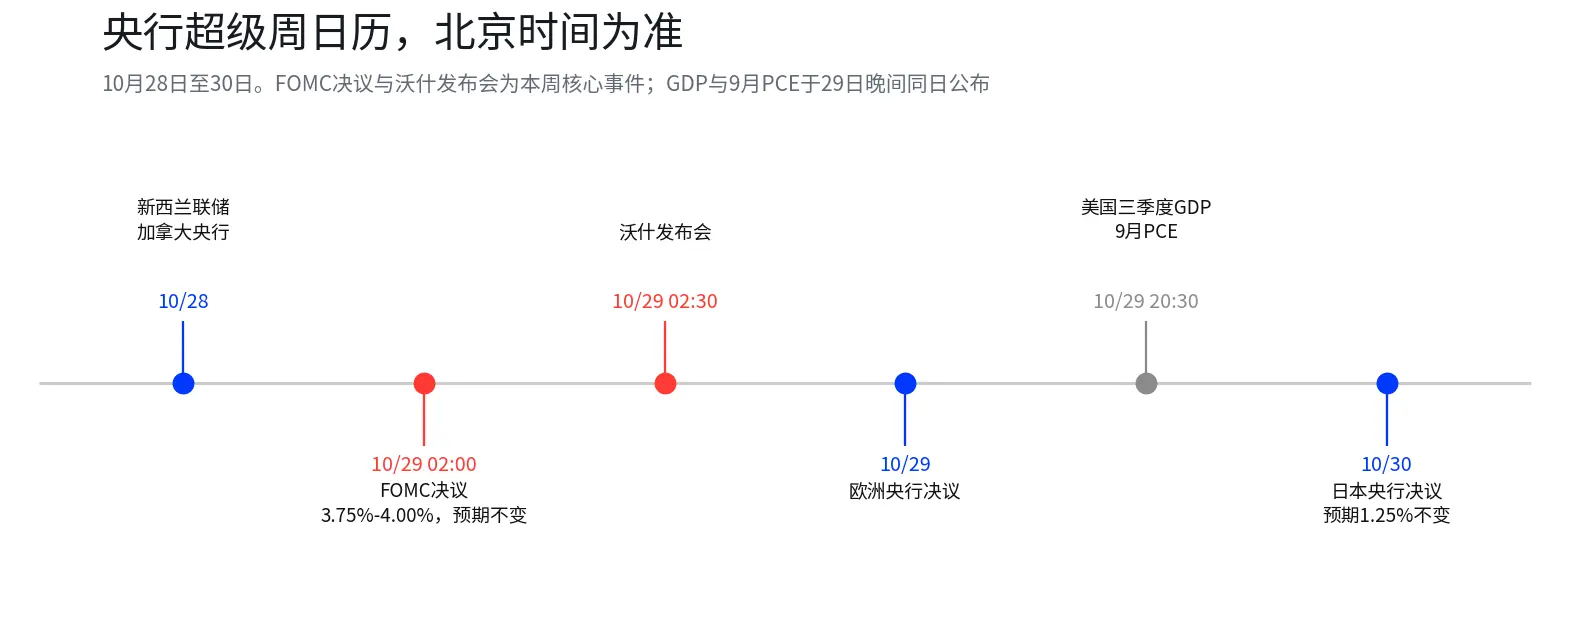
Остальная часть недели центрального банка — это вспомогательная информация. Центральный банк Новой Зеландии 28 числа неожиданно оставил ставки без изменений, что привело к падению новозеландского доллара (по данным Reuters). Решения центральных банков Канады, Европейского центрального банка и Банка Японии повлияют на относительные спреды и курсы валют, но не могут заменить собственные данные по инфляции и росту США. Направление доллара, золота и глобальных рисковых активов в конечном итоге будет определяться относительными путями политики, данными и позициями.
VI. Оставаться на месте не означает перехода, данные — это следующий голос
ФРС на этот раз не повысила ставки и не объявила о завершении борьбы с инфляцией. Результаты голосования 10 против 2, более жесткая оценка экономики и отказ Уолша предоставить график показывают, что путь политики по-прежнему открыт. Ставки на повышение в декабре, хотя и близки к 90%, все еще являются изменяющимся показателем, а не уже принятым решением.
Следующий наиболее важный вопрос очень прямолинеен: могут ли данные по ВВП и PCE сегодня вечером изменить оценку рынка по пути процентных ставок. Сильная экономика и упорная инфляция дают основания для более длительного сохранения высоких ставок. Если инфляция снижается, а рост замедляется, у рынка появляются основания заново оценить необходимость ужесточения. Ставки сегодня остаются неизменными, но ценообразование активов не останавливается; настоящая точка поворота — это момент, когда рынок начнет верить, что высокие ставки могут закончиться, и какие доказательства ему нужны, чтобы в это поверить.
Данные показывают
Решение: FOMC 28 октября сохранил диапазон 3,75% до 4,00% с голосованием 10 против 2; Кук и Хамрак выступили против, предлагая повысить на 25 базисных пунктов. По данным CNBC, Reuters и других.
Формулировки: Оценка экономической активности была повышена с "стабильной" до "сильной", сохранив формулировку "инфляция по-прежнему высокая". По данным Reuters, CNBC.
Расписание заседаний: одна встреча в 2027 году, две встречи в 2028 году, посвященные долгосрочной стратегии денежно-кредитной политики, без голосования и без обычных заявлений. По информации CNBC; это исправляет ранее упрощенное заявление о "снижении числа заседаний по вопросам процентной ставки".
Пресс-конференция: слишком высокая инфляция, эффективность политики, необходимость в дополнительной информации, не склонны к прогнозным указаниям. По информации CNBC.
Ставки на декабрь: около 87.5% после заседания (Euronews); от 79% до 84% до заседания (TradingKey, FXStreet). Разные временные точки, оригинальная страница CME не получена.
Реакция рынка: закрытие фондовых индексов и движение доллара по данным CNN, Reuters; короткие сроки опережают по данным Bloomberg, investingLive.
10-летние американские облигации: 23 октября 4.994%, 26 октября 4.988%, 27 октября 4.994%, 28 октября закрытие 5.007%; после торгов 5.034% (2026-10-29T00:43 UTC). По закрытию в конечный день, может объяснить расхождение в направлениях СМИ.
Календарь данных: BEA 29 октября в 8:30 опубликует предварительные данные по ВВП за третий квартал и личные доходы и расходы за сентябрь; BLS 30 октября в 8:30 опубликует индекс затрат на труд. Ожидания по предварительным данным ВВП от 3.0% до 3.2%, по основному PCE 0.3%, согласно сводным данным нескольких опросов.
Неделя центральных банков: Резервный банк Новой Зеландии 28 октября неожиданно оставил ставки без изменений (Reuters); Банк Канады 28 октября, Европейский центральный банк 29 октября, Банк Японии 30 октября (ожидание 1.25% без изменений, сводка от Dongfang Caifu).
Нефть и золото: WTI около 102 долларов, спотовое золото около 4050 до 4060 долларов, все по данным от 28 октября.
Отказ от ответственности: Содержимое данной статьи предназначено только для общей информации и рыночных комментариев, основано на открытых данных на момент, указанное в статье, соответствующие рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих сторон, упомянутые в статье, представляют собой лишь мнение соответствующих третьих сторон на определенный момент времени и не отражают мнение или рекомендации BIT. Данная статья не является инвестиционным советом, инвестиционным исследованием, предложением, привлечением или рекомендацией по каким-либо ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна использоваться в качестве основы для каких-либо инвестиционных решений. Финансовые рынки несут риски, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не представляют собой и не гарантируют будущие результаты. Инвесторы должны независимо оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом. Торговые услуги BIT на Гонконгской фондовой бирже не предоставляются жителям Гонконга или пользователям из других ограниченных юрисдикций.
 Предупреждение о рисках Предупреждение о рисках


Популярные статьи





