








Майкрософт достиг максимума, Гугл упал, хранение выросло: начинается торговля AI, когда вернутся деньги?

 Показатели, которые стоит постоянно отслеживать, включают изменения цен на хранение и долгосрочные контракты, капитальные расходы и денежные потоки Microsoft и Google в следующем квартале, прогресс Oracle в положительном денежном потоке во второй половине финансового года 2028, а также возможность того, что спрос на память для роботов сможет перейти от прогнозов отрасли к фактическим заказам.
Введение: 28 октября на рынке акций США были даны несколько совершенно разных ответов на вопрос об ИИ. После публикации финансового отчета Microsoft акции компании на время выросли более чем на 6%, затем рост замедлился; акции Google закрылись с ростом на 1,34%, но после публикации отчета на время упали почти на 10%; Oracle не опубликовала новый квартальный отчет, но из-за обновления целей по операционной деятельности и денежным потокам на ближайшие годы акции выросли на 10,58%. Тем временем сектор хранения данных в целом укрепился.
Если сравнивать только темпы роста, эту группу рыночных данных не так легко объяснить. Выручка Microsoft Azure выросла на 48% по сравнению с прошлым годом, а темпы роста Google Cloud достигли 103%, но более быстрорастущая облачная деятельность Google столкнулась с большими распродажами. Рост акций Oracle также показывает, что рынок уже не только интересуется тем, сколько средств компании вкладывают, но и тем, могут ли эти вложения привести к проверяемым доходам, прибыли и денежным потокам, а также сколько времени инвесторы еще должны ждать.
Рынок не стал внезапно менее оптимистичным по поводу ИИ, но критерии оценки становятся более конкретными. Смогут ли заказы Microsoft поддерживать постоянное расширение, когда рост бизнеса Google превратится в денежные потоки группы, смогут ли производители хранения поддерживать прибыльность благодаря ограничению предложения, и появится ли обещанный Oracle поворот в денежном потоке в срок — эти вопросы начинают разделять изначально схожие истории об ИИ на разные пути оценки.
1. Microsoft: Рост Azure поддерживается заказами, но затраты на расширение растут
Выручка Microsoft за первый квартал 2027 финансового года составила 92,28 миллиарда долларов, что на 19% больше, чем в прошлом году, превысив рыночные ожидания примерно в 90,7 миллиарда долларов; неконсолидированная прибыль на акцию составила 4,89 доллара, также превысив ожидания около 4,73 доллара. Однако более важным изменением в этом отчете является то, что Microsoft впервые раскрыла квартальную выручку Azure в долларах: 33,17 миллиарда долларов, что на 48% больше, чем в прошлом году, превысив ожидания StreetAccount примерно в 32,32 миллиарда долларов. Рынок изначально ожидал темпы роста около 44%, в то время как в предыдущем квартале темпы роста составили 43%.
С этим числом рост Azure легче напрямую измерить. Согласно данным Microsoft, выручка Azure уже превышает треть от общей выручки компании за квартал. Для инвесторов это означает не только то, что облачный бизнес продолжает ускоряться, но и делает связь между инвестициями в инфраструктуру ИИ и фактической выручкой более ясной. Однако рост выручки может ответить только на вопрос о том, сколько бизнеса генерируется от вложений, и не может отдельно объяснить, сколько прибыли и наличных в конечном итоге останется от этой выручки.
Другим основанием для продолжения расширения Microsoft является накопленные заказы клиентов. Остаточные обязательства по коммерческим контрактам в этом квартале выросли на 73% до 677 миллиардов долларов, средний срок составляет около 2,3 года, из которых около 30% ожидается, что будут признаны в качестве выручки в течение следующих 12 месяцев. Руководство также ожидает, что при фиксированном валютном курсе темпы роста выручки Azure во втором квартале составят 49-50%. Эти данные предоставляют относительно четкое окно для наблюдения за будущей выручкой и объясняют, почему Microsoft все еще имеет стимулы продолжать расширять свои центры обработки данных и вычислительные мощности.
Соответственно, капитальные расходы продолжают быстро расти. Капитальные расходы Microsoft в этом квартале составили 45,2 миллиарда долларов, включая 7,4 миллиарда долларов по финансовой аренде, что ниже ожиданий StreetAccount в 50,67 миллиарда долларов. Компания объяснила, что часть разницы связана с задержкой поставок шкафов третьими сторонами до второй половины года; руководство ожидает, что капитальные расходы во втором квартале превысят 50 миллиардов долларов, а общие капитальные расходы за календарный 2026 год составят около 170 миллиардов долларов, при этом инвестиции во второй половине года продолжат ускоряться. Рост цен на память и хранение также может дополнительно повысить затраты на строительство.
Поэтому нельзя считать, что низкие капитальные расходы в этом квартале означают, что Microsoft начинает сокращать инвестиции в ИИ. Задержки в поставках могут повлиять на темп признания расходов, но не обязательно изменят общий план строительства. Действительно важно наблюдать, сможет ли выручка и прибыль Azure соответствовать продолжающимся увеличениям вложений.
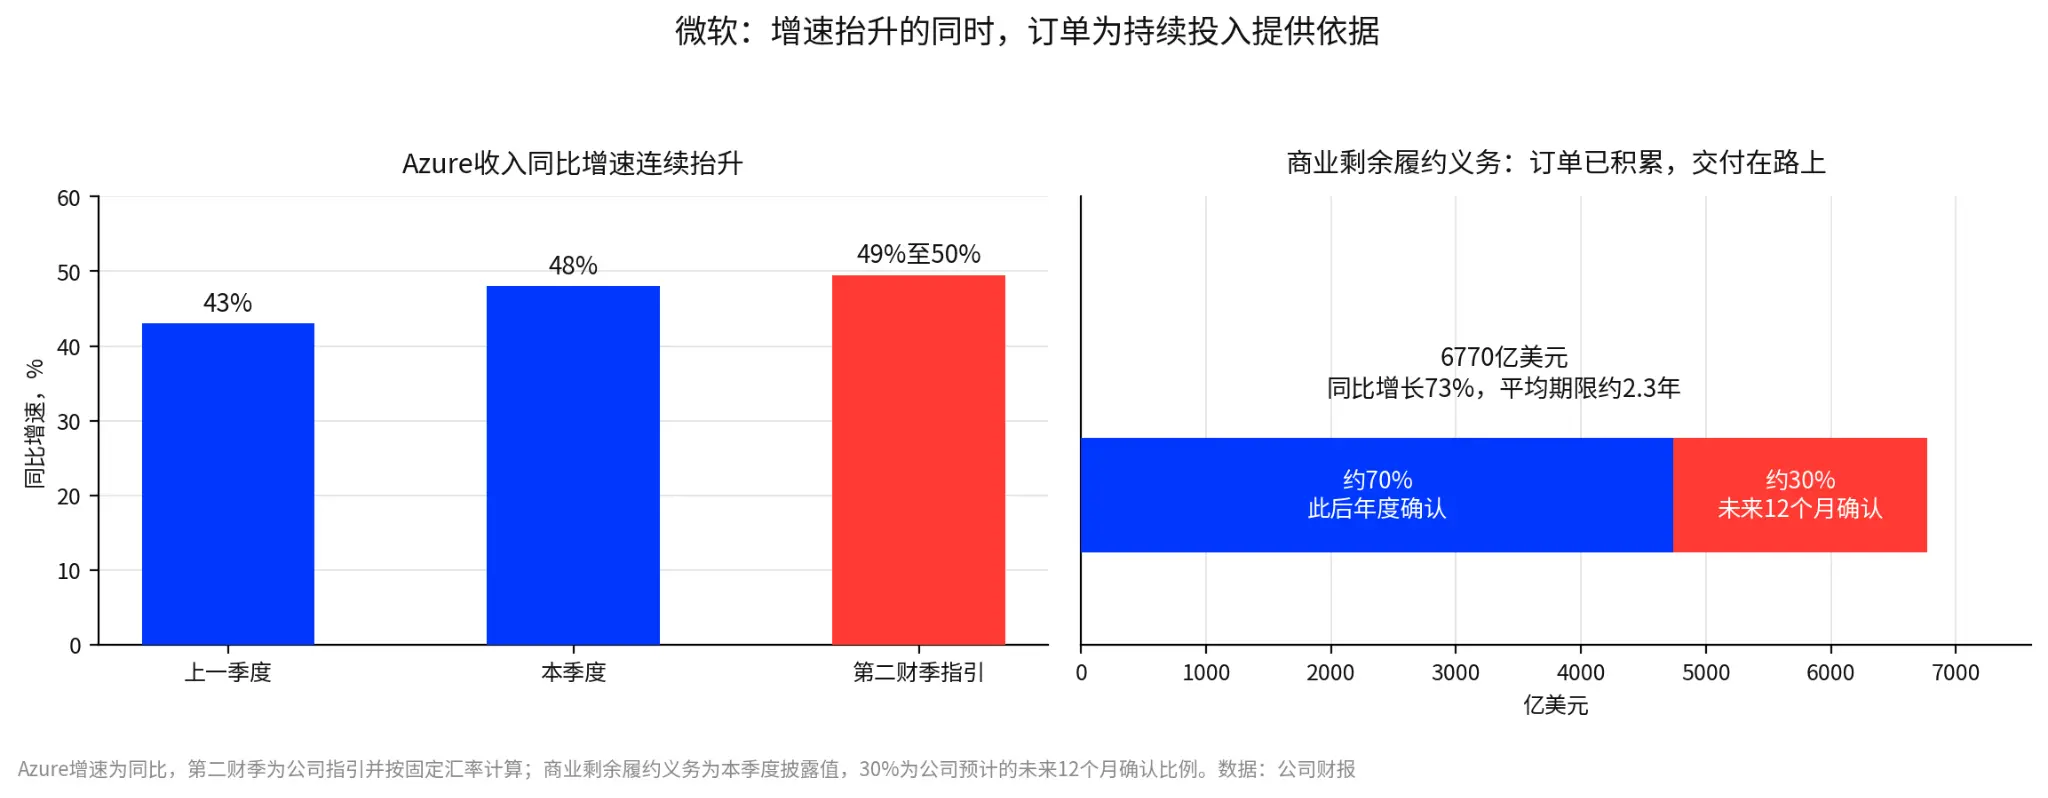
Рисунок 1: Темпы роста выручки Azure по сравнению с остаточными обязательствами по коммерческим контрактам. Примечание: Темпы роста во втором квартале являются прогнозом компании, рассчитанным по фиксированному валютному курсу; около 30% остаточных обязательств по коммерческим контрактам — это ожидаемая компаниями доля признания в течение следующих 12 месяцев.
В настоящее время уже наблюдаются некоторые значимые давления. Валовая маржа облачного бизнеса Microsoft в этом квартале составила 66%, что ниже по сравнению с прошлым годом, руководство ожидает, что во втором квартале она снизится до около 65%, одной из причин является смещение структуры доходов в сторону Azure. Свободный денежный поток составил 18,63 миллиарда долларов, также ниже, чем в предыдущем квартале, когда он составил 19,64 миллиарда долларов. С учетом продолжающегося расширения центров обработки данных, серверов, чипов и закупок памяти, даже при достаточном количестве заказов затраты могут превысить выручку в течение некоторого времени.
Это помогает понять, почему акции Microsoft сначала выросли более чем на 6%, а затем вернулись к росту примерно на 2,9% к 19:59 по восточному времени 28 числа. Рынок признает рост Azure и объем заказов, но также переоценивает затраты, необходимые для этого роста. В дальнейшем ключевым вопросом будет не только сможет ли Azure поддерживать темпы роста близкие к 50%, но и продолжит ли снижаться валовая маржа облачного бизнеса, а также сможет ли свободный денежный поток оставаться устойчивым при более крупных капитальных расходах. Заказы делают рост Microsoft более обоснованным, но не могут заменить проверку возврата инвестиций.
2. Google: Рост облачного бизнеса на 103%, почему все еще трудно развеять сомнения по поводу денежного потока?
Если смотреть только на облачный бизнес, результаты Google за третий квартал не так уж плохи. Выручка Alphabet составила 127,58 миллиарда долларов, что на 25% больше, чем в прошлом году, что немного ниже рыночных ожиданий в 128,22 миллиарда долларов; доходы от поиска и других рекламных услуг составили 63,3 миллиарда долларов, что на 12% больше, также ниже ожиданий. Операционная прибыль компании составила 40,6 миллиарда долларов, что на 30% больше, а операционная маржа составила 31,8%. Выручка Google Cloud выросла на 103% до 30,7 миллиарда долларов, а операционная маржа увеличилась с 23,7% в прошлом году до 36,2%, объем накопленных заказов достиг 561 миллиард долларов, из которых более 55% ожидается, что будут признаны в течение следующих 24 месяцев.
Эти данные показывают, что облачный бизнес Google не только быстро растет, но и его прибыльность улучшается, а объем будущих заказов также внушителен. Проблема в том, что рост на уровне бизнеса еще не преобразовался в более свободный денежный поток на уровне группы. Для компании, которая активно строит инфраструктуру ИИ, рост выручки и возврат наличных — это не одно и то же: потребности клиентов могут сначала проявляться в заказах и выручке, в то время как расходы на серверы, центры обработки данных и сопутствующее оборудование могут возникнуть гораздо раньше.
Свободный денежный поток Google за третий квартал составил минус 9,07 миллиарда долларов, что стало вторым кварталом подряд с отрицательным значением, и это значительно ниже рыночных ожиданий около минус 2,7 миллиарда долларов. В то же время капитальные расходы увеличились с 44,92 миллиарда долларов во втором квартале до 51,36 миллиарда долларов. Компания сохраняет прогноз капитальных расходов на 2026 год в диапазоне от 195 до 205 миллиардов долларов и ожидает значительного увеличения в 2027 году.
Иными словами, Google по-прежнему демонстрирует высокий рост, но разрыв наблюдается между ростом и денежным потоком. Выручка Google Cloud удвоилась, маржа улучшилась, что говорит о том, что новый спрос преобразуется в бизнес-результаты; но объем капитальных расходов группы также огромен, свободный денежный поток по-прежнему отрицателен, поэтому инвесторам трудно судить о том, когда общий инвестиционный возврат будет завершен, основываясь только на высоком росте облачного бизнеса.
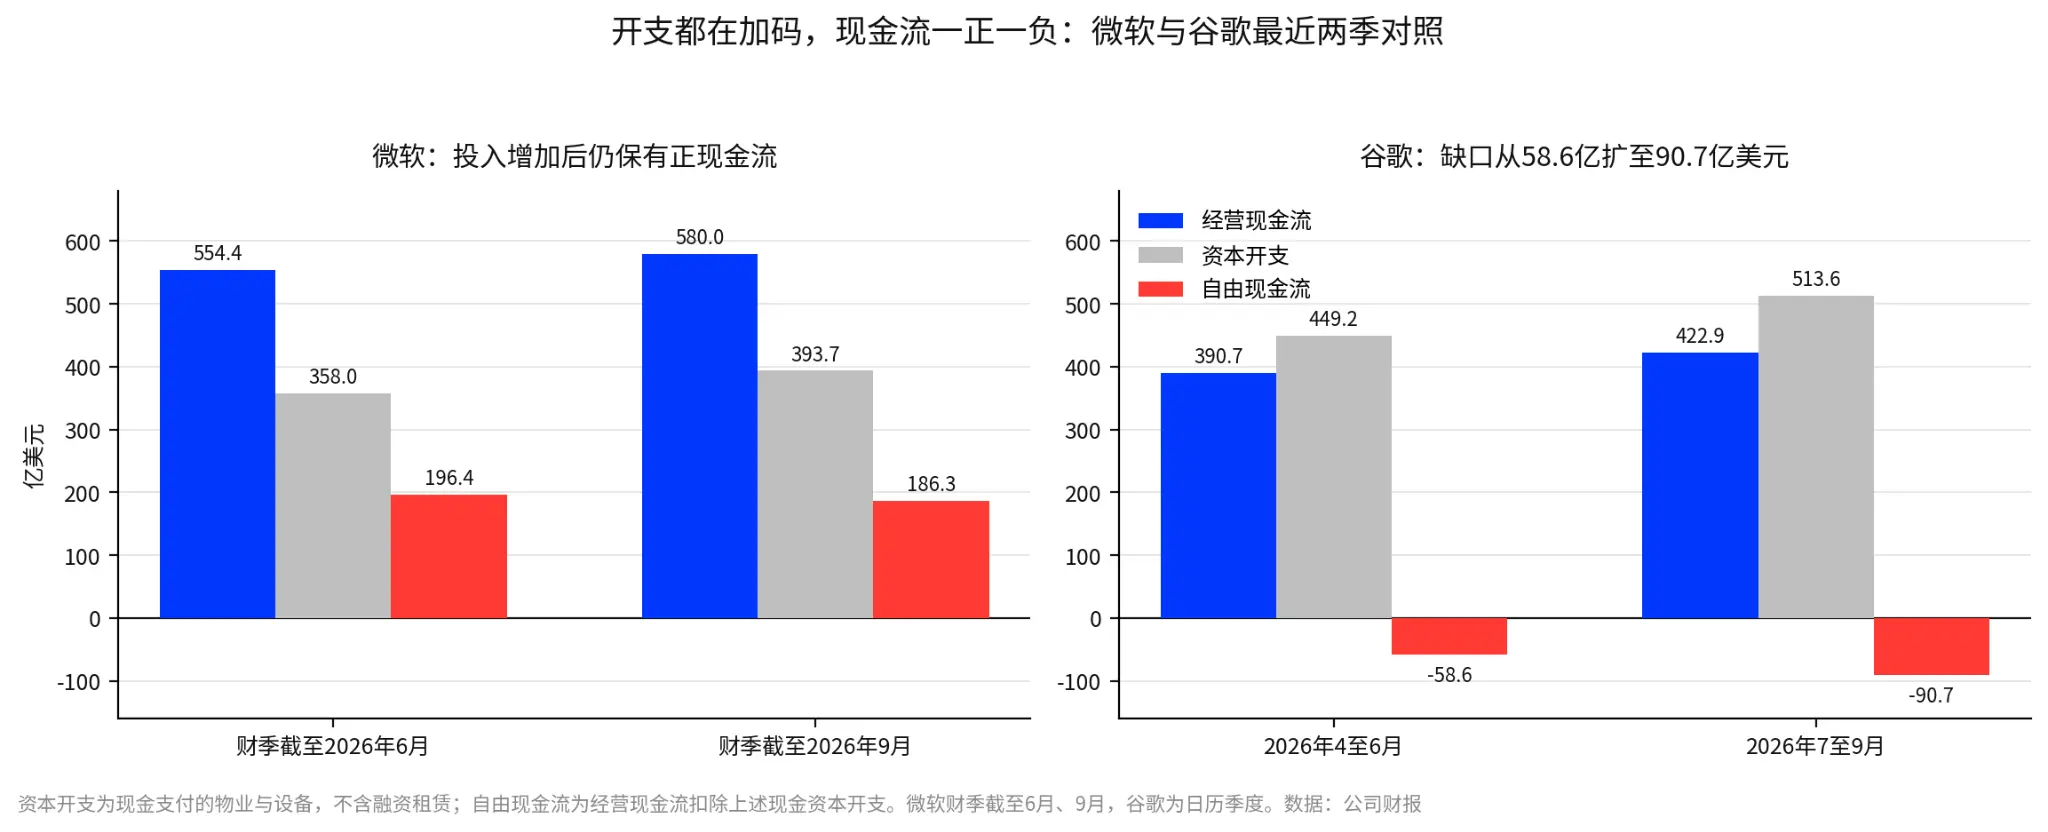
Рисунок 2: Сравнение операционного денежного потока, капитальных расходов и свободного денежного потока Microsoft и Google за последние два квартала, единица измерения — миллиарды долларов. Примечание: Капитальные расходы в графике — это денежные выплаты за имущество и оборудование, не включая финансовую аренду; капитальные расходы Microsoft в 45,2 миллиарда долларов включают 7,4 миллиарда долларов по финансовой аренде, стандарты расчета различаются.
С точки зрения денежного потока различия между двумя компаниями будут более наглядными. По данным о денежном капитале, операционный денежный поток Microsoft увеличился с 55,44 миллиарда долларов до 58,00 миллиарда долларов, и после вычета 39,37 миллиарда долларов капитальных расходов свободный денежный поток составил 18,63 миллиарда долларов, хотя и немного снизился по сравнению с предыдущим кварталом. Операционный денежный поток Google составил 42,29 миллиарда долларов, что ниже капитальных расходов в 51,36 миллиарда долларов, поэтому свободный денежный поток имеет дефицит в 9,07 миллиарда долларов, что еще больше увеличивает разрыв по сравнению с предыдущим кварталом.
Это не означает, что инвестиции Microsoft в ИИ обязательно более эффективны, чем у Google, и нельзя судить о долгосрочной доходности двух компаний только по одному кварталу денежного потока. Это показывает, что в настоящее время темпы вложений, которые могут выдержать обе компании, различаются: Microsoft после масштабных капитальных расходов все еще сохраняет положительный свободный денежный поток, тогда как Google необходимо использовать больше наличных для поддержки строительства. Для инвесторов это означает более высокую потребность в капитале и делает неопределенность времени возврата более заметной.
Кроме того, давление на денежный поток Google в этом квартале нельзя полностью объяснить капитальными расходами на ИИ. Руководство на телефонной конференции упомянуло, что денежный поток также пострадал из-за увеличения запасов, связанных с продажами системы TPU, а также из-за уплаты штрафа в 5,2 миллиарда долларов Европейской комиссии. Увеличение запасов связано с тем, что сначала происходит закупка, а затем возврат средств, штраф же является расходом наличных другого характера. Поскольку компания не раскрыла конкретные суммы, связанные с увеличением запасов, имеющейся информации недостаточно, чтобы точно определить, насколько каждый из этих факторов оказал влияние. Таким образом, отрицательный свободный денежный поток за квартал не может прямо доказать, что возврат инвестиций Google в ИИ плох, но продолжающееся расширение денежного разрыва действительно усложняет инвесторам оценку периода возврата.
Еще один фактор, который необходимо различать, — это прибыль на акцию. Прибыль на акцию Google за третий квартал составила 2,14 доллара, пострадав от других доходов и убытков в совокупности на минус 8,2 миллиарда долларов, большая часть из которых связана с изменением цены акций SpaceX. Этот проект влияет на бухгалтерскую прибыль, но не имеет отношения к проблемам с операционным денежным потоком, и их не следует смешивать в интерпретации.
В целом, рост облачного бизнеса Google не замедлился. Основная проблема заключается в том, когда быстрый рост сможет привести к улучшению денежного потока на уровне группы. У Microsoft есть значительные остаточные обязательства по коммерческим контрактам в качестве подсказки для будущей выручки; у Google также есть большой объем накопленных заказов в облачном бизнесе, но при продолжающемся росте капитальных расходов необходимо предоставить доказательства постепенного улучшения денежного потока. Прежде чем этот путь станет более ясным, даже выдающиеся результаты облачного бизнеса могут не быть достаточными для устранения сомнений рынка по поводу общего возврата инвестиций.
3. Хранение: Долгосрочные контракты фиксируют более половины мощностей, напряженность в спросе и предложении поддерживает прибыльность
Разделение акций Microsoft и Google в основном связано с возвратом инвестиций; рост сектора хранения данных имеет другую более прямую логику: когда спрос растет быстрее, чем расширение предложения, у той стороны, которая обладает мощностями, больше шансов получить право на ценообразование.
Выручка SK Hynix за третий квартал составила 104,62 триллиона вон, что на 328% больше, чем в прошлом году, выручка за квартал впервые превысила 100 триллионов вон; операционная прибыль составила 83,33 триллиона вон, что на 632% больше, а операционная маржа составила около 80%, оба показателя достигли рекорда за квартал. Чистая прибыль составила 39,78 триллиона вон, что на 216% больше. Хотя такая сильная прибыльность, безусловно, важна, более значимым является то, что компания повышает видимость спроса на ближайшие несколько лет, часть мощностей уже была заранее зафиксирована через долгосрочные контракты.
Согласно информации, представленной на пресс-конференции по результатам, SK Hynix подписала долгосрочные контракты на поставку с 14 ключевыми клиентами, включая ведущие облачные компании мира, обычно на срок пять лет, и подписанный объем поставок превышает 50% от общей мощности на 2027 и 2028 годы. Компания также заявила, что если объединить уже подписанные долгосрочные контракты с потребностями, которые обсуждаются с клиентами, мощности DRAM и HBM к 2029 году будут практически распроданы; потребности клиентов превышают фактические возможности поставок в два раза. Учитывая сложность передовых технологий и время, необходимое для создания новых мощностей, компания ожидает, что дефицит может продолжаться до 2030 года.
Здесь есть важное различие: подписанные долгосрочные соглашения о поставках и потребности клиентов, которые все еще находятся на стадии переговоров, — это не одно и то же. Первые обеспечивают относительно четкие условия поставок, тогда как вторые отражают потенциальную силу спроса и могут изменяться в зависимости от планов клиентов. Таким образом, близость к исчерпанию мощностей не означает, что вся мощность до 2029 года уже закреплена контрактами. Тем не менее, текущий уровень долгосрочных соглашений и масштаб потребностей клиентов также указывает на то, что предложение в области хранения данных в краткосрочной перспективе не может быстро соответствовать спросу.
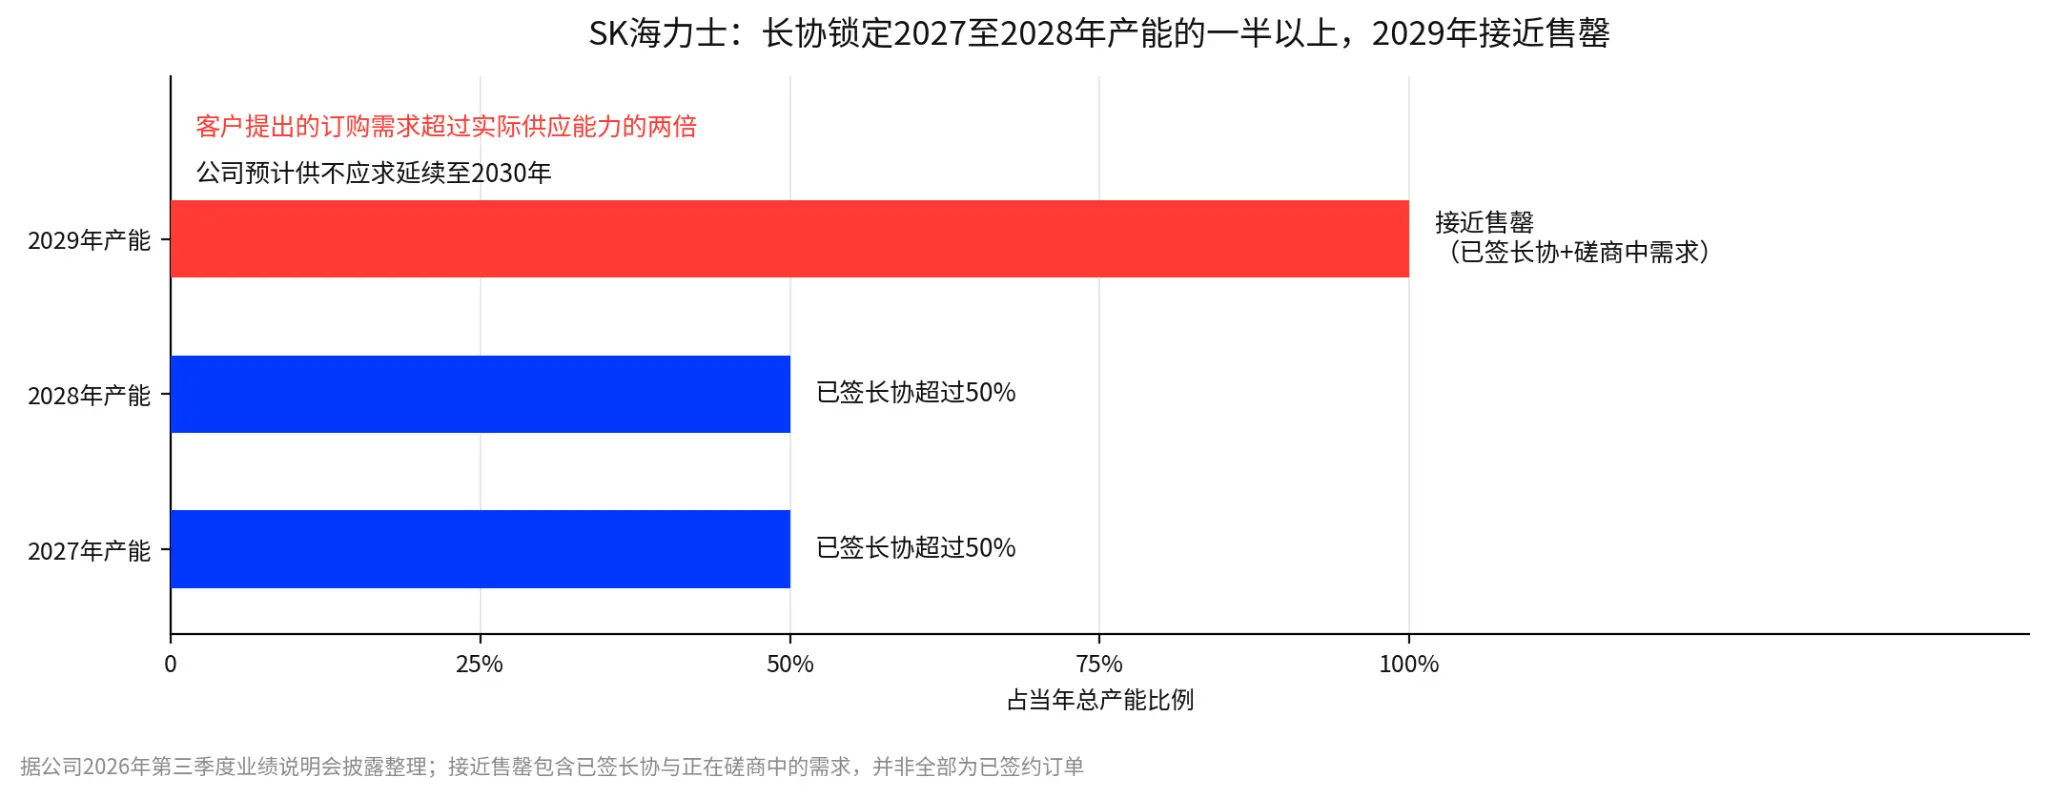
Рисунок 3: Долгосрочные соглашения о поставках SK Hynix и покрытие мощностей на 2027-2029 годы. Примечание: данные собраны на основе информации, представленной на встрече по результатам работы компании; оценка близости к исчерпанию мощностей на 2029 год включает как подписанные долгосрочные соглашения, так и потребности, находящиеся на стадии переговоров, и не все они являются подписанными заказами.
Это также является важной причиной, по которой сектор хранения может укрепляться на фоне давления на денежные потоки облачных компаний. Microsoft и Google должны постоянно доказывать, что новые капитальные расходы могут приносить достаточный доход и денежные возвраты, в то время как производители хранения могут напрямую извлекать выгоду из цен на продукцию, структуры продукции и коэффициента использования мощностей, когда предложение ограничено. SK Hynix также планирует вернуть акционерам около 1 триллиона вон через дивиденды и выкуп акций, что по расчетам MarketWatch составляет около 75 миллиардов долларов. Высокая рентабельность и планы по возврату акционерам также предоставляют дополнительную основу для оценки рынка их прибыли и капитальных возвратов.
На рынке SK Hynix 28 октября в Корее вырос на 10.89%, в течение дня его стоимость увеличивалась более чем на 11%; акции SK Hynix, торгующиеся на американском рынке, в течение дня поднимались более чем на 13%. Micron, Seagate и Western Digital выросли на 5.86%, 4.51% и 4.08% соответственно, индекс полупроводников Филадельфии вырос на 1.76%. Эти росты нельзя полностью объяснить информацией о результатах SK Hynix, но общий тренд отражает то, что инвесторы переоценивают прибыльный потенциал цепочки поставок хранения в условиях расширения инфраструктуры ИИ.
Конечно, долгосрочные соглашения фиксируют отношения поставок, но это не означает, что все продукты в будущем могут продаваться по текущим ценам, и не гарантирует, что рентабельность останется на высоком уровне в долгосрочной перспективе. Если основные облачные компании в 2027 году значительно сократят свои инвестиции, ожидания спроса на серверы ИИ и центры обработки данных могут также пострадать, и мощности вне долгосрочных контрактов особенно подвержены риску пересмотра цен. Конкретные механизмы ценообразования долгосрочных соглашений, диапазоны корректировок и условия выполнения обязательств также повлияют на то, сколько прибыли производители смогут сохранить, когда спрос и предложение ослабнут.
Таким образом, сектор хранения также подвержен влиянию капитальных расходов облачных компаний, но с дополнительным уровнем краткосрочных ограничений предложения, которые не исчезнут легко. Пока спрос остается выше предложения, производители имеют возможность продолжать извлекать выгоду из цен и коэффициента использования мощностей, не полагаясь полностью на предположение о том, что капитальные расходы облачных компаний будут всегда расти. На данный момент разрыв между спросом и предложением, структура продукции и долгосрочные контракты остаются наиболее непосредственной поддержкой прибыли сектора хранения.
Четыре, спрос на DRAM для роботов вырастет более чем в 20 раз за пять лет: долгосрочные приросты еще не являются основной линией
История роста спроса на хранение может также распространиться за пределы центров обработки данных. 27 октября Маск в социальной сети говорил о спросе роботов на память, полагая, что с тем, как ИИ входит в физический мир, спрос роботов на память может значительно превысить текущие рыночные ожидания. Он также отметил, что память, используемая роботами, отличается от высокоскоростной памяти HBM, необходимой для центров обработки данных, и низкопотребляющая DRAM, то есть LPDDR, также станет важной частью.
Отчет Counterpoint Research, опубликованный 11 октября, прогнозирует, что спрос на DRAM для гуманоидных роботов вырастет с примерно 8300 терабит в 2026 году до примерно 172000 терабит в 2030 году, увеличившись более чем в 20 раз; среднее количество DRAM на одного робота, по прогнозам, удвоится до 39 ГБ. Маск позже раскритиковал этот прогноз как слишком консервативный, полагая, что фактический спрос может быть еще больше. Генеральный директор Micron Мехротра ранее также заявил, что физический ИИ к концу этого десятилетия может стать важным двигателем спроса на память и хранение.
С точки зрения отраслевой логики, роботы действительно могут предоставить новый источник спроса для рынка хранения. Капитальные расходы облачных компаний будут зависеть от стоимости финансирования, денежного потока и темпов коммерциализации услуг ИИ; спрос на память для роботов в большей степени зависит от внедрения продуктов, роста продаж и конфигурации аппаратного обеспечения на единицу. Эти две кривые спроса не полностью синхронизированы, поэтому роботы могут стать еще одним двигателем роста для сектора хранения в будущем.
Но высокий темп роста не означает, что рынок уже достаточно велик. Прогнозируемый рост в 20 раз от Counterpoint основан на относительно небольшой базе; чтобы оценить его влияние на весь рынок DRAM, необходимо учитывать общий объем спроса, фактические продажи роботов и конфигурацию памяти на единицу. Переход от прогноза к закупкам для спроса на роботов также требует времени.
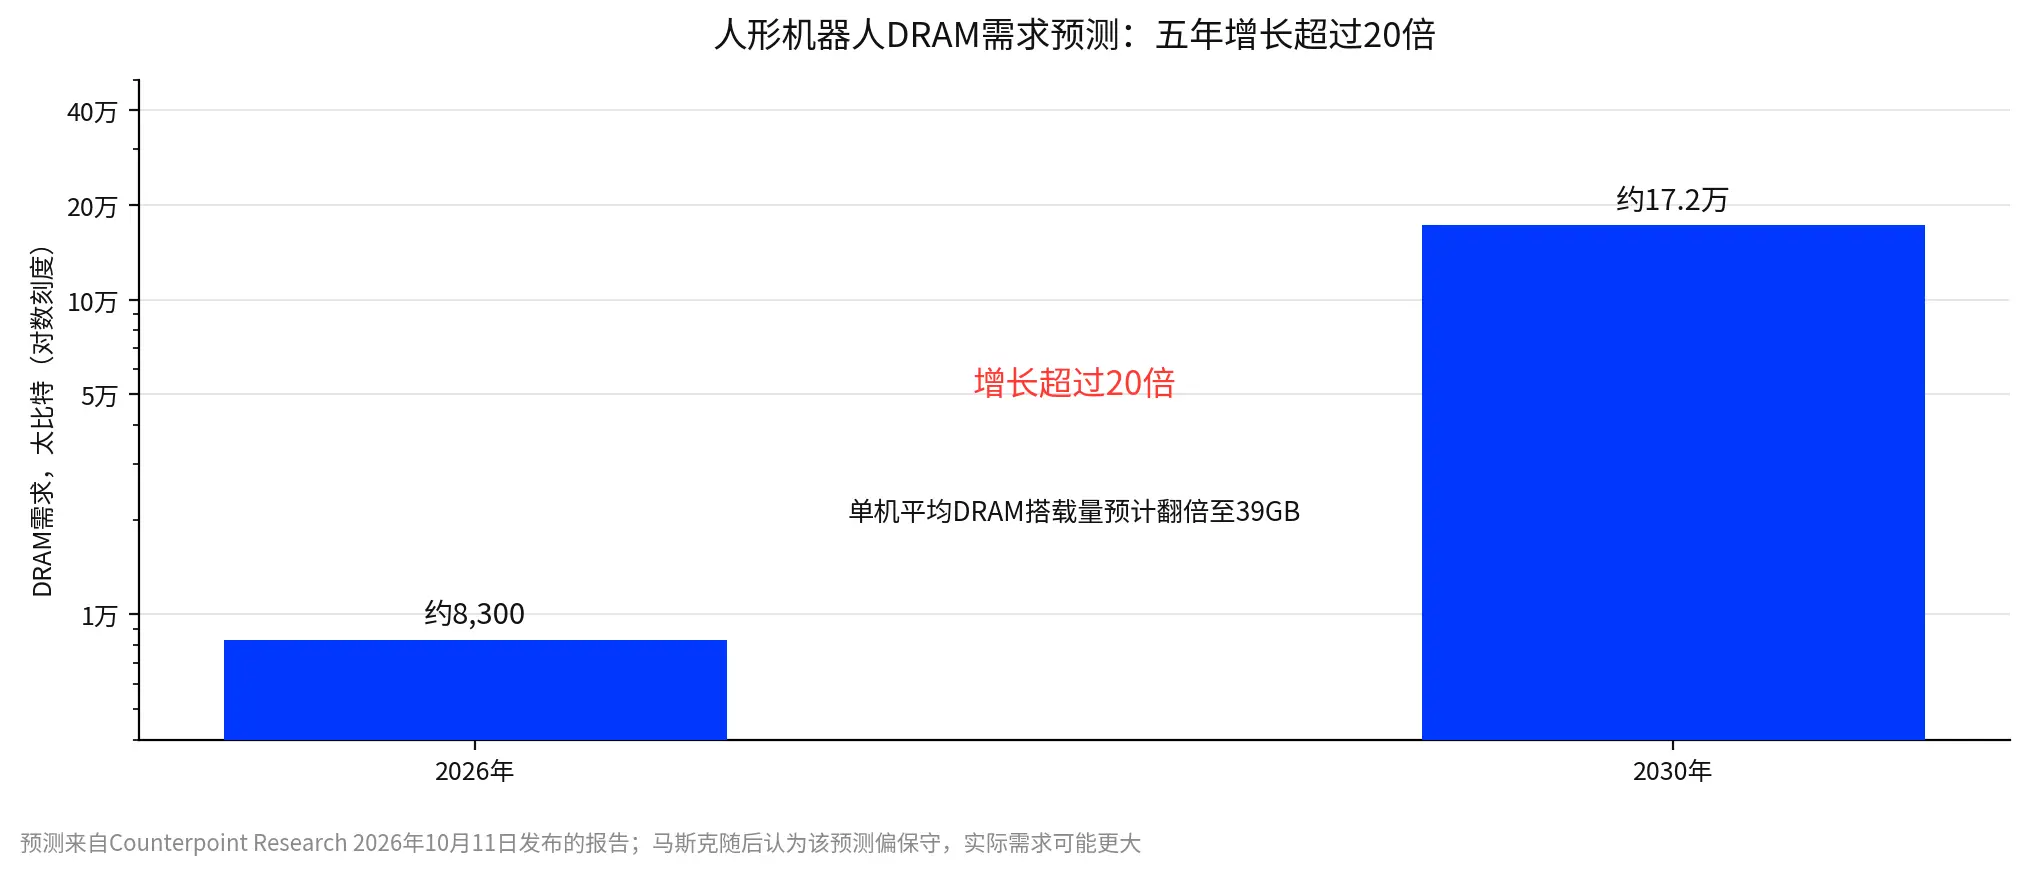
Рисунок 4: Прогноз спроса на DRAM для гуманоидных роботов на 2026-2030 годы. Примечание: прогноз основан на отчете Counterpoint Research, опубликованном 11 октября 2026 года; Маск позже счел этот прогноз консервативным.
Таким образом, на данном этапе более уместно рассматривать память для роботов как долгосрочный прирост для сектора хранения, и в данный момент она недостаточна для объяснения роста акций хранения. Текущая прибыль в основном поддерживается напряженностью спроса и предложения, структурой продукции и долгосрочными соглашениями о поставках. Роботы предоставляют направление, которое стоит отслеживать: если в будущем продажи и конфигурация памяти на единицу постепенно подтвердят прогнозы, база для роста спроса на хранение может быть дополнительно расширена.
Пять, Oracle: от свободного денежного потока в -23.7 миллиарда долларов до положительных 30 миллиардов долларов в 2029 финансовом году
Oracle предложила другой ответ, который стоит внимания рынка: она не опубликовала новый квартальный отчет, а выбрала представить пиковые инвестиции, потребности в финансировании и время выхода денежного потока на положительный уровень на обозрение.
На Дне инвестора 28 октября Oracle прогнозирует, что капитальные расходы достигнут пика в финансовые годы 2027-2028 и снизятся в 2029 финансовом году; свободный денежный поток ожидается в положительном значении во второй половине 2028 финансового года, достигнув как минимум 30 миллиардов долларов в 2029 финансовом году. Финансовый год Oracle заканчивается в конце мая каждого года. Компания также сообщила, что дополнительный объем финансирования до 2030 финансового года не превысит 20 миллиардов долларов, из которых 10 миллиардов долларов составит долевое финансирование и 10 миллиардов долларов — долговое; начиная с 2029 финансового года, рост бизнеса будет постепенно обеспечиваться за счет собственных средств, а соотношение чистого долга к скорректированному EBITDA снизится ниже 3.5 раз. В то же время компания поставила цель по выручке более 225 миллиардов долларов в 2030 финансовом году.
Эти цифры имеют значение не только в отношении того, насколько велика цель по выручке. Oracle пытается ответить на набор вопросов, которые наиболее волнуют рынок: когда капитальные расходы достигнут пика, когда денежный поток станет положительным, сколько дополнительного финансирования потребуется до этого момента и когда рост сможет больше полагаться на денежные средства, генерируемые самим бизнесом.
Эта дорожная карта еще предстоит реализовать, и соответствующие цифры еще не стали достигнутыми результатами. Свободный денежный поток Oracle в прошлом финансовом году составил -23.7 миллиарда долларов, чтобы достичь как минимум положительных 30 миллиардов долларов в 2029 финансовом году, необходимо пройти через несколько этапов, включая достижение пика капитальных расходов, расширение центров обработки данных, преобразование клиентского бизнеса в доход и постепенное улучшение операционного денежного потока. Любой из этих этапов, если он не оправдает ожидания, может задержать время выхода денежного потока на положительный уровень.
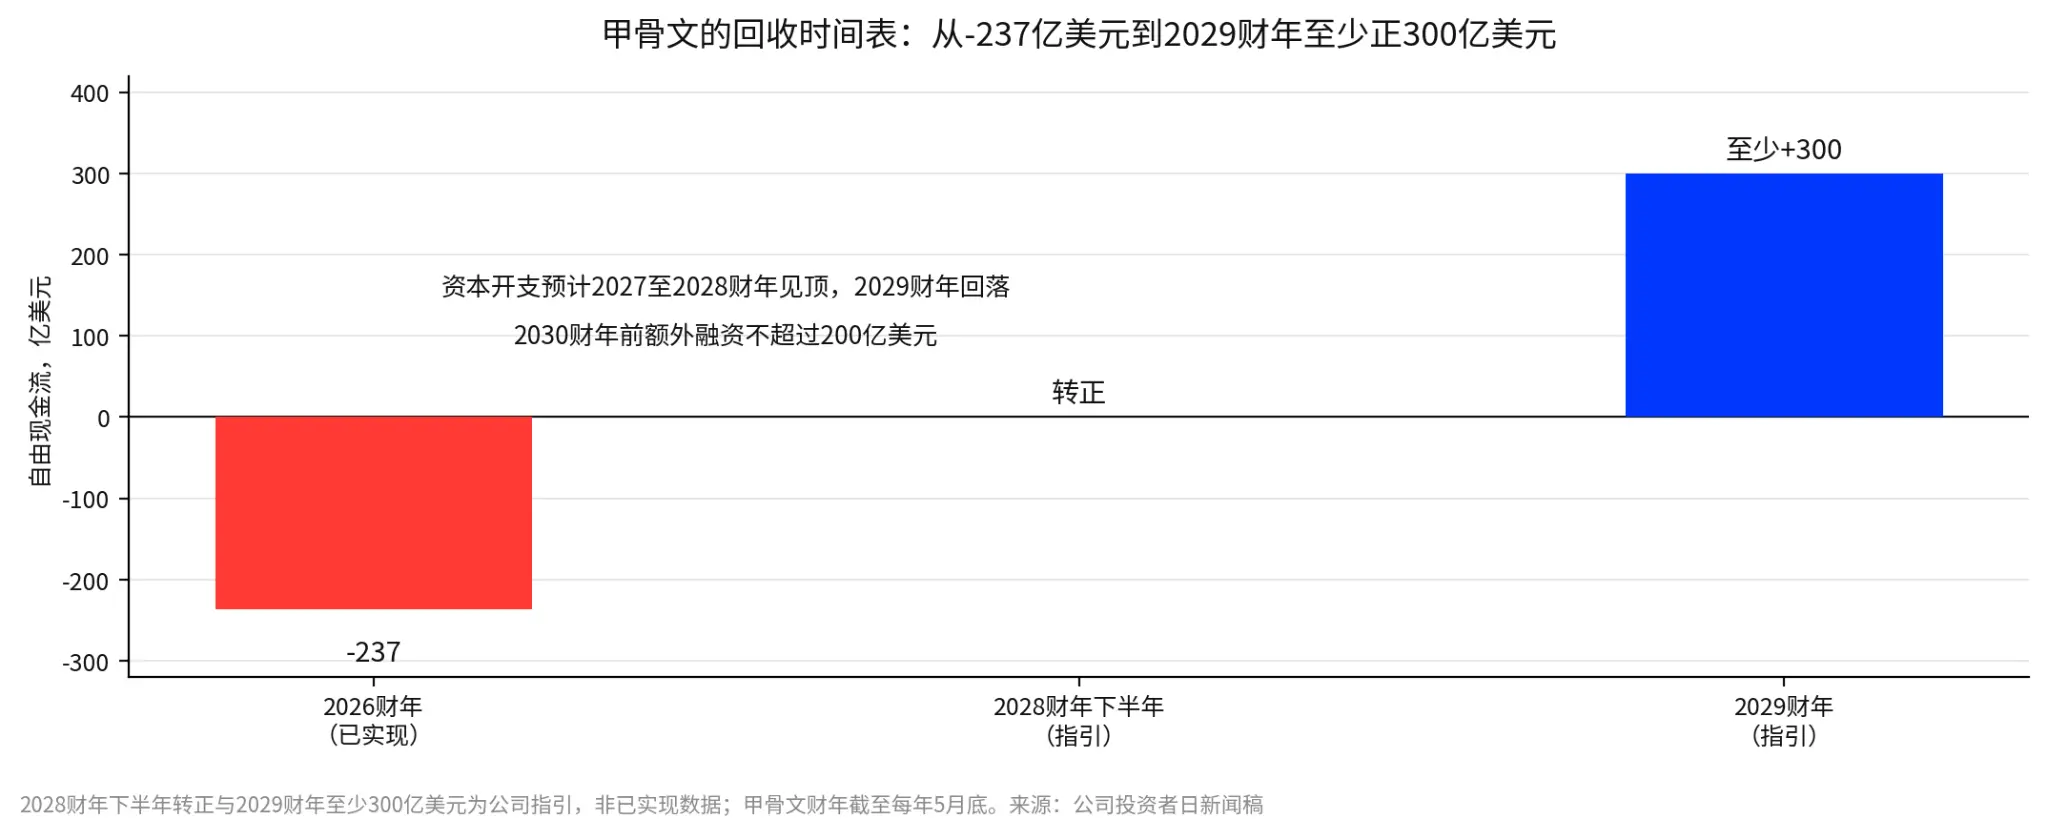
Рисунок 5: График восстановления свободного денежного потока Oracle. Примечание: данные собраны на основе материалов Дня инвестора компании; положительный свободный денежный поток во второй половине 2028 финансового года и цель в 30 миллиардов долларов в 2029 финансовом году являются указаниями руководства, а не достигнутыми данными.
Тем не менее, четкий график все же помогает инвесторам оценить риски. В отличие от нарратива, который подчеркивает только будущий спрос, но не объясняет четко путь возврата денежного потока, этапные цели, предложенные Oracle, легче проверять на постоянной основе: достигнут ли пик капитальных расходов в срок, станет ли свободный денежный поток положительным во второй половине 2028 финансового года, будет ли дополнительное финансирование контролироваться в пределах 20 миллиардов долларов и достигнет ли свободный денежный поток в 2029 финансовом году как минимум 30 миллиардов долларов.
В этот день акции Oracle выросли на 10.58%, в течение дня их стоимость увеличивалась более чем на 13%, что можно интерпретировать как положительную реакцию рынка на этот план. Но рост акций не означает, что цель уже подтверждена. В дальнейшем действительно важно, сможет ли компания продвигать строительство согласно плану, одновременно позволяя новым бизнесам постепенно покрывать первоначальные инвестиции.
Сравнивая Microsoft, Google и Oracle, нельзя сказать, что одна из них хорошая компания, а другая плохая; различие заключается в том, что рынок в данный момент видит разные доказательства возврата. Microsoft демонстрирует быстрый рост выручки и накопление заказов, но рентабельность и денежный поток все еще требуют наблюдения; облачный бизнес Google показывает сильные результаты, но необходимо доказать, когда улучшится денежный поток группы; Oracle же предлагает дорожную карту по среднесрочному возврату, и теперь ей нужно реализовать это по фактическим операционным результатам.
Заключение: сделка с ИИ не закончилась, рынок просто начал требовать объяснения возврата инвестиций
Разделение на рынке 28 октября можно понять по трем линиям: выручка и заказы, время исполнения денежного потока, спрос и предложение, а также мощности.
Рост Azure от Microsoft достиг 48%, обязательства по коммерческим остаткам увеличились до 677 миллиардов долларов, что свидетельствует о том, что рынок все еще готов платить премию за инвестиции в ИИ, поддерживаемые спросом. Но заказы не равны прибыли, изменения в валовой рентабельности облачного бизнеса Microsoft и свободном денежном потоке все еще будут влиять на оценку рынка этого роста.
Облачный бизнес Google вырос на 103%, но это не смогло остановить дальнейшее снижение свободного денежного потока группы, что указывает на явное временное расхождение между ростом бизнеса и возвратом денежных средств. Oracle же пытается предоставить более четкие условия для этого ожидания, достигнув пика капитальных расходов, ограничив объем финансирования и установив цель по положительному денежному потоку. Для инвесторов история роста не является дефицитом, ключевым моментом является возможность постоянной проверки пути улучшения денежного потока.
Производители хранения извлекают выгоду из сильного спроса, ограниченного расширения предложения и видимости заказов, обеспечиваемой долгосрочными контрактами. Они также будут подвержены влиянию изменений капитальных расходов облачных компаний, но краткосрочный разрыв между спросом и предложением предоставляет дополнительную поддержку для прибыли. Спрос на память для роботов может расширить будущее рыночное пространство, но для подтверждения его масштаба все еще нужны продажи и фактические закупки.
Таким образом, можно сделать вывод, который требует постоянной проверки: рынок все еще оценивает инвестиции в ИИ, но теперь повысил требования к пути возврата. Этот вывод также может измениться с последующими данными. Если Google сможет значительно улучшить денежный поток, продолжая увеличивать капитальные расходы, беспокойство рынка может ослабнуть; если валовая рентабельность облачного бизнеса Microsoft продолжит снижаться, рост заказов может не компенсировать давление на рентабельность; если облачные компании в 2027 году значительно замедлят инвестиции, спрос и цены вне долгосрочных контрактов также могут оказаться под давлением. Возможность выполнения цели по денежному потоку Oracle также требует последующих финансовых отчетов для постепенного предоставления ответов.
В дальнейшем стоит продолжать отслеживать такие показатели, как изменения цен на хранение и долгосрочные контракты, капитальные расходы и денежный поток Microsoft и Google в следующем квартале, а также прогресс по положительному денежному потоку Oracle во второй половине 2028 финансового года и возможность перехода спроса на память для роботов от отраслевых прогнозов к фактическим заказам.
Следующий этап торговли с ИИ может сместить акцент с того, кто инвестирует больше и кто растет быстрее, на то, кто сможет быстрее преобразовать инвестиции в устойчивый доход, прибыль и денежный поток. Для инвесторов это также означает, что дифференциация оценок может не исчезнуть с ростом спроса на ИИ, а наоборот, может стать более очевидной по мере продолжения увеличения капитальных расходов.
Источник данных
Финансовые результаты Microsoft за первый финансовый квартал 2027 года, результаты Alphabet за третий квартал 2026 года и телефонная конференция: финансовые отчеты и протоколы, 28 октября 2026 года; рыночные ожидания основаны на сводках StreetAccount и СМИ.
Результаты SK Hynix за третий квартал и долгосрочные соглашения о поставках: пресс-конференция компании и материалы Financial Associated Press, Shanghai Nonferrous Metals Network, MarketWatch, 28 октября 2026 года; около 1 триллиона вон возврат акционерам по расчетам MarketWatch составляет около 75 миллиардов долларов США.
Цели Дня инвестора Oracle: пресс-релиз компании, 28 октября 2026 года; финансовый год заканчивается в конце мая каждого года, переход к прибыли и цели на 2029 финансовый год являются руководством компании, не реализованные данные.
Рыночные данные: закрытие и послепродажные данные на 28 октября 2026 года; рост примерно на 2,9% по послепродажной цене на 28 октября в 19:59 по восточному времени США.
Прогноз спроса на роботов: отчет Counterpoint Research, 11 октября 2026 года; высказывания Маска см. в материалах Financial Associated Press, IT Home, 27-28 октября 2026 года.
Отказ от ответственности: содержание данной статьи предназначено только для общей информации и рыночных комментариев, основано на открытых данных на момент, указанное в статье, соответствующие рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии, цитируемые третьими сторонами, аналитиками или другими лицами, представляют собой лишь мнение соответствующей третьей стороны на определенный момент времени и не отражают мнение или рекомендации BIT. Данная статья не является инвестиционным советом, инвестиционным исследованием, предложением, приглашением или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна служить основанием для каких-либо инвестиционных решений. Финансовые рынки несут риски, цены на ценные бумаги и рыночные показатели могут колебаться, историческая производительность и прошлые рыночные тенденции не представляют собой или не гарантируют будущие результаты. Инвесторы должны независимо оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом.
 Предупреждение о рисках Предупреждение о рисках


Популярные статьи





