China International Capital Corporation: Совместный анализ промежуточных выборов в США
 Ключевые тезисы


 Американские промежуточные выборы завершились, Демократическая партия вернула контроль над обеими палатами Конгресса и добилась исторических прорывов в нескольких традиционно республиканских штатах, "покрыв" широту и силу, превышающие рыночные ожидания. В данной статье будет проведен анализ с точки зрения макроэкономики, товарных рынков, валютного рынка и других аспектов.
Автор: China International Capital Corporation
Зарубежная макроэкономика: После "сметения": Тройное влияние промежуточных выборов в США
Промежуточные выборы в США завершились, Демократическая партия вернула контроль над обеими палатами Конгресса и добилась исторических прорывов в нескольких традиционно красных штатах, "сметение" оказалось более широким и мощным, чем ожидали рынки. Высокие расходы на жизнь, невыполнение предвыборных обещаний, а также отбор кандидатов, "сосредоточенный на лояльности" и игнорирующий предпочтения избирателей, стали основными причинами поражения Республиканской партии, что также послало четкий сигнал администрации Трампа. Взглянув в будущее, контроль Демократической партии над Конгрессом усилит сдерживание, риск эскалации конфликта между США и Ираном может уменьшиться; пространство для финансового расширения будет ограничено, игра вокруг потолка долга может принести временные волнения на рынке; неопределенность в регулировании центров данных штатов возрастет, но полное ограничение AI маловероятно. В целом, мы сохраняем прежнюю оценку, что результаты выборов могут снизить неопределенность в политике, что станет возможностью для очищения рисков на рынке (см. "Потенциальное влияние промежуточных выборов в США").**
1. Демократическая партия полностью победила, перевернув ситуацию в нескольких традиционно красных штатах
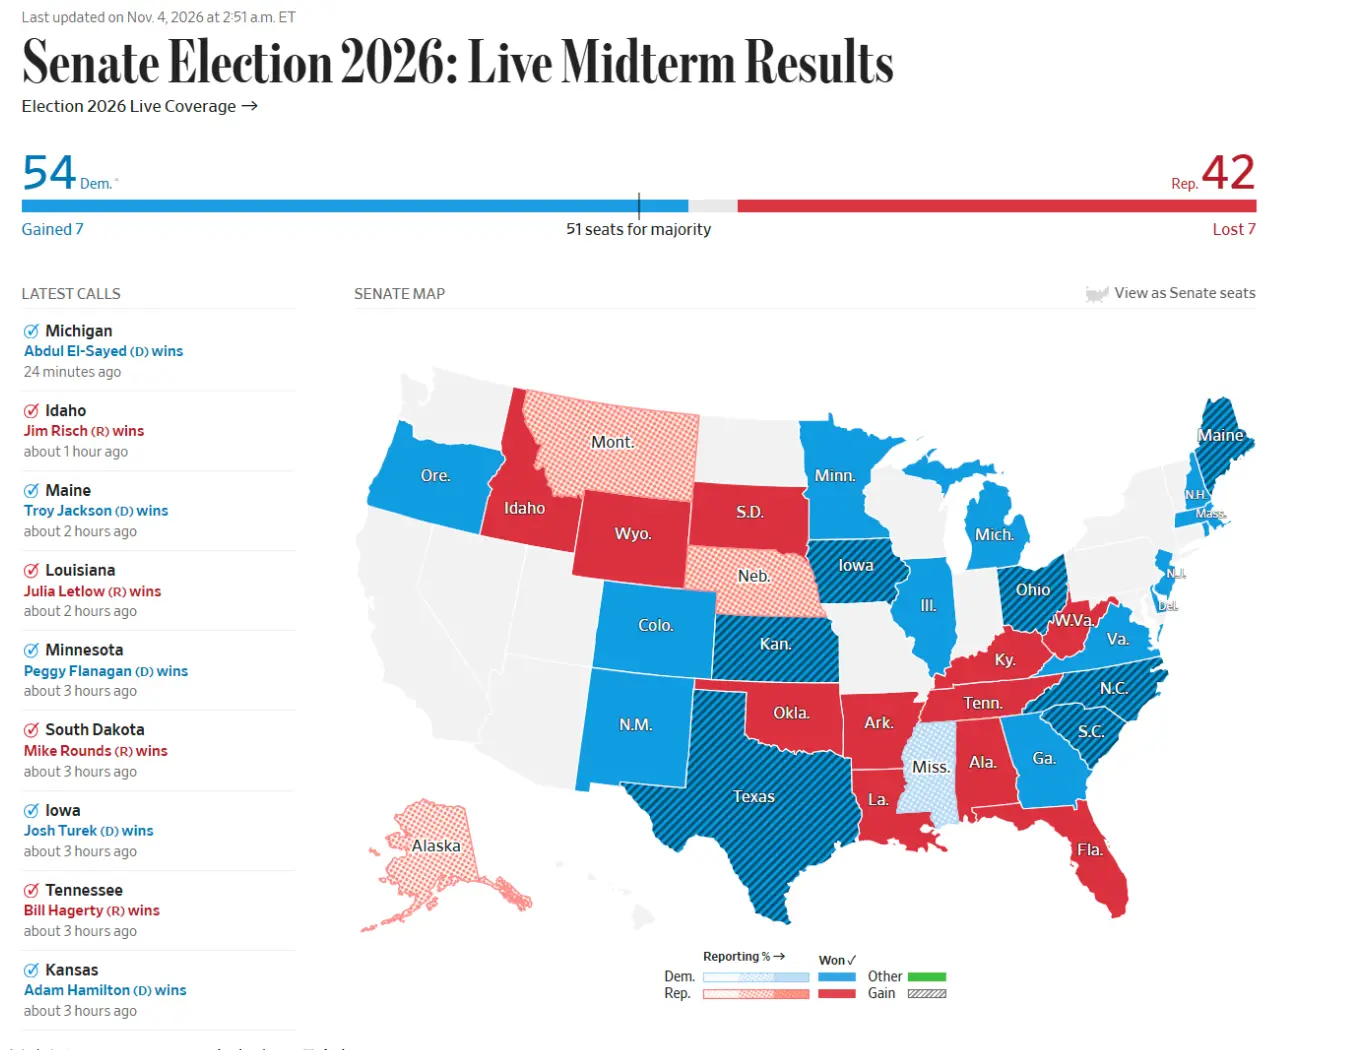
На этих промежуточных выборах в Конгресс, Демократическая партия вернула контроль над Сенатом и Палатой представителей, достигнув "сметения". В Сенате, перед выборами, у Республиканской партии было 53 места, у Демократической — 47 мест (включая 2 независимых) [1]. Согласно последним опубликованным результатам, Демократическая партия как минимум перевернула 7 мест (в частности, в Северной Каролине, Южной Каролине, Техасе, Огайо, Канзасе, Айове и Мэине [2]), достигнув 54 мест и образовав большинство.
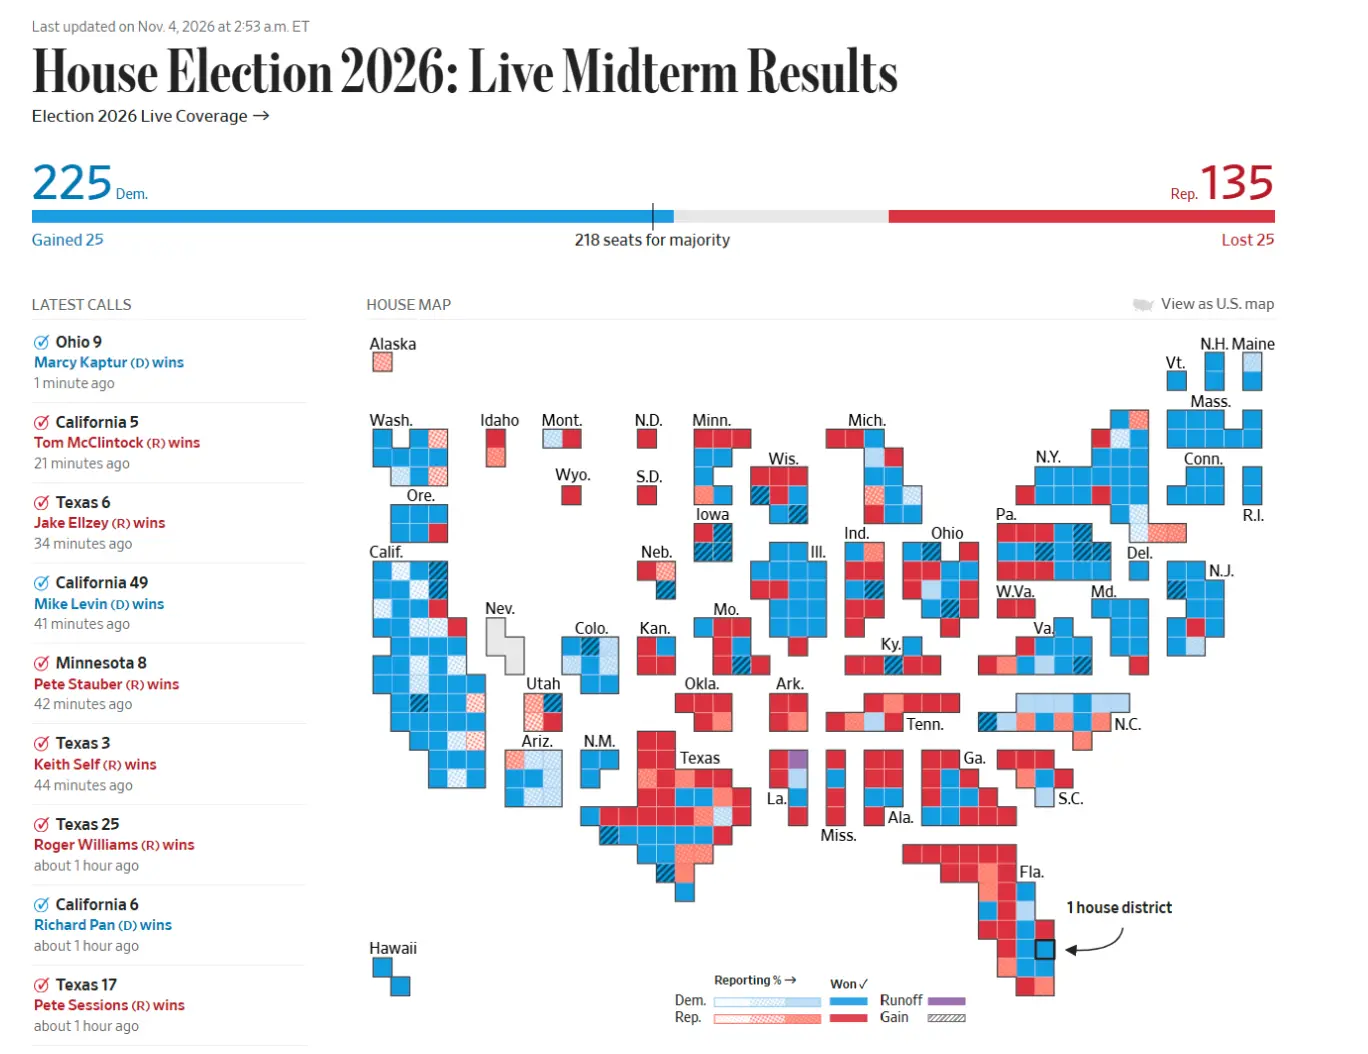
В Палате представителей, перед выборами, у Республиканской партии было 219 мест (включая 1 независимого), у Демократической — 214 мест, еще 2 места были вакантны [3]. Последние результаты показывают, что Демократическая партия перевернула более 24 мест у Республиканской партии, охватив Нью-Джерси, Пенсильванию, Северную Каролину, Айову и другие штаты, расширив область победы от традиционно конкурентных округов к районам, где Республиканская партия имеет преимущество [4]. Такие СМИ, как Associated Press, уже предсказали, что Демократическая партия вернула контроль над Палатой представителей [5], но окончательное распределение мест и степень большинства все еще предстоит подтвердить.
Далее, область победы Демократической партии превысила ожидания, захватив несколько традиционно красных штатов. На президентских выборах 2024 года Трамп значительно опережал в Южной Каролине, Техасе, Огайо и Канзасе [6], и теперь все места Сената Республиканской партии в этих штатах стали синими, Айова также перешла от Республиканской партии к Демократической. В частности, Южная Каролина впервые с 1998 года выбрала сенатора от Демократической партии [7], Техас впервые с 1994 года выиграл выборы на уровне штата от Демократической партии [8], а Канзас впервые с 1932 года выбрал федерального сенатора от Демократической партии [9].
Выборы губернаторов также показали значительные перевороты. В этом году в 36 штатах прошли выборы губернаторов, перед выборами Республиканская и Демократическая партии контролировали по 18 должностей губернаторов, подлежащих переизбранию [10]. Associated Press подтвердила, что Демократическая партия перевернула губернаторские должности Республиканской партии в четырех штатах: Джорджии, Огайо, Техасе и Айове, одновременно сохранив ключевые штаты, такие как Пенсильвания и Висконсин. В частности, кандидат от Демократической партии в Техасе, Джина Хинохоса, победила республиканского губернатора Грега Эбботта, который стремился к четвертому сроку, став первым губернатором от Демократической партии, избранным в этом штате с 1990 года [11]; кандидат от Демократической партии в Джорджии, Кейша Лэнс Боттомс, стала первой чернокожей женщиной, избранной губернатором в истории США [12].
Эти результаты показывают, что Демократическая партия полностью победила на этих выборах. Хотя рынок ранее ожидал, что Демократическая партия "сметет" все, широта и сила их победы все же превзошли ожидания рынка.
2. Высокие расходы на жизнь и споры вокруг кандидатов подорвали Республиканскую партию
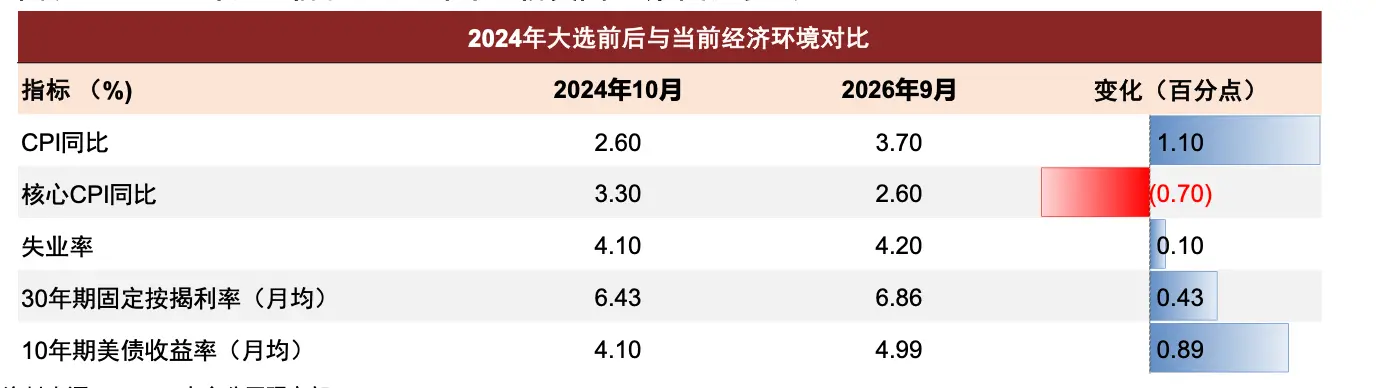
Мы считаем, что поражение Республиканской партии вызвано двумя основными причинами: во-первых, высокими расходами на жизнь и невыполнением предвыборных обещаний. Во время президентских выборов 2024 года Трамп обещал снизить инфляцию, стоимость энергии и жилья, но за последние два года реальная нагрузка на домохозяйства не улучшилась. В октябре 2024 года годовая инфляция по индексу потребительских цен в США составила 2,6%, в настоящее время она возросла до 3,7%; в то же время ставка по 30-летним ипотечным кредитам возросла с примерно 6,4% до 7,3% [13]. Трамп в свое время критиковал администрацию Байдена за высокую инфляцию и высокие процентные ставки, некоторые избиратели надеялись на улучшение расходов на жизнь с приходом новой партии, но теперь невыполнение обещаний заставило часть избирателей снова обратиться к Демократической партии в поисках изменения политики.
Во-вторых, отбор кандидатов слишком акцентировался на "лояльности" [14]. Традиционно красный штат Техас является наиболее показательным: Трамп поддержал генерального прокурора штата Кена Пэкстона, который оказался в центре коррупционного скандала и личных споров, вместо того, чтобы заменить его на долгоиграющего республиканского сенатора Джона Корнина [16]. Однако, судя по результатам выборов, кандидат от Демократической партии Джеймс Таларику сосредоточился на вопросах расходов на жизнь и коррупции в правительстве, в итоге победив, и традиционно красный штат стал синим [17]. Подобная ситуация также произошла в Южной и Северной Каролине. Это показывает, что даже при "высокой привязанности" личная поддержка Трампа не смогла полностью трансформироваться в местную поддержку кандидатов. Некоторые кандидаты имели множество споров и слабую местную базу, что еще больше увеличивало давление на выборы для Республиканской партии.
3. Тройное влияние на экономику и политику США
Мы считаем, что возвращение контроля Демократической партии над Конгрессом окажет влияние на конфликт между США и Ираном, финансовое пространство и регулирование AI.
Во-первых, избиратели выразили недовольство через свои голоса, усилив сдерживание в Конгрессе, риск эскалации конфликта между США и Ираном может снизиться. В этих выборах конфликт между США и Ираном способствовал росту цен на нефть, что стало одним из важных факторов, подрывающих выборы Республиканской партии. Результаты выборов послали четкий сигнал администрации Трампа: если конфликт продолжит эскалироваться, ситуация Республиканской партии на выборах 2028 года станет еще более сложной, и Трамп и его команда не смогут игнорировать это.
С политической точки зрения, победа Демократической партии в обеих палатах означает, что Трамп столкнется с более сильными внутренними институциональными ограничениями. В финансовом плане, запрашиваемые Пентагоном 80 миллиардов долларов экстренных ассигнований все еще находятся в подвешенном состоянии в Конгрессе, и Демократическая партия может ограничить дальнейшие военные действия, требуя регулярных отчетов перед Конгрессом и ограничивая использование средств. В области расследований Демократическая партия может использовать слушания, повестки и право на получение документов, чтобы расследовать коммерческие интересы семьи Трампа, контракты на государственные закупки, криптовалютные операции и связи между бизнесом и правительством, что отвлечет Трампа от внешних дел [18]. Конечно, Трамп может выбрать эскалацию военных действий в течение 60-дневного переходного периода в Конгрессе, но избиратели уже очень недовольны высокими ценами на нефть, и стоит задаться вопросом, насколько это будет значимо.
Во-вторых, финансовое расширение будет ограничено, игра вокруг потолка долга может принести временные волнения на рынке. После того как Демократическая партия возьмет контроль над Конгрессом, она станет более способной предотвратить продвижение новой масштабной финансовой программы Республиканской партии через бюджетный процесс, и предложенный Трампом план финансирования обороны также столкнется с сопротивлением. Это означает, что в следующие два года пространство для новых финансовых стимулов сократится, а путь дефицита может постепенно сблизиться с существующими политиками. Для американских облигаций эскалация конфликта и финансовое расширение будут подвержены большему ограничению, что поможет смягчить долгосрочное давление инфляции и роста процентных ставок, повышая инвестиционную ценность американских облигаций.
Тем не менее, борьба двух партий вокруг потолка долга может стать более напряженной, и в 2027 году это может снова вызвать временные колебания на рынке. По состоянию на 20 октября 2026 года, федеральный долг, подверженный законодательно установленному потолку, составляет около 40,24 триллиона долларов. Согласно прогнозам Бюджетного управления Конгресса (CBO) и других учреждений, федеральное правительство может достичь законодательно установленного потолка долга в середине 2027 года. После достижения потолка Министерство финансов все еще сможет полагаться на наличные средства и нестандартные меры в течение некоторого времени, что в краткосрочной перспективе не вызовет серьезного кризиса платежей, но все же может создать волнения в экономике. В октябре-ноябре 2025 года США пережили самый длительный в истории федеральный правительственный простой, который в конечном итоге был временно разрешен с помощью закона о временном финансировании (Continuing Resolution); в период простоя публикация экономических данных задерживалась, а рыночная ликвидность также испытывала маргинальное сжатие. Не исключено, что подобная ситуация может повториться в следующем году около второго квартала.
В-третьих, неопределенность в регулировании AI возрастает, но полное ограничение развития AI маловероятно. Мы ранее упоминали, что с ростом цен на электроэнергию в некоторых регионах из-за строительства центров данных, Демократическая партия может усилить контроль за одобрением проектов центров данных, и этот риск регулирования больше сосредоточен на уровне штатов и местных органов власти. На этих выборах в Техасе, Джорджии и Огайо произошли перевороты губернаторов от Демократической партии, а губернатор Демократической партии в Пенсильвании успешно переизбрался; эти штаты являются важными рынками для строительства центров данных в США.
Кандидат в губернаторы Джорджии Кейша Лэнс Боттомс во время своей кампании предложила приостановить разработку и строительство новых центров данных до тех пор, пока не будет переоценено влияние проектов центров данных на экономику и сообщество [19]. Кандидат от Демократической партии в Техасе Джина Хинохоса выступила против центров данных с высоким потреблением энергии, подчеркивая стоимость энергии и интересы жителей, и предложила отменить некоторые налоговые льготы для центров данных [20]. Эми Актон из Огайо поддержала введение условной приостановки для новых центров данных, требуя от застройщиков покрыть все коммунальные расходы [21]. Это означает, что на уровне штатов контроль за строительством центров данных может усилиться, что повлияет на прогресс инвестиций в AI в США.
Но мы считаем, что сила реализации политики все еще требует наблюдения, и не следует быть чрезмерно пессимистичными. Во-первых, споры вокруг центров данных не являются основной приоритетной темой для Демократической партии, заявления губернаторов больше направлены на то, чтобы заставить технологические компании нести социальные расходы на строительство центров данных, а не отказываться от инвестиций в AI. Кроме того, строительство центров данных может создать местные рабочие места и увеличить налоговые поступления, что означает, что в будущем все еще есть значительное пространство для компромиссов, и фактическое выполнение политики в разных штатах также требует наблюдения.
Во-вторых, замедление темпов строительства центров данных не означает исчезновение спроса, а скорее "отложенное удовлетворение", что может привести к диверсификации внутри цепочки поставок AI, а не к полному негативному эффекту. Поскольку предложение не может быстро увеличиться, дефицит существующих центров данных и их ценовая способность будут еще больше усиливаться, владельцы уже работающих центров данных смогут повысить арендную плату и увеличить доход. Крупные облачные компании, которые ранее забронировали ресурсы электроэнергии и земли, также смогут продолжать предоставлять услуги клиентам, даже при ограниченной мощности, тем самым укрепляя свои конкурентные преимущества.
В-третьих, на начальном этапе рынок часто оценивает по наихудшему сценарию, что, наоборот, оставляет пространство для последующего восстановления. Если фактическая политика нового губернатора будет менее активной, чем ранее оценивалось рынком, настроение и оценка могут улучшиться.
В соответствии с вышеизложенным, мы поддерживаем ранее оценку : выборы могут снизить неопределенность в политике, что создаст возможность для устранения рисков. На этапе предвыборной кампании рынок неоднократно играл вокруг тем конфликта между США и Ираном, конфликта между Россией и Украиной, регулирования ИИ и других вопросов, при этом все стороны стремятся максимизировать ценность своих активов до выборов, что приводит к значительной неопределенности. Как только результаты выборов будут объявлены, эти игры будут сворачиваться, а направление политики станет более ясным: военные действия будут ограничены Конгрессом, финансовая политика станет нейтральной, а регулирование ИИ будет в целом сдержанным. Таким образом, промежуточные выборы скорее всего станут возможностью для устранения рисков, что может оказать положительное влияние на рынок в целом (см. «Потенциальное влияние промежуточных выборов в США»). График: карта выборов в Сенат
 Источник: WSJ, AP, Исследовательский отдел China International Capital Corporation
График: карта выборов в Палату представителей
 Источник: WSJ, AP, Исследовательский отдел China International Capital Corporation
График: сравнительная таблица экономических показателей США перед выборами 2024 года и перед промежуточными выборами 2026 года
Источник: Wind, Исследовательский отдел China International Capital Corporation
Товары: каковы последствия промежуточных выборов в США
4 ноября были объявлены результаты промежуточных выборов в США, на момент публикации отчета Демократическая партия уже получила значительное преимущество и, вероятно, одержит победу в обеих палатах и получит контроль над Конгрессом[22]. Мы считаем, что результаты этих выборов окажут влияние на рынок товаров в основном через три канала: внешняя политика, финансовая политика и торговая политика. Внешняя политика ограничивает одностороннюю военную эскалацию, снижая премию за геополитические конфликты на Ближнем Востоке; в финансовой политике крупные новые стимулы будут ограничены, что подавит ожидания внутреннего спроса в США; в торговой политике сопротивление увеличению тарифов со стороны президента возрастает, а риски односторонних торговых конфликтов снижаются. Мы полагаем, что после выборов премии за риски, связанные с финансовыми стимулами, торговыми конфликтами и геополитическими конфликтами, могут снизиться, а основной тренд на товарном рынке может вернуться к фундаментальным показателям.
Нефть: дипломатические ограничения снижают риски эскалации конфликтов на Ближнем Востоке, геополитическая премия на нефть снижается
За последние две недели колебания цен значительно увеличились. На прошлой неделе рынок был охвачен опасениями о возможной новой эскалации конфликта между США и Ираном после промежуточных выборов, что привело к росту цен на нефть до 120 долларов за баррель. На этой неделе, по мере приближения результатов выборов, геополитическая ситуация остается неопределенной. 2 ноября США и Иран объявили о возобновлении косвенных переговоров[23], Иран заявил, что "попытается решить проблемы через диалог", а США выразили "склонность к дипломатическому решению", что привело к однодневному падению цен на нефть на 7%; 3 ноября США нанесли авиаудар по иранскому острову Гешм[24], что сигнализировало о восстановлении ограниченных военных действий, и геополитическая ситуация остается неопределенной. В настоящее время результаты промежуточных выборов в США могут снизить риски эскалации конфликтов на Ближнем Востоке к 2027 году.
С момента конфликта между США и Ираном мировые запасы нефти продолжают снижаться, запасы нефти в странах ОЭСР сократились на 260 миллионов баррелей, что составляет 6%, к концу сентября уровень запасов уже был ниже среднемноголетнего значения за 5 лет примерно на 7%, и с окончанием выпуска стратегических запасов давление на снижение запасов с сентября дополнительно сместилось на коммерческие запасы, что обеспечит большую эластичность для премии за риски на нефть. С точки зрения фундаментальных показателей, хотя экспорт нефти из Ближнего Востока немного увеличился в условиях высокорисковых торговых моделей, таких как "корабль на корабль", добыча на верхнем уровне по-прежнему ограничена региональной ситуацией и транспортными рисками, а дефицит на спотовом рынке может сохраняться как минимум до первого квартала 2027 года. Мы предупреждаем, что в течение следующих 3-6 месяцев цена на нефть марки Brent может оставаться выше 90 долларов за баррель. В дальнейшем результаты промежуточных выборов могут повысить вероятность снижения геополитической ситуации на Ближнем Востоке к 2027 году, если поставки из региона восстановятся, это может привести к возвращению рынка нефти к избытку, и мы полагаем, что в этом случае цена на нефть марки Brent может вернуться в диапазон 80-90 долларов за баррель во второй половине следующего года.
Золото: основное внимание по-прежнему на направлении процентных ставок
С начала второго квартала этого года основное давление на золото связано с изменением денежно-кредитной политики Федеральной резервной системы от снижения ставок к повышению. С момента возобновления повышения ставок в сентябре чистая спекулятивная позиция по фьючерсам на золото на COMEX сократилась на 17%, мы считаем, что это уже учло 2-3 повышения ставок, то есть ожидания повышения предельной ставки федерального резерва до 4,5% (после одного повышения — 4,0%). Недавняя корректировка цен на золото может быть вызвана, с одной стороны, ликвидностным давлением на фоне резких колебаний на фондовом рынке (например, 22 октября ETF на золото SPDR значительно сократил свои активы на 12 тонн), а с другой стороны, ожиданиями, что цены на нефть могут снова вырасти на фоне геополитической неопределенности. Взглянув в будущее, среднесрочное влияние результатов выборов на рынок золота, вероятно, по-прежнему будет зависеть от того, как они повлияют на геополитическую ситуацию на Ближнем Востоке, финансовую политику США и риски регулирования ИИ, а затем через инфляцию на энергию и ожидания экономического роста повлияют на направление денежно-кредитной политики США. Если в следующем году геополитические риски односторонних конфликтов и торговых конфликтов будут снижаться, а ожидания смягчения давления высоких процентных ставок будут существовать, золото на текущем уровне может иметь пространство для восстановления цен. В условиях, когда Федеральная резервная система приостановит повышение ставок в следующем году (предельная ставка федерального фонда 4,25%), мы ожидаем, что разумный уровень годовой цены на золото на COMEX в 2027 году составит 4300 долларов за унцию.
Цветные металлы: неопределенность по тарифам на медь в краткосрочной перспективе возрастает, но в долгосрочной перспективе влияние может быть ограниченным
Влияние на медь в основном сосредоточено на повышении краткосрочной неопределенности по тарифам. В краткосрочной перспективе, после завершения промежуточных выборов в США, рынок ожидает, что расследование по тарифам 232, которое с 2025 года оказало значительное влияние на цены на медь, может измениться, но в настоящее время полномочия по тарифам по-прежнему принадлежат президенту, и мы ожидаем, что существующие тарифы на полуфабрикаты меди, вероятно, не будут отменены. Однако с увеличением контроля со стороны Конгресса мы полагаем, что трудности с налогообложением рафинированной меди увеличиваются, и премия за риски, вызванные тарифами, может снизиться. В долгосрочной перспективе, учитывая, что спрос на медь в США растет, а позиции обеих партий по стратегическим металлам, включая медь, в целом совпадают, если тарифы останутся неопределенными, мы ожидаем, что рынок все равно будет склонен к позитивному ценообразованию, а высокий уровень запасов меди на COMEX вряд ли окажет значительное давление на цены на медь. Кроме того, долгосрочная поддержка Демократической партии новых отраслей, таких как электросети и возобновляемые источники энергии, также может создать определенный прирост спроса на медь в будущем.
Сельскохозяйственные продукты: биотопливо и торговая политика в области сельскохозяйственных продуктов между Китаем и США могут подвергнуться изменениям
Влияние на рынок сельскохозяйственных продуктов в основном связано с торговой и промышленной политикой. Во-первых, окончательное решение по RVO 2026/2027[25] будет принято EPA в марте-апреле 2026 года, 45Z будет продлен до 2029 года[26], это существующая политика, промежуточные выборы не окажут на нее влияния, но могут возникнуть изменения в политике E15 и ILUC, что может вызвать среднесрочные колебания в потреблении кукурузы и соевого масла. Во-вторых, в синем списке есть традиционные сельскохозяйственные штаты, такие как Айова и Канзас, что создает политические ограничения для торговой политики Трампа, в настоящее время мы ожидаем, что вероятность смягчения торговли сельскохозяйственными продуктами между Китаем и США в 2027 году возрастает. Для американской сои это является самым непосредственным положительным эффектом от выборов, но в среднесрочной и долгосрочной перспективе изменения касаются торговых потоков и спредов, не изменяя глобальный баланс. В целом, эти выборы, вероятно, приведут лишь к незначительным колебаниям, а основной тренд ценообразования в 2027 году по-прежнему будет зависеть от погоды, затрат и глобального спроса и предложения.
Валюта: контроль Демократической партией обеих палат, среднесрочная поддержка доллара может постепенно ослабевать
Демократическая партия одержала явную победу на этих промежуточных выборах, получив контроль над обеими палатами Конгресса, и в следующие два года правительство Трампа столкнется с гораздо более сильным контролем со стороны Конгресса. Мы считаем, что эти выборы в целом увеличили вероятность ослабления среднесрочной поддержки доллара. Финансовая экспансия и тарифная политика столкнутся с большими ограничениями, что может ослабить дополнительное давление на спрос и инфляцию в США; внешние военные действия будут подвергаться большему контролю, что также может снизить премию за риски на энергию. В то же время инвестиции в ИИ по-прежнему будут поддерживать рост и доходность активов в США, но их предельное влияние на доллар может постепенно ослабевать. Конкретно, влияние выборов в основном проявляется в четырех аспектах: финансовой и торговой политике, инвестициях в ИИ, оценке рисков активов в США и геополитической энергии.
Финансовая и торговая политика: новые возможности для финансовых стимулов ограничены, сопротивление дальнейшему увеличению тарифов возрастает. Основные налоговые льготы Трампа уже были реализованы через Закон о Великой Красоте, и в следующие два года возможности для новых крупных налоговых льгот и финансовых расходов сами по себе ограничены. После того как Демократическая партия получит контроль над обеими палатами, Республиканская партия столкнется с большими трудностями в продвижении партийных налоговых льгот и расширения расходов. Контроль Конгресса над тарифной политикой также может усилиться, что приведет к увеличению политических затрат на дальнейшее расширение тарифов. Если новые финансовые стимулы и тарифные меры окажутся менее значительными, чем ожидалось ранее, дополнительное давление на спрос и импортные цены в США может ослабнуть, а рынок может стать более умеренным в оценке роста, инфляции и дальнейшего повышения ставок в США, что может привести к снижению поддержки краткосрочных процентных ставок доллара.
Инвестиции в ИИ и трансграничный капитал: инвестиции в ИИ по-прежнему поддерживают рост в США, но неопределенность в регулировании может ослабить предельную поддержку доллара. После того как Демократическая партия получит контроль над Конгрессом, контроль над крупными технологическими компаниями может усилиться. В то же время одобрение центров обработки данных, электроснабжения и инфраструктуры будет в большей степени зависеть от штатов и местных властей, что может привести к различиям в политических ориентациях и темпах продвижения, увеличивая неопределенность для компаний в отношении одобрения проектов, строительных затрат и доходности инвестиций. Эта растущая неопределенность может повлиять на рыночный риск и оценку технологических компаний, побуждая зарубежных инвесторов пересмотреть соотношение риска и доходности американских технологических активов. Если зарубежные капиталы замедлят новые вложения в американские технологические активы, поддержка трансграничного капитала для доллара также может ослабнуть. Однако, по мнению China International Capital Corporation, вероятность введения всеобъемлющего моратория на ИИ на федеральном уровне невелика, а местное регулирование недостаточно для изменения общей инвестиционной тенденции в отрасли[27]. Ожидается, что капитальные расходы пяти крупных облачных компаний по-прежнему будут расти, а спрос на оборудование, электроэнергию и строительство, сформированный предыдущими инвестициями, также, вероятно, продолжит распространяться на производственный сектор, поддерживая рост и прибыль компаний в США. Однако с увеличением базового уровня инвестиций темпы роста капитальных расходов могут замедлиться по сравнению с предыдущими периодами, а влияние новых инвестиций на относительное преимущество роста в США может постепенно ослабевать. В целом, инвестиции в ИИ по-прежнему будут обеспечивать поддержку для доллара в виде роста и притока капитала, но растущая неопределенность в регулировании и замедление темпов инвестиций могут привести к постепенному снижению их предельного вклада.
Предложение государственных облигаций США и финансовые риски: давление нового предложения может ослабнуть, но потолок долга по-прежнему вызывает беспокойство. После того как Демократическая партия получит контроль над Конгрессом, трудности в продвижении налоговых льгот и расширении финансовых расходов правительством Трампа возрастут, и риск превышения новых финансовых дефицитов и предложения государственных облигаций может ослабнуть, что также может снизить давление на премию по срокам облигаций. Это поможет смягчить опасения рынка по поводу дальнейшего накопления финансовых рисков в США, но влияние на доллар может быть относительно косвенным и по-прежнему зависеть от изменений в относительных доходностях государственных облигаций США и распределении зарубежного капитала. В то же время бремя существующего долга и процентных выплат в США по-прежнему остается высоким. China International Capital Corporation ожидает, что США могут снова достичь потолка долга в середине 2027 года[28]. В это время борьба между двумя партиями по поводу потолка долга, государственного финансирования и финансовых мероприятий может обостриться, увеличивая риски остановки работы правительства и нарушения ликвидности на рынке. Если тупик в переговорах вызовет у рынка опасения по поводу способности США к финансовому управлению и погашению долгов, зарубежные инвесторы могут потребовать более высокую компенсацию за риск или увеличить долю хеджирования валютных рисков для долларовых активов, что создаст давление на доллар.
Геополитика и энергия: ограничения Конгресса на военные действия усиливаются, риск премии на нефть может постепенно снижаться. После того как Демократическая партия контролирует Конгресс, дополнительные военные ассигнования и расширение военных действий против Ирана со стороны администрации Трампа столкнутся с большими ограничениями, расследования Конгресса и надзор за военной властью также могут увеличить политические издержки для правительства при дальнейшей эскалации конфликта. Если риск эскалации конфликта между США и Ираном снизится, геополитическая премия на нефть может снизиться, что ослабит инфляционное давление в США и необходимость поддерживать высокие процентные ставки Федеральной резервной системой. В то же время условия торговли для стран-импортёров энергии, таких как Европа и Япония, могут улучшиться, а ранее полученное долларом относительное преимущество в энергии и поддержка в качестве актива-убежища также могут ослабнуть. Однако новый состав Конгресса официально начнет свою работу только 3 января 2027 года, и в краткосрочной перспективе военные действия и цены на нефть все еще могут подвергаться рискам колебаний.
В целом, после того как Демократическая партия выиграла обе палаты Конгресса, доллар ослаб по отношению к основным валютам, и рынок начал обращать внимание на сокращение пространства для фискального расширения и возрастающую неопределенность в регулировании ИИ, что влияет на перспективы роста в США, а снижение доходности государственных облигаций США также увеличило давление на доллар. В краткосрочной перспективе результаты выборов все еще могут вызвать дальнейшую корректировку ожиданий рынка относительно политики и роста в США, но дальнейшая динамика доллара также будет зависеть от экономических данных и ожиданий политики Федеральной резервной системы. В среднесрочной перспективе ограничения на усиление фискальной и торговой политики, ослабление маржинального воздействия инвестиций в ИИ на рост, а также снижение геополитической премии на энергию могут ослабить часть поддержки, которую доллар получил ранее. Тем не менее, преимущества роста и доходности активов в США все еще будут предоставлять определенное смягчение. Мы считаем, что эти выборы увеличили вероятность постепенного ослабления среднесрочной поддержки доллара, а дальнейшее влияние будет в большей степени зависеть от фактического воздействия изменений в политике на относительный рост и процентные преимущества США.
 Предупреждение о рисках
 Предупреждение о рисках