Почему после промежуточных выборов так сильно вырос AI?
 Ключевые тезисы


 Оглядываясь назад, эти промежуточные выборы, которые потрясли весь мир, больше напоминают крупномасштабную "коррекцию ожиданий".
Автор:Ду Син Ся,Гэлун Хуэй
Сегодня глобальные рынки за несколько часов прошли полный эмоциональный американские горки.
На внутреннем рынке акции A-Share в первой половине дня были вялые, но во второй половине дня деньги хлынули в технологический сектор, индекс Кэчэн 100 вырос на 10,14%, что стало максимальным однодневным ростом за почти два года; индекс Чуаньъян вырос на 6,4%, что стало максимальным однодневным ростом за почти год.
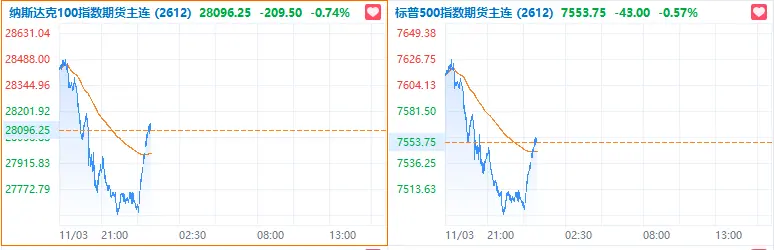
На американском рынке фьючерсы на Nasdaq в какой-то момент упали более чем на 2%, фьючерсы на S&P 500 упали более чем на 1%. Первоначальная распродажа была очень точной, это не было беспорядочным убийством. CoreWeave после торгов упал на 7%, Nvidia, Google, Amazon и TSMC упали более чем на 2%.
Затем произошел разворот, индекс упал с больших потерь до небольшого роста, американские облигации укрепились, золото вернулось выше 4000 долларов.
Корейский индекс более драматичен, он был жестко вытащен из падения на 4% и вернулся к росту.
Историческая победа демократов привела к резкому падению, а затем к глубокому V-образному развороту.
Самым обсуждаемым персонажем остается Маск.
Он потратил 445 миллионов долларов на республиканцев, уверенно заняв позицию "крупнейшего индивидуального спонсора", в результате чего получил поражение уровня хоум-рана. Перед открытием торгов акции Tesla упали более чем на 5%, SpaceX упали более чем на 4%, политическая страховка миллиардера фактически аннулирована.
Он сам в социальных сетях самокритично заметил: "Моя лазерная связь, вмешивавшаяся в выборы, возможно, не сработала на этот раз." Деньги потрачены, но эффект оказался незначительным.
Ранее все считали, что победа демократов будет негативной для технологий, почему же вместо этого был такой рост?
01
На самом деле, утреннее падение было больше вызвано "сверхожиданиями".
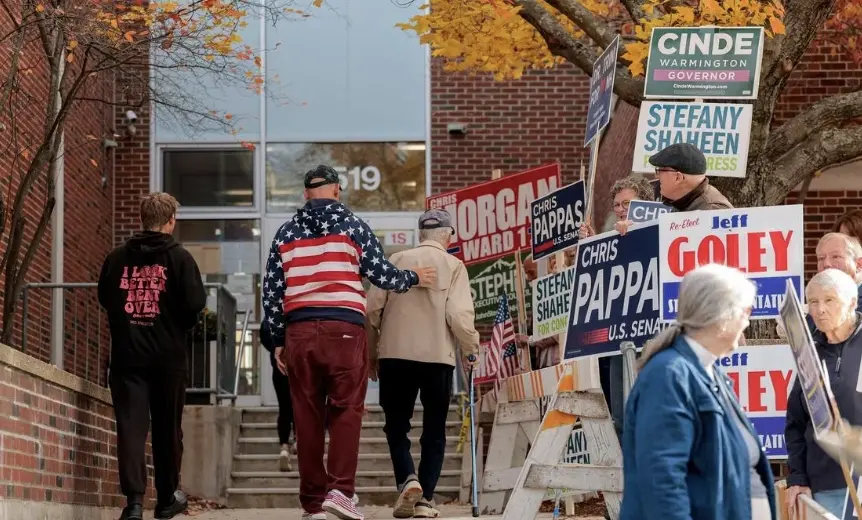
Хотя перед выборами все оценивали вероятность того, что демократы получат обе палаты, в 99%, но такой большой переворот в Сенате и потеря глубоко красных штатов действительно превзошли ожидания большинства учреждений.
Когда ожидания не оправдались, деньги инстинктивно начали убегать.
В то время рынок боялся трех вещей.
Во-первых, ужесточение регулирования. Боялись, что демократы быстро введут жесткое регулирование AI, заблокируют одобрение центров обработки данных и усилят антимонопольные меры в отношении технологий, что напрямую ударит по капитальным затратам на вычислительные мощности, что является жизненно важным для AI.
Как раз в последние несколько недель инфраструктура AI уже находилась в коррекции, и рынок постоянно обсуждал, "можно ли вернуть такие большие инвестиции", и как только негативные новости появились, это стало зоной активных продаж.
Во-вторых, изменение финансовой политики. Боялись, что демократы в Конгрессе полностью заблокируют налоговые льготы Трампа и расширение дефицита, что приведет к неожиданному ужесточению финансовой политики, подорвет экономику и прибыль компаний. Рынок упал, и основная причина кроется в этом.
В-третьих, неопределенность местной политики. Штаты, такие как Техас и Огайо, которые являются центрами вычислительных мощностей, одновременно стали синими, и никто не мог точно сказать, будут ли местные власти вводить ограничительные меры. Такое распределенное регулирование по штатам труднее предсказать, чем федеральные законы, и сложнее хеджировать.
Но паника не продлилась долго. После объявления результатов выборов рынок быстро отреагировал: влияние выборов на AI проявилось на уровне оценки и эмоций, а не на уровне денежного потока и отраслевых тенденций.
Деньги начали возвращаться, помимо того, что негативные новости реализовались, есть еще две ключевые логики.
Во-первых, хотя демократы получили обе палаты, они не могут получить необходимое для преодоления вето двух третей большинства, и даже если они захотят ввести ограничительные меры для AI-индустрии, это не так просто будет провести.
Во-вторых, Трамп публично заявил, что у него есть полное право вето, и при необходимости он может воспользоваться президентским правом вето, чтобы заставить демократов достичь двустороннего соглашения.
Трамп, пока не подпишет, даже самый строгий закон о регулировании AI не станет законом.
Право вето здесь не является благом для AI, но оно возвращает крайний сценарий, которому паника придавала положительную вероятность, обратно к почти нулю.
Глубже говоря, Уолл-стрит на самом деле не боится разделения власти, а боится, что демократы, получившие большинство, начнут беспорядочно действовать.
В условиях разделения власти не только законопроекты демократов о регулировании AI трудно реализовать, но и собственные инициативы Трампа по снижению налогов и расширению финансовой политики также будут заблокированы.
Законодательные повестки обеих сторон взаимно блокируют друг друга, в результате чего действующая политика остается в основном неизменной. Налоговая ставка для компаний остается неизменной, тарифная структура остается неизменной, действующая программа регулирования остается неизменной.
Для высоко оцененных технологических активов такое состояние "ничего не меняется" само по себе является скрытой поддержкой — по крайней мере, не нужно платить дополнительную премию за риск из-за "внезапного повышения налогов" или "внезапного введения нового регулирования".
02
На самом деле демократы никогда не были "оппонентами AI", стратегически они не против AI.
Хотя обе партии спорят, но по вопросу "AI является ядром технологического господства США" их позиции высоко согласованы.
Предыдущие законы о чипах и национальная стратегия исследований AI были именно в период правления демократов.
Более того, среди многих членов демократической партии есть те, кто сам активно инвестирует в технологические акции.
Наиболее ярким примером является семья Пелоси, общая оценка акций на фондовом рынке составляет около 134 миллионов долларов, более 70% из которых составляют акции, связанные с технологиями и AI, Nvidia является крупнейшей позицией, составляя 37,3%, исторически раскрытые диапазоны владения достигали от 5 до 25 миллионов долларов. Microsoft, Google, Amazon и Broadcom также находятся в списке.
Не только Пелоси, но и конгрессмен от Нью-Джерси Джош Готтхаймер, который также является сопредседателем Комитета по AI и инновационной экономике от демократов, отвечает за разработку законодательной повестки по AI в партии, его семейные активы составляют от 8,5 до 38 миллионов долларов, только акции Microsoft составляют около 69% его личного портфеля, также он владеет акциями Nvidia, TSMC, Applied Materials и других компаний.
Конгрессмены из Кремниевой долины, такие как Ро Ханна, сенатор Кори Букер и Адам Шифф, также владеют значительными долями акций ведущих технологических компаний или ETF на тему Nasdaq и полупроводников.
ETF NANC, который отслеживает сделки демократов, имеет вес в секторе информационных технологий почти 45%, а три крупнейшие позиции — это Nvidia, Microsoft и Google.
Эти люди хотят лишь регулирования, они стремятся к лидерству в AI в рамках "безопасных барьеров", заставляя гигантов платить больше налогов, нести больше ответственности и упорядочивать отраслевой порядок, а не убивать индустрию.
Если действительно будет принят закон, наносящий серьезный удар по AI, не говоря уже о том, что он не пройдет через Трампа, внутри демократов он тоже не пройдет.
Поэтому, даже если демократы получат обе палаты, в ближайшие два года вряд ли будут приняты жесткие законы из Вашингтона, которые смогут нанести серьезный удар по глобальному расширению вычислительных мощностей, скорее всего, они будут развиваться вдоль узкой линии тестирования безопасности моделей и ограничений для определенных высокорисковых приложений.
То, что может быть реализовано, в основном касается раскрытия информации, добровольного соблюдения и стандартов безопасности.
Коллективное восстановление акций AI на самом деле является сжатием этого ожидания.
На самом деле риски политики, возникающие из промежуточных выборов, в конечном итоге являются лишь краткосрочными эмоциональными колебаниями.
Настоящие факторы, определяющие среднесрочные тенденции AI, все же заключаются в самой отрасли — высокие процентные ставки увеличивают стоимость финансирования, ценовая конкуренция приводит к снижению рентабельности капитальных затрат на AI, это и есть основные проблемы.
Если смотреть в долгосрочной перспективе, они также являются краткосрочными факторами, долгосрочная нарративная перспектива AI еще далеко не достигла потолка.
03
Наиболее интересует отечественных инвесторов, как результаты этих выборов повлияют на внутренний сектор AI?
Мы знаем, что на данный момент у крупных отечественных производителей AI много крупных клиентов из-за границы, поэтому их акции в краткосрочной перспективе, безусловно, будут следовать за зарубежными настроениями.
Но в среднесрочной и долгосрочной перспективе, линия самоуправления и контроля становится более определенной.
Многие беспокоятся, что приход демократов усилит блокаду AI против Китая, направление верное, но важно понять, что технологическая конкуренция с Китаем является консенсусом обеих партий, различия лишь в методах.
Республиканцы предпочитают односторонние санкции и быстрые решения; демократы более склонны к тому, чтобы привлекать союзников для установления правил и систематической блокады.
Но их цели абсолютно одинаковы — сохранить преимущество в высоких вычислительных мощностях.
Поэтому, когда демократы завершат переход, мы можем увидеть, что экспорт высококачественных AI-чипов, высокоскоростных межсоединительных чипов и инструментов EDA продолжит ужесточаться, а такие области, как реэкспорт, удаленный доступ к облачным вычислениям, также могут быть постепенно заблокированы.
Но такие ограничения имеют более четкие границы: высококачественные технологии могут продолжать быть заблокированными, но средние и низкие технологии будут продолжать открываться, полного разрыва не произойдет.
В конце концов, американские технологические компании также зависят от доходов с китайского рынка для финансирования своих исследований и разработок, и если они действительно очистятся, это ударит по ним самим.
Сейчас Китай обладает сильными конкурентными преимуществами на глобальном рынке в строительстве центров интеллектуальных вычислений, производстве серверов, производительности оптических модулей и внедрении крупных моделей в отрасли. От "Восточных данных, Западные вычисления" до местной политики AI, а также до интеллектуальной трансформации в финансах, промышленности и государственном управлении, долгосрочная логика строительства местных вычислительных мощностей очень стабильна.
Темп строительства местных центров интеллектуальных вычислений и кластеров вычислительных мощностей определяется внутренней промышленной политикой и цифровыми потребностями и практически не связан с промежуточными выборами в США.
В этом контексте, отечественные AI-серверы, отечественные чипы вычислительных мощностей, отечественные системы хранения, а также сопутствующие компании по производству источников питания и охлаждения, оптических модулей, выигрывают от тенденции самоуправления и контроля, и имеют наивысшую степень уверенности в заказах.
Они считаются "антикризисными активами" в секторе AI, а коррекции, вызванные внешними колебаниями, часто становятся окном для долгосрочных инвестиций.
Что касается уровня применения AI, влияние выборов будет еще меньше.
Отраслевые крупные модели, AI + промышленность/медицина/автономное вождение — все эти направления имеют спрос, данные и сценарии внутри страны, основное противоречие заключается в способности к коммерческой реализации.
Как будут развиваться их рынки, зависит только от технологических итераций, готовности клиентов платить и наличия достаточного количества успешных примеров, это не изменится из-за одних выборов.
04 Заключение
Оглядываясь назад, эти промежуточные выборы, которые потрясли мир, больше похожи на крупное "корректирование ожиданий".
Они устранили самые крайние риски регулирования, которые люди себе воображали, вернув рынок от паники к рациональности; но они также не принесли никаких новых положительных факторов, поэтому не стоит ожидать, что это сразу запустит новый раунд безумного роста.
Когда этот ажиотаж утихнет, рынок в конечном итоге все равно вернется к основам.
В первой половине рынка AI речь шла о ожиданиях, воображении и том, кто быстрее расширяется.
Во второй половине рынка AI все же придется вернуться к реализации, к прибыли и к реальному спросу.
Для отечественной промышленности это особенно актуально.
 Предупреждение о рисках
 Предупреждение о рисках