Никто не нуждается в блокчейне на самом деле? Когда финансовая инфраструктура превращается в трубу, куда ведет криптонаратив?
 Ключевые тезисы

 Блокчейн становится инструментом для базового расчетного канала. Если ценность не может перейти в экосистему на цепочке, а полностью поглощается распределительными платформами, контролируемыми пользователями, криптоиндустрия должна столкнуться с конечным вопросом: "Что на самом деле является необходимым для блокчейна?"
Исходный заголовок:No One Needs Blockchain
Исходный автор: 100y, Four Pillars
Исходный перевод: Shenchao TechFlow
Введение от Shenchao: Когда Kalshi получила одобрение американских регуляторов на запуск бессрочных контрактов на акции, объем торгов на предсказательных рынках достиг исторических максимумов, а объем расчетов в стейблкоинах превысил триллион долларов, кажется, что криптоиндустрия переживает беспрецедентный поток мейнстрима. Однако за внешним благополучием скрывается жестокая реальность: эти востребованные феноменальные продукты на самом деле имеют почти нулевую связь с блокчейном.
100y остро анализирует "проблему трубопроводов", с которой сталкивается текущая криптоэкосистема. Будь то централизованные предсказательные рынки с соблюдением нормативных требований или RWA и стейблкоины, зависящие от традиционных финансовых систем, блокчейн здесь лишь выполняет роль финансового трубопровода для доступа к средствам и оборота активов. Более того, согласно историческим закономерностям распространения технологий и накопления ценности, коммерческая ценность полностью перехватывается распределительными платформами, контролирующими конечных пользователей, в то время как базовая инфраструктура блокчейна и токеномика не могут захватить истинный возврат ценности.
Эта статья не только систематически рассматривает архитектурные различия между Kalshi и Polymarket, а также поляризацию на блокчейне в 2026 году, но и открыто обсуждает конечный путь криптоиндустрии. Когда "следующий финансовый трубопровод" оказывается недостаточным для поддержки видения отрасли, какие нативные приложения нам нужны, чтобы заново определить истинную ценность блокчейна, которую невозможно заменить?
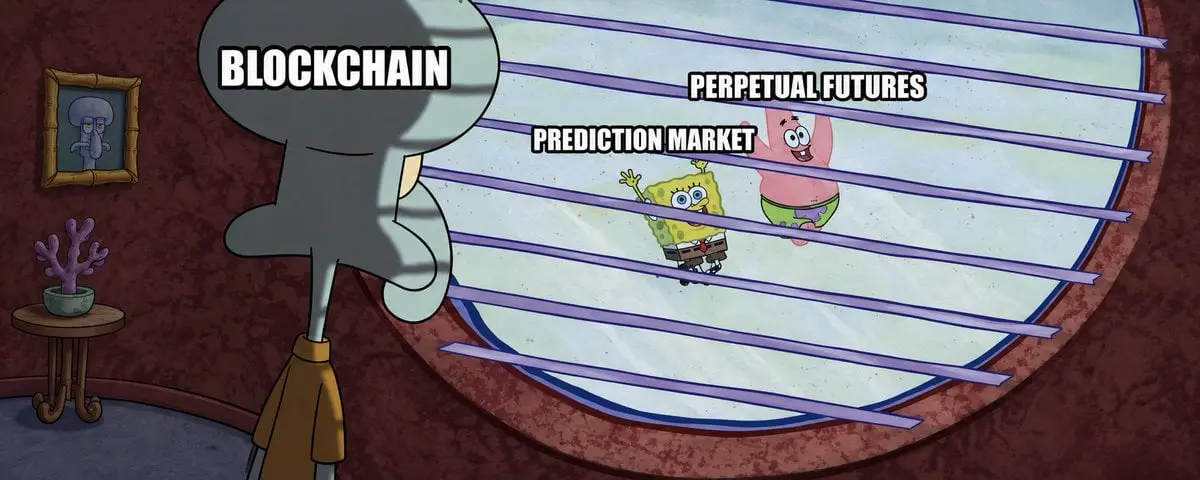
Эта статья фиксирует некоторые мои недавние разрозненные размышления о блокчейн-индустрии. Она основана на логике моей предыдущей статьи "Почему современные крипто-бизнесы выглядят одинаково".
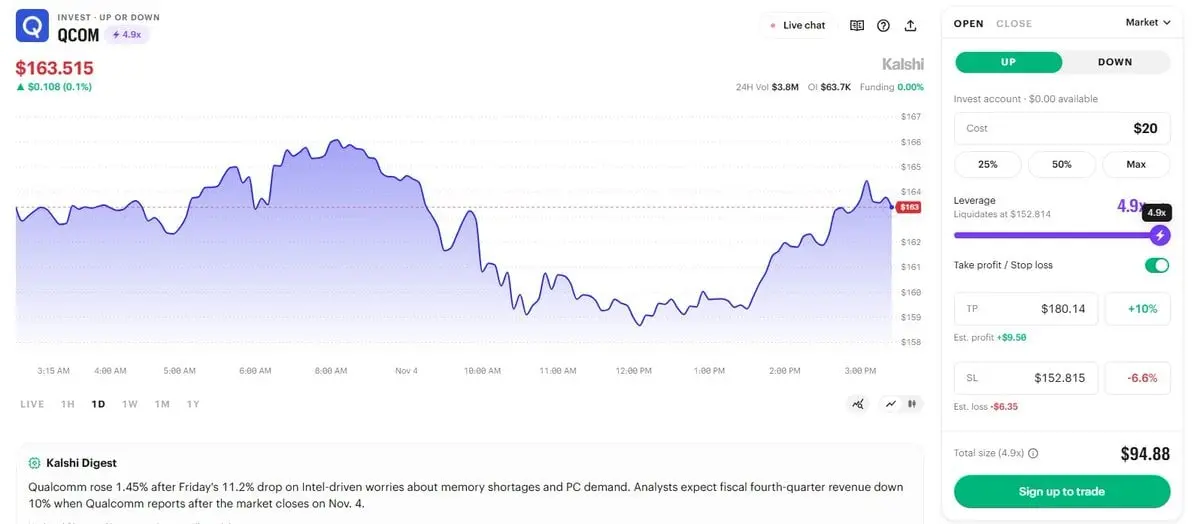
Рисунок: Kalshi получила одобрение CFTC на запуск торговли бессрочными контрактами на акции (Источник: официальный сайт Kalshi)
Сегодня для криптоиндустрии стало известно важное сообщение. Комиссия по торговле товарными фьючерсами США (CFTC) объявила, что разрешит торговлю бессрочными фьючерсами на акции (т.е. бессрочными контрактами на акции, Equity Perps).
Это не просто объявление о политике со стороны регуляторов. Комплаентная биржа Kalshi на самом деле в тот же день запустила функцию реальной торговли бессрочными контрактами на акции.
Но подождите. Это действительно новость для криптоиндустрии?
Понимание Kalshi: неверно истолкованные "криптоаборигены"
Как известно, Kalshi — это централизованная биржа деривативов, регулируемая CFTC США, предлагающая услуги предсказательных рынков и торговли бессрочными контрактами.
Люди обычно склонны рассматривать Kalshi как компанию, глубоко связанную с блокчейн-индустрией. Но жестокая реальность заключается в том, что фактическая связь Kalshi с блокчейном на удивление мала.
Kalshi не использует блокчейн-технологии для управления своими основными продуктами, включая предсказательные рынки и бессрочные контракты. Заказы обрабатываются через собственный движок на стороне сервера, а клиринг и расчет осуществляются организацией клиринга деривативов Kalshi Klear, получившей регистрацию от CFTC.
Фактическая связь Kalshi с блокчейном довольно ограничена. Пользователи могут пополнять и выводить средства через стейблкоины, а позиции на предсказательных рынках могут быть токенизированы и бесшовно доступны через платформы на базе Solana (такие как DFlow и Jupiter).
Так почему же люди связывают Kalshi с блокчейн-индустрией так тесно? Я считаю, что есть несколько основных причин.
Во-первых, это прямой конкурент Polymarket. Когда Polymarket изначально предлагал предсказательные рынки пользователям за пределами США, он действительно использовал сеть Polygon и оракулы UMA в качестве базовых компонентов для определения результатов рынка и расчетов сделок.
Это создало у публики глубокое стереотипное восприятие, что предсказательные рынки сами по себе являются ключевым компонентом блокчейн-индустрии. Но даже в версии Polymarket, работающей под контролем CFTC, на самом деле, как и Kalshi, с блокчейном почти нет технической связи.
Во-вторых, Джон Ванг присоединился к Kalshi. В августе 2025 года Джон Ванг официально стал руководителем криптобизнеса Kalshi. Ранее он был исследователем в ведущей крипто венчурной компании Paradigm.
Наконец, это запуск бессрочных фьючерсных контрактов. Бессрочные контракты — это еще один финансовый термин, который люди часто инстинктивно считают естественно связанным с блокчейном, и путь восприятия аналогичен предсказательным рынкам. Эта ассоциация не без оснований.
Бессрочные контракты изначально возникли как новый инструмент торговли именно на криптовалютных биржах. Криптоактивы, работающие круглосуточно, делают их естественной средой для механизма бессрочных контрактов.
Сегодня у нас также есть выдающиеся децентрализованные бессрочные биржи, такие как Hyperliquid и Lighter, основанные исключительно на блокчейне. Таким образом, бессрочные контракты действительно имеют глубокие корни в криптомире.
Но с точки зрения чистой технической архитектуры, предоставление бессрочных контрактов вовсе не требует блокчейна. Такие строго регулируемые американские биржи, как Kalshi и Coinbase, не используют никаких блокчейн-технологий при выполнении или клиринге своих сделок по бессрочным контрактам.
Основная линия здесь очень ясна: предсказательные рынки и бессрочные фьючерсы — это торговые продукты с глубокими корнями в криптоиндустрии, но оба они на самом деле не требуют блокчейна для своей базовой работы.
Блокчейн становится чисто финансовым трубопроводом
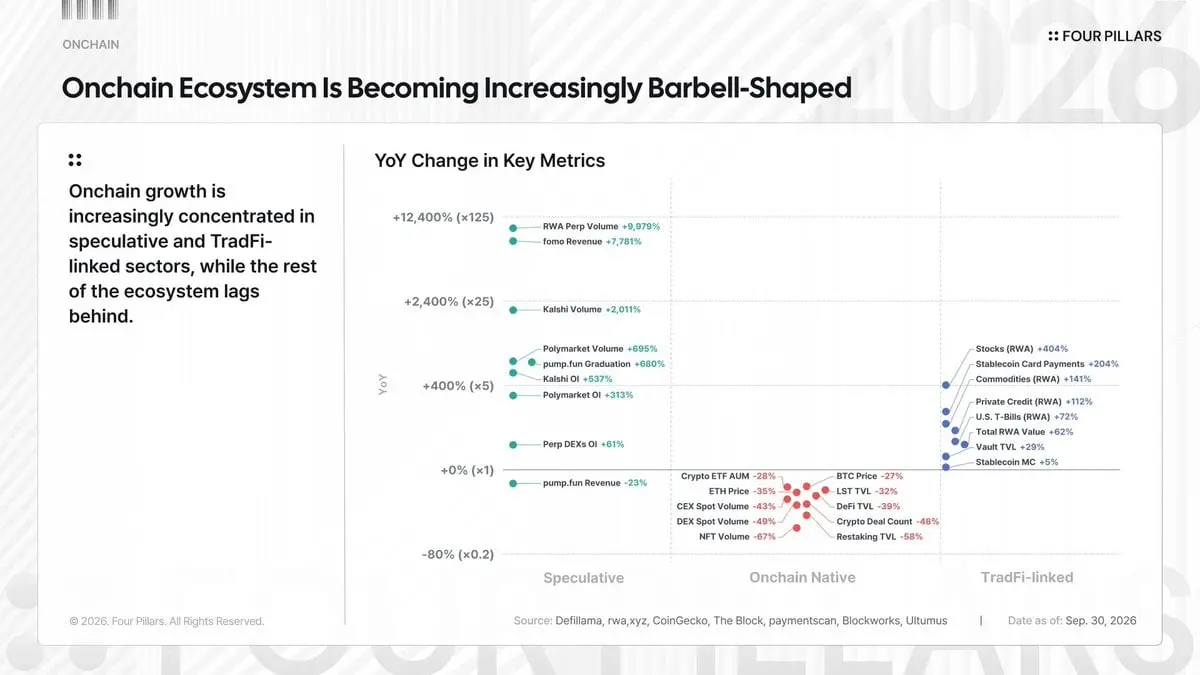
Рисунок: Поляризация на блокчейне в 2026 году и эволюция финансовой инфраструктуры в трубопровод
В моей предыдущей статье я утверждал, что экосистема на блокчейне становится все более поляризованной. Оглядев результаты основных направлений в 2026 году, общая картина отрасли стала довольно ясной.
Такие нативные направления, как DeFi, показывают слабые результаты. В то же время направления, которые достигают значительного роста, в основном сосредоточены в двух крайних направлениях.
На одной стороне весов находятся спекулятивные направления, такие как предсказательные рынки, бессрочные фьючерсы и мем-криптовалюты; на другой стороне — направления, тесно связанные с традиционными финансами, включая стейблкоины, реальные активы (RWA) и блокчейн-казначейства (Vaults).
Учитывая, что 2026 год стал одним из самых трудных в истории криптоиндустрии, эти направления все же смогли достичь значительного роста, что указывает на то, что они, по крайней мере, в какой-то степени нашли истинную точку соответствия продукта и рынка (PMF).
На первый взгляд, эти два крайних направления кажутся совершенно разными. Но на самом деле они разделяют одну крайне важную общую черту: большинство из них просто используют блокчейн в качестве финансового трубопровода.
Как мы уже обсуждали, предсказательные рынки и бессрочные фьючерсы в принципе могут существовать без блокчейна. Блокчейн в основном предоставляет инфраструктурную полезность для пополнения, вывода средств и торговой способности активов.
Мем-криптовалюты также таковы. Блокчейн позволяет любому с минимальными затратами свободно выпускать токены и торговать ими, и именно здесь проявляется его истинная основная полезность.
На другой стороне весов стейблкоины и RWA также в основном рассматривают блокчейн как следующий финансовый трубопровод, заменяющий устаревшую и неэффективную инфраструктуру расчетов традиционных финансовых систем.
Важно отметить, что я вовсе не отрицаю огромную ценность финансовых трубопроводов. Напротив, эта ценность очевидна.
Глобальная финансовая инфраструктура, позволяющая любому торговать и использовать широкий спектр активов 24/7, является огромным шагом вперед по сравнению с традиционной финансовой инфраструктурой. Эта способность сама по себе является основным дифференцирующим преимуществом.
Но здесь есть один аспект, который вызывает у меня глубокие размышления: в направлениях, где блокчейн действительно находит PMF, сам блокчейн почти никогда не является основным столпом бизнес-модели. Основные столпы часто находятся в другом месте.
Истинная бизнес-логика на самом деле находится где-то еще, блокчейн просто делает этот бизнес более легким, быстрым или снижает барьеры для входа.
Ценность сосредоточена на уровне распределения: каков путь блокчейн-индустрии?
Рисунок: Сравнение кривых захвата ценности по происхождению технологий и каналам распределения (Источник: The Commanding Heights)
Недавно статья под названием "Командующие высоты (The COMMANDING HEIGHTS)" вызвала большой интерес в венчурном круге Сан-Франциско, в которой была выдвинута глубокая и вдохновляющая точка зрения.
Исторически сложилось так, что коммерческая ценность не обязательно оседает в месте, где технология изначально возникла. Ценность, как правило, стремится сосредотачиваться в местах, контролирующих каналы распределения этой технологии. Статья утверждает, что индустрия ИИ также будет следовать той же эволюционной траектории.
Я считаю, что это явление уже наглядно проявилось в криптомире. Блокчейн действительно нашел PMF, но проблема в том, что созданная ценность не возвращается в экосистему на блокчейне и не возвращается в базовую криптоинфраструктуру.
Большая часть коммерческой ценности захватывается теми передними распределительными платформами, которые непосредственно имеют отношения с пользователями. Для этих платформ блокчейн вовсе не является основной бизнес-логикой, он просто еще одна обычная характеристика в их функциональном стеке продуктов.
Так куда же движется блокчейн-индустрия? В настоящее время блокчейн доказал свою полезность в качестве финансового трубопровода и нашел свое место в этой роли. Но я считаю, что нам нужно гораздо больше, чем это.
Нам нужны те "по-настоящему незаменимые для блокчейна" нативные бизнесы. В этих бизнесах блокчейн не должен быть просто инструментом, предоставляющим вспомогательную поддержку, а должен находиться в самом центре их основной бизнес-логики.
Конечно, мы уже сталкивались с таким повествованием. Многие когда-то амбициозные проекты начинали с такими устремлениями, пытаясь создать некоторые разрушительные продукты, которые могли бы существовать только на блокчейне и были бы совершенно отличны от всего, что было раньше.
Тем не менее, большинство из этих проектов уже давно исчезли. Тем не менее, я считаю, что мы все равно должны продолжать активно исследовать это направление.
Если полезность блокчейна будет постоянно ограничена ролью "следующего финансового трубопровода", то в условиях волны сверхфинансирования блокчейн-индустрия с высокой вероятностью в конечном итоге станет одной из многих посредственных поставщиков финансовой инфраструктуры.
Честно говоря, это не самый плохой исход. Но если мы надеемся, что экосистема блокчейна вырастет в нечто гораздо более масштабное и великое, чем сегодня, нам нужно предложить более убедительный ответ.
Возможно, в будущем появится новая категория нативных приложений, которая полностью превзойдет все наши ожидания и решит эту проблему; или же катализатором прорыва станет не сама технология, а эволюция политических или социальных структур, которая кардинально изменит общественное восприятие блокчейна, тем самым вновь сосредоточив внимание на существующих нативных приложениях.
Я не знаю, какой путь выберет будущее, но я глубоко убежден, что это именно тот фокус, на который каждому из нас следует обратить особое внимание в настоящее время.
 Предупреждение о рисках Предупреждение о рисках