








Грейскейл: переосмысление комбинированной ценности биткойна и криптоактивов
 Ключевые тезисы


 Grayscale указала, что волатильность Bitcoin снизилась до примерно 40%, попав в диапазон крупных акций на американском рынке. Доходность демонстрирует характеристики тяжелого хвоста и импульса, несколько торговых дней доминируют над долгосрочной доходностью; после корректировки по волатильности, откат не более экстремален, чем у акций и облигаций. Традиционные факторы имеют низкую объяснительную силу, небольшая доля в портфеле исторически повышала эффективность. Корреляция между секторами снизилась, наблюдается ротация лидеров, криптовалюта больше не является единственным бета-коэффициентом Bitcoin.
Автор: Зак Пандл, Чарли Перкинс, Зак Пандл является руководителем исследований Grayscale, Чарли Перкинс — ассистентом исследований Grayscale (CFA)
Скомпилировано: Гу И, ChainCatcher
Биткойн больше не является тем активом, что 15 или даже 10 лет назад. Инвестиционные риски, связанные с биткойном и более широкой категорией криптоактивов, должны рассматриваться с совершенно новой точки зрения.
За последние десять лет фактическая волатильность биткойна значительно снизилась и теперь находится в пределах волатильности акций крупных компаний США.
Возврат биткойна может легко демонстрировать экстремальные колебания в обе стороны, а сильный импульс приводит к накоплению доходности, при этом развороты часто происходят очень быстро. Очень немногие торговые дни играют решающую роль в определении сложной доходности биткойна.
С точки зрения процентов, откат биткойна по-прежнему серьезен, но после корректировки с учетом его высокой базовой волатильности, его откат выглядит не таким экстремальным по сравнению с акциями и облигациями.
Традиционные рыночные факторы объясняют возврат биткойна гораздо слабее, чем возврат акций, облигаций или частных активов, что поддерживает его потенциальную роль в качестве инструмента диверсификации портфеля.
Исторические тесты показывают, что умеренное распределение биткойна может повысить эффективность портфеля, не пропорционально увеличивая волатильность или максимальный откат.
Инвестиционные возможности не ограничиваются биткойном: биткойн объясняет лишь около половины различий в доходности криптоиндустрии, корреляция снизилась с ранних высоких уровней, и ведущие показатели между активами демонстрируют ротацию.
Криптоактивы часто оцениваются с устаревшей точки зрения риска. Многие распределители активов по-прежнему рассматривают биткойн как актив с уникальной экстремальной волатильностью, считая, что его поведение похоже на торговлю высоколевериджированными рискованными активами, и рассматривают более широкую область криптовалют как единый однородный риск. Каждое предположение заслуживает пересмотра. Со временем рыночная структура биткойна, группа инвесторов и его роль в более широких категориях активов претерпели значительные изменения.
Для распределителей ключевое различие заключается в различии между единственной волатильностью и риском портфеля. Волатильность измеряет колебания самого актива; в то время как риск портфеля зависит от того, почему он колеблется, когда он колеблется и перекрываются ли эти колебания с существующими позициями. С точки зрения портфеля, волатильность биткойна не только риск, который необходимо минимизировать, но также может представлять собой источник дифференцированной доходности.
В этом отчете рассматриваются риски криптоактивов с четырех точек зрения:
Биткойн за 18 лет постепенно становится зрелым: как изменилась волатильность биткойна
Выход за пределы поверхностной волатильности: импульс и поведение хвоста раскрывают какие характеристики его распределения доходности
Биткойн для диверсификации портфеля: как биткойн взаимодействует с диверсифицированным портфелем
Диверсифицированное распределение за пределами биткойна: насколько разнообразной стала более широкая область криптовалют
Все свидетельства указывают на то, что скорость зрелости этой категории активов превысила многие аналитические рамки, используемые для ее оценки. Мы считаем, что она заслуживает рамки риска, адаптированной к текущему состоянию категорий активов, а не к состоянию десять лет назад.
Биткойн за 18 лет постепенно становится зрелым
Биткойн рано стал известен своей волатильностью. На ранних этапах своего развития, при рыночной капитализации всего в единичные (миллиардные) доллары, его волатильность часто превышала 100%, иногда даже приближалась к 200%. [1] С ростом его рыночной капитализации и ликвидности на протяжении 18 лет, увеличением институционального участия, появлением более безопасных инвестиционных инструментов, таких как биржевые торгуемые продукты (ETP), и повышением ясности регулирования, был создан более зрелый торговый рынок (график 1). В настоящее время его фактическая волатильность находится на уровне 40%, что значительно ниже трехзначных пиков ранних циклов. Риск, связанный с биткойном, который доступен инвесторам сегодня, совершенно отличается от того, что был десять лет назад.
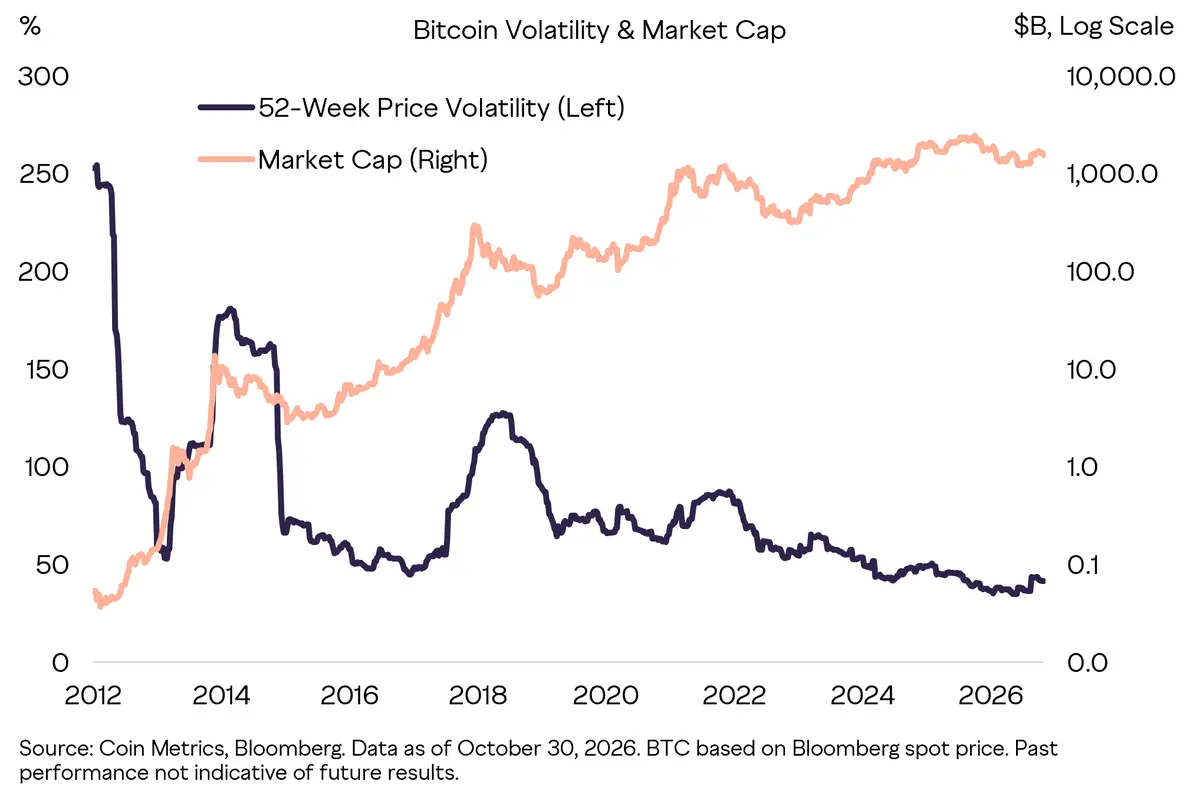
График 1: С ростом рыночной капитализации волатильность биткойна продолжает снижаться
Часто сравнивают волатильность биткойна с индексом S&P 500, но акции в этом индексе предоставляют более сопоставимые координаты для сравнения. Индекс представляет собой портфель, волатильность которого отражает эффект диверсификации, возникающий от взаимного компенсации сотен позиций. Однако ситуация с отдельными акциями совершенно иная. Волатильность биткойна составляет около 43%, хотя она все еще выше, чем у большинства акций S&P 500, но его волатильность ниже примерно 19% акций в этом индексе — включая некоторые крупные акции, которые уже находятся в портфеле инвесторов (график 2). [2] Биткойн по-прежнему является активом с высокой волатильностью, но его волатильность не выходит за пределы наблюдаемого диапазона акций на открытом рынке.
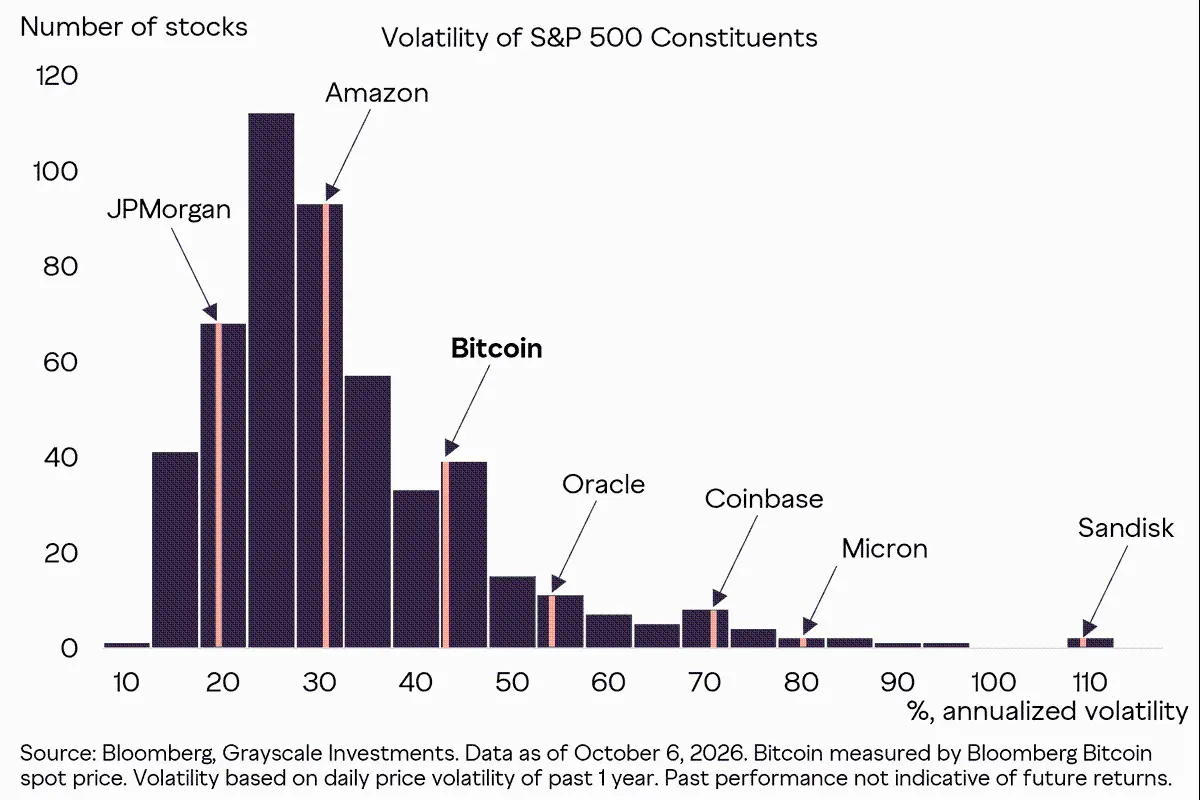
График 2: Волатильность биткойна находится в диапазоне волатильности акций крупных компаний
Сравнение биткойна с отдельными крупными акциями не позволяет сделать вывод о том, что это актив с низким риском; это просто ставит его волатильность в более знакомый контекст. Более важный вопрос заключается в том, что скрывается под этой поверхностной волатильностью. Одного стандартного отклонения недостаточно, чтобы отразить, происходит ли волатильность из-за роста или падения, какова частота экстремальных доходностей и происходят ли эти доходности независимо или группами. Поэтому понимание рисков биткойна требует глубокого изучения формы и временной структуры его доходности.
Выход за пределы поверхностной волатильности
По сравнению с индексом S&P 500, распределение дневной доходности биткойна значительно шире и демонстрирует более толстые хвостовые характеристики (график 3). Его диапазон одного стандартного отклонения примерно в три раза больше, в то время как крайние значения на обоих концах хвоста значительно превышают традиционные распределения. Это создает более суровую среду для негативных событий, но также приносит большую положительную доходность и более высокую среднюю дневную доходность в статистическом периоде. Иными словами, исторически волатильность биткойна отражает значительную дисперсию в обе стороны.
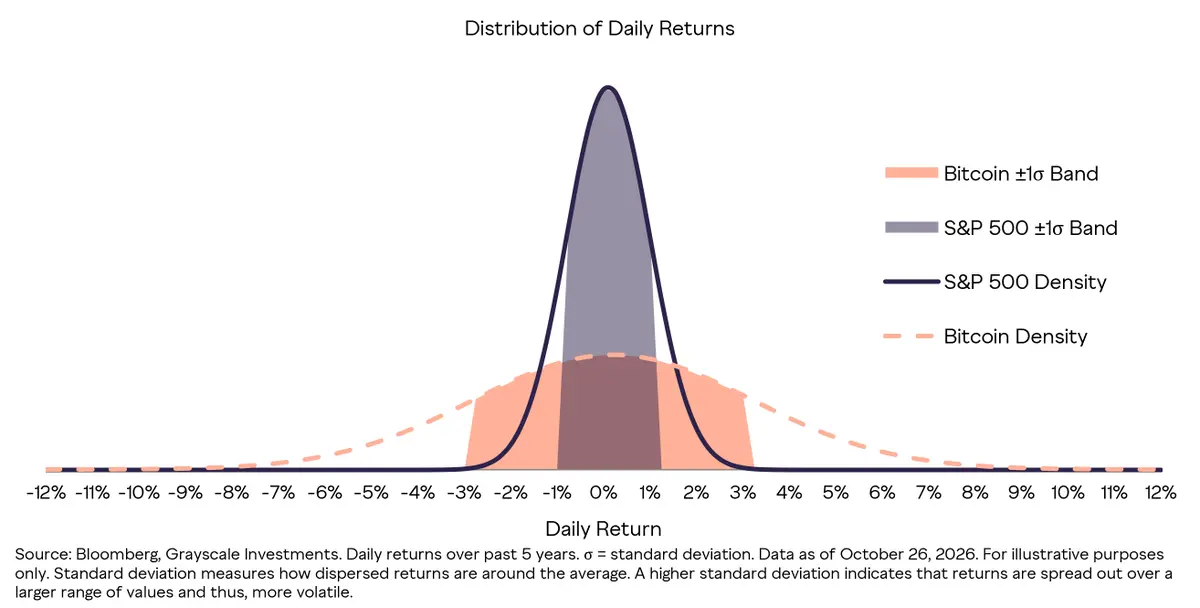
График 3: Возврат биткойна шире и с более выраженными хвостовыми характеристиками, чем возврат акций
Толстые хвостовые характеристики важны, потому что небольшое количество торговых дней может определить долгосрочные инвестиционные результаты. За последние три года биткойн достиг 60% годовой доходности; если исключить его 10 лучших дней, это значение резко упадет до 7%; а если исключить его 10 худших дней, это значение взлетит до 197% (график 4). Это не означает, что люди могут заранее предсказать эти дни, но это указывает на то, что пропуск резкого падения биткойна, за которым часто следует стремительный рост, может стоить очень дорого.
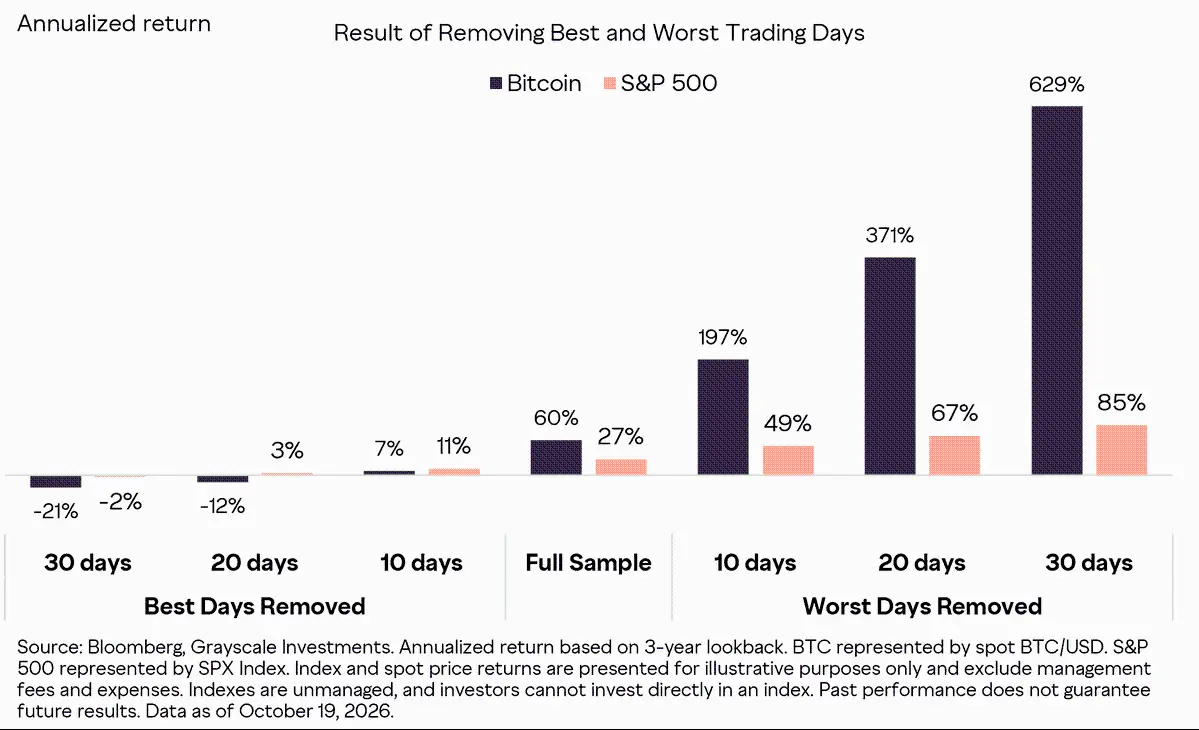
График 4: Небольшое количество ключевых торговых дней определяет сложную доходность биткойна
Этот импульс также влияет на способ измерения доходности биткойна с учетом риска. Стандартное отклонение и основанный на нем коэффициент Шарпа [3] рассматривают как резкие подъемы, так и резкие падения одинаково. В то время как коэффициент Сортино [4] измеряет доходность только относительно негативного отклонения. В периоды сильного положительного импульса темпы роста доходности биткойна могут превышать темпы роста его негативного отклонения, что приводит к резкому увеличению коэффициента Сортино, который значительно превышает коэффициент Шарпа (график 5). Это не уменьшает риск резких разворотов, но это показывает, почему для активов с значительной дисперсией вверх общий уровень волатильности может предоставить неполную оценку.
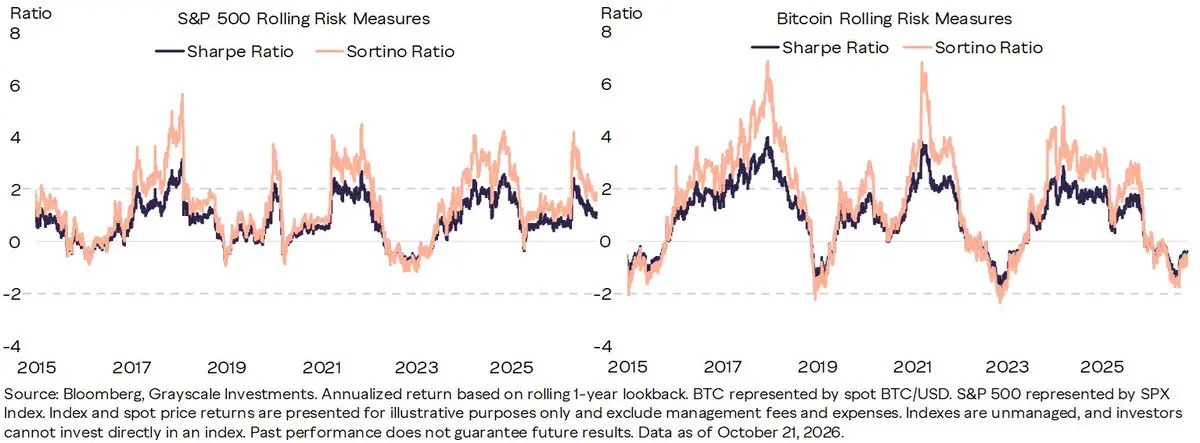
График 5: Коэффициент Сортино биткойна подчеркивает его волатильность, ориентированную на рост
В распределении временной структуры доходности также можно наблюдать эффект импульса биткойна. Согласно историческим данным, после месяцев роста доходность, скорректированная по волатильности, обычно значительно сильнее, чем после месяцев падения, и эта закономерность проявляется в биткойне гораздо более ярко, чем в традиционных активах. Иными словами, рост биткойна часто имеет тенденцию к самоподдержанию. Хотя эту модель нельзя рассматривать как независимый торговый сигнал, она помогает объяснить, почему положительные циклы могут приводить к устойчивому росту, и почему, когда положительный импульс ускоряется, а негативное отклонение не увеличивается в равной степени, коэффициент Сортино может значительно вырасти.
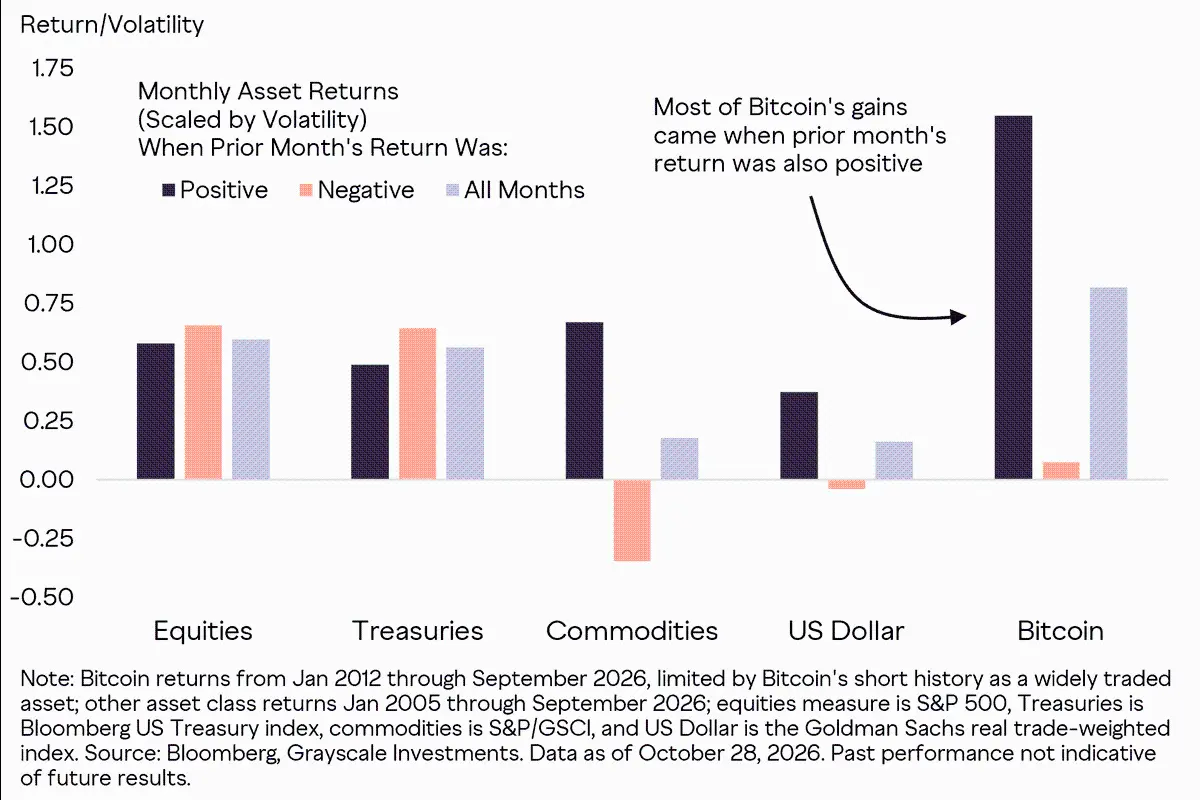
График 6: Исторический рост биткойна часто основывается на положительном импульсе
Тем не менее, сильный импульс биткойна может привести к резким разворотам. Продолжительный рост может быстро разрушиться, что приведет к экстремальным откатам в процентном выражении. Широкие откаты биткойна известны всем: с 2011 года этот актив пережил семь откатов на 50% или более. [5]
Однако, если уровень волатильности между активами сильно различается, простое сравнение абсолютных откатов часто оказывается несравнимым. Если провести стандартизированную корректировку в зависимости от уровня рыночной волатильности в начале каждого падения, откаты биткойна будут выглядеть менее резкими и более сопоставимыми с откатами акций и облигаций — действительно примечательным является длительный и резкий откат "низкорисковых" облигаций в последние годы.
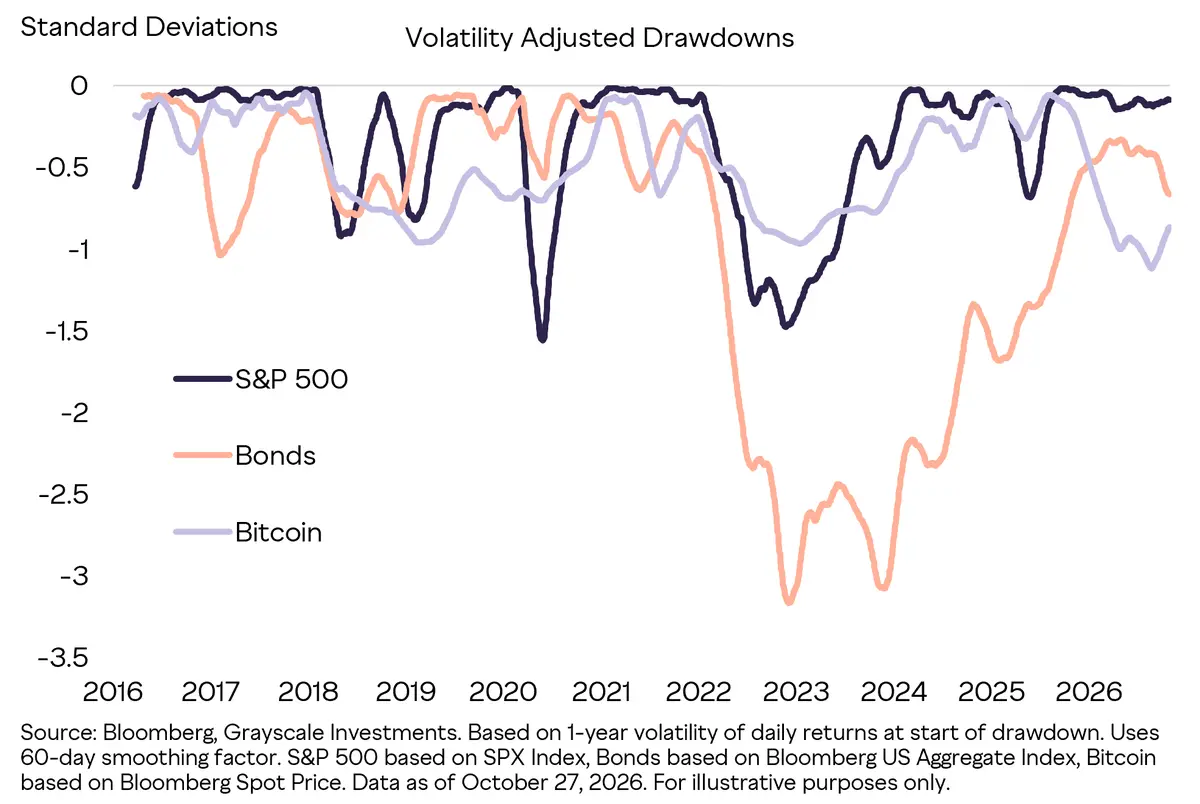
График 7: После корректировки по волатильности откаты биткойна выглядят менее экстремальными
В целом, эти результаты рисуют профиль актива: его распределение доходности более широкое и сосредоточенное, и оно обладает более выраженными импульсными характеристиками, чем то, что показывает единичная оценка волатильности. Основной вывод заключается не в том, что риск снижения биткойна можно игнорировать, а в том, что его откаты неразрывно связаны с исторической дисперсией повышения, которая в значительной степени определяла его производительность. Для управляющих портфелем, рассматривающих все волатильности как равнозначные негативные факторы, это может затмить важные характеристики доходности биткойна. Следующий вопрос заключается в том, усугубит ли эта уникальная форма доходности существующий риск для инвесторов или сможет ли она ввести дифференцированный источник дохода.
Биткойн для диверсификации портфеля
Точка входа в этот вопрос заключается в том, насколько сильно пересекаются показатели доходности биткойна с факторами риска, которые инвесторы уже принимают в других областях. Чтобы проверить эту степень пересечения, мы провели регрессионный анализ доходности биткойна, акций, облигаций и частных рынков с набором общих макро- и рыночных переменных (График 8). Эти факторы объясняют значительную долю изменений доходности традиционных активов, но доля объяснения для биткойна значительно ниже. Хотя более низкая доля объяснения не гарантирует на 100% эффект диверсификации, она указывает на то, что биткойн исторически не проявлялся как простая переработка экспозиции к традиционным рынкам.
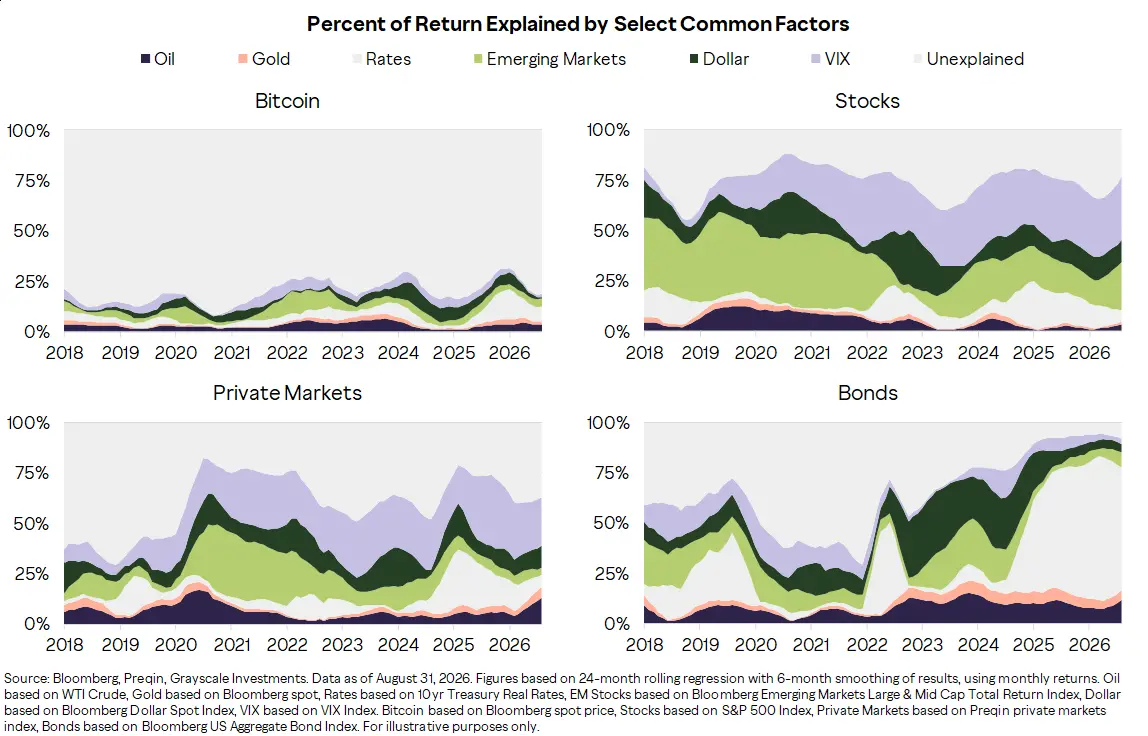
График 8: Факторы традиционного рынка имеют низкую объяснительную силу для доходности биткойна
Когда мы непосредственно сравниваем биткойн с публичными и частными активами, которые составляют большинство институциональных портфелей, эта уникальность также проявляется. Исторически, корреляция между биткойном и более широким крипторынком с основными бенчмарками частных рынков ниже, чем корреляция между этими традиционными бенчмарками. Корреляция не является постоянной и может увеличиваться в периоды рыночного давления, но долгосрочная картина показывает, что криптоактивы вводят дифференцированный источник дохода по сравнению с простым увеличением экспозиции к акциям, кредитам или недостаточной ликвидности.
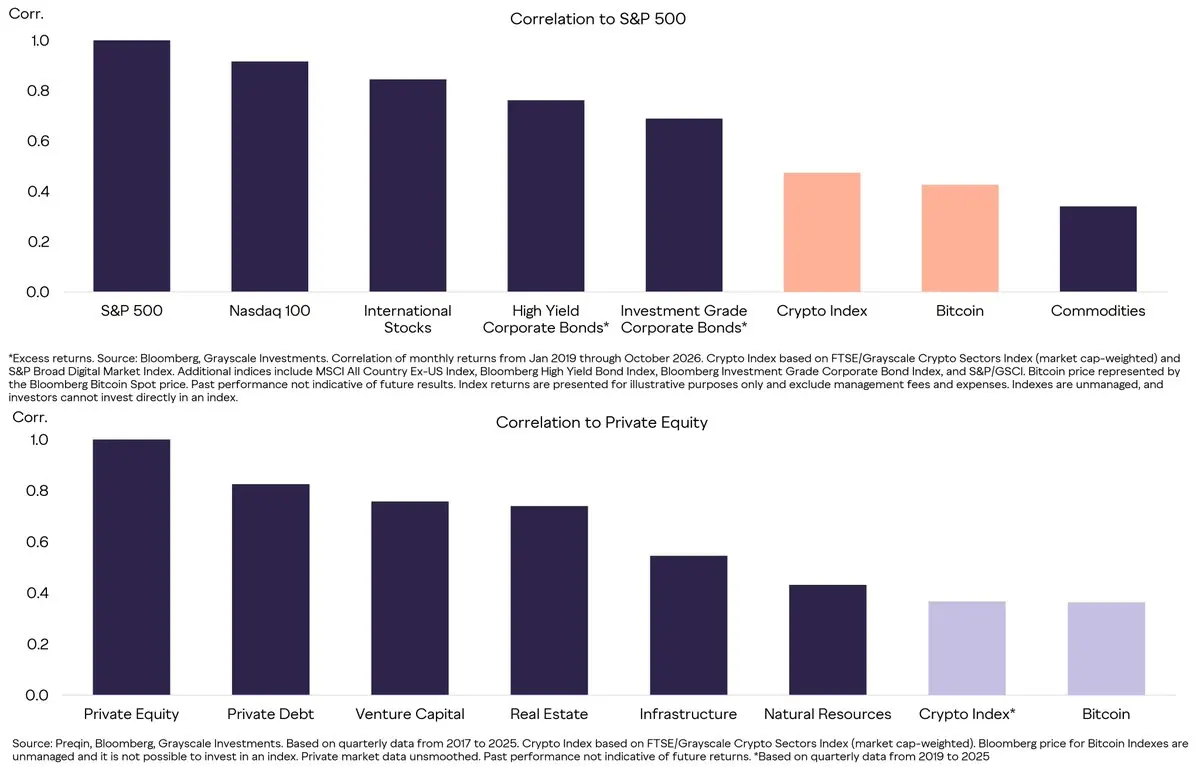
График 9: Криптоактивы имеют более низкую корреляцию с традиционными активами, чем традиционные активы между собой
Конечно, статистическая дифференциация имеет реальное значение только тогда, когда она может улучшить производительность портфеля. Низкая степень пересечения биткойна с традиционными активами создает потенциал для диверсифицированных инвестиций, но размер позиций определяет, сможет ли это преимущество перевесить его собственную высокую независимую волатильность. Поэтому мы оцениваем влияние биткойна на портфель, сочетая прогнозные гипотезы капитальных рынков и историческую доходность, чтобы проверить, может ли умеренная аллокация улучшить ожидаемую соотношение риска и доходности портфеля, а не просто добавить еще один источник риска.
Биткойн был включен в долгосрочные гипотезы капитальных рынков 2027 года от J.P. Morgan Asset Management, что стало еще одной важной вехой в его эволюции как институционального актива. Этот инвестиционный гигант, управляющий активами на сумму 50 триллионов долларов, теперь рассматривает биткойн наравне с зрелыми классами активов, прогнозируя его базовую годовую сложную доходность на уровне 10% и годовую волатильность на уровне 55% в течение следующего десятилетия. Эти оценки включают потенциальную доходность биткойна — и более высокий риск — в знакомую структуру построения портфеля. Его ожидаемая годовая сложная доходность в 10% превосходит ожидаемую доходность всех других классов активов, при этом его ожидаемая корреляция с акциями США составляет всего 33% — ниже, чем у международных акций, корпоративных облигаций и хедж-фондов. Активы с высокой абсолютной доходностью и низкой корреляцией с основными акциями крайне редки, и эти характеристики делают биткойн очень привлекательным потенциальным инструментом для диверсификации портфеля (График 10).
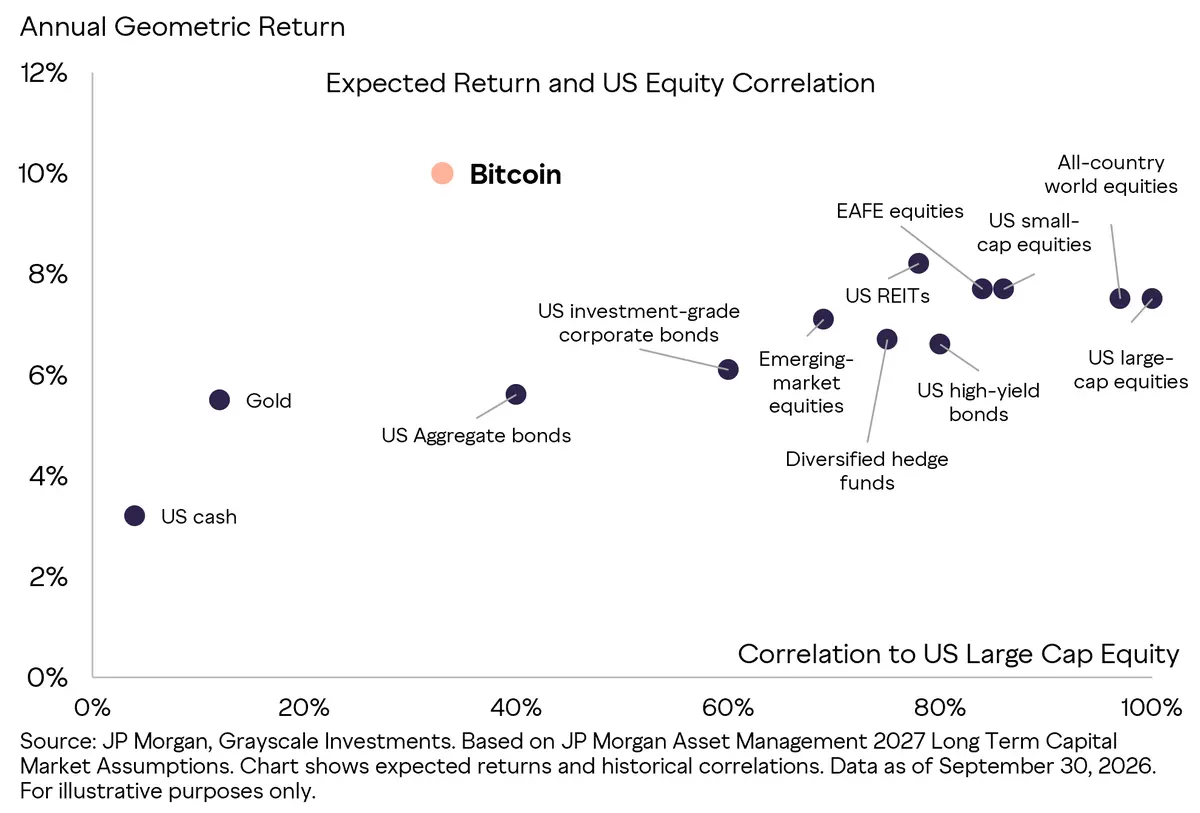
График 10: Гипотезы капитальных рынков показывают, что биткойн уникален по доходности и корреляции
Прогнозные выводы зависят от предположений модели, в то время как исторический анализ рассматривает фактический опыт инвесторов. В представленной выборке умеренная аллокация биткойна в представительных институциональных портфелях не только увеличила годовую доходность и коэффициент Шарпа, но и оказала очень ограниченное влияние на волатильность и максимальные откаты. Эти результаты согласуются с анализом факторов и корреляцией, но также отражают сильные фактические результаты биткойна в период тестирования, и его не следует рассматривать просто как абсолютный предсказатель построения портфеля.
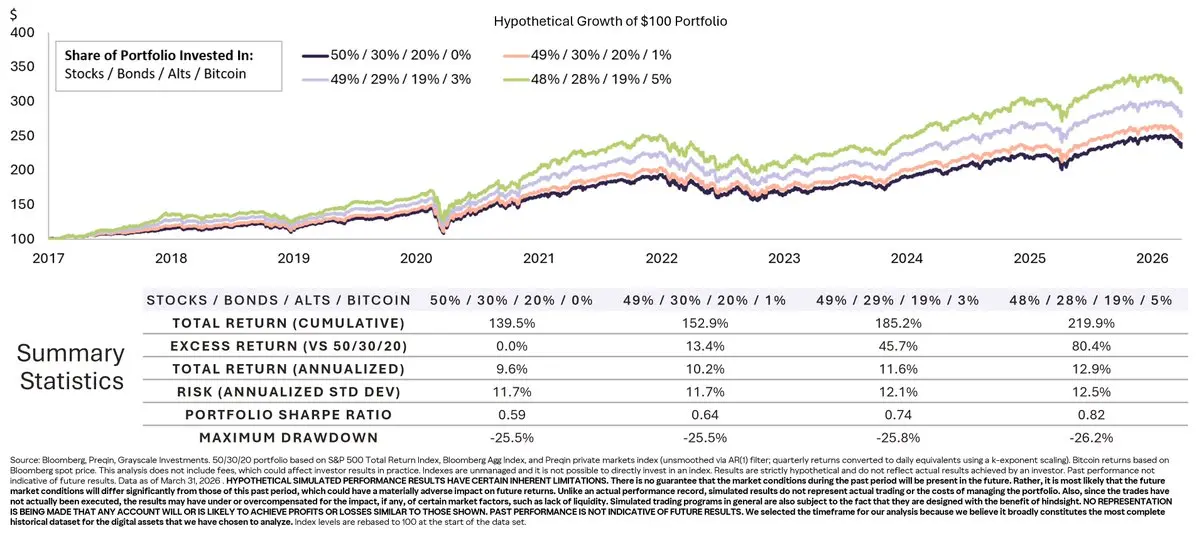
График 11: Умеренная аллокация биткойна исторически улучшила производительность портфеля
Эти результаты подчеркивают важное различие: высокая независимая волатильность биткойна не пропорционально преобразуется в риск портфеля. Его дифференцированные факторы доходности позволяют умеренной аллокации одновременно улучшать историческую эффективность портфеля при ограниченном влиянии на общую волатильность и откаты. Для распределителей более ценным вопросом является не то, имеет ли биткойн высокую волатильность сам по себе, а то, как эта волатильность повлияет на более широкий портфель. Еще один важный факт заключается в том, что биткойн является лишь частью все более разнообразной карты инвестиционных возможностей в криптовалюте.
Диверсифицированные аллокации за пределами биткойна
Биткойн занимает подавляющую часть общей рыночной капитализации криптовалют и в многих институциональных портфелях представляет собой всю квоту на криптоалокацию. Однако развитие этой категории активов уже далеко выходит за рамки единственного цифрового товара (График 12). В настоящее время доступные для инвестирования области расширились до платформ смарт-контрактов, децентрализованных финансов (DeFi), потребительских приложений, искусственного интеллекта и других сегментов, каждый из которых имеет совершенно разные экономические модели, группы пользователей и источники спроса. Основной вопрос, стоящий перед распределителями активов, заключается в том, могут ли эти фундаментальные различия трансформироваться в достаточно дифференцированные формы доходности по сравнению с биткойном, чтобы оправдать наличие других цифровых активов помимо биткойна.
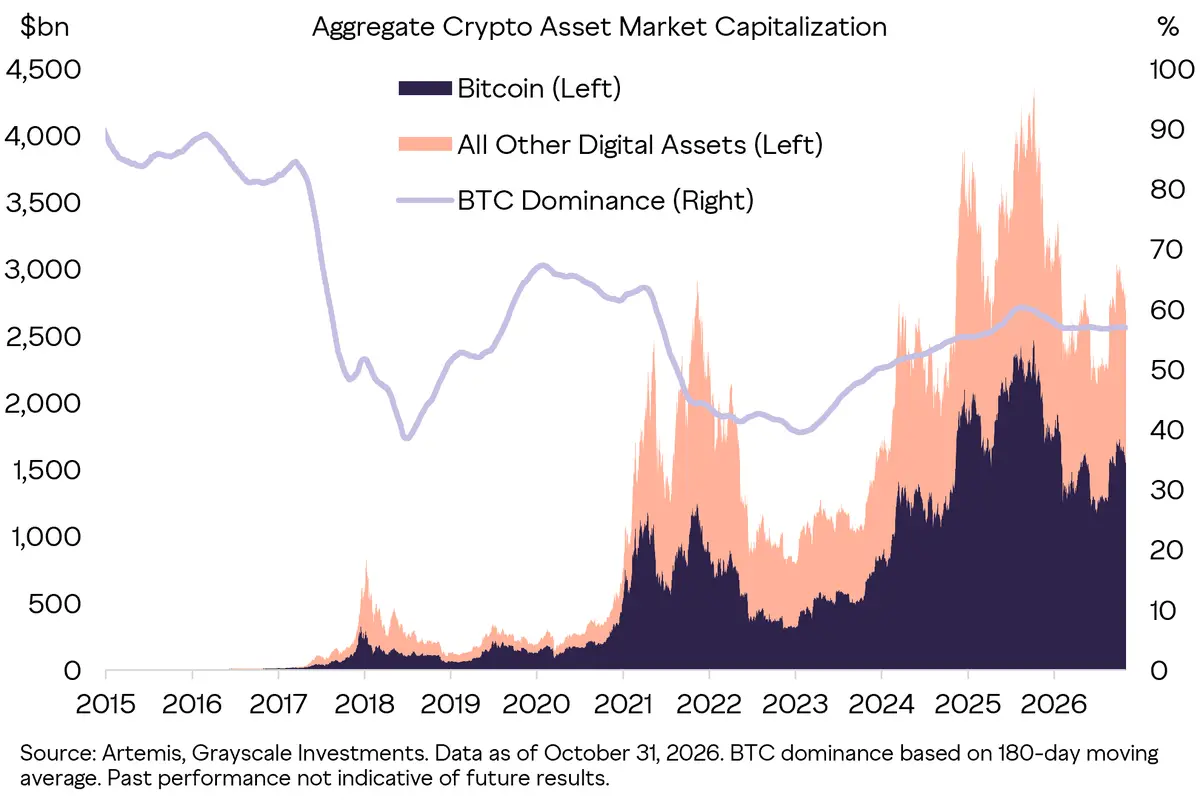
График 12: Биткойн доминирует по рыночной капитализации, но не охватывает все инвестиционные возможности в криптовалюте
Доля рынка лишь показывает размер общего поля и не отражает конкретную динамику отдельных компонентов. Более эффективный способ проверки — это наблюдение за тем, в какой степени доходность сегментов может быть объяснена биткойном. Если биткойн почти полностью объясняет все изменения доходности, то аргумент о диверсификации внутри криптоактивов не будет иметь силы; наоборот, если значительная часть доходности все еще принадлежит специфическим драйверам сегмента и конкретным активам, это означает, что инвестиционные возможности гораздо более разнообразны, чем просто "биткойн бета". Данные за последние три года показывают, что в индексе криптоиндустрии FTSE Grayscale, перечисленном ниже, биткойн объясняет лишь около половины различий в доходности сегментов, что означает, что значительная часть доходности обусловлена внутренними драйверами конкретных сегментов и активов.
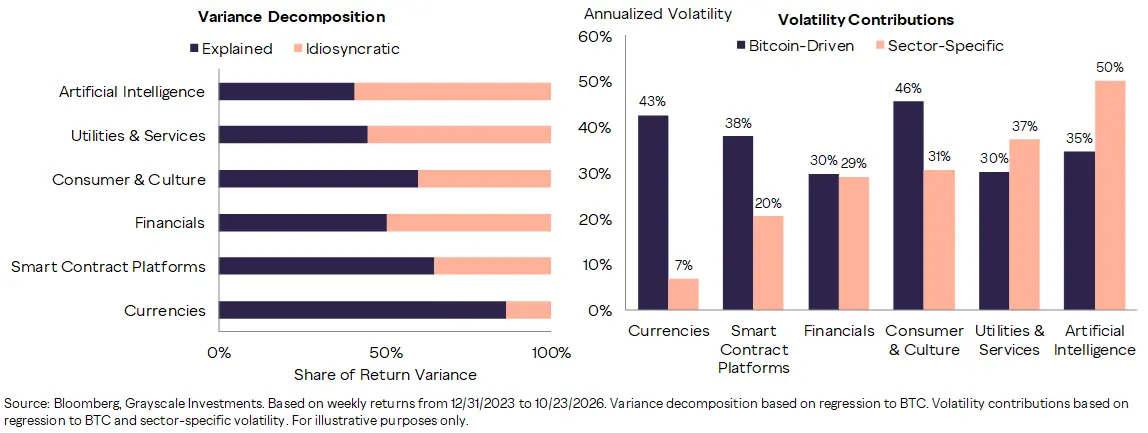
График 13: Биткойн объясняет лишь около половины различий в доходности криптоиндустрии
Объяснительная сила Биткойна является лишь частью проблемы диверсификации портфеля. Инвесторы также должны учитывать, как различные сегменты криптовалют взаимодействуют друг с другом. С появлением новых сценариев применения, бизнес-моделей и факторов спроса в рамках всего класса активов, корреляция между сегментами снизилась с предыдущих пиков (График 14). Это снижение корреляции указывает на то, что зрелость крипторынка порождает все более дифференцированные рисковые экспозиции, а не просто повторение одной и той же стратегии торговли "Биткойн Бета".
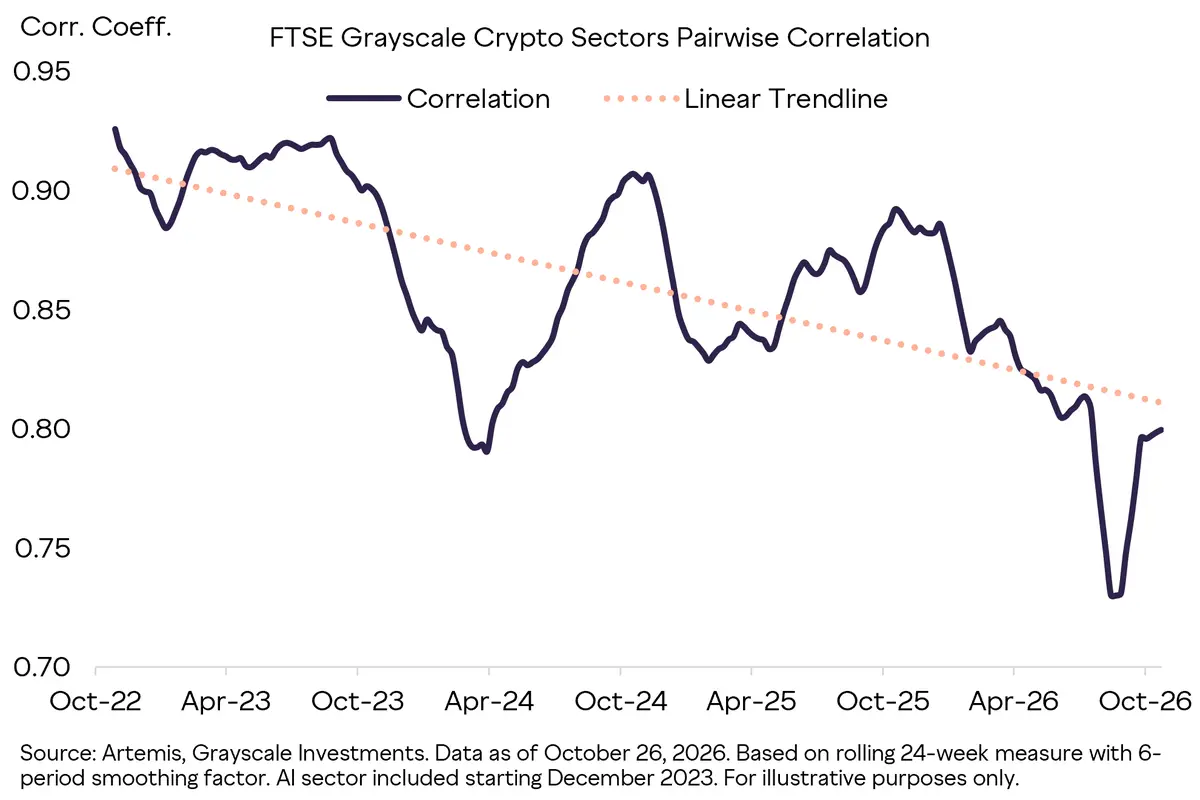
График 14: Корреляция между сегментами криптоиндустрии постепенно снижается с течением времени
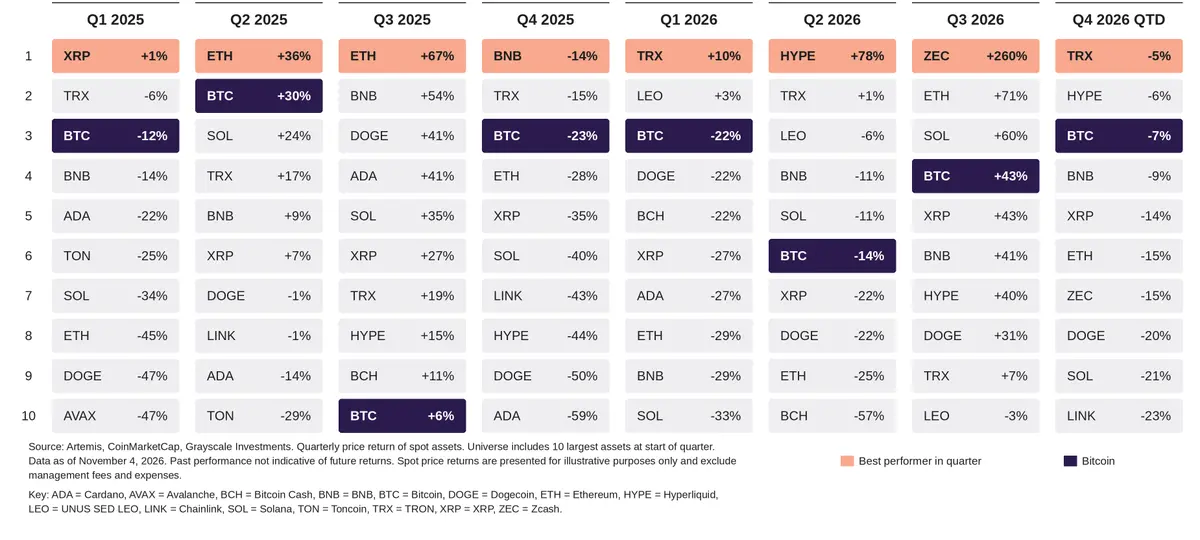
Эта дифференциация также видна в квартальных показателях. Лидирующие позиции криптоактивов резко меняются между кварталами, и Биткойн не всегда является самым сильным активом. В указанные периоды лидируют разные активы, а Биткойн чаще всего занимает средние или нижние позиции. Эта дисперсия указывает на то, что крипторынок не является просто единым Биткойн бета-трейдингом. Среди 10 крупнейших нестабильных криптоактивов за последние два года 6 различных активов занимали лидирующие позиции в квартальных показателях; Биткойн не занимал лидирующих позиций ни в одном квартале (График 15). [6] Для инвесторов, способных идентифицировать высококачественные проекты с дифференцированными фундаментальными показателями, диверсификация за пределами Биткойна может создать возможности для захвата специфического альфа активов в различных рыночных циклах.
График 15: Лидирующие позиции криптоактивов продолжают меняться
Эти результаты указывают на то, что более широкий крипторынок все больше проявляет себя как набор различных рисковых экспозиций, а не единая сделка. Биткойн может оставаться основой многих портфелей, но снижение корреляции между сегментами и смена лидирующих позиций указывают на то, что диверсификация внутри криптоактивов может предоставить дополнительные источники возможностей для инвестирования. Для менеджеров портфелей построение криптоактивного портфеля может включать не только решение о том, сколько Биткойна держать, но и какие другие источники дохода стоит рассматривать наряду с ним.
Обновленная структура крипторисков
Структура крипторисков должна отражать эволюцию этого класса активов. Реализованная волатильность Биткойна значительно снизилась и теперь находится в диапазоне крупных акций в США. Его сильный импульс также делает последовательности доходности особенно важными, поскольку опыт доходности от постоянного роста и резких разворотов не может быть полностью захвачен только заголовочной волатильностью. Его доходность по-прежнему отличается от многих традиционных рыночных экспозиций, что делает умеренную диверсификацию полезной для улучшения эффективности портфеля в анализе, представленном в этой статье. За пределами Биткойна снижение корреляции между сегментами и смена лидирующих позиций указывают на то, что криптоактивы развиваются в более широкий набор различных инвестиционных экспозиций.
Это не означает, что криптоактивы являются низкорисковыми. Это означает, что риски должны оцениваться с разных точек зрения: насколько велика волатильность активов, как распределяются и сортируются эти доходности, как они взаимодействуют с остальной частью портфеля и как различаются экспозиции внутри класса активов.
График 16: Структура инвестиционных рисков в криптоактивах
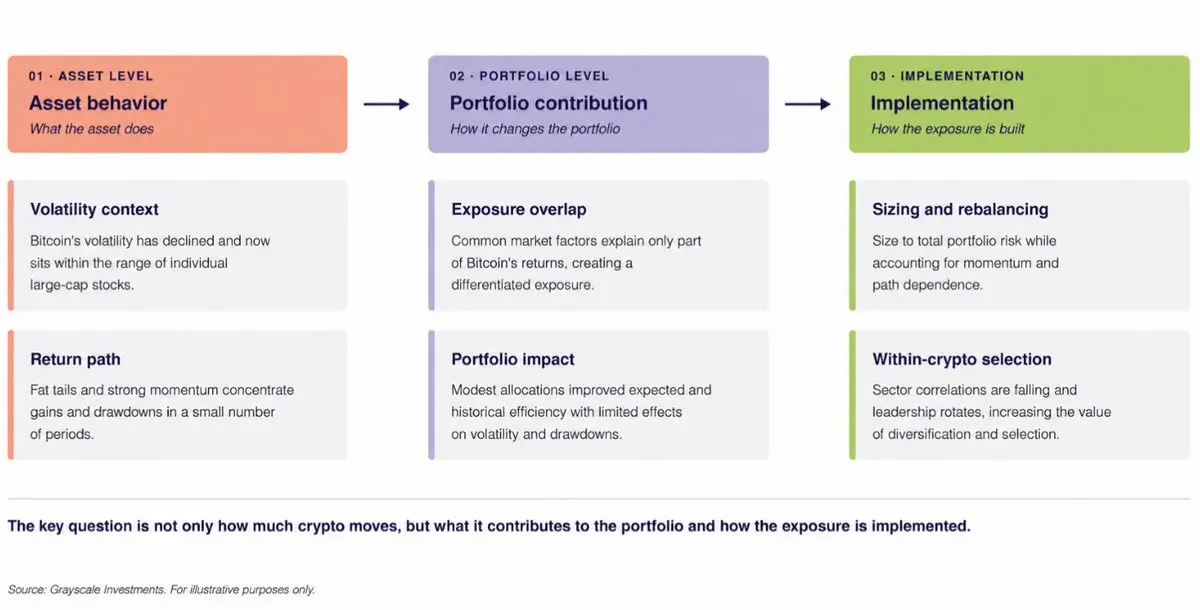
Для менеджеров портфелей реальное значение заключается не в игнорировании волатильности, а в том, чтобы поместить ее в правильный контекст. Сосредоточение только на волатильности криптоактивов может упустить, откуда берутся эти колебания и какой вклад они вносят в более широкий портфель. Более полезный вопрос: какие риски добавляют криптоактивы, какие существующие риски они могут диверсифицировать и какие дифференцированные источники доходности появляются внутри класса активов.
[1] Coin Metrics. На основе 15-летнего периода анализа и 52-недельной скользящей волатильности. Данные по состоянию на 31 октября 2026 года. [2] Bloomberg. Данные по состоянию на 6 октября 2026 года. [3] Коэффициент Шарпа = (доходность портфеля - безрисковая ставка) / общая стандартная девиация. Коэффициент Шарпа измеряет доходность инвестиции относительно ее волатильности, превышающей безрисковую ставку; более высокий коэффициент обычно указывает на лучшую доходность с учетом риска. [4] Коэффициент Сортино = (доходность портфеля - безрисковая ставка) / отклонение вниз. Коэффициент Сортино измеряет доходность инвестиции относительно ее риска снижения, сосредотачиваясь на отрицательной доходности, а не на общей волатильности. [5] Coin Metrics. Данные по состоянию на 3 ноября 2026 года. [6] Artemis, CoinMarketCap. Не включает стабильные монеты. Данные по состоянию на 4 ноября 2026 года.
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи





