Cơ quan Phố Wall cảnh báo: Cục Dự trữ Liên bang đã phạm phải "tội nguyên thủy", lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm có thể tiến tới 8%
 Quan điểm cốt lõi

 Cơn bão thị trường trái phiếu toàn cầu tiếp tục leo thang, nhà kinh tế trưởng của TS Lombard, Steven Blitz, đã đưa ra cảnh báo chấn động: Cục Dự trữ Liên bang Mỹ lặp lại "tội lỗi nguyên thủy", nới lỏng chính sách tiền tệ quá sớm, sẽ khiến lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đạt 8% trong vài năm tới. Khi Phố Wall vẫn đang thảo luận về việc 6% có trở thành hiện thực hay không, Blitz đã khẳng định 5.75% chỉ là một nền tảng tạm thời - chính sách tài khóa rộng rãi kết hợp với chính sách tiền tệ rộng rãi, mỗi chu kỳ sẽ nâng cao trung tâm lạm phát và lợi suất, thời kỳ "mua vào khi giảm" có thể sẽ kết thúc.
Tác giả: Triệu Ảnh, Wall Street Journal
Khi cơn bão thị trường trái phiếu toàn cầu ngày càng gia tăng, nhà kinh tế trưởng Mỹ của TS Lombard, Steven Blitz, đã đưa ra cảnh báo rằng Cục Dự trữ Liên bang Mỹ có thể lặp lại sai lầm trong lịch sử, nới lỏng chính sách tiền tệ quá sớm trước khi lạm phát được kiểm soát hoàn toàn, "tội lỗi nguyên thủy" này sẽ thúc đẩy lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đạt 8% trong vài năm tới.
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã tăng lên 5.30% vào thứ Tư, đạt mức cao nhất kể từ năm 2002, và hầu hết các tổ chức trên Phố Wall đang thảo luận xem 6% có phải là ngưỡng tiếp theo hay không. Tuy nhiên, Blitz trong báo cáo mới nhất của mình mang tên "Tội lỗi nguyên thủy tái diễn" cho rằng, đánh giá này "quá nhỏ bé" ------ 5.75% chỉ là nền tảng tạm thời tiếp theo, 8% mới là mục tiêu dài hạn, thời điểm đó sẽ tạo ra áp lực thực sự lên thị trường chứng khoán và chấm dứt tư duy "mua khi giảm" mà các nhà đầu tư đã hình thành trong nhiều thập kỷ.
Logic cốt lõi của đánh giá này là: sự kết hợp giữa chính sách tài khóa nới lỏng và chính sách tiền tệ nới lỏng sẽ đẩy cao lạm phát và lợi suất trong mỗi chu kỳ kinh tế, trong khi hệ sinh thái chính trị của Mỹ quyết định rằng tình hình này khó có thể đảo ngược trong ngắn hạn. Blitz rõ ràng cho biết, phải đến năm 2029, Mỹ mới có thể có ý chí chính trị thực sự để kiềm chế lạm phát, "nhưng tôi sẽ không đặt cược vào điều đó."
"Tội lỗi nguyên thủy": Nới lỏng quá sớm, lịch sử tái diễn
Blitz định nghĩa "tội lỗi nguyên thủy" của chính sách tiền tệ là: nới lỏng quá sớm trước khi lạm phát bị tiêu diệt hoàn toàn trong bối cảnh kinh tế suy thoái, "giống như một lần nữa cắn vào cùng một quả táo."
Trong câu chuyện của ông, "kẻ phạm tội" lần này là cựu Chủ tịch Cục Dự trữ Liên bang Mỹ, Jerome Powell. Cuối năm ngoái, đối mặt với tình hình thị trường lao động hạ nhiệt nhưng lợi nhuận doanh nghiệp phục hồi, Powell đã chọn giảm lãi suất ------ Blitz chỉ ra rằng quyết định này xảy ra đúng hai tháng trước cuộc bầu cử tổng thống năm 2024, khách quan mà nói đã gửi đến chính quyền Biden một món quà chính trị. Blitz thừa nhận rằng Powell đã chịu "áp lực lớn" từ chính phủ và nhiều người muốn chiếm vị trí của ông, bao gồm một số thành viên của Ủy ban Thị trường Mở Liên bang (FOMC), những người mong muốn Powell "nhắm mắt lại và nới lỏng thêm."
Hiện nay, Trump, Bộ trưởng Tài chính Bessent và cố vấn kinh tế Bessenet, cùng những người khác, hy vọng Chủ tịch Cục Dự trữ Liên bang mới, ông Waller, sẽ "nhắm mắt mở mắt" thực hiện chính sách nới lỏng trong chu kỳ tăng trưởng mới. Waller đã "kháng cự" bằng cách tăng lãi suất 25 điểm cơ bản trong cuộc họp tháng 9, đưa lãi suất quỹ liên bang lên khoảng 3.75%-4.00%, với kết quả bỏ phiếu được thông qua hoàn toàn. Phản ứng của Blitz là: "Tại sao không tăng 50 điểm cơ bản?"
"Suy thoái chưa xảy ra": Mở rộng tài khóa đã làm gián đoạn điều chỉnh
Blitz đã định nghĩa năm 2025 là "suy thoái chưa xảy ra". Sau khoảng 22 tháng đường cong lợi suất đảo ngược, việc làm phi nông nghiệp tư nhân đã giảm, trong khi tăng trưởng kinh tế thực tế lẽ ra phải thu hẹp, nhưng tình hình này chưa bao giờ trở thành hiện thực.
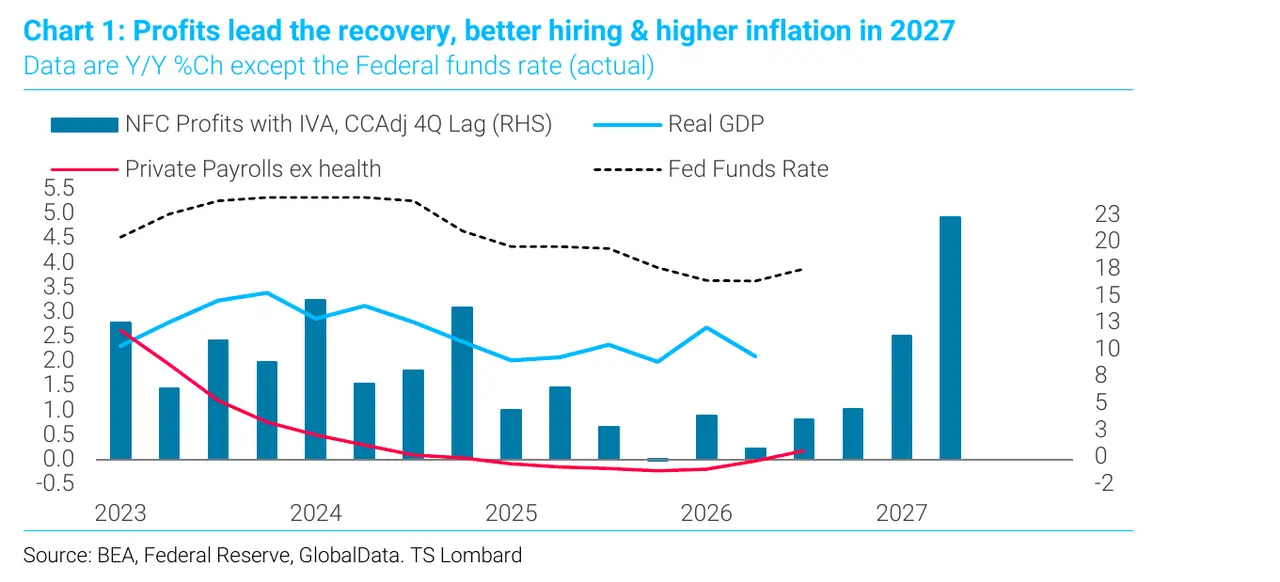
Nguyên nhân là do hai điểm: một là quy mô mở rộng tài khóa quá lớn, hai là Cục Dự trữ Liên bang đã bắt đầu giảm lãi suất ngay khi lợi nhuận doanh nghiệp vừa phục hồi. Chính sách thuế cũng đã đóng vai trò thúc đẩy.
Blitz trích dẫn hai quy luật kinh điển của Phố Wall: thứ nhất, lợi nhuận doanh nghiệp dẫn trước việc làm, việc làm dẫn trước lạm phát; thứ hai, năm có lạm phát nhẹ nhất thường là năm đầu tiên của sự phục hồi. Điều này có nghĩa là năm 2026 sẽ là "năm tốt", dưới áp lực từ thuế và giá dầu, lạm phát cơ bản thực tế đã giảm. Nhưng từ bây giờ, nếu thị trường chứng khoán duy trì sự phối hợp, lợi nhuận doanh nghiệp cao sẽ thúc đẩy tuyển dụng nhanh hơn, từ đó đẩy cao lạm phát cơ bản vào năm 2027.
Ông cũng chỉ ra rằng, dữ liệu PCE lõi tháng 8 được công bố trong tuần này "thấp hơn mong đợi", chỉ vì số liệu thực tế 0.247% được làm tròn xuống 0.2%, và việc sửa đổi cơ sở đã làm giảm toàn bộ chuỗi. Trong khi đó, lạm phát siêu lõi đã tăng 0.4% so với tháng trước, với "các dịch vụ khác" ghi nhận mức tăng lớn nhất trong lịch sử, chi phí giáo dục cũng tăng kỷ lục. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm ngay lập tức đã xóa bỏ toàn bộ mức tăng sau khi công bố dữ liệu PCE.
Chênh lệch hoán đổi: Thị trường đang định giá rủi ro tài chính
Phần phân tích độc đáo nhất của Blitz là cách giải thích về chênh lệch hoán đổi. Ông cho rằng, động lực sâu xa của việc tăng lợi suất là "cung cấp nợ công quá mức" ------ nợ của các chính phủ thị trường phát triển cần phải được tái cấp vốn, trong khi tốc độ mở rộng thâm hụt tài chính nhanh hơn tốc độ tăng trưởng GDP danh nghĩa, và các ngân hàng trung ương không còn đóng vai trò là người mua biên.
Tín hiệu trực tiếp nhất đến từ chênh lệch hoán đổi: các nhà đầu tư ngày càng có xu hướng chọn nhận lãi suất qua đêm có bảo đảm trong thời gian 10 năm, thay vì nắm giữ trái phiếu chính phủ có lãi suất cố định. Xu hướng này đã tồn tại ở Mỹ từ năm 2012, nhưng sau đại dịch COVID-19 đã lan rộng ra toàn cầu ------ chênh lệch hoán đổi của Anh và Pháp đã thu hẹp đáng kể, trong khi tình hình của Đức cũng dần trở nên cân bằng.
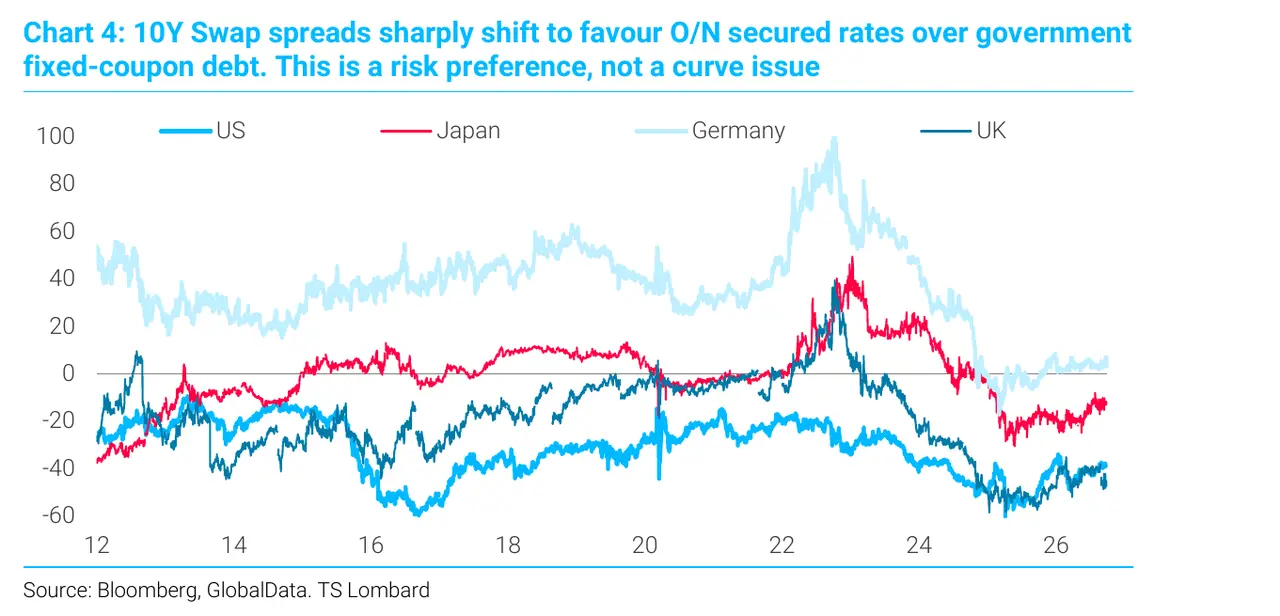
Blitz nhấn mạnh, đây là "vấn đề về khẩu vị rủi ro, không phải vấn đề về đường cong." Pháp và Đức chia sẻ cùng một ngân hàng trung ương, Ngân hàng Anh thường theo sau Ngân hàng Trung ương Châu Âu, nhưng xu hướng chênh lệch hoán đổi của hai nước lại khác nhau. Thị trường đang định giá rủi ro tài chính, chứ không phải lãi suất chính sách hay con đường lạm phát.
Ông đã xây dựng một mô hình cho chênh lệch hoán đổi kỳ hạn 10 năm của Mỹ, kết quả cho thấy, ngay cả khi loại bỏ ảnh hưởng của hình dạng đường cong lợi suất và các quy định về bảng cân đối kế toán ngân hàng, sở thích của thị trường đối với trái phiếu chính phủ Mỹ vẫn đang giảm dần theo từng năm.
Tại sao là 8%: Chính sách kết hợp và logic chính trị
Kết luận cốt lõi của Blitz là: sự kết hợp giữa chính sách tiền tệ nới lỏng và tài khóa mở rộng sẽ đẩy cao lạm phát và lợi suất trong mỗi chu kỳ, cho đến khi có ý chí chính trị thực sự sẵn sàng kiềm chế lạm phát với cái giá của tăng trưởng ngắn hạn.
Ông tóm tắt sự khác biệt này là "Hamilton đối đầu với Jackson" ------ người trước đại diện cho con đường điều hành nền kinh tế thông qua ngân hàng trung ương, người sau đại diện cho con đường dựa vào chính sách của chính phủ. Và "xu hướng dân túy sẽ chọn ra tổng thống tiếp theo nghiêng về Jackson." Ông tóm tắt một câu về chính trị Mỹ trong mười năm qua: "Mọi người bảo thủ về các vấn đề xã hội, tự do về các vấn đề tài chính."
Bản chất của việc tăng lợi suất cũng rất quan trọng. Blitz chỉ ra rằng, cho đến nay, việc tăng lợi suất chủ yếu được thúc đẩy bởi lãi suất thực, điều này đã kiềm chế thị trường chứng khoán trong khi tránh được việc đồng đô la bị bán tháo. Nhưng nếu động lực chuyển sang mức lạm phát kỳ vọng, "thị trường chứng khoán có thể hoạt động tốt, và các nhà đầu tư bán khống đô la sẽ có thời kỳ của họ," lúc đó "thị trường gấu đô la mà mọi người đã mong đợi từ lâu sẽ thực sự bắt đầu."
Biến số quyết định là tỷ lệ tiết kiệm ròng của Mỹ đã giảm xuống còn 0, và "không có dấu hiệu cải thiện." Trong bối cảnh này, Blitz đưa ra phán đoán của mình: "Cuối cùng, chúng ta sẽ thấy lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đạt 8%."
Điều gì sẽ "sụp đổ" trước
Blitz không dự đoán sự sụp đổ của một tài sản cụ thể nào. Ông dự đoán rằng điều sẽ sụp đổ là một tư duy ------ tức là niềm tin "vững chắc" của thị trường vào việc lạm phát sẽ trở lại mức 2%, cũng như logic phản xạ "đầu tư vào cổ phiếu và trái phiếu luôn có lợi". Đối với một thế hệ nhà đầu tư đã trải qua 40 năm lãi suất giảm và quen với việc mua khi giảm, đây sẽ là một sự điều chỉnh nhận thức lớn.
Cần lưu ý rằng, Blitz không phải là trường hợp đơn lẻ. Theo báo cáo, người đứng đầu bộ phận phòng ngừa rủi ro delta của Goldman Sachs, Rich Privorostsky, đã cho biết trong tuần này rằng, diễn biến lãi suất "đã khắc nghiệt đến mức không thể bỏ qua", mặc dù "thị trường chứng khoán thể hiện sức bền ấn tượng."
Ngoài ra, Bộ Tài chính Mỹ cũng không hoàn toàn không có ảnh hưởng đến diễn biến lãi suất. Rabobank trước đó đã gọi kế hoạch mua lại trái phiếu chính phủ mở rộng của Bộ Tài chính tháng 8 là "kiểm soát đường cong lợi suất phiên bản nhẹ", và cảnh báo rằng "lợi suất cao hơn làm xấu đi triển vọng tài chính, từ đó đẩy cao mức chênh lệch kỳ hạn, và lại đẩy cao lợi suất," hoạt động mua lại "đã làm gián đoạn chu trình này, nhưng không nhất thiết phải phá vỡ nó."
Phán đoán của Blitz là: một chính phủ từ chối chấp nhận suy thoái không thể tự chọn ra giới hạn trên của lợi suất.
 Cảnh báo rủi ro