Báo cáo mới nhất của a16z: Công nghệ đã trở thành "chu kỳ tất cả" của thị trường vốn toàn cầu, 86% vốn VC chảy vào AI, chi tiêu vốn cho AI đã đưa bán dẫn, điện lực, quốc phòng trở lại vị trí trung tâm của thị trường, hạ tầng cứng trở thành món mới yêu thích
 Quan điểm cốt lõi

 Báo cáo từ góc độ thị trường chứng khoán và công nghệ, xem xét trạng thái thị trường năm 2026 (ít nhất là hai quý đầu) và đưa ra triển vọng cho tương lai.
Tác giả: Thọ Tử Vi, nhà đầu tư nội bộ
Gần đây, đội ngũ a16z Growth đã phát hành phiên bản thứ hai của báo cáo "Tình trạng Thị trường II". Báo cáo xem xét trạng thái thị trường trong năm 2026 (ít nhất là hai quý đầu tiên) từ góc độ thị trường chứng khoán và công nghệ, đồng thời đưa ra triển vọng cho tương lai.
Nội dung cốt lõi có thể tóm tắt như sau: Công nghệ không còn chỉ là một lĩnh vực, mà là "chu kỳ tất cả" của sự tăng trưởng lợi nhuận trên thị trường vốn; bên trong công nghệ, trọng tâm thị trường đã chuyển từ phần mềm sang phần cứng và cơ sở hạ tầng; lý thuyết GPU lỗi thời đã bị thực tế làm suy yếu; ngành công nghiệp phần mềm không đi đến ngày tận thế, mà đang bước vào giai đoạn "chứng minh bản thân"; việc áp dụng AI vẫn còn ở giai đoạn đầu.
Công nghệ trở thành "chu kỳ tất cả", là lựa chọn thay thế cho tăng trưởng cao và vốn nhẹ
Phán đoán cốt lõi của báo cáo là công nghệ đã từ "ngành công nghiệp thủ công" trở thành động lực chính của nền kinh tế toàn cầu. Báo cáo cho biết, hiện nay mỗi công ty theo một nghĩa nào đó đều là công ty công nghệ, rất khó để tìm thấy doanh nghiệp thực sự chỉ hoạt động bằng giấy bút. Công nghệ thúc đẩy đầu tư, chu kỳ nghiên cứu và phát triển, tăng trưởng lợi nhuận và mở rộng tỷ suất lợi nhuận hơn bất kỳ ngành nào khác; các công ty lớn nhất, có lợi nhuận cao nhất và tăng trưởng nhanh nhất chủ yếu là các công ty công nghệ.
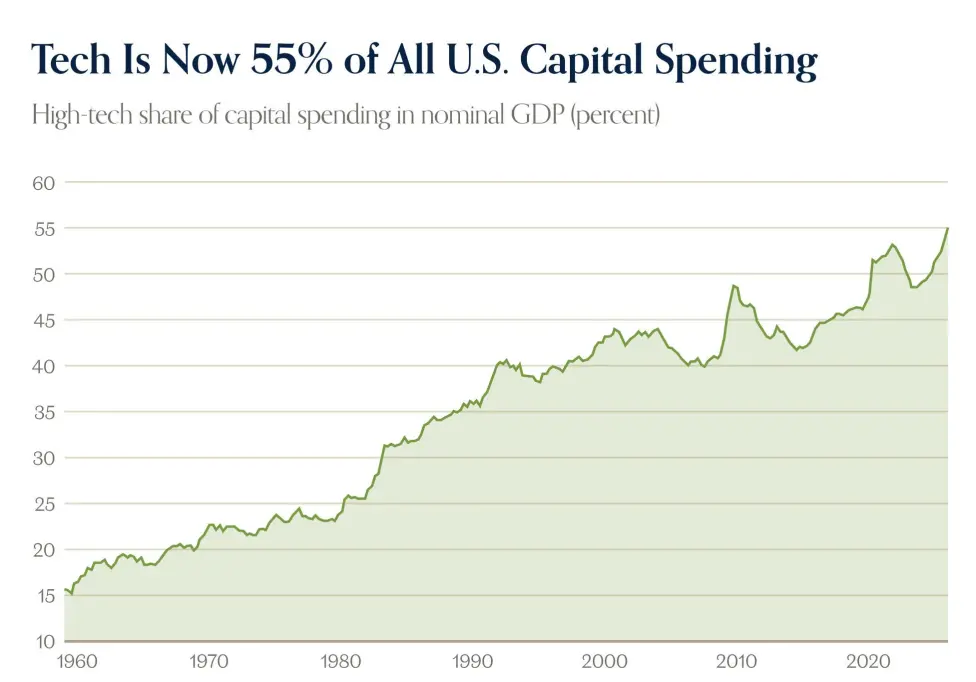
Báo cáo chỉ ra rằng, sau cuộc khủng hoảng tài chính toàn cầu, công nghệ đã thực sự cất cánh như một lực lượng trên thị trường vốn. Sau khi sụp đổ thị trường nhà ở và thắt chặt tín dụng, công nghệ đã cung cấp cho các nhà đầu tư có thái độ thận trọng đối với tài sản một lựa chọn thay thế với tăng trưởng cao và vốn nhẹ.
Quan trọng hơn, công nghệ có đòn bẩy hoạt động nội tại khổng lồ, vì thị trường phục vụ vẫn chưa bão hòa, trong khi chi phí biên của phần mềm gần như bằng không. Nhìn lại, những người nghi ngờ rằng các công ty công nghệ thua lỗ có thể phát triển thành những cỗ máy có tỷ suất lợi nhuận cao đã bỏ lỡ chủ đề của thập kỷ qua.
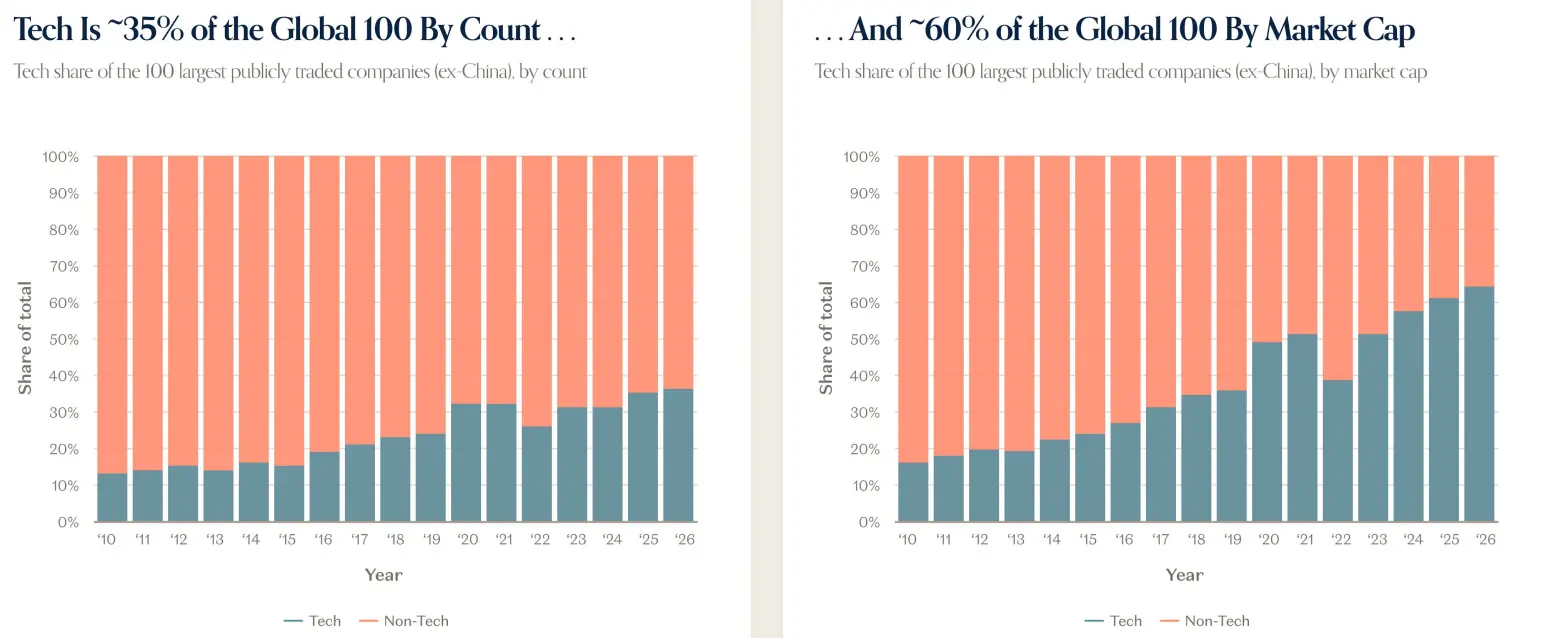
Phần mềm thực sự đã nuốt chửng thế giới, nhưng vị trí trung tâm của công nghệ trên thị trường vốn đã nâng lên một cấp độ khác. Lợi nhuận công nghệ tiếp tục tăng trưởng hợp nhất, mặc dù cơ sở thấp, nhưng rõ ràng hơn so với các lĩnh vực khác. Kể từ năm 2023, công nghệ gần như là câu chuyện tăng trưởng lợi nhuận: tính đến cuối tháng 8 năm 2026, công nghệ đã đóng góp khoảng 76% tổng tăng trưởng lợi nhuận của S&P 500.
Báo cáo cho rằng, hiện nay không thể chỉ gọi công nghệ là một lĩnh vực. Trong quá khứ, hàng tiêu dùng lâu bền định nghĩa chu kỳ - nhà ở, máy rửa bát, ô tô, v.v., giờ đây công nghệ đã thay thế chúng. Công nghệ hiện diện khắp nơi, đã trở thành "chu kỳ tất cả".
Phần mềm dẫn dắt chu kỳ công nghệ trước, giờ đây phần cứng trở thành nhân vật chính
Khi công nghệ trở thành "chu kỳ tất cả", cấu trúc bên trong công nghệ cũng đang thay đổi.
Báo cáo cho biết, chủ đề của các chu kỳ hàng năm và dài hạn đã chuyển từ bit sang nguyên tử. Phần mềm đã dẫn dắt chu kỳ công nghệ trước, giờ đây phần cứng trở thành nhân vật chính.
Việc xây dựng AI đã thúc đẩy nhu cầu tăng vọt trong các ngành truyền thống như bán dẫn, điện lực, mạng, vốn thường tăng trưởng chậm, có chu kỳ và cần nhiều vốn. Nhu cầu này phần lớn được tài trợ bởi lợi nhuận lịch sử của các công ty công nghệ lớn nhất toàn cầu, chức năng chuyển đổi dòng tiền tự do của các nhà cung cấp đám mây quy mô lớn thành dòng tiền tự do của ngành bán dẫn; đồng thời, cũng ngày càng phụ thuộc vào nợ.
Nhưng không chỉ có AI. Nhu cầu cơ sở hạ tầng toàn cầu tính bằng hàng nghìn tỷ đô la, chi tiêu quốc phòng gia tăng, lưới điện đang đối mặt với mọi sự điện khí hóa, ngành sản xuất đang hồi sinh, robot và taxi tự lái đang đến gần.
Báo cáo cho biết, phần cứng và cơ sở hạ tầng, sau nhiều năm tụt lại phía sau phần mềm, đã trở thành trọng tâm của thị trường. Cả vốn đầu tư công và tư nhân đang đầu tư vào tính toán, lưu trữ, điện lực, robot, sản xuất và quốc phòng với cường độ chưa từng thấy trong nhiều thập kỷ, thậm chí còn lâu hơn. Như báo cáo đã nói: nguyên tử đã trở lại.
AI là sự chuyển giao nền tảng giữa các thế hệ, quy mô chi tiêu vốn chưa từng có
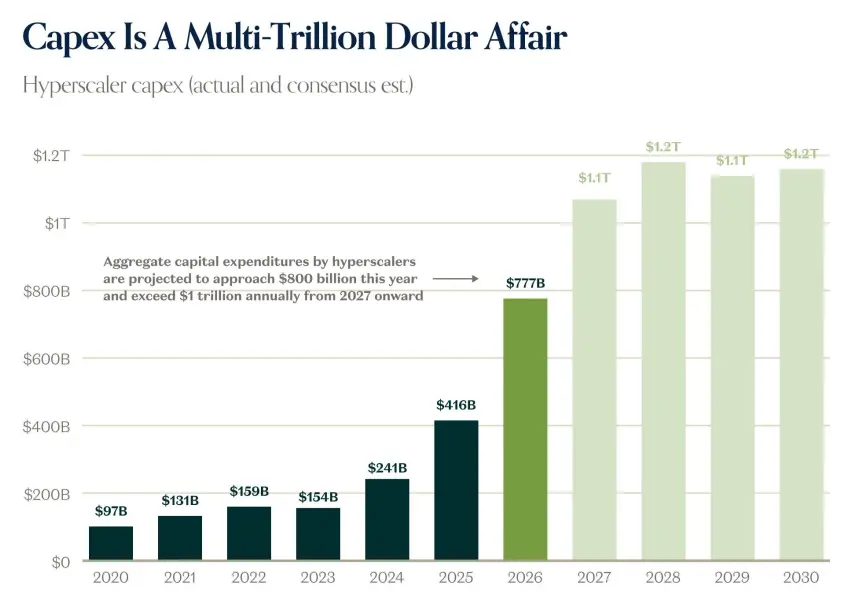
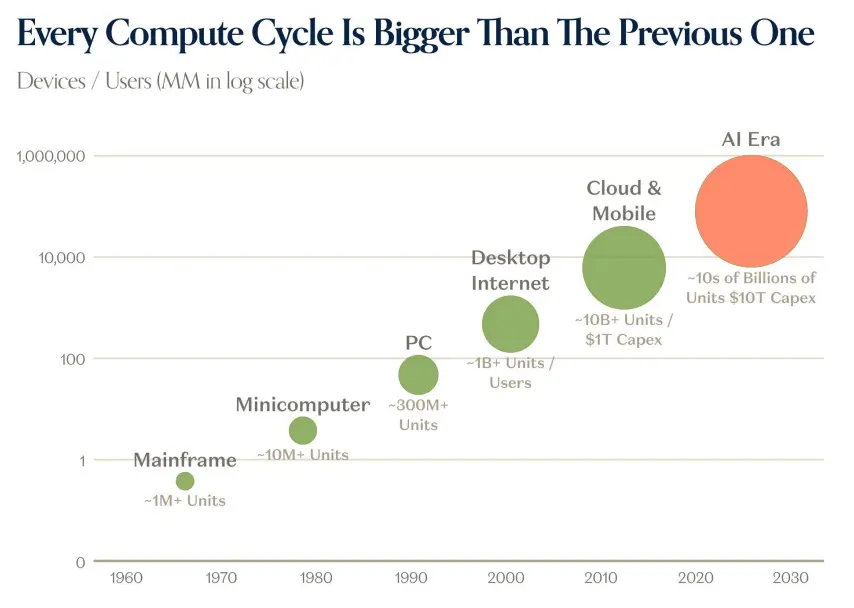
Báo cáo mô tả AI như một sự chuyển giao nền tảng giữa các thế hệ. Chi tiêu vốn của các doanh nghiệp quy mô lớn đã tăng từ khoảng 97 tỷ đô la vào năm 2020 lên 241 tỷ đô la vào năm 2024, 416 tỷ đô la vào năm 2025; dự kiến sẽ đạt 777 tỷ đô la vào năm 2026, và từ năm 2027 sẽ vượt quá 1.000 tỷ đô la mỗi năm. Báo cáo cho biết, mỗi chu kỳ tính toán đều lớn hơn chu kỳ trước: từ máy lớn, máy nhỏ, PC, internet để bàn, đám mây và di động, đến thời đại AI, quy mô thiết bị, người dùng và chi tiêu vốn đều đã tăng lên một bậc.
Báo cáo chỉ ra rằng, dự đoán hàng năm về chi tiêu vốn của thị trường thường thấp, nhu cầu và giá cả tiếp tục đẩy cao đầu tư. Tỷ lệ chi tiêu vốn so với GDP đã gần đạt hoặc vượt qua mức đỉnh lịch sử của các chu kỳ như đường sắt, dầu khí, viễn thông. Dòng tiền tự do của các doanh nghiệp quy mô lớn đang bị chi tiêu vốn nuốt chửng, báo cáo dự đoán áp lực này sẽ kéo dài đến khoảng năm 2028. Khi tiền mặt được sử dụng đầy đủ, thị trường nợ bắt đầu can thiệp: vào năm 2026, khoản vay liên quan đến AI đã tăng đáng kể và có thời hạn dài hơn. Báo cáo cũng cho biết, ROIC của các doanh nghiệp quy mô lớn vẫn cao hơn chi phí nợ và WACC, điều này khiến cho việc vay mượn và đầu tư hiện tại vẫn có cơ sở tài chính.
Chi tiêu vốn cũng đang lan tỏa vào nền kinh tế thực. Báo cáo cho biết, việc xây dựng trung tâm dữ liệu đã tạo ra hơn 300.000 việc làm trong lĩnh vực xây dựng và nghề kỹ thuật, đồng thời mang lại mức lương cao hơn: lương của các vị trí như quản lý cơ sở, quản lý xây dựng, kỹ sư mạng trong trung tâm dữ liệu cao hơn so với các vị trí tương tự không thuộc trung tâm dữ liệu.
Chi tiêu vốn đang tạo ra kết quả
Báo cáo cho biết, tốc độ và quy mô tăng trưởng doanh thu từ AI là chưa từng có. Doanh thu ARR của OpenAI và Anthropic đã nhanh chóng tăng lên từ quý 4 năm 2024, dự kiến sẽ gần đạt 150 tỷ đô la vào quý 3 năm 2026. Báo cáo cho thấy, doanh thu của OpenAI và Anthropic vào năm 2026 khoảng 100 tỷ đô la, vượt qua doanh thu của phần mềm công cộng (không bao gồm các doanh nghiệp quy mô lớn) khoảng 63 tỷ đô la. Doanh thu từ đám mây đã tăng gấp đôi so với cùng kỳ năm trước, dòng tiền tự do của các doanh nghiệp quy mô lớn dự kiến sẽ phục hồi đáng kể vào năm 2029 đến 2030.
Báo cáo cũng đề cập đến sự tăng trưởng nhanh chóng của Neoclouds, với đường cong doanh thu của các công ty như CoreWeave, Nebius, Applied Digital rất dốc. Đối với những lo ngại về sự khấu hao và lỗi thời của GPU, báo cáo cho biết giá thuê và giá trị còn lại của GPU cũ không bị sụp đổ, mà ngược lại, vẫn ổn định hoặc tăng lên: giá thuê và dữ liệu giá trị còn lại của B200, H200, H100, A100 hỗ trợ cho nhận định này.
Về mặt áp dụng, báo cáo cho rằng AI vẫn còn ở giai đoạn đầu. 69% công ty trong S&P 500 cho biết đã triển khai AI theo thời gian thực, nhưng chỉ 2% công bố các chỉ số theo dõi của họ, 0% tách riêng và theo dõi các chỉ số. Không gian chi tiêu AI của doanh nghiệp vẫn còn lớn: chỉ 20% tổ chức hạn chế sử dụng do chi phí liên quan đến AI; hầu hết các ngành dự kiến sẽ tăng chi tiêu cho AI. Báo cáo cho biết, chi tiêu cho AI hiện chỉ chiếm khoảng 0,3% doanh thu của S&P 500, trong khi đám mây đạt khoảng 4% ngân sách CNTT trong năm thứ hai, TAM của AI lớn hơn ngân sách CNTT. Về phía người tiêu dùng, số lượng đăng ký AI trả phí đã tăng khoảng 5 lần kể từ năm 2025, chi tiêu trung bình hàng tháng của các hộ gia đình đã tăng lên, nhưng lưu lượng tìm kiếm và đề xuất vẫn còn nhỏ.
Báo cáo cũng lấy internet di động làm tham chiếu: bán dẫn dẫn đầu, sau đó là cơ sở hạ tầng, tiếp theo là phần mềm và dịch vụ. Báo cáo cho rằng phiên bản AI có thể hiện ra theo thứ tự tương tự.
Lý thuyết GPU lỗi thời đã bị phóng đại
Liên quan trực tiếp đến phần cứng và chi tiêu vốn là cung cầu về sức mạnh tính toán và vòng đời GPU. Báo cáo chỉ ra rằng, nhu cầu tính toán vẫn vượt quá cung. Trước đây, có những nhà đầu tư nổi tiếng đã nghi ngờ rằng GPU sẽ lỗi thời sau ba đến bốn năm, liệu việc đầu tư nhiều tiền như vậy có đáng không; B200 bán chạy có ý nghĩa gì đối với A100 được triển khai một hai năm trước? Ít nhất hiện tại, nhu cầu sức mạnh tính toán AI đang tăng lên, A100 vẫn rất hữu ích.
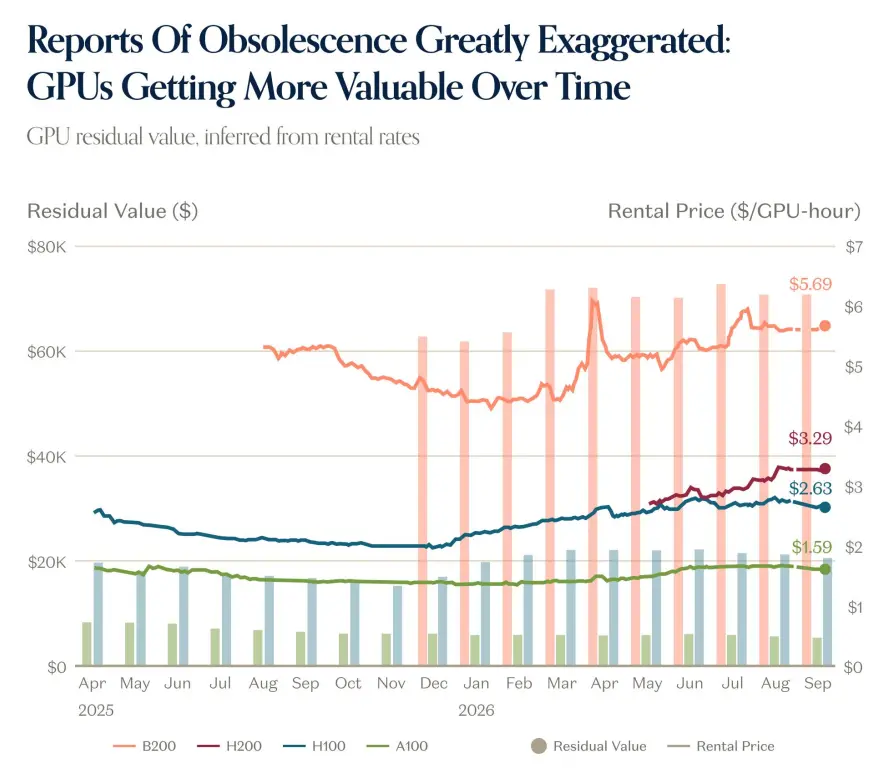
Thông thường, tỷ lệ thuê và giá trị còn lại của GPU sẽ giảm theo thời gian, nhưng thực tế không phải như vậy. Khi trí tuệ nhân tạo trở nên rẻ hơn, nhu cầu sức mạnh tính toán tăng lên, giá của các chip mới tăng lên, giá của các chip cũ cũng giữ vững. Giá của A100 bằng hoặc cao hơn mức đầu năm. Báo cáo cho rằng, câu chuyện vẫn chưa kết thúc, nhưng cho đến nay, sự tiến bộ trong tính toán và mô hình không phải là một trò chơi không có tổng. Trí tuệ nhân tạo tốt hơn và rẻ hơn đang tích lũy giá trị cho toàn bộ hệ sinh thái, các chip và mô hình cũ vẫn giữ giá trị đáng kể sau "ngày hết hạn" do những người bán khống đặt ra.
Đồng thời, việc áp dụng AI vẫn còn tương đối chưa trưởng thành: rộng rãi nhưng nông. Gần 30% công ty trong S&P 500 báo cáo rằng AI mang lại một số "tác động có thể đo lường", nhưng chỉ khoảng 2% báo cáo bất kỳ chỉ số nào có thể theo dõi. Trong các trường hợp sử dụng đại lý, chỉ một phần rất nhỏ người dùng triển khai quy mô. Về phía người tiêu dùng, tính đến tháng 4, chỉ khoảng 2% hộ gia đình ở Mỹ trả tiền cho một dịch vụ AI nào đó; hiện con số này cao hơn và đang tăng, nhưng tổng thể vẫn rất nhỏ. Kết luận của báo cáo là, GPU đã hoạt động rất sôi nổi, trong khi dữ liệu cho thấy việc áp dụng và sử dụng AI trưởng thành vẫn còn rất sớm.
SaaS: Chứng minh bản thân, chứ không phải ngày tận thế
Quay trở lại phần mềm, đầu năm có những ý kiến cho rằng phần mềm đã chết, AI có thể tạo ra mọi thứ bằng "lập trình bầu không khí", ngày tận thế của SaaS sắp đến. Báo cáo cho biết, thực tế thường tinh tế hơn. Thực sự đã có sự bán tháo, nhưng có sự phân biệt hơn so với những gì "ngày tận thế" gợi ý; AI hoặc mối đe dọa từ AI có tác động, nhưng không phải là yếu tố duy nhất.
Một số sự định giá lại của các công ty phần mềm niêm yết đã đến lúc. Sau khi chính sách lãi suất bằng không kết thúc, các công ty công nghệ đã đổi lấy lợi nhuận bằng tăng trưởng. Năm 2022, thị trường tràn ngập các công ty phần mềm có tăng trưởng cao, hầu hết không có lợi nhuận; đến năm 2026, câu chuyện đã đảo ngược: khoảng 75% có lợi nhuận, nhưng chỉ khoảng 30% tăng trưởng trên 20%. Lãi suất cao có ý định làm cho vốn trở nên tương đối khan hiếm, vì vậy các công ty khôn ngoan đã chuyển từ tăng trưởng thua lỗ sang tăng trưởng bền vững hơn, chậm hơn nhưng ổn định hơn. Điều này là hợp lý, nhưng các công ty tăng trưởng chậm sẽ không đạt được hệ số định giá tăng trưởng cao trong thời gian dài, trạng thái "tăng trưởng chậm" mới cuối cùng đã theo kịp phần mềm. Không phải tất cả các công ty đều như vậy: các công ty tăng trưởng nhanh vẫn giao dịch với hệ số tương ứng với mức trung bình lịch sử, mặc dù không phải là đỉnh lãi suất bằng không; nhưng số lượng công ty này đang giảm, toàn bộ lĩnh vực đã bị định giá lại. Báo cáo kết luận: phần mềm không có ngày tận thế, nhưng thực sự có "chứng minh bản thân".
Thị trường tư nhân: Giá trị tích lũy về phía tư nhân
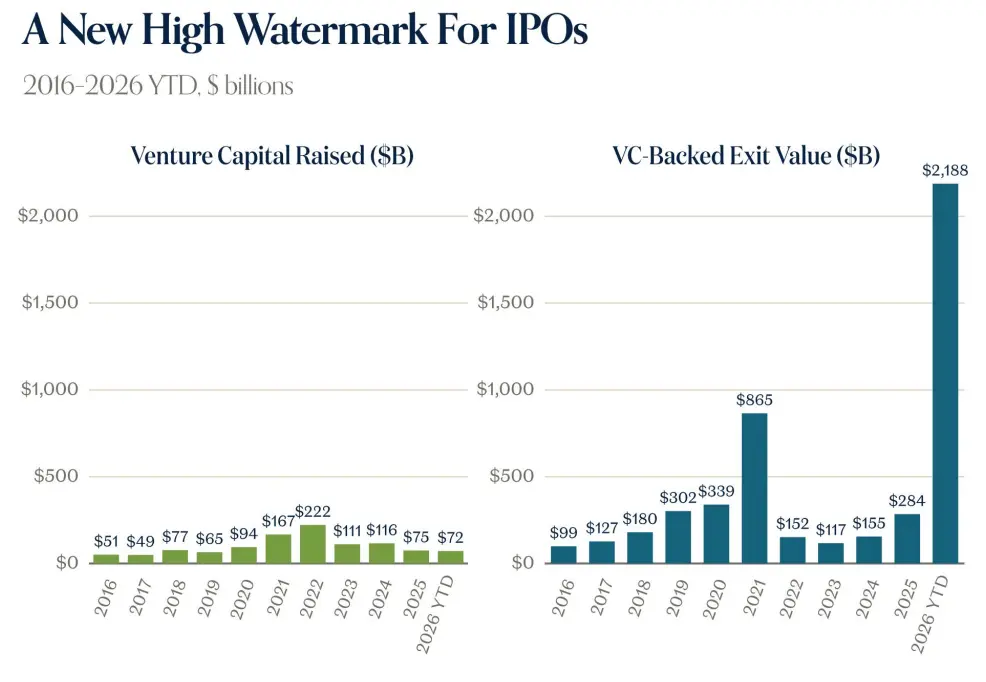
Báo cáo cho rằng, thị trường tư nhân đang tích lũy giá trị lịch sử. Từ đầu năm 2026 đến nay, vốn đầu tư mạo hiểm đã huy động khoảng 72 tỷ USD, giá trị thoái vốn được hỗ trợ bởi vốn đầu tư mạo hiểm khoảng 2.188 nghìn tỷ USD. Quy mô của các công ty tư nhân lớn nhất chưa từng có: tổng giá trị của các công ty như SpaceX, Anthropic, OpenAI, Databricks, Stripe, Revolut, Anduril, Cursor, Ramp, Waymo đạt hàng nghìn tỷ USD. Báo cáo cho biết, giá trị của năm công ty tư nhân lớn nhất đã vượt qua tổng giá trị của tất cả các IPO công nghệ trong mười năm qua.
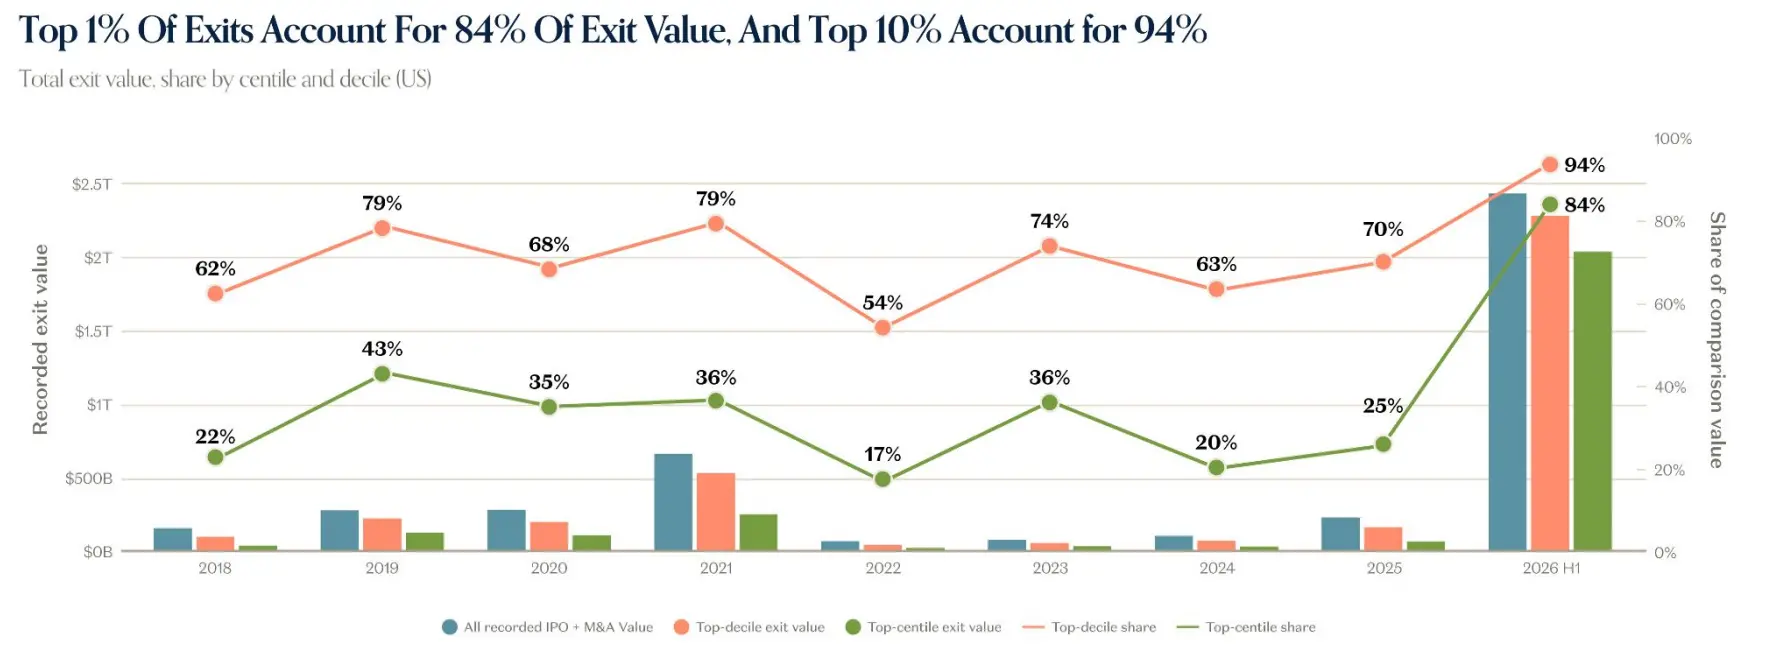
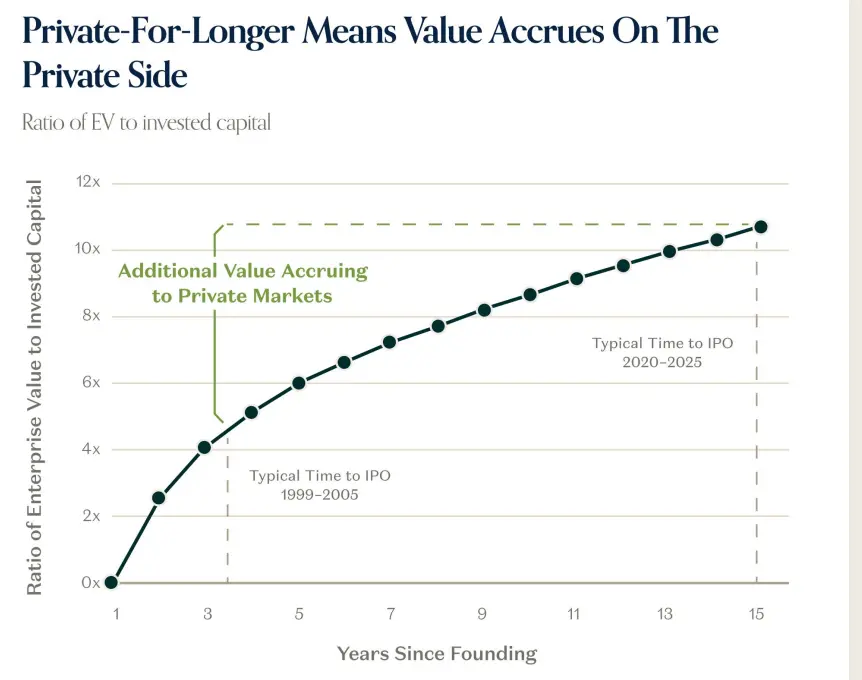
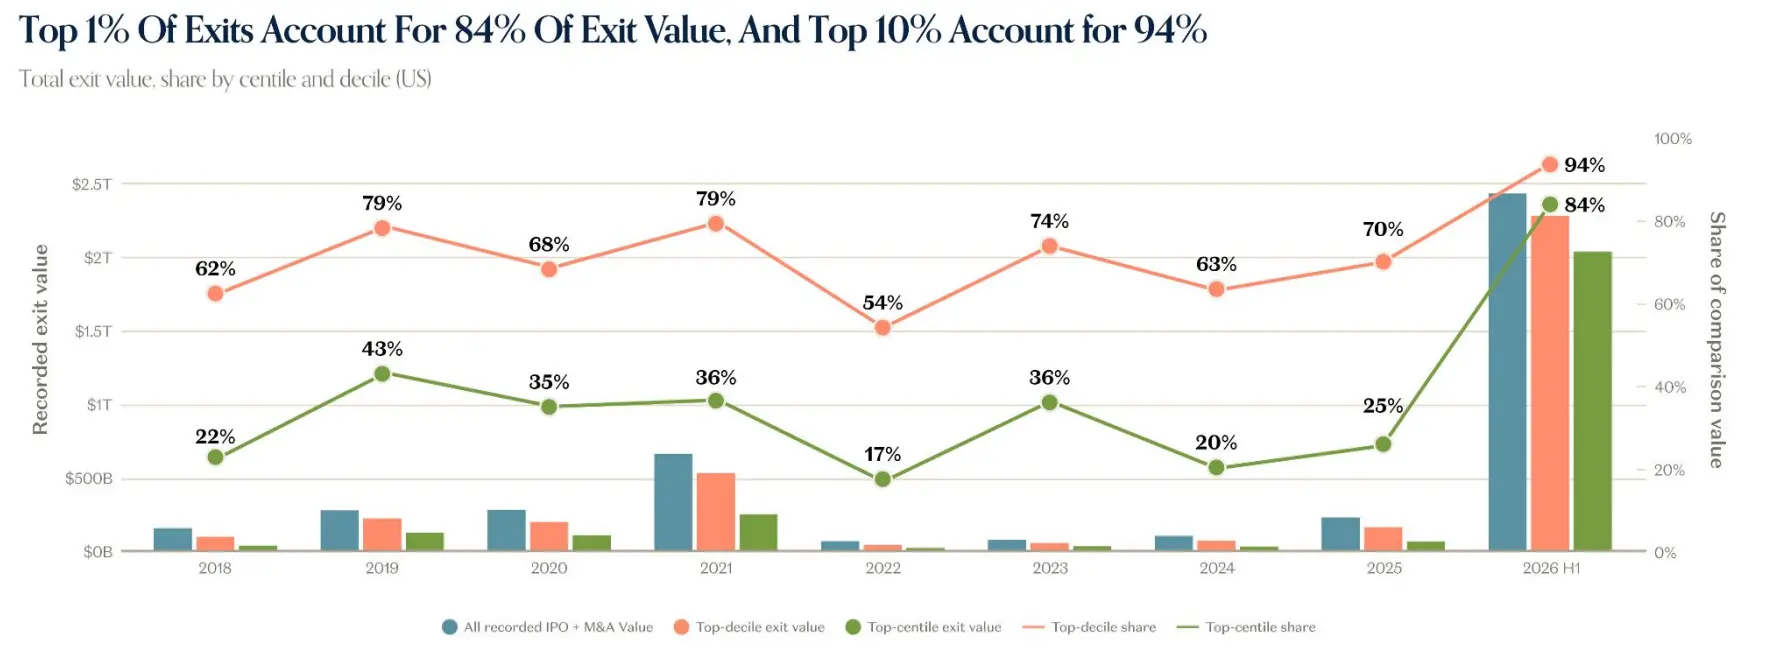
Báo cáo gọi hiện tượng này là "Private-for-longer", tức là các công ty niêm yết muộn hơn, giá trị tích lũy nhiều hơn trong giai đoạn tư nhân. Thời gian IPO điển hình từ khoảng 3 năm trong giai đoạn 1999 đến 2005 đã kéo dài lên hơn 10 năm từ 2020 đến 2025. Tổng giá trị của các kỳ lân Mỹ hoạt động đạt 5.34 nghìn tỷ USD, vượt qua 3.5 nghìn tỷ USD của Russell 2000. Hiệu ứng quyền lực của thoái vốn cũng mạnh mẽ hơn: 1% thoái vốn đầu tiên chiếm 84% giá trị thoái vốn, 10% đầu tiên chiếm 94%.
Thị trường thứ cấp cũng phản ánh xu hướng này. Báo cáo cho biết, tỷ lệ tham gia chuyển nhượng cổ phiếu cũ của nhân viên thấp hơn 60%, nhưng tỷ lệ đăng ký đạt mức cao kỷ lục; mức chiết khấu chuyển nhượng cổ phiếu cũ ít và nhỏ; giá trung vị trên thị trường thứ cấp so với vòng trước là 0% chiết khấu, phần trăm 75 là 23% tăng giá, phần trăm 90 là 79% tăng giá. Giá trị của danh mục đầu tư VC hàng đầu tăng trưởng vượt xa các công ty công khai hàng đầu: từ 2017 đến 2026, chỉ số danh mục đầu tư Top 30 VC từ 100 tăng lên 2.333, trong khi Top 10 công ty công khai chỉ tăng lên 542. Mức độ tập trung của VC tăng lên, Top 10 VC chiếm 17.7% NAV, nếu tính cả SpaceX thì khoảng 24%. Đồng thời, độ phân tán hiệu suất của quỹ VC đạt mức rộng nhất trong lịch sử, khoảng cách giữa phần trăm hàng đầu và các quỹ còn lại mở rộng.
Báo cáo cho biết, sau khi thời kỳ lãi suất bằng 0 kết thúc, các công ty khởi nghiệp giống như các công ty công khai, chuyển từ tăng trưởng sang lợi nhuận. Tuy nhiên, các công ty huy động vốn thành công vẫn duy trì tăng trưởng nhanh chóng, tốc độ tăng trưởng tương đương hoặc nhanh hơn so với đỉnh điểm lãi suất bằng 0. Tỷ lệ của AI trong giá trị giao dịch VC đã tăng từ 15% vào năm 2016 lên 86% vào năm 2026. Các kỳ lân mới trẻ hơn: độ tuổi trung vị của các kỳ lân mới giảm từ khoảng 7 năm vào năm 2019 xuống khoảng 4 năm vào năm 2026, trong khi độ tuổi trung vị của tất cả các kỳ lân hoạt động tăng lên khoảng 15 năm.
Báo cáo cũng cho biết, vào năm 2026, trong số các kỳ lân công nghệ được hỗ trợ bởi VC ở Mỹ, phần lớn doanh thu thấp hơn 500 triệu USD, tăng trưởng không vượt quá 20%, nhưng thời gian chạy tiền ngắn. Các công ty khởi nghiệp Post-AI thể hiện đường cong tăng trưởng khác nhau: các công ty thành lập vào năm 2022, doanh thu năm thứ tư tăng khoảng gấp 3 lần so với các năm trước. Các ứng dụng AI hàng đầu tăng trưởng khoảng 5 lần trên cơ sở nhỏ, tăng trưởng khoảng 2.5 lần trên cơ sở lớn; độ tuổi trung vị trên cơ sở nhỏ tăng trưởng 423% so với năm trước, độ tuổi trung vị trên cơ sở lớn tăng trưởng 150%.
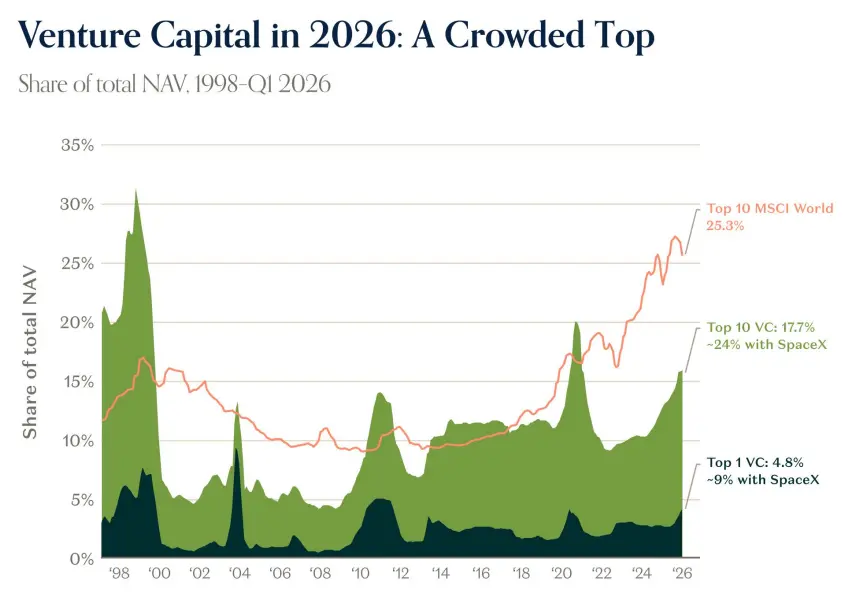
Dữ liệu công ty tư nhân đang kể một câu chuyện vĩ mô
Báo cáo cho biết, các công ty công nghệ tư nhân ngày càng trở thành tín hiệu dẫn đầu cho các vấn đề kinh tế quan trọng. Dữ liệu từ OpenRouter cho thấy, lượng sử dụng token hàng tuần đã tăng từ 0.5T vào đầu năm 2025 lên 4.7T vào tháng 9 năm 2025, và đến tháng 9 năm 2026 là 126.2T, tăng trưởng khoảng 27 lần, gấp đôi hai lần kể từ tháng 6.
Báo cáo cho rằng, việc áp dụng AI vẫn còn "rộng và nông". Tỷ lệ người dùng hàng đầu sử dụng plugin và kỹ năng cao hơn nhiều so với các doanh nghiệp điển hình: tỷ lệ áp dụng plugin tại OpenAI là 95%, các công ty tiên phong là 21%, các công ty điển hình là 9%; tỷ lệ áp dụng kỹ năng là 93%, 19%, 3%. Smart Router của Databricks giải quyết 92.3% trong các nhiệm vụ lập trình với chi phí 2.13 USD mỗi nhiệm vụ, giảm chi phí 35%, điểm số tăng 1.3 điểm. Kalshi bắt đầu định giá sức mạnh tính toán GPU trong tương lai. Báo cáo cũng cho biết, các nhà cung cấp suy diễn đã tạo ra khoảng ba phần tư doanh thu mới, nhưng chỉ chiếm khoảng một phần năm EV.
Sau khi xem xét, báo cáo cũng đưa ra triển vọng. Nhóm Tăng trưởng a16z dự đoán, AI sẽ mở rộng mặt cầu: việc áp dụng doanh nghiệp và người tiêu dùng trở nên trưởng thành hơn, và hướng tới robot, công nghệ sinh học, sức khỏe và AD cùng các lĩnh vực tiên phong hoàn toàn mới. Tổng thể, công nghệ đang cải tiến với tốc độ cấp số nhân. Báo cáo cho biết, không ai có thể dự đoán tương lai, nhưng với tốc độ và nhịp độ thay đổi, chu kỳ này sẽ không giống như bất kỳ chu kỳ nào trước đây.
 Cảnh báo rủi ro