Tiger Research: Báo cáo đầu tư ngành công nghiệp tiền điện tử Q3 năm 2026
 Quan điểm cốt lõi

 Số lượng giao dịch mua bán sáp nhập giữ ổn định, nhưng các thương vụ lớn nhường chỗ cho các giao dịch quy mô nhỏ, bên mua ngày càng chú trọng vào các khả năng cụ thể như giấy phép, thanh toán và giao dịch tổ chức.
Tác giả: Ryan Yoon
Nguồn dữ liệu: RootData
Điểm chính
Số lượng giao dịch mua lại và sáp nhập giữ ổn định, nhưng các thương vụ lớn nhường chỗ cho các giao dịch quy mô nhỏ, bên mua chú trọng hơn đến các khả năng cụ thể như giấy phép, thanh toán và giao dịch tổ chức.
Các quỹ đầu tư mạo hiểm lâu đời có ảnh hưởng giảm sút trong các điều khoản giao dịch, nhà đầu tư chiến lược trở nên năng động hơn, bao gồm cả những quỹ VC của CEX muốn mở rộng sàn giao dịch và hệ sinh thái blockchain công cộng của mình thông qua đầu tư.
Vòng hạt giống và các vòng đầu tư sớm khác thu hẹp lại, vốn tập trung vào các công ty từ vòng A đến C đã chứng minh được hoạt động kinh doanh thông qua doanh thu và giấy phép.
Tài trợ vốn cổ phần từ quỹ đầu tư mạo hiểm giảm, trong khi các phương thức tài trợ dựa trên dòng tiền mở rộng, bao gồm phát hành trái phiếu, hạn mức tín dụng và niêm yết SPAC.
Vốn tập trung vào các lĩnh vực liên quan đến tài chính truyền thống và ứng dụng trong thế giới thực, như thanh toán, stablecoin, chứng khoán token hóa và cơ sở hạ tầng liên quan đến AI, thay vì hệ sinh thái blockchain cô lập.
1. Thị trường phục hồi, cơ hội chuyển sang phía tổ chức
Quý 3 năm 2026, tâm lý thị trường tiền điện tử chuyển từ sợ hãi sang tham lam.
Bitcoin đã tăng 43% trong quý 3 sau hai quý liên tiếp giảm trong nửa đầu năm, ghi nhận hiệu suất quý 3 mạnh nhất kể từ năm 2017. ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng vốn ròng 6.34 tỷ USD. Chỉ số sợ hãi và tham lam trong tiền điện tử, trong suốt nửa đầu năm ở mức sợ hãi cực độ, đã bước vào vùng tham lam vào ngày 20 tháng 8 và duy trì ở mức này trong phần lớn thời gian tháng 9.
Tuy nhiên, số tiền giao dịch đã công bố cho thấy, đợt phục hồi này không chuyển thành nhiều đầu tư hơn vào các công ty tiền điện tử.
Với việc giá phục hồi, dòng vốn quay trở lại trực tiếp vào tài sản tiền điện tử, trong khi các khoản đầu tư doanh nghiệp khóa vốn trong nhiều năm không theo kịp sự thay đổi tâm lý ngắn hạn. Các phần tiếp theo sẽ phân tích những thay đổi chính trong quý 3.
2. Năm thay đổi chính trong quý 3
Mua lại và sáp nhập: Chuyển từ giao dịch mở rộng sang mua lại dựa trên khả năng
Thị trường VC: Sự suy giảm của bên dẫn đầu, sự trỗi dậy của vốn chiến lược
Giai đoạn tài trợ: Vòng đầu tư sớm thận trọng, tập trung vào doanh nghiệp đã được xác minh
Phương thức tài trợ: Niêm yết và tài trợ nợ vượt qua vốn cổ phần
Lĩnh vực: Vốn tập trung vào cơ sở hạ tầng kết nối tài chính truyền thống
2.1. Mua lại và sáp nhập: Chuyển từ giao dịch mở rộng sang mua lại dựa trên khả năng
Số lượng giao dịch mua lại và sáp nhập trong quý 3 giữ nguyên so với nửa đầu năm, nhưng quy mô giao dịch giảm mạnh.
Số lượng giao dịch mua lại và sáp nhập lần lượt là 39 giao dịch trong quý 1, 36 giao dịch trong quý 2 và 37 giao dịch trong quý 3, trong khi quy mô giao dịch có vẻ giảm. Dữ liệu từ công ty tư vấn mua lại chuyên theo dõi giao dịch tiền điện tử Architect Partners cho thấy, số lượng giao dịch mua lại và sáp nhập tiền điện tử trong quý 3 giảm 7% so với quý trước, và giá trị giao dịch giảm 83%.
Nguyên nhân giảm quy mô giao dịch là do sự thay đổi trong các mục tiêu. Thị trường nửa đầu năm được thúc đẩy bởi các giao dịch mua lại toàn bộ công ty để thiết lập các dòng kinh doanh mới, chẳng hạn như Mastercard đã mua BVNK với giá 1.8 tỷ USD. Các giao dịch mua lại trong quý 3 lại nhằm bổ sung vào các lỗ hổng trong hoạt động kinh doanh hiện tại của bên mua.
Circle đồng ý mua lại công ty thanh toán xuyên biên giới Tazapay của Singapore, MoonPay đồng ý mua lại North Capital, công ty nắm giữ giấy phép chứng khoán tại Mỹ, trong khi BitGo đã mua lại hoạt động giao dịch tổ chức của NYDIG.
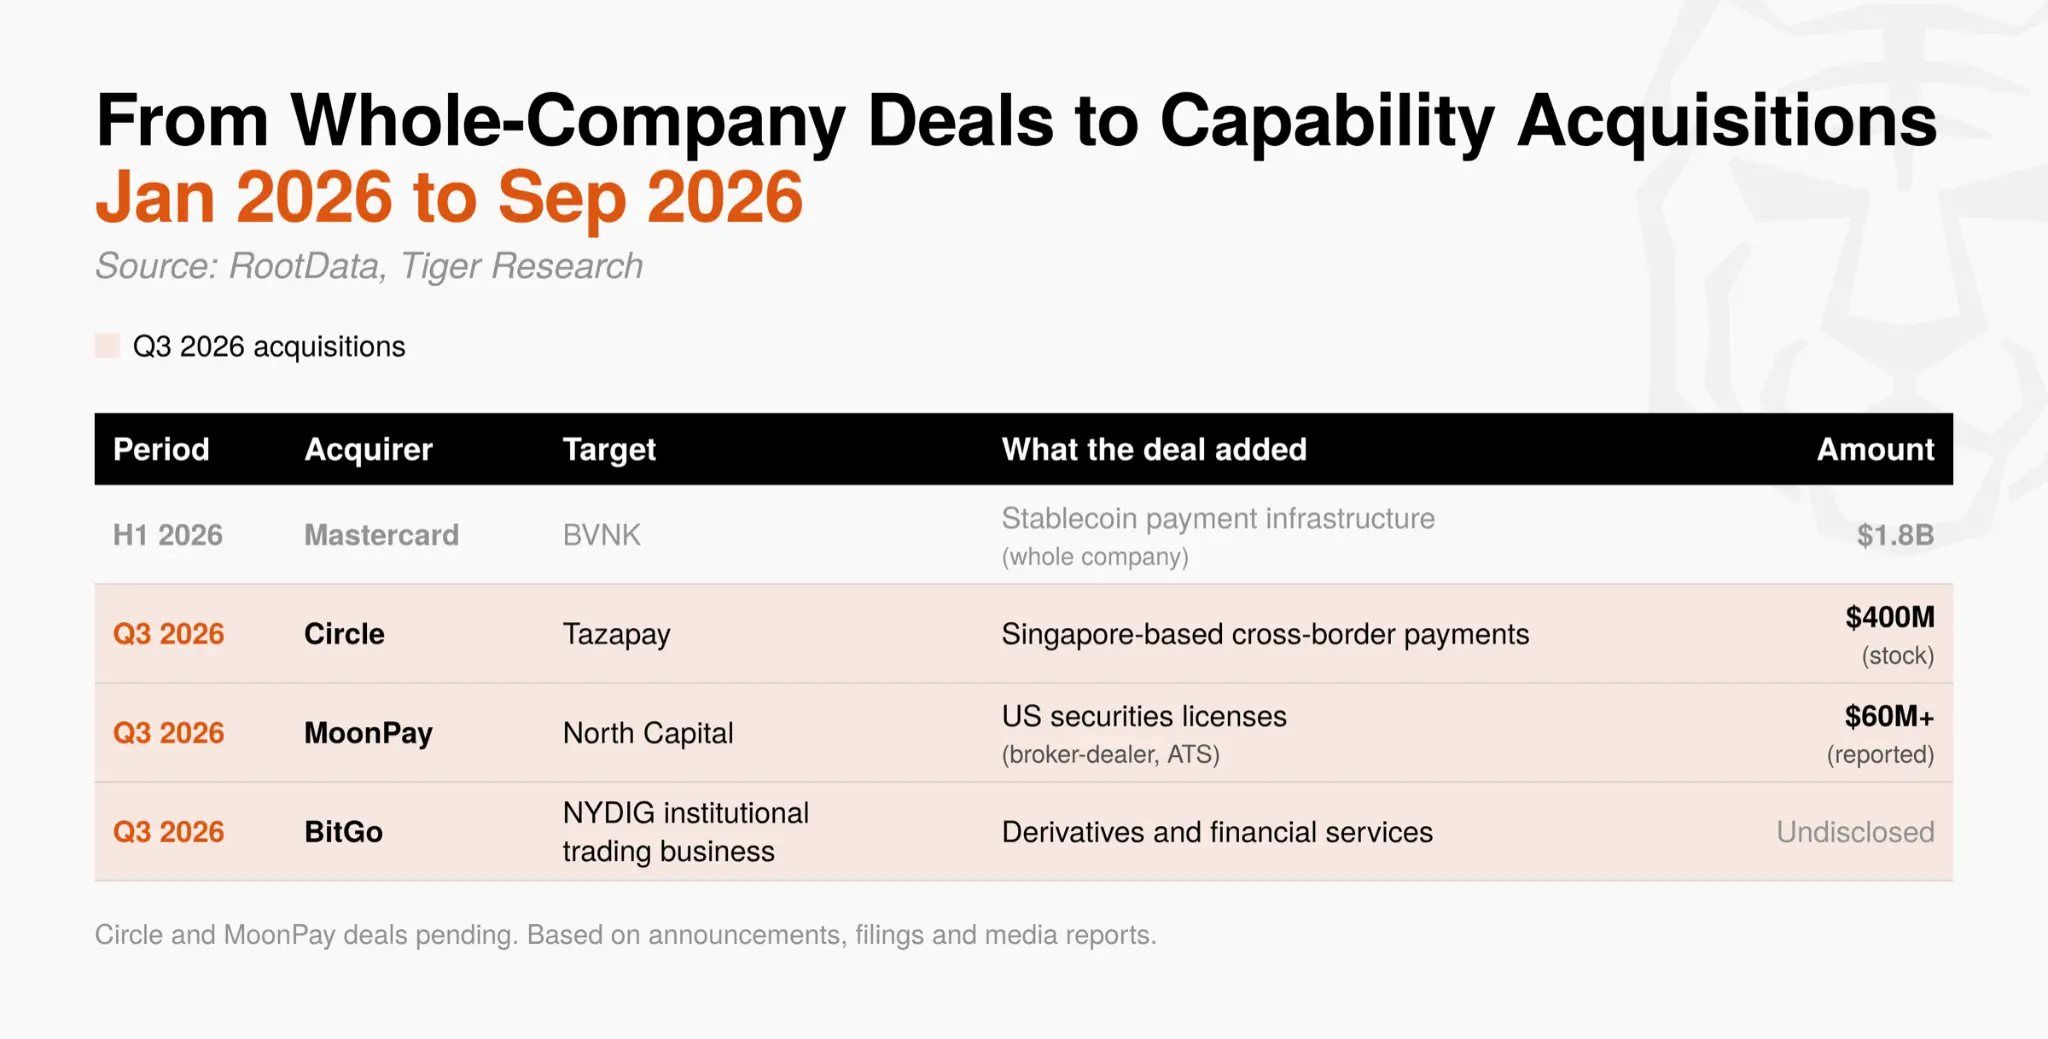
Việc có được giấy phép và chứng minh một khả năng bên trong cần rất nhiều thời gian, trong khi việc mua lại có thể ngay lập tức đạt được cả hai điều này. Trong giai đoạn cấu trúc hoạt động của ngành vẫn đang hình thành, việc tiết kiệm thời gian này đã trở thành một lợi thế cạnh tranh. Sự chú ý trong mua lại đang nhanh chóng chuyển từ việc mở rộng vào các doanh nghiệp mới sang việc thu nhận các khả năng cụ thể.
2.2. Thị trường VC: Sự suy giảm của bên dẫn đầu, sự trỗi dậy của vốn chiến lược
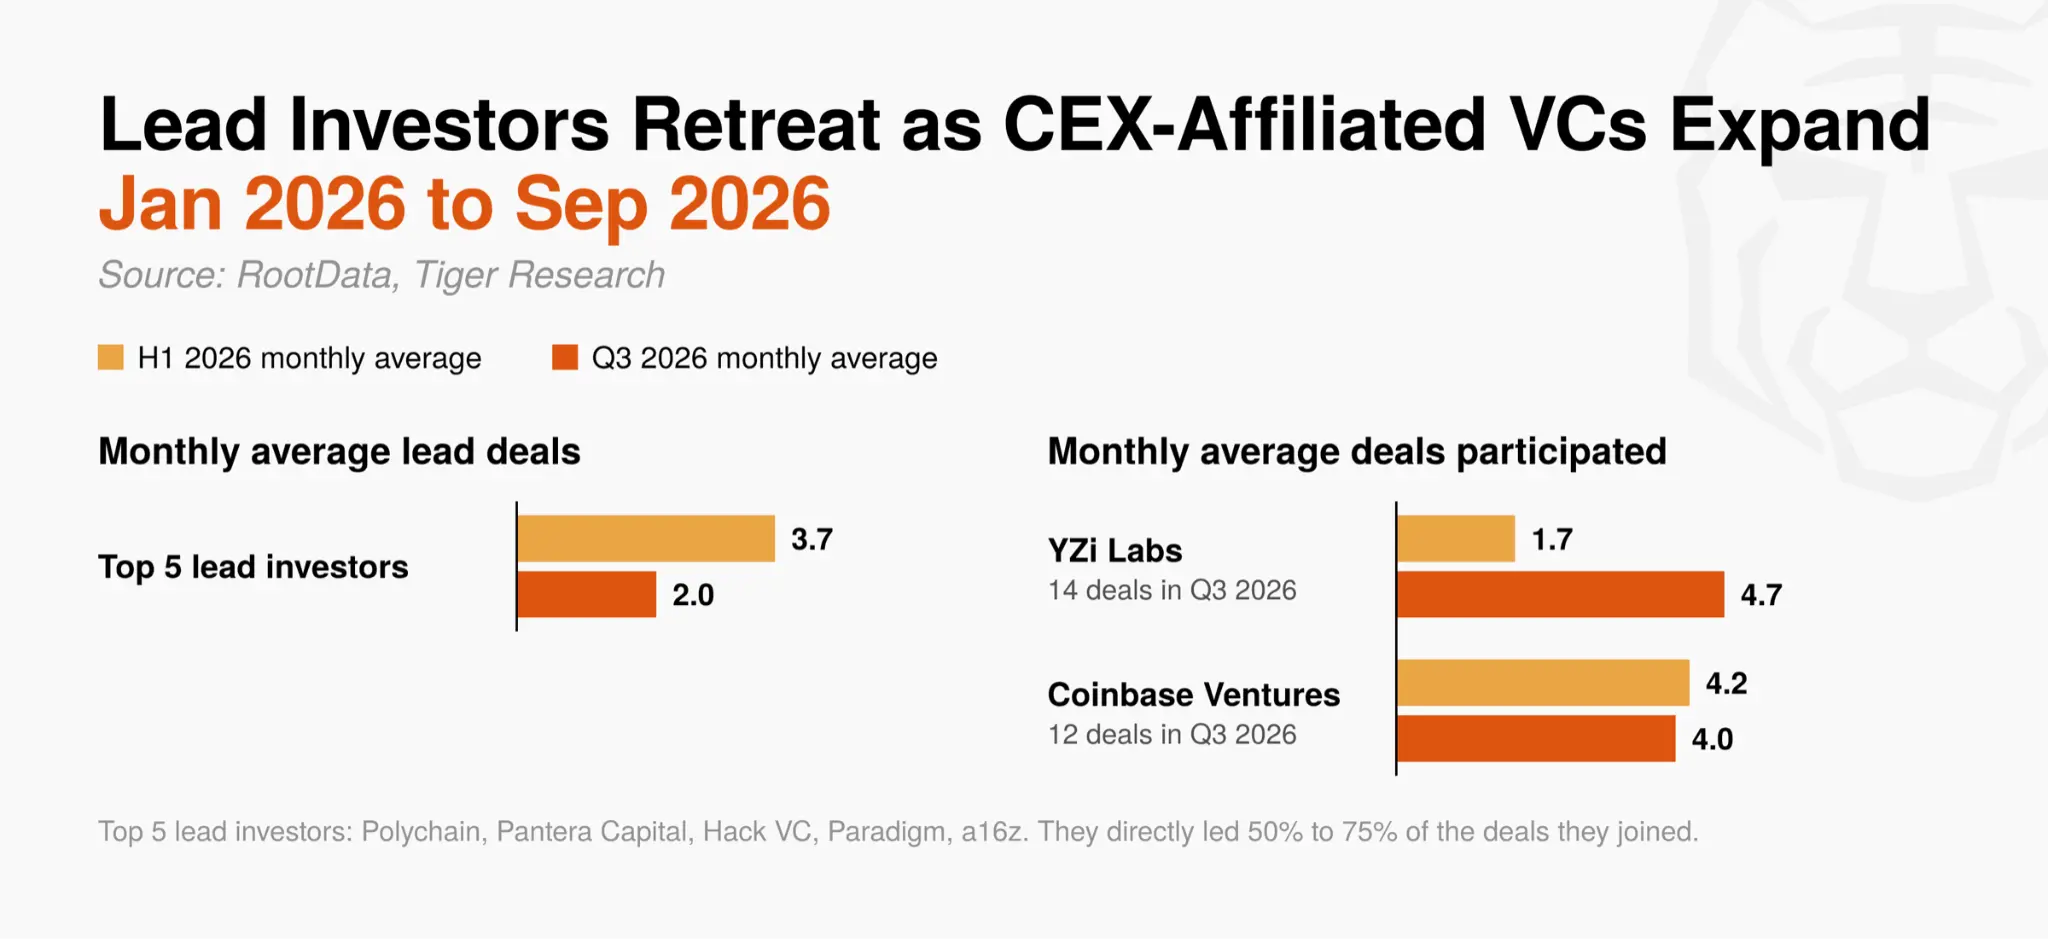
Sự ảnh hưởng của các tổ chức dẫn đầu chính đã giảm rõ rệt. Năm tổ chức dẫn đầu hoạt động tích cực nhất từ năm 2024 (Polychain, Pantera Capital, Hack VC, Paradigm và a16z) trong quý 3 trung bình dẫn đầu 2.0 giao dịch mỗi tháng, thấp hơn so với 3.7 giao dịch trong nửa đầu năm.
Các tổ chức này trước đây đã trực tiếp dẫn đầu 50% đến 75% các giao dịch mà họ tham gia, và thiết lập các điểm neo định giá cho thị trường, nhưng quyền kiểm soát của họ đối với các vòng đầu tư đang giảm sút.
Ngược lại, YZi Labs (trước đây là Binance Labs) đã tham gia 14 giao dịch, gần gấp ba lần mức trung bình hàng tháng trong nửa đầu năm, trong khi Coinbase Ventures đứng thứ hai với 12 giao dịch.
Mức độ tham gia của các quỹ VC thuộc CEX tăng lên, vì mục tiêu đầu tư của họ về cấu trúc là khác nhau. Các quỹ VC tài chính theo đuổi lợi nhuận vốn từ việc tăng giá trị cổ phần hoặc tài sản, trong khi các quỹ VC thuộc CEX khi các dự án trong danh mục đầu tư được triển khai trên sàn giao dịch của họ hoặc blockchain công cộng (như BNB Chain hoặc Base), còn có thể thu được thêm khối lượng giao dịch và người dùng mới.
Do đó, ngay cả khi giá cả và định giá có sự không chắc chắn, các tổ chức này vẫn có lý do rõ ràng để tiếp tục đầu tư. Kết quả là, các vòng đầu tư trong quý 3 phản ánh nhiều hơn sự ảnh hưởng của các nhà đầu tư chiến lược tìm kiếm mở rộng nền tảng của họ, thay vì sự ảnh hưởng của các nhà đầu tư tài chính thiết lập giá.
Thị trường VC trong quý 3 đã thể hiện một sự chuyển biến: từ việc nhắm đến lợi nhuận cao của đầu tư tài chính, chuyển sang việc tạo ra sự hợp tác kinh doanh và sinh thái của đầu tư chiến lược.
2.3. Giai đoạn tài trợ: Vòng đầu tư sớm thận trọng, tập trung vào doanh nghiệp đã được xác minh
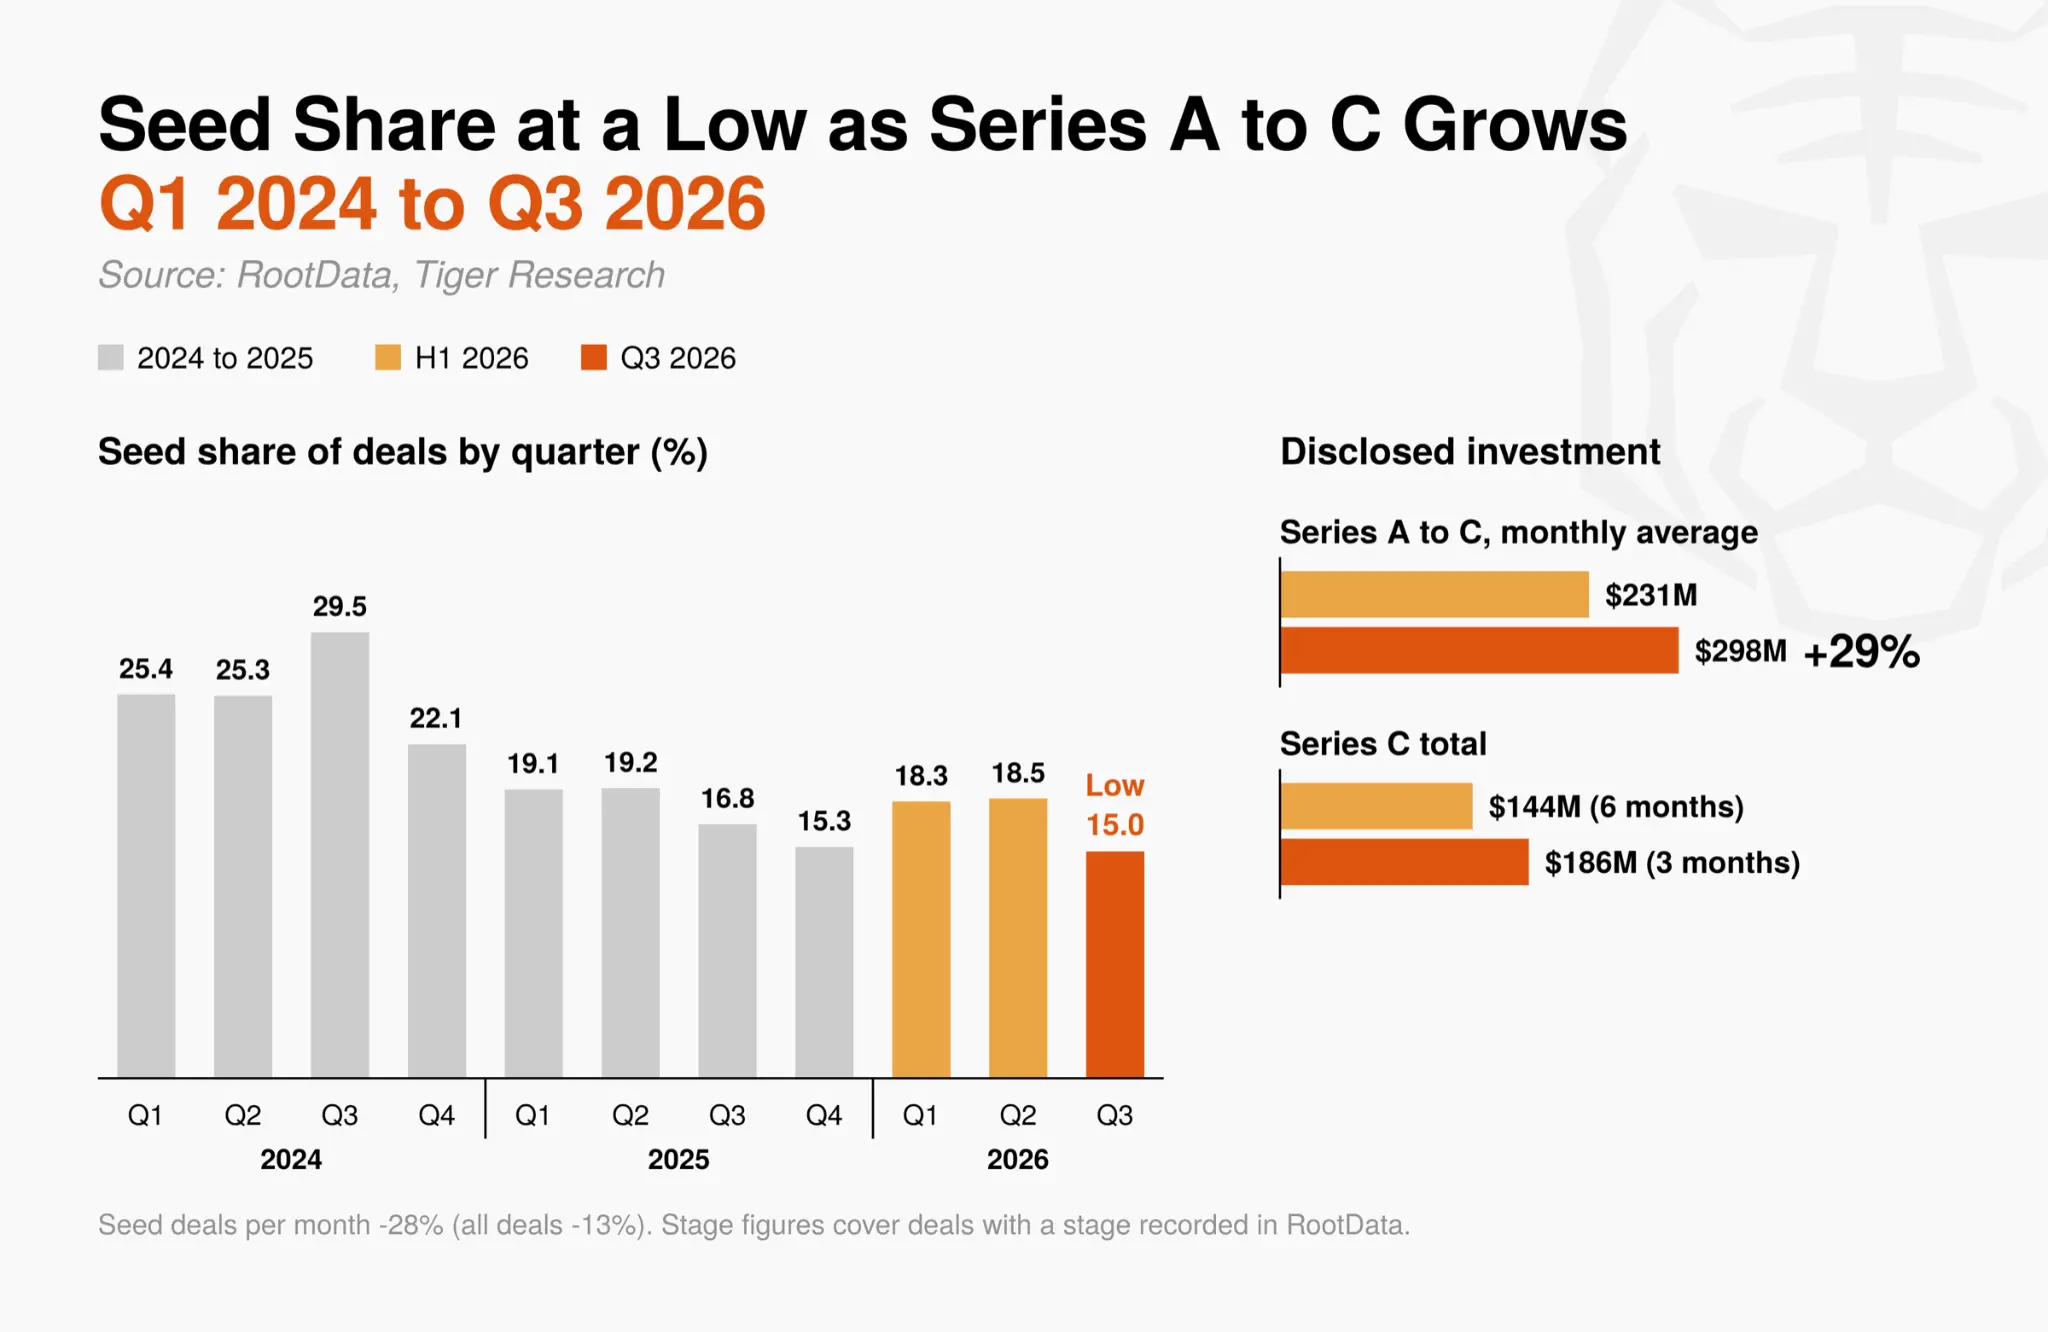
Các nhà đầu tư không muốn chịu rủi ro chưa được xác minh. Giao dịch vòng hạt giống chiếm 15.0% tổng số giao dịch, là tỷ lệ thấp nhất trong quý kể từ năm 2024. Số lượng giao dịch vòng hạt giống trung bình hàng tháng giảm 28%, gấp hơn hai lần mức giảm 13% của tổng số giao dịch.
Số tiền đầu tư từ vòng A đến C đã công bố tăng 29% so với quý trước, chỉ riêng vòng C trong quý 3 đã vượt quá tổng số của cả nửa đầu năm.
Đầu tư sớm phân tán vốn vào nhiều dự án nhỏ, dựa vào một số ít trường hợp thành công để đạt được lợi nhuận cao. Để mô hình này hoạt động, các nhà đầu tư tiếp theo phải liên tục mua cổ phần hoặc token với định giá cao hơn.
Khi các khoản đầu tư doanh nghiệp trong quý 3 có xu hướng thận trọng, thị trường dường như đã giảm kỳ vọng vào các khoản đầu tư tiếp theo này. Các nhà đầu tư chuyển sang tập trung vốn vào các vòng mở rộng của những công ty đã chứng minh được hoạt động kinh doanh thông qua doanh thu và giấy phép.
Jeeves và EDX Markets đều đã hoàn thành vòng C trong quý 3, chúng là các công ty cơ sở hạ tầng thanh toán và giao dịch, cũng phản ánh cùng một mô hình. Tiêu chuẩn đầu tư của thị trường đang chuyển từ thời gian phát hành token sang bằng chứng hoạt động thực tế.
2.4. Phương thức tài trợ: Niêm yết và tài trợ nợ vượt qua vốn cổ phần
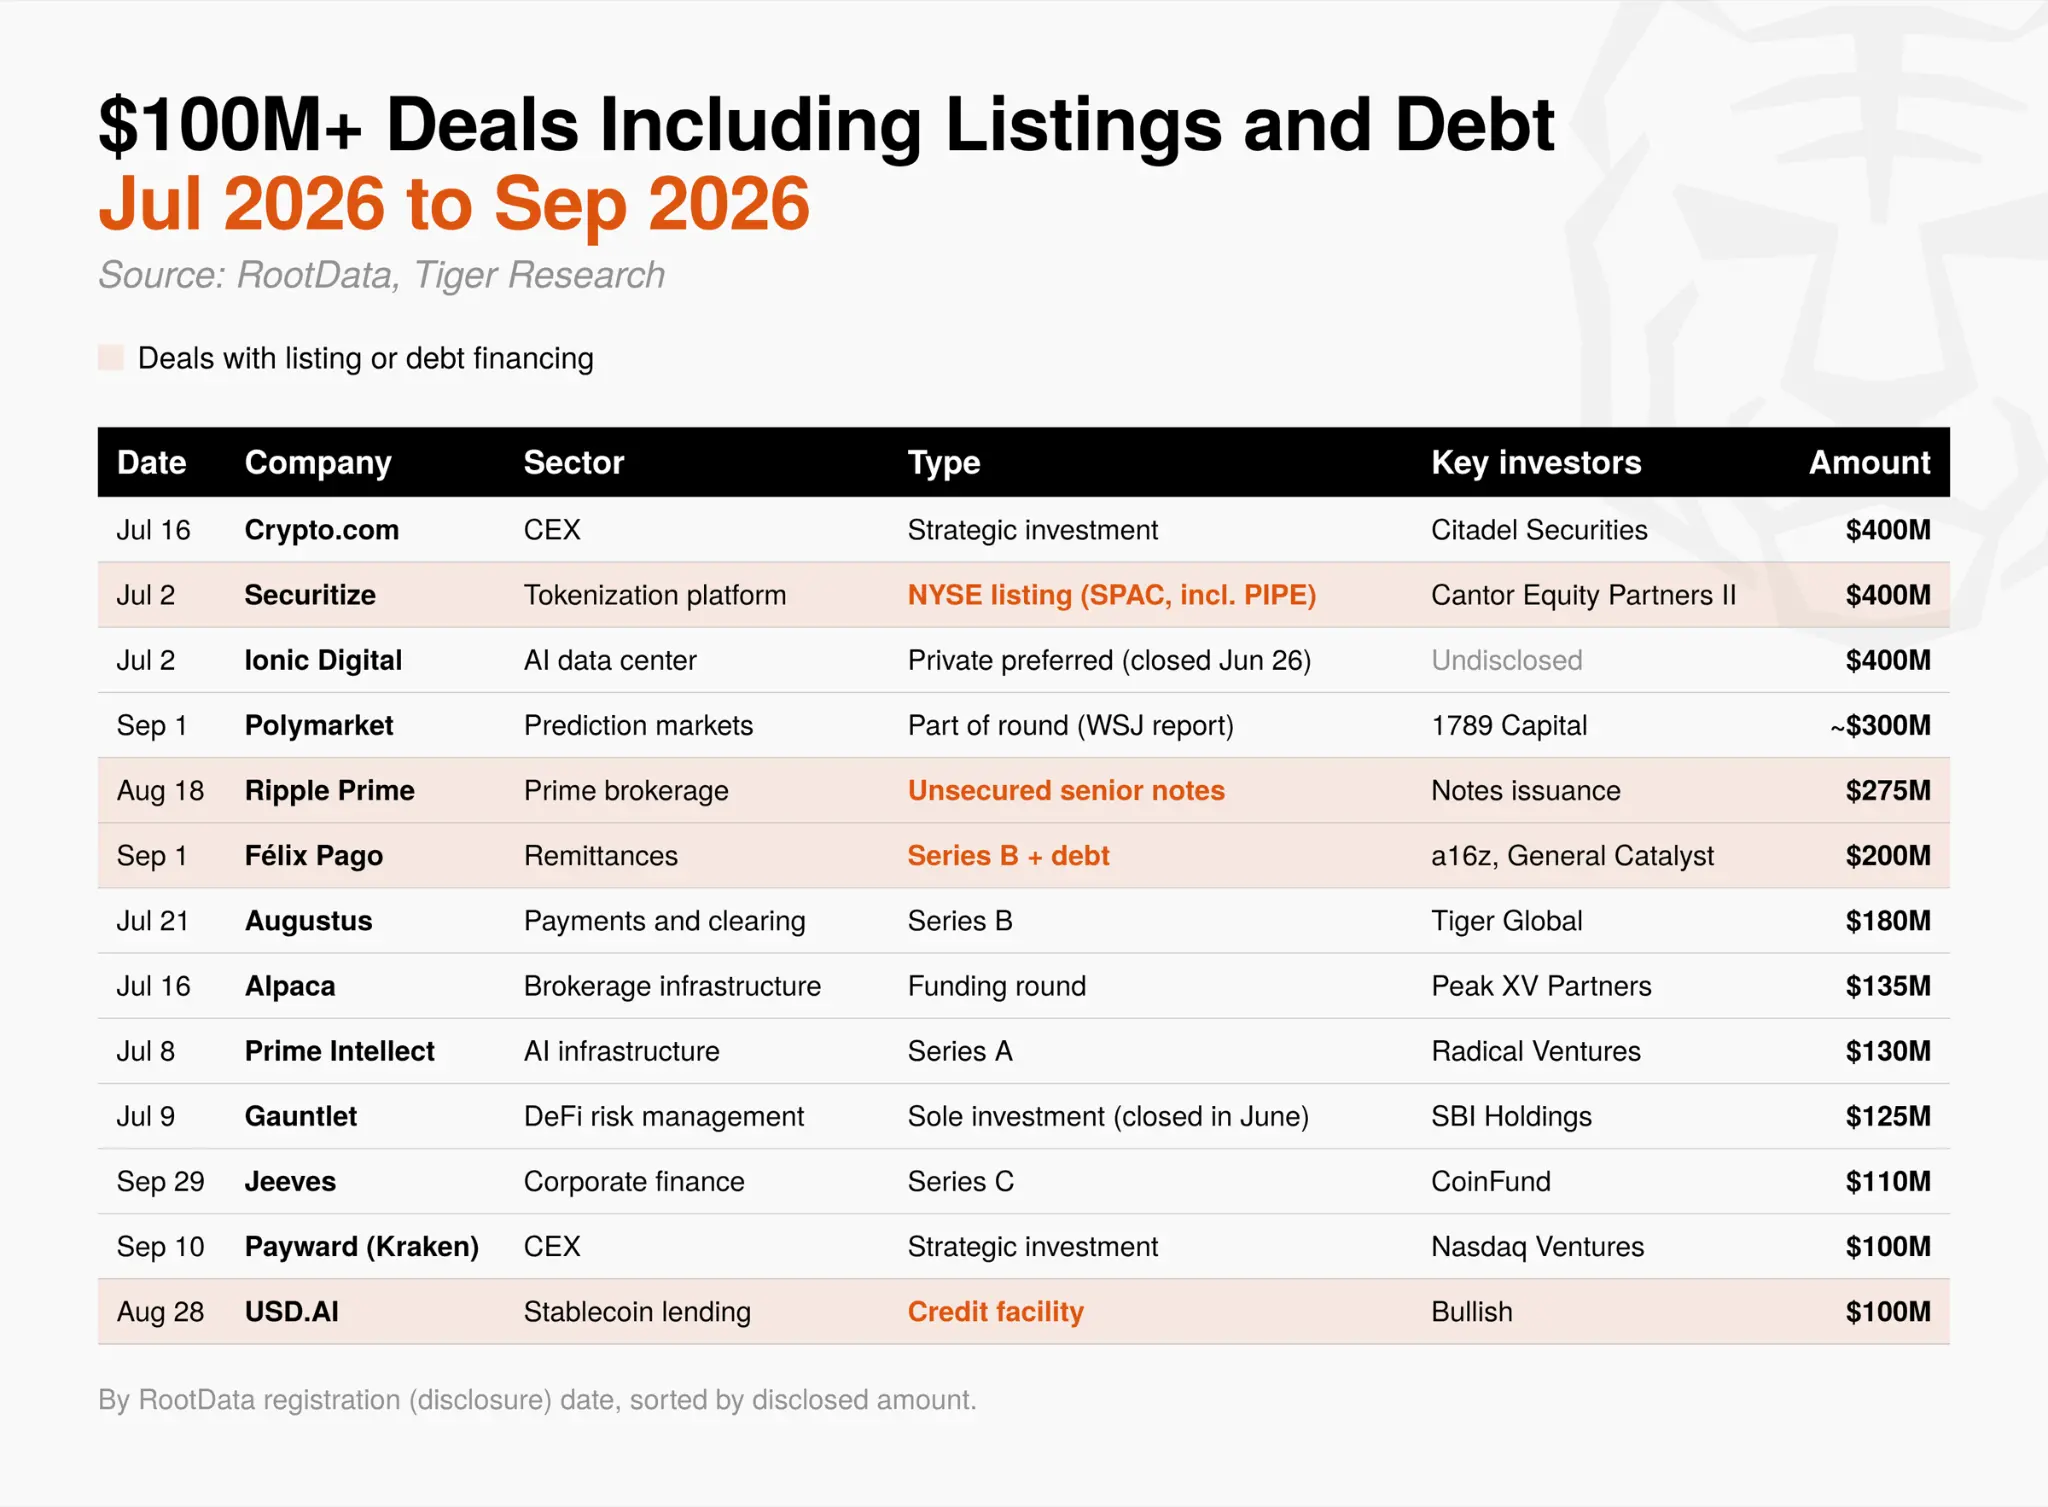
Dòng vốn lớn trong quý 3 cũng đến từ ngoài vốn cổ phần của quỹ đầu tư mạo hiểm. Trong 13 giao dịch có giá trị trên 100 triệu USD, có 4 giao dịch liên quan đến niêm yết hoặc tài trợ nợ.
Securitize đã niêm yết trên sàn giao dịch chứng khoán New York thông qua việc hợp nhất SPAC, Ripple Prime phát hành 275 triệu USD trái phiếu ưu tiên không có bảo đảm. Tính theo tháng, tài trợ vốn cổ phần từ quỹ đầu tư mạo hiểm và chiến lược giảm 24%, trong khi tài trợ nợ từ 70 triệu USD tăng lên 190 triệu USD, và vốn huy động từ niêm yết từ 80 triệu USD tăng lên 150 triệu USD.
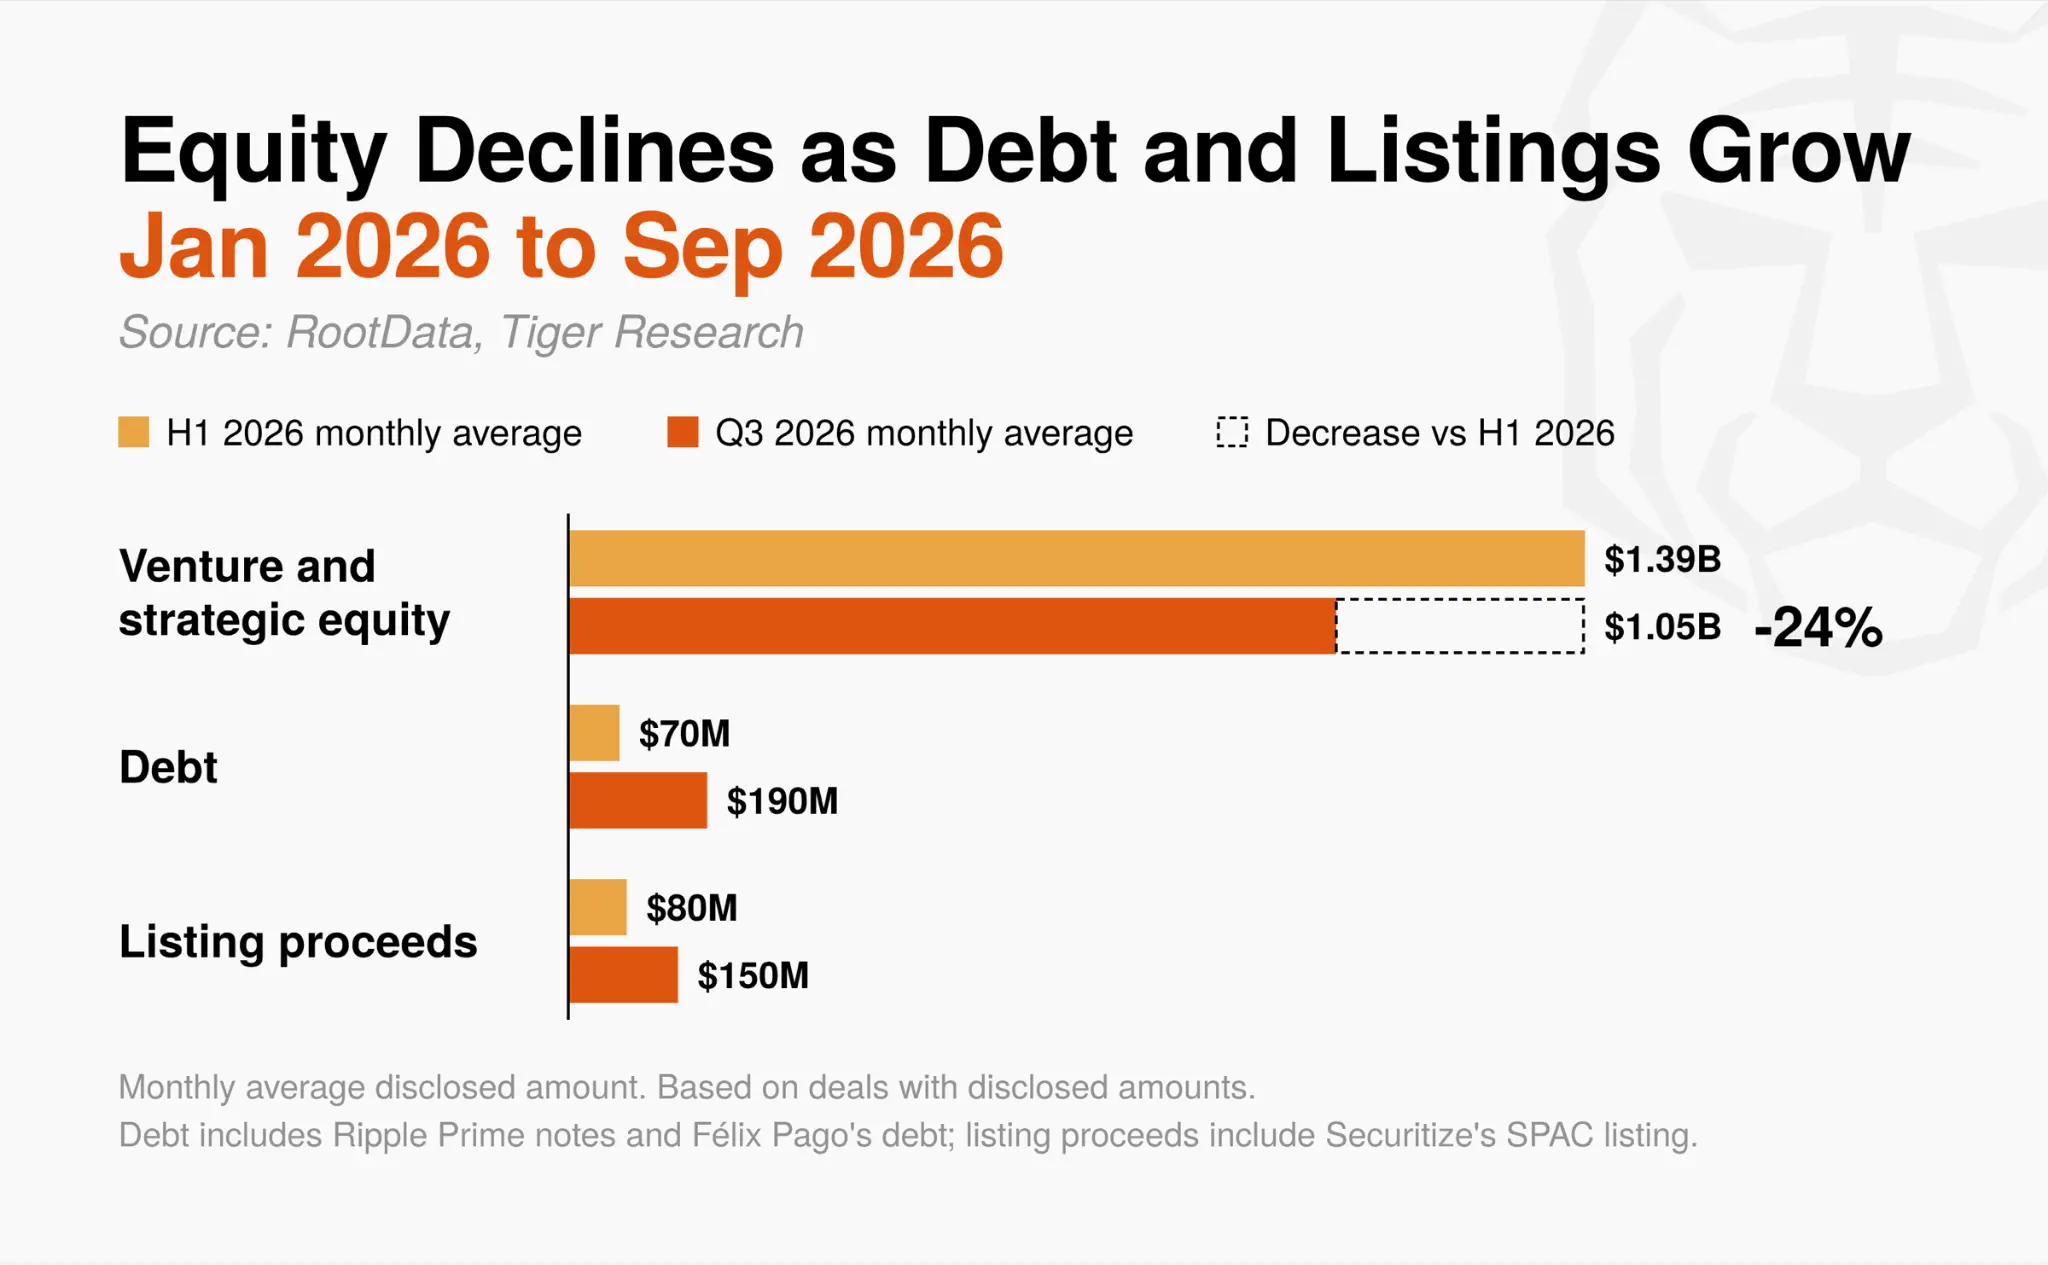
Trái phiếu và niêm yết hoặc cần khả năng hoàn trả, hoặc cần thị trường công khai đưa ra định giá. Trong nửa đầu năm, tài trợ nợ chủ yếu đến từ các công ty tài chính Bitcoin, chẳng hạn như Metaplanet vay tiền để mua Bitcoin.
Trong quý 3, các doanh nghiệp có dòng tiền, như các nhà môi giới chính, chuyển tiền và cho vay stablecoin, vay tiền để mở rộng hoạt động. Cơ sở hoàn trả đã chuyển từ giá Bitcoin sang dòng tiền doanh nghiệp. Một số công ty hiện có thể huy động vốn như các doanh nghiệp thông thường, không còn cần đến đầu tư mạo hiểm, điều này có thể thu hẹp vai trò của VC xuống giai đoạn đầu.
2.5. Lĩnh vực: Vốn tập trung vào cơ sở hạ tầng liên quan đến tài chính truyền thống
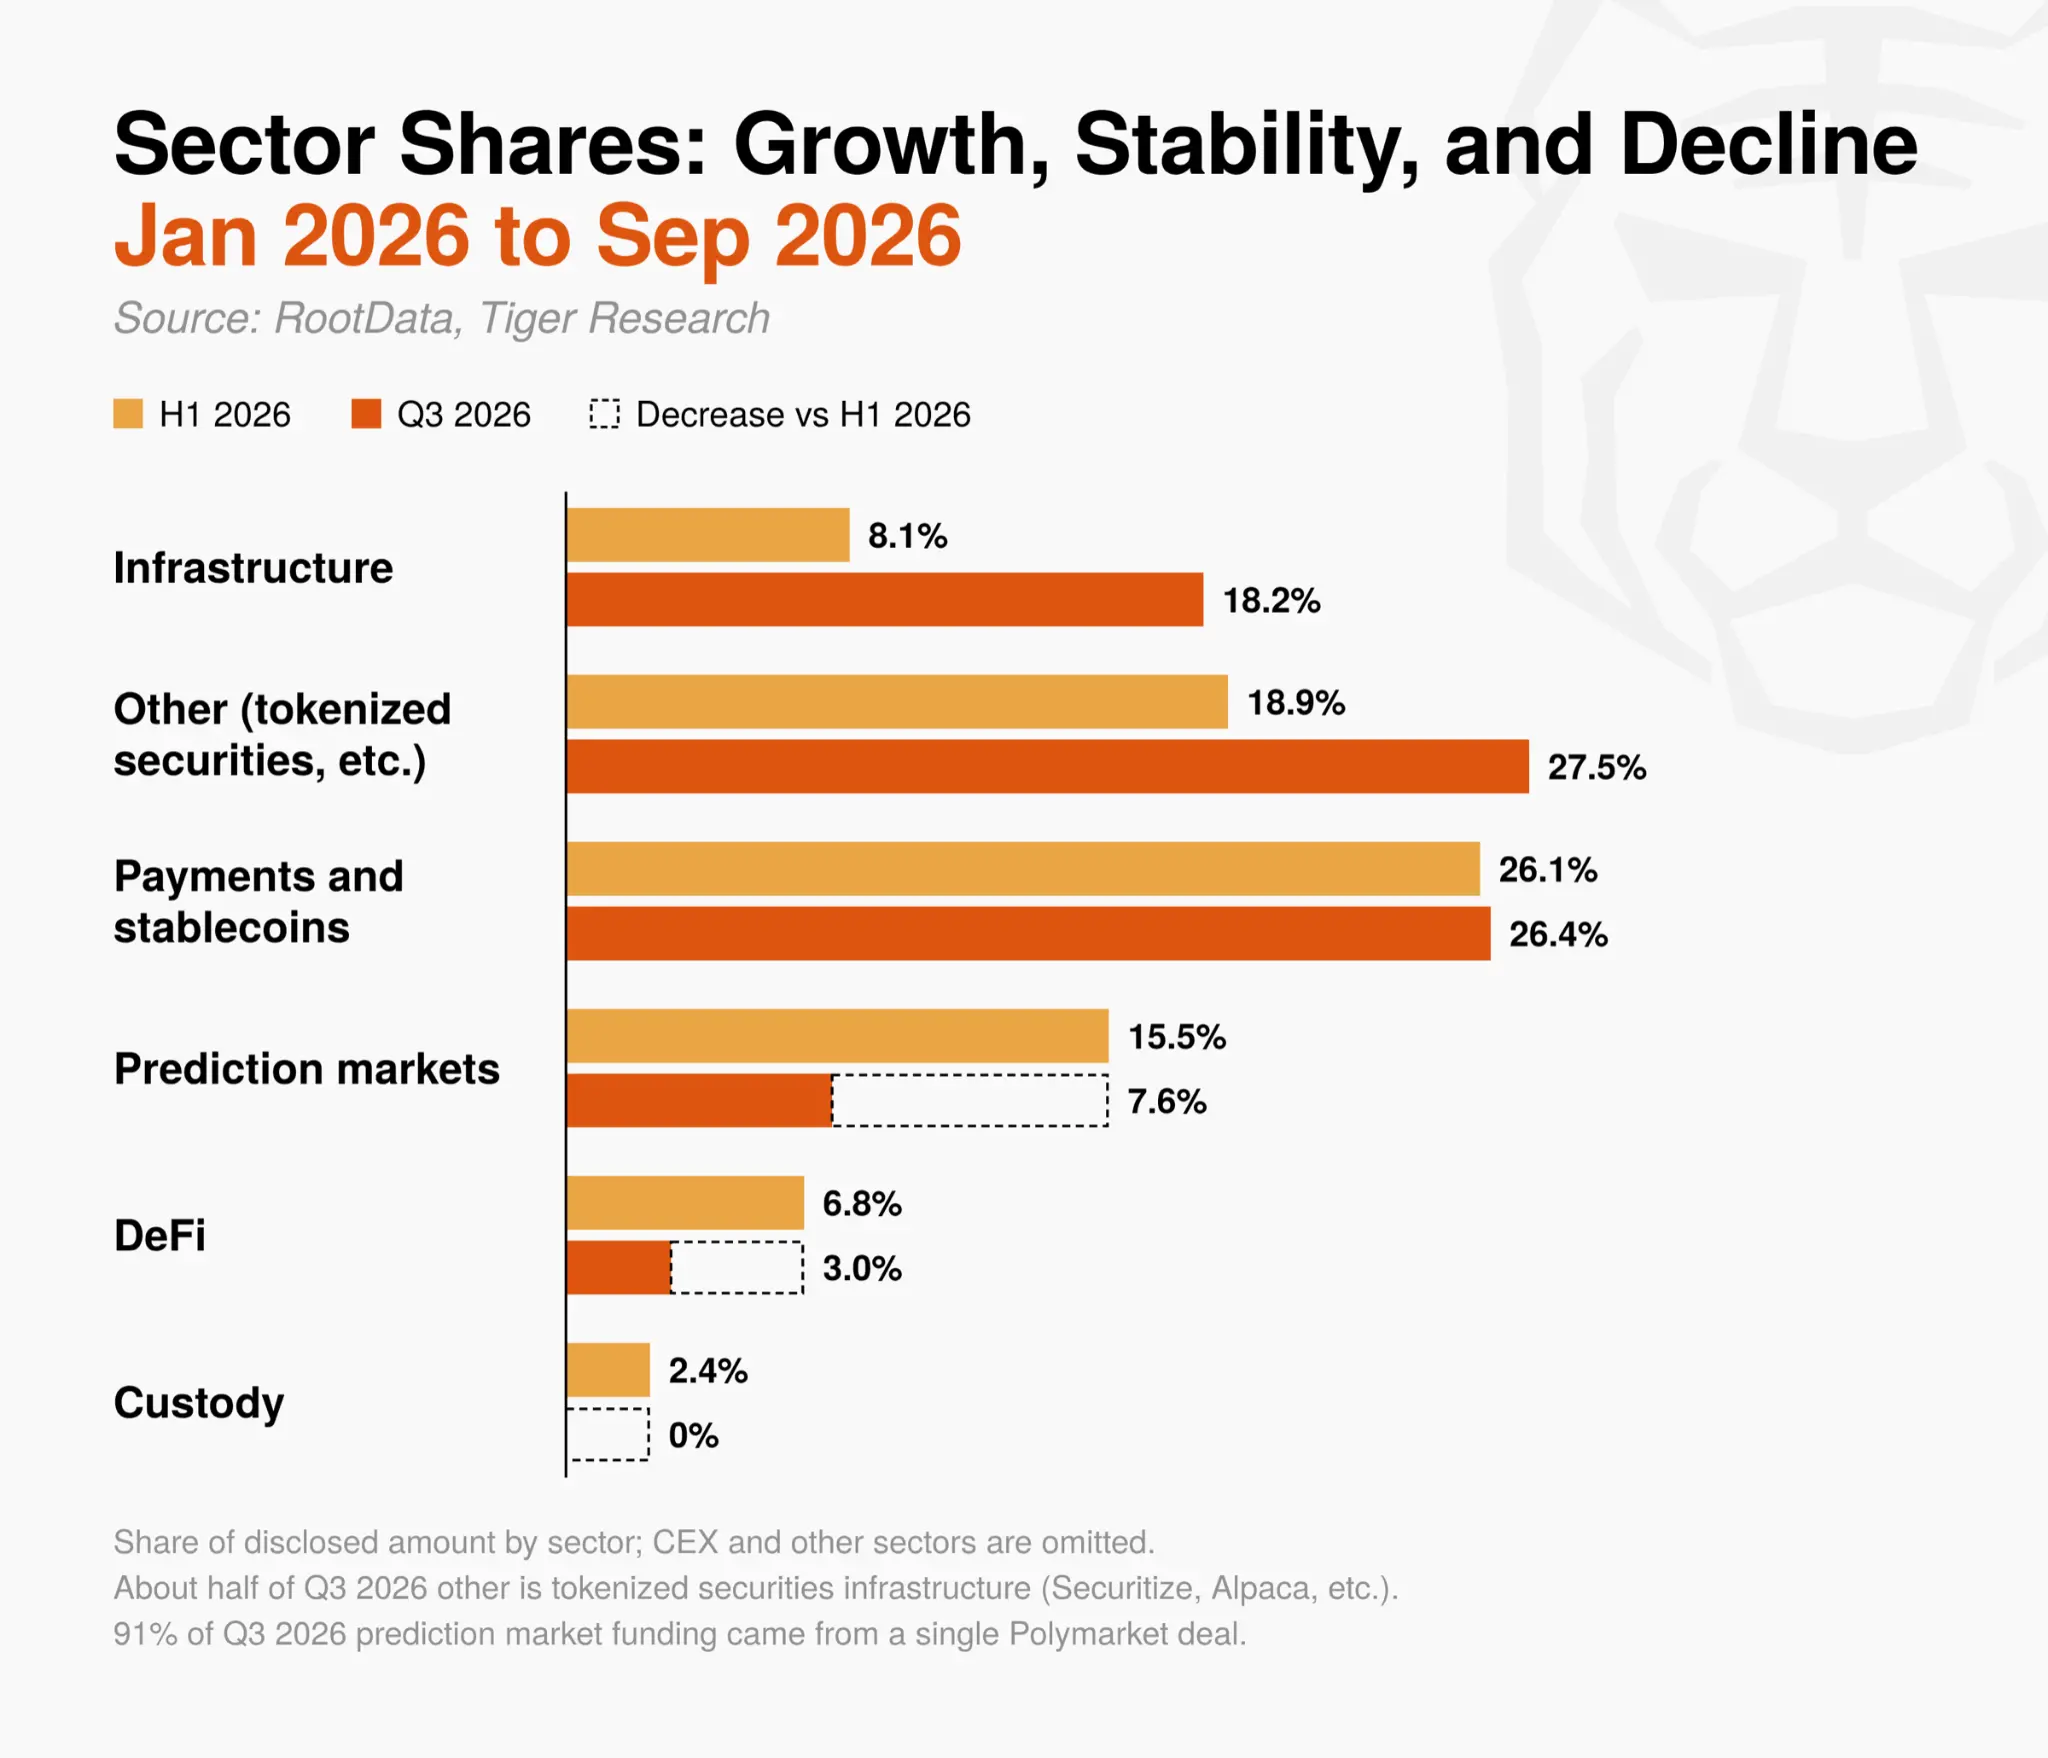
Theo lĩnh vực, trong quý 3, vốn đã chảy vào các lĩnh vực kết nối tài chính truyền thống với hệ sinh thái tiền điện tử, thay vì các giao thức layer 1 và layer 2 mới.
Tỷ lệ vốn đầu tư vào lĩnh vực cơ sở hạ tầng trong các khoản đầu tư đã công bố đã tăng gấp đôi từ 8.1% trong nửa đầu năm lên 18.2%. Sự tăng trưởng đến từ các giao dịch liên quan đến AI, chứ không phải từ các mạng blockchain chính mới. Các công ty dẫn đầu bao gồm Ionic Digital, đã chuyển hướng kinh doanh sang trung tâm dữ liệu AI, và công ty cơ sở hạ tầng đào tạo AI Prime Intellect.
Trong số vốn được phân loại là "khác", khoảng một nửa đã chảy vào cơ sở hạ tầng chứng khoán token hóa, như Securitize và Alpaca. Thanh toán và stablecoin là lĩnh vực duy nhất giữ tỷ lệ không thay đổi.
Ngược lại, các lĩnh vực ít liên quan đến tài chính truyền thống đã thu hút ít vốn hơn nhiều. Trong thị trường dự đoán, một giao dịch khoảng 300 triệu USD của Polymarket đã chiếm 91% đầu tư trong quý 3. Đầu tư vào DeFi giảm 71%, số lượng giao dịch cũng giảm, chỉ còn 3.0%. Giao dịch DeFi lớn nhất là Cari Network, một mạng lưới token gửi tiền được hỗ trợ bởi các ngân hàng khu vực của Mỹ. Lĩnh vực lưu ký không có đầu tư mới, hoạt động chỉ giới hạn trong việc hợp nhất giữa các công ty trưởng thành, chẳng hạn như BitGo mua lại hoạt động giao dịch của NYDIG.
Trong quý 3, vốn chỉ chảy vào các công ty đã có giấy phép và được phê duyệt bởi cơ quan quản lý, hoặc các dự án có liên quan đến các tổ chức tài chính truyền thống như ngân hàng. Đầu tư rõ ràng đã chuyển từ việc xây dựng các dự án sinh thái tiền điện tử mới sang các kênh phân phối và cơ sở hạ tầng cần thiết cho vốn tài chính truyền thống tham gia vào thị trường tiền điện tử.
3. Những gợi ý cho các loại người tham gia thị trường
Mặc dù giá phục hồi, vốn chảy vào các công ty tiền điện tử trong quý 3 vẫn còn căng thẳng. Vốn đã chuyển đổi mục tiêu: các giao dịch mua lại nhỏ có khả năng tăng cường khả năng cụ thể thay thế cho các giao dịch lớn, và các nhà đầu tư chiến lược tìm kiếm mở rộng nền tảng của họ nổi bật hơn so với các bên dẫn đầu tài chính.
Vốn cũng tập trung vào các công ty đã chứng minh được hoạt động kinh doanh của mình thông qua doanh thu và giấy phép, thay vì các dự án giai đoạn đầu. Với sự tiếp tục của các xu hướng kiểm soát và cơ bản được đề cập trong báo cáo trước, phần dưới đây liệt kê các nhiệm vụ chính mà các loại người tham gia thị trường phải đối mặt.
3.1 Các công ty và người sáng lập tiền điện tử
Chuẩn bị cho chu kỳ tài trợ giai đoạn đầu dài hơn: Tốc độ giảm số lượng giao dịch vòng hạt giống trong quý 3 nhanh hơn mức trung bình của thị trường. Trước vòng tài trợ tiếp theo, công ty nên tính toán lại đường chạy vốn một cách thận trọng để có thể đạt được các cột mốc cụ thể, chẳng hạn như doanh thu, giấy phép hoặc hợp tác quan trọng.
Xem xét các điều khoản đầu tư chiến lược: Vốn từ các quỹ đầu tư mạo hiểm liên kết với CEX vẫn đang chảy vào, nhưng có thể kèm theo điều kiện, chẳng hạn như yêu cầu cam kết sử dụng một CEX hoặc blockchain cụ thể nào đó. Công ty nên kiểm tra trước xem những điều kiện này có hạn chế các khoản đầu tư tài chính trong tương lai hoặc việc bán công ty hay không.
Xây dựng năng lực quản lý và giấy phép: Các bên mua gần đây chú ý đến những năng lực có thể sử dụng ngay lập tức, chẳng hạn như giấy phép chứng khoán, mạng lưới thanh toán và cơ sở hạ tầng giao dịch, thay vì toàn bộ công ty. Các công ty đang xem xét việc bán hoặc hợp tác nên xác định rõ năng lực cốt lõi của mình, cũng như cách mà những năng lực này phù hợp với hoạt động của các đối tác tiềm năng.
Sử dụng nhiều phương thức tài trợ hơn: Các công ty có dòng tiền ổn định có thể xem xét tài trợ truyền thống, chẳng hạn như phát hành trái phiếu hoặc hạn mức tín dụng, để giảm thiểu sự pha loãng cổ phần.
3.2 Các tổ chức tài chính truyền thống và doanh nghiệp
Tham gia thị trường thông qua việc mua lại: Đối với các doanh nghiệp tiền điện tử mới, việc mua lại một công ty chuyên nghiệp có giấy phép và kinh nghiệm hoạt động có thể hiệu quả hơn so với việc tự xây dựng cơ sở hạ tầng nội bộ. Các vụ mua lại liên quan đến cơ sở hạ tầng, giấy phép và năng lực giao dịch tiếp tục gia tăng.
Đánh giá giao dịch theo điều kiện thực tế: Chỉ nhìn vào số tiền giao dịch đã công bố không thể xác định cách thị trường định giá các doanh nghiệp này. Người mua nên ưu tiên xem xét sự phù hợp với hoạt động của mình và hợp tác với các chuyên gia tư vấn để kiểm tra xem một giao dịch có thể tạo ra giá trị ngoài giá cả hay không.
3.3 Nhà đầu tư và người tham gia nhỏ lẻ
Cẩn trọng với tin tức tài trợ: Thông báo tài trợ từ các quỹ đầu tư mạo hiểm không nên được tự động coi là tín hiệu mua vào. Những đợt bán token quy mô lớn và lợi nhuận giao dịch vượt mức trong quá khứ khó có thể kỳ vọng trong thị trường hiện tại, người tham gia nhỏ lẻ nên nhận thức rằng không gian tăng trưởng của các vị trí giai đoạn đầu là hạn chế.
Đánh giá dự án theo cơ bản: Đánh giá dự án nên xem xét cấu trúc doanh thu, tính tuân thủ quy định và mối liên hệ với tài chính truyền thống, thay vì thời gian phát hành token hoặc tin tức ngắn hạn.
Thị trường tiền điện tử đang vượt qua những kỳ vọng ngắn hạn, chuyển sang việc thể hiện giá trị thực và ứng dụng thực tế. Một số nhà đầu tư có thể cảm thấy tiếc nuối về sự thay đổi này, nhưng sự chuyển mình của thị trường sang một ngành công nghiệp có thể được coi là một sự phát triển lành mạnh.
Những người tham gia thị trường có khả năng nhận thức được sự thay đổi cấu trúc này và củng cố năng lực cạnh tranh cốt lõi cùng quản lý rủi ro của mình sẽ chuẩn bị tốt hơn cho giai đoạn tiếp theo của thị trường.
Dữ liệu và phương pháp
Nguồn dữ liệu: Dữ liệu từ tháng 1 năm 2024 đến tháng 9 năm 2026 dựa trên RootData API, tổng cộng 3515 vòng tài trợ, được ghi chú theo ngày đăng ký của RootData. Các giao dịch hoàn thành vào tháng 6 nhưng công bố vào tháng 7 của Ionic Digital và Gauntlet được tính vào quý 3. Trong 195 hồ sơ quý 3 của RootData, có hai hồ sơ không phải là đầu tư, một hồ sơ là hợp tác ra mắt DEX của Robinhood và dYdX Labs, hồ sơ còn lại là tư cách thành viên của Liên minh tổ chức Ethereum, hai hồ sơ này bị loại trừ, còn lại 193 giao dịch được sử dụng để phân tích.
Tiêu chí số tiền: Số tiền trong báo cáo này là tổng số tiền giao dịch đã công bố, trong 193 giao dịch của quý 3 có 112 giao dịch đã công bố, trong 441 giao dịch của nửa đầu năm có 286 giao dịch đã công bố. Các giao dịch không công bố số tiền không được tính vào, do đó khối lượng giao dịch thực tế lớn hơn con số hiển thị. Một vòng tài trợ Raven được ghi nhận trong RootData là 90 triệu USD, vì nguồn gốc ban đầu cho thấy con số này là định giá chứ không phải số tiền đầu tư, nên bị loại trừ.
Số tiền mua lại: Số tiền mua lại đã công bố và tỷ lệ mua lại trong xu hướng giảm là 83%, chỉ dựa trên các giao dịch có số tiền được ghi nhận trong RootData. Các giao dịch có số tiền đã công bố nhưng chưa được ghi nhận trong RootData, chẳng hạn như Circle và Tazapay, theo hồ sơ SEC là 400 triệu USD, cùng với tài sản tương lai và Korbit, khoảng 1414 tỷ won Hàn Quốc, tương đương khoảng 10 triệu USD, được ghi chú riêng trong văn bản. So sánh mua lại trong quý 3 tham khảo dữ liệu quý từ Architect Partners.
Loại hình tài trợ: Mua lại sử dụng loại vòng của RootData. Tài trợ niêm yết bao gồm IPO, tài trợ sau niêm yết và niêm yết của Securitize. Nợ bao gồm tài trợ nợ, chứng khoán Ripple Prime, và phần nợ trong vòng tài trợ của Félix Pago. Bán token bao gồm vòng OTC và công khai. Tất cả các giao dịch còn lại được phân loại là đầu tư mạo hiểm và đầu tư cổ phần chiến lược, trong đó cũng bao gồm việc mua cổ phần của các cổ đông hiện tại, chẳng hạn như nửa đầu năm Hana Financial Group và Samsung Securities mua cổ phần của Dunamu.
So sánh nửa đầu năm và quý 3: Do độ dài của hai khoảng thời gian khác nhau (sáu tháng và ba tháng), số lượng và số tiền giao dịch đều được quy đổi thành giá trị trung bình hàng tháng để so sánh. Dữ liệu nửa đầu năm đã được tính toán lại theo dữ liệu sau này của RootData (441 giao dịch, trước đó là 435 giao dịch).
Giai đoạn tài trợ: Dữ liệu thống kê theo giai đoạn, chẳng hạn như vòng hạt giống và vòng A đến C, chỉ bao gồm các giao dịch có giai đoạn được ghi nhận trong RootData (143 trong 193 giao dịch của quý 3). Ví dụ, vòng C của Fasset và vòng B của Augustus không được tính vào thống kê giai đoạn vì RootData không ghi nhận giai đoạn của chúng.
Phân loại lĩnh vực: Mỗi giao dịch được phân loại theo nhãn dự án của RootData vào một lĩnh vực duy nhất, và ưu tiên phân loại vào lĩnh vực có mô hình kinh doanh cụ thể hơn theo thứ tự sau: thị trường dự đoán, CEX, lưu ký, thanh toán và stablecoin, DeFi, trò chơi, NFT, xã hội và giải trí, cơ sở hạ tầng. Các giao dịch lớn không có nhãn được phân loại thủ công sau khi xem xét hoạt động, không thể phù hợp với bất kỳ lĩnh vực nào được tính vào mục khác.
Giao dịch có sự tham gia của tổ chức: Giao dịch có ít nhất một nhà đầu tư được RootData phân loại là công ty hoặc thực thể tổ chức tham gia. Điều này tương tự với tiêu chí "giao dịch có sự tham gia của tổ chức tài chính truyền thống" trong báo cáo trước.
Giao dịch có sự tham gia trực tiếp của tổ chức tài chính truyền thống: Giao dịch có ít nhất một ngân hàng, công ty chứng khoán, công ty quản lý tài sản, nhà điều hành sàn giao dịch, mạng lưới thanh toán, công ty xếp hạng tín dụng hoặc dữ liệu, nhà tạo lập thị trường truyền thống, hoặc bộ phận đầu tư của các tổ chức trên tham gia. Các giao dịch không có thông tin nhà đầu tư trong RootData không được tính vào thống kê, do đó tỷ lệ này là con số bảo thủ. Ví dụ, Hana Financial Group và Samsung Securities mua cổ phần của Dunamu trong nửa đầu năm, cũng như các ngân hàng khu vực của Mỹ đầu tư vào Cari Network trong quý 3, đều không được tính vào vì không thể thu thập thông tin nhà đầu tư. Các nhà đầu tư được xác định qua từ khóa đều đã được kiểm tra từng trường hợp, các công ty công nghệ tài chính như PayPal, Stripe, Robinhood và Nium không được tính vào tổ chức tài chính truyền thống.
Xác minh giao dịch quan trọng: Các giao dịch quan trọng trong quý 3 được đề cập trong văn bản đã được đối chiếu với thông cáo báo chí của công ty, tài liệu quản lý và các báo cáo từ truyền thông chính thống. Các giao dịch vẫn đang trong giai đoạn thỏa thuận (S&P Global với OpenZeppelin, Nasdaq với LeveL Markets, Circle với Tazapay) vẫn chưa hoàn tất giao dịch.
Chỉ số thị trường: Giá Bitcoin và tỷ suất lợi nhuận quý dựa trên giá đóng cửa hàng ngày của Binance BTC/USDT (UTC). Chỉ số sợ hãi và tham lam trong tiền điện tử đến từ Alternative.me, dòng tiền ròng của ETF Bitcoin giao ngay tại Mỹ đến từ dữ liệu SoSoValue được trích dẫn bởi Investing.com. Bỏ phiếu về dự luật CLARITY và miễn trừ SEC dựa trên biên bản bỏ phiếu của Thượng viện Mỹ và các báo cáo liên quan từ thông cáo của SEC.
 Cảnh báo rủi ro